Эффективность повышения конкурентных преимуществ организации
Важными условиями для решения проблемы эффективного менеджмента и создания механизмов естественной ротации кадров предприятий является наличие, с одной стороны, системы контроля и ответственности, а с другой - системы мотивации. Контроль эффективности менеджмента должны осуществлять собственники предприятия. К сожалению, в результате приватизации так и не была достигнута главная цель – создание ответственного и эффективного собственника. Тем более что многие руководители предприятий одновременно являются ключевыми управляющими, что делает процедуру контроля со стороны акционеров бессмысленной. С другой стороны, налоговое законодательство провоцирует руководителей предприятий на сокрытие доходов. Следовательно, применение таких методов мотивации менеджмента как опционы, премиальные от прибыли и доли в капитале в российских условиях практически не работают.
На основе данного вывода в проектной части данного дипломного проекта предложены некоторые мероприятия по повышению конкурентоспособности продукции за счет повышения экономической эффективности деятельности предприятия.
Глава II. Анализ конкурентоспособности продукции
«Хлебопекарни» Кяхтинского Райпо
2.1 Краткая характеристика «Хлебопекарни»
Объектом исследования данной работы является «Хлебопекарня» расположенная в с.Кудара-Сомон, Кяхтинского района . «Хлебопекарня» принадлежит Кяхтинскому районному потребительскому обществу, которое было создано примерно в 60-х годах.
Учредители - добровольно объединившиеся граждане и юридические лица, объединившие свои имущественные паевые взносы для торговой, заготовительной, перерабатывающей, производственной и иной деятельности, в целях удовлетворения материальных и иных потребностей членов. На данный момент основными видами деятельности Кяхтинского Райпо являются розничная торговля, производство хлебобулочных изделий, а также предоставление иных услуг.
Юридический адрес общества: Республика Бурятия, Кяхтинский район, г.Кяхта, ул. Пограничная 73.
Адрес «Хлебопекарни»: Республика Бурятия, Кяхтинский район, с.Кудара-Сомон, пер. Кооперативный 16.
Направлением предпринимательской деятельности «Хлебопекарни» по Уставу является производство и реализация хлебобулочной продукции в широком ассортименте.
Кяхтинское районное потребительское общество имеет лицензию на право заниматься данной деятельностью, имеет круглую печать, содержащую его полное фирменное наименование на русском языке и указание на его место нахождения.
Уставной капитал составляет три миллиона семьсот тысяч рублей. Размер уставного капитала может быть изменен в порядке, предусмотренном законодательством, действующим уставом и по решению руководства.
Высшей целью деятельности «Хлебопекарни» Кяхтинского РАЙПО является:
Расширение рынка товаров и услуг, а также извлечение прибыли.
Производство хлебобулочных изделий, которые могут конкурировать с подобными предприятиями Бурятии и других регионов России.
Увеличение объема производства и ассортимента хлеба и хлебобулочных изделий.
Удовлетворение требований, запросов и ожиданий потребителей путем предоставления им высококачественной продукции в соответствии с этими ожиданиями или сверх них.
Обеспечение уверенности руководства в том, что качество выпускаемой продукции поддерживается и постоянно улучшается, и высокого доверия у потребителей, что заявленное качество гарантируется.
Обеспечение уверенности руководства объединения в том, что качество выпускаемой продукции поддерживается и постоянно улучшается, и высокого доверия у потребителей, что заявленное качество гарантируется. Для реализации указанной цели необходимо выполнить следующие задачи:
Увеличить рост производства и реализации продукции собственного изготовления;
Освоить производство новых видов продукции;
Повысить качество жизни персонала.
Повысить качество выпускаемой продукции.
Выполнение указанных целей и задач «Хлебопекарни» обеспечивается:
Системным подходом к организации работ по качеству;
Пониманием того, что за качество продукции несёт ответственность
технолог предприятия, осуществляющий общее руководство организацией работ по качеству;
Обеспечение необходимыми ресурсами;
Ответственность всего производственного персонала предприятия за качество выполняемых работ;
Основную конкуренцию предприятию «Хлебопекарня» составляют мини-пекарни. Кроме того крупным конкурентом является ОАО «Бурятхлебпром», имеющий цех по производству хлебобулочных изделий производительностью 20 тонн в сутки.
«Хлебопекарня» снабжает своей продукцией жителей поселка Кудара-Сомон и близлежащих населенных пунктов, сторонним организациям, список которых очень обширен, а также поставляет свою продукцию в магазины Кяхтинского Райпо,
Кяхтинского Райпо имеет четыре магазина в г.Кяхта и пятнадцать в селах Кяхтинского района, занимается общественным питанием - принадлежит столовая г. Кяхта.
Основным поставщиком продукции для производственной деятельности и розничной торговли является база БКС. Поступление продукции осуществляется по автомобильной дороге.
Высшим органом управления Кяхтинского районного потребительского общества является собрание полномочных пайщиков. Оно регулярно собирается один раз в год для утверждения бухгалтерской отчетности, отчета председателя совета, распределения чистой прибыли, решения стратегических вопросов деятельности общества.
Оперативной деятельностью общества руководит единоличный исполнительный орган – председатель правления.
Бухгалтерский учет хозяйственных операций, как и во всех организациях, в Кяхтинском районном потребительском обществе ведется бухгалтерией, которая возглавляется главным бухгалтером. Бухгалтерия выполняет не только регистрацию хозяйственных операций в регистрах бухгалтерского и налогового учета, но и планирует и оптимизирует финансовые потоки фирмы.
Организационная структура Кяхтинского РАЙПО представлена на рис. 3.






рис.3. Организационная структура Кяхтинского РАЙПО.
Организационная структура Кяхтинского РАЙПО и «Хлебопекарни» имеет линейно-функциональный вид. Основу такой структуры составляет "шахтный" принцип построения и специализация управленческого персонала по функциональным подсистемам организации.
По каждой подсистеме формируются "иерархия" служб, пронизывающая всю организацию сверху донизу. Результаты работы любой службы аппарата управления оцениваются показателями, характеризующими реализацию ими своих целей и задач. Многолетний опыт использования линейно-функциональных структур управления показал, что они наиболее эффективны там, где аппарату управления приходится выполнять множество рутинных, часто повторяющихся процедур и операций при сравнительной стабильности управленческих задач и функций: посредством жесткой системы связей обеспечивается четкая работа каждой подсистемы и организации в целом. В то же время выявились и недостатки, среди которых в первую очередь отмечают следующие: закостенелость системы отношений между звеньями и работниками аппарата управления, обязанными строго следовать правилам и процедурам; медленную передачу и переработку информации из-за множества согласований (как по вертикали, так и по горизонтали); замедление прогресса управленческих решений.
В организационной структуре Кяхтинского РАЙПО наблюдается несоблюдение некоторых норм управляемости. Это проявляется в том, что председатель правления и его заместитель «несут» слишком большую нагрузку. Им подчинены бухгалтерия, цех по производству хлеба, хлебобулочных изделий, заведующие магазинов и столовой, а также им необходимо решать все вопросы необходимые для нормальной работы всех видов деятельности РАЙПО.
Особое внимание следует обратить на организационную структуру «Хлебопекарни». Организационная структура на самой «Хлебопекарне» является линейной. Она построена на иерархическом уровне и на строгой реализации принципа единоначалия. Во главе подразделений находится заведующий, наделенный всеми полномочиями, осуществляющий единоличное руководство подчиненными ему работниками и сосредоточивший в своих руках все функции управления.
Линейная структура достаточно удобна, так как она обеспечивает единство и чёткость распорядительства, быстроту реакции на распоряжения.
Организационная структура «Хлебопекарни» представлена на рис. 4.





рис.4.Организационная структура «Хлебопекарни»
Далее рассмотрим технико-экономическую характеристику Кяхтинского Райпо и «Хлебопекарни»
Таблица 3.
Основные технико-экономические показатели Кяхтинского Райпо
| Показатель | Ед. изм. |
2006 год |
2007 год |
Изменение |
|
| Абсолютное | Относительное | ||||
| Выручка от продажи товаров, услуг | т. руб. | 18648,2 | 21254,6 | +2606,4 | 1,14 |
| Себестоимость проданных товаров, услуг | т. руб. | 16421,5 | 18673,8 |
+2252,3 |
1,14 |
| Прибыль | т. руб. | 2 226,7 | 2 580,8 | +354,1 | 1,16 |
| Среднегодовая стоимость основных производственных фондов | т. руб. | 16135,1 | 17453,5 | +1318,4 | 1,08 |
| Фонд оплаты труда | т. руб. | 3 348,0 | 3 778,8 | +430,8 | 1,13 |
| Среднемесячная заработная плата работника |
т. руб. |
4,5 | 4,7 | +0,2 | 1,04 |
| Среднесписочная численность | чел. | 62 | 67 | +5 | 1,08 |
| Фондоотдача | руб. | 1,16 | 1,22 | +0,06 | 1,05 |
| Рентабельность | % | 1,13 | 1,14 | +0,01 | 1,0 |
Проводя краткий анализ экономических показателей Кяхтинского районного потребительского общества за 2006 – 2007 годы можно отметить повышение эффективности его деятельности: финансовая стабильность ради которой и осуществляет деятельность любая коммерческая организация, растет на протяжении всех двух лет.
Таблица 4.
Основные технико-экономические показатели «Хлебопекарни»
| Показатель | Ед. изм. | 2005 год |
2006 год |
2007 год |
Абсолютное изменение, + - | |
2006 г. к 2005 г. |
2007 г. к 2006 г. | |||||
| Объем реализованной продукции | т. руб. | 2964,5 | 4132,3 | 6261,8 | +1167,8 | +2129,5 |
| Себестоимость реализованной продукции | т. руб. | 2798,4 | 3461,2 | 4560,6 | +662,8 | +1099,4 |
| Балансовая прибыль. | т. руб | 166,1 | 670,1 | 1701,2 | +505,0 | +1030,1 |
| Чистая прибыль | т. руб | 144,7 | 587,2 | 1476,6 | +442,5 | +889,4 |
| Среднегодовая стоимость основных производственных фондов | т. руб. | 1525,936 | 1525,936 | 1561,691 | - | +35,755 |
| Затраты на 1 руб. продукции | коп. | 0,9 | 0,8 | 0,7 | -0,1 | -0,1 |
| Выработка на 1 работающего промышленно-производственного персонала |
т. руб. |
228,0 | 317,9 | 481,7 | +89,9 | +163,8 |
| Фонд оплаты труда промышленно-производственного персонала | т. руб. | 478,6 | 497,3 | 570,7 | +18,7 | +73,4 |
| Среднесписочная численность ППП | чел. | 13 | 13 | 13 | 100 | 100 |
| Среднемесячная заработная плата работника | т. руб. | 3,068 | 3,188 | 3,658 | +0,120 |
+0,471 |
| Кредиторская задолженность | руб. | - | - | - | - | - |
| Дебиторская задолженность | руб. | - | - | - | - | - |
| Фондоотдача | руб. | 1,9 | 2,7 | 4,0 | +0,8 | +1,3 |
| Рентабельность продаж | % | 5,6 | 16,2 | 27,1 | +9,3 | +9,3 |
Как показывает таблица 4, на «Хлебопекарне» наблюдается ежегодный прирост товарной продукции, в 2006 году – на 1167,8 руб., в 2007 году на 2129,5 руб. Фондоотдача в 2006 году увеличилась на 0,8% , а в 2007 году на 1,3%. Прибыль имеет неуклонный рост, что говорит о рентабельности производства хлебобулочных изделии «Хлебопекарни». Рентабельность реализованной продукции колеблется в течение трех лет: в 2005 году она составила 5,6%. В 2006 году 16,2%. В 2007 году 27,1%. Затраты на 1 рубль выпущенной продукции уменьшаются на 0,1%, это свидетельствует о снижении себестоимости выпускаемой продукции.
Среднесписочная численность в течение трех лет не меняется и составляет 13 человек.
Выработка на 1 работника растет с каждым годом, в 2007 году она составила 481,7 тыс.руб.по сравнению с 2005 годом – 228,0 тыс.руб.
Средняя заработная плата повысилась на 471 рубль в 2007 году по сравнению с 2006 годом в связи с увеличением производства продукции на 2129,5 тыс.руб.
Таблица 5.
Численность работников «Хлебопекарни»
| Наименование должностей | Количество единиц | Удельный вес, % | Фонд оплаты труда, тыс.руб. | Удельный вес,% |
| Пекарь | 6 | 46,1 | 188,6 | 50,5 |
| Подсобный рабочий | 1 | 7,7 | 36,0 | 6,3 |
| Уборщица | 1 | 7,7 | 36,0 | 6,3 |
| Шофер | 2 | 15,4 | 72,1 | 12,7 |
|
Итого рабочих: |
10 |
76,9 |
432,1 |
75,8 |
| Заведующий производством | 1 | 7,7 | 60 | 10,5 |
| Технолог | 1 | 7,7 | 54,0 | 9,5 |
| Товаровед | 1 | 7,7 | 24,0 | 4,2 |
| Итого служащих |
3 |
23,1 |
138,0 |
24,2 |
|
Всего работников |
13 |
100 |
570,7 |
100 |
Как видно из таблицы 5 , доля работников управления составляет 23,1% в общей среднесписочной численности.
Доля фонда заработной платы инженерно-технических работников в общих затратах на заработную плату составляет 24,2%.
2.2 Анализ производственной деятельности
Балансовая стоимость, количество имеющегося на «Хлебопекарне» производственного оборудования даны в приложении
Как видно из приложения в 2007 году «Хлебопекарня» приобрела дополнительную машину и оборудование. Описание и технические характеристики основных производственных машин и оборудования предприятия указаны в приложении.
Далее в таблице 6 рассмотрим структуру основных производственных фондов «Хлебопекарни» за 2007год.
Таблица 6.
Структура основных производственных фондов
|
Группа Основных средств |
Наличие на начало года |
поступило за год |
Выбыло за год |
Наличие на конец года |
Отклонение. +- |
Темп роста |
|||||
| (руб) | доля% | (руб) | доля% | (руб) | доля% | (руб) | доля% | (руб) | % | ||
| Здание | 690000,0 | 45,2 | 0 | 0 | 0 | 0 | 690000,0 | 43,2 | 0 | 0 | |
|
Машины и оборудование |
703050,0 | 46,1 | 98355,0 | 85,0 | 0 | 0 | 837980,0 | 52,4 | +98355,0 | ||
| Транспортные средства | 80000,0 | 5,2 | 0 | 0 | 80000,0 | 100,0 | 0 | 0 | - 80000,0 | 0 | |
| Производственный и хозяйственный инструмент, инвентарь | 52886,0 | 3,5 | 17400,0 | 15,0 | 70286,0 | 4,4 | +17400,0 | ||||
|
ИТОГО ОПФ |
1525936,0 |
100 |
115755 |
100 |
80000,0 |
100 |
1561691,0 |
100 |
35755,0 |
||
.
Как видно из таблицы 6, за отчетный период произошли изменения в наличии и структуре основных средств. Данные цифры показывают, что предприятие увеличивает производительность труда и повышает в конечном результате объем выпускаемой продукции.
В целом стоимость всех основных фондов увеличилась на 35 755 руб., что является положительным фактором эффективности работы «Хлебопекарни». Стоимость зданий и сооружений не изменилось. Снижение транспортных средств на 80 000руб. свидетельствует списании транспортного средства из актива баланса, что говорит о слабой механизации вспомогательного производства.
Большое значение имеет анализ движения и технического состояния основных производственных фондов. Для этого рассчитываются следующие показатели:
1. Коэффициент обновления (Кобн), характеризующий долю новых фондов в общей стоимости их на конец года:
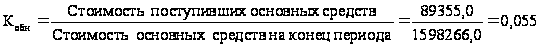
2. Коэффициент выбытия (Кв):
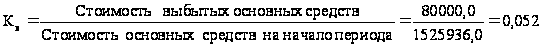
3. Коэффициент прироста (Кпр):

4. Коэффициент износа (Кизн):
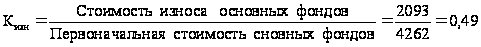
5. Коэффициент годности (Кг):
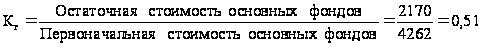
Расчет коэффициентов показал, что 0,5% основных производственных фондов было обновлено, выбыло 0,5%, коэффициент прироста составил 0,2%.Таким образом, 88% основных производственных фондов пригодно для эксплуатации.
Анализ финансовых результатов
Показатели финансовых результатов характеризуют абсолютную эффективность хозяйствования «Хлебопекарни». Важнейшими среди них являются показатели прибыли, которая в условиях перехода к рыночной экономике составляет основу экономического развития предприятия.
В таблице 7 приведена динамика показателей прибыли за три года.
Таблица 7.
Динамика показателей прибыли (тыс.руб.)
Показатели |
2005 |
2006 |
2007 |
Отклонения + /- |
|
| 2006 от 2005 | 2007 от 2006 | ||||
| 1.Выручка от реализации товаров, работ, услуг (без акцизов и аналогичных обязательных платежей). (руб.) | 2964,5 | 4132,3 | 6261,8 | +1167,8 | +2129,5 |
| 2.Себестоимость проданных товаров, продукции, работ,услуг (руб.) | 2798,4 | 3461,2 | 4560,6 | +662,8 | +1099,4 |
| 3. Прибыль от реализации. (руб.) | 166,1 | 670,1 | 1701,2 | +505,0 | +1030,1 |
| 4. Балансовая прибыль. (руб.) | 166,1 | 670,1 | 1701,2 | +505,0 | +1030,1 |
| 5.Операционные расходы (руб.) | - | - | - | - | - |
|
6. Чистая прибыль. (руб.) |
144,7 | 587,2 | 1476,6 | +442,5 | +889,4 |
Как видно из таблицы 7 , прибыль от реализации продукции растет с каждым годом, в 2007 году она составила 1701,2 руб.. Чистая прибыль увеличилась на 889,4 тыс.руб. по сравнению с 2006 годом.
Анализ затрат на производство и реализацию продукции
Для полноценного анализа себестоимости необходимо рассмотреть саму структуру себестоимости по элементам затрат. В анализе структуры затрат на производство и реализацию продукции основного вида деятельности анализируется структура затрат путем сравнения удельных весов фактических затрат по экономическим элементам учетного года с аналогичными показателями предыдущего года.
Данные структуры себестоимости показаны ниже в таблице 8.
Таблица 8.
Структура себестоимости продукции по элементам (тыс. руб.)
| Элементы затрат | 2006г | 2007г | Отклонения | |||
| Сумма, т. руб. | % | Сумма, т. руб. | % | Сумма, т. руб. | % | |
| Сырье | 2180,8 | 63,0 | 2899,6 | 63,7 | +718,8 | +0,7 |
| Вспомогат. материалы | 8,6 | 0,2 | 12,2 | 0,3 | +3,6 | +0,1 |
| Электроэнергия | 368,0 | 10,6 | 460,4 | 10,1 | +92,4 | -0,5 |
| Вода | 7,2 | 0,2 | 8,5 | 0,2 | +1,3 | +0,04 |
| Заработная плата | 497,3 | 14,4 | 570,7 | 12,5 | +73,4 | -1,7 |
| Отчисления на соц. страхование | 122,3 | 3,6 | 203,2 | 4,3 | +80,9 | +0,7 |
| Амортизация | 47,7 | 1,0 | 60,0 | 1,3 | +12,3 | +0,1 |
| Транспортные расходы | 217,0 | 6,7 | 331 200 | 7,2 | +114,2 | +0,5 |
| Прочие расходы | 12,3 | 0,3 | 14,8 | 0,3 | +2,5 | - |
| Итого полная с/стоимость | 3461,2 | 100 | 4560,6 | 100 | 1099,4 | - |
Высокая доля сырья в 63,0 % в 2006 году и 63,7% в 2007 году, безусловно, доказывает, что продукция предприятия является исключительно материалоемкой. Доля вспомогательных материалов увеличилась с 0,2% до 0,3%. Большую часть из вспомогательных материалов составляет упаковочный материал.
Доля электроэнергии повысилась на 92,4 руб., из-за повышения тарифов на электроэнергию, а также увеличением объема выпуска продукции.
Транспортные расходы увеличились на 0,5 %, т.е. на 114,2 руб. в связи с повышением стоимости ГСМ, по сравнению с прошлым годом, а так же увеличением доли рынка.
Далее, проанализируем себестоимость единицы продукции выпускаемой предприятием.
Исходя из действующих норм и нормативов, на каждый вид продукции составляется плановая калькуляция себестоимости. Все расчеты осуществляются, автоматизировано на основе рецептур, норм расходов на сырье, цен на сырье, сметы постоянных расходов, расходов на управление. В результате осуществляется расчет цен на готовую продукцию, плановая себестоимость, расчет потребности в сырье и вспомогательных материалах. Аналогично рассчитывается и фактическая себестоимость. С той лишь разницей, что берутся фактические показатели.
Себестоимость продукции один из важнейших показателей деятельности предприятия, ее снижение является важнейшим источником роста прибыли.
В таблице 9 приведены данные о структуре производственной себестоимости 1 булки хлеба из пшеничной муки I сорта
Таблица 9.
Калькуляция на выпечку хлеба из пшеничной муки I сорта
| Статьи затрат | Единица измерения | Цена (руб., коп.) | Единица измере-ния | Коли-чество | Сумма (руб. коп.) | |
| 1. Сырье | ||||||
| 1.1.Мука пшеничная I сорт | Кг | 12,5 | Г | 460,0 | 6,67 | |
| 1.2Дрожжи хлебопекарные | Кг | 32,5 | Г | 3,0 | 0,09 | |
| 1.3 Масло растительное | Кг | 46,0 | Г | 8,0 | 0,36 | |
| 1.4 Соль пищевая | Кг | 6,0 | Г | 7,0 | 0,04 | |
| Итого: | 7,16 | |||||
| 2. Транспортные расходы | руб. | руб. | 1,8 | |||
| 3. Электроэнергия | кВт/час | кВт/час | 0,26 | 0,07 | ||
| 4. Теплоэнергия | руб. | руб. | 0,02 | |||
| 5. Амортизация оборудования | руб. | руб. | 0,03 | |||
| 6. Заработная плата | руб. | руб. | 0,45 | |||
| 7. Прочие затраты | руб. | руб. | 0,10 | |||
| Всего затрат | 9,63 | |||||
| Рентабельность 15% | 1,37 | |||||
| Стоимость 1 булки хлеба | 11,0 |
Из данной таблицы 9 следует, что себестоимость 1 булки хлеба из пшеничной муки I сорта составляет 11 рублей . Не удивительно ,так как цена реализации в магазинах колеблется от 11,5 рублей до 12,5 рублей.
Основной объем затрат приходится на сырье это 65 %, транспортные расходы 16% - это связанно с отдаленностью торговых точек от предприятия, затем заработная плата 4%. В данной калькуляции уже заложена рентабельность.
Тем не менее выпечка хлеба приносит прибыль как производителям так и продавцам.
Далее в таблице 10 представлен анализ структуры оборотных средств «Хлебопекарни»
Таблица 10.
Анализ структуры оборотных средств
№ |
Показатель |
Наличие средств на конец года, тыс. руб. |
Структура, % |
Изменение структуры |
|||||
| 2005г. | 2006г. | 2007г. | 2005г. | 2006г. | 2007г. | 2006-2005 |
2007 – 2006 |
||
|
Запасы |
83,4 | 107,6 | 128,1 | 58,2 | 26,4 | 13,0 | -31,8 | -13,4 | |
| 1 | Запасы: сырьё, материалы и другие аналогичные ценности | 72,4 | 93,6 | 110,4 | 50,5 | 23,0 | 11,2 | -27,5 | -11,8 |
| 3 |
Незавершенное производство |
2,8 | 3,1 | 2,3 | 1,9 | 0,8 | 0,3 | -1,1 | -0,5 |
| 4 | Готовая продукция и товары для продажи | 8,2 | 10,9 | 15,4 | 5,8 | 2,6 | 1,5 | -3,2 | -1,1 |
| 5 |
Расходы будущих периодов |
- | - | - | - | - | - | ||
| 6 |
Дебиторская задолженность |
- | - | - | - | - | - | ||
| 7 | В том числе: покупатели и заказчики | - | - | - | - | - | - | ||
| 8 |
Денежные средства: |
60,0 | 300,0 | 863,5 | 41,8 | 73,6 | 87,0 | +31,8 | +13,4 |
|
ИТОГО: |
143,4 | 407,6 | 991,6 | 100 | 100 | 100 | |||
Как видно из таблицы, наибольший удельный вес в текущих активах занимают денежные средства, которые с каждым годом возрастают в отличии от запасов, на конец 2005г. года приходится 58,2% текущих активов, на конец 2006г. – 26,4%, на конец 2007г. – 13%, это в первую очередь связано с увеличением объема производства. Наибольший удельный вес в сумме запасов составляют сырье и материалы, соответственно 50,5%, 22,9%, 11,2%. Положительным результатом деятельности предприятия является то, что у него нет дебиторской задолженности. Это говорит о том, что платежеспособность покупателей хлебобулочных изделий находится на высоком уровне.
Анализ финансовой устойчивости и платежеспособности предприятия
В условиях рыночных отношений у экономических субъектов могут возникать финансовые трудности, связанные с погашением в оговоренные сроки полученных банковских кредитов, займов других организаций, коммерческих кредитов поставщиков товарно-материальных ценностей и других обязательств. Поэтому возникает необходимость в анализе ликвидности баланса экономического субъекта с целью оценки его кредито - и платежеспособности.
При анализе ликвидности баланса необходимо сопоставить статьи баланса по активу со статьями баланса по пассиву.
Таблица 11.
Анализ ликвидности баланса организации
№ |
Активы | 2005 г. | 2006 г. | 2007 г. | Пассивы | 2005 г. | 2006 г. | 2007 г. | Платежный излишек или недостаток (+,-) | ||
| На начало 2006 г. |
На конец года 2006г. и начало 2007 |
На конец года 2007 г. |
|||||||||
| 1 | А1 | 143,4 | 407,6 | 991,6 | П1 | 530,4 | 216,2 | 86,3 | +264,2 | +584,0 | - |
| 2 | А2 | - | - | - | П2 | - | - | - | - | - | - |
| 3 | А3 | 83,4 | 107,6 | 128,1 | П3 | - | - | - | +83,4 | +107,6 |
+128,1 |
| 4 | А4 | 405,2 | 587,2 | 1476,6 | П4 | 101,6 | 886,2 | 2510,0 | -303,6 | +299,0 | +1033,4 |
| 5 | БАЛАНС | 632,0 | 1102,4 | 2596,3 | БАЛАНС | 632,0 | 1102,4 | 2596,3 | х |
х |
х |
Баланс считается абсолютно ликвидным, если выполняются следующие условия представленные в таблице 12
Таблица 12.
| Абсолютно ликвидный баланс | Соотношение активов и пассивов баланса | ||
| 2005 год | 2006 год | 2007 год | |
| А1≥ П1 | А1< П1 | А1> П1 | А1 >П1 |
| А2 ≥П2 | - | - | - |
| А3≥ П3 | А3 >П3 | А3 >П3 | А3> П3 |
| А4 ≤П4 | А4> П4 | А4< П4 |
А4
<П4 |

Таким образом, для баланса «Хлебопекарни» за 2005-2007 г.г. имеют место следующие неравенства:
А1< П1, А4 >П4.
Приведенные выше соотношения свидетельствуют о том, что баланс «Хлебопекарни» является неликвидным по двум из четырех пунктов. Невыполнение первого условия в 2005 году говорит о низкой текущей платежеспособности предприятия. Нарушение четвертого неравенства в 2006 году указывает на отрицательный прогноз платежеспособности предприятия. В 2007 году баланс полностью нормализовался и соответствует абсолютно ликвидному балансу.
Полученные в результате анализа данные позволяют утверждать, что предприятие «Хлебопекарня» в отчетном периоде не имел долгосрочных обязательств, поэтому вся величина запасов и долгосрочных финансовых вложений – резерв ее перспективной платежеспособности.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Он не дает представления о возможностях организации погашать наиболее срочные обязательства. Поэтому для оценки платежеспособности используют ряд коэффициентов ликвидности, представленных в таблице 13
Таблица 13
Коэффициент ликвидности для покрытия обязательств
| № | Показатели | Формула расчета |
Норма тив |
2006 г. | 2007 г. |
Изме нения |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Коэффициент абсолютной ликвидности |
А1 / (П1+П2) 2006 г. 407,6 / (216,2+0) 2007 г. 991,6/ (86,3+ 0) |
>=0,2 |
0,2 |
1,1 |
+0,9 |
| 2 | Коэффициент быстрой ликвидности |
(А1+А2) / (П1+П2) 2006 г. 407,6 / (216,2+0) 2007 г. 991,6/ (86,3+ 0) |
>= 1 |
0,2 |
1,1 |
+0,9 |
| 3 | Коэффициент текущей ликвидности |
(А1+А2+А3) / (П1+П2) 2006 г. 515,2/216,2 2007 г. 1119,7/86,3 |
>= 2 |
2,3 |
2,9 |
+0,6 |
Коэффициенты абсолютной ликвидности в 2006 году составили 0,2 , в 2007 году – 1,1. Данные коэффициенты показывают что «Хлебопекарня» может полностью покрыть за счет имеющихся денежных средств и краткосрочных финансовых вложений - краткосрочную задолженность в случае надобности. По результатам коэффициентов быстрой ликвидности 1,1 – в 2007 году можно считать, что денежные средства и предстоящие поступления от текущей деятельности покрывают текущие долги в ближайшей перспективе.
Коэффициент покрытия (текущей ликвидности) составил на 2007 год 2,9 - это означает, что организация сможет погасить текущие обязательства за счет реализации оборотных активов.
Исходя из этого, можно охарактеризовать ликвидность баланса
предприятия «Хлебопекарня» как положительную.
Проанализируем рентабельность продукции «Хлебопекарни», расчет которых представлен в таблице 14.
Таблица 14.
Показатели рентабельности продукции предприятия в руб.
Показатели |
2005 |
2006 |
2007 |
Отклонения + /- |
|
| 2006 от 2005 | 2007от 2006 | ||||
| 1.Выручка от реализации товаров, работ, услуг (без акцизов и аналогичных обязательных платежей). | 2964,5 | 4132,3 | 6261,8 | +1167,8 | +2129,5 |
| 2. Прибыль от реализации. | 166,1 | 670,1 | 1701,2 | +505,0 | +1030,1 |
| 3. Балансовая прибыль. | 166,1 | 670,1 | 1701,2 | +505,0 | +1030,1 |
| 4. Чистая прибыль. | 144,7 | 587,2 | 1476,6 | +442,5 | +889,4 |
| 1. Рентабельность всей реализованной продукции. | 5,6 | 16,2 | 27,1 | +10,6 | +10,9 |
| 2. Общая рентабельность (рентабельность продаж). | 5,6 | 16,2 | 27,1 | +10,6 | +10,9 |
| 3. Рентабельность продаж по чистой прибыли. | 4,9 | 14,2 | 23,5 | +9,3 | +9,3 |
На основе проведенных расчетов можно сделать следующие выводы, что все показатели рентабельности за отчетный период повысились. Так рентабельность всей реализованной продукции увеличилась с 16,2% в 2006 году до 27,1% в 2007 году, отклонение составило +10,9.
Показатель общей рентабельности увеличился с 5,6% в 2005 году до 16,2% в 2006 году, в 2007г.-27,1%. Рентабельность продаж по чистой прибыли также увеличилась с 4,9% в 2005 году до 14,2% в 2006 году; в 2006 году с 14,2% до 23,5% к 2007 году, отклонение составило +9,3%.
Рентабельность вложений предприятия - это следующий показатель рентабельности, который показывает эффективность использования всего имущества предприятия.
Среди показателей рентабельности предприятия выделяют 5 основных:
1. Общая рентабельность вложений, показывающая какая часть балансовой прибыли приходится на 1руб. имущества предприятия, то есть насколько эффективно оно используется.
2. Рентабельность вложений по чистой прибыли;
На основе данных таблицы можно сделать вывод о том, что все показатели рентабельности вложений увеличились.
Таблица 15.
Показатели для расчёта рентабельности в тыс. руб.
| Показатели | 2006 | 2007 | Отклоне-ние +/- |
| 1 .Прибыль балансовая | 671,1 | 1701,2 | +1030,1 |
| 2. Прибыль чистая | 587,2 | 1476,6 | +889,4 |
| 3. Собственные средства | 403,5 | 1048,0 | +644,5 |
| 4. Доходы от участия в других организациях | - | - | - |
| 5.Долгосрочные финансовые вложения | - | - | - |
| 6.Долгосрочные заёмные средства | - | - | - |
На основе данных таблицы можно сделать вывод о том, что все показатели рентабельности вложений увеличились.
Как видно из таблицы 15, балансовая прибыль увеличилась в 2007 году на 1030,1 руб. по сравнению с 2006 годом, в том числе чистая прибыль