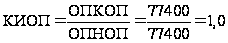Эффективность повышения конкурентных преимуществ организации
Положительным
моментом в
финансовой
деятельности
предприятия
является то,
что оно обходится
в своей деятельности
без заемных
средств.
2.3 Анализ конкурентоспособности продукции предприятия
Как отмечалось выше, в настоящее время в России общепринятой методики оценки конкурентоспособности организаций нет.
В целом по совокупности деятельности на всех рынках или относительно отдельных рынков и их секторов критерии конкурентоспособности группируются по отдельным элементам комплекса маркетинга:
1. Продукт.
2. Цена.
3. Доведение продукта до потребителя.
4. Продвижение продукта (маркетинговые коммуникации)
Для подсчетов используются количественные показатели. Кроме того, используется система показателей деловой активности и эффективности деятельности фирмы.
Применим для анализа конкурентоспособности фирмы методику, предложенную В.Л. Белоусовым, в которой применяются принципы этих двух подходов к расчету конкурентоспособности фирмы.
С учетом изложенного предлагается следующая система показателей.
1. По продукту:
Коэффициент рыночной доли
Коэффициент рыночной доли показывает долю, занимаемую фирмой на рынке, для расчета нам потребуются данные объемов продаж продукции представленные в таблице 16.
Таблица 16.
Объем продаж продукции
| Год | Хлеб | Хлебобулочные изделия | Объем продаж продукции | ||||||
| Объем продаж продукции, тонн. | Тепы роста, % | Объем продаж продукции, тонн. | Тепы роста, % | тонн. | Тепы роста, % | ||||
| базисные | базисные | базисные | |||||||
| 2005 | 106,5 | - | 37,6 | - | 144,1 | - | |||
| 2006 | 147,3 | 138,3 | 54,3 | 144,4 | 201,6 | 139,9 | |||
| 2007 | 217,7 | 204,4 | 82,5 | 219,4 | 300,2 | 208,0 | |||
Из таблицы 16 видно, что за три года объем по производству хлеба и хлебобулочных изделий увеличился на 156,0 тонн. Коэффициент рыночной доли по хлебу и хлебобулочным изделиям составил 0,260%
Произведем общий расчет и по каждому виду продукта :
Хлеб
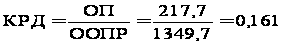 ,
Хлебобулочные
изделия
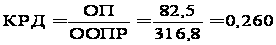
где, ОП – объем продаж продукта фирмой, тонн;
ООПР – общий объем продаж продукта на рынке, тонн.
Коэффициент предпродажной подготовки
Таблица 17.
Затраты на производство отдельных видов продукции.
| Год | Хлеб | Хлебобулочные изделия | Затраты | ||||||
|
Затраты на производство продукции, тыс.руб |
Затраты на предпродажную подготовку руб. |
Затраты на производство продукции, тыс. руб |
Затраты на предпродажную подготовку руб. |
Затраты на производство продукции, тыс. руб. |
Затраты на предпродажную подготовку руб. |
||||
| 2005 | 2070,8 | 3,552 | 727,6 | 1,248 | 2798,4 | 4,8 | |||
| 2006 | 2561,3 | 6,364 | 899,9 | 2,236 | 3461,2 | 8,6 | |||
| 2007 | 3374,9 | 9,028 | 1185,7 | 3,172 | 4560,6 | 12,2 | |||
Хлеб
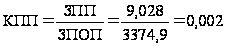
Хлебобулочные
изделия
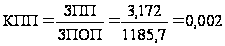
где, ЗПП – сумма затрат на предпродажную подготовку, тыс. руб.;
ЗПОП – сумма затрат на производство (приобретение) продукта и организацию его продаж, тыс. руб.
Этот показатель характеризует усилие фирмы к росту конкурентоспособности за счет улучшения предпродажной подготовки. В случае, если продукт не требовал предпродажной подготовки в отчетный период, то принимается, что КПП = 1.
Коэффициент изменения объема продаж
Таблица 18.
Объем производства продукции в денежном выражении.
| Год | Хлеб | Хлебобулочные изделия | Объем производства продукции | |||
|
Объем производства продукции, Тыс. руб. |
Объем производства продукции, Тыс. руб. |
Тыс. руб. | ||||
|
2005 |
2193,7 | 770,8 | 2964,5 | ||||||
|
2006 |
3019,2 | 1113,1 | 4132,3 | ||||||
|
2007 |
4545,8 | 1716,0 | 6261,8 |
Хлеб
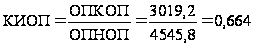
Хлебобулочные
изделия
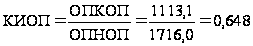
где, ОПКОП – объем продаж на конец отчетного периода, тыс.руб.;
ОПНОП – объем продаж на начало отчетного периода, тыс. руб.
Показывает рост или снижение конкурентоспособности фирмы за счет роста объема продаж.
2. По цене:
Коэффициент уровня цен, показывает рост или снижение конкурентоспособности фирмы за счет динамики цен на продукт:
Хлеб
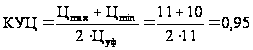
Хлебобулочные
изделия
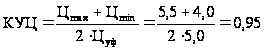
где, Цmax – максимальная цена товара на рынке;
Цmin – минимальная цена товара на рынке;
Цуф – цена товара, установленная фирмой.
3. По доведению продукта до потребителя:
Коэффициент доведения продукта до потребителя, показывает стремление фирмы к повышению конкурентоспособности за счет улучшения сбытовой деятельности:
Хлеб
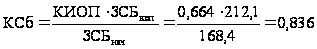 ,
Хлебобулочные
изделия
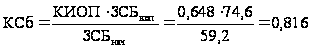
где, КИОП – коэффициент изменения объема продаж;
ЗСБкоп – сумма затрат на функционирование системы сбыта на конец отчетного периода, тыс.руб.;
ЗСБноп – сумма затрат на функционирование системы сбыта на начало отчетного периода, тыс. руб.
4. По продвижению продукта:
Коэффициент рекламной деятельности, характеризует стремление фирмы к росту конкурентоспособности за счет улучшения рекламной деятельности:
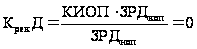 ,
где ЗРДкоп – затраты на рекламную деятельность на конец отчетного периода, тыс. руб.;
ЗРДноп – затраты на рекламную деятельность на начало отчетного периода, тыс.руб.
Коэффициент использования персональных продаж, показывает стремление фирмы к росту конкурентоспособности за счет роста персональных продаж с привлечением торговых агентов:
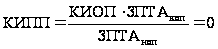 ,
где ЗПТАкоп– сумма затрат на оплату труда торговых агентов на конец отчетного периода, тыс. руб.;
ЗПТАноп – сумма затрат на оплату труда торговых агентов на начало отчетного периода, тыс.руб.
Коэффициент использования связей с общественностью, показывает стремление фирмы к росту конкурентоспособности за счет улучшения связей с общественностью:
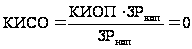 ,
где ЗРкоп – затраты на связи с общественностью на конец отчетного периода, тыс.руб.;
ЗРноп – затраты на связи с общественностью на начало отчетного периода, тыс.руб.
Суммируя вышеперечисленные коэффициенты и находя среднеарифметическую величину, определим итоговый показатель конкурентоспособности маркетинговой деятельности для конкретного продукта. Назовем его коэффициентом маркетингового тестирования конкурентоспособности (КМТК):
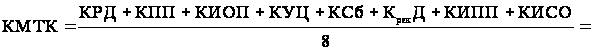
Хлеб
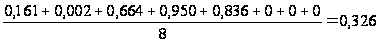
Хлебобулочные
изделия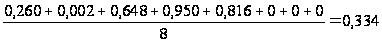
Произведем аналогичные расчеты по продукции, расчеты сведем в таблицу 19.
Таблица 19.
Расчет коэффициентов
| Коэффициент | Хлеб | Хлебобулочные изделия |
| Коэффициент рыночной доли | 0,161 | 0,260 |
| Коэффициент предпродажной подготовки | 0,002 | 0,002 |
| Коэффициент изменения объема продаж | 0,664 | 0,648 |
| Коэффициент уровня цен | 0,95 | 0,95 |
| Коэффициент доведения продукта до потребителя | 0,836 | 0,816 |
| Коэффициент рекламной деятельности | 0 | 0 |
| Коэффициент использования персональных продаж | 0 | 0 |
| Коэффициент использования связей с общественностью | 0 | 0 |
| Коэффициентом маркетингового тестирования конкурентоспособности | 0,326 | 0,334 |
Следует отметить, что большинство коэффициентов имеют разные величины для разных продуктов. Тогда для расчета конкурентоспособности маркетинговой деятельности фирмы нужно определить сумму коэффициентов (КМТК) для всех ее продуктов:
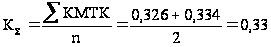 ,
где n — количество продуктов (услуг) фирмы.
Кроме этого для расчета полной конкурентоспособности фирмы также нужно учитывать общефинансовые коэффициенты.
Общефинансовые коэффициенты рассчитываются на основе анализа баланса фирмы за отчетный период.
В практике анализа результатов деятельности фирмы применяется сводная таблица финансовых показателей, включающая коэффициенты ликвидности, коэффициенты устойчивости, коэффициенты деловой активности, коэффициенты прибыльности и т.д. Однако для расчета конкурентоспособности фирмы можно ограничиться оценкой структуры баланса по следующим коэффициентам.
Коэффициент текущей ликвидности (КТЛ) определяется как отношение фактической стоимости находящихся в наличии у фирмы оборотных средств в виде производственных запасов, готовой продукции, денежных средств, дебиторских задолженностей и прочих оборотных активов (итог 2-го раздела баланса) к наиболее срочным обязательствам фирмы в виде краткосрочных кредитов банков, краткосрочных займов и различных кредиторских задолженностей (итог 5-го раздела баланса за вычетом строк 640, 650):
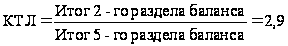
Нормативное значение коэффициента — не менее 2.
Коэффициент обеспеченности собственными средствами (КОСС) определяется как отношение разности между объемами источников собственных средств (Итог 3-го раздела баланса) и фактической стоимостью основных средств и прочих внеоборотных активов (итог 1-го раздела баланса) к фактической стоимости находящихся в наличии у фирмы оборотных средств в виде производственных запасов, незавершенного производства, готовой продукции, денежных средств, дебиторской задолженности и прочих оборотных активов (итог 2-го раздела баланса).
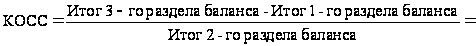 1,1
Нормативное значение — не менее 0,1.
Таким образом, полная формула расчета конкурентоспособности фирмы будет следующей:
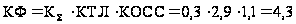
Для каждого рынка продукта идентифицируются наиболее опасные (приоритетные) конкуренты. Все конкуренты делятся на определенные группы в зависимости от преимуществ, завоеванных фирмами, и таким образом устанавливается их роль в конкурентной борьбе.
Для каждой группы конкурентов характерны конкретные концепции поведения на рынке. Для деления конкурентов на группы рассмотрим матрицу группового ранжирования конкурирующих фирм (рис. 5).
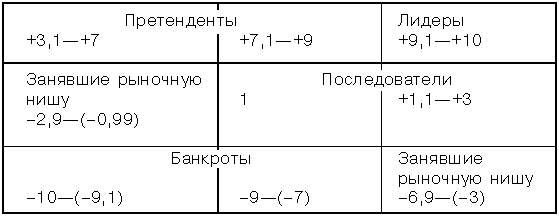
Рис. 5. Матрица групп фирм, конкурирующих на рынке
Матрица представляет собой прямоугольник, разбитый на девять секторов, каждый из которых соответствует определенному коэффициенту от –10 до 10. Сам прямоугольник делится на пять уровней, каждый из которых соответствует определенной группе фирм, различающихся между собой уровнем конкурентоспособности и относящихся к следующим группам участников рынка:
Лидеры – 9,1ё10;
Претенденты на роль лидера – 7,1ё9; 3,1ё7;
Последователи – 1,1ё3; 1;
Занявшие рыночную нишу – –0,99ё(–2,9); –3 ё (–6,9);
Банкроты – –7ё(–9); –9,1ё(–10).
Рыночные лидеры — фирмы, имеющие максимальный коэффициент конкурентоспособности (КФ). Как правило, эти фирмы имеют максимальную рыночную долю при продажах, являются лидерами в ценовой политике, оптимизации затрат, использовании разнообразных распределительных систем и т.д. Для фирм-лидеров характерным поведением является оборона.
Рыночные претенденты – фирмы, расчетный коэффициент конкурентоспособности которых лежит в диапазоне от 3,1 до 9. Эти фирмы, как правило, борются за увеличение рыночной доли продаж, проводят ценовой демпинг. Для них характерна стратегия атаки на всех направлениях деятельности.
Рыночные последователи — фирмы, расчетный коэффициент конкурентоспособности которых лежит в диапазоне от 1 до 3. Эта группа фирм проводит политику следования за отраслевым лидером, не рискует, но и не проявляет пассивности. Фирмы этой группы особенно осторожно и взвешенно принимают решения, касающиеся их деятельности на рынке. Они копируют деятельность лидера, но действуют более осмотрительно и рассчитывают на меньшие ресурсы. Они, как правило, подвержены атакам со стороны рыночных претендентов.
Фирмы, действующие в рыночной нише. Расчетный коэффициент конкурентоспособности этой группы лежит в диапазоне от –0,99 до –6,9. Фирмы этой группы обслуживают маленькие рыночные сегменты, которые другие участники конкуренции не видят или не принимают в расчет. Для них характерен высокий уровень специализации. Круг клиентов ограничен, но характерен высокий уровень цен. В своей деятельности фирмы максимально зависят от клиентов и опираются на них.
Банкроты — фирмы с коэффициентом конкурентоспособности от –7 до –10. Эти фирмы принимают режим внешнего управления и проводят мероприятия по выходу из банкротства или проводят расчеты с кредиторами и ликвидируются.
Согласно произведенным расчетам коэффициент конкурентоспособности «Хлебопекарни» равен 4,3 , что значит занимает позицию «рыночных претендентов»
Глава III. Методы повышения конкурентоспособности
«Хлебопекарни»
3.1 Повышение конкурентоспособности продукции за счет
снижения транспортных расходов
На сегодняшний день «Хлебопекарня» имеет очень большие затраты. По данным анализа себестоимости , расходы по статье «транспортные расходы» возросли совершенно обоснованно и естественно, так как увеличилась потребность в них в связи с высоким износом имеющихся на предприятии автомобилей, а также из-за того, что в России постоянно увеличиваются цены на на ГСМ (т.е. увеличение произошло по независящим от предприятия причинам).
Если ставить задачу повышения конкурентоспособности за счет управления издержками, т.е. путем замены устаревших транспортных средств новыми, что приведет в конечном итоге к снижению себестоимости продукции не влияя на качество выпускаемую продукции, а так же внешний вид нового транспорта сыграет немаловажную « рекламную» роль, поддерживая торговую марку предприятия.
На рассматриваемом предприятии уже имеется в наличии и используются два автомобиля ГАЗ-53, но в данный момент они находятся в списанном состоянии. Содержание этих транспортных средств отрицательно сказывается на себестоимости продукции, т.к. на транспортировку продукции до торговой точки расходуется много топлива, а также периодически возникает необходимость в покупке автозапчастей для содержания автомобилей в рабочем состоянии.
В настоящее время на этом предприятии возникла первостепенная необходимость замены списанных транспортных средств на новые и с более экономичным расходом топлива.
В последнее время в Европе, а теперь и России, стала популярна установка газобаллонного оборудования на автомобили, работающего на более дешевом виде топлива пропан-бутане. Основное преимущество газового оборудования – это, во-первых, цена топлива: 1 литр сжиженного газа для установленного ГБО стоит 11р., во-вторых, физические свойства - октановое число 102, что полностью исключает детонацию при работе двигателя в любом режиме нагрузки! Соответственно, если детонации нет, то и износ двигателя меньше!
Не стоит рассматривать лишь поверхностные преимущества использования газобалонного оборудования, забывая о других достоинствах установки ГБО. Двигатель эксплуатируемый на газе в газобаллонном оборудовании, более защищен - (при сгорании в поршне, газ не смывает масло со стенок цилиндра) мало кто знает о том, что, при замене масла в двигателе само масло сохраняется в более чистом виде! Это означает, что двигатель имеет меньше трения в поршневой подгруппе и ресурс соответственно больше нежели при эксплуатации на бензине!
При установке газового оборудования, автомобиль можно эксплуатировать как на бензине так и на газе, переключение с газа на бензин производится из салона автомобиля, сенсорным переключателем. Учитывая такую возможность, пробег на одной заправке газом и бензином благодаря установленному ГБО увеличивается в два раза! Это преимущество особенно полезно тем, кто совершает поездки на дальние расстояния и не уверен в качестве провинциального бензина.
Кроме экономии на высокооктановом бензине, еще одним аргументом в пользу газобалонного оборудования является минимальная амортизация, при правильной эксплуатации установленного ГБО и своевременном ремонте газобаллонного оборудования, межремонтный период до замены резинотехнических изделий составит более 2 лет.
Приведу пример затрат топлива до и после введения в эксплуатацию автомобилей в таблице 20.
Таблица 20
Затраты на ГСМ.
| Вид топлива | Расход топлива в год, литр. | Цена за литр, руб. | Итого в год, руб. | |
|
До |
Бензин АИ -80 |
16,146 | 20,5 | 331 200 |
| После | Газ | 14 400 | 11,0 | 158 400 |
расход бензина А-80 на два автомобиля составляет 16,146 литров в год.
стоимость 1 литра бензина = 20р.50к.
расход газа не будет значительно отличаться от расхода бензина, но стоимость 1 литра газа на данный момент составляет 11 рублей.
Исходя из этих данных, рассчитаем расход топлива за год:
расход бензина А-80, в год. = 331 200 руб.
расход газа, в год. = 158 400руб.
Экономия топлива в год, составляет 172 800 руб.
Рассмотрим влияние снижения материальных затрат, в частности транспортных расходов на себестоимость продукции – рассмотрим это в таблице 21.
Таблица 21
Расчет себестоимости продукции по элементам затрат.
|
Элементы затрат |
Расчет затрат, руб. | ||
| До | После | ||
| 1. | Сырье | 2899,6 | 2899,6 |
| 2. | Вспомогат. материалы | 12,2 | 12,2 |
| 3. | Электроэнергия | 460,4 | 460,4 |
| 4. | Вода | 8,5 | 8,5 |
| 5. | Заработная плата | 570,7 | 570,7 |
| 6. | Отчисления на соц. страхование | 203,2 | 203,2 |
| 7. | Амортизация | 60,0 | 60,0 |
| 8. | Транспортные расходы | 331 200 | 158,4 |
| 9. | Прочие расходы | 14,8 | 14,8 |
| 10. | Итого полная с/стоимость | 4560,6 | 4387,8 |
Таким образом, путем введения в эксплуатацию новых автомобилей можно снизить затраты на выпускаемой продукции на 172 800 рублей в год за счет снижения расходов на ГСМ. И получать новую плановую себестоимость на перспективный год 4 387 800 рублей.
Для проведения данного мероприятия потребуется 776 тыс. рублей, рассмотрим это в таблице 22.
Таблица 22
Затраты на приобретение автомобилей работающих на газе.
| Наименование затрат |
Цена единицы, (руб) |
Количество | Стоимость (руб) | |
| 1. | Автомобиль ГАЗ- 3309 | 370 000 | 2 | 740 000 |
| 2. | Установка оборудования | 16 000 | 2 | 32 000 |
| 3. | Газовые баллоны | 800 | 5 | 4 000 |
| Итого: | 776 000 |
Цена одной машины 370 тыс. руб., установка оборудования для работы автомобиля на газе, равна 16 тыс. рублей, дополнительное приобретение газовых баллонов в количестве 5 шт. обойдется предприятию в 4 тыс. руб.
В сумме стоимость внедрения 2 автомобилей равна 776 000 руб.
В качестве источника финансирования инвестиций предлагается использовать собственные средства предприятия – накопленную нераспределенную прибыль прошлых лет и амортизационные отчисления. Часть потраченных на приобретение средств можно закрыть за счет продажи списанных автомобилей после покупки новых. Приблизительная стоимость списанных автомобилей 80 000 рублей.
Срок окупаемости представлен в таблице 23
Таблица 23.
Расчет срока окупаемости
| Показатель | Значение | |
| 1 | Инвестиции, руб. | 776 000 |
| 2 | Поступления (прибыль), руб. | 172 800 |
| 3 | Срок окупаемости, год/мес. | 4г. 6м. |
Хотя срок окупаемости достаточно большой, но есть некоторые другие основания для принятия решения о замене старых автомобилей на новые:
Большие и постоянные затраты на содержание старых автомобилей в рабочем состоянии.
Большой расход топлива повышает себестоимость продукции, что может привести к потере доли рынка и снижению конкурентоспособности .
Возможность влияния на себестоимость продукции путем снижения транспортных затрат, при этом не влияя на качество продукции.
Существует риск поломки старого автомобиля, что приведет к срыву доставки продукции заказчику в назначенное время и отрицательно повлияет на имидж предприятия.
Появится возможность заняться более эффективной рекламной деятельностью, поместив рекламный «плакат» на боковые стенки кузова нового автомобиля, чем на старый автомобиль.
Экономия на топливе дает возможность предприятию расширить долю рынка и внедрить свою продукцию на рынок г. Кяхта, что до сих пор считалось не выгодным из-за отдаленности предприятия от города.
Таким образом имея экономическое обоснование, можно с уверенностью сказать что внедрение предлагаемого мероприятия является серьезным шагом на пути повышения конкурентоспособности как предприятия, так и выпускаемой продукции.
3.2 Производство полуфабриката как направление
диверсификации деятельности «Хлебопекарни»
Для успешного существования на рынке и увеличения (или сохранения) конкурентоспособности предприятия необходимо регулярно вести работу по обновлению ассортимента.
Постоянное новаторство становится главным условием выживания. Но какое бы огромное значение ни имело внедрение новой продукции для долгосрочного развития предприятия, оно остаётся крайне рискованным делом. Зарубежные специалисты подсчитали, что в среднем удельный вес неудачных нововведений в различных товарных группах колеблется между 50 и 90%.
При выводе новой продукции на рынок происходят следующие изменения:
общий объем продаж предприятия с введением новинки возрастает;
объем продаж самой новинки быстро возрастает и не снижается в течение продолжительного времени;
общая рентабельность предприятия с введением новинки возрастает.
На основе имеющегося основного производственного оборудования рассматриваемое предприятие имеет возможность расширить ассортимент производством пирожкового теста и прочей продукцией пользующейся у населения большим спросом.
Проведенные маркетинговые исследования говорят о том, что потенциал рынка достаточно высок и спрос на полуфабрикаты держится на высоких отметках.
Основными конкурентами на рынке сбыта полуфабрикатов являются предприниматели Бурятии.
Для реализации проекта представим начальный прогнозируемый средний годовой объем продаж продукции в 36 000 кг в год.
Таблица 24
Плановый объем выпуска по годам
| Год | 2008 | 2009 | 2010 | 2011 | 2012 |
| Объемы выпуска, кг. | 0 | 36000 | 36000 | 36000 | 36000 |
В ходе реализации бизнес-плана реальный выпуск, в силу действия различных факторов, будет отличаться от планового, но на этапе планирования трудно учесть влияние всех факторов и поэтому при расчетах будем пользоваться значением именно планового объема выпуска продукции.
Для производства полуфабриката, а именно пирожкового теста не требуется дополнительный набор персонала.
Для того, чтобы рассчитать себестоимость продукции необходимо определить все затраты, которые имеют место в процессе производства. «Хлебопекарня» будет тратить денежные средства на приобретение сырья и материалов, выплату, оплату израсходованной электроэнергии, а также нести дополнительные затраты, связанные с организацией и осуществлением реализации продукции.
Ниже приведу расчет составляющих себестоимости изделия. Затраты рассчитываются в постоянных ценах без учета трудно-прогнозируемой инфляции и их уровень считается постоянным на все годы осуществления проекта.
В таблице 25 приводится расход сырья на единицу изделия (1кг).
Таблица 25
Расход сырья на единицу изделия (1 кг)
| Сырье и материалы |
Цена за кг. Руб.коп |
Расход, гр. | Расход, руб.коп. |
| Мука | 15,5 | 860,0 | 13,3 |
| Дрожжи | 32,5 | 6,0 | 0,19 |
| Масло растительное | 62,0 | 9,0 | 0,51 |
| Соль | 7,0 | 9,0 | 0,06 |
| Сахар | 24,8 | 12,0 | 0,28 |
| Упаковка | 0,3 | ||
|
ИТОГО Себестоимость(кг) |
14,34 |
В таблице 26 приведена себестоимость 1 кг. изделия
Таблица 26
Себестоимость 1 кг. изделия
| Статьи затрат | Единица измерения | Цена (руб., коп.) | Единица измере-ния | Коли-чество | Сумма (руб. коп.) |
| 1. Сырье | |||||
| Мука | Кг | 15,5 | Г | 860,0 | 13,3 |
| Дрожжи | Кг | 32,5 | Г | 6,0 | 0,19 |
| Масло растительное | Кг | 62,0 | Г | 9,0 | 0,51 |
| Соль | 7,0 | 9,0 | 0,06 | ||
| Сахар | 24,8 | 12,0 | 0,28 | ||
| Итого: | 14,34 | ||||
| 2. Транспортные расходы | руб. | руб. | 1,8 | ||
| 3. Электроэнергия | кВт/час | кВт/час | 0,04 | ||
| 4. Теплоэнергия | руб. | руб. | 0,01 | ||
| 5. Амортизация оборудования | руб. | руб. | 0,02 | ||
| 6. Заработная плата | руб. | руб. | 0,34 | ||
| 7.Вспомогательные материалы | руб. | руб. | 0,3 | ||
| Итого: | 2,51 | ||||
| Всего затрат: | 16,85 | ||||
| Рентабельность 15% | 2,15 | ||||
| Стоимость 1 кг. изделия | 19,0 |
Суммарные затраты на сырье составляют: Смат = 14,34 коп.
Себестоимость 1 кг. пирожкового теста =16,85 коп.
Стоимость 1 кг. изделия = 19,0
Итого с/стоимость36 000кг = 516,240
Затраты на предпродажную подготовку = 10 800
Рентабельность = 77 400 руб
Рассмотрим основные возможные риски проекта:
Риск отсутствия сбыта.
Его вероятность невелика, однако, чтобы ее уменьшить, следует уже на стадии подготовки производства установить контакты с потенциальными потребителями. Риск неплатежеспособности покупателей.
Вероятность этого риска оценит трудно, и сделать это надо в ходе маркетинга.
Произведем оценку конкурентоспособности предприятия после внедрения нового товара на рынок.
Коэффициент рыночной доли составит:
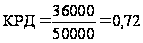 ,
ОП – объем продаж продукта фирмой, тонн
ООПР – общий объем продаж продукта на рынке, тонн.
Коэффициент предпродажной подготовки:
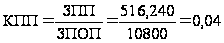 ,
где, ЗПП – сумма затрат на предпродажную подготовку, тыс. руб.;
ЗПОП–сумма затрат на производство (приобретение) продукта и
организацию его продаж, тыс. руб.
Коэффициент изменения объема продаж: