Эффективность повышения конкурентных преимуществ организации
Подводя итог внедрения в производство макаронного цеха на предприятии «Хлебопекарня» необходимо произвести расчет окупаемости от ввода в производство нового вида продукции.
Расчет прибыли 50 430,5 руб. * 12 = 605 166,0 рублей в год.
Расчет покрытия ссуды 1 380 400,0 /50 430,5=2г.4м
Ссуда взятая в Кяхтинском ОСБ №2439 будет покрыта за 2 года 4 месяца.
Таблица 34.
Ожидаемые результаты от внедрения проекта
№ |
Показатели |
До проекта Тыс.руб. |
После проекта |
Отклонения |
| 1. | Выручка от реализации товаров, работ, услуг (без акцизов и аналогичных обязательных платежей). | 6261,8 | 9 589,3 | +3327,5 |
| 2. | Себестоимость проданных товаров, продукции, работ, услуг | 4560,6 | 7 282 ,9 | +2722,3 |
| Чистая прибыль | 1476,6 | 2 306 ,4 | +829,8 | |
| 4. | Рентабельность всей реализованной продукции. | 27,1 | 29,8 | +2,2 |
Из данной таблицы 34. следует, что после внедрения проекта макаронного цеха на «Хлебопекарне» рентабельность производства возрастает на 2,2%, в свою очередь выручка от реализации увеличится на 3 327 500 рублей. Внедрение в производство новых видов качественной продукции как макаронные изделия, даст не только дополнительную прибыль для дальнейшей успешной деятельности, но и повысит конкурентоспособность продукции «Хлебопекарни».
Исходя из расчета данного проекта, можно сделать вывод, что продукция «Хлебопекарни» может вполне успешно конкурировать с другими аналогичными видами продукций других предприятий на Кяхтинском рынке.
Заключение
Конкурентоспособность продукции представляет собой важный показатель конкурентоспособности предприятия, так как производство и сбыт конкурентоспособной продукции обеспечивают наличие денежного потока.
Таим образом, при повышении конкурентоспособности предприятием должны осуществляться следующие мероприятия:
мониторинг, позволяющий проводить своевременный анализ конкурентоспособности производимой продукции;
анализ новых разработок и расширение ассортимента продукции;
ситуационный анализ положения предприятия на рынках сбыта;
совершенствование производства, в том числе путем внедрения новых технологий;
определение стратегических направлений инновационной политики предприятия;
своевременное изъятие экономически неэффективного товара из сбытовой программы предприятия;
проникновение на новые рынки как со старыми, так и с новыми товарами;
модификация выпускаемых товаров в соответствии с новыми вкусами и потребностями покупателей;
развитие и совершенствование системы сервисного обслуживания реализуемых товаров и системы стимулирования сбыта в целом.
В первой главе рассмотрены известные методы подготовки производства нового вида продукции в пищевой промышленности, дана конкурентоспособность нового вида продукции, характеристика современного состояния хлебопекарной отрасли пищевой промышленности.
Исследуя анализ финансово-хозяйственной деятельности предприятия во второй главе делается вывод, что предприятие «Хлебопекарня» является динамично растущим, ассортиментный набор постоянно расширяется.
На предприятии наблюдается ежегодный прирост товарной продукции, в 2006 году – на 1167,8 руб., в 2007 году на 2129,5 руб. Затраты на 1 рубль выпущенной продукции уменьшаются на 0,1%, это свидетельствует о снижении себестоимости выпускаемой продукции.
Фондоотдача в 2006 году увеличилась на 0,8% , а в 2007 году на 1,3%.
Коэффициент абсолютной ликвидности на 2007г. составил 1,1 по сравнению с 2006г. – 0,2. Коэффициент текущей ликвидности на 2007г. составил 2,9 по сравнению с 2006г. – 2,3. Ликвидность баланса предприятия можно считать достаточной. Прибыль имеет неуклонный рост, что говорит о рентабельности производства хлебобулочных изделии на предприятии «Хлебопекарня».
Среднесписочная численность в течение трех лет не меняется и составляет 13 человек.
Выработка на 1 работника растет с каждым годом, в 2007 году она составила 481,7 тыс.руб.по сравнению с 2005 годом – 228,0 тыс.руб.
Средняя заработная плата повысилась на 471 рубль в 2007 году по сравнению с 2006 годом в связи с увеличением производства продукции на 2129,5 тыс.руб.
Балансовая прибыль увеличилась в 2007 году на 1030,1 руб. по сравнению с 2006 годом, в том числе чистая прибыль составила в 2007 году 1476,6 тыс.руб. и повысилась на 889,4 тыс.рублей. Кроме того, собственные средства на конец 2006 года составили 403,5 руб, на конец 2007 года – 1048,0 руб., что говорит об их увеличении на 644,5 руб. Положительным моментом в финансовой деятельности предприятия является то, что оно обходится в своей деятельности без заемных средств.
Для каждого рынка продукта идентифицируются наиболее опасные (приоритетные) конкуренты. Все конкуренты делятся на определенные группы в зависимости от преимуществ, завоеванных фирмами, и таким образом устанавливается их роль в конкурентной борьбе.
Для каждой группы конкурентов характерны конкретные концепции поведения на рынке.
Согласно произведенным расчетам коэффициент конкурентоспособности предприятия «Хлебопекарня» равен 4,3 , что значит занимают позицию «рыночных претендентов». Эти фирмы, как правило, борются за увеличение рыночной доли продаж, проводят ценовой демпинг. Для них характерна стратегия атаки на всех направлениях деятельности.
Решающим условием конкурентоспособности предприятия и ее продукции служит непрерывный технический прогресс.
Внедрение новой техники, комплексная механизация и автоматизация производственных процессов, совершенствование технологии, внедрение прогрессивных материалов позволяют значительно снизить себестоимость, не влияя на качество хлебобулочной продукции.
Серьезным резервом снижения себестоимости продукции является расширение специализации и кооперирования. Развитие специализации требует установления наиболее рациональных кооперированных связей между предприятиями. Снижение себестоимости продукции обеспечивается прежде всего за счет повышения производительности труда. С ростом производительности труда сокращаются затраты труда в расчете на единицу продукции, а следовательно, уменьшается и удельный вес заработной платы в структуре себестоимости.
Еще раз хотелось бы подчеркнуть, в чем же видится успех конкурентоспособности предприятия «Хлебопекарня» и ее продукции ?
В знании и умении применять в своей деятельности:
- современные оборудования и приборы;
- новейшие химико-технологические разработки;
- современнейшие рабочие технологии;
- основы психологии;
- современные позиции по маркетингу и менеджменту;
В работе был проведен анализ возможных направлений развития предприятия, что и было предложено в третьей главе настоящего диплома. Исходя из маркетинговых исследований выявлен свободный сегмент рынка пищевых изделий.
Исходя из этого в работе предлагаются следующие стратегические действия.
1. Повышение конкурентоспособности продукции за счет снижения транспортных расходов.
2. Производство полуфабриката как направление диверсификации деятельности «Хлебопекарни».
3. Проект создания цеха по производству макаронных изделий.
В заключение можно сделать вывод о том, что разработанная с помощью предложенного подхода стратегия развития предприятия на примере внедрения нового вида продукции позволяет достичь поставленную цель, а мероприятия являются прибыльными и выгодными для реализации.
Список использованных источников
Азоев Г.Л. Конкуренция: анализ, стратегия и практика. — М.: Центр экономики и маркетинга, 2002.
Алексеев А.А. Маркетинговые принципы оптимизации глубины ассортимента продукции. - Журнал «Маркетинг и маркетинговые исследования в России», №6 (36) - 2001
Андрианов В.Л. Конкурентоспособность России в мировой экономике // Мировая экономика и международные отношения.-2000.- №3
Белоусов В.Л. Анализ конкурентоспособности фирмы // Маркетинг в России и за рубежом.-2001-№5.
Беренс В., Харанек П.М. Руководство по оценке эффективности инвестиций. М.: АОЗТ "Интерэк", "ИНФРА-М", 2001 г.
Кормнов Ю.Д. Ориентация экономики на конкурентоспособность/ Экономист, №1,2000г.
Глухов А.Н. Оценка конкурентоспособности товара и способы ее обеспечения // Маркетинг. —2002. — № 2. — С. 56—64.
Голубков Е.П. Маркетинговые исследования. — М.: Финпресс, 2000. — С. 417—437.
Госкомстат РФ, Статистический бюллетень по промышленности 2003
Горбашко Е.А. Менеджмент качества и конкурентоспособности: Учебное пособие. — СПб.: Изд-во СПбГУЭФ, 2000. — 207 с.
Гурков И.Б., Титова Н.Л. Тенденции изменения конкурентоспособно
сти отечественной продукции // Маркетинг. — 2003. — № 1. — С. 20—31.
Зиннуров У.Г., Ильясова Л.Р. Проблемы оценки конкурентоспособности товаропроизводителей// Экономика и управление. —2004. — № 4. — С. 47— 52.
Ильясова Л.Р. Позиция предприятия на рынке — инструмент эффективного управления// Экономика и управление. — 2004. — № 6. — С. 74—80.
Калмийцев С. Маркетинг и конкурентоспособность полиграфической продукции. 2003. — № 3. — С. 30—36.
Карлофф Б. Деловая стратегия: Пер. с англ. / Науч. ред и автор послесловия В.А.Приписнов. М.: Экономика, 2001 г.
Клейнер Г. Механизмы принятия стратегических решений и стратеги-
ческое планирование на предприятиях// Вопросы Экономики. — 2002. — № 9. С. 46—65.
Кормнов Ю.Д. Ориентация экономики на конкурентоспособность/ Экономист, №1,2001г.
Крылов, И.В Журавкова Анализ эффективности инвестиционной и инновационной деятельности предприятия. М. Финансы и статистика, 2001 – 382 с.
Лаптев В.Г. Маркетинговые задачи торговых предприятий/ Маркетинг. 2002,- номер 5 - с 72.
Лобанов М.М. Обобщенная эконометрическая модель оценки конкурентоспособности продукции // Труды научно-практической конференции филиала ТПУ и Юргинского НТЦ Кузбасского отделения РИА: Сборник трудов. — Юрга: Изд.ТПУ, 2001. — С. 56—58.
Лобанов М.М., Быков С.Н., Осипов Ю.М. Пороговая модель оценки конкурентоспособности продукции // Международная научно-практическая конференция «Организационные и экономические проблемы становления конкурентоспособного производства»: Сборник трудов в 4 т. — Воронеж: Изд-во ВГТУ. — Т. 4. — С. 61—62.
Максимова И.В. Оценка конкурентоспособности промышленного предприятия // Маркетинг. — 2003. — № 3. — С. 33—39.
Маринов И.И., Кулажанов Т.К. «Статистика в социально-экономических расчетах», Алматы, 2000;
Маркетинг: Учебник / Романов А.Н., Коряюгов Ю.Ю., Красильников С.А. и др.; Под ред. А.Н. Романова. — М.: Банки и биржи, ЮНИТИ, 2006. — 560 с.: ил.
Николаева Т.И. Системная оценка эффективности коммерческой деятельности предприятий торговли. - Журнал «Маркетинг в России и за рубежом», №4 - 2001.
Ноздрева Р.Б., Цыгичко Л.И. Маркетинг: как побеждать на рынке. — М.: Финансы и статистика, 2002. — 304 с.
Панкрухин А.П. Территориальный маркетинг// Маркетинг в России и за рубежом. —2002. — № 5. — С. 99—122.
Печенкин А,.Фомин В. Об оценке конкурентоспособности товаров и товаропроизводителей // Маркетинг.2001.№2.С.23-26
Показатели ассортимента товаров / Маркетинг.2002 г. №10 - с 52
Родионова Л.Н., Кантор О.Г., Хакимова Ю.Р. Оценка конкурентоспособности продукции// Маркетинг в России и за рубежом. — 2001. — № 1. — С. 63—77.
Савицкая Г.В. Анализ хозяйственной деятельности: Учебное пособие. - М.: ИНФРА- М, 2004 г.
Селезнев А.З. Конкурентные позиции и инфраструктура рынка России. — М.: Юристъ, 2000. — 384 с.
Титова Н., Гурков И. Тенденции изменения конкурентоспособности отечественной продукции // Маркетинг. — 2002. — № 1. — С. 30.
Чубинский А.Н., Ракитова О.С. Расчетная методика оценки конкурентоспособности продукции // Маркетинг и маркетинговые исследования. 2004.№4.С.20-27.
Фатхутдинов Р.А. Конкурентоспособность: экономика, стратегия, управление. — М.: ИНФРА-М, 2000. — 312 с.
Фомин В.Н. «Качество продукции и маркетинг», Стандарты и качество, №2, 2002;
Шкардун В.Д., Ахтямов Т.М. Методика исследования конкуренции на рынке// Маркетинг в России и за рубежом. — 2003. — № 4. — С. 44—54.
Шеремет А.Д., Негашев Е.В. Методика финансового анализа. — М.: — 2003. — С. 98—105.
Юданов
А.Ю. Конкуренция:
теория и практика:
Учебное пособие. —
2-е изд. — М.: Гном-Пресс,
2001.
Чечевицина Л.Н. Анализ финансово-хозяйственной деятельности - 2-е изд. - М.: Маркетинг, 2002, с.352с.
Чечевицина Л.Н., Чуев И.Н. «Анализ финансово-хозяйственной деятельности» - М.: ИНФРА-М, 2002, с.312.
Шептухина М. Анализ деловой активности организации. – Новое в бухгалтерском учете и отчетности, 2000, № 18, с.97-103.
Шеремет А.Д. «Комплексный экономический анализ хозяйственной деятельности»\Бухгалтерский учет, 2001, № 13.
Шеремет А.Д., Сайфулин Р.С., Негашев Е.В. Методика финансовго анализа - 3-е изд., перераб. и доп.: М.: ИНФРА-М, 2002, с.207с.
45. Экономика предприятия. В.Я. Хрипч. - Москва: Экономпресс, 2001, с.464.
Экономический анализ: ситуации, тесты, примеры, задачи, выбор оптимальных решений, финансовое прогнозирование.
46. Учебное пособие для экон. спец. вузов /М.И. Баканов, А.Д. Шеремет, Н.М. Заварихин и др.; Под ред. М.И. Бакнова, А.Д. Шеремета. – М.: Финансы и статистика, 2002, с.655.
47. Экономика предприятия в схемах. Москва. 2003.
Костюк Г.И. «Проверка бухгалтерской отчетности аудитором»\Бухгалтерский учет. 2003, №4.
Любушин Н.П., Лещева В.Б., Дьякова В.Г. “Анализ финансово-экономической деятельности предприятия” – М.: ЮНИТИ, 2002, с.471.
Гусев Ю.В. Стратегия развития предприятий. – СПб.: Изд-во СПбУЭФ, 2002.
Приложение 1
Наличие производственного оборудования на предприятии
| № | Наименование оборудования |
2004 |
2005 |
2006 |
2007 |
Списано |
Итого Общее Кол-во |
Балансовая стоимость (руб.) |
| Кол-во | Кол | Кол | Кол-во | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
1. |
Эл/печь ротационная «Муссон-ротор 77» | 1 |
- |
1 |
340 000,0 | |||
2. |
Тестомесильная машина « ТММ-140» | 1 | - | 1 | 71 450,0 | |||
3. |
Машина просеивания муки «ПМ - 900» | 1 | - | 1 | 23 500,0 | |||
| 4. | Шкаф расстойный «Бриз 322» |
1 |
- | 1 | 180 000,0 | |||
| 5. | Тестоделитель | 1 | - | 1 | 48 100,0 | |||
| 6. | Измерительные приборы (весы) | 2 | - | 2 | 6 000 | |||
| Итого сумма (руб.) | 620 950,0 | - | - | 48 100,0 | - | - | 669 050,0 | |
1. |
Тележка стеллажная «ТС – 2 -18» | 2 |
1 |
- | 3 | 29 250,0 | ||
| 2. | Вагонетка лотковая разборная «ВЛ – 14» |
2 |
- | 2 | 16 200,0 | |||
| 3. | Тележка | 1 | - | 1 | 4 300,0 | |||
| 4. | Дежа | 2 | 2 | - | 4 | 69 300,0 | ||
| 4. | Стол производственный разделочный (деревянный) | 1 | - | 1 | 7 480,0 | |||
| 5. | Стол производственный разделочный (нерж. сталь) | 1 | - | 1 | 12 400,0 | |||
| Итого сумма (руб.) | 82 100,0 | - | 50 255,0 | - | 138 930,0 |
Продолжение таблицы
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
1. |
Форма хлебная 0,5 л х 10 форм |
51 |
30 |
- |
81 |
46 980,0 |
||
| 2. | Подовый лист плоский | 36 | - | 36 | 12 600,0 | |||
| 3. | Инструмент, инвентарь | - | 10 706 | |||||
| Итого сумма (руб.) | 52 886,0 | - | - | 17 400,0 | - | 70 286,0 | ||
|
Итого сумма (руб.) |
755 936,0 | - | - | 115 755,0 |
- |
878 266,0 |
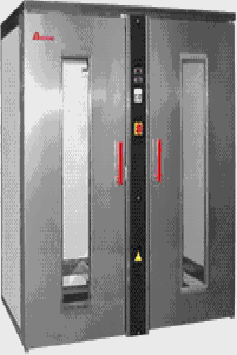
Шкаф расстойный электрический "Бриз-322" предназначен для окончательной расстойки тестовых заготовок на стеллажных тележках
Технические характеристики шкаф расстойный
Вместимость, стелажных тележек, шт. 2
Максимальные габаритные закатываемой стеллажной тележки
(ширина х глубина х высота), мм 760x1010x1800
Размеры дверных проемов (ширина х высота), мм 820x1830
Рабочая температура, град. С 30-45
Относительная влажность воздуха, % 60-90
Время разогрева воздуха внутри камеры до температуры 40 град. С
(при температуре наружного воздуха 18 град. С, мин, не более) 30
Номинальное напряжение, В 3NPE~380В
Номинальная потребляемая мощность, кВт 7
Габаритные размеры с пандусом, мм, не более 2010x1400x2120
Масса, кг, не более 350
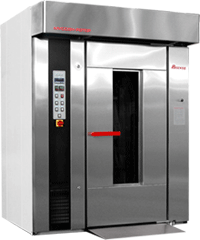
Печь «Муссон-Ротор 77»
Длина: 1800, мм
Ширина: 1659, мм
Высота: 2447, мм
Масса: 1350, кг
Площадь выпечки: 7,1, м2
Номинальное напряжение: 2,5, В
Номинальная потребляемая мощность: 380, кВт
«Муссон-ротор» модель 77 — универсальная ротационная конвекционная печь нового поколения. «Муссон-ротор» модель 77 предназначена для высококачественных выпечек: формовых и подовых сортов хлеба из пшеничной и ржаной муки батонов булочных и кондитерских изделий в условиях интенсивной эксплуатации на предприятиях хлебопекарной и кондитерской промышленности, а также в пекарнях, кондитерских цехах и участках.
Современная система конвекции, обеспечивающая абсолютную равномерность выпечки, возможность реверсивного вращения тележки во время выпечки, пароувлажнение, позволяющие получать отличный глянец на изделиях, развитая система управления на базе промышленного контроллера «SIEMENS» обеспечивают безопасность, надёжность в эксплуатации и высокое качество выпекаемых изделий.
Технические характеристики:
Марка используемой тележки: ТС-1
Размеры противня, мм, не более : 660х600
Производительность, шт. за 1 выпечку, не более
хлеб формовой при использовании кассет 5Л7, 5Л10: 135
батон 0.3 кг, (8 шт. на противне): 144
батон 0.5 кг, (6 шт. на противне): 96
мелкоштучных изделий 0.15 кг, (16 шт. на противне): 288
Максимальная вместимость, шт., не более
противней 660х600 мм: 18
хлебных форм Л7 при использовании кассет 5Л7: 135
Номинальная тепловая мощность, кВт: 60
Диапазон установки температуры в пекарной камере, °С: 100-300
Время разогрева до температуры 250 °С, мин, не более: 30
Расход воды, л за 1 цикл пароувлажнения: 6
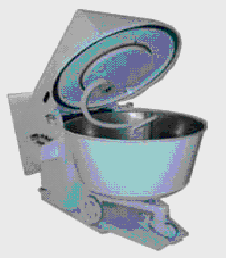
тестомес ТММ-140
Тестомесы ТММ-140 предназначены для замешивания теста из пшеничной и ржаной муки влажностью не менее 33% для ТММ-140 в не вращающихся подкатных дежах вместимостью 140, литров соответственно.
Применяются тестомесы на хлебопекарных предприятиях малой мощности, цехах общественного питания, ресторанах, кафе.
Тестомесы ТММ-140 оборудованы таймером для отсчета времени замеса теста, кроме того, тестомес имеет устройство для реверсивного вращения месильного органа по окончании работы для снятия с него теста.
Спиральный месильный орган, вращаясь вокруг собственной оси, совершая круговое движение вокруг оси дежи, производит эффективное замешивание теста по всему объему дежи. По окончании замешивания рама автоматически поднимается, освобождая дежу.
Технические характеристики тестомесов ТММ-140
Масса,кг 500
Мощность, кВт 2,05
Длина, мм 1280
Ширина, мм 850
Высота, мм 995
Объем емкости/вместимость, л 50
Производительность, кг/час 550
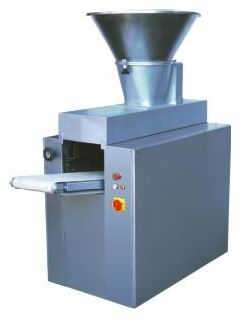
Машина тестоделительная "Восход-ТД-3" предназначена для "бережного" деления пшеничного, ржано-пшеничного теста на заготовки одинаковой массы.
Применяются для производства хлебобулочных изделий в т.ч. мелкоштучных ("Восход-ТД-3")
Рекомендуются для эксплуатации как в составе поточных линий, так и участков по производству широкого ассортимента высококачественной продукции на предприятиях хлебопекарной промышленности. Тестоделители, обеспечивают высокую точность деления теста, приготовленного с использованием как безопарных, так и опарных и ускоренных технологий тестоприготовления.
Техническая характеристика тестоделителя "ВОСХОД-TД-3"
Производительность, шт./час (шт./мин) 1620-3780 (27-63)
Количество заготовок за один рабочий ход, шт. 3
Масса тестовых заготовок, кг 0.05-0.4
Погрешность деления, % не более:
- масса тестовой заготовки до 0.2 кг ±3
- масса тестовой заготовки более 0.2 кг ±2
- Влажность теста, % 37-54
Вместимость загрузочного бункера, кг теста 180
Напряжение питания, В 3NPE~380
Номинальная потребляемая мощность, кВт 1.56
Габаритные размеры, мм, не более
- длина 1173
- ширина без транспортера 950
- ширина с транспортером 2192
- высота 1778
Масса, кг 720
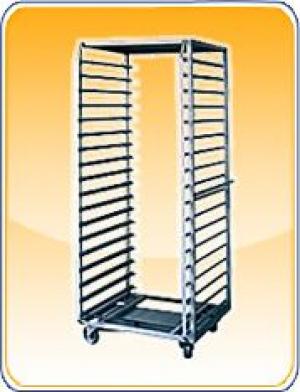
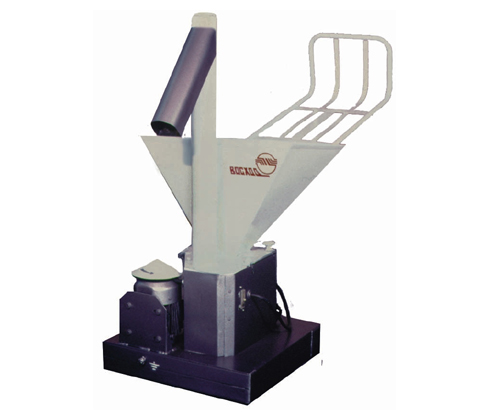
тележка ТС-1 просеиватель муки