Эффективность повышения конкурентных преимуществ организации
где, ОПКОП – объем продаж на конец отчетного периода, тыс.руб.;
ОПНОП – объем продаж на начало отчетного периода, тыс. руб.
Коэффициент уровня цен:
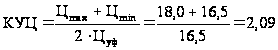
где, Цmax – максимальная цена товара на рынке;
Цmin – минимальная цена товара на рынке;
Цуф – цена товара, установленная фирмой.
Коэффициент доведения продукта до потребителя:
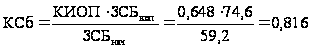
где, КИОП – коэффициент изменения объема продаж;
ЗСБкоп – сумма затрат на функционирование системы сбыта на конец отчетного периода, тыс.руб.;
ЗСБноп – сумма затрат на функционирование системы сбыта на начало отчетного периода, тыс. руб.
Коэффициент рекламной деятельности:
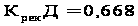 ,
Коэффициент использования персональных продаж:
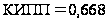 ,
Коэффициент использования связей с общественностью
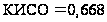 ,
Суммируя вышеперечисленные коэффициенты и находя среднеарифметическую величину, определим итоговый показатель конкурентоспособности маркетинговой деятельности для конкретного продукта. Назовем его коэффициентом маркетингового тестирования конкурентоспособности (КМТК):
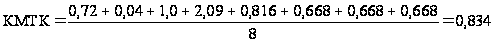
Конкурентоспособность маркетинговой деятельности фирмы:
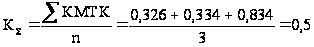 ,
где n — количество продуктов (услуг) фирмы.
Коэффициент текущей ликвидности:
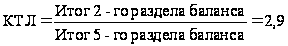
Коэффициент обеспеченности собственными средствами:
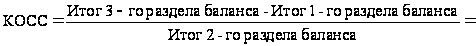 1,1
Нормативное значение — не менее 0,1.
Расчет экономической эффективности мероприятия
Сравнительная характеристика конкуретоспособности по каждому виду продукции приведен в таблице 27
Таблица 27
Коэффициенты конкурентоспособности продукции
| Коэффициент | хлеб | Хлебобулочные изделия |
Полу фабрикат |
| 1 | 2 | 3 | 4 |
| Коэффициент рыночной доли | 0,161 | 0,260 |
0,72 |
| Коэффициент предпродажной подготовки | 0,002 | 0,002 |
0,04 |
| Коэффициент изменения объема продаж | 0,664 | 0,648 |
1,0 |
| Коэффициент уровня цен |
0,95 |
0,95 |
2,09 |
| Коэффициент доведения продукта до потребителя | 0,836 | 0,816 |
0,816 |
| Коэффициент рекламной деятельности | 0 |
0 |
0,668 |
| Коэффициент использования персональных продаж | 0 |
0 |
0,668 |
|
Коэффициент использования связей с общественностью |
0 |
0 |
0,668 |
| Коэффициентом маркетингового тестирования конкурентоспособности | 0,326 | 0,334 | 0,834 |
Конкурентоспособность маркетинговой деятельности :
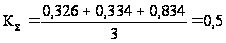
Коэффициент текущей ликвидности:
Коэффициент обеспеченности собственными средствами:
1,1
Таким образом, полная формула расчета конкурентоспособности будет следующей:
Таким образом, конкурентоспособность продукции «Хлебопекарни»:
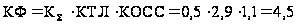
После внедрения мероприятий по выпуску новой продукции на рынок конкурентоспособность продукции возрастет с 4,3 до 4,5. «Хлебопекарня» останется в той же группе « рыночных претендентов», в которой находится на данный момент, но немного приблизится к группе «лидеров».
Данный проект для своей реализации требует меньше вложений и одновременно обеспечивает более низкую себестоимость, то при прочих равных условиях он признается экономически выгодным. В этом случае достигается эффект экономии на капитальных вложениях.
Однако нередко повышение производительности труда, снижение себестоимости, эксплуатационных затрат достигается ценой дополнительных капитальных вложений, что будет представлено в следующем моем проекте:
3.3. Проект создания цеха по производству
макаронных изделий
Реализация проекта осуществляется в рамках существующей «Хлебопекарни».
Результаты анализа производственно-хозяйственной деятельности и финансового состояния «Хлебопекарни», проведенного во второй главе дипломной работы, показали, что, финансовое положение предприятия достаточно устойчиво, характеризуется высокой ликвидностью и рентабельностью.
При проведении анализа финансово-хозяйственной деятельности предприятия было выявлено, что паспортная мощность линий и производств предприятия используется лишь на треть и менее, поэтому в принципе у предприятия есть потенциальные возможности для увеличения выпуска продукции.
Для оздоровления финансового положения предприятия необходимо применение кардинальных мер, направленных на поиски резервов повышения эффективности функционирования «Хлебопекарни» в целом и на внедрение экономически обоснованных мероприятий с целью внедрения нового вида продукции.
Исследования позволили выявить наличие потенциального спроса потребителей на макаронные изделия, поэтому помимо наращивания объемов производства хлеба, спрос на который остается постоянным и возрастает с увеличением населения, имеет смысл производства макаронных изделий.
Итак, цель и сущность предлагаемых мероприятий для оздоровления финансового положения «Хлебопекарни» ясны: это расширение объемов производства хлеба и хлебобулочных изделий, внедрение производства макаронных изделий.
Технико-экономическое обоснование внедрения данных мероприятий проводится на основе составления проекта, позволяющего оценить перспективы и результаты предлагаемого инвестиционного проекта. дипломной работе предлагается расширенный проект организации производства макаронных изделий, для того чтобы пользователь мог не только получить полное представление о сущности и результатах инвестиционного проекта, но и разобраться в способах и формах расчета финансовых показателей проекта. Поэтому данный раздел дипломной работы нельзя однозначно ассоциировать с формой и содержанием бизнес-плана.
Для разработки проекта необходимо собрать и проанализировать определенную информацию об имеющемся объеме производства, потенциального спроса, производственных потребностей предприятия.
К информационному обеспечению проекта относится характеристика отрасли, предприятия, продукции, анализ и оценка конъюнктуры рынка.
Каждая отрасль промышленности обладает определенным производственно-техническим единством. Она представляет собой совокупность предприятий, сходных по назначению выпускаемой продукции, используемому сырью, технике и технологии производства, профессиональному составу кадров и условиями работы, а также по факторам размещения. Хлебобулочная отрасль входит в состав пищевой промышленности РФ.
Мука пшеничная является основным сырьем для производства хлеба и макаронных изделий.
Макаронные изделия и хлеб являются традиционными продуктами потребления основной массы населения края и страны. Устойчивый спрос на данные виды продукции объясняется отсутствием зависимости от платежеспособности населения. Поэтому на базе вырабатываемой на пекарне хлебобулочных изделий планируется создание цеха по производству макаронных изделий в ассортименте, которые пользуются повышенным потребительским спросом в регионе.
После тщательной проработки экономической эффективности различных проектов принято решение о необходимости внедрения в производство макаронных изделий. На предприятии имеются все необходимые помещения и коммуникации для реализации проекта: вода, электроэнергия, автомобильная трасса с.Кудара-Сомон – Кяхта – Улан-Удэ. В финансовом положении предприятия наблюдается заметное улучшение.
«Хлебопекарня» характеризуется наличием квалифицированного состава трудовых ресурсов, отмечается низкая текучесть кадров.
Спрос на рынке и вытекающие из него объемы продаж изменяются во времени, это обстоятельство также приходилось принимать во внимание при анализе рынка. У предприятия есть возможность воздействовать на спрос и объем сбыта, изменяя цены на товар, качество товара, сервисное обслуживание, пуская в ход рекламу, реагируя на изменения вкуса, потребностей населения. Все рычаги влияния на рынок, которые предприятие намерено и имеет возможность использовать, освещены в данном разделе проекта.
Рост текущего спроса на товар обусловлен как общим ростом населения, так и увеличением количества воинских подразделений в связи с передислокацией.
Конкурентоспособность продукции предлагаемого к реализации производства обеспечивается высокотехнологичным оборудованием и отсутствием на свободном рынке Кяхтинского района производителей данной продукции.
Сбыт продукции планируется проводить оптовыми - розничными
продажами через имеющиеся у инициатора магазины и посредством выездной торговли. Привлечение посреднических организаций для сбыта продукции не планируется.
Сырье и готовая продукция имеют длительные сроки хранения, что позволяет повысить маневренность предприятия на рынке сбыта.
Учитывая конкурентные условия формирования рыночной цены на готовую продукцию и ограничения в уровне рентабельности всего ассортимента выпускаемой продукции предприятие не сможет увеличить массу прибыли путем увеличения цены на реализуемые изделия (то есть за счет роста рентабельности продаж). Более целесообразным для повышения эффективности деятельности предприятия является применение другого направления коммерческо-финансовой стратегии, а именно, роста прибыли за счет внедрения в производство нового вида продукции например макаронных изделий с возможным изменением ее ассортимента.
Для устойчивой работы и получения стабильной прибыли, необходимо, чтобы предприятие «Хлебопекарня» осуществляла стратегию роста. Поэтому в качестве одного из возможных направлений развития был рассмотрен проект создания цеха макаронных изделий и вермишели.
С этой целью были проведены маркетинговые исследования, которые показали, что макаронные изделия и вермишель покупают абсолютно все, независимо от возраста, пола и социального обеспечения.
Можно сделать вывод о том, что приближение производства к месту продажи от масштаба производства, дают значительные конкурентные преимущества в качестве.
Во-первых, налаживание данного вида производства не требует высокой квалификации специалистов. Обучение персонала производится за короткий период, что позволяет легко решать проблему с наймом рабочей силы.
Кроме того, монтаж оборудования также осуществляется за очень короткий период (до 1 месяца в зависимости от поставщика оборудования).
Во-вторых, продукция пользуется большим спросом.
Кроме того, в силу небольших объемов производства, у цеха есть возможность постоянно изучать спрос на свою продукцию, производя опрос работников магазинов и населения. В результате таких опросов делается предпочтение тем или иным видам изделий, что опять же увеличивает привлекательность цеха.
Реализация данного плана предполагает следующее:
- определение потребности в инвестициях;
- рассмотрение источников финансирования;
- учет рисков.
Для реализации плана далее будет разработан инвестиционный план развития предприятия, опирающийся на стандартную методику бизнес - планирования.
Наиболее реальным вариантом повышения эффективности
производственного процесса на «Хлебопекарне» является производство макаронных изделий и вермишели.
В настоящее время магазины района вынуждены закупать подобную продукцию в оптовых центрах г. Улан-Удэ, г.Кяхта в ОЦ «Титан», что влияет на подорожание цены реализации макаронных изделий в связи с постоянным повышением цен на топливо. Продукция, которая будет производиться на «Хлебопекарне» будет отличаться от конкурирующей высоким качеством. Макаронные изделия будут производиться профессиональными работниками по традиционной итальянской рецептуре с применением современных технологий.
Стоит заметить, что недостатка в макаронных изделиях на сегодняшний день на нашем рынке нет. Но эти изделия являются продуктами первой необходимости и, соответственно, постоянного спроса. Проводя грамотную экономическую политику, в будущем опустить уровень цен на свои изделия до уровня оптовых цен г. Улан-Удэ без учета затрат на транспортные расходы и самим наладить оптовую торговлю макаронными изделиями, что является достаточным аргументом в конкурентной политике завоевания рынка продаж продукции макаронных изделии на примере г.Кяхта, тем самым, привлечь к своей продукции дополнительных покупателей.
Экономический расчет от предлагаемых мероприятий
Основные фонды.
Производственно-хозяйственная деятельность цеха осуществляется в первую очередь за счет основных фондов.
Для цеха необходимо оборудование для производства макаронных изделий и вермишели.
- Оборудование для производства макаронных изделий.
Покупная цена макаронных линий равна 562 000,0 руб.
Затраты на перевозку оборудования равны 7 000.00 руб.
Затраты на монтажные работы равны 4 000.00 руб.
Первоначальную (балансовую) стоимость оборудования можно рассчитать по формуле:
Цп = Ц пр + Ц тр + Ц стр,
где Цпр. – цена приобретения;
Цтр – транспортные затраты,
Цстр – затраты на установку оборудования.
Таким образом, балансовая стоимость макаронных линий равна:
Ц п = 562 000,0 + 7 000.00 + 4 000.00 = 573 000 руб..
Первоначальная стоимость основных фондов определяет сумму затрат на создание этих основных фондов, кроме управленческих расходов. Она необходима для расчета амортизационных отчислений, налогов в бюджет, определения рентабельности использования основных фондов и прочее.
Для расчета амортизационных отчислений в РФ используется равномерный метод, при котором стоимость основных фондов переносится на конечный продукт равными частями в течение амортизационного периода, при этом используется формула:
Цп х На,
Зф = 100 ,
где Цп - балансовая стоимость основных фондов;
На - норма амортизации.
Амортизация для оборудования хлебопекарной, макаронной промышленности по установленным единым нормам амортизационных отчислений на полное восстановление основных фондов равна 12%.
Таким образом, имеем:
За = (573 000 * 12% : 100%) / 12 = 6 876,0 руб. (месячная амортизация.).
В состав оборудования, необходимого для изготовления макарон и вермишели входит ряд необходимых средств:
- сушильный шкаф;
- машина для фасовки изделий (по 0,5 кг.);
- оборудование для производства вермишели.
Покупная цена оборудования равна 406 000.00руб.
Цстр = 4 000руб.
Балансовая стоимость равна:
Цп = 406 000.00+4 000= 410 000,0руб.
На = 12 %,
За=(410 000,0 * 12%:100%) /12%= 4 100 руб. (месячная амортизация.).
Характеристику основных фондов предприятия занесем в таблицу 28.
Таблица 28.
Характеристика основных фондов
№ |
Показатели |
Макаронные линии |
Оборудование для производства вермишели |
| 1 | Покупная цена |
562 000,0 (руб.) |
406 000.00 (руб.) |
| 2 | Балансовая стоимость | 1573 000 (руб.) | 410 000,0 (руб.) |
| 3 | Норма амортизации | 12 % | 12 % |
| 4 | Месячная амортизация | 6 876,0 (руб.) | 4 100,0 (руб.) |
Из данной таблицы 28 видно, что на основные фонды предлагаемого цеха макаронных изделий и вермишели требуется 983 000,00 рублей. Оборотные средства.
Оборотные фонды - это предметы труда, которые целиком потребляются в однократном процессе производства, полностью изменяя при этом свою натуральную форму и перенося всю свою стоимость на готовый продукт. Стоимость оборотных фондов возмещается после каждого цикла производства.
В процессе движения оборотные средства совершают кругооборот, который начинается с их авансирования в денежной форме – на образование материальных запасов и другие цели, завершается высвобождением при реализации товара. Оборотные средства последовательно переходят из денежной формы в товарную, в расчеты, и, наконец, снова в деньги,
поступающие от продажи товара.
Сырье. Ингредиентами для производства макарон и вермишели являются мука, яичный порошок и соль. На 1 кг изделия требуется 950 г. муки высшего сорта, 30 г. яичного порошка.
Объем производства макарон в месяц 5 980 кг.
5 980 кг = 230 кг х 26, где:
220 кг – производственная мощность оборудования в день,
26 – количество рабочих дней в месяц.
Объем производства вермишели в месяц 5 720 кг.
5 720 кг = 220 кг х 26 , где:
200 кг – производственная мощность оборудования в день,
26 – количество рабочих дней в месяц.
Затраты на сырье, необходимое для производства макарон, составляют:
( 16,0 руб. +4,52 руб. ) * 230 кг * 26 = 99 316,8руб, где:
16,0 р – цена 0.950 кг. муки (в/с); 4,15 руб. – цена 0.03 кг. яичного порошка; 0.28 0,37 руб.- цена 0.02 кг. соли;
230 кг – производство изделия в день;
26 - количество рабочих дней.
Затраты на сырье, необходимое для производства вермишели, составляют:
( 16,0 руб. +4,52 руб. ) * 220 кг * 26 =90 288руб., где:
16,0 р – цена 0.950 кг. муки (в/с); 4,15 руб. – цена 0.03 кг. яичного порошка; 0.28 0,37 руб.- цена 0.02 кг. соли;
220 кг – производство изделия в день,
26 – количество рабочих дней.
Таблица 29.
Оборотные средства
№ |
Показатели |
Макаронные изделия | |
| 1 | Необходимое сырье | -мука (в/с), яичный порошок, соль; | |
| 2 | Объем производства, в месяц | 11 700 кг. | |
| 3 | Затраты на сырье, в месяц | 189 604,8 | |
Из данной таблицы видно, что на производство 11 700 кг.
макаронных изделий затраты сырья составляют 189 604,8 рублей
Сырье для производства макаронных изделий одинаков, что и для производства хлебобулочных изделий «Хлебопекарни» это в первую очередь позволяет предприятию не искать поставщика сырья со стороны, во вторых приобретать сырье по более низким ценам увеличивая процент скидок на объем покупки.
Кадры и заработная плата.
Кадры или трудовые ресурсы - представляют собой совокупность работников различных профессионально-квалификационных групп, занятых на предприятии и входящих в его списочный состав. Это очень важный ресурс каждого предприятия, от качества и эффективности использования которого во многом зависят результаты деятельности предприятия и его конкурентоспособность.
Заработная плата – это вознаграждение, которое получает работник предприятия в зависимости от количества и качества затраченного им труда и результатов деятельности всего коллектива предприятия. Она является важным стимулом для работников предприятия, поскольку выполняет воспроизводственную и стимулирующую (мотивационную) функции.
Проведение организационно-технических мероприятий с соответствующим пересмотром норм выработки позволяет снижать себестоимость продукции за счет уменьшения доли заработной платы в единице продукции одновременно с ростом средней заработной платы рабочих.
Существуют две формы оплаты труда – «сдельная» и «повременная».
В цехе для производственного персонала используется простая повременная оплата труда с учетом часовых тарифных ставок.
Для одного работника, который обслуживает макаронные линии ЧТС 3 = 30.00 руб., для другого, который обслуживает оборудование по производству вермишели ЧТС 4 = 25.00 руб. используя формулу:
Зп = ЧТС * КОЧ,
где ЧТС – часовая тарифная ставка,
КОЧ – количество отработанных часов;
Таким образом, можно найти зарплату каждого производственного рабочего.
Зп1 = 30,00 руб. * 26 * 8 = 5 280,0 (руб.)
Зп2 = 25,00 руб. * 26 * 8 = 4 400,0 (руб.).
Таким образом, сумма общей зарплаты в месяц = 9 680,0 руб., входит в структуру себестоимости.
Помимо этой суммы в затраты входят обязательные
отчисления по установленным законодательством нормам на социальные нужды:
-в пенсионный фонд 28 %;
-в органы государственного страхования 5,4 %;
-в фонд обязательного медицинского страхования 3 %;
-в фонд занятости 1,5 %;
Итого: 37, 9 %.
Такие нормы существуют на сегодняшний день в РФ, но они подвижны и ежегодно корректируются государством.
9 680,0 руб. * 37,9 % = 3 668,7 руб. – затраты на начисление по заработной плате. Зарплата каждого работника, указанная в штатном расписании является номинальной зарплатой. На руки же персонал получает реальную зарплату. Чтобы найти ее размер, нужно вычесть из номинальной 1% в пенсионный фонд.
Таблица 30.
Смета затрат
| № | Наименование затрат | Сумма (руб.) |
| 1 | Балансовая стоимость макаронных линий | 573 000,0 |
| 2 | Балансовая стоимость оборудования для производства вермишели | 410 000,0 |
| 3 | Сырье для макарон | 99 316,8 |
| 4 | Сырье для вермишели | 90 288,0 |
| 5 | Упаковочные пакеты | 12 650,0 |
| 6 | Итого: | 1 185 254,8 |
Таким образом, сумма затрат, необходимых для приобретения оборудования и сырья для производства макаронных изделии на «Хлебопекарне» равна 1 185 254,8 руб.
На «Хлебопекарне» имеются все необходимые помещения и коммуникации для реализации проекта: вода, электроэнергия, автомобильная трасса с.Кудара-Сомон – Кяхта – Улан-Удэ.
На приобретение оборудования и сырья для производства макаронных изделий «Хлебопекарня» рассчитывает взять ссуду в Кяхтинском ОСБ №2439 под 16% годовых.
1 190 000,0 рублей * 16% = 190 400,0 рублей начисленный процент
1 190 000,0 рублей + 190 400,0 рублей = 1 380 400,0
рублей.
Исходя из расчета следует, что приобретение оборудования для производства макаронных изделий для «Хлебопекарни» не составляет больших трудностей. Расчет окупаемости будет приведен ниже.
Расчет себестоимости продукции.
Себестоимость конечного продукта - это стоимостная оценка используемых в процессе производства продукции природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также затрат на его производство и реализацию.
Существует два основных подхода классификации затрат: по экономическим элементам; по калькуляционным статьям.
По калькуляционным статьям, по способу включения затрат в себестоимость, они делятся на простые и косвенные. На себестоимость продукции переносятся затраты на аренду помещений (косвенные затраты).
Аренда в данном случае отсутствует так как находится в самом предприятии «Хлебопекарня».
Электроэнергия:
1 кВт для производственных зданий стоит 3,0 руб.;
125 кВт * 3,0 руб. * 26= 8 250 ,0 (руб.) в месяц.
Таблица 31.
Переменные и постоянные затраты
| № | Переменные | Сумма, (руб.) | Постоянные |
Сумма, (руб.) |
| 1 | 2 | 3 | 4 | 5 |
| 1 |
Сырье: а) макароны б) вермишель |
99 316,8 90 288,0 |
||
| 2 | Заработная плата |
9 680,0 |
||
| 3 | Начисления на заработную плату | 3 668,7 | 5. Упаковочные материалы | 4 680,0 |
|
6. Амортизация: а) макаронной линии б) вермишелевой линии |
6 876,0 4 100,0 |
|||
| 4 | Электроэнергия | 8 250,0 | ||
| Итого: | 211 203,5 | 15 656,0 |
211 203,5 / 226 859,5 = 89,9 % от общих затрат, что не удивительно так как сырье занимает основное место в смете затрат для производства макаронных
изделии и вермишели.
Переменные затраты – это затраты, которые изменяются пропорционально изменению объема выпуска продукции.
Постоянные затраты - это затраты, которые не изменяются или меняются в незначительных размерах при изменении объема производства продукции.
Расчет себестоимости единицы каждого изделия ведем с помощью коэффициентов эквивалентности.
Такой метод расчета себестоимости обычно применяют на предприятиях, имеющих один производственный цех, но несколько видов продукции, как в нашем случае.
Общие издержки составляют:
211 203,5 +23 626,0 = 226 859,5 (руб.).
Предприятие выпускает два вида изделий: макароны и вермишель.
Таблица 32.
Расчет коэффициента эквивалентности
№ |
Вид продукции | Объем пр-ва, кг. | Длительность производственного цикла | Коэффициент приведения | Приведенный объем, кг. |
| 1 | Макароны | 5 980 | 26дн * 8 ч = 208 | 1 | 5 980 |
| 2 | Вермишель | 5 720 | 26дн * 8 ч = 208 | 1 | 5 720 |
| Итого: | 11 700 | ||||
Себестоимость кг. продукции :
226 859,5 руб. / 11 700 кг = 20,0 руб.
Установление цен.
В России переход к рынку предопределяет радикальные изменения в механизме ценообразования. Введенная в 1992 году система ценообразования базируется на ведущей роли свободных рыночных цен. Введение свободных цен без развитой рыночной инфраструктуры и в условиях монополизма предприятий-изготовителей продукции обусловило значительный рост цен на все виды продукции и услуги.
Государственное регулирование цен сохранилось только на продукцию естественных монополий (железные дороги, электроэнергетика, связь, газ).
В зависимости от экономической ситуации применяется индексация цен.
Изучение цен и товаров конкурентов – важнейший этап процесса ценообразования. Каждому предприятию необходимо знать цены конкурентов, качество товара конкурентов. Как уже говорилось, одно из достоинств изделий – высокое качество.
В связи с этим решения по политике цены принимаются с учетом отношения «цена — качество». Объектом решений является формирование такого отношения «цена—качество», которое соответствовало бы требованиям рынка (потребителя) и целям товаропроизводителя.
Уже это должно привлечь покупателя.
Итак, на 1 кг макаронных изделий Цм = 20,0 руб, а так как упаковки с продукцией по 1 кг, то цена упаковки 0,40.
Таким образом, валовая выручка от продаж произведенных макаронных изделий в месяц:
23,7 руб. * 11 700 кг = 277 290 руб.
Таким образом, цена каждого изделия будет находится в пределах между себестоимостью и ценами конкурентов.
Цена реализации исходя из маркетинговых исследований на макаронные изделия 23,7 рублей. Исходя из этого валовая выручка составит 277 290 рублей, чистая выручка 50 430,5 рублей в месяц.
Показатели рентабельность производства представлены в таблице 33.
Таблица 33.
Показатели рентабельности
| № | Показатели | Величина, % |
| 1 | Рентабельность производства | 22,7 |
| 2 | Рентабельность реализации | 18,2 |
| 3 |
Рентабельность продукции |
27,4 |
Из таблицы 33. следует, что рентабельность производства составляет 22,7%, рентабельность реализации 18,2% , рентабельность продукции 27,4% это очень высокие показатели по сравнению с производством других мучных изделий. Таким образом, из приведенных выше расчетов можно заключить, что производство макаронных изделий должно быть прибыльным.
Цех