Управление финансовой деятельностью предприятия: анализ и пути улучшения (на примере УП "Проектстрой" ОО "Белои")
Управление финансами включает: управление активами, управление текущими активами, управление основными активами.
При управлении активами существуют следующие основные направления расходования фондов большинства предприятий: закупка сырья, деталей, запасов, зарплата рабочим и служащим, процент, плата по счетам за коммунальные услуги, налоги.
Увеличение активов. Наличные деньги, выручка от реализации, запасы, оборудование, здания, земля – все это активы. Любое увеличение активов означает использование фондов.
Уменьшение пассивов. Пассив предприятия включает все, что оно должно другим: банковские займы, выплата поставщикам и налоги. Фонды, получаемые предприятием, могут пойти на уменьшение пассива, например, возврат банковских займов.
Платежи собственникам. В частных предприятиях и товариществах все, что осталось после увеличения активов и уменьшения пассивов, принадлежит владельцам. В корпорациях капитал, который предприятие не используют на себя, выплачивается владельцам в виде дивидендов.
Под текущими активами понимаются активы, которые предприятие может держать в пределах года:
Цикл оборотного капитала. Текущие активы используются в качестве оборотного капитала. Фонды, используемые в качестве оборотного капитала, проходят определенный цикл. Ликвидные активы используются для покупки исходных материалов, которые превращают в готовую продукцию; продукция продается в кредит, создавая счета дебиторов; счета дебитора оплачиваются и инкассируются, превращаясь в ликвидные активы.
Эффективное использование оборотного капитала. Любые фонды, не используемые для нужд оборотного капитала, могут быть направлены на оплату пассивов. Кроме того, они могут использоваться для приобретения основного капитала или выплачены в виде доходов владельцам.
Один из способов экономии оборотного капитала заключается в совершенствовании управления материально-техническими ресурсами (запасами) посредством: планирования закупок необходимых материалов; введения жестких производственных систем; использования современных складов; совершенствования прогнозирования спроса; быстрой доставки.
Второй путь сокращения потребности в оборотном капитале состоит в уменьшении счетов дебиторов путем ужесточения кредитной политики, в оценке ненужных фондов, которые могли бы быть использованы для других целей, в оценке счетов, предъявляемых к оплате.
Третий путь сокращения издержек оборотного капитала заключается в лучшем использовании наличных денег. По банковским счетам, на которых фирмы держат свои ликвидные активы, процент не уплачивается. Однако другие ликвидные активы (краткосрочные государственные ценные бумаги, депозитные сертификаты, разновидность единовременного займа, называемая перекупочным соглашением) приносят доход в виде процентов.
К основным активам относятся те, которые фирма использует больше года. Они включают основной капитал и природные ресурсы.
Одной из обязанностей финансистов является выбор варианта использования имеющихся фондов: на приобретение основного капитала или увеличение текущих активов, или сокращение пассива, или на уплату собственникам. При принятии решения необходимо сравнить стоимость нового капитала с дополнительной стоимостью или с размерами сокращения расходов, к которому приведет его использование.
Решение о приобретении основного капитала складывается в процессе составления сметы капиталовложений и их окупаемости. Это сложный процесс, поскольку «плюсы» добавочных основных активов обычно проявляются по прошествии нескольких лет.
Методы финансового управления многообразны. Основными из них являются: прогнозирование, планирование, налогообложение, страхование, самофинансирование, кредитование, система расчетов, система финансовой помощи, система финансовых санкций, система амортизационных отчислений, система стимулирования, принципы ценообразования, трастовые операции, залоговые операции, факторинг, аренда, лизинг [10].
Составным элементом приведенных методов являются специальные приемы финансового управления: кредиты, займы, процентные ставки, дивиденды, котировка валютных курсов, акциз, дисконт и др. Основу информационного обеспечения системы финансового управления составляет любая информация финансового характера:
бухгалтерская отчетность;
сообщения финансовых органов;
информация учреждений банковской системы;
информация товарных, фондовых и валютных бирж;
прочая информация.
Функционирование любой системы финансового управления осуществляется в рамках действующего правового и нормативного обеспечения. Сюда относятся: законы, указы Президента, постановления правительства, приказы и распоряжения министерств и ведомств, лицензии, уставные документы, нормы, инструкции, методические указания и др.
Техническое обеспечение системы финансового управления является самостоятельным и весьма важным ее элементом. Многие современные системы, основанные на безбумажной технологии (межбанковские расчеты, взаимозачеты, расчеты с помощью кредитных карточек и др.), невозможны без применения сетей ЭВМ, персональных компьютеров, функциональных пакетов прикладных программ.
Нетрудно сформулировать целую систему целей финансового управления:
выживание предприятия в условиях конкурентной борьбы;
лидерство в борьбе с конкурентами;
максимизация «цены» предприятия;
максимизация прибыли;
обеспечение рентабельной деятельности и т.д.
Приоритетность той или иной цели по-разному объясняется в рамках существующих теорий организации бизнеса (theories of the firm).
Наиболее распространенным является утверждение, что фирма должна работать таким образом, чтобы обеспечить максимальный доход ее владельцам (Profit Maximization Theory). Обычно это ассоциируется с рентабельной работой, ростом прибыли и снижением расходов [11].
В процессе своей работы многие предприятия в современных условиях сталкиваются со множеством разнообразных проблем: поиск новых рынков сбыта, своевременная поставка сырья, своевременность расчетов и многое другое. Профессиональное управление данными проблемами неизбежно требует глубокого анализа, позволяющего наиболее точно оценить неопределенность ситуации и вовремя принять нужное решение. Однако, для предприятий различных отраслей приоритет того или иного выбора зависит от специфики данной отрасли.
При осуществлении финансово-хозяйственной деятельности предприятия со следующими проблемами:
Поиск новых клиентов.
Основными направлениями поиска новых клиентов и, соответственно, расширения рынка сбыта, являются реклама в печатных изданиях, поиск в сети Интернет, самостоятельный поиск на основании проводимых тендеров. Каждое предприятие самостоятельно выбирает для себя тот иной путь. При этом нельзя жалеть деньги на рекламу, а затрачиваемые средства должны быть соизмеримы с полученным результатом.
Приобретение вычислительной техники.
Современная вычислительная техника дает большие преимущества в организации работы, позволяет повысить работоспособность работников за счет эргономических показателей. Образуя локальную компьютерную сеть, на предприятиях экономится до трети рабочего времени сотрудников по передаче информации между собой.
Поиск высококвалифицированных специалистов.
В настоящее время квалификационный состав работников весьма разнообразен. В свою очередь, недоукомплектованный штат высококвалифицированных работников, профессионалов своего дела, является прямым убытком работы предприятия ввиду невозможности выполнения сложных, и в тоже время дорогостоящих работ.
Высокая себестоимость работ.
Одной из самых острых проблем современных предприятий является высокая себестоимость товаров (работ, услуг). Поэтому необходимо постатейное изучение затрат и поиск направлений их сокращения, т. к. снижение себестоимости является прямым резервом увеличения прибыли предприятия.
Качество предлагаемых услуг.
Для успешного привлечения новых клиентов необходимо качественное предложение своих услуг. Поэтому внедрение международных стандартов качества внутри предприятия и успешная их реализация позволяют успешно продвигаться не только на внутренний, но и зарубежный рынки сбыта.
Автоматизация процесса управления.
Покупка дорогостоящих программных комплексов для финансовых, юридических, кадровых, инженерных служб обычно является одноразовым и дорогостоящим приобретением обычно на весь срок работы предприятия. Однако, ввиду упрощения, сокращения сроков работы и повышения ее качества, данные расходы уже окупаются через несколько лет.
Сокращение налоговой нагрузки.
В настоящее время в Республике Беларусь весьма активен переход на новые налоговые режимы. Так, с каждого отчетного года у предприятий согласно учетной политике есть вариант перехода с метода «по оплате» на метод «по отгрузке» и наоборот, который определяет момент определения выручки. За 2008–2009 гг. также весьма популярен переход на упрощенную систему налогообложения. Данная система позволяет снизить нагрузку главного бухгалтера ввиду применения одного общего налога вместо всех налогов, которые рассчитываются по общей системе налогообложения.
Основными путями оптимизации финансового состояния являются мероприятия по увеличению собственного капитала:
увеличение уставного капитала;
направление чистой прибыли в увеличение собственного капитала;
распродажа не использующихся активов;
привлечение дополнительных долгосрочных источников финансирования.
Также необходимо проводить мероприятия по повышению оперативности и действенности учетной информации, используя современные проекты комплексной автоматизации бухгалтерского учета и системной оперативной компьютерной обработки учетно-экономической информации с применением современных ЭВМ.
2. Характеристика и анализ работы УП «Проектстрой» ОО «БелОИ»
Проектно-строительное унитарное предприятие «Проектстрой» общественного объединения «Белорусское общество инвалидов» является самостоятельным хозяйствующим субъектом с правом юридического лица, осуществляющим свою деятельность в соответствии с Уставом предприятия.
Сокращенное название предприятия – УП «Проектстрой» ОО «БелОИ».
УП «Проектстрой» ОО «БелОИ» имеет лицензию РБ №02250/0000199 на право осуществления деятельности «Проектирование и строительство зданий и сооружений I и II уровней ответственности и проведению инженерных изысканий для этих целей». Лицензия выдана сроком на 5 лет Министерством архитектуры и строительства.
УП «Проектстрой» ОО «БелОИ» образовано решением Президиума Центрального Совета общественного объединения «Белорусское общество инвалидов» в лице Центрального правления общественного объединения «Белорусское общество инвалидов» (свидетельство о регистрации №00941 от 28.07.2000 г.).
УП «Проектстрой» ОО «БелОИ» зарегистрировано решением Минского исполнительного городского комитета от 24 августа 1998 г. за №23583, перерегистрировано решением от 28 сентября 2000 г. за №1097 в Едином государственном реестре юридических лиц и индивидуальных предпринимателей за №101531904 с правом юридического лица, действующего на основании Устава.
Вышестоящим органом управления, а также учредителем-собственником является Центральное правление общественного объединения «Белорусское общество инвалидов». Уполномоченным органом от учредителя-собственника является Первомайская районная организация г. Минска ОО «БЕЛОИ».
Имущество предприятия на правах 100%-ой собственности принадлежит Центральному правлению общественного объединения «Белорусское общество инвалидов».
В своей деятельности предприятие руководствуется законами и нормативными актами, действующими на территории Республики Беларусь.
УП «Проектстрой» ОО «БелОИ» – специализированная организация, выполняющая все виды проектных работ, связанных с разработкой проектной документации для строительства зданий и сооружений I и II уровней ответственности и разработкой разделов проектной документации, а также осуществляющая авторский надзор за строительством.
2.1 Организационная структура управления предприятием
Всего работающих в системе УП «Проектстрой» ОО «БелОИ» по состоянию на 01.01.2009 г. 16 человек, в том числе: руководителей – 4 чел., специалистов и служащих – 7 чел., совместителей – 5 чел.
В состав УП «Проектстрой» ОО «БелОИ» не входят филиалы и другие структурные подразделения. Структура УП «Проектстрой» ОО «БелОИ» представлена на рисунке 2.1.
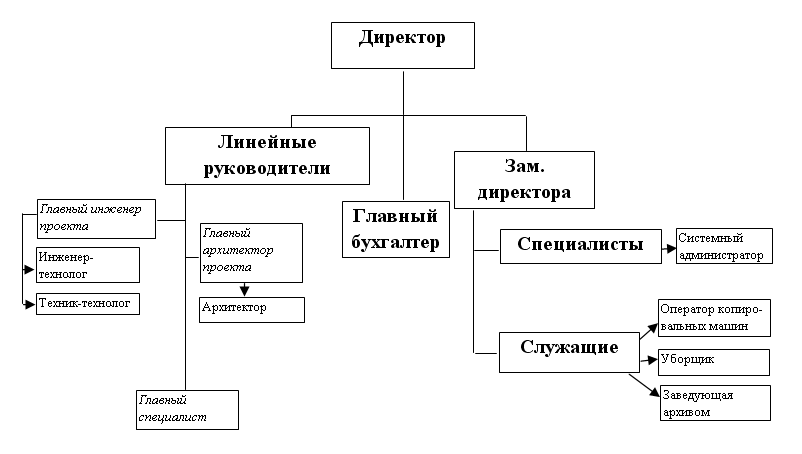
Рисунок 2.1 – Структура УП «Проектстрой» ОО «БелОИ»
Как видно из рисунка, структура предприятия является линейно-функциональной.
Линейно-функциональная организационная структура управления – ступенчатая иерархическая структура. Ее также называют линейно-штабной. При данной структуре линейные руководители являются единоначальниками, а им оказывают помощь функциональные органы. Линейные руководители низших ступеней административно не подчинены функциональным руководителям высших ступеней управления.
Многолетний опыт использования линейно-функциональных структур управления показал, что они наиболее эффективны там, где аппарату управления приходится выполнять множество часто повторяющихся процедур и операций при сравнительной стабильности управленческих задач и функций: посредством жесткой системы связей обеспечивается четкая работа каждой подсистемы и организации в целом [12].
При данной структуре директору подчиняются непосредственно линейные руководители. При этом к линейным руководителям относятся:
главный бухгалтер;
главный архитектор проекта;
главный инженер проекта;
главный специалист.
Главный бухгалтер осуществляет постановку и ведение бухгалтерского учета хозяйственно-финансовой деятельности и контроль за экономным использованием материальных, трудовых и финансовых ресурсов, сохранностью собственности предприятия.
Обеспечивает: рациональную организацию бухгалтерского учета и отчетности на предприятии на основе максимальной централизации учетно-вычислительных работ и применения современных технических средств и информационных технологий; разработку и осуществление мероприятий, направленных на укрепление финансовой дисциплины.
Организует: учет имущества, обязательств и хозяйственных операций, поступающих основных средств, товарно-материальных ценностей и денежных средств; учет финансовых, расчетных и кредитных операций; проведение проверок организации бухгалтерского учета и отчетности, а также документальных ревизий в структурных подразделениях предприятия.
Обеспечивает: законность, своевременность и правильность оформления документов; правильное начисление и перечисление налогов и сборов в республиканский и местный бюджеты, страховых взносов в государственные внебюджетные социальные фонды, платежей в банковские учреждения, средств на финансирование капитальных вложений.
Осуществляет контроль за: соблюдением порядка оформления первичных и бухгалтерских документов, расчетов и платежных обязательств; расходованием фонда заработной платы; взаимодействие с банками.
Участвует в проведении экономического анализа хозяйственно-финансовой деятельности предприятия по данным бухгалтерского учета и отчетности в целях выявления внутрихозяйственных резервов, устранения потерь и непроизводительных затрат.
Главный архитектор проекта выполняет творческое, организационное и техническое руководство закрепленным за ним коллективом проектировщиков, обеспечивая высокий архитектурно-художественный и технико-экономический уровень проектируемых объектов на основе использования достижений архитектуры, науки и техники, наиболее экономичных проектных решений.
Принимает принципиальные градостроительные и объемно-планировочные решения по закрепленным объектам жилищно-гражданского назначения.
Разрабатывает принципиальные планировочные, объемно-пространственные и архитектурно – художественные решения зданий и сооружений, а также их комплексов.
Обеспечивает разработку проектной документации, соответствующей требованиям исходных данных и предыдущих стадий проектирования.
Согласовывает обоснованные отступления от действующих норм, правил, инструкций с органами государственного надзора и другими организациями, утвердившими их.
Принимает участие в экспертизе проектов, подготовке публикаций и составлении заявок на изобретения, в работе семинаров и конференций по своей специальности.
Главный инженер проекта обеспечивает необходимый уровень проектных работ и их постоянный рост, повышение эффективности производства и производительности труда, сокращение издержек (материальных, финансовых, трудовых), рациональное использование производственных ресурсов, высокое качество работ.
Возглавляет работу по аттестации рабочих мест и производственных процессов по условиям труда и соответствие их требованиям охраны труда.
Осуществляет контроль над соблюдением проектной, конструкторской и технологической дисциплины, правил и норм по охране труда, требований органов, осуществляющих технический надзор.
Обеспечивает авторский надзор на каждом объекте независимо от численности работающих на нем.
Участвует в организации обучения и повышения квалификации рабочих и инженерно-технических работников и обеспечивает постоянное совершенствование подготовки персонала.
Организует: выполнение постановлений, решений и предписаний государственных органов надзора и контроля; разработку изменений и дополнений в технологические регламенты (процессы), инструкции по охране труда по профессиям и видам работ; пропаганду безопасных методов труда и внедрение передового опыта работы по улучшению условий труда;
Непосредственно подчиняется директору предприятия.
Главный специалист разрабатывает наиболее важные проектные решения по отдельному разделу (части) проекта.
Организует проведение патентных исследований с целью обеспечения патентной чистоты новых проектных решений и их патентоспособности.
Подготавливает предложения об использовании в проекте наиболее прогрессивных и экономичных конкурентоспособных проектных решений.
Формирует задания на разработку разделов (частей) проекта и выдает их исполнителям. Проверяет соответствие разработанных проектных решений выданному заданию. Участвует в согласовании проектных решений и в обсуждении проекта в вышестоящих организациях и органах экспертизы.
С учетом фактического состояния строительства подготавливает предложения о внесении изменений в рабочую документацию при введении в действие новых нормативных документов.
Принимает участие в экспертизе проектов, подготовке публикаций и составлении заявок на изобретения, работе семинаров и конференций по своей специальности.
При данной структуре управления наибольший объем организационных работ возлагается на директора. Так как в штате отсутствует должность юриста, директор занимается поиском заказчиков на проектные работы, составляет договора и является ответственным за поступление денег от покупателей. Директор контролирует работу линейных руководителей и руководит своим заместителем.
На директора предприятия возлагаются следующие функции:
общее руководство производственно-хозяйственной и финансово-экономической деятельностью предприятия;
организация взаимодействия всех структурных подразделений;
обеспечение выполнения всех принимаемых предприятием обязательств;
создание условий для внедрения новейшей техники и технологии, прогрессивных форм управления и организации труда;
принятие мер по обеспечению здоровых и безопасных условий труда на предприятии;
контроль за соблюдением законности в деятельности всех служб;
защита имущественных интересов предприятия в суде и органах государственной власти и управления.
Заместитель директора руководит производственно-хозяйственной службой.
В должностные обязанности заместителя директора входит:
возглавлять работы по улучшению и удешевлению проектно-изыскательских работ, совершенствованию организации производства и внедрению прогрессивных методов проектирования, сокращению издержек на осуществление проектных работ и повышению качества, а также сокращению сроков их проведения;
принимать меры по своевременному заключению хозяйственных и финансовых договоров с подрядными организациями на проектно-изыскательские работы;
согласовывать задания на проектирование и готовить их к утверждению вышестоящими организациями;
организовать оформление банковских операций по заключенным договорам с заказчиками и субподрядными организациями и обеспечивать представление в установленные сроки необходимой документации по проектированию объектов;
обеспечивать контроль за: своевременностью выдачи проектно-сметной и другой технической документации; целевым использованием инвестиционных средств; соблюдением требований законодательства об охране окружающей среды;
обеспечивать внедрение прогрессивных форм организации труда, целесообразное использование профессионально-квалификационного потенциала работников, занятых в подчиненных ему подразделениях.
При данной структуре предоставляется возможность для более глубокой подготовки управленческих решений и плановых заданий; создаются хорошие условия для профессионального и служебного роста сотрудников.
Однако усиливаются тенденции к выполнению только своих функций; возникает тенденция к чрезмерной централизации; возникает необходимость координации работы подчиненных.
Недостатком организационной структуры данного предприятия также является то, что вся финансово-экономическая и учетная деятельность осуществляется только главным бухгалтером. Хотя предприятие относится к малому, на нем осуществляется весь спектр экономических, бухгалтерских, юридических и кадровых работ:
прием, увольнение и перевод работников;
заключение договоров, в том числе договоров подряда с физическими лицами;
составление бизнес-плана;
составление бухгалтерского баланса со всеми приложениями;
анализ экономических показателей и др.
То есть достаточно четко видно, что все выше перечисленные работы выполняются одним специалистом – главным бухгалтером.
Для усовершенствования работы главного бухгалтера будет приобретен программный комплекс «ИНЭК-Аналитик», который благодаря своей универсальности позволит улучшить организационно-финансовую работу главного бухгалтера без дополнительного привлечения новых работников.
Для выполнения проектных работ высокого уровня сложности, к которым относятся проектные работы по реконструкции и модернизации жилого фонда, необходим укомплектованный штат высококвалифицированных специалистов. Для выполнения данных работ в штат УП «Проектстрой» ОО «БелОИ» необходимо привлечь квалифицированных специалистов в должности:
главного специалиста по вентиляции и отоплению;
главного специалиста по генеральному плану;
главного специалиста по водопроводу и канализации;
инженера-электрика.
Привлечение данных работников может стать резервом получения дополнительной выручки, несмотря на новые расходы по приему данных специалистов.
Можно выделить основные преимущества и недостатки линейно-функциональной организационной структуры управления.
Преимуществами данной структуры УП «Проектстрой» ОО «БелОИ» являются:
более глубокая подготовка проектов и решений, связанных со специализацией работников;
освобождение руководителя от глубокого анализа проблем;
создание благоприятных условий для профессионального роста сотрудников.
В то же время выявились и существенные недостатки, среди которых в первую очередь отмечают следующие:
усиление тенденций к выполнению только своих функций;
отсутствие гибкости системы отношений между звеньями и работниками аппарата управления, обязанными строго следовать правилам и процедурам;
медленная передача и переработка информации из-за множества согласований (как по вертикали, так и по горизонтали);
замедление исполнения управленческих решений.
2.2 Характеристика рынка сбыта и оказываемых услуг
Предприятие специализируется на деятельности в области архитектуры, разработке всех разделов проектной документации для строительства или реконструкции зданий сооружений, осуществляет авторский надзор за строительством.
Основными видами деятельности УП «Проектстрой» ОО «БелОИ» являются:
деятельности в области архитектуры;
разработка всех разделов проектной документации для строительства или реконструкции зданий сооружений;
осуществление авторского надзора за строительством.
Основная задача предприятия – активное участие в разработке проектной документации для предприятий, организаций и физических лиц.
Описание проектных работ
Перечень работ и услуг, составляющих деятельность по проектированию и строительству зданий и сооружений I и II уровней ответственности и проведению инженерных изысканий для этих целей, осуществление которых разрешается лицензией, включает в себя:
а) разработка проектной документации для строительства следующих видов зданий и сооружений I и II уровней ответственности:
жилые здания и комплексы;
общественные здания и сооружения;
производственные здания и сооружения и их комплексы;
сельскохозяйственные здания и сооружения и их комплексы;
наружные тепловые, водопроводные и канализационные сети, линии электропередач, связи, радио и телевидения, инженерные сооружения промышленных предприятий различного назначения.
б) разработка разделов проектной документации:
генеральный план и транспорт;
архитектурные решения;
строительные решения;
инженерное оборудование, сети и системы (тепло-, водоснабжение, канализация, отопление, вентиляция и кондиционирование воздуха, электроснабжение, электрооборудование, электроосвещение, связь);
специальные разделы (охрана окружающей среды, инженерно-технические мероприятия гражданской обороны, организация строительства);
технологические решения (проектирование предприятий различного назначения).
Прочное положение на внутреннем УП «Проектстрой» ОО «БелОИ» обеспечивает за счет следующих конкурентных преимуществ:
выполнения широкого профиля проектных работ, что подтверждается лицензией на право их реализации;
наличия широких технических возможностей за счет оснащения вычислительной техникой;
гарантии качества предлагаемых услуг;
приемлемых цен на услуги;
Предприятие в своей работе также пользуется услугами генерального подрядчика при проектировании крупных объектов.
Отличительной чертой генподрядных работ в общем объеме работ является то, что данные работы не включаются в выручку от реализации. Работы, выполняемые собственными силами, – это и есть выручка предприятия.
В 2006 г. предприятие в больших объемах пользовалось услугами генерального подрядчика. Объем субподрядных работ за этот период превысил объем собственных работ почти в 3 раза. Это связано с выполнением в 2006 г. работ по нескольким крупным объектам. Самым крупным объектом стал проект реконструкции оздоровительного комплекса «Огонек» УП «Мингаз». Общая сумма по договору составила более 250 млн. р. Основными партнерами и объектами предприятия в 2006 г. являлись также:
ИП «Велком» – реконструкция арендуемых помещений под размещение центра продаж и обслуживания ИП «Велком»;
РУП «ПО «Белоруснефть» – реконструкция административного здания в г. Светлогорске;
Верховный суд РБ – капитальный ремонт с модернизацией административного здания по ул. Ленина, 28;
ОАО «МАПИД» – реконструкция стадиона «Домостроитель» по ул. Пономаренко, 8;
Другие заказчики: ИП «Альпийские инвестиции», РУП «Белтелеком» и прочие.
На рисунке 2.2 показана структура заказчиков предприятия в 2006 г.
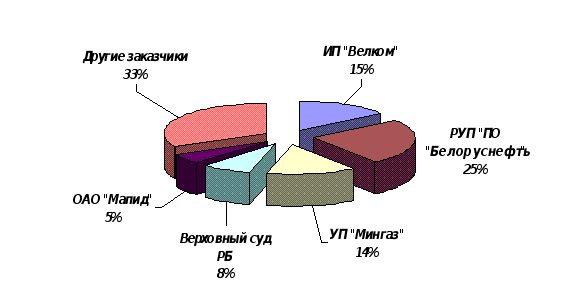
Рисунок 2.2 – Структура заказчиков предприятия в 2006 г.
В 2007 и 2008 объем субподрядных работ значительно сократился: почти в 8 раз. Однако на выручку в 2007 г. снижение субподрядных работ повлияло незначительно. Основным партнером в 2007 г. осталось ИП «Велком», объем проектных работ для которого достиг 29% в общей выручке. Основными партнерами предприятия в 2007 г. являлись:
РУП «ПО «Белоруснефть» – объект 2006 г.;
ИП «Лукойл-Белоруссия» – МАЗС в г. Могилеве по ул. Челюскинцев – ул. Вишневецкого;
СООО «НВВ» – перепрофилирование части торговых помещений торгово-общественного блока №26 под центр досуга по ул. Кульман, 11 в г. Минске;
РУП «Белтелеком» – ремонт ПКП по ул. Якубовского, 32 в г. Минске.
На рисунке 2.3 показана структура заказчиков предприятия в 2007 г.
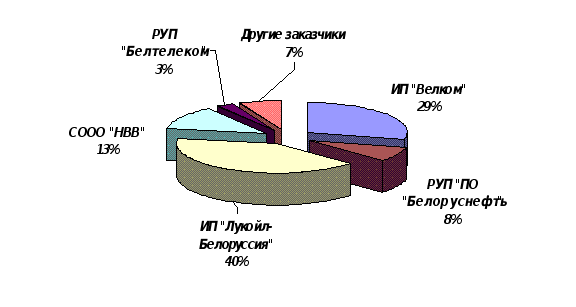
Рисунок 2.3 – Структура заказчиков предприятия в 2007 г.
В 2008 г. по сравнению с 2007 г. существенного роста субподрядных работ и работ, выполненных собственными силами, не произошло. ИП «Велком» остался основным партнером, однако, его доля в общем объеме работ снизилась более чем в 3 раза. Основными партнерами предприятия в 2008 г. являлись:
КУП «УКС-Пуховичи» – капитальный ремонт с элементами модернизации административного здания Смолевичского районного отдела управления фонда социальной защиты населения
ИП «Лукойл-Белоруссия» – МАЗС на 250 заправок в сутки в г. Лида
ГУ «Дипсервис» – реконструкция административного здания в г. Минске по пер. Калининградскому, 12
ИП «Рестораны МакДональдс» – специализированный низкотемпературный комплекс в составе производственно-складской базы «Белкарго».
На рисунке 2.4 показана структура заказчиков предприятия в 2008 г.
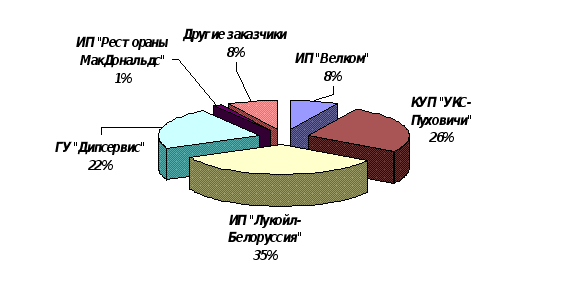
Рисунок 2.4 – Структура заказчиков предприятия в 2008 г.
К основным организационно-техническим мероприятиям относятся:
получение от заказчика задания на работы;
согласование сроков и составление договора на проектные работы;
разработка проектно-сметной документации;
передача проектно-сметной документации заказчику.
Особенностью деятельности УП «Проектстрой» ОО «БЕЛОИ» на 2009 г. является не только получение прибыли, но также и поощрение и мотивация труда всех работающих на предприятии. Данное направление весьма важно, так как только имея дружный и сплоченный коллектив можно спокойно и без потерь преодолеть негативные последствия влияния внешней политической и экономической среды, ослабить влияние конкурентов.
2.3 Анализ технико-экономических показателей работы предприятия
Для реализации производственной программы 2009 г. во втором полугодии планируется дополнительно привлечь персонал работников порядка 10 человек. В целях реализации производственной программы на 2009 г. разработаны программа по подбору и подготовке персонала в УП «Проектстрой» ОО «БЕЛОИ», программа по техническому перевооружению, программа по улучшению условий охраны труда и пожарной безопасности.
Показатели работы УП «Проектстрой» ОО «БЕЛОИ» за 2006–2008 гг. представлены в таблице 2.1.
Таблица 2.1 – Анализ основных показателей работы предприятия за 2006–2008 гг.
| Показатели |
Ед. изм. |
Величина показателя | Абсолютное изменение | Изменение, % | ||||||
| 2006 | 2007 | 2008 | 2007 к 2006 | 2008 к 2007 | за 3 года | 2007 к 2006 | 2008 к 2007 | за 3 года | ||
| Объем проектных работ (общий) | млн. р. | 978,609 | 316,271 | 380,110 | -662,338 | 63,839 | -598,499 | -67,682 | 120,185 | 38,842 |
| В т.ч. собственными силами (выручка) | млн. р. | 243,420 | 236,058 | 290,000 | -7,362 | 53,942 | 46,580 | -3,024 | 122,851 | 119,136 |
| В т.ч. силами генподрядчика | млн. р. | 735,189 | 80,213 | 90,110 | -654,976 | 9,897 | -645,079 | -89,089 | 112,338 | 12,257 |
| Выручка от реализации продукции (работ) | млн. р. | 243,420 | 236,058 | 290,000 | -7,362 | 53,942 | 46,58 | 96,976 | 122,851 | 119,136 |
| Выручка без налогов | млн. р. | 200,099 | 194,049 | 241,547 | -6,050 | 47,498 | 41,448 | 96,976 | 124,477 | 120,714 |
| Затраты на реализацию продукции (работ) | млн. р. | 118,631 | 147,030 | 240,442 | 28,399 | 93,412 | 121,811 | 123,939 | 163,533 | 202,681 |
| Прибыль от реализации продукции (работ) | млн. р. | +81,468 | +47,019 | +1,105 | -34,449 | -45,914 | -80,363 | 57,715 | 2,35 | 1,356 |
| Рентабельность окупаемости издержек | % | 68,673 | 31,979 | 0,460 | -36,694 | -31,52 | -68,214 | 46,567 | 1,437 | 0,669 |
| Балансовая прибыль | млн. р. | 80,777 | -0,625 | +0,736 | -81,402 | 1,361 | -80,041 | -0,774 | -117,76 | 0,911 |
| Чистая прибыль | млн. р. | 59,243 | -0,671 | +0,391 | -59,914 | 1,062 | -58,852 | -1,133 | -58,271 | 0,66 |
| Фонд заработной платы | млн. р. | 86,435 | 111,681 | 180,393 | 25,246 | 68,712 | 93,958 | 129,208 | 161,525 | 208,704 |
| Среднесписочная численность | чел. | 8 | 7 | 10 | -1 | 3 | 2 | 87,5 | 142,857 | 125 |
| Общая численность | чел. | 14 | 18 | 16 | 4 | -2 | 2 | 1,286 | 0,889 | 1,143 |
| Среднемесячная з/плата | млн. р. | 831,249 | 1132,507 | 1321,066 | 301,258 | 188,559 | 489,817 | 136,242 | 116,65 | 158,925 |
| Среднегодовая стоимость основных средств | млн. р. | 31,037 | 31,258 | 33,206 | 0,221 | 1,948 | 2,169 | 100,712 | 106,232 | 106,988 |
| Износ основных средств на конец года | млн. р. | 30,710 | 31,051 | 31,747 | 0,341 | 0,696 | 1,037 | 101,11 | 102,241 | 103,377 |
| Фондоотдача | млн. р. | 6,447 | 6,208 | 7,274 | -0,239 | 1,066 | 0,827 | 96,291 | 117,175 | 112,829 |
| Затраты на 1 р. товарной продукции | р. | 0,487 | 0,623 | 0,829 | 0,136 | 0,206 | 0,342 | 127,804 | 133,114 | 170,126 |
 2.3.1
Анализ объема
работ и выручки
от реализации
Применительно к проектным работам выручка представляет собой объем работ, выполненных собственными силами. Согласно учетной политике выручка определяется по методу отгрузки, т.е. работы считаются выполненными и включенными в выручку несмотря на факт оплаты заказчиком данных работ.
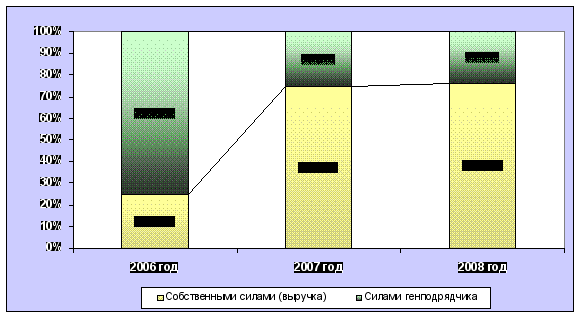
Рисунок 2.5 – Структура проектных работ за 3 года
На основании данных таблицы 2.5 видно, что за 2006 г. объем проектных работ составил 978,609 млн. р. При этом в общем объеме работ 243,420 млн. р. выполнено собственными силами и 735,189 млн. р. силами генерального подрядчика. Значительный объем субподрядных работ объясняется тем, что в 2006 г. предприятием осуществлялись работы для УП «Мингаз» по реконструкции оздоровительного комплекса «Огонек» за счет средств республиканского бюджета. В 2006 г. предприятие заключило 33 договора, из них 3 объекта – авторский надзор за строительством объекта, выполняемый собственными силами предприятия.
За 2007 г. объем работ генерального подрядчика снизился почти в 9 раз. Это связано с отсутствием в 2007 г. крупных объектов проектирования. Несмотря на то, что объем выручки в 2007 г. по сравнению с 2006 г. снизился на 7,362 млн. р., в общем объеме работ этот показатель составил 74,64% по сравнению с 24,87% за 2006 г. Из 28 заключенных за 2007 г. предприятием договоров 14 являются авторским надзором за строительством объектом. Данная тенденция еще раз подтверждает сокращение объемов работ, т. к. работы по авторскому надзору являются самыми низкооплачиваемыми.
В 2008 г. по сравнению с 2007 г. структура проектных работ значительно не изменилась. В общем объеме 290,000 млн. р. работ выполнено собственными силами и 90,110 млн. р. силами генерального подрядчика. В 2008 г. так же, как и в 2007 г. у предприятия отсутствовали новые крупные объекты, а все имеющиеся заказчики уже являлись старыми клиентами. Так, в 2008 г. предприятием заключено только 17 договоров на общую сумму 380,110 млн. р., из которых 4 – авторский надзор за строительством объектом.
Доля услуг генподрядчика за 2007 и 2008 гг. в общем объеме работ резко снизилась по сравнению с 2006 г. Это объясняется наличием в 2006 г. крупных объектов, по которым предприятию выгоднее было произвести работы, заплатив генподрядчику, чем отказаться от них.
В динамике за 2006, 2007 и 2008 гг. выручка изменилась незначительно и соответственно составила 243,420, 236,058 и 290,000 млн. р.
На рисунке 2.6 представлена динамика объем работ, выполненных собственными силами, и затрат на реализацию в сравнении за 2006–2008 гг.:
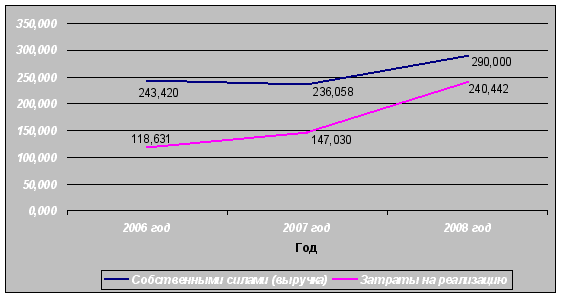
Рисунок 2.6 – Динамика выручки и затрат на реализацию за 3 года
На приведенном рисунке прослеживается тенденция одновременного роста затрат на реализацию вследствие роста выручки за период 2007–2008 гг. Однако, за период 2006–2007 гг. при незначительном снижении объема выручки на 7,362 млн. р., затраты на реализацию не только не снизились, а наоборот увеличились в 1,24 раза. Это свидетельствует не только о возросших потребностях предприятия, но и о влиянии инфляционных процессов.
2.3.2 Анализ затрат на реализацию
За 2006–2008 гг. состав затрат значительно не изменился, однако в денежном выражении затраты на реализацию увеличились почти в 2 раза при увеличении выручки всего на 19,136%. Так, в 2007 г. по сравнению с 2006 г. затраты увеличились на 28,399 млн. р., в 2008 г. по сравнению с 2007 г. затраты увеличились уже на 93,412 млн. р. В целом за 3 года затраты увеличились на 121,811 млн. р., или почти в 2 раза.
На данное повышение затрат в значительной степени повлиял рост фонда заработной платы и увеличение прочих расходов.
За 2006–2008 гг. фонд заработной платы увеличился почти в 2 раза с 81,446 до 168,644 млн. р. Однако на данный рост в незначительной степени оказал прирост среднесписочной численности. Решающим фактором стало введение повышенной ставки первого разряда и повышающего процента по контракту (по законодательству до 50% должностного оклада). Т.к. штат предприятия составляют в основном руководители и специалисты, то данное повышение тарифной ставки повлекло в значительной степени и увеличение общего фонда заработной платы.
Также на основании данных таблицы 2.2 можно увидеть, что, несмотря на значительный рост заработный платы за 2007–2008 гг., отчисления на социальное и обязательное страхование значительно снизились по сравнению с 2006 г. Это связано с тем, что с 2007 г. предприятию в связи с наличием в штате двух инвалидов 2-ой и 3-ей группы инвалидности была предоставлена льгота по данным отчислениям с 36% до 12%.
Затраты на 1 р. товарной продукции за 2006, 2007 и 2008 г. составили 0,487, 0,623 и 0,829 р. соответственно. Значительный рост данных затрат обусловлен незначительным увеличением выручки при значительном росте затрат. Графически изменение затрат на 1 р. товарной продукции за 2006–2008 гг. представлено на рисунке 2.7.
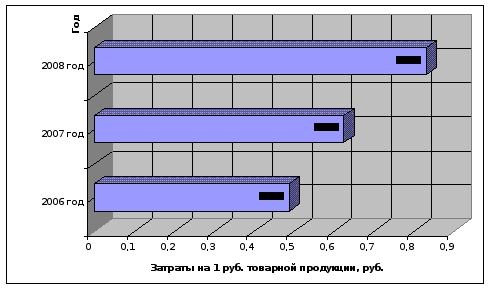
Рисунок 2.7 – Динамика затрат на р. товарной продукции за 3 года
В таблице 2.2 приведен анализ себестоимости за 2006–2008 гг.
Таблица 2.2 – Анализ себестоимости за 2006–2008 гг.
| Показатели | Ед. изм. | 2006 г. | 2007 г. | 2008 г. | Абсолютное отклонение | ||
| 2007 к 2006 | 2008 к 2007 | за 3 года | |||||
| Затраты на реализацию продукции (работ) | млн. р. | 118,631 | 147,030 | 240,442 | 28,399 | 93,412 | 121,811 |
| 1 в т.ч. материальные затраты – всего | млн. р. | 1,779 | 4,645 | 2,221 | 2,866 | -2,424 | 0,442 |
| 2 амортизационные отчисления | млн. р. | 1,906 | 0,287 | 0,652 | -1,619 | 0,365 | -1,254 |
| 3 заработная плата | млн. р. | 81,446 | 105,706 | 168,644 | 24,260 | 62,938 | 87,198 |
| 4 отчисления на социальное страхование, Белгосстрах | млн. р. | 16,311 | 12,055 | 20,231 | -4,256 | 8,176 | 3,920 |
| 5 прочие затраты – всего | млн. р. | 17,188 | 24,337 | 48,694 | 7,149 | 24,357 | 31,506 |
| из них: | |||||||
| 5.1 налоги и платежи, включаемые в себестоимость | млн. р. | 4,883 | 1,364 | 9,444 | -3,519 | 8,080 | 4,561 |
| 5.2 телефонные разговоры | млн. р. | 4,373 | 3,617 | 3,957 | -0,756 | 0,340 | -0,416 |
| 5.3 услуги банка | млн. р. | 2,460 | 2,771 | 3,261 | 0,311 | 0,490 | 0,801 |
| 5.4 аренда помещения | млн. р. | 2,162 | 11,004 | 25,642 | 8,842 | 14,638 | 23,480 |
| 5.5 коммунальные расходы | млн. р. | 0,226 | 0,595 | 0,349 | 0,369 | -0,246 | 0,123 |
| 5.6 тепло- и электроэнергия | млн. р. | 0,080 | 0,321 | 0,854 | 0,241 | 0,533 | 0,774 |
| 5.7 распечатка чертежей через сторонние организации | млн. р. | 2,586 | 4,063 | 4,893 | 1,477 | 0,830 | 2,307 |
| 5.8 другие затраты | млн. р. | 0,418 | 0,602 | 0,294 | 0,184 | -0,308 | -0,124 |
