Управление финансовой деятельностью предприятия: анализ и пути улучшения (на примере УП "Проектстрой" ОО "Белои")
В январе 2009 г. предприятию предложен проект по реконструкции и модернизации части жилого комплекса в районе «Уручье». В связи с отсутствием специалистов предприятие было вынуждено отказаться от данного проекта. Это привело к совершенствованию организационной структуры путем проведения мероприятий, направленных привлечение квалифицированных специалистов. В таблице 3.2 будет представлен сравнительный анализ затрат по привлечению новых работников с размером недополученной выручкой в размере 105 630 980 р.
Для выполнения проектных работ, связанных с реконструкцией жилых домов, помимо имеющихся специалистов, необходимо привлечь:
главного специалиста по вентиляции и отоплению;
главного специалиста по генеральному плану;
главного специалиста по водопроводу и канализации;
инженера-электрика.
В должностные обязанности главного специалиста по вентиляции и отоплению входит:
разработка проектов вентиляции, газоочистки, пылеподавления;
составление и ведение документации по вентиляции;
участие в подготовке и внедрении мероприятий по совершенствованию систем вентиляции на основе передового отечественного и зарубежного опыта;
организация контрольных замеров количества и скорости движения воздуха;
участие в расследовании причин аварий оборудования, разработка и внедрение мероприятий по их предупреждению;
представление рационализаторских предложений, касающихся совершенствования конструкций вентиляционного оборудования и организация внедрения принятых предложений;
участие в разработке и контроль выполнения мероприятий по охране окружающей среды.
Главный специалист по генеральному плану осуществляет разработку разделов генплана для промышленных объектов:
генеральный план, разбивочный чертеж;
план организации рельефа, земляных масс;
схема организации движения;
сводный план инженерных сетей;
проведение расчетов, оформление пояснительной записки.
К главному специалисту по генеральному плану предъявляются требования к опыту работы на аналогичной должности от 10 лет с опытом работы по согласованию проекта. Необходимы также знание СНиПов, проектной документации; опыт разработки проекта и рабочего проекта; авторский и технический надзор по проекту на промышленных объектах.
Главный специалист по генеральному плану должен знать:
постановления, распоряжения, приказы вышестоящих органов и другие руководящие методические и нормативные материалы по конструкторской подготовке производства;
профиль, специализацию и особенности структуры предприятия, перспективы технического развития отрасли и предприятия, методы проектирования;
порядок и методы планирования конструкторской подготовки производства;
технические требования, предъявляемые к разрабатываемым конструкциям, условиям их монтажа и сдачи в эксплуатацию;
методы проведения технических расчетов, основы технической эстетики и эргономики, стандарты;
основы стандартизации и патентоведения, системы автоматизированного проектирования, средства механизации вычислительных работ, копирования и размножения конструкторской документации;
требования организации труда к проектно-конструкторским разработкам;
основы экономики, организации производства, труда и управления, основы трудового законодательства РБ, правила и нормы охраны труда, техники безопасности, производственной санитарии и противопожарной защиты.
В должностные обязанности главного специалиста по водопроводу и канализации входит:
организация технической эксплуатации вентиляционных систем, установок кондиционирования воздуха, сетей водопровода, канализации, а также станций перекачки, водозаборных и очистных сооружений и других санитарно-технических объектов;
обеспечение технического обслуживание, проверки, наладки и испытания оборудования;
анализ случаев отказа и нарушений в работе систем и оборудования с принятием мер по ликвидации отказов и их предупреждению;
разработка планов, инструкций, графиков проведения работ по ремонту и техническому обслуживанию оборудования;
внесение поправок и изменений в паспорта и другую техническую документацию;
разработка и установка режимов работы вентиляционных систем и установок кондиционирования воздуха;
осуществление работы по внедрению передового опыта организации технического обслуживания и ремонта вентиляционных систем и санитарно-технического оборудования.
На инженера-электрика
возлагаются
функции по
разработке
проектов по
обеспечению
эффективной
эксплуатации,
технического
обслуживания
и
своевременного
ремонта электроустановок
и электрооборудования,
составление
необходимой
технической
документации.
В должностные обязанности инженера-электрика входит:
выполнение с использованием средств вычислительной техники, коммуникаций и связи работы в области научно-технической деятельности по проектированию, строительству, информационному обслуживанию, организации производства, труда и управления, метрологическому обеспечению, техническому контролю и т.п.;
разработка методических и нормативных документов, технической документации, а также предложений и мероприятий по осуществлению разработанных проектов и программ;
обеспечение подразделений предприятия необходимыми техническими данными, документами, материалами, оборудованием и т.п.;
участие в проведении мероприятий, связанных с испытаниями оборудования и внедрением его в эксплуатацию, а также выполнение работ по стандартизации технических средств, систем, процессов, оборудования и материалов, подготовка необходимых обзоров, отзывов, заключений по вопросам выполняемой работы;
анализ информации, технических данных, показателей и результатов работы, обобщение и систематизация их с использованием современной электронно-вычислительной техники;
осуществление экспертизы технической документации, надзор и контроль за состоянием и эксплуатацией оборудования.
Для того чтобы рассчитать экономический эффект от проведения данного мероприятия, необходимо в первую очередь рассчитать годовой фонд заработной платы по привлеченным работникам. В таблице 3.1 рассчитан годовой фонд заработной платы с учетом налогов по привлеченным специалистам.
Таблица 3.1 – Расчет годового фонда заработной платы с учетом налогов по привлеченным специалистам
| № п/п | Должность, профессия | Разряд |
Тарифный оклад в рублях |
межразрядная разница 7% |
% повышения по контракту | Должностной оклад |
| 1 | Главный специалист по вентиляции и отоплению | 17 |
200 000 х 3,98= 796 000 |
850 000 | 40 | 1 190 00 |
| 2 | Главный специалист по генеральному плану | 17 |
200 000 х 3,98= 796 000 |
850 000 | 40 | 1 190 00 |
| 3 | Главный специалист по водопроводу и канализации | 17 |
200 000 х 3,98= 796 000 |
850 000 | 40 | 1 190 00 |
| 4 | Инженер-электрик | 13 |
200 000 х 3,04= 608 000 |
650 000 | 50 | 945 00 |
| Итого | 4 515 000 | |||||
| Ежемесячная премия 30% | 1 354 500 | |||||
| 5 | Месячный фонд заработной платы с учетом премии | 5 869 500 | ||||
| 6 | Налоги с ФЗП: | |||||
| 6.1. | отчисления в ФСЗН 11% | 645 645 | ||||
| 6.2. | отчисления в Белгострах 0,19% | 11 152 | ||||
| 7 | Месячный фонд заработной платы с учетом налогов | 6 526 297 | ||||
| 8 | Годовой фонд заработной платы | 78 315 564 |
В связи с отказом в начале 2009 г. предприятию УП «Дипсервис» в проектных работах по модернизации и реконструкции части жилого дома в районе «Уручье» ввиду отсутствия специалистов-проектировщиков требуемой квалификации, предприятием недополучена выручка в размере 105 630 980 р. с учетом НДС. В таблице 3.2 рассчитана недополученная за 2009 г. прибыль в связи с отсутствием в штате квалифицированных специалистов.
Таблица 3.2 – Расчет экономического эффекта в результате совершенствования организационной структуры
| Показатель | Расчет | Сумма | |
| Выручка | 105 630 980 | ||
| НДС | 105 630 980 х 18/118 | 16 113 200 | |
| Продолжение таблицы 3.2 | |||
| Показатель | Расчет | Сумма | Показатель |
| Налог по УСН 6% |
(105 630 980 – 16 113 200) х 6% |
5 371 067 | |
| Затраты | 78 315 564 | ||
| Прибыль | 5 831 149 | ||
Полученное значение прибыли не является конечным, т. к. помимо затрат по новым сотрудникам есть и прочие расходы.
Основным показателем, который отражает эффективность проводимого мероприятия, является рентабельность окупаемости издержек.
Rз
=
 ,
(3.1)
где ПРП – прибыль от реализации; З – затраты по реализации продукции.
В таблице 3.3 проведен сравнительный анализ рентабельности окупаемости издержек в результате совершенствования организационной структуры с начала 2009 г. в сравнении с данными 2008 г.
Таблица 3.3 – Сравнительный анализ показателей в результате совершенствования организационной структуры
| Наименование показателя | Ед. изм. | До внедрения мероприятия | После внедрения мероприятия | Изменение (+, -) |
| Выручка от реализации продукции | млн. р. | 290,000 | 395,631 | +105,631 |
| Затраты на реализацию продукции (работ) | млн. р. | 240,442 | 318,758 | +78,316 |
| Прибыль от реализации продукции (работ) | млн. р. | +1,105 | +6,936 | +5,831 |
| Рентабельность окупаемости издержек | % | 0,460 | 2,176 | +1,716 |
На основании данных таблицы 3.3 можно сделать вывод, что в результате внедрения мероприятия по совершенствованию организационной структуры рентабельность окупаемости издержек в 2009 г. составила уже 2,176%, что в 4,73 раза выше данного показателя за 2008 г.
Таким образом, прием новых сотрудников позволяет предприятию получать новые заказы по модернизации жилого фонда, а соответственно и дополнительную выручку. Проектные работы по реконструкции и модернизации жилого фонда являются одними из самых высокорентабельных и прибыльных видов проектных работ.
3.2 Сокращение расходов на услуги сторонних организаций
Важнейшим мероприятием по повышению эффективности работы предприятия является снижение затрат на реализацию. Снижение затрат является резервом увеличения прибыли, которую предприятие может направить на материальное поощрение работников.
Снизить себестоимость можно за счет уменьшения суммы арендной платы. По состоянию на 01.01.2008 предприятие арендует административное помещение размером 44,3 кв. м по 15 евро за квадратный метр. Арендуемая площадь находится в достаточно престижном районе, чем вызвана и такая достаточно высокая цена. В январе 2009 г. предприятию направлено предложение по аренде офисного помещения размером 40 кв. м по 10 евро за квадратный метр в поселке Колодищи Минского района.
В таблице 3.4 произведен расчет расходов на аренду при фактической цене в 15 евро за квадратный метр в 2008 г. и предлагаемой цене в 10 евро с января 2009 г. по декабрь 2011 г. Для упрощения расчетов взят средний курс евро за 4 года в 3 200 р.
Таблица 3.4 – Расчет экономической эффективности в результате снижения арендной платы
| Показатель | 2008 г. фактически | Арендная плата 2009 г. | Арендная плата 2010 г. | Арендная плата 2011 г. |
| Площадь помещения, м2 | 44,3 | 40 | 40 | 40 |
| Цена кв. метра, евро | 15 | 10 | 10 | 10 |
| Средний курс евро | 3 200 | 3 200 | 3 200 | 3 200 |
| Ежемесячная арендная плата | 2 126 400 | 1 280 000 | 1 280 000 | 1 280 000 |
| Арендная плата за год | 25 516 800 | 15 360 000 | 15 360 000 | 15 360 000 |
| Корректировка на курс | 138 500 | |||
| За год | 25 655 300 | 15 360 000 | 15 360 000 | 15 360 000 |
| Экономия затрат | 0 | -10 295 300 | -10 295 300 | -10 295 300 |
| То же с учетом фактора времени | 0 | -10 295 300 | -7 917 086 | -6 094 818 |
| Экономия затрат с нарастающим итогом | 0 | -10 295 300 | -18 212 386 | -24 307 203 |
| Коэффициент приведения при норме дисконта 0,3 | 1,000 | 0,769 | 0,592 |
На основании приведенных данных видно, что если предприятие с января 2009 г. будет арендовать помещение площадью 40 кв. м по 10 евро за квадратный метр в поселке Колодищи Минского района, то уже за 3 года, т.е. к концу 2011 г. это даст экономию затрат в размере 24,307 млн. р.
В таблице 3.5 приведен сравнительный анализ рентабельности окупаемости издержек и затрат на р. товарной продукции до и после проведения мероприятия.
Таблица 3.5 – Сравнительный анализ показателей в результате снижения арендной платы
| Наименование показателя | Ед. изм. | До внедрения мероприятия | После внедрения мероприятия | Изменение (+, -) |
| Выручка от реализации продукции | млн. р. | 290,000 | 290,000 | - |
| Выручка от реализации продукции без налогов | млн. р. | 241,547 | 241,547 | - |
| Затраты на реализацию продукции (работ) | млн. р. | 240,442 | 230,147 | -10,295 |
| Прибыль от реализации продукции (работ) | млн. р. | 1,105 | 11,400 | 10,295 |
| Рентабельность окупаемости издержек | % | 0,460 | 4,953 | 4,493 |
| Затраты на 1 р. товарной продукции | р. | 0,829 | 0,794 | -0,035 |
В результате проведенного анализа на основании данных таблицы 3.5 видно, что в связи с применением пониженной ставки арендной платы с 15 до 10 евро, предприятие получило в 2009 г. экономию затрат в размере 10,295 млн. р. Это нашло отражение в повышение рентабельности окупаемости издержек на 4,493%. Также в связи со снижением общей суммы затрат на реализацию продукции на 10,295 млн. р. снизились и затраты на 1 р. товарной продукции на 0,035 рубля.
Вторым резервом снижения затрат на реализацию является сокращение расходов на распечатку чертежей через сторонние организации за счет приобретение широкоформатной техники. Данное мероприятие могло бы стать резервом не только повышения качества работы сотрудников, но и сокращения затрат на распечатку крупных чертежей через сторонние организации. Также это позволило бы заменить часть изношенного парка вычислительной техники и снизить уровень износа активной части основных фондов на конец 2009 г. до 70%.
В начале 2009 г. предприятием приобретен профессиональный широкоформатный плоттер HP DesignJet 500 Plus (рисунок 3.1) с высочайшим качеством печати линий, который является идеальным вариантом для печати технических приложений. Его цена на начало 2009 г. составляет 2 400 долларов США.
Данный плоттер является надежным и простым решением для архитекторов, инженеров, конструкторов и машиностроителей, работающих в небольших офисах в составе рабочих групп, содержащих не более 3 человек, которым нужна недорогая высококачественная широкоформатная печать на носителях вплоть до формата А0+.
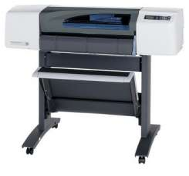
Рисунок 3.1 – Плоттер HP DesignJet 500 Plus
Его преимущества – это:
экономия времени: не требуется обрезка чертежей с полями 5 мм по всему периметру страницы;
наглядное представление работы с фотографическим качеством изображений благодаря технологии HP послойного формирования цвета и разрешению 1200 т/д;
легко устанавливающиеся интуитивно понятные в использовании драйверы удобная для навигации панель управления;
точные результаты даже без экспертизы цвета благодаря применению нескольких заданных режимов.
Назначение:
Профессиональное решение для архитекторов, конструкторов или дизайнеров, HP Designjet 500 обеспечивает точную печать чертежей и фотографическое качество изображений по крайне привлекательной цене.
RIP-процессор EFI Designer Edition XL для HP обеспечивает превосходную точность воспроизведения цветовой палитры, позволяя улучшить проекты и визуализации клиента благодаря постоянству цветопередачи и фотографическому качеству, на которое можно положиться.
Преимущества быстрой и эффективной печати без участия пользователя со скоростью до 7,9 мІ/ч и печатью чертежа формата A1 всего за 90 секунд. Исключительная простота эксплуатации: замена чернильного картриджа занимает не более 1 минуты, а загрузка печатного носителя проста и удобна [18].
Доступная цена и качество печати сделали его незаменимым в работе проектной службы. Несмотря на единовременные затраты, которые в 2009 г. составили 11,55 млн. р., плоттер окупится уже через 2,36 года. В первые два года его эксплуатации наблюдается перерасход затрат, однако к 2011 г. предприятие экономит средства за счет устранения затрат по распечатке чертежей через сторонние организации. Еще одним достоинством является также упрощение работы проектной службы и экономия рабочего времени. В таблице 3.6 приведен сравнительный анализ затрат по распечатке чертежей через сторонние организации с затратами на покупку плоттера.
Таблица 3.6 – Сравнительный анализ затрат по распечатке чертежей через сторонние организации с затратами на покупку плоттера
| Показатель, р. | 2008 г. фактически | 2009 г. | 2010 г. | 2011 г. |
| Затраты по распечатке чертежей через сторонние организации | 4 893 000 | |||
| Цена плоттера в долларах США | 4 200 | |||
| Средний курс доллара за 2009 г. | 2 750 | |||
| Цена плоттера в белорусских рублях | 11 550 000 | |||
| Срок окупаемости плоттера, лет |
|
|||
| За год | 4 893 000 | 11 550 000 | ||
| Перерасход затрат | 6 657 000 | 1 764 000 | 0 | |
| Экономия затрат | 0 | 0 | -3 129 000 | |
| То же с учетом фактора времени | 6 657 000 | 1 356 516 | -1 852 368 | |
|
То же с нарастающим итогом Перерасход (+), экономия (–) |
6 657 000 | 1 356 516 | -1 852 368 | |
| Коэффициент приведения при норме дисконта 0,3 | 1,000 | 0,769 | 0,592 |
 =
2,36
Из таблицы 3.6 видно, что покупка плоттера ни в 2009 г., ни в еще 2010 г. не принесет предприятию видимой экономии средств. Однако посчитав срок окупаемости плоттера, который составляет 2,36 года, можно сделать вывод, что к середине 2011 г. данное мероприятие принесет предприятию экономию средств в размере 1 852 368 р. Эффективность данного мероприятия подтверждается также и следующими преимуществами:
повышение качества работы проектной службы за счет экономии рабочего времени по передаче чертежей;
высокое качество печати в результате автоматического подбора палитры;
недорогая высококачественная широкоформатная печать на носителях вплоть до формата А0+.
Реализация предложенных мероприятий позволяет сократить расходы на услуги сторонних организаций и дает высвобождение средств на формирование дохода, что улучшает финансовую деятельность предприятия.
3.3 Использование IT-технологий для автоматизации финансовых расчетов
В настоящее время всё больше предприятия в своей работе пользуются новейшими достижениями программной индустрии – IT-технологиями.
В конце 2008 г. предприятием заключен договор с российской фирмой-разработчиком «ИНЭК» по установке программного комплекса «ИНЭК-Аналитик» с вводом его в эксплуатацию с 2009 г. Данное приобретение позволит упростить работу главного бухгалтера по составлению финансовой отчетности с полным анализом финансово-хозяйственной деятельности без привлечения дополнительного работника в должности «экономист».
Программные продукты серии «Аналитик» предназначены для комплексного решения самых актуальных на сегодняшний день финансовых задач, стоящих перед организациями и коммерческими банками.
Самым известным программным продуктом Группы ИНЭК является программный комплекс «ИНЭК-Аналитик».
«ИНЭК-Аналитик» существенно отличается от программных продуктов аналогичного класса. В результате работы можно не только провести всесторонний финансово-экономический анализ текущего состояния предприятия, но разработать качественный, соответствующий требованиям ведущих российских и международных финансовых организаций бизнес-план.
Программы серии «Аналитик» позволяют решить следующие задачи:
анализ бухгалтерской и управленческой отчетности;
план-фактный контроль, анализ отклонений;
разработка и анализ бизнес-плана предприятия, плана финансового оздоровления предприятия;
оценка стоимости бизнеса;
расчет бюджетной эффективности;
анализ финансового состояния заемщиков;
оценка ТЭО кредита;
расчет резервов с учетом финансового положения заемщика, качества обслуживания долга и обеспечения по ссуде;
получение сведений по кредитному портфелю в разрезе категорий качества.
Программный продукт «ИНЭК-Аналитик» (рисунок 3.2) предназначен для автоматизации предприятий, основным видом деятельности которых является производство продукции или оказание услуг, а также предназначен для решения задач финансово-экономического анализа, мониторинга, инвестиций, сравнения, планирования и план-фактного контроля предприятий, занимающихся производством и (или) оказанием услуг [19].
Баланс и отчет о прибылях и убытках предприятия приводится на русском и английском языках в стандартах GAAP (Generally Accepted Accounting Principles, США) и IAS (International Accounting Standards), принятых в странах ЕС.
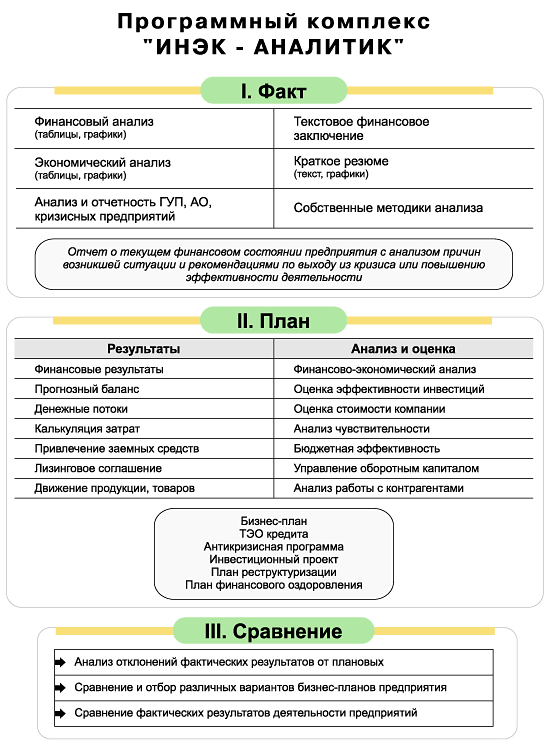
Рисунок 3.2 – Основные направления работы программного комплекса «ИНЭК-Аналитик»
Программный комплекс «ИНЭК-Аналитик» позволяет подготовить, соответствующие белорусским, российским и международным стандартам инвестиционный проект, план финансового оздоровления, ТЭО кредита, программу реструктуризации предприятия и т.п., обращая внимание на:
планирование объемов производства продукции (приобретения товаров) и реализации продукции, товаров, услуг (стоимость, количество, цена) по конкретным Покупателям, с учетом остатка продукции и товаров на складе;
расчет затрат предприятия на производство и реализацию продукции с учетом изменения цен на ресурсы, количества произведенной продукции, норм расхода ресурсов;
расчет потребности в приобретении основных средств у конкретных Поставщиков, а также в реализации ненужного оборудования с автоматическим расчетом амортизационных отчислений;
планирование доходов и расходов по внереализационным операциям;
привлечение заемных средств с учетом конкретных кредитных или лизинговых соглашений с банком, органом государственной власти, иностранным инвестором и т.п.;
расчет налоговых платежей с учетом региональной специфики налогового законодательства;
управление оборотным капиталом, график погашения кредиторской и дебиторской задолженностей по контрагентам, ввод в действие незавершенных капвложений.
Использование предлагаемой версии программного комплекса «ИНЭК-Аналитик» позволяет проводить всесторонний анализ финансово-экономической деятельности предприятия в динамике за ряд периодов:
горизонтальный и вертикальный анализ пассивов и активов аналитического баланса;
показатели прибылей и убытков (финансовые результаты);
показатели эффективности;
показатели платежеспособности;
показатели финансовой устойчивости;
показатели рыночной оценки предприятия;
сопоставление темпов изменения цен на продукцию, услуги, товары и основные виды материальных ресурсов и затрат;
факторный анализ динамики прибыли;
эффективность работы административно-управленческого персонала предприятия и динамика производительности труда персонала;
эффективность использования материально-сырьевых и топливно-энергетических ресурсов;
Программный комплекс «ИНЭК-Аналитик» позволяет формировать собственные методики финансового анализа, описывая алгоритмы расчета используемых в них показателей. При создании собственных методик анализа Пользователю предоставляется возможность использовать как исходные, так и аналитические данные: баланс (форма 1), отчет о прибылях и убытках (форма 2), дополнительные данные по балансу и отчету, аналитические баланс и отчет, реформированные балансы, движение денежных средств. При создании собственных методик анализа не надо быть программистом, так как Пользователю предоставляется доступный механизм выбора формул расчета показателей с возможностью их просмотра.
В таблице 3.7 приведен расчет затрат по приобретению программного комплекса «ИНЭК-Аналитик» и расчет затрат по приему на работу экономиста по совместительству с 01.01.2009 г.
Таблица 3.7 – Расчет затрат по приобретению программного комплекса и затрат по приему на работу экономиста по совместительству с 01.01.2009 г.
| Показатель | «ИНЭК-Аналитик» | Экономист по совместительству |
| Приобретение ПК с неограниченным сроком действия, RUR | 65 000 | |
| Срок сопровождения один год, RUR | 3 500 | |
| Итого, RUR | 68 500 | |
| Средний курс RUR 2009 год | 86,4 | |
| По курсу, белорусских р. | 5 918 400 | |
| Тарифная ставка 1 р. | 200 000 | |
| 13 разряд, коэффициент | 3,04 | |
| Межразрядная разница | 7% | |
| Тарифный оклад | 650 000 | |
| По контракту | 50% | |
| Должностной оклад | 945 000 | |
| С премией 20% | 1 134 000 | |
| 0,5 ставки | 567 000 | |
| Налоги с заработной платы: | ||
| ФСЗН 11% | 62 370 | |
| Белгосстрах 0,19% | 1 077 | |
| Итого заработная плата с налогами в месяц | 630 447 | |
| За год заработная плата | 7 565 364 |
В случае
внедрения
программного
комплекса
«ИНЭК-Аналитик»
при имеющихся
затратах можно
рассчитать
срок его окупаемости,
который составит
 = 1,28 лет. Т.е. данная
IT-технология
уже марту 2010 г.
позволит предприятию
сократить
затраты при
условии, что
предприятие
приобретет
программный
комплекс, а не
примет на работу
экономиста
по совместительству.
В таблице 3.8 приведен сравнительный анализ затрат по приобретению программного комплекса «ИНЭК-Аналитик» с затратами по приему на работу экономиста по совместительству с 01.01.2009 г.
Таблица 3.8 – Сравнительный анализ затрат по приобретению IT-технологии с затратами по приему на работу экономиста по совместительству
| Показатель | 2009 г. | 2010 г. | 2011 г. |
| Приобретение ПК с неограниченным сроком действия, белорусских р. | 5 918 400 | ||
| Заработная плата экономиста по совместительству за год | 7 565 364 | 7 565 364 | 7 565 364 |
| Продолжение таблицы 3.3.2 | |||
| Показатель | 2009 г. | 2010 г. | 2011 г. |
| Перерасход затрат | 1 646 964 | 0 | 0 |
| Экономия затрат | 0 | -7 565 364 | -7 565 364 |
| То же с учетом фактора времени | 1 646 964 | -5 817 765 | -4 478 695 |
| То же с нарастающим итогом Перерасход (+), экономия (–) | 1 646 964 | -4 170 801 | -8 649 496 |
| Коэффициент приведения при норме дисконта 0,3 | 1,000 | 0,769 | 0,592 |
Из данных таблицы 3.8 видно, что предприятие за 3 года может получить экономию затрат в размере 8 649 496 р. при внедрении программного комплекса «ИНЭК-Аналитик». Прием на работу экономиста, даже по совместительству, невыгодно для предприятия, т. к. расходы на заработную плату по данному сотруднику постоянны, а приобретение программного комплекса – это единовременные, хоть и значительные затраты.
Внедрение IT-технологии для автоматизации финансовых расчетов качественно улучшает работу главного бухгалтера. Это дало:
высвобождение рабочего времени для выполнения других профессиональных обязанностей;
приобретение профессиональных навыков по составлению финансовой отчетности в результате использования IT-технологии;
приобретение практических навыков по анализу финансово-хозяйственной деятельности в результате использования современного программного обеспечения;
мотивация труда в результате накапливания опыта по нескольким направлениям финансовой деятельности.
3.4 Совершенствование налогового учета на предприятии
С начала своей деятельности, т.е. с 1998 года, предприятием осуществлялось только одно направление деятельности – проектные работы, и штат работников никогда не составлял более 60 человек. Т.е. за все время своей работы предприятие относилось к малому. Но, несмотря на это, предприятие являлось плательщиком всех налогов, которые начислялись и уплачивались в соответствии с общей системой налогообложения:
НДС;
сбор в республиканский фонд поддержки сельскохозяйственных производителей, продовольствия и аграрной науки, уплачиваемый единым платежом;
отчисления в инновационный фонд Министерства архитектуры и строительства;
налог на прибыль;
транспортный (целевой) сбор;
налог на недвижимость;
другие налоги, отмененные к 2008 году.
Источники уплаты данных налогов разные:
НДС, сельскохозяйственный сбор – выручка;
отчисления в инновационный фонд – себестоимость работ;
налог недвижимость, налог на прибыль и транспортный сбор – прибыль.
Как говорилось ранее, весь бухгалтерский, финансовый и налоговый учет осуществляется только главным бухгалтером. Для снижения нагрузки на главного бухгалтера и упрощения его работы, с 01.01.2009 предприятие на основании письменного заявления в инспекцию министерства по налогам и сборам по Первомайскому району переведено на упрощенную систему налогообложения. Данный перевод был осуществлен на основании Указа Президента Республики Беларусь от 09 марта 2007 г. №119 «Об упрощенной системе налогообложения» (Национальный реестр правовых актов Республики Беларусь, 2007 г., №70, 1/8417).
Упрощенная система налогообложения (УСН) дает преимущества в работе главного бухгалтера в том, что не требуется считать все выше перечисленные налоги. При данной системе рассчитаются только два налога:
НДС по ставке 18%;
Налог по УСН 6%.
Налог по УСН считается из полученной выручки по ставке 6%. При этом из выручки предварительно вычитается исчисленный ранее НДС. При расчете НДС сохраняется общий порядок его расчета, т.е. с ведением книги покупок, в которой отражаются уплаченные предприятием «входные» суммы НДС. Для учета НДС на основании принятой учетной политики используется метод «по отгрузке», при котором НДС начисляется в том месяце, в котором произведены работы на основании акта выполненных работ независимо от того, когда эти работы оплачены.
При УСН также сохраняется общий порядок ведения бухгалтерского учета, т. к. предприятие перешло на систему с уплатой НДС. Если бы предприятием был за 2008 г. соблюден критерий численности не более 15 челок, то на 2009 г. была бы введена система без уплаты НДС с уплатой только налога по УСН в размере 8% и ведением книги доходов и расходов. Также в общеустановленном порядке рассчитываются все налоги и отчисления из заработной платы:
подоходный налог;
отчисления в ФСЗН;
отчисления в Белгосстрах.
Для сравнения взяты данные за 6 месяцев 2009 г. с расчетом налогов по общей системе налогообложения и упрощенной системе. В таблице 3.9 приведен сравнительный анализ общей суммы налогов по УСН и общей системе налогообложения.
Таблице 3.9 – Сравнительный анализ общей суммы налогов по УСН и общей системе налогообложения
| Показатели | Ед. изм. | 2008 г. | 6 месяцев 2009 г. |
| Выручка от реализации продукции (работ) | млн. р. | 290,000 | 98,000 |
| Общая система налогообложения | |||
| 1 НДС | млн. р. | 43,523 | 14,949 |
| 2 Сбор в с/х фонд | млн. р. | 4,930 | 0,831 |
| 3 Инновационный фонд | млн. р. | 9,444 | 5,400 |
| 4 Налог на недвижимость | млн. р. | 0,030 | - |
| 5 Налог на прибыль | млн. р. | 0,286 | - |
| 6 Местные налоги и сборы | млн. р. | 0,026 | - |
| 7 Прочие налоги и сборы | млн. р. | 0,003 | - |
| Итого | млн. р. | 58,242 | 21,180 |
| При переходе на УСН | |||
| 1 НДС | млн. р. | 43,523 | 14,949 |
| 2 УСН 6% | млн. р. | 14,789 | 4,983 |
| Итого | млн. р. | 58,312 | 19,932 |
| Экономия (–), перерасход (+) | млн. р. | 0,070 | -1,248 |
Из таблицы 3.9 видно, что при переходе на УСН в 2009 г. предприятие получило экономию по налогам в размере 1,248 млн. р. В 2008 г., однако, это было невыгодно, т. к. по некоторым объектам была сохранена льготная ставка по отчислениям в инновационный фонд.
В таблице 3.10 представлена сравнительная характеристика объема работ главного бухгалтера до и после перехода на УСН.
Таблица 3.10 – Сравнительная характеристика объема работ главного бухгалтера до и после перехода на упрощенную систему налогообложения
| Направление работы | До перехода на УСН | После перехода на УСН |
| 1 Налоговая отчетность | НДС | НДС |
| Сбор в с/х фонд | Налог по УСН | |
| Инновационный фонд | ||
| Налог на недвижимость | ||
| Налог на прибыль | ||
| Транспортный (целевой) сбор | ||
| 2 Статистическая отчетность | Отчет о деятельности субъекта малого предпринимательства (форма 1-МП) | Отчет о деятельности субъекта малого предпринимательства (форма 1-МП) |
| Форма 6-т (кадры) | ||
| Форма 7-ТВН (о несчастных случаях на производстве) | ||
| 3 Годовая бухгалтерская отчетность | Баланс (форма №1) | Баланс (форма №1) |
| Форма №2 «Отчет о прибылях и убытках» | Форма №2 «Отчет о прибылях и убытках» | |
| Форма №3 «Отчет об изменении капитала» | ||
| Форма №4 «Отчет о движении средств» | ||
| Форма №5 «Приложение к бухгалтерскому балансу» | ||
| Форма №6 «Отчет о целевом использовании полученных средств» | ||
| 4 Налоги и отчисления из фонда заработной платы | Отчисления в ФСЗН | Отчисления в ФСЗН |
| Подоходный налог | Подоходный налог | |
| Отчисления в Белгосстрах | Отчисления в Белгосстрах |
Переход на упрощенную систему налогообложения дал предприятию экономию средств в размере 1,248 млн. р. Также данное мероприятие позволило значительно упростить работу главного бухгалтера путем:
сокращения времени на расчет двух налогов вместо налогов по общей системе налогообложения (более шести);
сокращения первичной документации;
сокращения форм ведения статистической отчетности, т. к. предоставляется только отчет о деятельности субъектов малого предпринимательства (форма 1-МП);
сокращения форм ведения годовой бухгалтерской отчетности, т. к. предоставляется только баланс и отчет о прибылях и убытках.
3.5 Разработка проекта по использованию проектора знаков
3.5.1 Техническое описание изделия
В данном дипломном проекте разработан сборочный чертеж проектора знаков, который проецирует различные испытательные знаки для исследования монокулярного и бинокулярного зрения и назначает оптическую коррекцию. Прибор позволяет определить остроту зрения для дали, астигматизма, направление главных меридианов астигматического глаза, состояние бинокулярного зрения, гетерофонию и другие отклонения.
Прибор состоит из двух плат: датчика и модуля коммутации.
Технические требования к прибору:
габаритные размеры прибора должны быть не более (290x200x195) мм;
масса прибора должна быть не более семи кг;
потребляемая мощность прибора должна быть не более 0,15 кВхА;
прибор
должен быть
работоспособен
при напряжении
питания сети
(220 22)
В с частотой
(500,5)
Гц;
металлические и неметаллические органические покрытия по внешнему виду должны соответствовать ГОСТ 9.301, лакокрасочные покрытия - ГОСТ 9.302;
наружные поверхности прибора должны быть устойчивы к обработке 3% раствором перекиси водорода с 0,5% раствором моющего средства «Лотос»;
прибор по механическим воздействиям должен соответствовать требованиям ГОСТ 20790 для группы С1.
Требования к параметрам и характеристикам:
диаметр проекции на экран при расстоянии пяти м должен быть не менее 358,6 мм;
яркость экрана на расстоянии пяти метров должна быть не менее 130 кд/м2;
контраст испытательских знаков для определения остроты зрения с фоном должен быть не менее 70%;
коэффициент диффузионного отражения экрана должен быть не менее 0,8;
смешение изображения на экране по вертикали с расстояния пяти метров должно быть не менее 500 мм;
время полного поворота лимба должно быть не более 30 с;
перемещение подвижных частей проектора должно быть плавным и легким (без рывков и заеданий). Фиксация положений испытательных знаков (с кольцами Ландольта, с буквами и детскими картинками, двухромный, четырехточечный, Шобера, лучистая фигура, стрела Раубичека и крест) в рабочем положении должна быть четкой;
время условно непрерывной работы должно быть не более 8 часов;
цикличность работы: во включенном состоянии – не более 15 минут, в выключенном состоянии – не менее 10 минут.
3.5.2 Технология изготовления
Выбор материалов конструкции разрабатываемого изделия проводится согласно требованиям, изложенным в техническом задании.
Материалы конструкции должны иметь малую стоимость и легко обрабатываться и обладать достаточной прочностью и жесткостью.
Применение унифицированных материалов в конструкции, ограничение номенклатуры применяемых деталей позволяет уменьшить себестоимость разрабатываемого изделия, улучшить производственную и эксплуатационную технологичность. Сохранение физико-химических свойств материалов в процессе их эксплуатации достигается выбором для них необходимых покрытий.
Правильный выбор материала может быть сделан на