Управление финансовой деятельностью предприятия: анализ и пути улучшения (на примере УП "Проектстрой" ОО "Белои")
 В
ходе анализа
себестоимости
видно, что
значительная
часть расходов
приходится
на заработную
плату с отчислениями
и на прочие
расходы.
В 2006 г. расходы на заработную плату составили 81,446 млн. р., что составило 69% в общей сумме затрат. Отчисления на социальное страхование и прочие расходы соответственно равны 16,311 и 17,188 млн. р., что в общей сумме затрат составляет по 14%. Наглядно структура затрат на реализацию за 2006 г. представлена на рисунке 2.8.
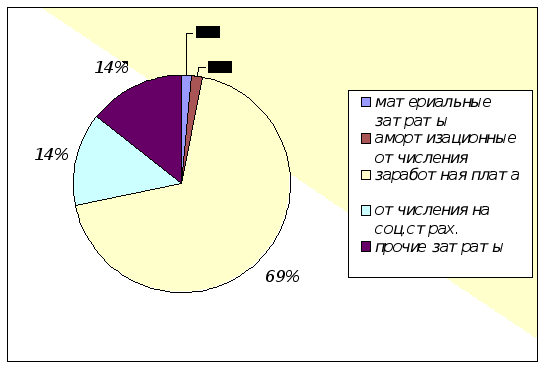
Рисунок 2.8 – Структура затрат на реализацию за 2006 г.
В 2007 г. расходы на заработную плату увеличились на 24,260 млн. р. и составили 72% в общей сумме затрат. Однако, отчисления на социальное страхование снизились на 4,256 млн. р. Это связано с тем, что в 2007 г. была получена льгота по отчислениям в размере 12% в связи с наличие на предприятии работающих инвалидов. Сумма прочих затрат увеличилась на 7,149 млн. р. и составила за 2007 г. 24,337 млн. р. Структура затрат на реализацию за 2007 г. представлена на рисунке 2.9.
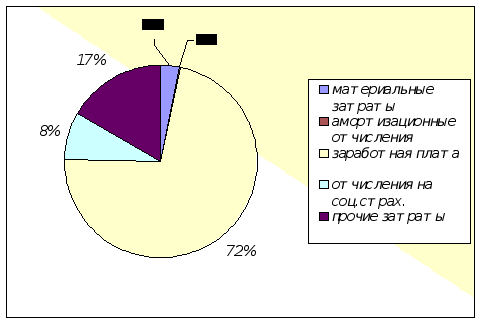
Рисунок 2.9 – Структура затрат на реализацию за 2007 г.
В 2008 г. расходы на заработную плату резко увеличились по сравнению с 2007 г. – на 62,938 млн. р. Это связано с повышением в 2008 г. тарифной ставки первого разряда. Однако доля расходов на заработную плату в общей сумме затрат существенно не изменилась и составила 71%. Также значительно выросли прочие затраты: с 24,337 млн. р. в 2007 г. до 48,694 млн. р. в 2008 г. Наглядно структура затрат на реализацию за 2008 г. представлена на рисунке 2.10.
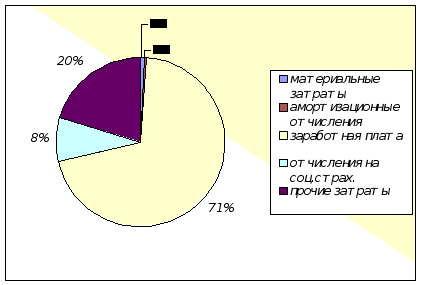
Рисунок 2.10 – Структура затрат на реализацию за 2008 г.
В свою очередь, в прочих расходах значительный удельный вес принадлежит налогам и платежам, включаемым в себестоимость, и расходам по аренде помещения.
В 2006 г. сумма прочих затрат составила 17,188 млн. р. В составе прочих затрат доминирующее положение занимали: телефонные разговоры – 4,373 млн. р.; налоги, включаемые в себестоимость, – 4,883 млн. р.; распечатка чертежей через сторонние организации – 2,586 млн. р.; аренда помещения – 2,162 млн. р. Графически структура прочих расходов за 2006 г. представлена на рисунке 2.11.
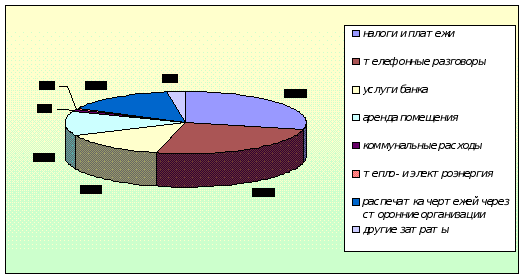
Рисунок 2.11 – Структура прочих расходов за 2006 г.
В 2007 г. расходы на аренду увеличились на 8,842 млн. р. и в общей сумме прочих затрат составили 46% (вместо 13% в 2006 г.). Также достаточно высоки расходы на телефонные разговоры и распечатку чертежей: соответственно 3,617 и 4,063 млн. р. Сумма налогов, включаемых в себестоимость, в 2007 г. снизилась на 3,519 млн. р. Это связано с предоставлением предприятию льготной ставки 0,25% по отчислениям в инновационный фонд министерства архитектуры вместо 4,5% в 2006 г. Графически структура прочих расходов за 2007 г. представлена на рисунке 2.12.
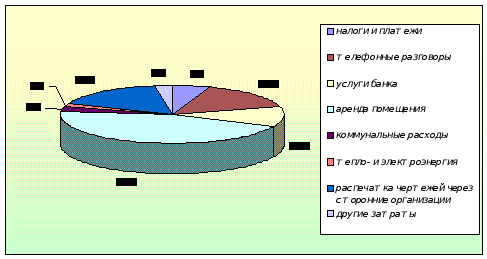
Рисунок 2.12 – Структура прочих расходов за 2007 г.
В 2008 г. расходы по аренде составили 25,642 млн. р., а их удельный вес в общей сумме прочих затрат составил свыше 50%. Сумма налогов, включаемых в себестоимость, в 2008 г. увеличилась на 8,080 млн. р. по сравнению с 2007 г. Это связано с отменой льготы по отчислениям в инновационный фонд. Графически структура прочих расходов за 2008 г. представлена на рисунке 2.13.
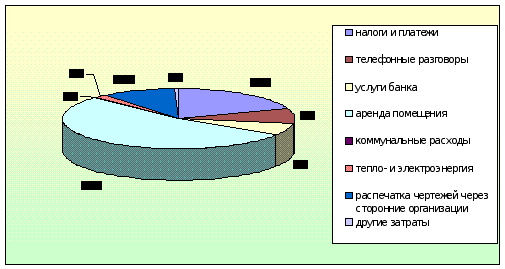
Рисунок 2.13 – Структура прочих расходов за 2008 г.
На основании проведенного анализа затрат на реализацию видно, что в составе затрат есть статьи, снижение расходов по которым могло бы принести экономический эффект. Так, в составе затрат достаточно высок удельный вес расходов на оплату труда, аренду помещения, налогов из себестоимости, коммунальных расходов и расходов сторонних организаций по распечатке крупных чертежей. Однако снижение расходов на оплату труда может дать только односторонний эффект в снижении себестоимости и не может принести качественный эффект в работу сотрудников, т. к. материальное стимулирование остается решающим для большинства работников. По остальным статьям можно найти альтернативные решения по снижению затрат, такие как покупка нового оборудования, аренда недорого помещения, переход на упрощенную систему налогообложения.
2.3.3 Анализ прибыли и показателей рентабельности
Прибыль и убыток характеризуют финансовый результат деятельности предприятия и могут быть определены только в системе бухгалтерского учета. С точки зрения бухгалтерского учета прибыль отражает финансовый результат от хозяйственной деятельности, полученный предприятием за отчетный период (в случае превышения доходов над расходами). Прибыль относится к числу важнейших показателей оценки работы предприятий и служит для определения эффективности работы предприятия.
Прибыль – это денежное выражение основной части денежных накоплений, создаваемых предприятиями любой формы собственности.
Как экономическая категория прибыль характеризует финансовый результат предпринимательской деятельности предприятия. Она является показателем, наиболее полно отражающим эффективность производства, объем и качество производимой продукции, состояние производительности труда, уровень себестоимости. Вместе с тем прибыль оказывает стимулирующее воздействие на укрепление коммерческого расчета, интенсификацию производства при любой форме собственности [13].
Увеличение затрат в значительной степени повлияло на снижение прибыли от реализации. Так, несмотря на увеличение выручки за 3 г. на 46,58 млн. р., затраты на реализацию за этот же период увеличились на 121,811 млн. р. В результате прибыль от реализации за 3 года сократилась на 80,363 млн. р. Графически изменение прибыли от реализации за 2006–2008 гг. представлено на рисунке 2.14.
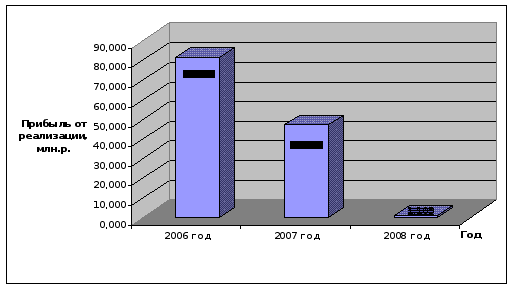
Рисунок 2.14 – Динамика прибыли от реализации за 3 года
В таблице 2.3 представлен анализ прибыли УП «Проектстрой» ОО «БелОИ» за 2006–2008 г. Как видно, размер прибыли находится в прямой зависимости от выручки и затрат на реализацию. При видимом увеличении выручки, прибыль от реализации за 3 года сократилась на 80,363 млн. р. Также по данным 3 лет четко прослеживается, что чем больше балансовая прибыль, тем больше налог на прибыль.
Таблица 2.3 – Анализ прибыли УП «Проектстрой» ОО «БелОИ» за 2006–2008 г.
| Показатели | Ед. изм. | 2006 г. | 2007 г. | 2008 г. | Абсолютное отклонение | ||
| 2007 к 2006 | 2008 к 2007 | за 3 года | |||||
| Выручка от реализации продукции (работ) | млн. р. | 243,420 | 236,058 | 290,000 | -7,362 | 53,942 | 46,580 |
| НДС | млн. р. | 37,132 | 36,008 | 43,523 | -1,124 | 7,515 | 6,391 |
| Прочие налоги из выручки | млн. р. | 6,189 | 6,001 | 4,930 | -0,188 | -1,071 | -1,259 |
| Выручка от реализации продукции (работ) без НДС и налогов из выручки | млн. р. | 200,099 | 194,049 | 241,547 | -6,050 | 47,498 | 41,448 |
| Затраты на реализацию продукции (работ) | млн. р. | 118,631 | 147,030 | 240,442 | 28,399 | 93,412 | 121,811 |
| Прибыль от реализации продукции (работ) | млн. р. | +81,468 | +47,019 | +1,105 | -34,449 | -45,914 | -80,363 |
| Затраты сверх норм | млн. р. | 0,421 | 0,236 | 0,441 | -0,185 | 0,205 | 0,020 |
| Доходы от внереализационных операций за вычетом расходов | млн. р. | -0,270 | -47,408 | +0,072 | -47,138 | 47,480 | 0,342 |
| Прибыль балансовая (убыток) | млн. р. | 80,777 | -0,625 | +0,736 | -81,402 | 1,361 | -80,041 |
| Налог на недвижимость | млн. р. | 0,012 | 0,005 | 0,030 | -0,007 | 0,025 | 0,018 |
| Налог на прибыль | млн. р. | 19,658 | - | 0,286 | -19,658 | 0,286 | -19,372 |
| Местные налоги и сборы | млн. р. | 1,864 | 0,003 | 0,026 | -1,861 | 0,023 | -1,838 |
| Прочие налоги и сборы | млн. р. | - | 0,037 | 0,003 | 0,037 | -0,034 | 0,003 |
| Прибыль, остающаяся в распоряжении предприятия | млн. р. | 59,243 | -0,671 | +0,391 | -59,914 | 1,062 | -58,852 |
 Относительный
показатель
прибыльности
– уровень
рентабельности.
Рентабельность
представляет
собой доходность,
или прибыльность
производственно-торгового
процесса. Ее
величина измеряется
уровнем рентабельности.
Уровень рентабельности
хозяйствующих
субъектов,
связанных с
производством
продукции
(товаров, работ,
услуг), определяется
процентным
отношением
прибыли от
реализации
продукции к
себестоимости
продукции.
Показатели рентабельности характеризуют эффективность работы предприятия в целом, окупаемость затрат и т.д. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами.
Прибыль от реализации работ и затраты на реализацию влияют на показатель рентабельности окупаемости издержек. За 2006, 2007 и 2008 г. рентабельность окупаемости издержек составила 68,673%, 31,979% и 0,460% соответственно. В 2007 г. по сравнению с 2006 г. и в 2008 г. по сравнению с 2007 рентабельность снизилась на 36,694% и 31,520% соответственно. В целом за 3 года рентабельность снизилась на 68,214. Графически изменение рентабельности окупаемости издержек за 2006–2008 гг. представлено на рисунке 2.15.
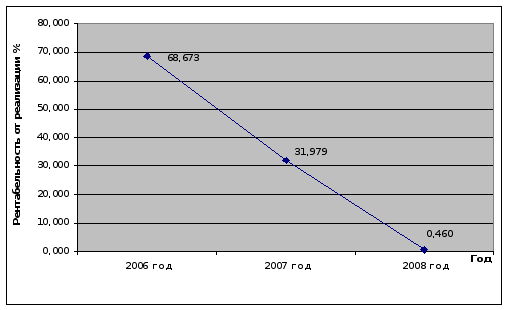
Рисунок 2.15 – Динамика рентабельности окупаемости издержек за 3 года
К показателям рентабельности относятся:
Рентабельность окупаемости издержек Rз – показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции.
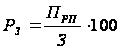 ,
(2.1)
где ПРП – прибыль от реализации,
З – затраты по реализации продукции.
Рентабельность продаж – свидетельствует о конкурентоспособности продукции компании, ее месте в отрасли. Предприятие считается низкорентабельным, если показатель рентабельности продаж находится в пределах от 1 до 5%, среднерентабельным при значении данного коэффициента от 5 до 20%, высокорентабельным от 20 до 30%. Значение коэффициента свыше 30% характеризует предприятие как исключительно высокодоходное и сверхрентабельное.
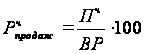 ,
(2.2)
где ВР – выручка от реализации;
Пч – чистая прибыль.
Рентабельность совокупного капитала – характеризует эффективность использования всего имущества предприятия. Если показатель снижается, то это свидетельствует о падающем спросе на продукцию предприятия и о перенакоплении активов.
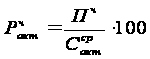 ,
(2.3)
где Пч – прибыль к распределению;
 -
средняя стоимость
всего имущества
предприятия.
Рентабельность собственного капитала – показывает эффективность использования собственного капитала, позволяет сравнить с возможным получением дохода от вложения этих средств в другие ценные бумаги. Показатель показывает, сколько денежных единиц чистой прибыли заработала каждая денежная единица, вложенная собственниками предприятия.
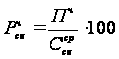 ,
(2.4)
где
 -
средняя стоимость
собственного
капитала [14].
Таблица 2.4 – Анализ рентабельности за 2006–2008 гг.
| Наименование показателей | Ед. изм. | 2006 г. | 2007 г. | 2008 г. | Абсолютное отклонение | ||
| 2007 к 2006 | 2008 к 2007 | за 3 года | |||||
| Выручка от реализации продукции | млн. р. | 243,420 | 236,058 | 290,000 | -7,362 | 53,942 | 46,580 |
| Затраты на реали-зацию продукции (работ) | млн. р. | 118,631 | 147,030 | 240,442 | 28,399 | 93,412 | 121,811 |
| Прибыль от реализации продукции (работ) | млн. р. | +81,468 | +47,019 | +1,105 | -34,449 | -45,914 | -80,363 |
| Чистая прибыль | млн. р. | 59,243 | -0,671 | +0,391 | -59,914 | 1,062 | -58,852 |
| Среднегодовая стоимость капитала (стр. 390 баланса) | млн. р. | 152,000 | 266,000 | 112,000 | 114,000 | -154,000 | -40,000 |
| Рентабельность окупаемости издержек | % | 68,673 | 31,979 | 0,460 | -36,694 | -31,520 | -68,214 |
| Рентабельность окупаемости продаж | % | 33,468 | 19,918 | 0,381 | -13,550 | -19,537 | -33,087 |
|
Рентабельность совокупного капитала, исчисленная по чистой прибыли (стр. 240, ф. 2) |
% | 38,976 | -0,252 | 0,349 | -39,228 | 0,601 | -38,627 |
| Рентабельность собственного капитала, исчисленная по чистой прибыли | % | 131,651 | -1,398 | 0,711 | -133,049 | 2,109 | -130,940 |
В ходе анализа показателей рентабельности за 2006–2008 гг. на основании данных таблицы 2.4 видно, что все показатели рентабельности значительно снизились.
1. Коэффициент рентабельности окупаемость издержек показывает, что в 2008 г. на каждый р. затрат предприятие имеет 0,46 коп. прибыли, а в 2006 г. 68,673 коп. прибыли, т.е. наблюдается тенденция к уменьшению показателя рентабельности в целом за 3 года. Показатель недостаточен для устойчивости финансового положения предприятия. Коэффициент рентабельности производственной деятельности за 2008 г. показывает очень низкий процент окупаемости издержек, что говорит о большой доле издержек в доходе предприятия. Предприятию необходимо сократить долю издержек.
2. Рентабельность продаж показывает, сколько прибыли приходится на единицу реализованной продукции. В 2008 г. с 1 рубля реализованной продукции предприятием получено чистой прибыли – 0,381 коп., в 2007 г. – 19,918 коп, а в 2006 г. – 33,468 коп. Т.е. аналогично первому показателю наблюдается тенденция снижения показателя. Показатель в 2008 г. находится на очень низком уровне, он недостаточен для устойчивости финансового положения предприятия. Коэффициент рентабельности продаж показывает очень низкий процент оборотных средств, что говорит о низкой стоимости работ. Предприятию необходимо увеличить стоимость и объем предоставляемых работ и услуг.
3. Рентабельность всего капитала фирмы свидетельствует о снижении показателя с 38,976% в 2006 г. до 0,349% в 2008 г. Он показывает эффективность использования всего имущества предприятия. Снижение этого показателя свидетельствует о падающем спросе на предоставляемые услуги предприятия и о перенаполнении активов.
4. Коэффициент рентабельности собственных средств показывает эффективность использования собственного капитала. Так как в 2006 г. показатель прибыли был значительно выше показателя 2008 г., а сумма собственных средств почти не изменилась, соответственно и показатель рентабельности собственных средств в 2006 г. снизился с 131,651% в 2006 г. до 0,711% в 2008 г.
Из всего вышесказанного следует что, предприятию следует принять меры:
по снижению издержек;
увеличению объема предоставляемых услуг, в том числе по поиску новых направлений деятельности;
по своевременной оплате предоставляемых услуг.
Основным источник резерва роста прибыли для анализируемого предприятия является увеличение объема реализации проектных работ за счет поиска новых рынков сбыта.
В таблице 2.5 представлен факторный анализ рентабельности окупаемость издержек за 3 года.
Таблица 2.5 – Факторный анализ рентабельности окупаемость издержек Rз, %
| Факторы изменения рентабельности | Алгоритм расчета | Цифровой расчет | Результат расчета |
| 2007 г. по сравнению с 2006 г. | |||
| Плановая рентабельность |
Rз0
=
|
Rз0
=
|
68,673 |
| Влияние 1-го фактора: изменение затрат на реализацию |
Rзу1
=
|
Rзу1
=
|
55,409 |
|
Влияние 3-го фактора: изменение прибыли от реализации Фактическая прибыль |
Rз1
=
|
Rз1
=
|
31,979 |
| Продолжение таблицы 2.5 | |||
| Факторы изменения рентабельности | Алгоритм расчета | Цифровой расчет | Резуль-тат расчета |
| Абсолютное отклонение | ∆ Rз = Rз1 – Rз0 | 31,979 – 68,673 | -36,694 |
| За счет изменений | |||
| – увеличения затрат на реализацию на 28,399 млн. р. | ∆ Rз (З) = Rзу1 – Rз0 | 55,409 – 68,673 | -13,264 |
| – снижения прибыли от реализации на 34,449 млн. р. | ∆ Rз (Прп) = Rз1 – Rзу1 | 31,979 – 55,409 | -23,430 |
| Итого влияние всех факторов | ∆ Rз (З) + ∆ Rз (Прп) | -13,264 + (-23,430) | -36,694 |
| 2008 г. по сравнению с 2007 г. | |||
| Плановая рентабельность |
Rз0
=
|
Rз0
=
|
31,979 |
| Влияние 1-го фактора: изменение затрат на реализацию |
Rзу1
=
|
Rзу1
=
|
19,555 |
|
Влияние 3-го фактора: изменение прибыли от реализации Фактическая прибыль |
Rз1
=
|
Rз1
=
|
0,460 |
| Абсолютное отклонение | ∆ Rз = Rз1 – Rз0 | 0,460 – 31,979 | -31,519 |
| За счет изменений | |||
| – увеличения затрат на реализацию на 93,412 млн. р. | ∆ Rз (З) = Rзу1 – Rз0 | 19,555 – 31,979 | -12,424 |
| – снижения прибыли от реализации на 45,914 млн. р. | ∆ Rз (Прп) = Rз1 – Rзу1 | 0,460 – 19,555 | -19,095 |
| Итого влияние всех факторов | ∆ Rз (З) + ∆ Rз (Прп) | -12,424 + (-19,095) | -31,519 |


Как видно из факторного анализа рентабельности производственной деятельности (окупаемость издержек), произошло значительное снижение данного показателя в целом за 3 года.
В 2007 г. по сравнению с 2006 г. рентабельность снизилась на 36,694% На данное снижения оказали влияние как увеличение затрат на реализацию, так и снижение прибыли. Так, за счет увеличение затрат на реализацию на 28,399 млн. р. рентабельность снизилась на 13,264%. Снижение прибыли от реализации на 34,449 млн. р. повлекло снижение рентабельности на 23,430%.
Аналогичная ситуация наблюдается и при анализе рентабельности окупаемости издержек за 2008 г. по сравнению с 2007 г. За счет увеличения затрат на реализацию на 93,412 млн. р. и снижения прибыли от реализации на 45,914 млн. р. произошло соответственное снижение показателя рентабельности на 12,424% и 19,095%.
2.3.4 Анализ основных производственных фондов
По состоянию на 1 января 2009 г. в УП «Проектстрой» ОО «БелОИ» легковых автомобилей и других механизмов не имеется.
Степень износа активной части основных фондов, которые в основном представлены вычислительной техникой, в целом по УП «Проектстрой» ОО «БелОИ» по состоянию на 01.01.2009 г. составляет более 86%
Среднегодовая стоимость основных средств за 2006 и 2007 значительно не изменилась и составила 31,037 и 31,258 млн. р. соответственно. В 2008 г. по сравнению с 2007 г. среднегодовая стоимость увеличилась на 1,948 млн. р. Это связано с приобретением в 2008 г. новой вычислительной техники для осуществления проектных работ. Графически изменение среднегодовой стоимости основных средств за 2006–2008 гг. представлено на рисунке 2.16.
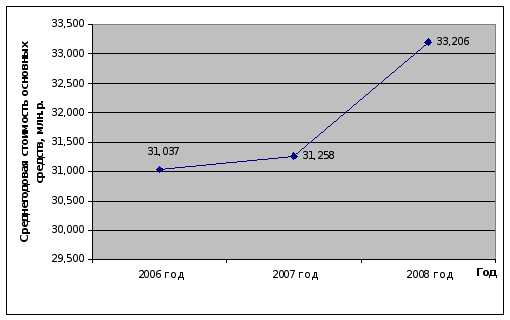
Рисунок 2.16 – Динамика среднегодовой стоимости основных средств за 3 г.
В таблице 2.6 представлена справочная информация о физическом состоянии основных фондов за 3 г.
Таблица 2.6 – Степень износа основных фондов за 2006–2008 гг.
| СПРАВОЧНО: | 2006 г. | 2007 г. | 2008 г. |
| Процент износа активной части основных фондов на конец года: | 98,95 | 99,34 | 86,17 |
|
в том числе: – вычислительная техника |
100 | 100 | 84,05 |
| – измерительное оборудование | 100 | 100 | 100 |
| – прочие средства | 77,68 | 92,79 | 98,84 |
Все основные производственные фонды, перечисленные в таблице 2.6, задействованы в работах, связанных с разработкой проектов. Проектно-сметная документация передается между сотрудниками через сеть.
Как видно из приведенной информации, процент износа основных средств достаточно высок, поэтому вопрос приобретения новой вычислительной техники весьма актуален. Вся выше перечисленная техника была приобретена у отечественных производителей и поставщиков, то есть без привлечения валютных средств.
Приобретение новой техники могло бы стать резервом повышения качества работы сотрудников, позволило бы заменить часть изношенного парка вычислительной техники и снизить уровень износа активной части основных фондов на конец 2009 г. до 70%.
Весьма выгодной для предприятия могла бы стать покупка плоттера, так как предприятие тратит не один миллион р. в год для распечатки крупных чертежей через сторонние организации. Плоттер HP DesignJet 500 Plus – универсальный широкоформатный принтер по цене в 2008 г. около 4 200 долларов США, обеспечивающий превосходную печать чертежей и фотографическое качество изображений с плавностью переходов тонов.
Как видно из анализа деятельности предприятия, за 2006–2008 гг. финансовое состояние отмечается как нестабильное. Прослеживается общая тенденция ухудшения финансового положения. На это могли повлиять как высокая себестоимость работ, так и значительная налоговая нагрузка.
Рынок сбыта предлагаемых работ за последних 2 года по структуре существенно не изменился. Основными заказчиками остались ИП «Лукойл-Белоруссия» и ИП «Велком». Однако для наращивания оборотов необходим поиск новых клиентов и осваивание новых рынков сбыта.
В 2008 г. резко сократилось количество заключенных договоров, что также свидетельствует о потере доли рынка.
За 2007 г. по сравнению с 2006 г. выручка от реализации снизилась на 7,362 млн. р. Однако, в 2008 г. по сравнению с 2007 г. выручка выросла на 53,942 млн. р. или на 22,851%. Однако затраты на реализацию за 2007 г. по сравнению с 2006 г. и за 2008 г. по сравнению с 2007 г. выросли на 28,399 млн. р. и 93,412 млн. р. соответственно. Данное увеличение затрат отрицательно отразилось на сумме прибыли от реализации за указанные периоды в сумме 34,449 млн. р. и 45,914 млн. р. соответственно.
Рентабельность окупаемости издержек в 2006, 2007 и 2008 гг. соответственно составила 68,673%, 31,979% и 0,460%. Т.е. видно, что в 2008 г. данный показатель имеет самое низкое значение, что создает угрозу финансовому положению предприятия в дальнейшей невозможности перекрытия затрат прибылью. В целом, все показатели рентабельности к концу 2008 г. имеют достаточно низкие значения по сравнению с 2006 г., что свидетельствует об общем ухудшении финансового состояния предприятия.
Фонд заработной платы за 2007 г. по сравнению с 2006 г. и за 2008 г. по сравнению с 2007 г. увеличился на 25,246 млн. р. и 68,712 млн. р. соответственно. На материальном благополучии работников это отразилось положительно, однако на финансовое состояние предприятия это оказало отрицательное воздействие через увеличение затрат на реализацию и соответственное снижение суммы прибыли.
Затраты на 1 р. товарной продукции за 2007 г. по сравнению с 2006 г. и за 2008 г. по сравнению с 2007 г. увеличились на 0,136 р. и 0,206 р. соответственно. Предприятие должно стремится с снижению уровня данного показателя, т. к. его рост свидетельствует об увеличении затрат на реализацию, что, в свою очередь, приводит к снижению прибыли.
2.4 Анализ финансовой деятельности предприятия
2.4.1 Анализ структуры актива и пассива баланса
Для оценки платежеспособности предприятия используются данные бухгалтерского баланса. Баланс предприятия – одна из форм бухгалтерской отчетности, состоящей из статей актива и пассива. Он представляет собой краткий свод по деятельности предприятия, а группировка по статьям удобна для предварительного общего ознакомления с финансовым состоянием конкретного хозяйственного субъекта.
Анализ структуры актива баланса предприятия и его основных разделов за 2006–2008 г. представлен в приложение А (таблица А.1).
Как видно из таблицы А.1 в приложении А, за 2006–2008 гг. произошли значительные изменения валюты баланса. В денежном выражении в 2007 г. по сравнению с 2006 г. прирост составил 114 млн. р., что больше в 1,75 раза. Это свидетельствует о наращивании предприятием хозяйственного оборота. Однако, в 2008 г. по сравнению с 2007 г. валюта баланса уменьшилась на 154 млн. р., что свидетельствует об уменьшении активов предприятия.
Анализируя структуру актива баланса, можно заметить, что структура внеоборотных и оборотных активов на начало и конец г. значительно не изменилась.
На начало каждого года удельный вес внеоборотных активов составил от 0 до 1,3%, а удельный вес