Управление финансовой деятельностью предприятия: анализ и пути улучшения (на примере УП "Проектстрой" ОО "Белои")
В составе внеоборотных активов на начало каждого анализируемого года основные средства занимают не более 1%, нематериальные активы составляют такой же процент. Однако данный процент свидетельствует не об отсутствии основный средств вообще, а об их значительной изношенности, т. к. в балансе показывается их остаточная стоимость. Нематериальные активы представлены только в виде лицензии на осуществление деятельности.
В целом, удельный вес внеоборотных активов в общей сумме активов снизился за 2006–2008 г.
В составе оборотных активов также произошли незначительные изменения. На начало каждого года удельный вес оборотных активов в общей сумме активов составил почти 100%, причем, основной удельный вес пришелся на: дебиторскую задолженность – 72–84%, денежные средства – 6–18%.
Особое внимание следует обратить на изменение удельного веса дебиторской задолженности.
Удельный вес дебиторской задолженности на начало каждого года имеет достаточно высокое значение: 72,4%, 84,2% и 77,7% соответственно за 2006, 2007 и 2008 гг. С одной стороны, это говорит о жесткой зависимости предприятия от покупательской способности вовремя рассчитать за услуги, а с другой – о наличии постоянных клиентов. А имеющаяся дебиторская задолженность не является просроченной (т.е. такой, по которой срок оплаты еще не наступил).
Удельный вес финансовых вложений на начало 2006 г. составляет почти 20%. Это связано с тем, что в декабре 2005 г. предприятию ОДО «Проектинжстрой» был предоставлен безвозмездный займ в размере 30 млн. р. По денежным средствам на начало 2006, 2007 и 2008 удельный вес составил соответственно 6,6%, 15,4% и 18,8%. Эти активы являются самыми ликвидными и быстрореализуемыми, п.э. необходимо стремиться к их наращиванию.
При рассмотрении пассивной части баланса самое пристальное внимание должно быть уделено изучению разделам, где отражаются кредиты и прочие заемные средства.
Анализ структуры пассива баланса предприятия и его основных разделов за 2006–2008 г. представлен в приложении Б (таблица Б.1).
Как видно из таблицы Б.1 приложения Б, каких-либо значительных изменений в структуре пассива баланса не произошло. Величина источников собственных средств в денежном выражении увеличилась на начало 2008 г. на 7 млн. р., в т.ч. нераспределенной прибыли – 7 млн. р. Наличие нераспределенной прибыли рассматривается как источник пополнения оборотных средств организации и снижения краткосрочной кредиторской задолженности.
По разделу «Доходы и расходы» произошло увеличение удельного веса в 2007 г. по сравнению с 2006 г. в общей структуре пассива на 1,9737%, причем данное изменение произошло по статье «Расходы будущих периодов».
Особое внимание следует уделить последнему разделу баланса «Расчеты». Из таблицы Б.1 видно, что по краткосрочным кредитам и займам у предприятия задолженности не имеется. Долгосрочные кредиты предприятию не предоставлялись.
Удельный вес кредиторской задолженности в 2007 г. по сравнению с 2006 г. увеличился на 11,56% и снизился на 19,50% и 31,05% в 2008 г. по сравнению с 2006 и 2007 г. соответственно. Наибольший удельный вес в кредиторской задолженности занимают расчеты с поставщиками и расчеты с разными дебиторами и кредиторами. Однако это не рассматривается как угроза для предприятия, т. к., во-первых, скорее всего это текущая задолженность перед подрядчиками, а во-вторых, у предприятия фактически отсутствует задолженность по оплате труда, оплате налогов, сборов и страховым перечислениям, что свидетельствует об устойчивой работе.
В таблице 2.7 представлен состав дебиторской и кредиторской задолженности на 01 января 2006–2008 гг.
Таблица 2.7 – Состав дебиторской и кредиторской задолженности на 01 января 2006–2008 гг.
| На 01.01.2006 г. | На 01.01.2007 г. | На 01.01.2008 г. | Прирост (+), снижение (–) 2007 г. к 2006 г. | Прирост (+), снижение (–) 2008 г. к 2007 г. | ||||||||
| млн. р. | уд. вес, % | млн. р. | уд. вес, % | млн. р. | уд. вес, % | млн. р. | уд. вес, % | млн. р. | уд. вес, % | |||
| Состав дебиторской задолженности | ||||||||||||
| 1 Расчеты с покупателями и заказчиками | 94 | 85,45 | 219 | 97,77 | 86 | 98,85 | 125 | 12,31 | -133 | 1,08 | ||
| 2 Расчеты с учредителями по вкладам в уставный фонд |
- |
- |
- |
- |
- |
- |
- |
- |
- |
- |
||
| 3 Расчеты с разными дебиторами и кредиторами | 16 | 14,55 | 5 | 2,23 | - | - | -11 | -12,31 | -5 | -2,23 | ||
| 4 Прочая дебиторская задолженность | - | - | - | - | 1 | 1,15 | - | - | 1 | 1,15 | ||
| ИТОГО | 110 | 100,0 | 224 | 100,0 | 87 | 100,0 | +114 | -137 | ||||
| Состав кредиторской задолженности | ||||||||||||
| 1 Расчеты с поставщиками и подрядчиками | 12 | 11,21 | 196 | 89,91 | 23 | 40,35 | 184 | 78,69 | -173 | -49,56 | ||
| 2 Расчеты по оплате труда | 3 | 2,80 | 4 | 1,83 | 9 | 15,79 | 1 | -0,97 | 5 | 13,95 | ||
| 3 Расчеты по прочим операциям с персоналом | - | - | - | - | - | - | - | - | - | - | ||
| 4 Расчеты по налогам и сборам | 5 | 4,67 | 9 | 4,13 | 20 | 35,09 | 4 | -0,54 | 11 | 30,96 | ||
| 5 Расчеты по социальному страхованию и обеспечению | -1 | -0,93 | - | - | 1 | 1,75 | 1 | 0,93 | 1 | 1,75 | ||
| 6 Расчеты с акционерами (учредителями) по выплате доходов (дивидендов) | - | - | 1 | 0,46 | 2 | 3,51 | 1 | 0,46 | 1 | 3,05 | ||
| 7 Расчеты с разными дебиторами и кредиторами | 88 | 82,24 | 8 | 3,67 | 2 | 3,51 | -80 | -78,57 | -6 | -0,16 | ||
| ИТОГО | 107 | 100,00 | 218 | 100,00 | 57 | 100,00 | 111 | -161 | ||||
 Сравнительный
анализ дебиторской
и кредиторской
задолженности
УП «Проектстрой»
ОО «БелОИ» за
2008 г. представлен
в таблице 2.8.
Таблица 2.8 – Сравнительный анализ дебиторской и кредиторской задолженности за 2008 г.
| Расчеты | Дебиторская задолженность | Кредиторская задолженность | Превышение задолженности | |
| дебиторской | кредиторской | |||
| 1 С покупателями и заказчиками, поставщиками и подрядчиками | 86 | 23 | 63 | - |
| 2 По оплате труда | 0 | 9 | - | 9 |
| З По прочим операциям с персоналом | 0 | 0 | - | - |
| 4 По налогам и сборам | 0 | 20 | - | 20 |
| 5 По социальному страхованию и обеспечению | 0 | 1 | - | 1 |
| 6 С учредителями по вкладам в уставной фонд | 0 | 2 | - | 2 |
| 7 С разными дебиторами и кредиторами | 0 | 2 | - | 2 |
| 8 С прочими | 1 | 0 | 1 | - |
| Итого | 87 | 57 | 64 | 34 |
Из таблицы 2.8 видно, что дебиторская задолженность превышает кредиторскую почти в два раза. Данная тенденция не влияет положительно на работу предприятия, т.к. УП «Проектстрой» ОО «БелОИ» кредитует своих заказчиков, предоставляя им отсрочку платежа.
В целом, проведя анализ актива и пассива баланса, можно сделать вывод, что в деятельности предприятия есть как положительные, так и отрицательные факторы. Необходимо строить деятельность предприятия таким образом, чтобы выйти на прибыль отчетного г. не только со знаком «+», но и с опережением в десятки раз по сравнению с предыдущими периодами. В целом, анализ динамики активов и пассивов предприятия за 2006–2008 гг. представлен на рисунке 2.17.
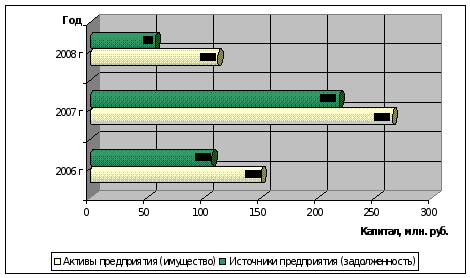
Рисунок 2.17 – Динамика активов и пассивов предприятия на 1 января 2006–2008 гг.
2.4.2 Анализ показателей, характеризующих имущественный потенциал предприятия
Финансовая оценка имущественного потенциала представлена в активе баланса. Наиболее информативными показателями являются следующие:
стоимость чистых активов предприятия;
доля основных средств в валюте баланса.
Анализ показателей, характеризующие имущественный потенциал предприятия за 2007–2008 г. представлен в таблице 2.9.
Таблица 2.9 – Анализ показателей, характеризующих имущественный потенциал предприятия за 2007–2008 гг.
| Показатели | На 01.01.2007 г. | На 01.01.2008 г. | ||
| расчет | значение | расчет | значение | |
| 1 Стоимость чистых активов, млн. р. | [1+(265–0)] – [0+(218–0)] | 48 | [0+(112–0)] – [0+(57–0)] | 55 |
| 2 Доля основных средств в валюте баланса, % |
|
0,38 |
|
0 |


На основании данных таблицы 2.9 можно сделать вывод, что стоимость чистых активов на 01.01.2008 увеличилась на 7 млн. р. по сравнению с 2007 г. Однако, несмотря на общее увеличение стоимости чистых активов, составляющие данного показателя значительно снизились: собственный капитал с 265 до 112 млн. р. и обязательства с 218 до 57 млн. р.
Доля основных средств в валюте баланса практически равна нулю, что сидетельствует о преобладании оборотного, т.е. быстрореализуемого капитала, и изношенности основных средств.
2.4.3 Анализ платежеспособности предприятия
Платежеспособность предприятия определяется его возможностью и способностью своевременно и полностью выполнять платежные обязательства, вытекающие из торговых, кредитных и иных операций денежного характера. Платежеспособность влияет на формы и условия коммерческих сделок, в том числе на возможность получения кредита.
Одним из показателей, характеризующих финансовое состояние предприятия, является его платежеспособность, т.е. возможность наличными денежными ресурсами своевременно погасить свои платежные обязательства.
Анализ платежеспособности необходим не только для предприятия с целью оценки и прогнозирования финансовой деятельности, но и для внешних инвесторов (банков). Прежде чем выдавать кредит, банк должен удостовериться в кредитоспособности заемщика. То же должны сделать и предприятия, которые хотят вступить в экономические отношения друг с другом. Особенно важно знать о финансовых возможностях партнера, если возникает вопрос о предоставлении ему коммерческого кредита или отсрочки платежа.
Организация считается устойчиво неплатежеспособной в том случае, когда имеется неудовлетворительная структура бухгалтерского баланса в течение четырех кварталов, предшествующих составлению последнего бухгалтерского баланса, а также наличие на дату составления последнего бухгалтерского баланса значения коэффициента обеспеченности финансовых обязательств активами, превышающего 0,85 [15].
К показателям, характеризующим платежеспособность предприятия, относятся:
коэффициент обеспеченности собственными оборотными средствами;
коэффициент обеспеченности финансовых обязательств активами;
коэффициент обеспеченности просроченных финансовых обязательств активами.
Анализ платежеспособности предприятия на 1 января 2006–2008 гг. представлен в таблице 2.10.
Анализ платежеспособности предприятия позволил сделать вывод, что предприятие является платежеспособным на начало каждого года. Коэффициент обеспеченности собственными оборотным средствами на начало каждого года имеет значение выше норматива. Однако на начало 2007 г. значение данного коэффициента составило 0,177 и стало близко к нормативу. Т.е. на начало 2007 г. структура баланса являлась близкой к неудовлетворительной, а финансовое состояние предприятия внушало опасение.
Коэффициент обеспеченности финансовых обязательств активами на начало 2006–2008 г. имеет значения в пределах норматива. Коэффициент обеспеченности собственными оборотными средствами на начало 2007 г. также близок к пороговому значению. Это означает наличие проблем у предприятия по чистому оборотному капиталу и ппредприятию следует наращивать активы.
Таблица 2.10 – Анализ платежеспособности предприятия УП «Проектстрой» ОО «БелОИ» на 1 января 2006–2008 гг.
| Показатели | Норматив коэффициента | на 01.01.2006 г. | на 01.01.2007 г. | на 01.01.2008 г. | |||
| расчет | значение | расчет | значение | расчет | значение | ||
| Данные для оценки платежеспособности | |||||||
|
Внеоборотные активы (I раздел баланса) |
х | 2 | х | 1 | х | 0 | |
| Активы (II раздел баланса) | х | 150 | х | 265 | х | 112 | |
|
Источники собственных средств (III раздел баланса) |
х | 48 | х | 48 | х | 55 | |
|
Доходы и расходы (IV раздел баланса) |
х | -3 | х | 0 | х | 0 | |
| Расчеты (V раздел баланса) | х | 107 | х | 218 | х | 57 | |
| Долгосрочный кредиты и займы | х | 0 | х | 0 | х | 0 | |
| Итог баланса | х | 152 | х | 266 | х | 112 | |
| Показатели платежеспособности | |||||||
| 1. Коэффициент обеспеченности собственными оборотными средствами |
не менее 0,151 |
|
0,287 |
|
0,177 |
|
0,491 |
| 2. Коэффициент обеспеченности финансовых обязательств активами |
не более 0,85 |
|
0,704 |
|
0,820 |
|
0,509 |
| 3. Коэффициент обеспеченности просроченных финансовых обязательств активами предприятия на конец отчетного периода |
не более 0,5 |
0,000 | 0,000 | 0,000 | |||


 Коэффициент
обеспеченности
просроченных
финансовых
обязательств
активами на
начало каждого
года имеет
нулевое значение,
что свидетельствует
об отсутствии
у предприятия
просроченных
финансовых
обязательств.
2.4.4 Анализ показателей ликвидности предприятия
Ликвидность предприятия определяется наличием у него ликвидных средств, к которым относятся наличные деньги, денежные средства на счетах в банках и легкореализуемые элементы оборотных ресурсов. Ликвидность отражает способность предприятия в любой момент совершать необходимые расходы.
Под ликвидностью какого-либо актива понимают способность его трансформироваться в денежные средства, а степень ликвидности определяется продолжительностью временного периода, в течение которого эта трансформация может быть осуществлена. Чем короче период, тем выше ликвидность данного вида активов [16].
К показателям ливидности относятся:
коэффициент текущей ликвидности;
коэффициент промежуточной ликвидности;
коэффициент абсолютной ликвидности.
В таблице 2.11 представлен анализ показателей ликвидности предприятия на 1 января 2006–2008 гг.
На основании проведенного анализа можно сделать вывод, что ликвидность активов в течение 3-х лет не была постоянно на нормативном уровне. Коэффициент текущей ликвидности на начало каждого года выше норматива. Однако на начало 2007 г. ситуация поменялась, значение данного коэффициента снизилось и приблизилось к пороговому значению. Промежуточный коэффициент покрытия ниже своего норматива. Предприятию необходимо принимать меры по укреплению финансового положения.
Коэффициент абсолютной ликвидности на начало 2007 г. ниже нормативного значения. Это свидетельствует о наличии у предприятия проблем по снижению своей краткосрочной задолженности, даже при условии своевременного проведения расчетов с дебиторами. Однако, на начало 2008 ситуация резко изменилась в лучшую сторону.
Таблица 2.11 – Анализ показателей ликвидности и финансовой устойчивости предприятия за 2006–2008 гг.
| Показатели | Норматив коэффициента | на 01.01.2006 г. | на 01.01.2007 г. | на 01.01.2008 г. | |||
| расчет | значение | расчет | значение | расчет | значение | ||
| Данные для оценки ликвидности и финансовой устойчивости | |||||||
| Активы (II раздел баланса) | х | 150 | х | 265 | х | 112 | |
| Финансовые вложения | х | 30 | х | 0 | х | 0 | |
| Денежные средства | х | 10 | х | 41 | х | 21 | |
|
Источники собственных средств (III раздел баланса) |
х | 48 | х | 48 | х | 55 | |
|
Доходы и расходы (IV раздел баланса) |
х | -3 | х | 0 | х | 0 | |
| Расчеты (V раздел баланса) | х | 107 | х | 218 | х | 57 | |
| Итог баланса | х | 152 | х | 266 | х | 112 | |
| Показатели ликвидности | |||||||
| 1 Коэффициент текущей ликвидности |
не менее 1,20 |
|
1,402 |
|
1,216 |
|
1,965 |
| 2 Промежуточный коэффициент покрытия |
не менее 0,5–0,7 |
|
0,374 |
|
0,188 |
|
0,368 |
| 3 Коэффициент абсолютной ликвидности |
не менее 0,2–0,25 |
|
0,374 |
|
0,188 |
|
0,368 |
| Показатели финансовой устойчивости | |||||||
| 1 Чистый оборотный капитал | Отрицательное значение свидетельствует о дефиците оборотных средств | 150–107 | 43 | 265–218 | 47 | 112–57 | 55 |
| 2 Коэффициент автономии |
не менее 0,3–0,6 |
|
0,296 |
|
0,180 |
|
0,491 |
| 3 Доля заемного капитала в собственном капитале |
не более 0,5–0,7 |
|
2,378 |
|
4,542 |
|
1,036 |
| 4 Коэффициент прогноза банкротства | Снижение показателя свидетельствует о финансовых затруднениях |
|
0,283 |
|
0,177 |
|
0,491 |


 2.4.5
Анализ показателей,
характеризующих
финансовую
устойчивость
предприятия
Одна из основных характеристик финансово-экономического состояния предприятия – степень зависимости от кредиторов и инвесторов. Финансовая устойчивость предприятия характеризуется состоянием собственных и заемных средств и анализируется с помощью системы финансовых коэффициентов. Информационной базой для расчета таких коэффициентов являются абсолютные показатели актива и пассива бухгалтерского баланса.
Для оценки финансового состояния предприятия важным является не только соотношение различных активов и их динамика, но и пропорции между разного рода активами и пассивами.
Устойчивое состояние характеризуется, прежде всего, постоянным наличием в необходимых размерах денежных средств на счетах в банках, отсутствием просроченной задолженности, рациональным объемом и структурой оборотных средств, их оборачиваемостью, ростом прибыли, поддержанием уровня рентабельности [17].
К показателям, характеризующим финансовую устойчивость предприятия, относятся:
чистый оборотный капитал;
коэффициент автономии;
коэффициент соотношения собственного и заемного капитала;
коэффициент прогноза банкротства.
В таблице 2.11 представлен анализ показателей, характеризующих финансовую устойчивость предприятия на 1 января 2006–2008 гг.
На основании данных таблицы 2.11 можно сделать вывод, что финансовая устойчивость предприятия за 2006–2007 гг. невысока. Это подтверждается невысокими значениями коэффициентов автономии и соотношения заемных и собственных средств. Однако, к 2008 г. ситуация значительно улучшилась.
На начало каждого отчетного года по показателю «Чистый оборотный капитал» мы имеем положительное значение. Это значит, что чистые активы предприятия превышали его краткосрочные обязательства.
Коэффициент автономии на начало 2007 г. ниже нормы, причем к 2006 г. он снизился в 1,64 раза. Это свидетельствует о финансовой зависимости предприятия от кредиторов и нестабильном его состоянии.
Коэффициент соотношения собственного и заемного капитала на начало каждого года значительно превышают значение норматива, причем на начало 2007 г. по сравнению с 2006 г. значение данного коэффициента увеличилось почти в 2 раза (с 2,378 до 4,542). Это свидетельствует о том, что активы предприятия формируются в основном за счет заемного капитала, однако данный заемный капитал выражен в виде краткосрочной кредиторской задолженности, и поэтому не представляет серьезной угрозы финансовому состоянию предприятия.
2.4.6 Анализ показателей, характеризующих деловую активность предприятия
Оценка деловой активности направлена на анализ результатов и эффективности текущей основной производственной деятельности. Понятие «деловая активность» характеризуется системой показателей эффективности использования предприятием всех имеющихся ресурсов (основных, оборотных, трудовых). К системе показателей деловой активности относятся различные показатели оборачиваемости. Эти показатели являются очень важными, т. к. показывают скорость оборота средств (возврат в денежной форме) и оказывают непосредственное влияние на платёжеспособность.
Наиболее распространенным из них является коэффициент оборачиваемости имущества предприятия, который представляет собой соотношение величины выручки от реализации и стоимостью имущества.
К показателям, характеризующим деловую активность предприятия, относятся:
коэффициент оборачиваемости имущества;
оборачиваемость оборотных активов;
оборачиваемость дебиторской задолженности;
оборачиваемость кредиторской задолженности;
оборачиваемость денежных средств и краткосрочных финансовых вложений;
оборачиваемость собственного капитала;
продолжительность оборота в днях.
В таблице 2.12 представлен расчет среднегодовой стоимости активов на 01 января 2006–2008 г. в млн. р.
Таблица 2.12 – Расчет среднегодовой стоимости активов на 01 января 2006–2008 г.
| Показатель, млн. р. | 01.01.2006 г. | 01.01.2007 г. | 01.01.2008 г. |
| Среднегодовая стоимость активов предприятия (стр. 390, ф. 1) | 152 | 266 | 112 |
| Среднегодовая стоимость оборотных средств (стр. 290, ф. 1) | 150 | 265 | 112 |
| Среднегодовая стоимость дебиторской задолженности (стр. 250, ф. 1) | 110 | 224 | 87 |
| Среднегодовая стоимость кредиторской задолженности (стр. 730) | 107 | 218 | 57 |
| Среднегодовая стоимость денежных средств и краткосрочных финансовых вложений (стр. 270 + стр. 260) | 40 | 41 | 21 |
| Среднегодовая стоимость собственного капитала (стр. 590 +стр. 690, ф. 1) | 45 | 48 | 55 |
В таблице 2.13 представлен расчет показателей, характеризующих деловую активность предприятия по состоянию на 01 января 2006–2008 г.
Таблица 2.13 – Расчет показателей, характеризующих деловую активность предприятия за 2006–2008 гг.
| Показатель |
на 01.01.2006 г. |
на 01.01.2007 г. |
на 01.01.2008 г. |
Изменение (+, -) 2007 к 2006 г. | Изменение (+, -) 2008 к 2007 г. | за 3 года |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Коэффициент оборачиваемости имущества | 1,601 | 0,887 | 2,589 | -0,714 | 1,702 | 0,988 |
| Продолжительность одного оборота имущества, днях | 227,919 | 411,297 | 141,352 | 183,378 | -269,945 | -86,567 |
| Коэффициент оборачиваемости оборотных средств | 1,623 | 0,891 | 2,589 | -0,732 | 1,699 | 0,966 |
| Продолжительность одного оборота оборотных средств, дней | 224,920 | 409,751 | 141,352 | 184,831 | -268,399 | -83,568 |
| Коэффициент оборачиваемости дебиторской задолженности | 2,213 | 1,054 | 3,333 | -1,159 | 2,280 | 1,120 |
| Продолжительность одного оборота дебиторской задолженности, дней | 164,941 | 346,356 | 109,800 | 181,414 | -236,556 | -55,141 |
| Коэффициент оборачиваемости кредиторской задолженности | 2,275 | 1,083 | 5,088 | -1,192 | 4,005 | 2,813 |
| Продолжительность одного оборота кредиторской задолженности, дней | 160,443 | 337,078 | 71,938 | 176,635 | -265,140 | -88,505 |
| Коэффициент оборачиваемости денежных средств и краткосрочных финансовых вложений | 6,086 | 5,758 | 13,810 | -0,328 | 8,052 | 7,724 |
| Продолжительность одного оборота денежных средств, дней | 59,979 | 63,395 | 26,503 | 3,417 | -36,892 | -33,475 |
| Оборачиваемость собственного капитала | 5,409 | 4,918 | 5,273 | -0,491 | 0,355 | -0,137 |
| Продолжительность одного оборота собственного капитала, дней | 67,476 | 74,219 | 69,414 | 6,743 | -4,805 | 1,938 |
 На
основании
проведенного
анализа видно,
что ускорение
оборачиваемости
капитала, оборотных
средств, дебиторской
и кредиторской
задолженности,
денежных средств
и финансовых
вложений стабильно
по всем показателям
наблюдается
только в 2008 г.
по сравнению
с 2007 г. При этом
по всем перечисленным
показателям
прослеживается
сокращение
продолжительности
одного оборота.
В 2007 г. по сравнению с 2006 наблюдается противоположная ситуация. За этот период наблюдается снижение по всем показателям оборачиваемости за счет увеличения продолжительности одного оборота капитала. Данные показатели свидетельствуют о снижении эффективности использования оборотного капитала.
Коэффициент оборачиваемости имущества за 2007 г. по сравнению с 2006 г. снизился на 0,714. Это связано со снижением выручки на 7,362 млн. р. и увеличением среднегодовой стоимости активов в 1,75 раза. В свою очередь это повлекло увеличение продолжительности одного оборота имущества на 183,378 дня. За 2008 г. по сравнению с 2007 г. произошло увеличение коэффициента оборачиваемости в связи с приростом выручки на 53,942 млн. р. и снижением среднегодовой стоимости активов в 0,42 раза. В свою очередь это повлекло снижение продолжительности одного оборота имущества на 269,945 дня. В общем, снижение коэффициента оборачиваемости имущества свидетельствует о замедлении оборачиваемости имущества, поэтому предприятие должно искать пути его ускорения.
Коэффициент оборачиваемости оборотных активов за 2007 г. по сравнению с 2006 г. снизился на 0,732 и за 2008 г. по сравнению с 2007 г. увеличился на 1,699. Это повлияло на продолжительность одного оборота оборотных средств: замедление на 184,831 и ускорение на 268,399 дней за соответствующие периоды. Необходимо сокращать продолжительность в днях прежде всего за счет сокращения сроков оплаты по дебиторской задолженности.
Коэффициент оборачиваемости дебиторской задолженности за 2007 г. по сравнению с 2006 г. снизился на 1,159 и за 2008 г. по сравнению с 2007 г. увеличился на 2,280. Это связано со снижением выручки и увеличением среднегодовой дебиторской задолженности в 2007 г. по сравнению с 2006. Это отразилось и на увеличении продолжительности одного оборота на 181,414 дней за этот период. Рост дебиторской задолженности по расчетам с покупателями показывает, что данная организация использует товарные ссуды для потребителей своей продукции. Кредитуя их, организация увеличивает свою кредиторскую задолженность. Поэтому предприятию необходимо сокращать продолжительность одного оборота дебиторской задолженности, т. к. высвобожденные в результате этого средства могут пойти на пополнение производственных запасов и на погашение кредиторской задолженности. Однако, за 2008 г. по сравнению с 2007 г. ситуация значительно улучшилась.
За 2007 г. по сравнению с 2006 г. коэффициент оборачиваемости кредиторской задолженности снизился на 1,192. Прежде всего, это связано с увеличением среднегодовой кредиторской задолженности почти в 2 раза. В связи со снижением коэффициента оборачиваемости увеличилась продолжительность одного оборота кредиторской задолженности на 176,635 дня. Предприятию необходимо сокращать кредиторскую задолженность прежде всего перед поставщиками и подрядчиками. Однако, у предприятия нет просроченной кредиторской задолженности, п.э. и нет особой угрозы деятельности предприятия. В 2008 г. предприятие улучшило свое положение, сократив продолжительность одного оборота кредиторской задолженности на 265,140 дня.
Т.к. экономический эффект в результате снижения оборачиваемости капитала выражается в снижении прибыли, то предприятию необходимо проводить мероприятия по ускорению его оборачиваемости.
Таким образом, проведя анализ финансовой деятельности предприятия на основании данных бухгалтерского баланса и рассчитанных коэффициентов, можно сделать вывод, что предприятие в своей работе было нестабильно, а имеющиеся незначительные ухудшения показателей оставались в пределах нормативного уровня.
Анализируя структуру актива баланса видно, что оборотные активы составляют почти 100% имущества предприятия преимущественно в виде дебиторской задолженности. В структуре пассива баланса наибольший удельный вес принадлежит кредиторской задолженности. Данная задолженность не является просроченной, п.э. угрозы для финансового состояния предприятия не составляет.
Анализ коэффициентов платежеспособности показал, что на начало каждого отчетного периода предприятие являлось платежеспособным и не имело просроченных финансовых обязательств. Однако, значение коэффициентов платежеспособности близко к нормативному значению, особенно на начало 2007 г., п.э. предприятию необходимо проводить мероприятия по наращиванию активов.
Показатели ликвидности говорят наличии у предприятия оборотных средств в размере, теоретически достаточном для погашения краткосрочных обязательств, хотя бы и с нарушением сроков погашения, предусмотренных контрактами. Однако анализ показателей финансовой устойчивости показал, что финансовая устойчивость предприятия в случае наступления кризисной ситуации может оказаться под угрозой. Об этом свидетельствует высокое значения коэффициент соотношения собственного и заемного капитала.
О надежности работы предприятия также свидетельствует динамика показателей деловой активности. В целом за 3 года наблюдается ускорение оборачиваемости по всем коэффициентам в связи с сокращением продолжительности одного оборота имущества.
3. Технико-экономические мероприятия по совершенствованию финансовой деятельности на предприятии
3.1 Совершенствование организационной структуры управления
Рынок проектных работ в настоящее время является достаточно бурно развивающимся, поэтому к нему предъявляются достаточно жесткие требования. Для успешного привлечения клиентов предприятию необходим достаточно широкий ассортимент и качество предлагаемых услуг.
В ходе анализа организационной структуры было выявлено, что по состоянию на