Применяемые Финансовые Информационные Системы (ФИС)
• дата;
• номер документа:
• сумма;
• принято от (выдать для расходного кассового ордера);
• основание;
• приложение;
• корреспондентский счет;
• шифр аналитического учета;
• шифр;
• группа проводок;
• предприятие (от которого поступили деньги).
На основании данных файлов GRPP, GRPTP, GRPKO, GRRKO формируются программным путем следующие платежные документы: ПП, ПТП, ПКО, РКО. И после того как по документу проведена хозяйственная операция, ее отражают в учете путем совершения бухгалтерской проводки. Это выполняется либо путем ввода информации первичного документа в файл GUPD и далее в файл GUHO, либо путем передачи информации из файла Журнал регистрации первичных документов в файл GUHO. Таким образом, хозяйственная операция отражается в учёте только после формирования первичного документа и его утверждения. При таком подходе в базе данных программного комплекса хранятся и первичные документы, и соответствующие им проводки. Имеет место определенная избыточность в объемах хранимой информации, однако технология работы с программой упрощается и полностью снимаются проблемы, связанные с установлением статуса документов.
Файлы GRCH и GRTTN предназначены для формирования счетов и товарно-транспортных накладных соответственно и вывода их на печать.
Файл GRCH содержит следующие реквизиты:
• счет N;
• дата;
• плательщик (адрес, код участника, МФО банка, корреспондентский счет, расчетный счет);
• предмет счета (услуги по счету, материалы, МБП, товары и др.);
• единица измерения;
• количество;
• цена;
• сумма;
• итого;
• дата подтверждения;
• дата оплаты.
Все счета делятся на четыре группы:
• выписанные;
• подтвержденные;
• оплаченные;
• просроченные.
К выписанным относятся все счета. К подтвержденным - счета, которые фактически не оплачены, но плательщики подтвердили намерение их оплатить. Оплаченные счета — это счета, по которым прошла оплата. К просроченным относят счета, все сроки оплаты которых уже прошли.
Файл GRTTN включает реквизиты:
• от кого (реквизиты предприятия);
• накладная N;
• дата;
• кому (предприятие, корреспондент):
• наименование;
• единица измерения;
• количество;
• цена;
• сумма;
• итого.
Сформированные из первичных документов файлы оперативной информации являются основой для обработки всей учетной информации на ПВМ. Данные этих файлов используются для формирования регистров аналитического учета (аналитические ведомости по Журналу учета хозяйственных операций в стоимостном выражении, аналитические ведомости по журналам учета товарно-материальных ценностей в стоимостном выражении). На основании данных массива GUHO формируются регистры сводного учета: Главная книга, сводная оборотная ведомость, сводная валютная ведомость, приведенная валютная ведомость, кассовая книга.
Регистры аналитического учета представляют собой нестандартные ведомости программного комплекса. Их настраивает сам пользователь. Настройка заключается в указании полей в учетных журналах и последовательном их использовании при формировании ведомости.
Аналитические ведомости формируются по:
• дебиторам и кредиторам;
• покупателям и заказчикам;
• поставщикам и подрядчикам;
• подотчетным лицам;
• видам затрат на производство;
• местам возникновения затрат;
• видам выпускаемой продукции, работ, услуг;
• статьям прибылей и убытков и др.
Регистры синтетического учета - это стандартные ведомости синтетического учета, способ формирования которых изменить нельзя.
Регистры сводного учета - сводные оборотные ведомости по счетам, в которых сводятся и обобщаются остатки и обороты по отдельному счету (табл. 2) или по всем счетам за отчетный период (табл. 3).
Таблица 2.
Сводная оборотная ведомость по счету __ за ____ 19 __ г.
| Реквизиты первичного документа | Сумма проводки | ||||||
| Дата документа | документ | номер документа | дата операции | Сумма по дебет | сумма по кредиту | корреспондентский счет проводки | название операции |
| Оборот | |||||||
| Конечное сальдо | |||||||
Таблица 3.
Сводная оборотная ведомость за____19__г.
| Счет (субсчет) | Начальное сальдо | Обороты | Конечное сальдо | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | |
| Итог | ||||||
| Свернуто | ||||||
х
ц
5 .
1 О.
с х
Е
§ &
S
х
1
Св ^-
U
^
S 3
^
s s
Ш
1
ев
и
и
i
S о
ВС
& s.
с
(4 ^ О
S
t-(
1
et
U1
^
u
A.
Сводная оборотная ведомость по субсчетам аналогична Сводной оборотной ведомости по счетам. Отличие заключается в том, что для счетов, имеющих субсчета, сначала формируется Сводная ведомость по счету в разрезе субсчетов с указанием сальдо и развернутых оборотов по каждому субсчету, а затем формируется Сводная оборотная ведомость по выбранному субсчету с указанием списка хозяйственных операций.
Главная книга аналогична оборотной ведомости по счету, однако в отличие от нее содержит обороты по счету, свернутые по корреспондирующим счетам. Главная книга бухгалтерского учета содержит по каждому корреспондирующему счету:
• начальное сальдо (дебет, кредит);
• конечное сальдо (дебет, кредит);
• развернутые обороты за выбранный период в корреспонденции с другими счетами (дебет, кредит).
Баланс предприятия можно сформировать по любой сводной оборотной ведомости. Сводная валютная ведомость - сводная оборотная ведомость по всем валютным счетам — формируется только для одной выбранной валюты.
Приведенная валютная ведомость - сводная оборотная ведомость, приведенная к одной выбранной валюте.
Кассовая книга формируется из файла GUHO. Она составляется каждый день в виде установленной для кассовой книги формы.
Главное меню программного комплекса по автоматизации бухгалтерского учета на малых и средних предприятиях состоит их пяти основных функций:
• Учетные журналы;
• Справочники;
• Ведомости;
• Настройка;
• Сервис.
Дерево диалога данного комплекса представлено на рис. 5.
Функция Учетные журналы включает следующие режимы:
• Хозяйственные операции;
• Материалы;
• МБП;
• Товары;
Основные средства . Регистрация ПП;
• Регистрация ПТП;
• Регистрация РКО;
• Регистрация ПКО;
• Регистрация счетов;
• Регистрация накладных;
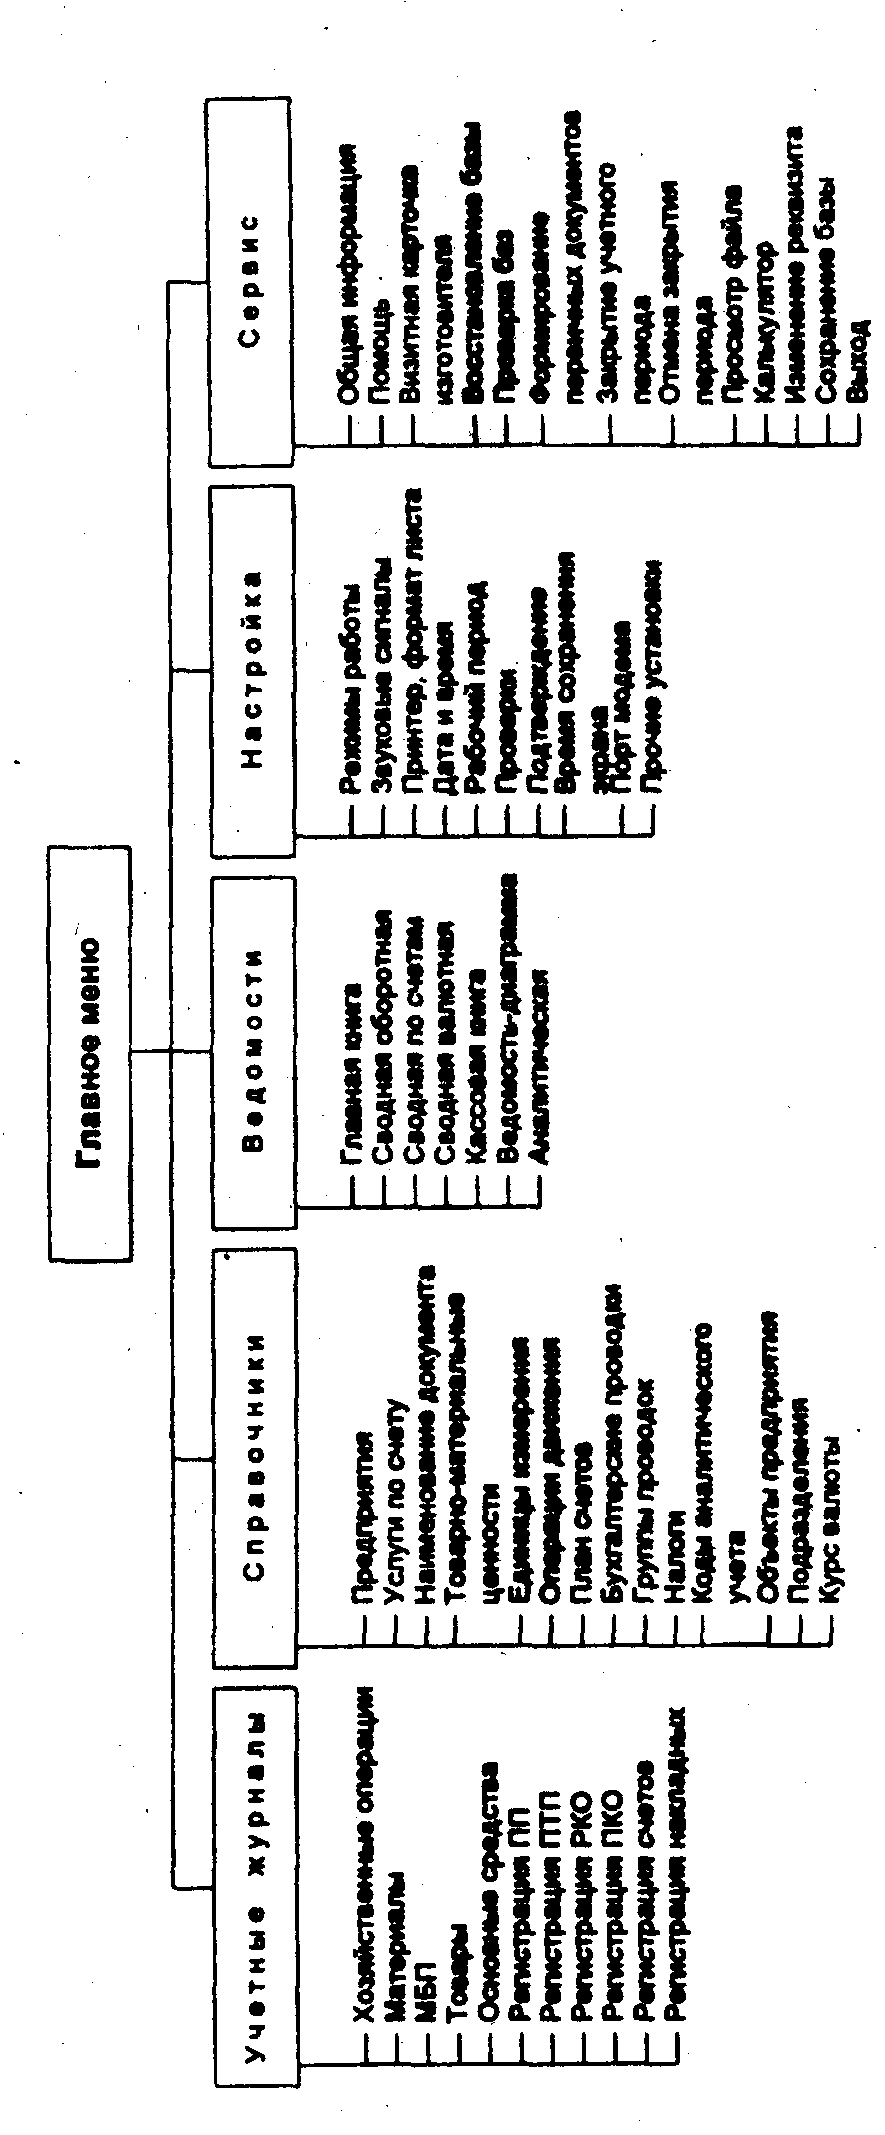
Рис.19. Дерево диалога программного комплекса автоматизации бухгалтерского учета на малых и средних предприятиях.
В режимах Хозяйственные операции, Материалы, МБП, Товары, Основные средства из первичных документов заполняются Журнал первичных документов, учетные журналы ТМЦ и Журнал хозяйственных операций.
Сначала оформляется первичный документ в Журнале первичных документов, а затем оформляются либо проводки в Журнале хозяйственных операций, либо записи движения ТМЦ в учетных журналах ТМЦ.
В режимах Регистрация ПП, Регистрация ПТП, Регистрация РКО, Регистрация ПКО, Регистрация счетов. Регистрация накладных выполняется заполнение журналов регистрации соответствующих первичных документов. В этих режимах можно просмотреть любой журнал, а также документы, по которым не было проводок в Журнал хозяйственных операций. По желанию можно распечатать любой первичный документ на принтере. Кроме того, в режиме Регистрация счетов можно проконтролировать счета на оплату.
Функция Справочники включает следующие режимы:
• Предприятия;
• Услуги по счету;
• Наименование документа;
• Товарно-материальные ценности;
• Единицы измерения;
• Операции движения;
• План счетов;
• Бухгалтерские проводки:
• Группы проводок;
• Налоги;
Коды аналитического учета;
• Объекты предприятия;
• Подразделения;
• Курс валюты,
Данная функция позволяет заполнить любые справочники, задействованные в программе, и тем самым настроить программный комплекс на ведение бухгалтерского учета на конкретном предприятии. Каждый режим . соответствует отдельному справочнику. Справочники можно заполнять, просматривать и выводить на печать.
Функция Ведомости позволяет формировать различные ведомости и отчеты. Она содержит следующие режимы:
• Главная книга;
• Сводная оборотная;
• Сводная по счетам;
• Сводная валютная;
• Приведенная валютная;
• Кассовая книга;
• Ведомость-диаграмма;
• Аналитическая.
Для формирования любой ведомости или отчета 'следует выбрать соответствующий режим и указать период, за который необходимо сформировать отчетный документ.
Функция Настройка предназначена для индивидуальной настройки программного комплекса на учетную политику конкретного предприятия. Функция включает режимы:
• Выбор работы (тип предприятия, обучающий режим);
• Звуковые сигналы (настройка звуковых сигналов или речевых сообщений во время работы программы);
• Принтер, формат листа (настройка на определенный тип принтера и установка параметров печати);
• Дата и время (настройка внутренних часов и календаря компьютера);
• Рабочий период (установка отчетного периода, за который формируются ведомости);
• Проверки (настройка различных проверок при работе программы, контроль наличия вводимых данных в справочнике, антивирусная проверка и др.);
• Подтверждение (установка запросов для подтверждения, например, при удалении записи, группы записей, последней записи и др.);
• Время сохранения экрана (установка времени, через которое гаснет экран);
• Порт модема (установка номера порта с модемом для автодозвона из справочников предприятия);
• Прочие установки (установка формата чисел при печати платежных документов; кодирование данных при окончании работы с программой;
запрос периода при формировании ведомостей и др.).
Функция Сервис служит для облегчения работы пользователя с программным комплексом и включает основные режимы:
• Общая информация (позволяет получить информацию о типе предприятия, с которым работает пользователь, о свободном месте на диске и в оперативной памяти, о рабочем периоде и др.);
• Помощь (позволяет пользователю получить конкретную справку по возникшей в процессе работы проблеме);
• Визитная карточка изготовителя (дает информацию о фирме-изготовителе: название, адрес, телефон, номер версии программы);
• Восстановление базы (служит для восстановления архива с дискеты на жесткий диск ЭВМ);
• Проверка баз (позволяет проверить корректность файлов на жестком диске);
• Формирование первичных документов (формирует Журнал первичных документов на основании учетных журналов ТМЦ);
• Закрытие учетного периода (позволяет автоматически рассчитывать остатки по счетам при переходе на следующий отчетный период);
• Отмена закрытия периода (отменяет ранее выполненную операцию по закрытию отчетного периода);
• Просмотр файла (обеспечивает возможность просмотра любого текстового файла);
• Калькулятор (позволяет вызвать встроенный калькулятор для выполнения вычислений);
• Изменение реквизита (дает возможность пользователю изменить или задать новые банковские реквизиты предприятия и пароль);
• Сохранение базы (позволяет сохранить данные учетных журналов на архивной дискете);
• Выход (обеспечивает завершение работы с программой).
При создании БУИС на небольших предприятиях основное внимание уделяется финансовому учету. Главным учетным регистрам подобных БУИС является Журнал хозяйственных операций. Настройка системы ведения бухгалтерского учета конкретного предприятия осуществляется через функцию Справочники.
Банковские информационные системы (БИС).
Интегрированная БИС представляет собой единый программно-технологический комплекс, являющийся средством ускорения освоения, возвратности и сбалансированности ресурсов, контролируемых по заданным условиям финансирования и кредитования. Интегрированная БИС охватывает совокупность банковских задач не фрагментарно, а комплексно, отражая всю сложность их взаимосвязей. Это не совокупность разрозненных хорошо автоматизированных задач, а такой комплекс программ, которому присущи свойства сложной системы: сложность иерархической структуры; эмерджентность; множественность функциональных целей; динамичность в работе при обеспечении управления процессами, носящими стохастический (вероятностный) характер; многофункциональность. Поэтому при разработке интегрированных БИС требуется проанализировать большое количество влияющих на их структуру и содержание факторов: общие характеристики банка, ближние и дальние цели и стратегические направления его развития; особенности сложившейся структуры управления; общие принципы построения банковской технологии; ожидаемая архитектура системы и состав функций, подлежащих автоматизации; объем входной и выходной информации, количество входных документов; требования к информационной безопасности. На основе такого анализа и вырабатываются далее основополагающие принципы будущей системы.
Проектирование функциональной части ЭИС связано с решением стратегического вопроса о выборе критерия выделения ее подсистем - одной из проблем, которая существовала на протяжении всей истории автоматизации организационно-экономических объектов и осталась актуальной в настоящее время. Изучение структуры и функций любой системы основывается на ее анализе и дальнейшем синтезе. И если цель анализа -изучение закономерностей функционирования системы при существующей структуре, то задача синтеза - проектирование и подбор такой структуры, которая реализовывала бы заданные ей функции.
Из теории сложных систем известно, что всякую сложную систему можно разложить на некоторые подсистемы с различной глубиной детализации.
Традиционно под функциональной подсистемой понимается некоторая часть общей системы управления, выделенная в соответствии с общностью функциональных признаков управления.
Поскольку задачи управления, решаемые в банке, многоаспектные, при проектировании возникает проблема классификации признаков декомпозиции БИС. В качестве таких признаков можно выделить: функции, период и объект управления и др.
Функции управления из-за универсальности своего состава - один из наиболее распространенных признаков декомпозиции управленческих систем. Система управления банком, выполняя в целом функции, типичные для любых управленческих систем ( планирование, учет и контроль, анализ и регулирование), обладает особенностями их распределения между элементами управленческой структуры. Эти функции неразрывно связаны между собой и всегда носят целевой характер.
Учет и контроль в банке представлены операционным и бухгалтерским учетом, которые тесно связаны между собой, поскольку аналитический уровень отражен в банковском учете лицевыми счетами, а каждый лицевой счет находится под определенным балансовым. В связи с тем, что каждый рабочий день заканчивается формированием баланса, проводки, изменяющие состояние лицевых счетов, немедленно отражаются на синтетических счетах и и балансе. Статистический учет позволяет собрать сведения об изменении отдельных показателей за длительный период.
Анализ представляет собой функцию управления, которая позволяет распознать сложившуюся экономическую ситуацию как внутри, так и вне банка. В крупных банках существуют два независимых отдела, один из которых обеспечивает анализ внутреннего состояния банка, а другой анализирует внешнюю среду.
Планирование, основываясь на данных анализа, подготавливает возможные решения для выхода из сложившейся ситуации и достижения поставленных целей. При этом планирование внешних взаимодействий и планирование внутреннего состояния банка взаимосвязаны, хотя структурно они разделены и реализуются частично в процессе маркетинга (департамент маркетинга и развития банка), частично в отделе планирования (департамент экономического управления).
В реальных условиях разработки интегрированных БИС в качестве основного признака функция управления самостоятельно не используется, а лишь дополняет другие. Более распространенным признаком декомпозиции в практике является объект управления.
Подготовленные на этапе планирования решения реализуются в рамках функции регулирования.
В зависимости от уровня цели можно говорить о горизонтах управления. Существуют понятия стратегических и тактических целей. Оба эти понятия в известной мере условны, поскольку тактические цели, например, правления банка могут являться стратегическими для другого уровня управления, например кредитного отдела. Но тем не менее для банковской сферы можно разделить цели, а следовательно, и фазы управления по длительности периода управления на оперативные (один рабочий день), текущие (для Украины - месяц, квартал) и перспективные (для Украины - год). Таким образом, можно говорить об оперативном, текущем и статистическом учете, планировании и анализе. Однако следует отметить, что анализ не существует сам по себе и служит подготовительной фазой для планирования и информационно базируется на учетных данных, отражающих фактическое состояние системы.
Объектам управления в банке может служить как деятельность подразделения или одного сотрудника, так и отдельная банковская операция, состоящая из ряда технологических этапов.
Структура системы управления банком может быть организована разными способами, что зависит в значительной мере от размеров банка, числа видов оказываемых услуг, количества клиентов и операций, выполняемых банком.
Наиболее простая структура управления линейная, когда правлению банка непосредственно подчинены отделы. Это дает возможность обеспечить эффективное прямое управление банком и очевидную, ясную и обозримую структуру. При этом основная управленческая нагрузка предполагает разделение функций управления между правлением и руководителями подразделений.
Более сложной является штабная организация, при которой правлению подчинены департаменты, объединяющие отделы по принципу однотипности выполняемых управленческих функций. Например, департамент маркетинга, департамент валютных операций и др. Разделение управленческих функций между штабами происходит на верхнем уровне. При такой организации появляется возможность, с одной стороны, распределить управленческие проблемы между большим числом специалистов, с другой стороны, углубить специализацию сотрудников и , таким образом, повысить качество управления.
Еще более сложной является линейно-штабная управленческая структура, при которой отделы, обеспечивающие выполнение депозитных, кредитных, инвестиционных и других операций, подчинены управлениям промежуточного уровня, обслуживающим различные группы юридических и физических лиц, которые сами могут устанавливать свои локальные цели, подчиненные, однако, глобальным управленческим целям банка. К последним могут относиться:. получение максимального дохода при допустимом риске, повышение собственной ликвидности и др. В то же время при такой структуре могут сохраняться элементы управления, выделенные по принципу однотипности выполняемых управленческих функций. Такая система организации усложняет и удорожает управление, но повышает уровень его качества.
В Украине разнообразие управленческих структур в различных коммерческих банках обусловлено прежде всего продолжающимся их развитием и становлением. Примером структуры управления КБ может служить структура, представленная на рис. 5.1.
Правление КБ является высшим органом банка, который осуществляет стратегическое управление: определяет траекторные цели и политику банка на основе данных экономического анализа и данных бухгалтерской отчетности; доводит их до департаментов для дальнейшей детализации и исполнения соответствующим отделам; осуществляет общий контроль проводимой банком политики, пересматривает ее при изменении экономической ситуации, а также контролирует состояние банковского портфеля. Правление создает комитеты, которые обеспечивают поддержку стратегического руководства банком, координируют работу различных отделов системы управления. В зависимости от величины банка и его потребностей в Украине, как правило, создаются комитеты, возглавляемые членами правления: кредитный, ревизионный, исполнительный, доверительных операций и др.
Кредитный комитет дает заключения по всем случаям кредитования или превышения установленных лимитов, а также по их определению. Он вырабатывает рекомендации по величине ссудных процентных ставок и структуре кредитов по срокам и видам.
Ревизионный комитет обеспечивает регулярные внутренние аудиторские проверки либо своими силами; либо с привлечением внешних аудиторов.
Исполнительный комитет обеспечивает проведение экономического анализа (выполнение целей банка, прибыльности, ликвидности и др.), оценку деятельности банка, в процессе которой анализируются основные экономические показатели и отслеживается выполнение траекторных целей.
В банках с большим числом доверительных операций может создаваться комитет доверительных операций.
Департамент развития и маркетинга банка, как правило, включает два отдела.
Отдел развития обеспечивает анализ внешней ситуации и, согласовав его с оценкой внутренней ситуации в банке, подготавливает возможные направления политики банка и продвижения его услуг на рынок. Эти решения должны согласовываться с генеральными целями, утвержденными правлением банка.
Отдел маркетинга осуществляет оценку конъюнктуры рынка банковских услуг, анализирует соответствие номенклатуры, качества и цены собственных услуг уровню рынка, продвигает свои услуги на рынок, вырабатывая для этого рекламную политику. Этот отдел обеспечивает связь с клиентурой и с общественностью. В развитом обществе существенным является не только объем и качество оказываемых услуг, но и соответствие принятым нормам (поддержка науки, искусства, внимание к окружающей среде). Отдел, с одной стороны, информирует руководство банка обо всех важных событиях вне банка, с другой стороны, объясняет общественности цели банка, его стратегию.
Департамент экономического управления обеспечивает тактическое управление и включает планово-аналитический отдел и отдел управления ликвидностью. Тактический уровень управления необходим для детализации стратегических целей до уровня мероприятий и отслеживания их в дальнейшем как целей, носящих траекторный характер.
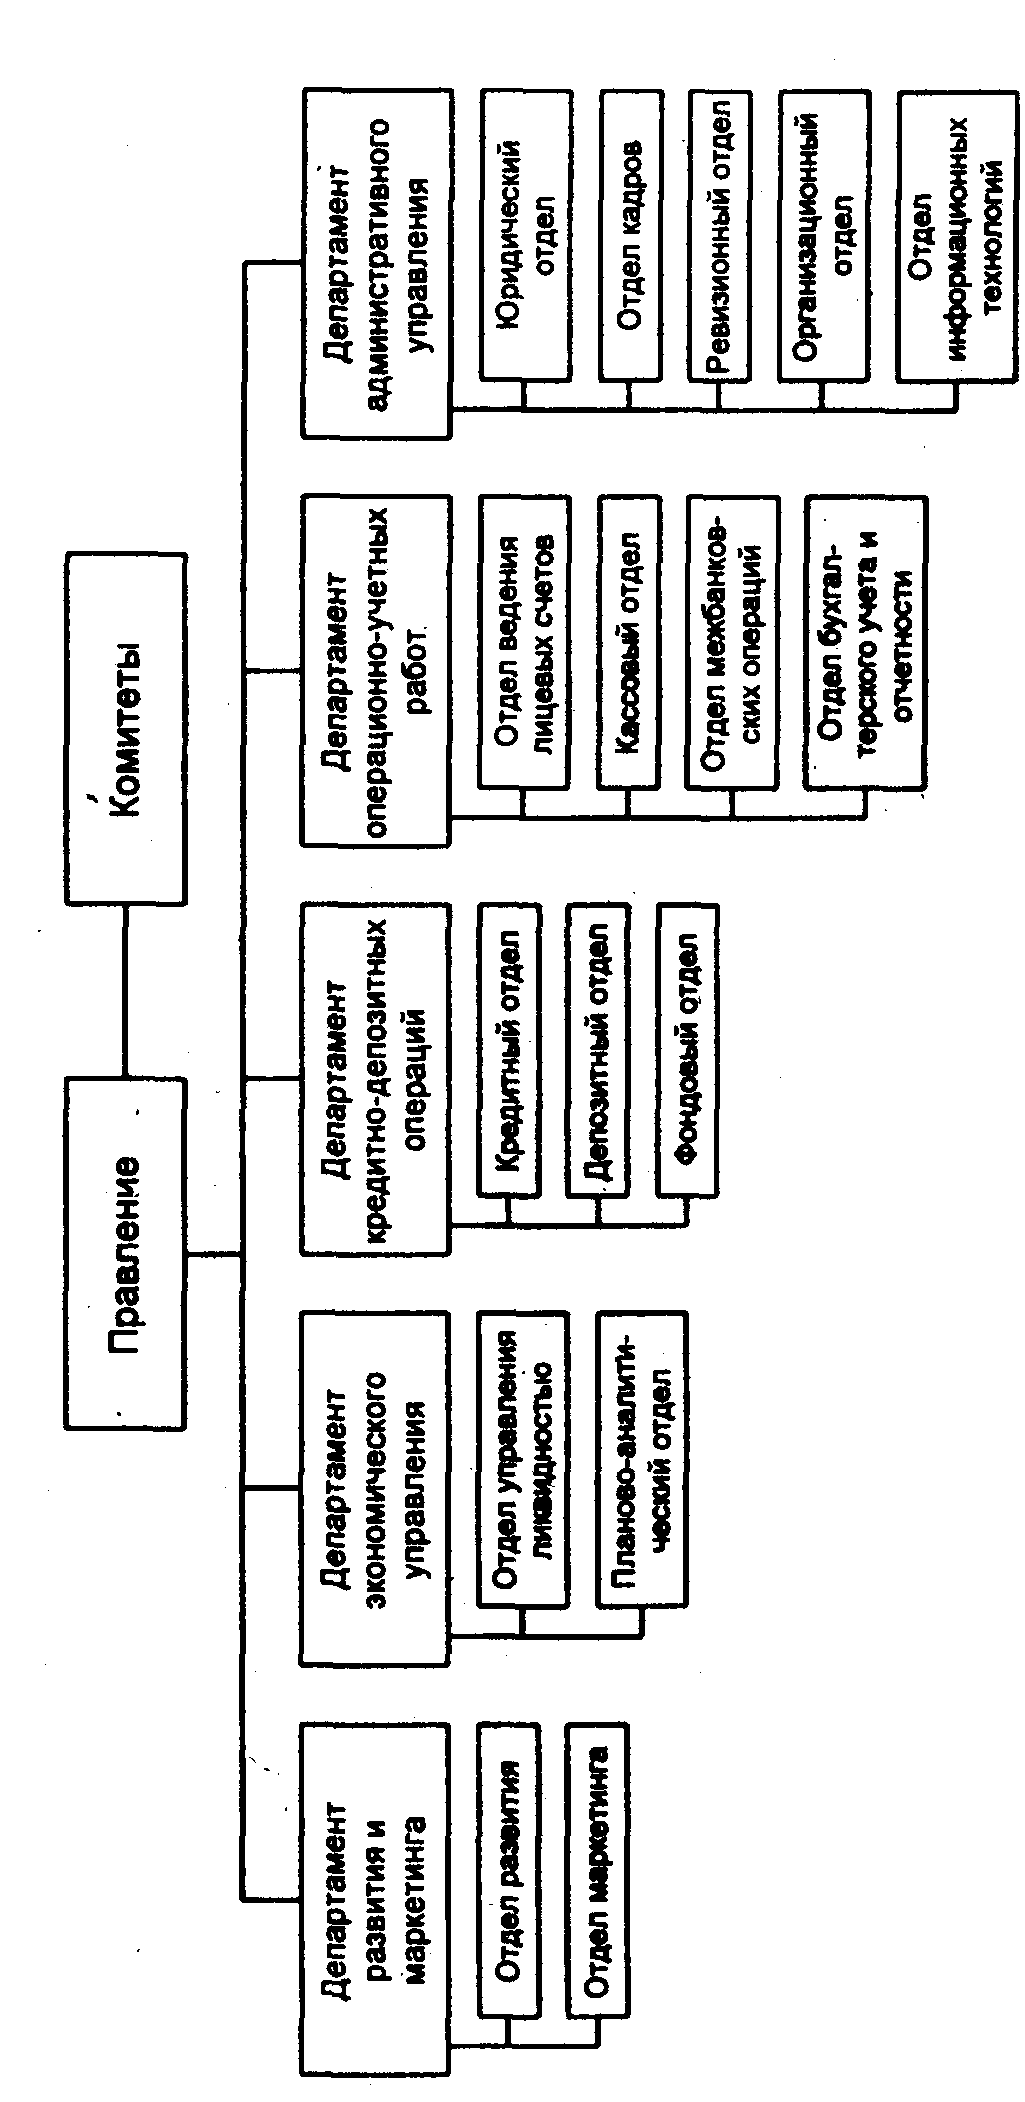
Рис. 6 Организационная структура коммерческого банка.
Отдел управления ликвидностью осуществляет расчет показателей ликвидности банка, их факторный анализ и ежедневный контроль.
Планово-аналитический отдел, изучая внутренние банковские показатели, устанавливает планы сбыта (например, число открываемых новых счетов), финансовый план, планирует внутренние мероприятия. Отдел рассчитывает ожидаемую сумму пассивов и решает задачу их эффективного размещения. Проводятся анализ структуры активов и пассивов банка по группам и оценка эффективности соотношения между ними. При этом должно соблюдаться «золотое правило»: длинные кредиты должны покрываться длинными депозитами и т.д.
Департамент кредитив - депозитных операций включает кредитный, депозитный и фондовый отделы.
Кредитный и фондовый отделы дополняют друг друга, не только выполняя принятую стратегию банка в кредитной и инвестиционной политике, но и оперативно реагируя на требования, выдвигаемые сложившейся экономической ситуацией на рынке капитала. Например, в период экономического роста объем ссуд увеличивается, а портфель ценных бумаг сокращается; в периоды низкого спроса на ссуды картина меняется.
Функции кредитного и депозитного отделов, несмотря на принципиально разное содержание их операций, по форме очень близки. Сходство функций выражается в необходимости выполнения весьма трудоемких работ по проверке и соблюдению целого ряда формально-правовых принципов кредитования, которые должны соблюдаться как кредиторами, так и заемщиками. Отличие обусловливается тем, кто является ссудозаемщиком, а кто кредитором, - банк или клиент. В любом случае, как и при выполнении большинства услуг банка, взаимоотношения клиента и банка регулируются договором, который они заключают. Проверка кредитоспособности является предпосылкой для всех других действий банка по отношению к ссудозаемщику, т.е. осуществляются анализ возможности обеспечения выплаты кредита и своевременность взносов, процентов и других платежей физическим и юридическим лицом. Эта проверка требует анализа баланса заемщика, ликвидности залога, ежегодного финансового отчета и ряда других регистров, содержащих показатели работы предприятия.
Департамент операционно-учетных работ (ОУР) реализует весь комплекс задач по открытию и закрытию лицевых счетов, выполнению кассовых операций, ведению лицевых счетов, выполнению расчетов по поручению каждого клиента, ведению межбанковских операций, ведению бухгалтерского учета на синтетическом уровне и составлению отчетности, которая используется как самим банком (ревизия и контроллинг), так и учреждениями внешней среды (вышестоящие, налоговые и другие органы). Этот департамент выполняет следующие функции:
• расчет и распределение доходов и налогов между бюджетами;
• учет расчетно-платежных документов до наступления срока платежа и не оплаченных в срок;
• обеспечение правильных и своевременных расчетов между клиентами;
• начисление и списание процентов по текущим и расчетным счетам;
• учет ценностей и документов на внебалансовых счетах;
• учет срочных обязательств по ссудам;
• депонирование средств для выдачи чековых книжек, аккредитивов и акцептов платежных поручений;
• организация и контроль операций межфилиального оборота; .
• составление баланса.
реализация этих функций поддерживается работой соответствующих отделов.
Операционный и бухгалтерский учет в банке взаимосвязаны гораздо более тесно, чем на промышленном предприятии, что обусловлено ежедневным составлением баланса и необходимостью поддержания в актуальном состоянии всех аналитических (лицевых) счетов. Назначение комплекса учетно-операционных работ:
• формирование полной информации о финансовом состоянии клиентов в реальном масштабе времени;
• ведение аналитического и синтетического учета по всем банковским операциям.
Департамент административного управления обеспечивает работу отделов, создаваемых при дирекции (юридический отдел, отдел кадров, ревизионный и организационный отделы), и хозяйственно-управленческих отделов (отдел информационных технологий и др.), которые входят в обычный состав управленческой структуры любого предприятия и в данной работе не рассматриваются.
В случае, если банк начинает выполнять новые операции (факторинговые, лизинговые, трастовые и др.), приведенная структура управления может быть соответствующим образом скорректирована.
Состав операций, осуществляемых банком на рынке услуг, достаточно сильно влияет на структуру управления банком.
Важнейшей функцией деятельности банка является привлечение средств из внешней среды и размещение их с максимальной доходностью и допустимым риском. При размещении временно свободных средств банк должен выполнять ряд требований, которые обеспечивали бы соблюдение необходимых нормативов, определенных НБУ и гарантирующих его , ликвидность.
Одна из особенностей украинских коммерческих банков заключается в том, что их деятельность, несмотря на формальную специализацию, носит в большинстве случаев универсальный характер. Это определяет в целом схожесть палитры услуг, а также определяет выбор структуры управления банком. Итак, банк - коммерческое учреждение, являющееся юридическим лицом, которому в соответствии с Законом о банках и на основании лицензии (разрешения), выдаваемой Центральным банком РФ, предоставлено право привлекать денежные средства от юридических и физических лиц и от своего имени размещать их на условиях возвратности, платности и срочности, а также осуществлять иные банковские операции. Таким образом, функции банка заключаются в аккумуляции временно свободных средств и размещении их оптимальным образом, а также в содействии платежному обороту и трансформации рисков. Аккумуляция временно свободных средств предполагает привлечение вкладов всех видов (депозитов - срочных и до востребования, сберегательных вкладов) и выпуск ценных бумаг (акций, облигаций и др.). Размещение средств в кредиты зависит от периода и способов кредитования (по договору, через покупку долговых обязательств, через принятие ответственности перед третьим лицом - гарантийный либо акцептный кредит). Последний способ фактически реализует трансформацию риска. Содействие платежам -выполнение платежных операций клиента, оплата переводов, чеков, векселей и других документов. Кроме того, банк выполняет операции по покупке и продаже валюты и фондовых ценностей, размещению акций и облигаций, хранению ценных бумаг.
Для удобства дальнейшего изложения материала воспользуемся следующей классификацией банковских операций. Активные операции, помимо кассовых, включают: 1) кредиты клиентам; 2) кредиты другим банкам; 3) депозиты в других банках. Пассивные операции содержат: 4) депозиты клиентов; 5) депозиты банков; 6) кредиты банков (в том числе Центрального). При этом операции 1,2 и 6 относятся к ссудным, а операции 3, 4, 5 - к депозитным. Размещение средств на резервном счете в ЦБ РФ и размещение средств на корреспондентских счетах в других банках являются также депозитными операциями. В то же время операции 1,2 и 6 могут быть классифицированы на краткосрочные, среднесрочные, долгосрочные и онкольные.
В соответствии со законом «О банках и банковской деятельности» за банками закреплено право производить следующие операции и сделки:
1) привлечение денежных средств физических и юридических лиц во вклады (до востребования и на определенный срок);
2) размещение указанных в п. 1 части первой настоящей статьи .привлеченных средств от своего имени и за свой счет;
3) открытие и ведение банковских счетов физических и юридических лиц;
4) осуществление расчетов по поручению физических и юридических лиц, в том числе банков-корреспондентов по их банковским счетам;
5) инкассация денежных средств, векселей, платежных и расчетных документов и кассовое обслуживание физических и юридических лиц;
6) купля-продажа иностранной валюты в наличной и безналичной формах;
7) привлечение во вклады и размещение драгоценных металлов;
8) выдача банковских гарантий.
Кредитная организация помимо перечисленных в части первой настоящей статьи банковских операций вправе осуществлять следующие сделки:
1) выдачу поручительств за третьих лиц, предусматривающих исполнение обязательств в денежной форме;
2) приобретение права пользования от третьих лиц исполнения обязательств в денежной форме;
3) доверительное управление денежными средствами и иным имуществом по договору с физическими и юридическими лицами;
4) осуществление операций с драгоценными металлами и драгоценными камнями в соответствии с законодательством Украины;
5) предоставление в аренду физическим и юридическим лицам специальных помещений или находящихся в них сейфов для хранения документов и ценностей;
6) лизинговые операции;
7) оказание консультационных услуг.
Кредитная организация вправе совершать иные сделки в соответствии с законодательством Украины.
Все банковские операции и другие сделки производятся в рублях, а при наличии соответствующей лицензии НБУ — в иностранной валюте. Правила осуществления банковских операций, в том числе правила их материально-технического обеспечения, устанавливаются НБУ в соответствии с законами.
Кредитной организации запрещается заниматься производственной, торговой и страховой деятельностью.
В целом банковские услуги носят массовый характер и могут быть весьма разнообразны. Среди них: расчетно-кассовое обслуживание, открытие и ведение счетов, трастовые операции, срочные депозитные вклады, депозитные вклады с графиком расходования, депозитные сертификаты, сберегательные сертификаты, кредитование предприятий (с различными видами кредитования), рефинансирование, учет векселей, выпуск банковских векселей, открытие корреспондентских счетов, инкассация, валютное обслуживание (расчетно-кассовое обслуживание, проведение банковских расчетов по экспортно-импортным операциям, купля-продажа свободно конвертируемой валюты, открытие счетов типа ЛОРО-НОСТРО, хранение ценностей, консультационные услуги, страховые операции валютных и кредитных рисков, операции по резервированию ссуд, операции с ценными бумагами).
К новым услугам можно отнести открытие филиалов или мини-отделений, выполняющих весь комплекс банковских операций прямо на территории предприятия. Новыми видами услуг являются также выполнение заказов на покупку производственных объектов в целом или по частям, разработка инвестиционных проектов с оплатой по конечному результату после инвестирования, их финансирование на основе собственных рублевых и привлеченных инвалютных ресурсов; поиск зарубежного инвестора для организации совместного производства или создание предприятия с иностранными инвестициями, аудит соискателя инвестиций для оценки финансовой состоятельности имеющегося инвестиционного проекта (бизнес-плана). Такие услуги оказывает акционерный коммерческий банк "Церих".
Несмотря на достаточно стабильную номенклатуру банковских услуг, их реализация в виде последовательности технологических этапов и приемов может различаться.
Сравнивая работу различных банков и оценивая возможность автоматизации их деятельности, приходится констатировать практическое отсутствие унификации и стандартизации банковских технологий. Технологии выполнения одноименных банковских операций отличаются в различных банках, наблюдается несоответствие целей и функций для одноименных автоматизированных участков, разнообразие в технологии документирования одноименных операций, различие форм отчетности, периодичности их представления на разных участках управления в связи со специализацией работников. Это привело к появлению на рынке большого количества программных средств, обеспечивающих частичную автоматизацию банковской деятельности. Но со временем пестрота разработок БИС пошла на убыль, а наиболее эффективные системы стали интегрироваться и широко тиражироваться. Фирмы, имеющие разветвленную структуру и закупающие интегрированные системы, распространяют их на все свои филиалы. «Эффект массы» для некоторых систем привел к признанию их элементов стандартными.
Многообразие оказываемых банком услуг и связанных с ними банковских технологий, особенности организации управления и отсутствие единой концепции автоматизации банковской деятельности обусловили появление на нашем рынке большого количества разнообразных банковских программных продуктов различных производителей.
Анализ этих продуктов украинского рынка показывает, что практическое выделение подсистем и задач в интегрированных БИС учитывает их группировку одновременно по трем признакам: управленческая структура, трансформация ресурсов и функции управления. При этом часть задач реализуется различными технологиями, распределяется между различными АРМ и не повторяется, а некоторые задачи становятся функционально избыточными и оформляются при разработке в виде некоторых универсальных технологий, структурно выполненных в форме перемещаемых блоков, одновременно присутствуя в нескольких АРМ и соответствующим образом настраиваясь.
В большинстве БИС банковская технология оказывается жестко встроенной в программный продукт. Поэтому пользователь не имеет возможности отклоняться от нее, пользуясь меню, и всегда следует по пути запрограммированного диалога, корректность которого зависит практически полностью от разработчика. При этом различные продукты имеют разную степень их технологической адаптации и в большинстве случаев такая настройка производится специалистом в процессе инсталляции. Обычно таким специалистом является представитель разработчика, реже - банковский технолог (администратор) автоматизируемого учреждения.
Мера функциональной избыточности определяется особенностями управленческой структуры, принятой в банке. При этом ряд управленческих задач зачастую не выделяется в самостоятельные, как, например, вся группа задач маркетинга. Это можно объяснить неразвитостью банковских систем управления и нежеланием небольших, небогатых банков тратить деньги на дорогостоящие маркетинговые исследования.
Нужно отметить и тот факт, что во многих БИС автоматизированы лишь самые основные, наиболее важные с точки зрения разработчиков системы, задачи. Это может быть мотивировано отсутствием некоторых услуг: факторинга, лизинга, карточных услуг (или элементов оргструктуры, например), но есть управленческие задачи, решаемые в любом банке и, как правило, отсутствующие в большинстве отечественных БИС, например автоматизированный анализ качества кредитного портфеля, прогнозирование и планирование кредитных ресурсов. В коммерческих банках структура управления и состав банковских операций оказывают решающее воздействие на структуру и содержание БИС.
Разработка и внедрение программного обеспечения требуют от банка немалых затрат, поэтому банк заинтересован в быстрой окупаемости проекта, которая может быть достигнута за счет снижения либо цены на программный продукт, либо затрат на обработку или благодаря ускорению, оборота средств банка.
Использование компьютера позволяет расширить применение экономико-математических методов в управлении, т.е. не просто ускорить обработку информации методом прямого счета, а оптимизировать некоторые процессы (например, распределение и размещение мобилизованных средств). При этом время на обработку снижается настолько, что это сказывается на повышении оперативности проведения расчетов и, следовательно, на повышении оперативности принимаемых решений. Появляется возможность расширения спектра оказываемых услуг, повышения их качества и расширения географии за счет более полного использования средств телекоммуникаций.
Однако при всех преимуществах автоматизации перед банком помимо необходимости больших затрат на закупку платформы (технические средства и базовое программное обеспечение) и обучение своих специалистов возникает постоянная дилемма. Она заключается в том, что желание банка обеспечить максимальную длительность эксплуатации приобретенной платформы сталкивается с тем, что любая платформа обречена на быстрое моральное старение, обусловленное устареванием оборудования, базового программного обеспечения (операционная система, СУБД, языки программирования) и заложенной в продукт банковской технологии. При разработке системы автоматизации могут быть реализованы два альтернативных решения.
Первое решение заключается в том, что проектировщики разрабатывают систему исходя из сложившейся структуры управления и,