Применяемые Финансовые Информационные Системы (ФИС)
Второе решение предполагает предварительную реорганизацию системы управления и усовершенствование ее в соответствии с современной концепцией организации управления и требованиями руководства учреждения.
Существующие за рубежом консалтинговые фирмы, работающие в этом направлении, позволяют значительно повысить производительность труда только за счет правильно выставленных целей и правильно организованной структуры управления. Но при этом вновь созданная структура управления должна постоянно модифицироваться, приспосабливаясь к изменениям внешней среды. Так, в теории менеджмента существует понятие клеточной системы. Организация управления предполагает наличие на предприятии постоянно меняющейся структуры управления. Элементом такой структуры является клетка, которая самостоятельно определяет направления своего развития. Получая, обрабатывая и передавая информацию вовне, клетки меняются, адаптируются к изменениям внешней среды и глобальным изменениям внутри системы. Подобием такой клетки может служить предприятие, организованное крупной фирмой и занимающееся венчурным бизнесом. Очевидно, что при этом система автоматизации должна постоянно меняться вместе с системой управления. Способностью адаптации БИС особенно важна в условиях не сложившейся банковской системы, несовершенства законодательной базы и нестабильной экономики.
Постоянные изменения, происходящие в сфере деятельности банков и затрагивающие юридическую сферу, экономическую среду и банковские технологии, требуют от системы управления банком высокой степени адаптивности. БИС должны иметь гибкую структуру и быть открытыми системами, т.е. допускающими внесение необходимых изменений в модель в случае каких-либо перестроек в банковской сфере. Поэтому система должна быть ориентирована на автоматизацию управления банковской деятельностью, а не на конкретную задачу чистой автоматизации обработки банковской информации. Другими словами, система должна соблюдать принцип целевого характера управления и удовлетворять требованию открытости для легкого внесения изменений и наращивания функциональных ее возможностей по мере необходимости. Это требование реализуется на принципах строгой параметризованности автоматизируемых объектов и модульности. Главным девизом здесь должна служить ориентация системы на автоматизацию управления банковской деятельностью, а не на решение локальных функциональных задач.
Гибкость, которая должна обеспечивать адаптацию программного продукта без перепрограммирования, также основана на параметризации. Настройка может быть однократной (на момент внедрения) и заключаться в конфигурировании системы по количеству пользователей, особенностям и составу физических устройств, технологическим особенностям реализации услуг, структуре аппарата управления, а также при изменении банковской технологии: при изменении плана счетов и алгоритма формирования баланса. Но может быть и текущей, такую настройку выполняет банковский технолог или администратор системы.
Процедуры расширения и настройки системы должны основываться на так называемом «связывании» модулей, которое обеспечивает комплексность системы за счет их интеграции. Например, оплата извещений по погашению коммунальных платежей клиента одновременно обновляет позиции в текущих счетах, а также другие позиции, затронутые операцией.
К специальным требованиям, характерным для банковской сферы, относится прежде всего возможность отката на дату (контрольную точку) либо технологического отката через систему обратных проводок «красное сторно». При достижении исходной ситуации и ее фиксации сотрудники банка должны иметь возможность внесения изменений и возврата с автоматическим расчетом, закрытием и архивацией всех последующих дней.
В связи с этим необходимо обеспечить одновременное сопровождение баз данных, хранящих результаты текущего и прошедшего операционных дней и осуществляющих долговременное Хранение архивов.
Другим требованием, которое теперь предъявляют банки к системам автоматизации своей деятельности, является блокирование ввода платежных документов, приводящих к дебетовому сальдо, чтобы исключить таким способом пополнение картотеки № 2. Если же такая ситуация не возникает и платежный документ не обладает некорректными реквизитами, банковская технология предполагает однократный ввод информации в систему и автоматическое формирование проводок по всем операциям. Это требование совпадает и с требованием разработчиков.
Выполнение проводок и изменение лицевых счетов должны осуществляться в реальном масштабе времени. Работа с единой информационной базой позволяет автоматически распространять любые изменения всех взаимосвязанных частей базы при внесении изменений в любую ее часть. Система должна обеспечивать постоянное изменение состояния лицевых счетов и ежедневный пересчет остатков на них с учетом дневных изменений. Этот пересчет должен давать возможность накопления месячных, квартальных и годовых оборотов по счетам.
Лицевые счета должны проходить анализ на ситуацию неоткрытый счет. Вновь открываемые счета получают автоматически присваиваемые номера. При необходимости клиент (при наличии системы клиент-банк) или сотрудник банка должен иметь возможность просмотра лицевого счета и оценки его динамики за заданный период. По характеру счетов БИС должна обеспечивать работу в мультивалютном режиме как с текущими и расчетными счетами, так и с различного рода депозитными, ссудными, контокоррентными и другими счетами, а также начислять различного рода проценты и комиссии.
Проведение расчетов должно быть своевременным и корректным, иметь точное отражение в учетных регистрах и осуществляться таким образом, чтобы по возможности максимально освобождать сотрудников от выполнения рутинных задач вручную. При этом документооборот в банке желательно сократить.
Требования разработчика в основном связаны со сложившимся подходом к проектированию автоматизированных систем, а также с собственными его интересами, которые носят финансовый характер. Это прежде всего соотношение: цена - себестоимость - объем работ.
К интегрированным системам при разработке предъявляются более ужесточенные требования, чем к локальным разработкам. Это обусловлено расширенными функциональными запросами комплексности решений и обязательными системными соглашениями.
Крайне важным является принцип комплексности разработки, который предполагает создание совокупности взаимосвязанных программных средств, автоматизирующих ряд банковских функций и организованных в виде целостной системы. При этом для эффективной ее эксплуатации должны соблюдаться принципы согласованной пропускной способности частей системы и гибкости информационного обеспечения при сохранении его единства. Дело в том, что в настоящее время в банках имеются разобщенные информационные фонды, что может приводить к неоднозначным трактовкам экономической ситуации различными сотрудниками банка. Очевидно, что соблюдение единства базы должно сопровождаться однократностью ввода информации.
Операция, проведенная в отделении банка, при выполнении ряда условий влечет за собой и другие. Так, при выдаче аккредитива по истечении определенного срока может оказаться, что деньги не израсходованы и подлежат обратному перечислению на расчетный счет. Поскольку операция формализована, она может быть выполнена и программно. Внедрение этого принципа связано с преодолением психологического барьера у сотрудников, которые привыкли к перечислению средств только человеком, поэтому такие операции должны вестись сначала параллельно. В дальнейшем перечень автоматизируемых операций будет расширяться. В настоящее время можно указать некоторые операции по автоматической оплате в пределах свободного остатка на счете, закрытию аккредитивов, списанию начисленных процентов по краткосрочным ссудам (если это оговорено в договоре), погашению некоторых видов краткосрочных ссуд.
Поскольку сложившийся в нашей стране рынок платформ очень пестр, разработчик для наиболее широкого распространения своей системы заинтересован в соблюдении принципа мобильности, т.е. в обеспечении возможности эксплуатации программного продукта в различных операционных и технических средах.
Использование в качестве опорной концепции разработки системы автоматизации банковской деятельности концепции АРМ как нельзя более соответствует применению целевого подхода в управлении. Определив основные цели сотрудника, можно сформулировать главные системные соглашения по использованию дискетной или сетевой технологии, выбрать необходимый инструментарий. Наличие во многих АРМ одноименных участков позволяет широко использовать перемещаемые блоки типа: расчет нормативных коэффициентов, оценка собственной ликвидности, заключение и ведение договоров и др. и использовать при этом объектно-ориентированный подход.
Каждому объекту (лицевой счет, проводка, клиент) соответствует стандартный инструментарий (создание, контроль, корректировка, удаление, сортировка, поиск и др.), а также специфический инструментарий («красное сторно» для проводок, заключение оборотов или закрытие - для счетов и др.).
Весьма актуальной проблемой сегодня остается обеспечение банковской безопасности.. Ее решение может быть успешным только при комплексном подходе, который подразумевает разделение доступа к информации, к различным АРМ и к режимам в них. Так, для доступа к системе существуют уровни: пересылка файлов в определенную директорию, доступы в определенную директорию, доступ к диску, реализация всех функций на удаленной ЭВМ. Для этого обычно используется система паролей, шифрования передаваемой информации, электронной подписи. Также важное значение имеет правильная организация ведения архива информационной базы системы.
Таким образом, принципы разработки систем автоматизации банковской деятельности вытекают из подходов и требований, предъявляемых к программному продукту заказчиком (банком). Эти требования содержат в себе требование банка к системе в целом как к продукту, который будет обслуживать специфическую сферу ( банковское дело), а также специальные требования, отражающие специфику используемых в банке операций и технологий их выполнения.
С другой стороны, существует ряд требований, которые предъявляются к разработке исполнителем (разработчиком). Эти требования могут совпадать с требованиями банка, но могут и конфликтовать. Хотя большинство из перечисленных требований, предъявляемых проектировщиком, не являются конфликтными по отношению к требованиям банков.
Следует запомнить
При проектировании интегрированных БИС необходимо учитывать требования банковской среды: возможность отката на определенную дату и технологического отката;
однократный ввод информации; блокирование ввода платежных документов при дебетовых сальдо; выполнение проводок в реальном масштабе времени; анализ ситуации - открытый (закрытый) счет; информационная безопасность, а также общие требования разработки информационных систем: сокращение документооборота; автоматизация рутинных задач: адаптивность ФИС (параметризованность); возможность расширения систем; единая информационная база; мобильность; ведение архива системы; восстановление архивной копии базы данных системы.
Как правило, информационная система является внешней по отношению к совокупности банковских технологий, поскольку зачастую машинная обработка банковской информации используется на заключительных стадиях технологического процесса выполнения банковских операций, которые характеризуются наибольшей концентрацией вычислений. На практике все банковские операции связаны некоторой единой технологией, состоящей из множества макро- и микротехнологий, наличие которых обусловлено специализацией отдельных групп работников и составом их обязанностей.
Возможной структурой построения интегрированной БИС может служить структура (рис.21), включающая в себя наиболее распространенные в наших программных продуктах АРМ и блоки.
На основе проведенного аналитического обзора рынка Украинских БИС был выделен и скомпонован состав АРМ и определены их функции для условной интегрированной БИС. В реальной интегрированной БИС такое выделение зависит от структуры управления, разделения управленческих функций и целей, а также от выбранного подхода к проектированию системы и многих других факторов. В структуре БИС в процессе ее разработки выделяют перемещаемые блоки, которые обеспечивают выполнение некоторых стандартных банковских технологий: обслуживание договоров (кредитного, депозитного, трастового, договора на расчетно-кассовое обслуживание и др.), обслуживание процентов по различным договорам, обслуживание штрафных процентов и др. Перемещаемые блоки после соответствующей настройки и функционально специализированные программы образуют АРМ конкретных рабочих мест.
Здесь (см. рис. 7) имеется ряд АРМ, которые необходимы относительно полноценности управления, но отсутствуют как самостоятельные в большинстве БИС: АРМ специалиста по маркетингу, АРМ сотрудника
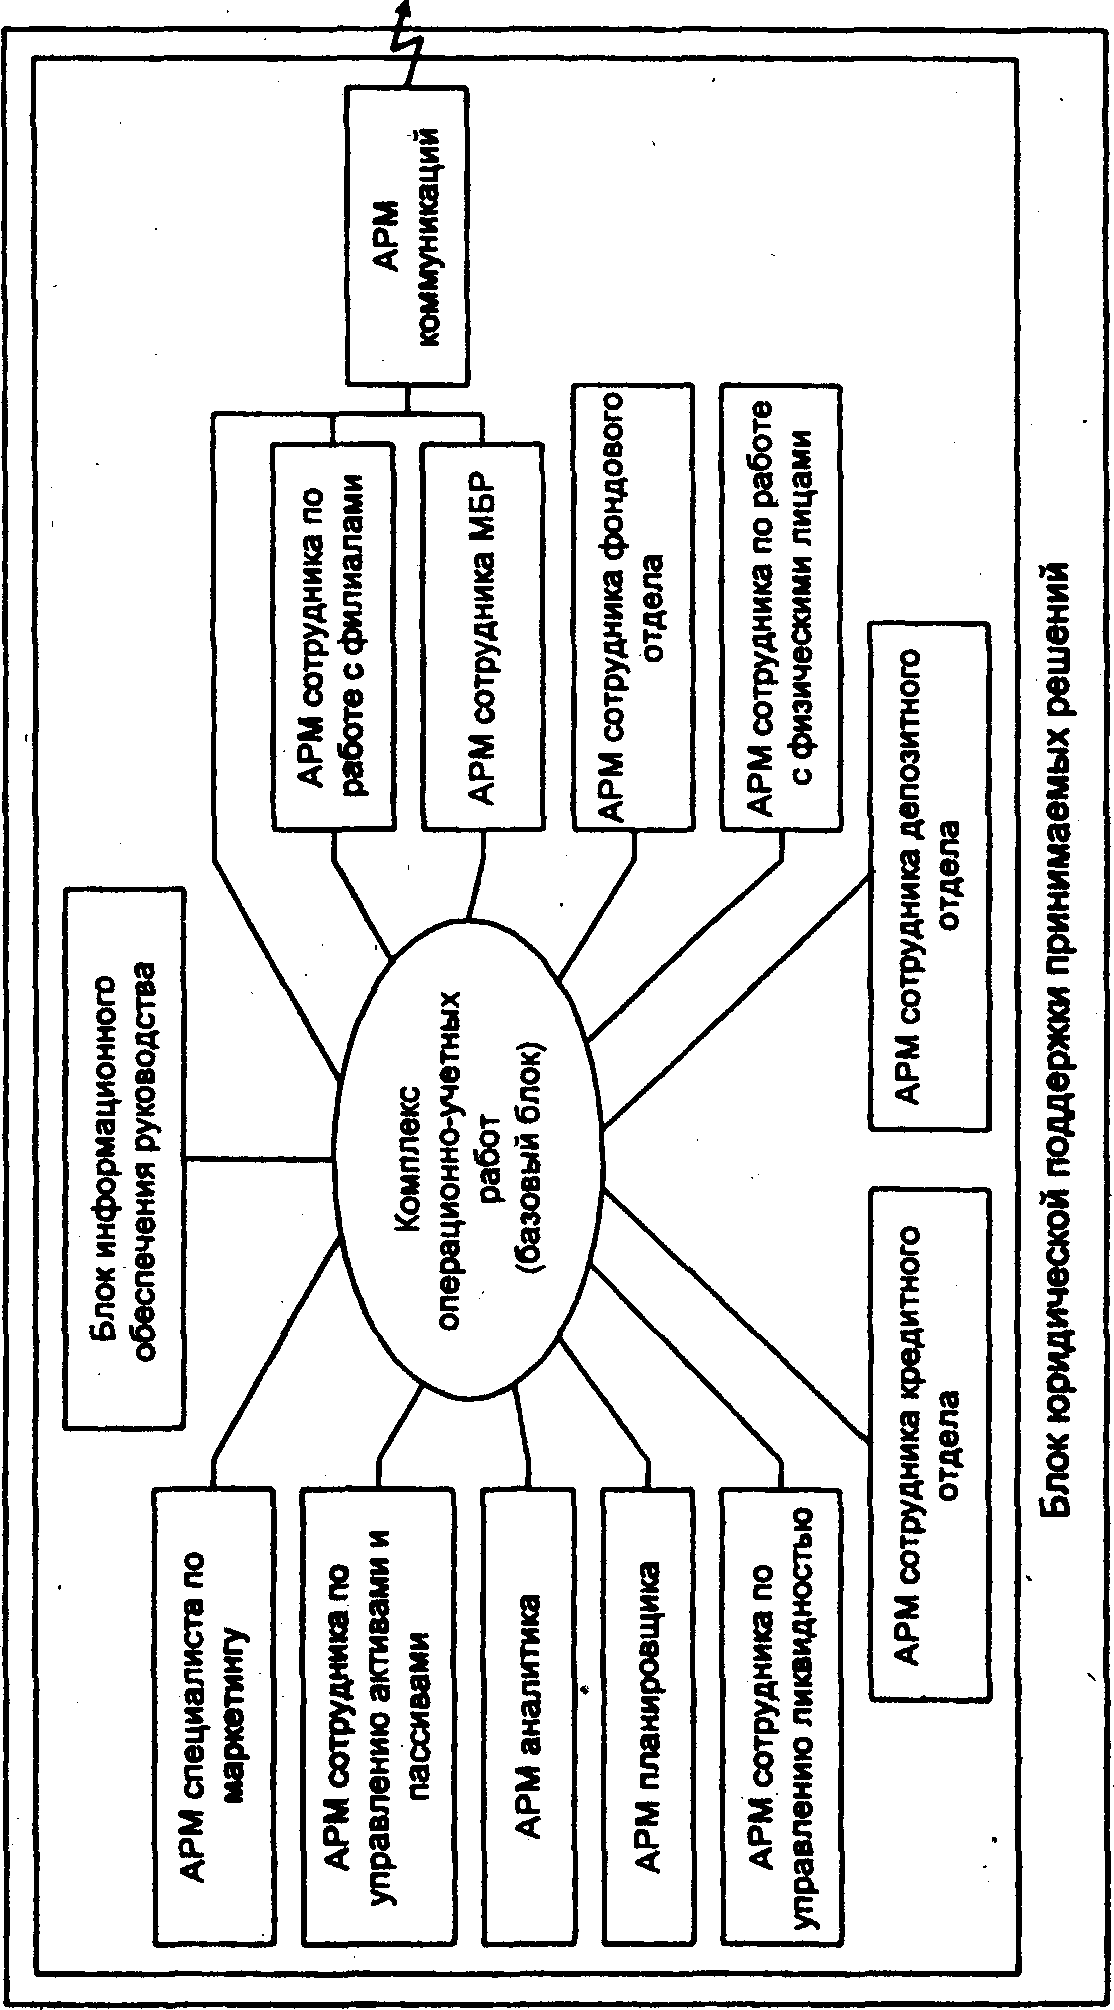
Рис. 7. Структура интегрированной БИС.
по управлению активами и пассивами, АРМ аналитика, АРМ планировщика, АРМ сотрудника по управлению ликвидностью и др.
Блок информационного обеспечения руководства предназначается для поддержки и принятия решений руководства банка и формирует аналитическую информацию по результатам деятельности банка. Обычно этот блок выполняется в виде АРМ, который реализует получение сведений о ликвидности банка и другой стратегической информации, а также данных о состоянии счетов, архивных справок и пр.
Если банк обладает филиалами, то в его структуре предусматривается отдел, обеспечивающий обмен информацией с ними в режиме on-line с ис^-пользованием телекоммуникационных каналов через АРМ коммуникаций либо в режиме off-line на основе электронной почты, дискетой или бумажной технологии. АРМ по работе с филиалами дает сотруднику возможность ввода информации о финансовых операциях филиалов, учета их деятельности при формировании консолидированного баланса, анализа деятельности филиалов и расчета для них нормативных коэффициентов.
Работа с, внешней средой осуществляется по каналам телекоммуникаций через АРМ коммуникаций. АРМ обеспечивает экспорт-импорт информации, т.е. двусторонний обмен данными с внешними абонентами: ЦБ РФ (ГВЦ ОПЕРУ, РКЦ), филиалами, системой межбанковских расчетов, процессинговым центром (Union Card, STB-Card и др.), пунктом обмена валюты, клиентами, биржей и пр. При использовании телекоммуникационной среды происходят трансформация передаваемой информации в определенный стандарт, ее шифрование (обычным способом и с применением электронной подписи) и установление связи: либо напрямую с использованием телефонных и других каналов, либо через какую-либо компьютерную сеть (рис. 8).
Для обеспечения взаимодействия по схеме клиент-банк у клиента устанавливается программный комплекс АРМ клиента, который позволяет:
вводить, редактировать платежные документы с использованием типового набора бланков, печатать подготовленные документы, шифровать и дешифровать информацию и обеспечивать авторизацию через механизм электронной подписи, отправлять и принимать документы, файлы и сообщения. В банке внутри базового блока устанавливается для взаимодействия с клиентом АРМ банка. Этот комплекс обеспечивает через АРМ коммуникаций аналогичные функции по взаимодействию с клиентом, поддерживает архивы взаимодействия с клиентом и отправляет поступившие платежные документы по ЛВС на обработку в нужный АРМ.
АРМ сотрудника межбанковских расчетов (МБР) обеспечивает ведение расчетов с другими коммерческими банками через системы РКЦ и ОПЕРУ, через сеть клиринговых центров и через взаимное открытие корреспондентских счетов. При работе на основе прямых межбанковских расчетов АРМ позволяет осуществлять контроль, корректировку и отмену текущих операций МБР и формирование начальных авизо, реестров и соответствующих платежных документов. При работе с ответными авизо
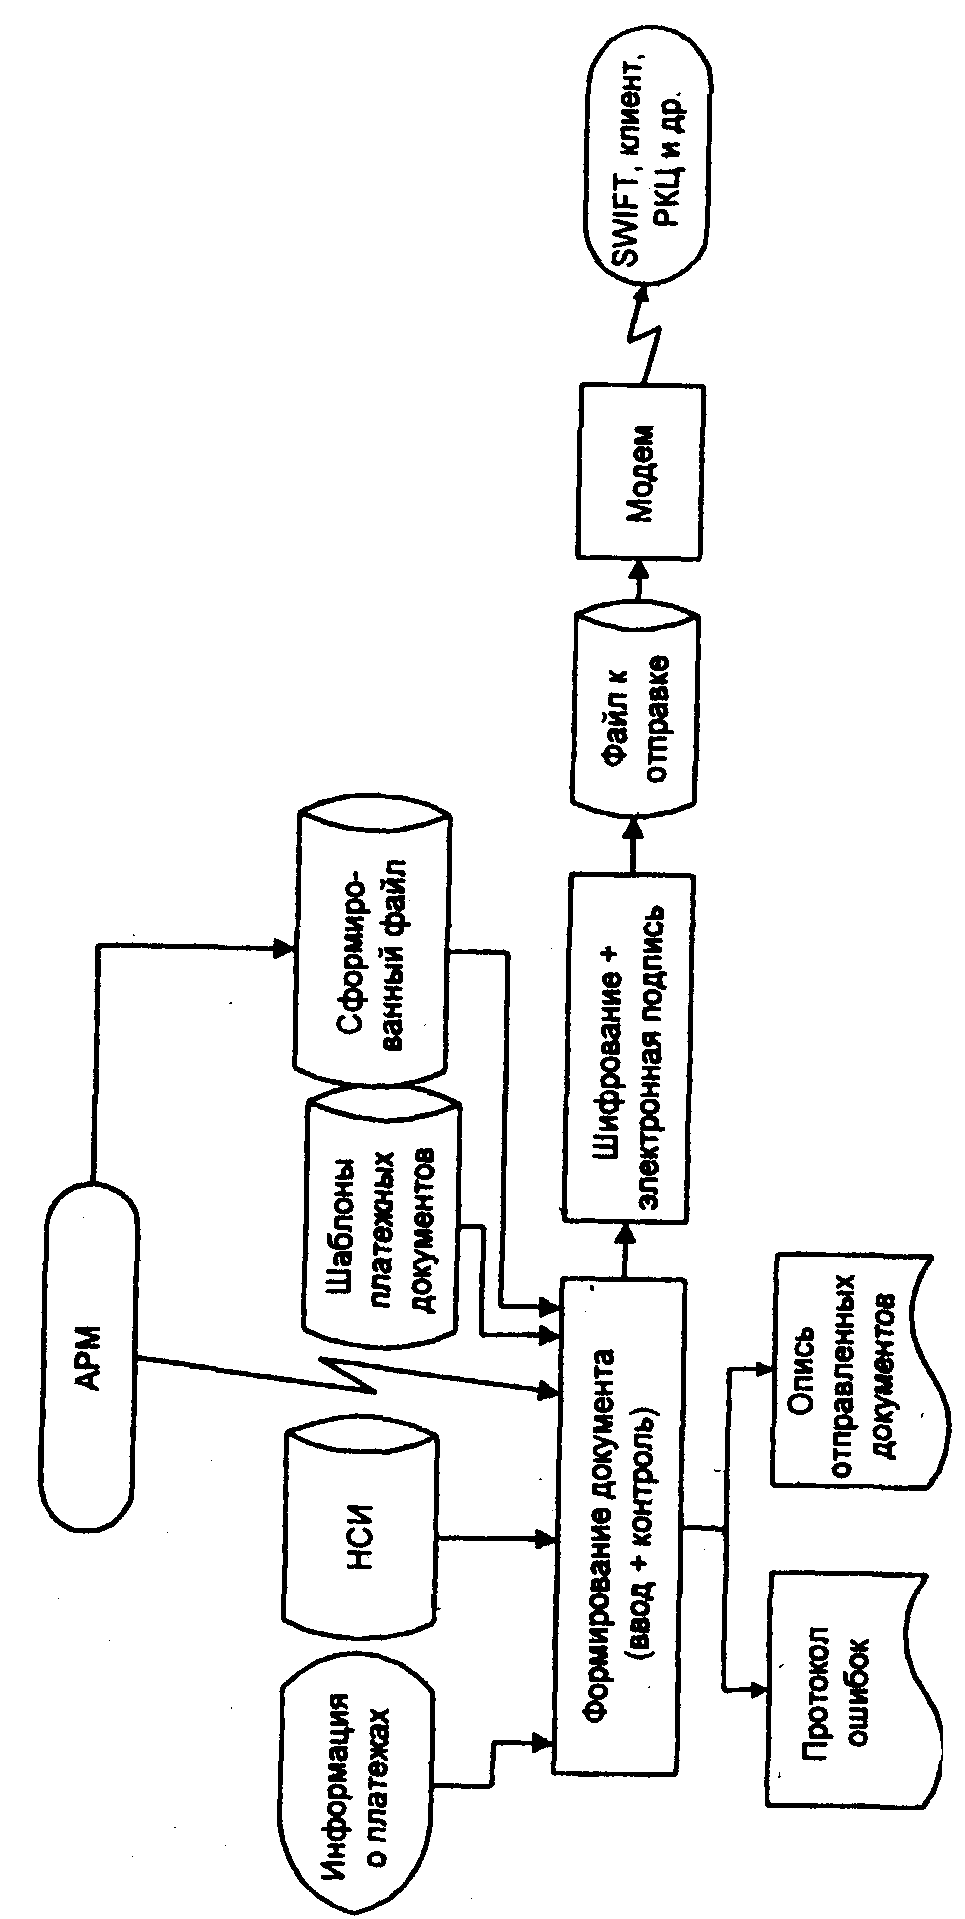
Рис. 8. Схема работы АРМ коммуникаций по экспорту данных.
АРМ проводит весь комплекс работ с входным документом: ввод, корректировку, отмену текущих документов (с одновременным контролем сумм авизо и платежных документов); выполнение квитовки ответных авизо, ведение соответствующего журнала и документов по квитовке; открытие, ведение и закрытие заключительных оборотов.
Для проведения электронных взаимодействий с другими банками, клиентами, процессинговым центром или биржами информация пересылается по ЛВС на АРМ коммуникаций, через которое реализуются телекоммуникационные взаимодействия.
АРМ сотрудника кредитного отдела (АРМ СКО) обеспечивает заключение и ведение договора, его пролонгацию и закрытие (поступление в архив), формирование графиков погашения основного долга и выплаты процентов по различным схемам, а также контроль выполнения этих графиков и начисление пеней по основной части долга и по процентам. При этом формируется ряд ведомостей. АРМ поддерживает стандартные и индивидуальные процентные ставки: по основной части долга, за неиспользованный кредит (если это не указано в договоре), за просроченный возврат ссуды или за несвоевременную выплату процентов за кредит.
АРМ сотрудника по работе с физическими лицами все чаще включается в состав БИС, что обусловлено необходимостью привлечения средств от физических лиц, хотя эти операции связаны с большой трудоемкостью из-за массовости. В основном они носят характер депозитных операций, и поэтому данный АРМ принципиально отличается от АРМ сотрудника депозитного отдела лишь специфическим набором оказываемых услуг.
АРМ. сотрудника фондового отдела обеспечивает выполнение политики банка в части фондового портфеля, а также выполнение доверительных соглашений с физическими и юридическими лицами. АРМ включает такие режимы, как оценка экономического состояния объекта инвестиций, расчет аналитических показателей по ценным бумагам, оценка инвестиционной привлекательности объекта, портфеля ценных бумаг, учет поступления и движения ценных бумаг.
АРМ сотрудника депозитного отдела обеспечивает привлечение временно свободных средств. Относительно предметной технологии в этот АРМ включаются такие же режимы, как и в АРМ СКО: заключение договора, расчет процентов по различным схемам, причисление их к остатку и др.
Проблемой банковской технологии остается разграничение функций между базовым модулем, реализующим комплекс операционно-учетных работ, и АРМ сотрудников других отделов. Например, в настоящее время существуют две наиболее распространенные технологии начисления процентов за кредит. По первой технологии начислением процентов занимается базовый блок, а сотрудник кредитного отдела лишь пересылает в него данные для расчетов и осуществляет контроль за этими операциями по графику платежей и за отклонениями от него. По второй технологии взаимосвязь между этими отделами осуществляется на уровне проводок, при этом сотрудник кредитного отдела генерирует их, а операционно-учетный модуль выполняет ведение кредитных счетов, просмотр работы по счету и расчет процентов по кредитам (в соответствии с желанием сотрудника кредитного отдела). Как показывает опыт, контроль документов, проходящих по договорам, сотрудниками кредитного и депозитного отделов более распространен.
Мониторинг договоров предполагает ежедневный контроль за проведением платежей по обязательствам, сроки которых истекли. При этом автоматически фиксируется поступление просроченной задолженности и начисляются штрафные проценты. Суммы просроченных задолженностей хранятся в особой области базы данных — «до выяснения», пока по распоряжению сотрудника кредитного отдела они не будут отнесены на соответствующие балансовые счета, погашены или не будут изменены условия договора.
Работа АРМ конструктивно строится на основе ряда универсальных перемещаемых блоков: Договор, График выплат. Расчет нормативов банка, а также ряда специальных с методической и технологической точек зрения блоков: Оценка кредитоспособности клиента и Прогноз свободных средств банка (на основе сроков окончания договоров). Блок Договор обеспечивает подготовку, ведение, учет и контроль исполнения договоров банка и его обязательств; учет сумм кредитов и депозитов при расчете коэффициентов ликвидности банка; прогноз состояния кредитных ресурсов банка к заданному моменту времени; прогноз влияния предполагаемого договора на финансовое состояние банка. Он позволяет получить выписку о состоянии отдельного договора и сводную отчетную документацию.
Блок График выплат позволяет провести предварительную прикидку вариантов погашения кредитов и выплат по депозитам и кредитам. Возможны графики равномерного погашения базы кредита, равномерного погашения базы кредита и процентов; аннуитет (ссудозаемщик регулярно выплачивает равные суммы - аннуитеты, состоящие из суммы процентов и суммы погашения основного долга, поскольку проценты начисляются на остаток долга, они снижаются по мере погашения с одновременным увеличением доли погашения); график выплаты процентов при получении ссуды (дисконтированная ссуда); график единовременного погашения кредита в конце срока договора с текущим погашением процентов; график произвольного погашения базы кредита и др.
АРМ оператора (может и не быть) обеспечивает ввод документов, собранных в пачки, с просчитанной контрольной суммой. Обычно банк использует этот АРМ при больших объемах ввода, хотя в ряде случаев он сохраняется как атавизм перфорационных технологий.
АРМ старшего оператора (может и не быть) формирует из введенных документов рейсы и передачу их на ВЦ для проведения одногородных расчетов.
АРМ сортировщика (может и не быть) создается для проверки пачек документов, введенных операционистами, и отправки их на проводку, а также для формирования и печати авизо и реестров для РКЦ.
АРМ контролера реализует так называемый принцип "четырех глаз» и служит для просмотра кассовых документов и документов, введенных операционистами или операторами; печати сводных ведомостей по приходу и расходу; проставления пометки об оплате на документах; отправления проводок по кассе; распечатки форм отчетности.
АРМ кассира-контролера обеспечивает: ввод кассовых платежных документов; прием и обработку денежных чеков, объявлений на взнос наличными, приходных и расходных кассовых ордеров и документов по инкассации; формирование сводных ведомостей по приходу и расходу; ведение кассовых журналов; подготовку проводок по кассе; получение сводной справки по кассовым оборотам, формирование мемориальных ордеров; расчет платы каждого клиента за кассовое обслуживание; получение отчета по кассовым символам оборотов за период; работу со справочником символов; формирование справки по кассе.
С помощью АРМ старшего операциониста (может и не быть) оценивается загрузка операционистов и назначаются операционисты для новых клиентов банка; просматривается и контролируется список открытых за день лицевых счетов.
Одно из важных мест во всех банковских программных продуктах занимают АРМ операционистов. В некоторых технологиях предусмотрено их разделение на АРМ операциониста по платежным документам и АРМ операциониста по подготовке отчетов либо на АРМ операциониста по работе с физическими лицами и АРМ операциониста по работе с юридическими лицами. В крупных банках иногда выделяют операционистов для проведения работ по открытию и закрытию счетов.
Обычно же АРМ операционистов могут реализовывать открытие и закрытие счетов; начисление, причисление к остатку вкладов и выдачу процентов по всем видам вкладов; перевод вкладов; поиск клиента по номеру его лицевого счета и наоборот; установление договорной процентной ставки и платы за совершение операций и расчет дохода от проведения операций; оплату переводов; ведение операционного дневника; аналитический и операционный контроль за выполнением операций; ввод платежных документов; работу с картотеками: занесение и исключение номера картотеки из счета клиента; контроль дебетового сальдо и занесение документов в картотеку №2; погашение задолженностей частично или единовременно по картотеке №2; просмотр и распечатку выписок из лицевого счета, формирование остатков по счетам и др.; контроль неоплаченных документов; обработку электронной почты (по схеме клиент — банк), если это не выполняется в специальном АРМ. В случае специализации операционистов по виду документов могут выделяться АРМ операционистов по платежным требованиям и поручениям, по кассе, по работе с аккредитивами, чековыми книжками и др.
АРМ экономиста (может и не быть) осуществляет: формирование выписок из лицевых счетов, контроль начисления процентов по лицевым счетам, контроль остатков и проводок по лицевым счетам, расчет нормативов и показателей работы банка, контроль за работой филиалов, формирование сведений для налоговой инспекции.
АРМ бухгалтера обеспечивает: расчет остатков по счетам на начало следующего дня; формирование, просмотр, корректировку, печать, сохранение баланса по балансовым и внебалансовым счетам и приложениям к нему за любой период; ведение развернутого сальдо по любому балансовому счету для филиала; изменение остатков счетов на начало или конец любого дня; расчет прибыли за период; оценку рентабельности банка и формирование других показателей работы банка; расчет процентов по лицевым счетам; изменение плана счетов.
•АРМ главного бухгалтера осуществляет: получение информации о работе банка, его клиентах; открытие и закрытие лицевых счетов; просмотр и печать оборотно - сальдовых ведомостей по балансовым и внебалансовым счетам, а также ведомостей открытия, закрытия и изменения лицевых счетов; обновление файла подписей клиентов (в некоторых БИС).
АРМ администратора является крайне важным и включает несколько различных функций, которые обеспечивают:
• текущую работу по документам:
• отражение оперативных проводок;
• составление текущей описи документов;
• выполнение текущей сверки;
• составление документального баланса;
• печать отчетов;
• межфилиальный обмен по дискетной технологии;
• планирование и завершение операционного дня банка;
• планирование работ и наделение полномочиями сотрудников отдела
• операционно-учетных работ:
• планирование работ на требуемый день;
• регистрация, удаление, изменение статуса пользователя;
• контроль протокола работы пользователя;
• функциональное конфигурирование рабочих мест пользователей;
• поддержание санкционированного доступа к информационным ресурсам БИС;
• выполнение отката комплекса;
• ведение фонда НСИ:
• администрирование файлов базы данных;
• организация и ведение фонда НСИ (изменение процентных ставок, справочники МФО, таблицы балансовых и внебалансовых счетов, типов платежных документов, кассовых символов, атрибутов банка, прейскуранта услуг, видов операций и др.);
• установление и конфигурирование рабочих мест других пользователей БИС:
• включение и выключение задач в комплексе;
• настройка комплекса;
• выполнение пусковых работ при внедрении БИС. Если в каких-либо БИС состав АРМ другой, то функции сотрудников ОУР просто разделены между АРМ по-другому, поскольку БИС лишь обеспечивает реализацию банковских учетных технологий средствами информационных технологий, являясь некоторой моделью системы у правления.
В одном из АРМ комплекса ОУР (обычно это АРМ администратора) содержится блок, обеспечивающий архивацию - перевод файлов операционного дня в статус «архивный», т.е. доступный лишь по чтению. При необходимости сотрудник банка, используя этот блок, может найти любой интересующий его документ, проводку, регистр; войти в любой операционный день года, в любой месячный отчет, квартальные отчеты (с накоплением с начала года и без него), отчет за прошлый год, а также отчеты за произвольно выбранные промежутки времени.
Программные продукты, обеспечивающие автоматизацию банковской деятельности, различаются по признаку включения или не включения в их тело банковской технологии.
Таким образом, АРМ сотрудника кредитного отдела (СКО) должен поддерживать реализацию целей, которые выставляются сотруднику банка, и обеспечивать его информацией для принятия решения по кредитованию и дальнейшему обслуживанию кредита. Для этого необходимо иметь сведения о кредитном потенциале банка, о кредитоспособности ссудозаемщика и рабочую информацию по обслуживанию кредита.
Обычно в отечественных БИС АРМ СКО обеспечивает ввод и обработку информации о кредитных договорах и отражает технологические этапы кредитования: заключение договора и его ведение (выдачу кредита, начисление процентов по кредиту, расчет неустоек и выставление их на инкассо либо получение этих сумм в порядке бесспорного платежа, контроль фактических выплат клиентом по договору, пролонгацию договора и его закрытие, перевод договоров в состояние просрочки). Расширение возможностей АРМ СКО может происходить через добавление средств обработки информации договоров на гарантии погашения кредитов и на их страхование; средств оценки кредитоспособности заемщика; расчет платы за кредит для новых схем кредитования и др.
Комплекс АРМ СКО должен предусматривать использование компьютера для оформления кредитной сделки и ведения кредитного договора в течение всего периода его действия. С момента регистрации выдачи кредита до его погашения сотрудник кредитного отдела должен быть обеспечен своевременной информацией о размере платы за кредит, сроках ее внесения, а также иметь возможность накапливать некоторые статистические данные по направлениям кредитования, срокам, суммам кредита и другим параметрам. Эти данные используются как для планирования собственной деятельности банка, так и для составления отчетности. В ходе решения задач АРМ СКО используется ряд кодов. Код состояния передачи средств имеет один знак и Построен по порядковой системе (0 - не начато; 1 - не закончено; 2 - закончено; 3 - к погашению; 4 - погашено; 5 - просрочено; 6 - переведено в состояние «просрочено»; 7 - переведено в состояние «пролонгировано»).
Код типа гашения процентов включает в себя два знака и построен по позиционной системе: первый знак показывает характер погашения (1 -единовременное и 2 - частевое), а второй знак отражает вид погашения и имеет состояния: еженедельно, ежедекадно, ежемесячно, ежеквартально, один раз в год).
Номер погашения процентов имеет один знак и построен по порядковой системе.
Код состояния договора содержит один знак и может принимать значения: черновик, исполняемый условно, исполняемый реально и завершенный.
Реально исполняемый договор может иметь статус нормального, просроченного и пролонгированного.
Код разрешения построен по позиционной системе и показывает факт разрешения (0) или запрещения (1).
Код признака начала действия договора имеет один знак и принимает только два состояния: 1 - с момента поступления средств, 2 - с момента подписания.
Код степени надежности возврата устанавливается экспертом и может изменяться от 0 до 9.
Номер части погашения (к которой относится проводка) имеет один знак, построен по порядковой системе. Если проводка осуществляет выдачу, то номер приобретает значение 0.
Код вида операции имеет два знака и построен в соответствии с порядковой системой:
01 — полная выдача ссуды;
02 — частичная выдача ссуды;
03 — штатное гашение ссуды;
04 — перевод в состояние «просрочено»;
05 — перевод в состояние «пролонгировано»;
06 — начисление процентов за просроченную
07 — гашение долга за просроченную ссуду;
08 — списание в убыток;
09 — гашение процентов;
10 — перевод процентов в состояние «просрочено»;
11 — перевод процентов в состояние «пролонгировано;
12 — волевое гашение процентов;
13 — гашение пеней на ссуду;
14 — гашение пеней на проценты;
15 — волевое гашение пеней на ссуду;
16 — волевое гашение пеней на проценты;
Для регистрации платежей применяются файлы Платежи по договору и Справочник учреждения банков. Выдача кредита, плата за кредит и погашение кредита регистрируются при наличии платежной документации. Платежные поручения содержат следующие реквизиты:
• номер поручения;
• дата оформления;
• реквизиты плательщика;
• реквизиты получателя;
• дебетуемый счет;
• кредитуемый счет;
•сумма перечисляемых средств;
• вид операции (причина платежа).
Платежное поручение, выписываемое клиентом, поступает в комплекс операционно-учетных работ, где вызывает корректировку соответствующих лицевых и синтетических счетов. Для того чтобы сотрудник кредитного отдела мог отследить произошедшие изменения, в его АРМ из комплекса операционно-учетных работ ежедневно поступают проводки, относящиеся к кредитному отделу. История выполнения договора отражается в файле его состояний.
Главное меню АРМ СКО содержит функции:
• Работа с договором;
• Работа с проводками;
• Формирование отчетности;
• Разное.
Функция Работа с договором предполагает возможность ввода, просмотра, контроля и корректировки договора. При этом происходят расчет платы за кредит и формирование графика платежей. Одновременно пользователем могут быть получены документы: распоряжение об открытии счета, мемориальный ордер, срочное обязательство.
Функция Работа с проводками осуществляет отбор проводок, касающихся кредитного обслуживания клиентов и имеющих отношение к сотруднику кредитного отдела, и выполнение на основе полученной информации по решению пользователя следующих операций:
• регистрация выдачи кредита в кредитном журнале;
• регистрация платежей по кредиту;
• перевод в просрочку;
• перевод в пролонгацию;
• закрытие договора.
Функция/разное предусматривает работу со справочниками (например, учет изменения процентной ставки, ее ввод, просмотр и корректировку), работу с базой (копирование, восстановление, реорганизация), различные установки (пароль, время, палитра, визитная карточка).
В меню могут быть подсоединены такие функции, как Работа с межбанковскими кредитами (МБК); Страхование кредитов и Работа с договорами на гарантию, Расчет стоимости кредитного договора. Оценка кредитоспособности заемщика. Оценка риска кредитования и др.
Получаемые в ходе выполнения различных функций любые ведомости в соответствии с принципом избирательного распределения информации должны служить выполнению целей, поставленных руководством банка перед сотрудником. Поэтому для поддержки принятия решения сотрудником кредитного отдела в соответствующие функции АРМ должны быть подсоединены ведомости:
• ведомость переоформленных договоров;
• начисленные и уплаченные за месяц проценты . реестры плановых и фактических платежей;
• справка о выполнении договора;
• платежи по договору (уплаченные проценты и неустойки) за период;
• ведомость просроченных ссуд.
Ведомости, носящие общий характер, объединены в общую функцию Формирование отчетности. Сюда относятся:
• анализ ссуд по экономическим секторам;
• анализ поступления доходов по кредитным операциям;
• реестр крупных ссуд;
• справка о выполнении договора;
• реестр погашенных кредитов;
. справка о сроках действия договора;
• статистика сумм договоров;
• статистика сроков договоров;
• статистика цен ссуд кредитов;
• кредитный журнал;
• список действующих договоров за период;
• перечень клиентов и др.
Эти отчеты могут быть распечатаны в виде твердых копий, выведены на экран или в файл.
На рис. 9. представлена схема данных решения задач АРМ СКО. Сотрудник кредитного отдела, используя множество текстовых прототипов (шаблоны договоров), составляет договор о выдаче кредита также в текстовой форме, имеющий статус черновика. Кредитный договор как текстовый документ содержит: наименование сторон; вид кредита; сумму; срок договора; процентную ставку; порядок выплаты процентов; вид обеспечения; перечень необходимых документов (по требованию банка); номер расчетного счета и другие реквизиты банка, обслуживающего предприятие; юридические адреса сторон. Эту информацию удобно представить в двух файлах, содержащих расчетные данные договоров (Договор (данные)) и текстовую информацию (Договор (текст)).
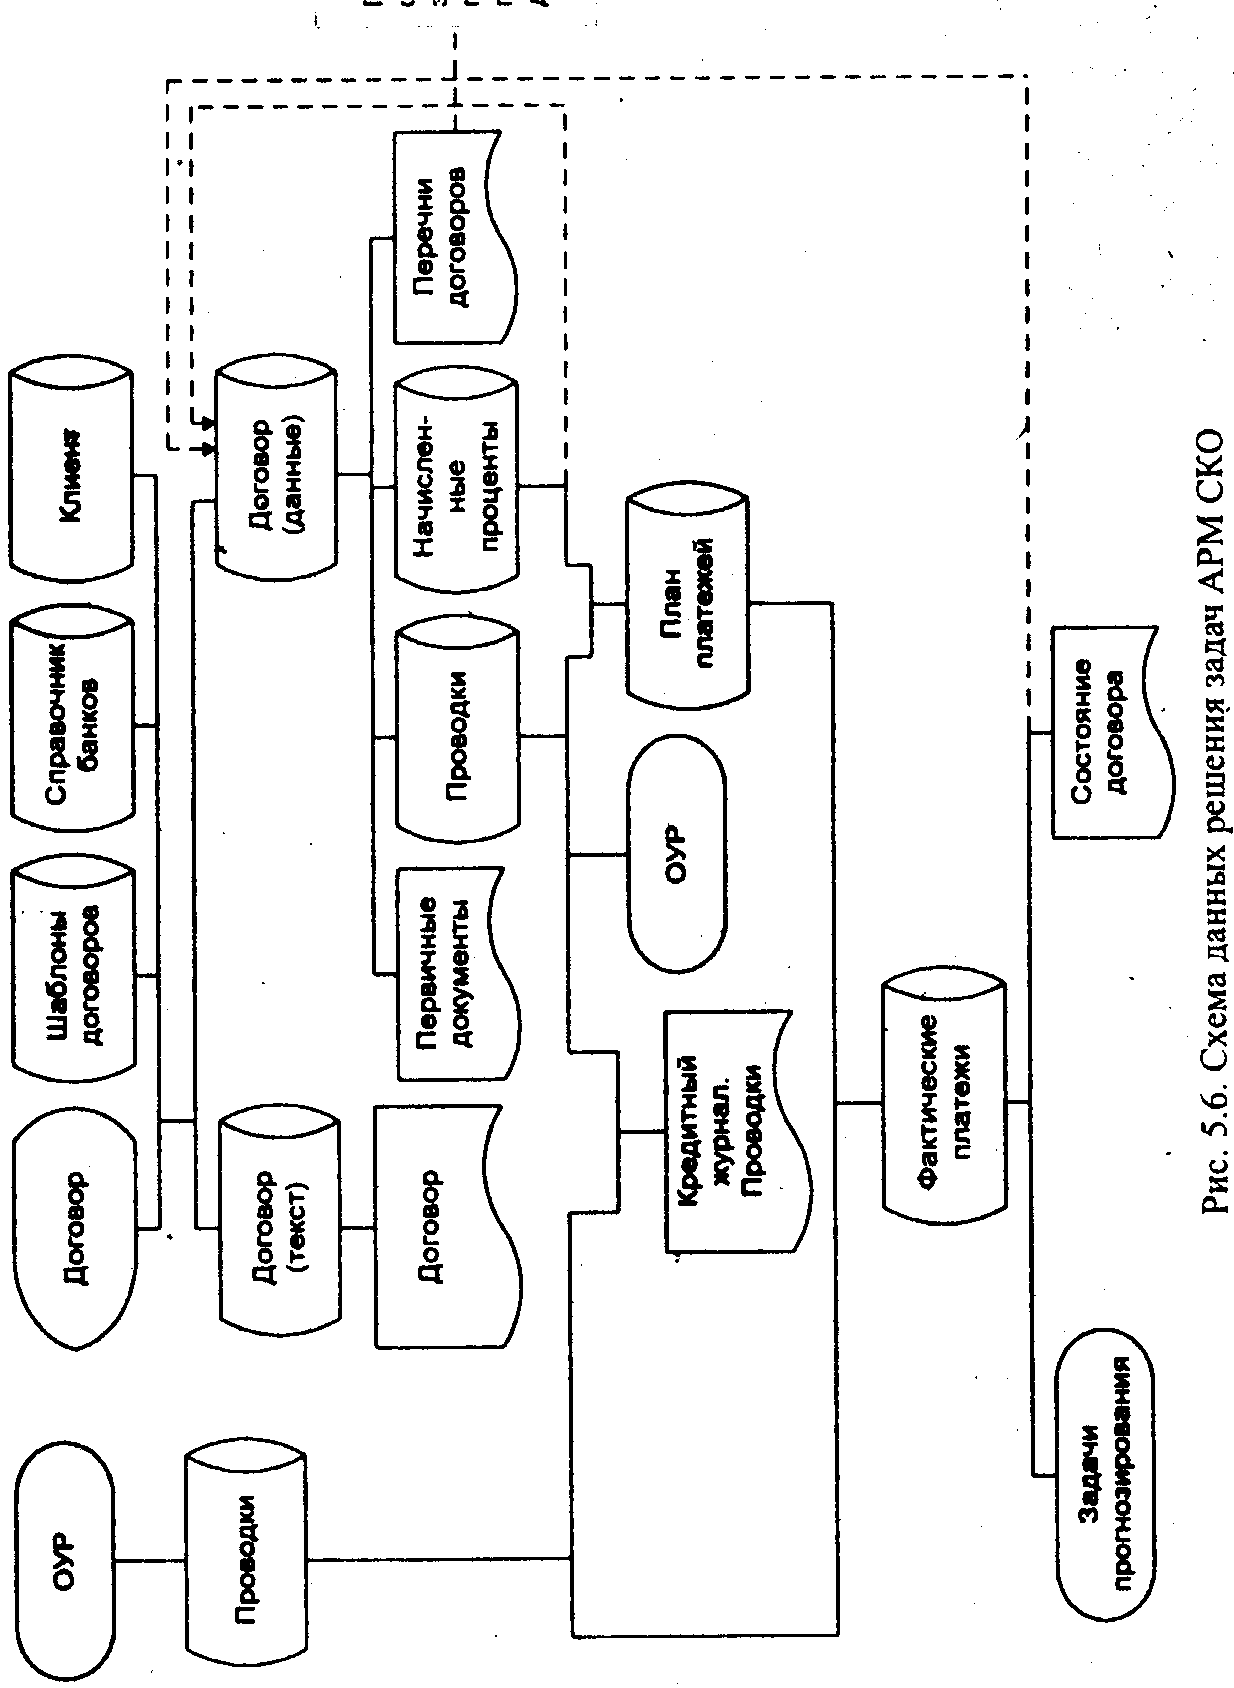
Рис. 9. Схема данных решения задач АРМ СКО.
Для регистрации нового кредитного договора и для вывода его на экран при просмотре и редактировании используется соответствующий макет, на основе которого осуществляется визуальный и логический контроль ввода.
Контроль вводимой информации весьма важен, поскольку, если программные ошибки могут быть в большинстве случаев