Применяемые Финансовые Информационные Системы (ФИС)
Работа с текстовой частью договора заключается в традиционных операциях по вводу текстовой информации, ее просмотру, полноэкранному редактированию и удалению.
Технологически договор может иметь различный статус: черновик, условно действующий, реально действующий и завершенный. Первоначально составленный черновик переходит в статус условно действующего при его подписании. Договор приобретает статус реально действующего после перемещения на его основании финансовых средств. После окончания расчетов между ссудозаемщиком и банком договор приобретает статус завершенного. Реально действующий договор может иметь уточненный статус: нормально действующий, просроченный и пролонгированный.
В последнем случае дата договора соответствует дате пролонгации, а его сумма равна сумме выбранных платежей. Редактирование и удаление договоров из базы возможно только при статусе черновика. Договоры с остальными статусами могут только просматриваться. В связи с объемом текста договора необходимо предусмотреть не только полнотекстовый, но и сокращенный просмотр.
При перечислении средств на ссудный счет, на расчетный счет, пролонгации договора или переводе его на счет просроченных ссуд формируются проводки, которые передаются в отдел операционно-учетных работ. На основе файлов проводок и начисленных процентов формируется файл плановых платежей по договору. Он обрабатывается совместно с файлом проводок, поступившим из операционного дня, в результате чего образуется файл платежей по договору. На основе последнего формируются ведомости состояния договора, кредитный журнал и др.
При пролонгации этот цикл повторяется, но статус договора меняется. Если же договор переводится в просрочку, меняется не только статус договора, но и начинается начисление пенсий. И в том, и в другом случае формируются соответствующие проводки.
При закрытии договора меняется лишь его статус.
Для расчетов по предоставленным кредитам обычно применяется файл процентов (начисленные проценты).
Файл Договор (данные) содержит следующие реквизиты : статус договора; номер договора; номер пролонгации; номер расчетного счета (или 0); номер ссудного счета; адрес перехода остатка задолженности; номер счета просрочки; степень надежности возврата кредита; количество частей погашения; процентная ставка на основную часть долга; процентная ставка пеней на проценты; вид погашения ссуды (равными долями и др.); сумма по договору; сумма начисленных процентов; дата начала действия договора; дата закрытия договора; итоговая сумма погашения долга; итоговая сумма погашения процентов.
Процентные ставки могут выноситься в отдельный файл, что особенно удобно при начислении сумм по процентам в отдел ОУР. Номер расчетного счета также может отсутствовать при наличии файла-связки с файлом Справочник клиентов.
Если клиент имеет счет в другом банке, то реквизит «номер расчетного счета» равен нулю, при этом используется файл Справочник банков. Структура его записи следующая : номер учреждения банка; почтовый индекс; номер МФО; наименование учреждения банка; адрес учреждения банка; телефон; факс. Если клиент имеет счет в банке, выдающем кредит, то используется файл Справочник клиентов (Клиент). Структура записи этого файла следующая : наименование организации-клиента; адрес организации-клиента; телетайп; телефон; факс.
Файл начисленных процентов (в том числе и пени) содержит номер договора; базовую сумму начислений процентов; вид процентов (проценты и пени различных видов); дату начала начисления процентов; дату окончания начисления процентов; месяц оплаты; день оплаты; процентную ставку; тип алгоритма начисления. Последний реквизит позволяет поддерживать файл алгоритмов начисления процентов по различным схемам и, таким образом, легко перенастраивать технологию расчетов.
Файл платежей по договору содержит информацию о плановых погашениях основной части долга и плановых выплатах процентов. В состав его записи входят следующие реквизиты:
• номер части выплат; плановая дата платежа (либо дата; до которой должно быть проведено погашение); плановая сумма платежа;
• фактическая дата платежа; дата перечисления средств со счета клиента; фактическая сумма взноса; номер проводки; вид платежа; состояние передачи средств.
Входе решения задачи может формироваться много различных ведомостей, помогающих принять правильное решение сотруднику отдела в процессе управления кредитами. Ряд выходных данных выводится пользователю в виде таблиц, а ряд - в графической форме. Последняя особенно удобна для восприятия.
Объем банковских операций к 60-м гг. в мире возрос настолько, что в дальнейшем этот период стал называться периодом «большого взрыва». Увеличение числа выполняемых операций повлекло за собой расширение применения электронной вычислительной техники, что, с другой стороны, подкреплялось развитием ЭВМ. Увеличение числа задач, решаемых на компьютерах, попытки применения их для реализации оптимизационных задач сопровождались использованием электронных каналов для обмена сообщениями.
Компьютерные сети обеспечивают выполнение коммуникационной функции и доступ к разделяемым ресурсам, т.е. передачу файлов, доступ к удаленным базам данных и удаленный запуск задач. Компьютеризованные межперсональные коммуникации могут быть трех видов: простые пересылки сообщений по конкретному адресу; рассылка сообщений по почтовым спискам и проведение телеконференций.
Проблема информационных взаимодействий с внешней средой является характерной задачей для любой открытой сложной системы. В банковской среде она стоит как перед центральным, так и перед коммерческими банками.
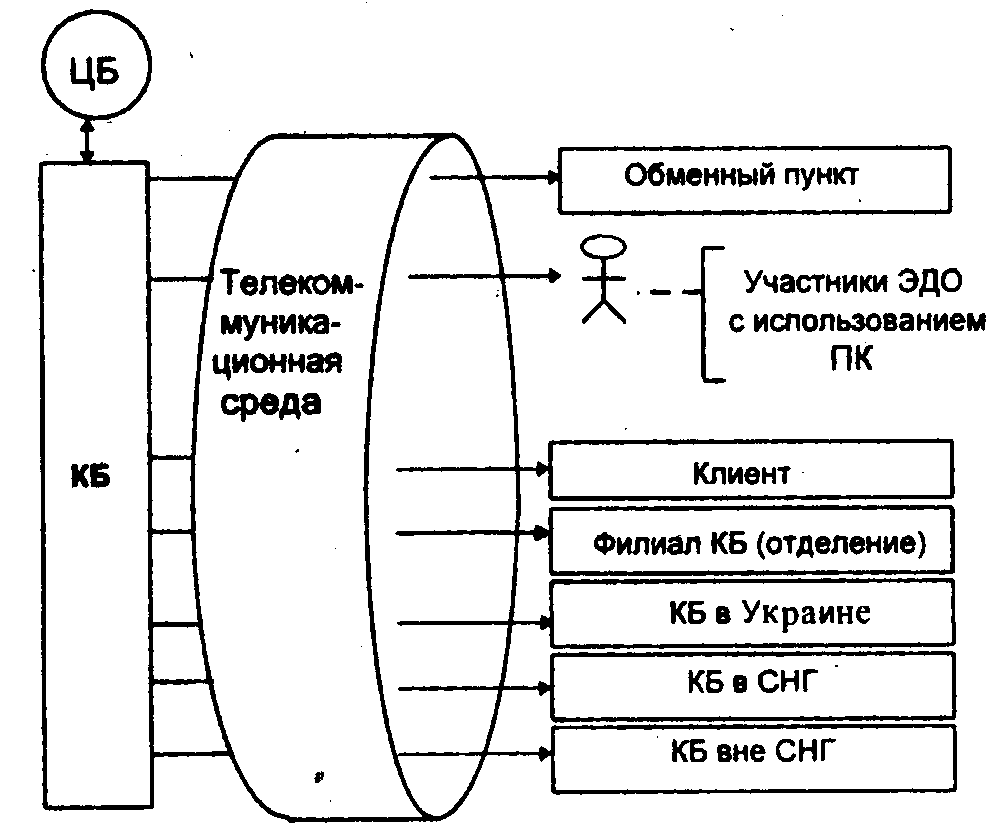
Рис. 10. Схема взаимодействия коммерческого банка с внешней средой
В качестве внешней среды, с которой взаимодействует коммерческий банк (рис. 10), выступают:
• обменные пункты;
• участники электронного денежного обращения (ЭДО) с использованием пластиковых карточек (ПК);
• клиент;
• филиалы банка;
• банки на территории Украины;
• банки на территории СНГ;
• зарубежные банки;
• другое.
Взаимодействие банка с пунктами продажи (POS) и процессинговы-ми центрами возникает лишь в том случае, если банк обслуживает какую-либо систему пластиковых карточек.
Взаимодействие банка с клиентом позволяет обеспечить компьютерный обмен информацией и минимизировать визиты клиента в банк. Такое взаимодействие предполагает пересылку по электронным каналам платежных документов, выписок по лицевым счетам, формирование реестра платежей за любой период, паспортов сделок и др. Абонентом банка может быть как юридическое, так и физическое лицо, имеющее компьютер. За рубежом такая услуга под названием домашний банк ( Home banking ) в последнее время стала особенно популярной.
При организации взаимодействия банк-филиал технология ведения банковских операций во многом определяет состав передаваемых между банком и филиалом данных, но основной информацией, поступающей от филиалов в головное отделение банка, является его баланс, на базе которого формируется консолидированный баланс.
Взаимодействие коммерческого банка с другими банками может производиться через систему взаимных корреспондентских счетов, с помощью ГВЦ при одногородных расчетах, через систему клиринговых центров и через систему РКЦ (или ОПЕРУ).
Межгосударственные межбанковские взаимодействия на территории СНГ осуществляются через центр межгосударственных расчетов (МГР) ЦБ РФ, а международные расчеты - через систему общества международных межбанковских финансовых коммуникаций SWIFT.
Информация, циркулирующая между банком и внешней средой, может носить как чисто информативный характер, так и финансовый. И если первый вид сообщений может и не требовать поддержания определенных требований безопасности, то система удаленных платежей должна обеспечить не только ускорение обслуживания и удобство, но и поддержку имеющихся стандартов передачи данных, а также достоверности и целостности платежных документов, т.е. безопасности платежей. Особенностью электронных платежей в Украине в настоящее время является многообразие платежных документов, которые не всегда оформляются единообразно и могут не соответствовать международным стандартам. В целом в СНГ существует значительное отставание в области использования мировых стандартов, которое составляет около 10-15 лет. Это связано с качеством технической базы и состоянием каналов.
Передача информации может осуществляться по телефонным и телеграфным каналам. И если в случае использования телеграфного канала абонент при регистрации должен получить свой адрес и собственный кабель, то при использовании телефонного канала это не требуется, так как эти процедуры уже были проведены при установке телефона. При передаче используются различные уровни стандартизации - от электрического до логического. Прежде всего это стандарт на форму передаваемых документов. В банковской системе распространен стандарт SWIFT, определяющий расположение и назначение полей документа.
Все электронные взаимодействия коммерческого банка с внешней средой, к которой относятся отдельные клиенты, участники расчетов пластиковыми карточками, другие банки в Украине, СНГ и в других государствах, осуществляются на основе телекоммуникационной среды с использованием стандартов передачи и обработки данные различного уровня.
С развитием телекоммуникационных сетей в банковском деле появились принципиально новые услуги по взаимодействию клиента и банка, которое может осуществляться на компьютерной основе. Связавшись с компьютером банка по телефонной сети через свой персональный компьютер, клиент после прохождения авторизации может проверить состояние своего счета и совершить с ним ряд операций. Подобные действия клиент может предпринимать и не имея компьютера, используя возможности средств телекоммуникаций и пластиковых карточек, которые несут в себе сведения о владельце и его финансовых возможностях.
Обилие видов пластиковых карточек как машинных носителей информации, а также их невысокая стоимость сделали их весьма распространенными. Пластиковые карточки стали использоваться в качестве: пропусков (access control); телефонных карточек (phonecard); визитных карточек (business card); удостоверений личности (pass control); водительских удостоверений; студенческих билетов; карточек логического доступа (например, к компьютеру); карточек контроля входа в различные электронные системы (log-on access): доступ к устройствам ЭВМ, к программам и файлам, разрешения на выполнение программ или команд, контроль отдельных функций, доступ к шифрованным данным; карточек хранения данных (например, карты здоровья); карт гарантии и фирменного сопровождения, где отмечается обслуживание: осмотры и ремонты какой-либо покупки; финансовых карточек: карточки покупателя (shopping card), банковские карточки (bank card) и карточки для банкоматов (ATM-Card).
Пластиковая карточка представляет собой машинный носитель информации, который может быть классифицирован по способу ее записи и хранения. Так, различают магнитные карты (МК), карты памяти, смарткарты (СК) и суперсмарткарты (ССК).
Емкость МК составляет всего 100-200 байт, в которых на нескольких дорожках зафиксированы: идентификаторы карточки и ее владельца, сроки действия, внутренний код и поле для записи функциональной информации. И хотя для записи и считывания информации МК необходимы специальные устройства, они, как и сами МК, относительно просты в производстве, и себестоимость их невысока. Поэтому в настоящее время во всем мире они наиболее распространены, хотя как носитель несовершенны. Прежде всего они имеют очень низкий уровень защищенности. По данным ОКБ САПР, общие потери на МК составляют 0,5-10 % от оборота, причем 22,6 % из них приходится на мошенничество "продавца", а 17 % на утрату карточек.
Магнитные карточки легко скопировать и использовать одновременно в различных POS в пределах одного операционного дня до тех пор, пока не началась обработка (цена копирующего устройства составляет всего 1000 дол.). Мошенничества по такой, схеме происходили в Англии и Франции в 1985-1988 гг. В 1986 г. в Англии было снято по поддельным карточкам 64 тыс. дол. При этом идентификация проходила через терминалы банкоматов.
Имеют место и другие виды нарушений. Так, при вводе PIN-кода (персонального идентификационного номера) может имитироваться сбой с необходимостью последующей перезагрузки и просьбой повторного ввода пароля. При этом происходит его копирование в программу, которая после пересылки кода в заданное место самоуничтожается.
Другой прием заключается в добавлении необходимого количества нулей к сумме, указанной в транзакции. Поскольку при переводе суммы была выполнена авторизация, а транзакция подтверждена электронной подписью, доказать ошибочность проводки клиенту крайне сложно. Во Франции рост числа мошенничеств совпал с ростом распространения МК, и в 1988 г. были обнаружены четыре полупромышленные мастерские по производству фальшивок. Около 15 % доходов эмитентов было присвоено по поддельным карточкам.
Помимо слабой защиты от копирования МК недолговечна. И эти ее недостатки повлекли за собой усложнение технологической схемы обслуживания. Работа с МК предполагает обмен информацией при авторизации в режиме on-line и усложняет процедуру обслуживания продавцом покупателя. СК в отличие от МК снижают риск мошенничества в 20 раз.
Среди финансовых карточек существуют также карточки для проведения операций с наличностью (ATM-Card) на основе банкоматов, имеющих считыватель, цифровую и функциональную клавиатуру, дисплей, принтер и устройство выдачи и ввода наличности.
Относительно банковской технологии карточка обеспечивает определенную форму расчетов, которая обусловлена технологией совершения расчетов, типом используемых документов, характером платежа, местом и временем, а также видом предоставляемой гарантии и сферой использования данной формы.
В технологии реализации расчетов с помощью карточек участвуют три объекта: банк, клиент и магазин.
Банк выдает клиенту карточку, содержащую сведения о его потенциальной возможности совершения покупок. При этом можно говорить о дебитных карточках (доступна вся сумма средств, находящихся на счете клиента), предоплаченных карточках (доступна часть средств, переведенных на индивидуальный или общий транзитный счет со счета клиента) и кредитных карточках (доступна часть средств, отсутствующих на карточке, но обеспечивающихся банком или самим клиентом). Магазин через банк осуществляет дебетование средств клиента.
В зависимости от наличия средств телекоммуникационного доступа авторизация для МК может происходить как по каналам связи (on-line), так и голосом, а для СК и в режиме off-line. По виду резервирования средств электронные платежные средства (ЭПС) можно разделить на: средства, требующие on-line-связи с платежной системой в момент покупки (резервирование средств происходит в момент платежа); средства, предполагающие перевод денег с лицевого счета клиента на банковский (не транзитный) счет, соответствующий карточке; средства, использующие периодическое пополнение счета до установленной суммы (например, по определенным датам) в любом месте через терминал в режиме off-line (только для СК).
В современной отечественной литературе банковские карточки по технологии и характеру платежей традиционно разделяют на дебетные (ДК) и кредитные (КК).
Дебетные карточки являются возможной заменой наличных средств или чеков (т.е. ДК — карточки наличных средств или активов). Они могут быть использованы для оплаты покупок, получения наличности в отделениях банка, поддерживающего карточки, или в банкоматах. Владелец вместо наличности предъявляет карточку, продавец проверяет ее на предмет наличия в стоп-листе или получает по телефону подтверждение банка на требуемую сумму, которое зависит от суммы средств на счете покупателя.
Если же дебетная карточка поддерживает возможность предоставления обеспеченного овердрафта, то она становится дебетно-кредитной. При совершении торговой операции продавец выписывает стандартные документы, покупатель подписывает их и оставляет себе копию.
Кредитные и дебетно-кредитные карточки позволяют владельцу получить по карточному счету необеспеченный и обеспеченный овердрафт. При выдаче тому или иному лицу карточек, дающих возможность получения необеспеченного (без предоплаты) овердрафта, банк проверяет и анализирует средний годовой доход, кредитную историю, жилищные условия, род занятий, семейное положение, наличие банковского счета и т.п. В Украине и кредитные, и дебетно-кредитные карточки относят к кредитным, хотя практически используются лишь дебетные. Взаимоотношения между клиентом и банком определяются договором, в котором в Украине обычно отражаются:
• процент, взимаемый банком с оборота по данному карточному счету;
• процент скидки покупателю при покупках в пределах сумм на его лицевом счете (среди украинских карточек эту скидку давала только коммерческая карточка OLB1, а в настоящее время - ряд дисконтных карт;
• объем кредита, предоставляемого банком (обычно в пределах двукратной суммы страхового депозита);
• процент оплаты фактического кредита банка;
• процент оплаты дебетового сальдо относительно объема предоставляемого банком кредита (обычно удвоенная величина кредитной ставки);
• проценты за обналичивание через кассу банка и через банкомат, а также ежедневный лимит снятия средств;
• залог по дебетовому сальдо (обычно недвижимость);
• обязательства клиента сообщать все изменения источников дохода;
• паспортные данные клиента;
• ответственность при потере магнитной карточки.
Технологии выполнения расчетов с использованием МК могут быть различны в деталях, но в целом схема расчетов следующая. Если при покупке товара используется карточка, ее хозяин вводит в устройство сертификатора pin-код, а продавец связывается с банком для проверки платежеспособности карточки (авторизация), и после соответствующего подтверждения формируется торговый вексель: с помощью импринтера подготавливается отпечаток с рельефной части карточки - слип, на котором пропечатывается сумма задолженности, а покупатель ставит свою подпись, что делает его документом для оплаты. В конце рабочего дня слипы в ходе инкассации пересылаются в банк, где находится расчетный счет магазина, и осуществляется перемещение средств со счета покупателя на счет магазина.
Взаиморасчеты между банками производятся с участием расчетного (процессингового) центра. Однако формирует проводки и осуществляет расчеты между банками расчетный банк системы по требованиям, выставляемым процессинговым центром.
Если счет владельца кредитной карточки находится в банке другой системы, то информацию передают в расчетный центр того банка, который выдал кредитную карточку. Выдачу кредита наличными осуществляет любой банк, принимающий карточки этой системы. Кредит, предоставляемый по КК (овердрафт), отличается от традиционного повышенными операционными расходами, повышенными рисками чрезмерного использования КК владельцами и фальсификаций невладельцев КК. Использование карточки может быть запрещено, если кредитная карточка объявлена украденной (пропавшей), если исчерпан предел кредитования, владелец кредитной карточки значительно просрочил время платежей, а также в случае аннулирования счета.
Плата за карточку складывается из регулярно взимаемого тарифа, комиссии за право получения кредита, оплаты услуг, оплаты овердрафта и издержек по неплатежам других клиентов. Более детально она содержит:
стоимость выпуска карточек и их годового обслуживания; размер минимального первоначального взноса плюс стоимость пользования карточкой, в которую входят комиссионные за снятие наличных и оплату товаров и услуг; начисления процентов на остаток по счетам, стоимость предоставления выписок по счету плюс стоимость дополнительных услуг (предоставление дополнительных карточек, страхование, скидки).
Расчеты на основе магнитных карточек выгодны всем участникам процесса.
Для клиента эти преимущества заключаются в следующем. Он получает в свое распоряжение эквивалент наличности, относительно безопасный при потере или краже. Пользуясь карточкой определенного вида, клиент может получать скидки на покупку товаров, а также дополнительные услуги. Так, например, КК АтЕх страхует владельца на 50 тыс. дол. на случай потери трудоспособности и дает около 40 % скидки в отелях. Карточки ETN позволяют иметь клиенту льготы (до 50 %) на пользование отелями, ресторанами, магазинами, прокатом.
В Украине, используя МК, можно делать покупки в магазине по курсу конвертации банка, выигрывая на разнице курсов банка и магазина.
При использовании КК клиент может получить кредит на тех условиях, которые предусмотрены данной системой карточек. Кроме того, клиент может по выпискам легко контролировать свой бюджет. И наконец, еще одним преимуществом МК является их престижность. Банк "Оптимум" заключил соглашение со страховой компанией "Спасские ворота -М", предусматривающее медицинское страхование владельцев Optimum Card на 3 тыс. дол. Как показывает практика, основными причинами приобретения пластиковых карточек являются: покупка товаров и услуг со скидкой, оплата в рублях по курсу Московской межбанковской валютной биржи (ММВБ), возможность платежей за рубежом без вывоза наличной валюты и без регистрации вывоза средств, безопасность хранения денег и проведения платежей, возможность покупок в валютных магазинах СНГ и престижность.
Неудобство для клиента - необходимость оплаты предоставляемых системой карточек услуг. При этом деньги клиент кладет в банк единовременно, но тратит их в течение длительного периода. Процент, выплачиваемый банком по депозитам, всегда меньше процента по кредитам, но в Украине процент по депозиту может оказаться меньше процента инфляции, поэтому иметь карточку с этой точки зрения было бы не очень эффективно.
Для магазина преимущество использования карточек состоит в приобретении им новых клиентов за счет престижной, удобной и привычной (за рубежом) формы расчетов. По данным американских психологов, вероятность покупки при использовании покупателем карточек, возрастает на 30 - 40 %. Кроме того, исчезают проблемы с инкассацией и конвертацией. К неудобствам использования карточек магазином относятся необходимость закупки или аренды оборудования и сложности с автоматизацией. Помимо этого магазин постоянно испытывает задержку фактического поступления средств, поскольку банк переводит их лишь после прохождения слипов или их эквивалента через процессинговый центр и после обработки информации в банке.
Для банка преимущества заключаются в том, что деньги до последнего момента цикла расчетов находятся в банке. Банк увеличивает свой оборот, привлекает новых клиентов и новые средства, за счет чего можно получить дополнительную прибыль. Кроме того, уменьшается проблема наличности. Но появляются другие проблемы. Основная - очень большие затраты на внедрение карточек. Так, затраты банка "Столичный" на создание системы STB-Card превысили 12 млн. дол. [3], а по системе Optimum Card затраты превысили 7 млн. дол.
Такая цифра становится понятной, если учесть, что процесс реализации программы карточек предполагает их производство (ишвинг), организацию обращения (эквайринг), проверку платежеспособности клиента (авторизацию), обеспечение обмена данными между магазином и банком по телекоммуникационным каналам или в виде слипов и обработку этих данных (процессинг). Каждая из этих составляющих требует больших затрат, поскольку эффективность использования карточек зависит от их распространенности, а та, в свою очередь, - от числа точек их обслуживания (POS). Срок окупаемости проекта составляет от 2 до 5 лет при достаточном количестве карточек (около 10 тыс. шт.) и пунктов их поддержки (магазины и пр.).
Предприятие, на котором работает клиент, используя систему карточек, решает проблему наличности и сокращает время на выдачу заработной платы. Примером здесь могут служить многие предприятия и организации. Так, Московский государственный университет экономики, статистики и информатики - один из первых вузов страны, который стал выдавать заработную плату сотрудникам и стипендию студентам, используя пластиковую карточку STB-Card.
Новый вид карточек, который становится сейчас все более популярным в сфере ЭДО, - смарт-карты. Имея стандартные в соответствии со спецификацией ISO размеры, они представляют собой микрокомпьютер, который может содержать процессор, память (ПЗУ, изменяемая ПЗУ, ОЗУ), систему ввода-вывода. Карта снабжается операционной системой и системой безопасности для защиты данных с возможностью их кодирования.
"Пустая" микропроцессорная карта при эмиссии изначально содержит в ПЗУ тип карты (банковская или клиентская (торговая)), уникальный идентификатор в пределах системы, код эмитента и операционную систему. Смарт-карта была изобретена Р. Морено для повышения защиты еще в середине 70-х гг., но только в 1985 г. во Франции (которая сейчас лидирует в использовании СК) было принято решение об использовании СК и лишь в 1992 г. началось широкое оснащение карточек процессорами.
Такую карточку трудно подделать и невозможно скопировать. Одной из хорошо защищенных сейчас является карточка компании Gemplus (Франция), используемая в технологии U.E.P.S. (русская версия), созданной компанией Netl (Франция), интересы которой на украинском рынке представляет компания BGS Industrial (Австрия). Базовое программное обеспечение принадлежит BGS и российской компании Telefonn. Карточка имеет двенадцать степеней защиты: от ультрафиолета, от лазерного сканирования, от спиливания, нагрева и пр. Каждый из участников системы (и банк, и магазин) имеет собственные ключи. В банке хранится так называемый "нулевой пароль", вводимый им при установке или замене транспортного ключа, которым "закрыты" карты до момента их эмиссии банком, при этом поставщик системы доступа к этой операции не имеет.
СК дают возможность многоцелевого использования, и в зависимости от конфигурации она может стоить до 20 дол. Например, телефонная карточка в Германии на основе СК с памятью стоит 2 марки, а СК с микропроцессором будет стоить около 12 марок *. Карточки с памятью обмениваются с внешними устройствами информацией в открытом виде, и после этого происходит доступ, а карточки с микропроцессором, получив сигнал на считывание, обрабатывают его, после чего осуществляется доступ. Пример технологической схемы выполнения расчетов через СК представлен на рис. 11.
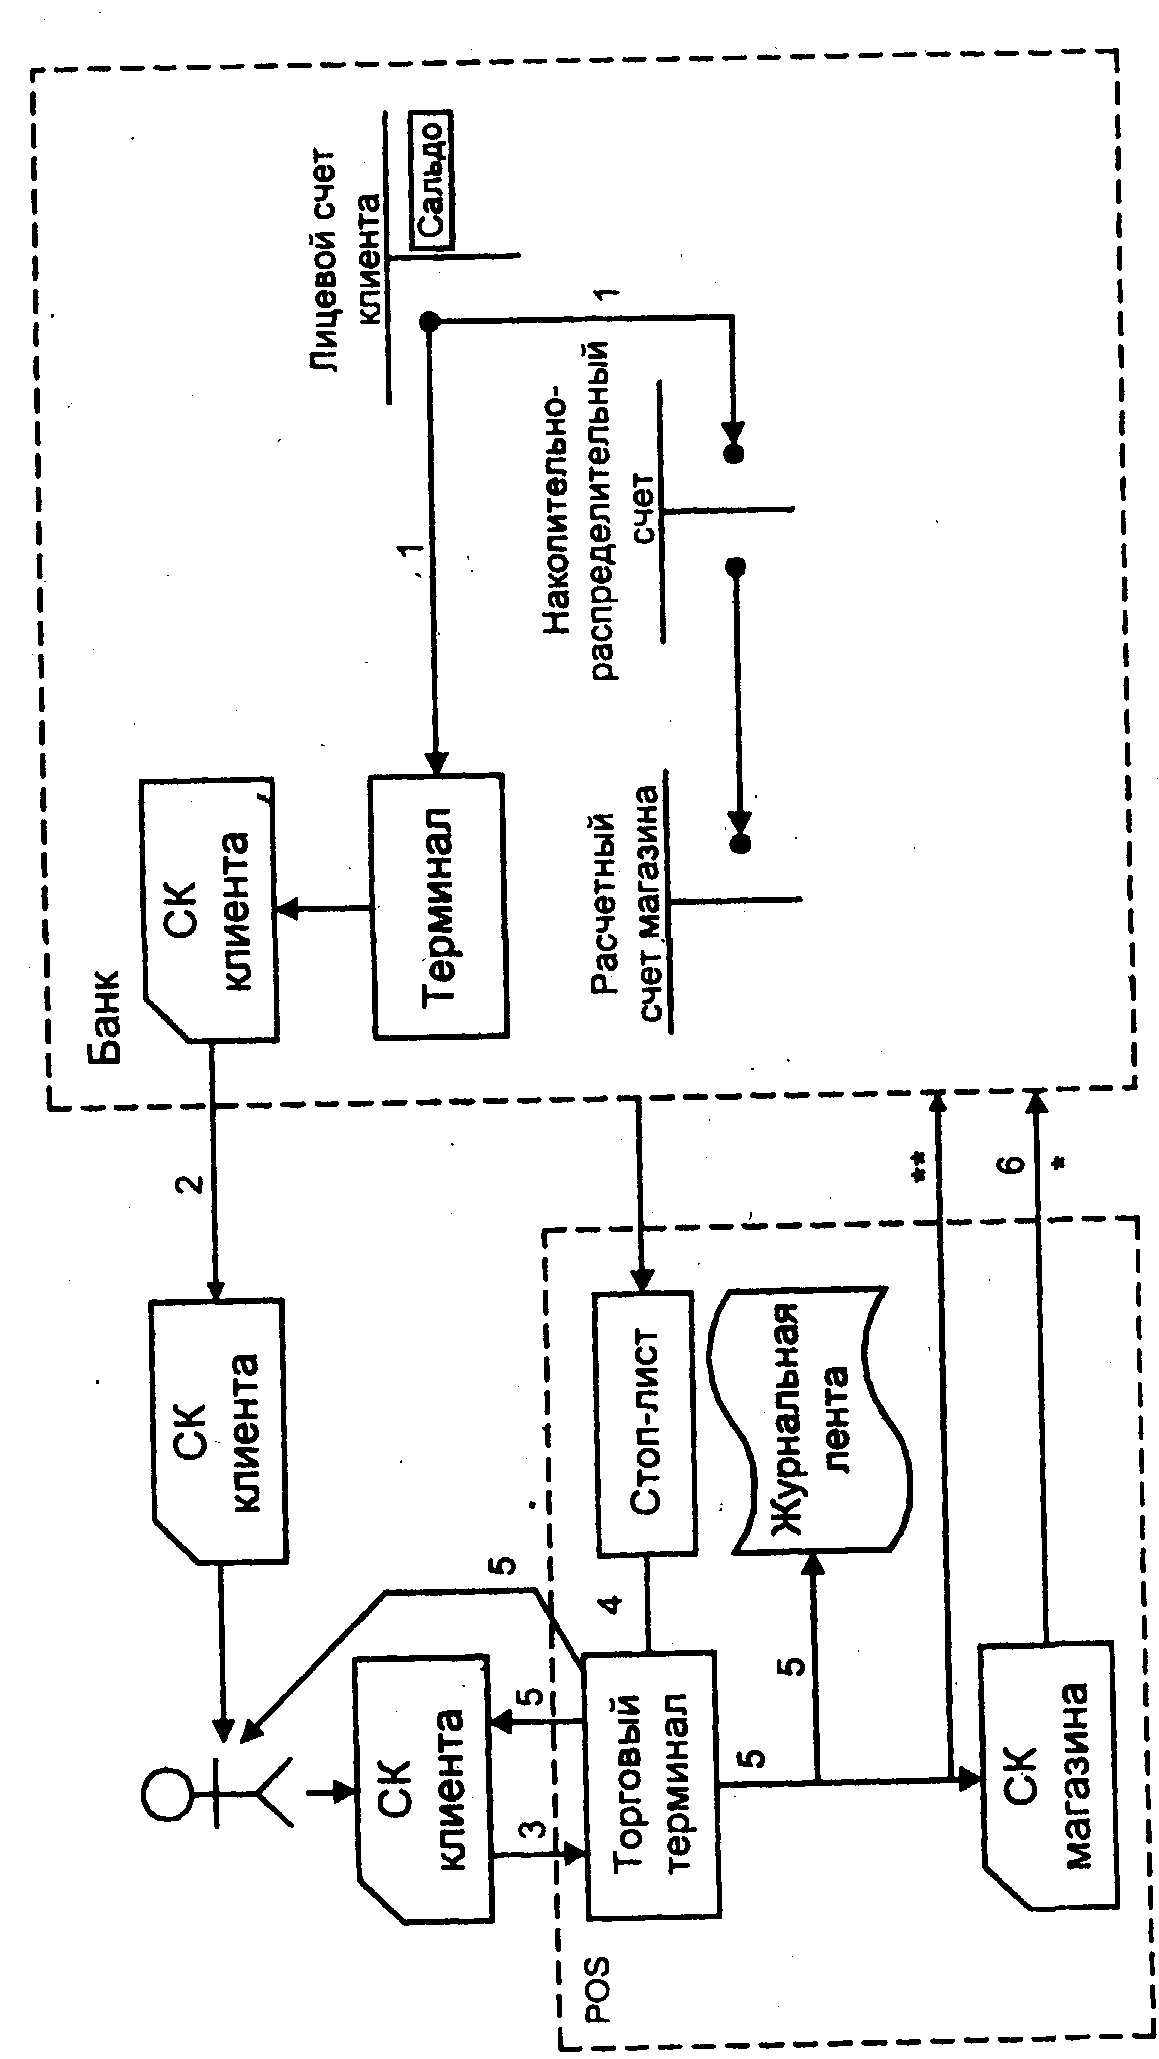
Рис. 11. Технологическая схема расчетов с использованием смарт-карт.
* по технологии BGS инкассация через СК - магазин.
** по другим технологиям: инкассация по телекоммуникационным каналам.
Деньги с лицевого счета клиента переносятся на СК и одновременно отражаются на специальном накопительно-распределительном счете (Holding Accounting) (I, 2). Далее клиент расплачивается ею, проходит авторизацию на месте расчетов (POS) (3). После проверки по стоп-листу (4) (операция осуществляется терминалом автоматически) происходит обработка платежа в режиме off-line и средства переносятся с карты покупателя на карту магазина ( в системе UEPS) либо с карты покупателя (выдает банк) записываются в торговый терминал (5), который затем инкассируется (6). Данные одновременно отражаются на журнальной ленте и чеке. Чек передается покупателю (5). Проводка содержит код банка владельца, номер его лицевого счета, идентификатор магазина, дату, время и сумму проводки. Из магазина осуществляется телекоммуникационная пересылка транзакции в банк, где по ней происходит списание денег с Holding Accounting на расчетный счет магазина.
Смарт-карты, содержащие микропроцессор, меняют технологию расчетов и таким образом создают новые возможности для их участников. Оперативность платежа возрастает, а контроль собственных расходов становится более удобным и конфиденциальным. Клиент может хранить раздельно крупные и обычные суммы на одной карточке. Область памяти, хранящая крупные суммы, может быть защищена специальным паролем, который может заменяться пользователем самостоятельно и многократно. Перемещение средств между этими областями по технологии, используемой, например, в Промстройбанке, может быть выполнено в любом пункте обслуживания. При этом клиент может осуществлять денежные переводы, совершать коммунальные платежи и оплачивать покупки любого размера.
Банки-эмитенты открывают новые счета и увеличивают свой доход от участия в операциях POS. При этом общая степень риска по карточкам снижается за счет уменьшения рисков в денежном обороте, отсутствия рисков неплатежеспособных клиентов и потерь от возможного взлома системы или подделок. Улучшается имидж банка, использующего прогрессивную форму расчетов.
Технология СК обеспечивает высокую степень автоматизации (операции ручного ввода информации с чеков вообще отсутствуют) и информационного обслуживания всех участников расчетов.
Банк не несет ответственности за расходы по поддержанию базы pin-кодов, Снижает расходы по эксплуатации телекоммуникационных сетей и эксплуатационные расходы мейнфрейма ВЦ банка. Таким образом меняется структура затрат: увеличивается цена карточки и периферийного оборудования, но сокращаются расходы как Back-Office, так и Front-Office. Ряд СК позволяет использовать терминальное оборудование МК.
Исследования специалистов АО "СканТек" показали, что наилучшими характеристиками среди СК по соотношению защищенность - цена являются карточки PCOS (для крупных покупок) и GPS 896 (для повседневных покупок).
Магазины могут использовать СК, сохраняя возможность работы с МК любого типа и, применяя специальный товарный терминал, получают возможность уменьшения времени обслуживания клиентов (до 4 с) без дополнительного обучения персонала при полной гарантии оплаты транзакций и кредитовании счета магазина в момент покупки. При этом упрощается контроль расчетных операций, снижаются объемы телекоммуникационного обмена и расходы по оплате комиссий банку.
Существуют два принципиально разных подхода, используемых банками для внедрения карточек: 1) вступление в существующие за рубежом системы карточек в качестве принципиальных или ассоциированных членов (Кредобанк, Мост-Банк, Инкомбанк); 2) эмиссия собственных карточек или участие в украинских системах (эмиссия собственных карточек в пределах сложившейся системы, обслуживание карточек другого эмитента, участие в процессинге и др.). Для внедрения карточек международных систем (Eurocard, MasterCard, Cirrus/Maestro, Eurocheque) создана ПК АО "Cardcenter" (1992г.), обслуживающая операции некоторых банков - членов Europay. Пользователями центра являются такие банки, как Диалог, Кредит-Москва, Моссбер-банк и др.
Таким образом, даже если данные, записанные на карточке, и окажутся продублированными (как с МК), ее использование невозможно без знания этого уникального кода. При отправке карточек производителем в адрес банка, выпускающего карточки в обращение, pin-коды генерируются банком отдельно. Пока код не будет "присвоен" карточке, ее невозможно использовать. Как только Optimum Card выпущена и на ней записаны данные, доступ к ним защищается персональным идентификационным номером. При несанкционированной попытке использования карточка блокируется, как и в случае, если личный пароль набирается неправильно трижды. Если же владельцу карточки не хватает суммы, хранящейся на карточке, он может при помощи банкомата или в отделениях банка вложить недостающие средства в безналичной форме, таким образом освобождая себя от проблем с хранением больших сумм наличности.
Вся информация о покупках заносится в память кассового терминала, при этом остатки на карточке обновляются. По окончании операционного дня магазина по модемной связи проводки по сделкам пересылаются в банк, где происходит обработка и с банковского счета владельца Optimum Card деньги переводятся на счета магазинов.
В ближайшие годы следует ожидать не просто объединения локальных систем, а объединения, связанного с межбанковской унификацией
Процедуры изъятия карточек и других технологических этапов работы системы, и на основе этого создания системы национальной и международной систем карточек.
Система телекоммуникационного взаимодействия клиента с банком (Клиент-Банк) позволяет сократить число визитов клиента в банк и облегчить ведение бухгалтерии обоим участникам. Система обеспечивает подготовку клиентом платежных документов различного вида, "пачкование" их при необходимости и пересылку в банк, а также получение из банка выписок по счету и реестров платежей. Система Клиент-Банк в банке связана с блоком операционно-учетных работ, который обеспечивает прохождение платежей и формирование необходимой выходной документации.
Платежные документы и запросы в банк формируются клиентом банка в АРМ бухгалтера. Далее эти документы подписываются электронной подписью главным бухгалтером и директором учреждения и передаются в банк на АРМ коммуникаций, который оборудован специальным компьютером. Обычно это либо коммуникационный сервер, к которому подключаются модемы,