Применяемые Финансовые Информационные Системы (ФИС)
В функции АРМ коммуникаций входят контроль доступа к серверу, идентификация абонента, формирование сеансового ключа, поддержка сеанса, ведение системного журнала, ведение базы данных ключей клиентов. АРМ осуществляет связь с внешней средой и обеспечивает автоматическую пересылку сообщений между банком и клиентом, банком и клиринговыми центрами, банком и другим банком, банком и РКЦ, банком и его филиалами, банком и обменными пунктами.
Подсистема Банк реализует выход в систему SWIFT, обеспечивает ввод и контроль, корректировку, хранение и выборку платежных поручений, заявлений на аккредитив, объявлений на взнос наличными, заявлений на чековую книжку, отказ от акцепта и др. На введенные документы подсистема формирует реестр и может подготавливать пакет документов к отправке в банк. Для обеспечения безопасности подсистема ведет системный журнал, в котором фиксируются параметры сеанса, осуществляет разграничение доступа пользователя к данным и определяет его права. Передаваемая информация кодируется при подготовке файла внутренней программой и далее внешней программой, например, по алгоритму Data Encryption Standard (DES), разработанному фирмой IBM. Ключи кодировки хранятся в банке. Юридическая полноценность документа обеспечивается электронной подписью (ЭП) в соответствии с алгоритмом RSA (стандарт ISO 8731). К декабрю 1992 г. Федеральным агентством правительственной связи и информации (ФАПСИ) была закончена совместная разработка комплекса по организации криптографической защиты и контроля подлинности информации ProCarry Mail Special (PMS), который содержит модули криптографической системы MAGPRO, имеющие функции ЭП и обеспечивающие защиту и контроль подлинности информации в сети и на винчестере. В настоящее время оно распространяет и второй комплексный продукт - ВЕРБА. В июне 1992 г. Сбербанк внедрил сеть ИН-ФОТЕКС, имеющую электронную подпись. В том же году фирма "Диасофт" разработала свой алгоритм ЭП. В настоящее время алгоритм ЭП используется де-факто, хотя относительно законодательства электронный документ не имеет юридической силы.
АРМ коммуникаций принимает платежные документы, осуществляет их распознавание и передачу в блок операционно-учетных работ, где после проверки санкционированное™ доступа и определения номера операциониста, курирующего данного клиента, производится дешифровка сообщения с применением алгоритма ЭП. Для этого операционист использует специальную дискету, без которой расшифровка невозможна. Просмотрев поступившие документы, операционист отправляет их на исполнение либо не исполняет, проставляя причину отказа, и впоследствии отправляет обратно клиенту. В некоторых случаях операционист может переслать документы в АРМ руководителя для принятия решения. По результатам дня операционист высылает клиентам выписки о состоянии лицевых счетов и реестры выполненных проводок. Полученные документы распечатываются с подписями лиц, подписавших документ, в подсистеме
Клиент с пометкой об исполнении или с мотивировкой отказа. После выполнения проводок документы архивируются и делаются недоступными для любой корректировки.
Появившиеся в последнее время смарт-карты позволяют обеспечить высокий уровень безопасности доступа как в подсистеме Клиент, так и в подсистеме Банк. Смарт-карты предусматривают возможность многофункционального применения, в частности могут выступать в роли так называемых карт доступа.
Изменения традиционной банковской технологии взаимодействия с клиентом влекут за собой необходимость решения проблем, которые обусловлены особенностями телекоммуникационной среды и сетевой технологии.
Общество всемирных банковских коммуникаций - Sosiety for Worldwide Interbank Financial Telecommunication (S.W.I.F.T.) было основано группой из 250 банков Европы и Северной Америки в 1973 г. С 9 мая 1977 г., когда система начала функционировать, и до сегодняшнего дня число финансовых учреждений, пользующихся услугами этой организации, превзошло 3700 из 75 стран-членов и 92 стран-участников. Число транзакций, пересылаемых этими учреждениями, составляет почти 2 млн ежесуточно и более 400 млн в год. Объем транзакций при односторонней передаче составляет 325 байт, а при двухсторонней - 650 байт. Высокая интенсивность обменов снижает их стоимость настолько, что она оказывается ниже стоимости аналогичных передач по телексу и телеграфу. Время же доставки сообщения по SWIFT составляет около 20 мин, но его можно сократить до 1-5 мин за дополнительную плату, что перекрывает показатели обычных каналов связи. Так, аналогичная передача по телеграфу занимает около 90 мин.
Вступление в SWIFT предполагает заключение контракта пользователя, национальных органов с Сообществом (в Украине и в СНГ это СОВАМ-ТЕЛЕПОРТ).
SWIFT обеспечивает: единый язык и единую технологию организации обработки информации; надежность передачи и обработки данных и их защиту; быструю передачу сообщений; сокращение ошибок и, следовательно, потерь; надежный дистанционный контакт между клиентами; сокращение операционных расходов. В большой степени эти преимущества связаны с использованием стандартных сообщений.
Система SWIFT осуществляет: телеграфные переводы клиентов и банков; передачу извещений о получении переводов; обмен валюты; запросы и извещения о займах и вкладах; долгосрочные займы и вклады; платежи процентов; подтверждение дебета или кредита; выписки со счета. Это позволяет сократить применение бумажной технологии и перейти к электронному обмену данными (ЭОД) в финансово-кредитной системе. Если изначально планировалось обслуживание только банков, то вскоре система стала доступна и другим учреждениям (брокерским, дилерским, клиринговым конторам и др.).
Все платежные документы поступают в систему в стандартизированном формате, что позволяет автоматизировать обработку данных и исключить возможность различного понимания смысла сообщений отправителем и получателем. Фиксация выполненных транзакций дает возможность полного контроля (аудита) всех проходящих распоряжений и ежедневного автоматизированного формирования отчетов по ним. Передача сообщения и его контроль осуществляются автоматически (в режиме on-line не дольше 20 с).
Многоуровневая комбинация физических, технических и организационных методов защиты обеспечивает сохранность и секретность передаваемых сведений. Поручения клиентов и формируемая отчетность могут использоваться для оценки состояния счетов и платежей. Применение стандартов банковской документации, ее унификация исключили расхождения в оформлении документов различными пользователями.
В настоящее время выделено семь категорий сообщений, включающих более 70 их типов. Макет сообщения представляет собой пронумерованную совокупность обязательных и необязательных полей. Обязательные поля содержат информацию, необходимую для правильной обработки транзакции. Дополнительная информация располагается в опционных кодах. При круглосуточной работе 20 % сделок SWIFT осуществляет без вмешательства операторов. В случае поступления в SWIFT некачественной информации, которая не соответствует категориям, группам и типам установленных сообщений, может применяться экспертная система, осуществляющая идентификацию сообщения, - ARTRANS (Telex Reader). Она извлекает из неструктурированных сообщений информацию на естественном языке, касающуюся переводов средств между банками и клиентами, действуя по типу демонов.
Система может переводить документы из одной формы в другую, пересчитывать стоимость. Она состоит из очистителя сообщений (выявление неточностей и описок); анализатора текста (ядро); интерпретатора сообщений (проверка номеров счетов, адресов, подбор формы платежа) и формализатора содержания транзакции в SWIFT.
Сообщения кодируются в соответствии с разработанным стандартом для различных их типов. Поступившие в операционный центр сообщения проверяются на правильность формата документа, срока и адреса отправителя и получателя, а также статуса устройства - источника сообщения. В зашифрованном виде сообщения передаются в региональный процессор страны, где расположен банк-получатель, а оттуда - в банк-получатель. Срок хранения протоколов передачи составляет 14 дней.
Для ввода в SWIFT-2 используется (рис. 5.9) Computer Bank Terminal (CBT), который снабжен линиями международной телефонной связи, криптографическим оборудованием (К) ENCRIPTOR (STEN) и модемом (М) (рекомендуется MOTOROLLA-CODEX). По линиям телефонной связи информация поступает на точку доступа в SWIFT - SWIFT Access Point (SAP) или в региональную администрацию - Regional ADministration (RAD). SAP представляет собой автономный заэкрани-рованный машинный зал, оборудованный в соответствии с требованиями SWIFT. Он снабжен таким же криптографическим оборудованием и модемным оборудованием, как и у пользователя. Таким образом, SWIFT начинает нести ответственность только с момента поступления информации с модема, установленного в SAP (RAD) на оборудование, юридически принадлежащее SWIFT.
Вся система SWIFT управляется одной из четырех ЭВМ, установленных в Голландии (две) и в США (две). Остальные три машины используются в «горячем» резерве. Россия имеет четыре канала (два через Германию и два через Бельгию), хотя достаточно одного. Три оставшихся также находятся в «горячем» резерве. В настоящее время система переводится в модернизированную схему SWIFT-2, оборудованную спайс-процессора-ми, которые состоят из проблемно-ориентированных и независимых модулей, обеспечивающих скорость передачи информации 9600 бод. Срок хранения информации увеличивается до четырех месяцев. При этом для SWIFT-2 поддерживается Протокол Х.400, в котором предусмотрено выполнение Протокола Х.25. Планируется создание межбанковской системы передачи файлов (Interbank File Transfer), которая станет платформой, поддерживающей стандарт EPI.
Сформулируем основные потребности банков к интерфейсу со SWIFT:
• мультисистемность коммуникационного сервера;
• легкость интеграции и расширения системы;
• полное соответствие последним стандартам SWIFT;
• независимость от компьютерного оборудования. Для прояснения ситуации на рынке следует сказать о трех основных его тенденциях.
Во-первых, банки всегда хотят уменьшить затраты и повысить эффективность своей работы. Один из способов достижения этой цели - объединение систем в региональные узлы. Например, банки, имеющие в своих филиалах ST-200, заменяют их одним интерфейсом в центральном отделении. (Это особенно эффективно для украинских банков, имеющих небольшое число валютных платежей. Они могут организовать групповое подключение к SWIFT.)
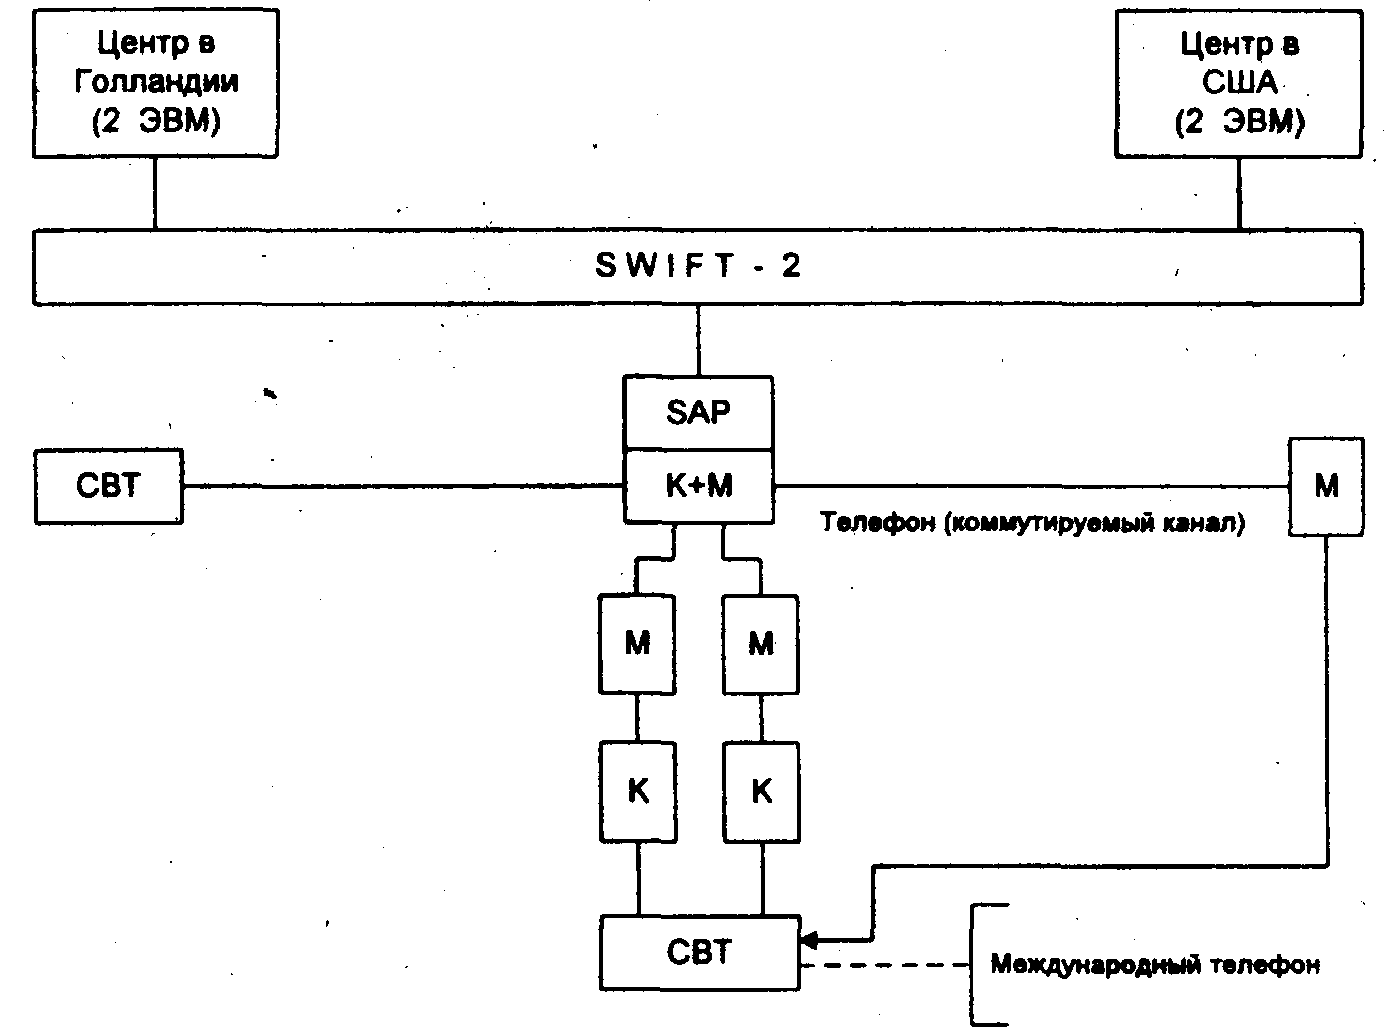
Рис. 12. Структура сети SWIFT-2
Во-вторых, это ориентация банков на открытые компьютерные системы, работающие под управлением операционной системы UNIX, что позволяет, естественно, объединять в единые вычислительные комплексы оборудование различных производителей. Это устраняет зависимость от одного поставщика и позволяет отслеживать все новации компьютерного мира в целях обеспечения конкурентоспособности своей компьютерной системы.
Третье направление - интеграция различных офисных программ и компьютерных систем. Время передачи данных между компьютерами на магнитных лентах и дискетах давно прошло. Сейчас данные передаются в режиме реального времени, что позволяет каждому компьютеру, включенному в этот процесс, стать частью единой системы. Как видно из сказанного выше, потребность безболезненного объединения существующей банковской системы и интерфейса с сетью SWIFT становится самым важным аргументом выбора.
Все больше .пользователей разрабатывают распределенные системы, базирующиеся на локальных компьютерных сетях, таких, как Ethernet и TokenRing. Для этих целей единственным полностью открытым интерфейсом является система TIP/SWIFT, разработанная компанией Telematic Information System (AG) (Швейцария).
Многие банки во всем мире объявили о переходе на UNIX. При этом основной проблемой является стыковка современных банковских программ на основе реляционных баз данных с системами межбанковских расчетов.
Программа MERVA/370, разработанная германским отделением IBM во Франкфурте, базируется на компьютерах IBM/370 и предназначена в основном для банков, которые исконно ориентированы на продукцию фирмы IBM и не спешат заменять оборудование 70-х гг. MERVA/2, разработанная под операционную систему OS/2, должна была стать альтернативной, опираясь на оборудование ST-200, используемое в качестве коммуникационного проце9сорадля больших ЭВМ. Однако этот проект не был развернут из-за нежелания партнеров IBM по банковским программам разрывать свои контракты с компанией SWIFT Terminal Service (STS). Новейшая третья версия пакета MERVA/2 была объявлена к продаже с конца ноября 1993 г. Она представляет собой универсальную межбанковскую телекоммуникационную систему, которая осуществляет не только интерфейс с сетью SWIFT, но и является инструментом для подготовки и обработки сообщений, а также обеспечивает связь с банками, не состоящими в SWIFT, посредством телекс-сети. MERVA имеет достаточно высокий потолок сообщений — более 1200 в час, удобный интерфейс пользователя и гибкую внутреннюю архитектуру. Ее легко переконфигурировать под конкретные потребности пользователя. С помощью MERVA/2 банк получает возможность подключать к SWIFT свои филиалы, расположенные в любой точке мира, например, через головной офис, при этом физическое подключение к SWIFT достаточно иметь только головному банку. При необходимости MERVA/2 может быть подключена к банковской системе на базе компьютеров AS/400, RS/6000 (имеются стандартные интерфейсы) или любой другой. В состав системы входит интерфейс прикладного программирования, который позволяет объединить MERVA/2 с произвольной банковской системой. Одной из новых возможностей пакета является поддержка стандарта USE (User Security Enhancement) (1994г.). Именно на системе MERVA/2 в начале сентября 1993г. были проведены первые сеансы с использованием стандарта USE, который поддерживает технологию автоматического обмена ключами между банками и ограничивает доступ к системе с помощью карточек. Также следует отметить возможность внедрения системы клиринговых расчетов при помощи компонента, обеспечивающего поддержку системы PREMIUM, разработанной SWIFT. В мире комплексы MERVA установлены в более чем 15% банков - членов SWIFT, однако на долю интерфейсов MERVA приходится около 50% сообщений, проходящих через сеть SWIFT. В качестве аппаратной базы используется одиночный компьютер IBM PS/2 либо локальная сеть Ethernet или TokenRing с компьютерами PS/2.
Система взаимодействия со SWIFT - SAFE фирмы WANG, успешно продававшаяся в Латинской Америке и Азии, получает все меньшее финансирование для своего развития из-за внутренних проблем.
Фирма Manof предлагает интересные системы для взаимодействия со SWIFT, ориентированные на большие компьютеры IBM: MBS на IBM Series/I и новый продукт MINT, рассчитанный на IBM Stratus или S/88.
Фирма Logica разрабатывает пакет Fastwire для компьютеров компании Digital, а ее филиал Data Architects - пакет Bess для компьютеров компании Tandem, достаточно экзотичных, особенно для украинского рынка. Оба интерфейса используют единое программное ядро.
Система TIP/SWIFT, разработанная фирмой Telematic Information Systems из Швейцарии, позволяет строить интерфейс между банковскими программайи, работающими под управлением операционной системы UNIX, в локальных сетях Ethernet или TokenRing. TIP/SWIFT разработана для UNIX-машин, таких фирм, как Hewlett-Packard-HP9000/800, IBM-RS6000, SUN-Sparc, Motorola серии 3000 и 8000, Siemens-Nixdorf-МХЗОО.
Первоначально система SWIFT ориентировалась только на работу с телеграфными и телефонными линиями. Программы управления телексной связью, которая и сегодня остается важнейшим типом связи, встроены в интерфейсы SWIFT. В настоящее время ведутся работы по подключению факсимильной связи. В 1980 г. была создана компания STS (SWIFT Terminal Service), которая и разработала программно-технические комплексы нескольких уровней.
Терминальный комплекс ST-200 обеспечивает только прием и передачу сообщений. Комплекс рекомендуется для небольших банков (10 сообщений в день), включает две машины UNISYS и один стриммер (в Киеве это оборудование поставляется фирмой ЮНИМАС). В настоящее время ST-200, хотя и был усовершенствован, исчерпал возможности компьютера UNISYS B-series.
ST-400 рекомендуется для больших банков и дает возможность работы в SWIFT на телексных сетях. Он позволяет подсоединять программные средства собственной разработки (например, MERVA IBM), включаться в локальные или национальные сети (CHIPS - США; FEDWARE - США;
SIC - Швейцария; SAGITTAIRE - Франция; CHAPS - Великобритания и др). ST-400 может работать на всех моделях ЭВМ семейства VAX 11. Он обеспечивает автоматический прием сообщений и их передачу, рассылку информации по адресам, подготовку отчетов и выполнение аудита. Уровень безопасности данных в ST-400 выражается пределом допустимых потерь, который составляет 4% (в ST-200 он равен 24%). Комплекс ST-400 позволяет строить систему, содержащую оболочку, генератор документов и электронную почту (Х.400).
Оболочка следит за тем, чтобы операции выполнялись согласно денным инструкциям.
Генератор документов позволяет использовать конверторы документов для приведения их к стандартному виду.
Наиболее простая система - на базе ST-500, где в качестве управляющих центров могут быть использованы большие ЭВМ типа IBM-370. Такая технология требует больших расходов (в 2-3 раза выше, чем при использовании других вариантов) на обслуживание и телекоммуникации. Насыщенная технология на базе ST-500 с различными устройствами, позволяющими преобразовывать формы документов, также опирается на централизованную обработку на базе компьютеров IBM и UNISYS, а также на передачу данных методом коммуникации каналов. ST-500 уходит с рынка из-за снятия в 1994 г. компьютеров IBM Series/I с производства и сервисного обслуживания. Другая компания, также созданная в рамках SWIFT, - SSP (SWIFT Service Partner) обеспечивает сервис для выполнения расчетов в ECU (European Currency Units). Помимо этого основная ассоциация, занимающаяся системами оценки банковских рисков SHARP, совместно с SSP поставляет систему STREAM для контроля рисков, связанных с международной торговлей. В Швейцарии (Union Bank of Swizerland) используется система SPOT-TOPAS - финансово-расчетный модуль для системы SWIFT *. В 1993 г. SWIFT объявила о выпуске нового семейства финансовых интерфейсов, названных SWIFTAlliance. Продукт обеспечивает пользователям простоту ST-200, масштабируе-мость ST-400 и возможности графика ST-500. Соответствие SWIFTAlliance стандартам открытых систем дает возможность облегчить интеграцию финансовых приложений в сеть SWIFT, в другие национальные и частные финансовые сети.
Кроме того, этот продукт обеспечивает интерфейс к системе Interbank File Transfer (IFT), телексу и факсимильной связи.
Изначально семейство SWIFTAlliance ориентировано на IBM RISK System/6000. В ближайшем будущем намечен его перенос на платформы Bull, Digital и Hewlett-Packard. Другие крупные производители компьютерных платформ, такие, как Sun, Tandem и UNISYS, сейчас обсуждают со SWIFT эту возможности. Множество поставщиков финансовых приложений намереваются обеспечить' совместимость и интеграцию своих продуктов с SWIFTAlliance. Среди них такие известные фирмы в области разработки финансовых (в том числе банковских) приложений, как BIS, Biveroni, International Systems, Kapiti, McDonnel Douglas Information Systems (MDIS), Montran, Provida и Winter-Partners.
В последнее время получил широкое распространение мобильный продукт, поддерживающий взаимодействие со SWIFT, - Turbo SWIFT.
Система межбанковских расчетов обеспечивает выполнение следующих категорий банковских операций :
• клиентские переводы;
• банковские переводы;
• валютные операции;
• документарные операции.
В рамках этих категорий операций осуществляются подготовка и обработка соответствующих категорий сообщений по классификации ISO (табл. 14). SWIFT использует все возможности для поддержки уже существующих стандартов ISO и ICC. Стандарты разрабатываются группами представителей уполномоченных банков и сотрудниками SWIFT. Постоянные группы собираются четыре раза в год, а временные - оперативно для решения конкретных проблем (ценные бумаги, дорожные чеки, золото, драгметаллы).
Таблица 4.
Категории, группы и типы сообщений в SWIFT
| Категория 0 системные сообщения |
| Категории 1- 3 банковские сообщения |
|
Общая группа сообщений — N9M, где N— категория, а М — см. ниже: N90 — инструкция об оплате, процентах и др. N91 — справки (поручения) об оплате, процентах и др. N92 — отмены N95 — запросы N96 — ответы N99 — свободный формат |
|
Категория 1 — обслуживание клиентов тип 100—клиентский перевод средств |
|
Категория 2 — межбанковские операции типы 200,201 — операция по своему счету типы 202,203 — операция в пользу третьего банка |
|
Категория 3 — валютные операции тип 300 — подтверждение валютной сделки типы 320,324 — подтверждение валютных кредитов или вкладов тип 330 — подтверждение специальных видов валютных кредитов и вкладов тип 350 — оплата валютных сделок |
|
Категория 4 — аккредитивы тип 400 — извещение об оплате тип 410 — подтверждение тип 420 — извещение о получении и т.д. |
|
Категория 5 — ценные бумаги тип 500 — предложение купить тип 501 — предложение продать тип 510 — подтверждение тип 519 — уведомление и т.д. |
| Категория 6 — зарезервирована |
|
Категория 7 — документарный кредит тип 700/701 — содержание документарного кредита тип 705 — предварительные условия тип 707 — приложения тип 710/711 — условия третьего банка тип 720/721 — передача документарного кредита и т.д. |
| Категория 8 — зарезервирована |
|
Категория 9 — специальные сообщения тип 900 — подтверждение прихода тип 910 — подтверждение расхода тип 920 — запрос о сообщении тип 940 — сообщение об инструкциях клиента тип 941 — балансовый отчет тип 942 — отчет о пересылках тип 950 — сообщения об инструкциях |
Каждое сообщение структурно состоит из заголовка, текста, удостоверения, окончания. Абсолютно все сообщения шифруются для передачи по сети.
Сейчас определено семь категорий сообщений (см. табл.14), включающих более 70 их типов. Текст сообщения состоит из полей, часть которых является обязательными, некоторые поля могут опускаться или кодироваться различными способами, но все поля заранее пронумерованы. Обязательные поля содержат информацию, необходимую для правильной обработки этого сообщения. Дополнительная информация (для сложных транзакций или полных указаний) при необходимости располагается в полях «опционных» (необязательных). Системные сообщения (в отличие от чисто информационных) используются для работы с системой.
В подготовку и обработку сообщений вовлечены следующие подразделения валютного управления коммерческого банка: группа клиентских операций, отделы расчетов, депозитов и международных расчетов и платежей. Группа клиентских операций генерирует или получает сообщения для идентификации клиента, проверки сальдо счета, регистрации сообщения, заполнения мемориального ордера. Отдел корреспондентских счетов обеспечивает определение даты валютирования и банка-корреспондента исходящие сообщения : МТ 100, МТ 200, МТ 202, а входящие - МТ 950 (сверка счетов НОСТРО)}. В отделе депозитов осуществляется подготовка исходных документов (МТ 300, МТ 320, МТ 330). В отделе международных расчетов и платежей определяются цепочки банков, через которые осуществляется платеж, заполняются и передаются в SWIFT электронные формы сообщений, архивируются обработанные сообщения и обрабатываются невыясненные сообщения.
Клиентские платежные поручения (Customer Transfer) могут поступать от клиентов коммерческого банка, от клиентов его филиалов либо от клиентов других банков, имеющих валютные корреспондентские счета (счета ЛОРО), а также от бухгалтерии банка. Соответственно исходные документы могут поступать на бумажном бланке от клиента из филиала или по почте из банка-корреспондента, из филиала или банка-корреспондента в электронной форме по телексу, а также в виде распоряжения бухгалтерии банка. Если платежное поручение клиента принимается к оплате, формируется сообщение МТ 100 либо МТ 202. Схема прохождения клиентского платежного поручения по подразделениям банка приведена на рис. 13.
Платежные поручения клиентов банка принимаются операционистами отдела клиентских операций.
Каждый операционист обслуживает свою группу клиентов. Он сверяет подписи и печати организации (для физических лиц только подписи) с образцом, находящимся в отделе клиента, и, если они верны, осуществляет проверку сальдо счета клиента. Если поручение регистрируется, создается его электронная форма, в которой заполняются следующие поля : исходящий номер и дата платежного поручения, тип сообщения (МТ 100),
валюта и сумма платежа (М320), клиент-перевододатель (М50). Код валюты и наименование клиента (по номеру счета клиента) заносятся из справочных файлов или заполняются вручную, при этом проверяется наличие введенного кода в справочнике. В номере транзакции (TRN) операционист заполняет поле кода платежа. Поля кода филиала и порядкового номера заполняются автоматически. Поле "код группы" на этом этапе не заполняется. Сообщение вводится в базу данных со статусом "зарегистрировано", одновременно автоматически формируются запись файла данных бухгалтерских проводок и мемориальный ордер.
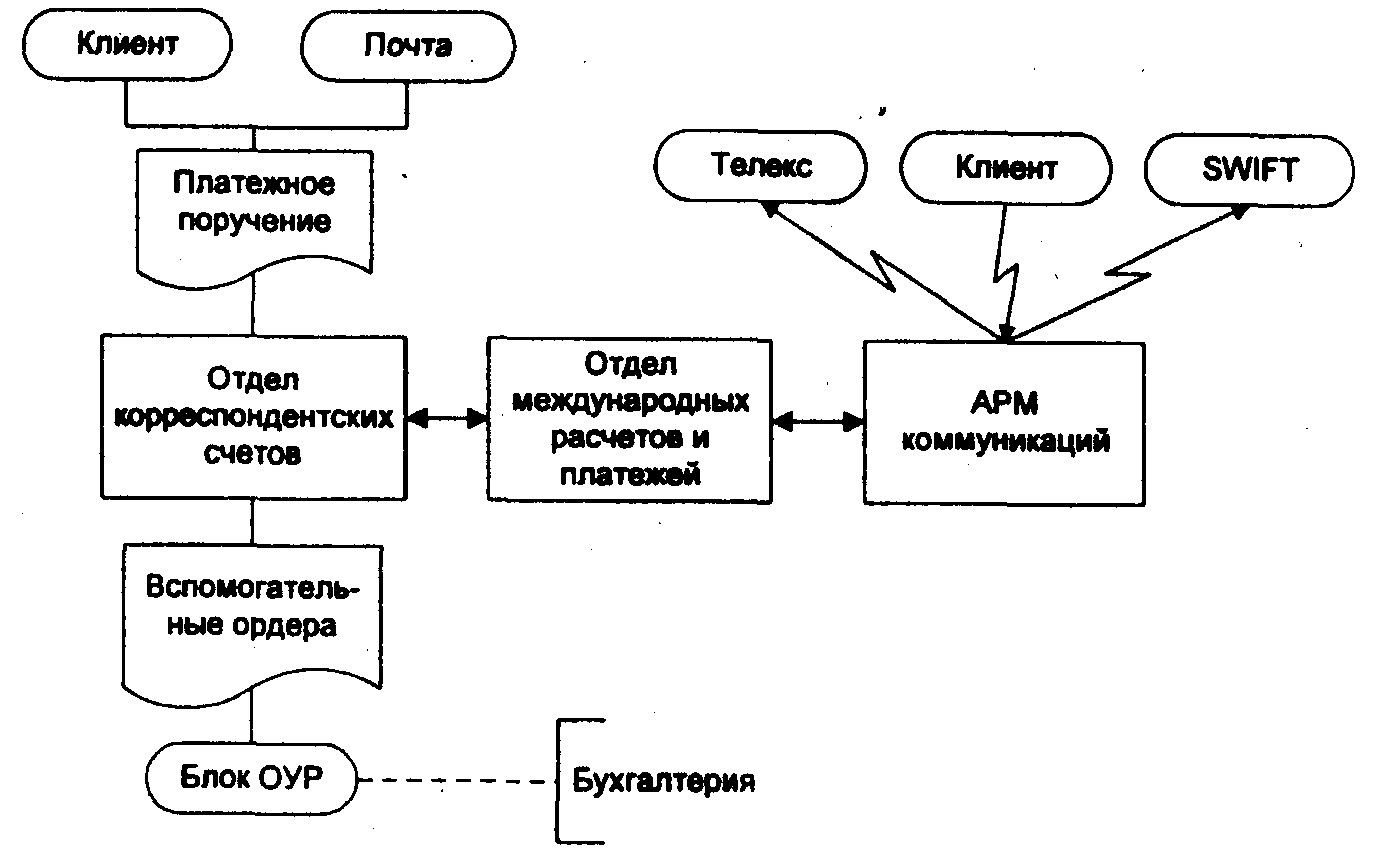
. Рис. 13. Прохождение клиентского платежного поручения
В проводке по основному платежу кредитуемый счет НОСТРО не указывается. Операционист имеет возможность проконтролировать правильность сформированных проводок, внести коррективы (например, произвести оплату комиссии и почтовых расходов с другого счета клиента), добавить дополнительные проводки (за дополнительные услуги). Дебетуемые суммы блокируются на счете клиента.
Автоматическая конверсия валюты (по текущему курсу) через счет конверсии проводится только в том случае, если эквивалентная сумма в долларах не превышает заранее определенного максимума. При необходимости перевода большей суммы клиенту предлагается произвести покупку валюты по специальному курсу (в отделе депозитов).
Если банк бенефициара имеет счет ЛОРО в валюте платежа, то формируется сообщение МТ 100 и получателем указывается банк бенефициара
Если бенефициар платежа имеет счет в банке в валюте платежа, то сообщение МТ 100 формируется, получателем указывается банк и сообщение не отправляется.
После регистрации платежное поручение направляется в отдел корреспондентских счетов. Операционист имеет возможность сопроводить платежное поручение произвольным текстовым комментарием (например, указать особенности обработки данного документа).
Далее клиентское платежное поручение проходит через отдел корреспондентских счетов на валютную позицию. Клиентское платежное поручение поступает в виде частично заполненного бумажного документа на специальном бланке, а также в виде электронного документа. В мемориальном ордере проставляется счет НОСТРО. Определяется также банк — получатель сообщения (он может не совпадать с банком-корреспондентом) и заносится как в бумажный документ, так и в электронный, уточняется также вид сети, по которой сообщение будет направлено получателю (TELEX, SWIFT - в зависимости от наличия ключей на обмен сообщениями).
На основании прогноза наличия средств на счете НОСТРО определяется дата валютирования для платежа, которая заносится в бумажный и электронный документ, после чего платежное поручение направляется в отдел международных платежей. К сообщению может быть добавлен произвольный текстовый комментарий.
В отделе международных расчетов и платежей оператором определяется по банковским справочникам цепочка банков, через которые будет выполняться платеж в том случае, если получатель сообщения не совпадает с корреспондентом. Затем оператор производит заполнение полей платежного поручения как в бумажной, так и в электронной форме, определяющих цепочку платежа (поля 053, 054, 056, 057; буква О обозначает сокращение слова optional - опционное, необязательное). В случае, если банк бенефициара совпадает с получателем сообщения, поле 057 не заполняется. Для SWIFT заполняется идентификатор банка (BIC) либо его наименование и адрес в зависимости от того, работает ли банк в сети SWIFT.
Для телекса всегда заполняются наименование и адрес банка, а также прочие поля электронного документа, которые не были заполнены в группе клиентских операций и отделе корреспондентских счетов ( поля М59 (буква М обозначает сокращение от слова mandatory - обязательное), 070, 071,072, Priority). При необходимости ввода в одно из полей сообщения идентификатора банка (BIC) он выбирается из файла-справочника (классификатор) или заносится вручную. В последнем случае проверяется наличие введенного кода в справочнике. Сообщение в электронной форме со всеми необходимыми заполненными полями, а также заполненный бланк платежного поручения направляются на контроль.
Контролер повторно вводит сообщения: дата валютирования, валюта, сумма (поле М32) и банк - получатель сообщения. В случае несовпадения контролируемых реквизитов соответствующие поля исправляются.
Контролер имеет возможность возвратить документ оператору на корректировку. При этом контролер объясняет причину возврата, вводя соответствующий текст в поле комментария.
Если ошибок в сообщении не обнаружено, оно направляется на АРМ коммуникаций для передачи в SWIFT. При этом сообщение в электронной форме о переводе направляется оператору.
Для отправки сообщения в SWIFT оно переводится в текстовую форму в соответствии со стандартами SWIFT или стандартом телексных сообщений ISO 7746. При этом текстовые комментарии, введенные исполнителями, в текст сообщения не вносятся. К текстовому файлу сообщения добавляется электронная подпись контролера, и сообщение через систему электронной почты автоматически или с помощью оператора электронной почты передается в SWIFT.
После прихода подтверждения из АРМ коммуникаций о передаче сообщения в сети SWIFT или по телексу сообщению присваивается статус "архивное". Подтверждение является основанием для выполнения бухгалтерских проводок, сформированных на основании платежного поручения.
Если из АРМ коммуникаций приходит отказ, платежное поручение направляется оператору, который рассматривает возможность его корректировки, после чего сообщение вновь направляется на контроль. Если сообщение не может быть откорректировано, то клиент извещается о невозможности выполнения платежа (с указанием причины ) и сообщение отправляется в архив. При этом в комментарии к сообщению указывается причина невыполнения платежа.
Платежные поручения, поступившие по почте, направляются в отдел корреспондентских счетов, где они регистрируются как входящие. Операционист отдела корреспондентских счетов проверяет правильность заполнения платежного поручения, наличие на нем отметки банка-корреспондента о приеме платежного поручения к исполнению. Затем проверяется сальдо счета ЛОРО банка-корреспондента. Если платежное поручение заполнено правильно и сальдо счета позволяет выполнить платеж, то платежное поручение регистрируется, в электронной форме заполняются исходящий номер и дата платежного поручения, определяется банк-корреспондент, через который будет выполняться платеж, заносятся дата валютирования, вид валюты и сумма платежа, в поле 052 заносятся наименование и