Анализ хозяйственной деятельности предприятия
Размещено на /
МИНИСТЕРСТВО ОБРАЗОВАНИЯ И НАУКИ РОССИЙСКОЙ ФЕДЕРАЦИИ
ИНСТИТУТ ЭКОНОМИКИ ПРЕДПИНИМАТЕЛЬСТВА (ИНЭП)
Финансово-экономический факультет
Кафедра бухгалтерского учета, анализа и аудита
Специальность 080109 «Бухгалтерский учет, анализ и аудит»
Курсовая работа
по дисциплине: Комплексный экономический анализ хозяйственной деятельности
На тему: «Анализ хозяйственной деятельности предприятия».
Выполнил: студент
Антонова Наталья Александровна.
Проверил: преподаватель Балабай В.А.
МОСКВА 2010
Содержание
Введение
1. Анализ хозяйственной деятельности предприятия
1.1 Сущность и содержание Анализа Хозяйственной Деятельности
1.2 Предмет Анализа Хозяйственной Деятельности и его задачи
1.3 Факторы, определяющие результаты хозяйственной деятельности их классификации
1.4 Информационное обеспечение Анализа Хозяйственной Деятельности
1.5 Организация Анализа Хозяйственной Деятельности
2. Анализ Хозяйственной Деятельности на примере ОАО «Сода»
2.1 Общие сведения об открытом акционерном обществе «Сода»
2.1.1 Общие сведения об обществе
2.1.2 Положение общества в отрасли
2.1.3 Специфичность бизнеса на ОАО «Сода»
2.1.4 Направления деятельности общества
2.1.5 Структура ОАО «Сода»
2.1.6 Производство неорганических химических веществ
2.2 Анализ производства и реализации продукции
2.2.1 Анализ объемов производства и реализации продукции
2.2.2 Анализ ассортимента продукции
2.2.3 Анализ влияния структуры и структурных сдвигов на производство товаров
2.2.4 Анализ показателей качества продукции
2.2.5 Анализ ритмичности производства и реализации продукции
2.2.6 Анализ факторов увеличения объема реализации и выполнения договорных обязательств
2.3 Анализ использования основных производственных фондов
2.3.2 Техническое состояние основных фондов
2.3.3 Характеристика использования машин и оборудования по времени и по производительности
2.3.4 Анализ эффективности использования ОС
2.4 Анализ состояния и использования трудовых ресурсов организации
2.4.1 Анализ обеспеченности организации трудовыми ресурсами
2.4.2 Анализ показателей движения и постоянства кадров
2.4.3 Анализ использования рабочего времени
2.4.4 Анализ производительности труда
2.4.5 Анализ образования и использования фонда оплаты труда
2.5 Анализ создания и использования материальных ресурсов организации
2.5.1 Анализ обеспеченности организации материальными ресурсами
2.5.2 Оценка потребности в материальных ресурсах и эффективности их использования
Заключение
Введение
На современном этапе для обеспечения экономического роста необходимо, прежде всего, добиться существенного повышения эффективности управления организациями. Однако организации различных форм собственности функционируют в определенной экономической среде, создаваемой государством посредством налоговой и таможенной политики, норм и правил банковской деятельности, межбюджетных отношений и отношений собственности. В этих условиях задача повышения эффективности управления организациями должна решаться по всей управленческой вертикали от федерального Центра, через субъекты Федерации и до каждого конкретной организации. При этом особая роль отводится комплексному экономическому анализу хозяйственной деятельности предприятий.
Хозяйственная деятельность предприятия является объектом изучения многих наук, например, бухгалтерский учет, аудит, статистика, макро- и микроэкономика, менеджмент и др. Каждая из перечисленных наук изучает, исследует хозяйственные процессы с определенной, присущей ей точки зрения и с помощью тех способов и приемов, которые сложились в рамках этой прикладной дисциплины. Особенностью исследования хозяйственной деятельности в экономическом анализе является его комплексный подход, определение влияния и количественное измерение причинно-следственных связей.
Постоянное и пристальное изучение экономики организации, ежедневное наблюдение за ходом выполнения заказа-плана с использованием всех источников информации создают необходимые условия для выявления скрытых резервов, а раскрытие и использование их без хорошо поставленного экономического анализа невозможно.
Правильно раскрыть и понять основные причины, или, как в анализе принято называть, факторы, оказавшие влияние на ход выполнения плана, правильно установить их действие и взаимодействие - значит правильно понять ход всей хозяйственной деятельности анализируемого объекта. В процессе анализа не только вскрывают и характеризуют основные факторы, влияющие на хозяйственную деятельность, но и измеряют степень их воздействия.
В ходе данной работы по примеру методологической последовательности проведем анализ хозяйственной деятельности предприятия ОАО «Сода»:
1. Анализ производства и реализации продукции
Оценка динамики производства и реализации продукции;
Анализ продукции по номенклатуре и ассортименту;
Анализ влияния различных факторов на объем продукции;
Анализ рентабельности работы предприятия;
Анализ качества продукции.
2. Оценка и анализ уровня организации производства и управления:
Анализ организационно-технического уровня производства;
Анализ технического состояния оборудования;
Анализ использования оборудования по мощности;
Анализ эффективности использования основных фондов и анализ их структуры.
3. Анализ использования трудовых ресурсов предприятия:
Анализ обеспеченности предприятия трудовыми ресурсами;
Анализ показателей движения и постоянства кадров;
Анализ и оценка уровня производительности труда;
Анализ фонда заработной платы.
4. Анализ создания и использования материальных ресурсов организации:
Анализ материалов по номенклатуре;
Анализ потребности в материальных ресурсах и эффективности их использования.
А также разработаем рекомендации по эффективности хозяйствования на данном предприятии
1. Анализ хозяйственной деятельности предприятия
1.1 Сущность и содержание Анализа Хозяйственной Деятельности
Анализ хозяйственной деятельности (АХД) как наука представляет собой определенную систему специальных знаний для исследования деятельности предприятий.
АХД подразделяется на:
Предварительный анализ осуществляется до совершения хозяйственных операций. В ходе этого анализа оцениваются материальные, трудовые, финансовые ресурсы необходимые для выполнения производственной программы.
Оперативный анализ проводится по ходу выполнения плана за короткие промежутки времени (сутки, неделя, смена, декады). Его данные необходимы для оперативного воздействия на ход выполнения плана.
Текущий анализ предназначается для всесторонней и объективной оценки выполнения плана, результатов работы за отчетный период (месяц, квартал, полугодие, год) и разработки рекомендаций по повышению эффективности хозяйствования.
Все виды анализа взаимосвязаны и дополняют друг друга.
1.2 Предмет Анализа Хозяйственной Деятельности и его задачи
Анализ хозяйственной деятельности является одной из основных функций системы управления экономикой и занимает промежуточное место между сбором информации и принятием управленческих решений.
Задачи анализа:
Контроль, оценка выполнения планов по всем показателям, изучение развития хозяйства в динамике.
Выявление и количественное измерение влияния отдельных факторов на показатели хозяйственной деятельности предприятий.
Изучение обеспеченности и эффективности использования материальных, трудовых и финансовых ресурсов, природных богатств.
Поиск и использование резервов повышения эффективности хозяйствования.
Разработка обоснованных, напряженных планов и нормативов.
Обоснование управленческих решений и содействие их успешной реализации.
Предметом анализа АХД является производственно-сбытовая, снабженческая и другая деятельность предприятий, которые проявляются через систему показателей, которые отражаются в плановых, учетных, отчетных и других источниках информации.
Хозяйственная деятельность предприятий характеризуется системой количественных и качественных показателей. Количественные и качественные показатели могут быть абсолютными и относительными:
Абсолютные выражаются в стоимостных (в руб.), натуральных (в кг, г) и трудовых (в ч.ч).
Относительные выражаются в процентах, коэффициентах, индексах.
Разновидностью абсолютных являются, удельные показатели, которые определяются делением одного абсолютного показателя на другой.
В АХД применяются методы дедукции (изучение хозяйственных процессов от следствия к причинам) и индукции (исследование от отдельных фактов к обобщенным данным). Метод – это способ познания действительности.
1.3 Факторы, определяющие результаты хозяйственной деятельности
их классификации
Результаты работы предприятий, их подразделений зависят от ряда факторов.
Факторы - это условия хозяйственных процессов и причины, влияющие на них.
Классификация факторов:
1. Производственно-экономические:
производственно-экономические - это факторы ресурсов. Средства труда, предметы труда и труд;
технико-экономические – это механизация и автоматизация процессов, внедрение достижений науки, техники и т.д;
социально-экономические – связанные с обществом. Участие трудящихся в управлении предприятием, движение новаторов в производстве, моральное стимулирование работников;
социально-психологические – это факторы, связанные с совместной работой людей в коллективе;
физиологические факторы – санитарно-гигиенические условия труда, эстетическое состояние помещений.
2. Основные и второстепенные.
К основным относятся факторы, оказывающие решающее влияние на хозяйственную деятельность. Все остальные факторы являются второстепенными.
3. Поддающиеся и неподдающиеся количественной оценке.
4. Постоянные и временные.
Постоянные действуют непрерывно, весь изучаемый период.
Временные функционируют определенный период.
5. Интенсивные и экстенсивные.
Интенсивные связаны с наиболее эффективным применением достижений НТП и обеспечивают развитие экономики за счет повышения производительности труда, улучшения использования ресурсов.
Экстенсивные связаны с расширением материально-технической базы предприятия, дополнительными привлечениями ресурсов.
Решающими факторами выступают интенсивные.
6. Общие и специфические.
Общие действуют во всем народном хозяйстве.
Специфические функционируют в отдельных отраслях или на отдельных предприятиях.
7. Простые и сложные.
Простые являются результатом действия одной причины.
Сложные возникают под воздействием комплекса причин.
8. Прямые и расчетные.
Влияние прямых факторов определяется без специальных расчетов.
Действие расчетных измеряется с помощью специальных приемов.
9. Положительные и отрицательные.
10. Объективные и субъективные.
Объективные не зависят от деятельности предприятий (изменение цен на ресурсы).
Субъективные зависят от результата работы предприятия (эффективность использования ресурсов).
1.4 Информационное обеспечение Анализа Хозяйственной
Деятельности
Информация об анализируемых предприятиях и организациях включает:
Планово-нормативные источники анализа (данные планов, нормы расходов топлива, электроэнергии, материалов, сырья, обеспеченности и использования торговых и складских площадей, другие нормативные материалы, проектно-сметные документы, технические паспорта);
Данные бухгалтерского, статистического и оперативного учета и отчетности. Наиболее подробные сведения приводятся в годовых отчетах, к которым обязательно прилагается обязательная записка. По данным первичных документов можно установить причины перерасходов, уплаты штрафов, виновных лиц, изучить законность и целесообразность совершаемых хозяйственных операций;
Данные документальных ревизий, проверок, приказов и распоряжений предприятий, вышестоящих органов, хозяйственно-правовые материалы (договоры, спецификации, наряды, заявки и заказы на поставку товаров, решения арбитража), протоколы заседаний балансовых комиссий, экономических советов, производственных совещаний и т.п;
Личные наблюдения, материалы хронометража, фотографирования рабочего дня.
1.5 Организация Анализа Хозяйственной Деятельности
Эффективность АХД во многом зависит от правильности его организации.
Экономический анализ состоит из 3-х этапов:
Подготовительного;
Основного;
Заключительного.
Подготовительный этап, в него входят: составление плана проведения анализа, подбор, проверка и предварительная обработка изучаемой информации.
В зависимости от цели и сроков проведения АХД планы могут быть краткими или развернутыми.
В планах анализа предусматривают:
Цель анализа;
Объекты анализа (на что направлен анализ, что мы будем изучать);
Программу анализа;
Сроки проведения;
Исполнителей и распределение функций между ними;
Оформление и использование результатов анализа.
Основной этап предполагает аналитическую обработку материалов, составление таблиц, графиков, диаграмм, установление основных факторов, влияющих на изучаемые показатели.
Аналитическую обработку информации начинают с округления цифровых данных, объединения однородных показателей, исчисления средних и относительных величин, а также определения взаимосвязанных показателей. Основной этап обычно начинают с предварительного ознакомления с общими результатами хозяйственной деятельности предприятий.
Для этого по основным показателям устанавливают степень выполнения плана и изменения их в динамике; выявляют положительные и отрицательные моменты в работе и их причины.
Заключительный этап, на нем обобщают результаты проведенного анализа, разрабатывают меры по устранению выявленных недостатков и использованию имеющихся резервов, а также осуществляют контроль за выполнением, разработанных мероприятий.
При проведении экономического анализа за длительный период его результаты оформляют в виде докладной или объяснительной записки, справки, заключения, приказа и т.п., состоящие из 2-х частей: выводов и предложений.
В выводах дается общая оценка степени выполнения планов и динамики хозяйствования, отмечаются положительные и отрицательные моменты в работе; их причины; указываются пути и возможности улучшения хозяйственной деятельности.
Предложения основываются на результатах анализа и содержат комплекс конкретных мер и направленных на выявление резервов повышения эффективности хозяйствования.
2. Анализ Хозяйственной Деятельности на примере ОАО «Сода»
По исходным данным проведем Анализ Хозяйственной Деятельности на предприятии ОАО «Сода» (табл.1).
В ходе анализа рассмотрим основную сферу ОАО «Сода» - производство неорганических химических веществ, по выпуску кальцинированной соды.
2.1 Общие сведения об открытом акционерном обществе «Сода»
2.1.1 Общие сведения об обществе
Полное фирменное наименование Общества – открытое акционерное общество “Сода”.
Сокращенное фирменное наименование Общества – ОАО “ Сода “, на английском языке –“Soda” a/c Open Joint – Stock Company.
2.1.2 Положение общества в отрасли
Открытое акционерное общество «Сода» - одно из крупнейших предприятий химической промышленности. Это объединение нескольких производств и однo из крупных производителей кальцинированной соды, соединений бария, стройматериалов, минеральных наполнителей, синтетических моющих средств. Сфера основной деятельности предприятия – производство химической продукции, минеральных удобрений, строительных материалов и товаров народного потребления.
Высокая конкурентоспособность выпускаемой предприятием продукции может свидетельствовать об устойчивом положении ОАО «Сода» на химическом и строительном рынках Российской Федерации.
Лидирующие позиции на российском рынке карбоната натрия по итогам 2009 года занимает ОАО «Сода». Предприятие производит немногим меньше 45% выпускаемой кальцинированной соды в России.
В России производство кальцинированной соды осуществляется 4 основными заводами, и в целом, в отношении объемов выпуска данной продукции ситуация достаточно стабильна. В 2008 году производство технической соды составило 2,8 млн. тонн. Снижение объемов производства произошло в 4 квартале 2008 года (на 18% по отношению к аналогичному периоду 2007 г.), что является результатом кризисных явлений в мировой экономике.
Основные конкуренты российских производителей технической соды на рынке СНГ – украинские заводы «Крымский содовый завод» и «Лисичанская сода», а также узбекский «Кунградский содовый завод». В 2008 году под влиянием сложившейся ситуации в мировой экономике снизились объемы российских экспортных поставок кальцинированной соды.
Продукцией ОАО «Сода» пользуются десятки тысяч предприятий, организаций и учреждений по всей России. ОАО «Сода» осуществляет поставки кальцинированной соды в 30 стран мира.
2.1.3 Специфичность бизнеса на ОАО «Сода»
Недостатки:
Высокая зависимость от поставщиков кокса и антрацита.
Невозможность прогнозирования цены поставки кокса и мазута.
Удаленность от экспортных рынков - высокие транспортные затраты на экспорт товарной продукции.
Высокая стоимость энергоресурсов.
Преимущества:
Наличие собственного сырья (известняковый камень, глина, рассол).
Выгодное расположение в центре России, географическая приближенность к рынкам Казахстана и Узбекистана, стекольным и металлургическим заводам Урала.
Самый крупный в РФ производитель соды кальцинированной.
Широкий ассортиментный ряд производимой продукции.
Высокая квалификация кадров.
2.1.4 Направления деятельности общества
Основной целью деятельности общества является извлечение прибыли. Основными видами деятельности Общества, служащими как для достижения Обществом своей основной цели, так и в иных целях, определяемых Обществом самостоятельно, являются:
производство основных неорганических химических веществ;
производство мыла и моющих веществ;
производство цемента;
производство гипса;
производство изделий из бетона для использования в строительстве;
производство изделий из асбестоцемента и волокнистого цемента;
производство прочих изделий из бетона, гипса и цемента и др.
В процессе осуществления своей деятельности достижения целей приоритетными направлениями Общества являются:
Снижение издержек производства, контроль над затратами.
Оптимизация производственной программы и выпуск продуктов, имеющих положительную рентабельность.
Стабильное обеспечение сырьем по оптимальным ценам и в срок, на основании прямых и долгосрочных контрактов с производителями.
Увеличение производственных мощностей на производстве кальцинированной соды.
Обеспечение бесперебойного и безаварийного функционирования предприятия.
Увеличение объема реализации готовой продукции, своевременное и в полном объеме получение денежных средств за реализованную продукцию.
Увеличение эффективности производства.
Выполнение плана по мероприятиям капитального строительства и технического перевооружения предприятия.
Реализация проекта по внедрению комплексной автоматизированной системы управления.
Реформирование технических служб, постановка документооборота в производственных цехах предприятия.
Развитие минерально-сырьевой базы предприятия по карбонатному сырью.
2.1.5 Структура ОАО «Сода»
В акционерном обществе на 01.01.2009 работают: 305 руководителей, 287 специалистов, 152 обслуживающий персонал и 900 производственные рабочие.
Количество работников в возрасте до 45 лет составляет 64,4 %, высшее профессиональное образование имеют – 15,7%.
Подготовка и повышение квалификации кадров.
За 2009 год прошли профессиональную подготовку и повысили квалификацию 186 человек. Общие затраты на подготовку и повышение квалификации кадров непосредственно в условиях производства составили 706 600 руб. Средняя заработная плата работников в 2009 году составила 52 000 рублей.
Структура персонала производства неорганических химических веществ Численность сотрудников данного производства на 01.01.2009, составляет – 54 человека, в том числе: руководители – 3 человек; специалисты – 8 человек; технический персонал – 7 человек; обслуживающий персонал – 4 человека; производственный персонал – 32 человека.
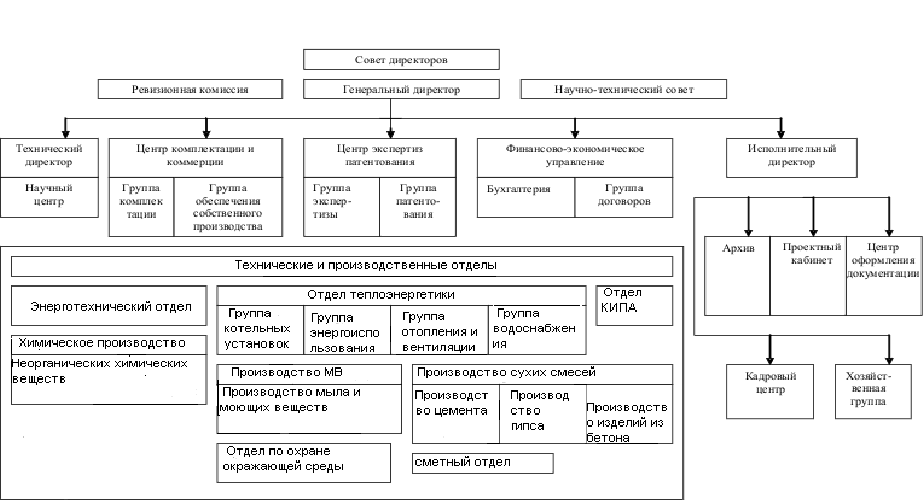
Рисунок 1. Структура ОАО «Сода»
2.1.6 Производство неорганических химических веществ
Спектр применения кальцинированной соды весьма широк. На предприятии выпускают соду техническую марки А (гранулированная) и марки Б (порошкообразная). Сода марок А и Б используется в производстве стекла всех видов: тарного, строительного, автомобильного, оптического и медицинского стекла, хрусталя, стеклоблоков, пеностекла, керамических плиток. Для производства электровакуумного стекла используется кальцинированная сода марки А.
Сода кальцинированная марки Б применяется в химической промышленности: для производства синтетических моющих средств и жирных кислот, при очистке рассолов, в производстве различных солей и некоторых минеральных удобрений; для производства свинца, цинка, вольфрама, стронция, хрома, никеля в черной и цветной металлургии; для очистки нефтепродуктов в нефтяной промышленности; в мыловаренной, жировой, текстильной, пищевой, целлюлозно-бумажной, лакокрасочной и многих других отраслях легкой промышленности.
Процесс производства соды происходит по методу Сольве, так называемому аммиачному способу. В качестве основного сырья используются химически чистый известняк и поваренная (каменная) соль. Сырье добывается буровзрывным способом, затем с помощью карьерных экскаваторов перегружается в автотранспорт и доставляется на дробильно-сортировочную фабрику, где готовится стандартный камень-известняк. Затем это сырье по подвесным канатным дорогам направляется на содовое производство. На рассолопромысле Яр-Бишкадакского месторождения из залежей поваренной соли добывается второй ключевой компонент в производстве кальцинированной соды – рассол. Через буровые скважины закачивается вода, соляной пласт размывается, и на поверхность выкачивается готовый рассол, который затем по трубопроводу доставляется на производство.
Весь производственный процесс осуществляется в шести отделениях производства. Процесс начинается в отделении абсорбции, где соляной рассол обрабатывают аммиаком. В следующем отделении дозеров отделяют соли кальция и магния, которые выпадают в результате аммонизации из первоначального рассола. В отделении карбонизации через аммиачный рассол пропускают углекислый газ, поступающий из известковых печей и сушилок. Затем следуют отделение фильтрации (осаждение бикарбоната натрия из маточной жидкости); отделение кальцинации (разложение бикарбоната натрия во вращающихся сушилках, продуктом которого являются кальцинированная сода и углекислый газ, возвращаемый в процессе карбонизации); отделение дистилляции (регенерация аммиака из маточной жидкости паром и известью). Используемые в аммиачно-содовом производстве известь и углекислый газ получают из известняка, обжигая его в специальных печах. В отходах остается раствор хлористого кальция.
Таблица 1 Исходные данные
| № | Показатели | Предыду-щий год | План | Факт |
| 1 | Объем продукции, тыс. тонн | 1 260 | 1 320 | 1 450 |
| 2 | Действующая оптовая цена предприятия, руб. | 180 | 190 | 210 |
| 3 | Индекс цен продукции предприятия | 1 | 1,12 | 1,15 |
| 4 | Объем в действующих ценах предпр-я, тыс. руб. | 226 800 | 250 800 | 304 500 |
| 5 | Объем в сопоставимых ценах, тыс. руб. | 226 800 | 223 928,57 | 264 782,6 |
| 6 | Реализация продукции, тыс. тонн | 1 160 | 1 305 | 1 425 |
| 7 | Реализация в действующих ценах предприятия, тыс. руб. | 208 800 | 247 950 | 299 250 |
| 8 | Реализация в сопоставимых ценах, тыс. руб. | 208 800 | 221 383,92 | 260 217,39 |
| 9 | Не реализованная продукция, тыс. тонн | 100 | 15 | 25 |
| 10 | Не реализованная продукция, тыс. руб. | 18 000 | 2 850 | 5 250 |
| 11 | Материальные затраты на производство, тыс. руб. | 45 623 | 58 964 | 84 625 |
| 12 | Среднегодовая стоимость ОПФ, тыс. руб. | 128 457 | 186 542 | 198 524 |
| 13 | Среднегодовая численность ППП, чел. | 54 | 56 | 48 |
| 14 | в т.ч. рабочие | 32 | 30 | 29 |
| 15 | Фонд заработной платы всего персонала, руб. | 27 216 000 | 28 561 000 | 30 256 200 |
2.2 Анализ производства и реализации продукции
Основной целью деятельности коммерческого предприятия является получение максимально возможной прибыли от реализации продукции (товаров, работ, услуг). И в сегодняшних условиях жесткой конкуренции практически на всех рынках вопросы реализации стоят на первом месте, а задачи производства занимают подчиненное положение.
В то же время производство и реализация продукция явления взаимосвязанные и взаимозависимые. Без производства продукции не будет и реализации, но и без реализации производство бессмысленно.
Целью анализа производства и реализации продукции является нахождение путей оптимизации объёмов и структуры выпускаемой продукции в интересах максимизации прибыли.
Основные задачи анализа производства и реализации продукции:
Анализ объемов производства и реализации продукции (выполнения плана, динамики показателей, степени выполнения предприятием своих договорных обязательств по поставкам продукции и др.);
Выявление изменений в ассортименте и структуре продукции, определение их влияния на выпуск продукции в натуральном и стоимостном выражении;
Оценка ритмичности производства и реализации продукции;
Оценка качества производимой продукции;
Выявление резервов дальнейшего увеличения объемов выпуска и реализации продукции , оптимизации её ассортимента и структуры, повышения качества, обеспечения ритмичности производства и реализации;
Разработка практических мероприятий по использованию выявленных резервов.
Из задач видно, что анализ ведется в двух сферах: производства и обращения готовой продукции.
Периодичность проведения анализа: по мере необходимости, на нерегулярной основе и, прежде всего, в случае падения объемов производства и реализации продукции.
Субъектами анализа являются экономисты цехов и предприятия в целом, маркетинговая служба, финансовый отдел, бухгалтерия, служба внутреннего аудита (контроля) и др.
Источники информации для проведения анализа:
плановая и нормативная информация;
бухгалтерская информация, в том числе данные бухгалтерского учета о производстве продукции подразделениями (цехами); сдаточные накладные о передаче готовой продукции из производства на склад, информация по счетам разделов III и IV Плана счетов; форма № 2 бухгалтерской отчетности и т.п.;
статистическая информация, в том числе форма П-1 «Сведения о производстве и отгрузке товаров и услуг» и др.;
прочая информация (техническая документация, данные ОТК, данные о браке и др.).
2.2.1 Анализ объемов производства и реализации продукции
Основные общие показатели, характеризующие объем производства продукции:
Валовая продукция (ВП);
Товарная продукция (ТП).
Основной общий показатель, характеризующий объем реализации продукции:
Реализованная продукция (РП).
Валовая продукция – это стоимость всей произведенной на предприятии продукции, выполненных работ, оказанных услуг, включая незавершенной производство и внутрихозяйственный оборот.
Она выражается, как правило, в сопоставимых ценах.
Товарная продукция отличается от валовой тем, что в нее не включают остатки незавершенного производства и внутрихозяйственный оборот, т.е. это продукция подлежащая продаже. Она выражается, как правило, в действующих оптовых ценах года.
На многих предприятиях по своему составу валовая и товарные продукции совпадают, если нет внутрихозяйственного оборота и незавершенного производства.
Реализованная продукция – это продукция:
оплаченная, если её учитывают «по оплате», или
отгруженная, если её учитывают «по отгрузке», т.е. продукция отправленная в адрес покупателя, но пока еще не оплаченная.
Показатели оценки динамики объемов производства и реализации продукции (могут рассчитываться как по валовой, так и по товарной и реализованной продукции):
Абсолютный прирост продукции за анализируемый период;
Темп роста продукции;
Темп прироста продукции;
Средний за анализируемый период темп роста (прироста) продукции.
Кроме того, объём производства продукции характеризуют показатели:
фондоотдачи;
материалоотдачи.
Анализ объема производства и продаж начинают с изучения его динамики, расчета индексов роста и прироста.
В процессе анализа фактические данные сравнивают с плановыми, с данными предшествующих периодов, при этом проводиться полный сравнительный вертикальный и горизонтальный анализ, т.е. рассчитывается процент выполнения плана, абсолютное и относительное отклонение от плановых значений или от показателей периода, принятого за базисный.
Базисные темпы роста определяются относительно базисного периода:
Тб=Vi / V0 * 100%, (2.2.1.(1))
цепные – относительно предыдущего периода:
Тц= Vi / V1 * 100%. (2.2.1.(2)),
где Vi-1, Vi – объем производства товаров в стоимостном выражении в сопоставимых ценах в i-1 и i-ом периоде соответственно;
Vо - объем производства товаров за период, принятый за базу сравнения.
На основе полученных данных можно рассчитать среднегодовые темпы роста Tср и прироста Тпр данных показателей по среднеарифметической Тсра или среднегеометрической Тсрг взвешенной:
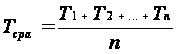 ,
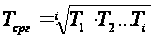 ,
(2.2.1.(3))
Тпр = Тср – 100 .
Для анализа динамики выпуска и реализации продукции, рассматриваются следующие данные по годам 2005, 2006, 2007 (таблица 2).
Таблица 2 Данные по объему и реализации готовой продукции ОАО «Сода»
| № | Показатели | 2005 | 2006 | 2007 |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Объем производства продукции, тыс. тонн | 1105 | 1197 | 1282 |
| 2 | Объем производства продукции, тыс. руб. | 198 900 | 215 460 | 230 760 |
| 3 | Реализация продукции, тыс. тонн | 1 000 | 1 195 | 1 281 |
| 4 | Реализация продукции, тыс. руб. | 180 000 | 215 100 | 230 580 |
Динамика и выполнение плана по производству продукции в отчетном году (таблица3)
Таблица 3
| № | Показатели | Преды-дущий год | Отчетный год | Отклонения от предыдущего года | Отклонения от плана | |||
| План | Факт | Абсо-лютное | % | Абсолю-тное | % | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | Объем в действующих оптовых ценах, тыс.руб. | 226 800 | 250 800 | 304 500 | 77 700 | 34,26 | 53 700 | 21,41 |
| 2 | Объем в сопоставимых оптовых ценах, тыс.руб. | 226 800 | 223 928,57 | 264 782,6 | 37 982,6 | 16,75 | 40630,9 | 11,07 |
Выводы:
за отчетный период объем производства продукции увеличился по отношению к плану более, чем на 20%. К прошлому году более чем на 30%, что является в основном не результатом увеличения объема выпуска продукции, а результатом роста цен;
реально физический объем выпуска продукции в отчетном году увеличился по сравнению с прошлым годом на 16,75 %, а с планом – на 11,07 %.
Анализ можно углубить, исследовав динамику выпуска и реализации продукции за ряд отчетных периодов (например, ряд лет).
Таблица 4 Динамика производства и реализации продукции в сопоставимых ценах
| № | Год |
Объем производства продукции, тыс. руб. |
Темпы роста, % |
Реализация продукции, тыс. руб. |
Темпы роста, % | ||
| 2005 г. | К предыду-щему году | 2005 г. | К преды-дущему году | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1 | 2005 | 198 900 | 100 | 100 | 180 000 | 100 | 100 |
| 2 | 2006 | 215 460 | 108,33 | 108,33 | 215 100 | 119,5 | 119,5 |
| 3 | 2007 | 230 760 | 116,02 | 107,1 | 230 580 | 128,1 | 107,2 |
| 4 | 2008 | 226 800 | 114,03 | 98,28 | 208 800 | 116 | 90,55 |
| 5 | 2009 | 264 782,6 | 133,12 | 116,75 | 260 217,39 | 144,6 | 124,63 |
Выводы:
за 5 лет объем производства продукции в сопоставимых ценах вырос в 1,3 раза, а реализация в 1,4 раза;
из таблицы видно, что с 2005 года по 2007 год объем производства и реализации продукции имел тенденцию к увеличению, производство увеличилось на 16,02%, а реализация на 28,1%;
в связи с финансовым кризисом 2008 года, объем производства и реализации готовой продукции в данном году уменьшился по сравнению с 2007 годом: производство на 1,72%, а реализация на 9,45%;
итого за 5 лет объем производства увеличился на 33,12%, а реализация продукции на 44,6%, основное увеличение объема реализации произошло, в 2009, с 2008 года по 2009 год объем реализованной продукции увеличился на 24,63%.
Увеличение реализации продукции произошло в ходе проведения антикризисных мероприятий, проведенных в конце 2008 года.
Руководители предприятия ОАО «Сода», провели ряд антикризисных мероприятий и методов по разработке и реализации комплекса специальных управленческих решений, направленных на предупреждение и преодоление финансового кризиса на предприятии, а также минимизацию их негативных финансовых последствий.
1. Проведение ограниченного маркетингового исследования. Основная цель исследования - определение емкости рынка, оценка возможности увеличения объемов продаж и отпускных цен. Выявление потребительских предпочтений, то есть ранжировать по степени значимости те характеристики товара, на которые обращают внимание покупатели. Это позволило отказаться от невостребованных товаров, следовательно, сократить затраты.
2. Пересмотрена ассортиментная и ценовая политика компании. Проведена оценка точки безубыточности для каждой категории товаров и сопоставление ее с данными об объемах продаж, за предыдущие периоды, если точка безубыточности выше объемов продаж какого-либо из наименований продукции, была изменена ценовая политика в отношении этого товара и проанализирована возможность снятия его с производства.
Принятые меры увеличили реализацию, но не увеличили объемов производства, это негативная тенденция, что в последствии может привести к дефициту продукции и понижению реализации.
Для большей наглядности динамику производства и реализации продукции можно изобразить графически (рисунок 2).
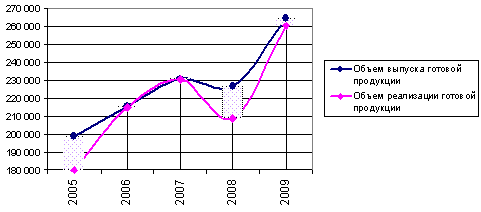
Рисунок 2 Динамика производства и реализации продукции
Таблица 5 Анализ роста и прироста производства и реализации продукции, %
| № | Годы | Темп роста объема производства по отношению к предыдущему году (цепные) | Темп роста объема реализации по отношению к предыдущему году (цепные) |
| 1 | 2 | 3 | 4 |
| 1 | 2005 | 100 | 100 |
| 2 | 2006 | 108,33 | 119,5 |
| 3 | 2007 | 107,1 | 107,2 |
| 4 | 2008 | 98,28 | 90,55 |
| 5 | 2009 | 116,75 | 124,63 |
| 6 | Сумма | 530,46 | 541,88 |
| 7 | Среднеарифметическое (Тсра) | 106 | 108 |
| 8 | Среднее значение | 106,09 | 108,38 |
| 9 | Прирост (Тпр) | 6,09 | 8,38 |
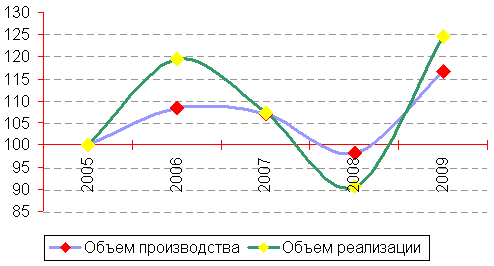
Рисунок 3. Динамика роста и прироста производства и реализации продукции, %
Выводы:
Из данных таблицы следует, что среднегодовое значение цепных темпов роста объемов реализации, выше темпов роста объема производства. Среднеарифметическое значение также показывает превышение темпов роста объема реализации над темпами роста объемов производства на 2%.
Это еще раз доказывает, что – тревожная ситуация, и данные говорят о наличии у предприятия проблем в производственной сфере. Эти же выводы подтверждаются и показателями прироста, а так же свидетельствует о том, что в ближайшее время производство не сможет выпустить требуемое количество продукции, для ее реализации, нужны координальные изменения в управлении производства.
2.2.2 Анализ ассортимента продукции
Ассортимент - это группа товаров тесно связанных между собой в силу схожих функций, или тем, что их продаются одним и тем же клиентам, или в рамках одного и того же диапазона цен, с указанием объемов по каждому виду (ассортиментной группе).
С аналитическими целями выделяют ассортиментные группы: полный, групповой и внутригрупповой ассортимент; обязательный (профилирующий) и другой ассортимент и т.д.
Номенклатура – это систематизированный перечень наименований изделий, выпускаемых предприятием с указанием их кодов по ОКПП, а также шифров изделий.
Структура – это соотношение отдельных видов продукции (ассортиментных групп) в общем её выпуске.
Целью анализа ассортимента и структуры продукции предприятия является установление их оптимальности в интересах максимизации прибыли.
Анализ ассортимента продукции предприятия включает:
Оценку выполнения плана в натуральном и стоимостном измерении;
Изучение динамики выпуска и реализации отдельных видов продукции;
Разработку конкретных мероприятий, направленных на формирование оптимального ассортимента.
Оценка выполнения плана по ассортименту основывается на сопоставлении планового и фактического выпуска продукции и её реализации по ассортиментным группам.
Выполнить план по ассортименту означает выпустить продукцию по заданной номенклатуре. Продукция изготовленная сверх плана или не предусмотренная планом в выполнение плана по ассортименту не засчитывается.
В таблице 6 дадим оценку выполнению плана по ассортименту в ходе производства продукции за отчетный период, по кварталам и полугодиям, в таблице 7 оценку плана по ассортименту реализации продукции, по кварталам и полугодиям.
Для большей наглядности покажем оценку выполнению плана по ассортименту в ходе производства продукции за отчетный период, по кварталам и полугодиям, на рисунках 3, 4, оценку плана по ассортименту реализации продукции, по кварталам и полугодиям, на рисунках 5, 6.
хозяйственный трудовой управление продукция
Таблица 6 Анализ соотношения планового и фактического объема производства продукции
| № | I квартал | II квартал | Итого I полугодие | ||||||||||||||||
| План | Факт |
Откло-нение (+,-) |
Выпол-нение плана в % | План | Факт | Отклонение(+,-) | Выпол-нение лана в % | План | Факт | Отклонение(+,-) | Выпол-нение плана в % | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | ||||||
| 1 | Техническая сода марки А (гранулированная) (58) | 21819,6 | 21193,2 | -626,4 | 97.13 | 43645 | 51216,9 | +7571,9 | 117,35 | 65464,6 | 72410,1 | +6945,5 | 110,61 | ||||||
| 2 | Техническая сода марки Б (порошкообразная) (42) | 15800,4 | 15346,8 | -453,6 | 97,13 | 31605 | 37088,1 | +5483,1 | 117,35 | 47405,4 | 52434,9 | +5029,5 | 110,61 | ||||||
| 3 | Итого (100) | 37620 | 36540 | -1080 | 97,13 | 75250 | 88305 | +13055 | 117,35 | 112870 | 124845 | +11975 | 110,61 | ||||||
| № | III квартал | IV квартал | Итого
II
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||||||||||||