Анализ хозяйственной деятельности предприятия
Таблица 35 Чем больше коэффициент опережения, тем эффективнее используются средства выделенные на оплату труда
| № | Показатели | План | Факт | Структура | |
|
Абсолютное (+ -) |
Темп роста % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Фонд заработной платы, руб. | 28561000 | 30256200 | +1695200 | 105,94 |
| 2 | В т.ч,: переменная часть, руб. | 15300535,71 | 18279787,5 | +2979251,8 | 119,47 |
| 3 | постоянная часть, руб. | 13260464,29 | 11976412,5 | -1284051,79 | 90,32 |
| 4 | Объем производства ТП, руб. | 250800000 | 304500000 | +53700000 | 121,41 |
| 5 | Среднегодовая выработка на одного работающего, руб. | 4478,57 | 6343,75 | +1865,18 | 141,65 |
| 6 | Среднегодовая заработная плата, руб. | 510017,86 | 630337,5 | 120319,64 | 123,59 |
DФЗП абс = 30256200– 28561000 = +1695200 (руб.);
К вп = 304500: 250800 = 1,21 (т.е. 121,41%)
D ФЗП отн = 30256200– (15300535,71х 1,21 + 13260464,29) = -1517912,5 (руб.)
Выводы:
За отчетный период произошло уменьшение ФЗП на 1517912,5 тыс. руб., т.е. на эту сумму понизилась себестоимость продукции и повысилась прибыль.
К эф = 1, в данный период не было непроизводительные выплаты из ФЗП, это значит, что действующая на предприятии система оплаты труда эффективна.
К оп = (6343,75: 4478,57): (630337,5: 510017,86) = 1,4165: 1,2359 =1,146;
Эффективно используются средства выделенные на оплату труда.
Рассчитаем экономию (перерасход) ФЗП за счет изменения производительности труда в отчетном периоде:
Э фзп = ФЗП факт х [(I зп – I гв): I зп] = 30256200 х [(1,2359– 1,4165): 1,2359] = - 4 421287,90 ( руб.).
На предприятии в отчетном году была экономия ФЗП на – 4 4211287,90, значит темп роста ФЗП ниже, темпа роста производительности труда.
2.5 Анализ создания и использования материальных ресурсов
организации
Условием бесперебойной работы организации является его полная обеспеченность материальными ресурсами. Потребность в материальных ресурсах определяется их затратами на выполнение производственной программы, капитальное строительство, непромышленные нужды и на создание необходимых запасов на конец периода.
Источниками информации для анализа материальных ресурсов являются: план материально-технического снабжения, заявки, спецификации, договоры на поставку сырья и материалов, плановые и отчетные калькуляции себестоимости выпускаемых изделий, данные о нормативах и нормах расходов материальных ресурсов.
Различают внутренние (собственные) источники материальных ресурсов и внешние.
2.5.1 Анализ обеспеченности организации материальными ресурсами
Степень обеспечения организации материальными ресурсами оценивается с помощью коэффициентов обеспечения:
- коэффициент обеспечения по заключенным договорам на поставку:
Коб. дог. = (Qвнут + Qдог) / Qплан , (2.5.1.(1))
- коэффициент обеспечения по фактическому выполнению договоров на поставку:
Коб. факт. = (Qвнут + Qфакт) / Qплан . (2.5.1(1))
где Qвнут – покрытие потребности из внутренних источников;
Qдог – плановый объем поставок в соответствии с заключенными договорами на поставку;
Qфакт – фактический объем поставок из внешних источников;
Qплан – плановая потребность.
Здесь объем материальных ресурсов оценивается в натуральных единицах измерения.
На предприятии перерабатывается более 50 видов сырья, основными из которых по объему закупок являются кокс, мазут, асбест, баритовый концентрат, гидроксид натрия, гранулированный шлак, триполифосфат натрия (ТПФ), гидросульфид натрия, АБСК, неонол, КМЦ, силикат натрия. Для данного производства рассмотрим только те которые необходимы для выпуска кальцинированной соды.
Таблица 36 План на 2009 год по закупке сырья и материалов
| № | Наименование | План закупки на 2009 год | ||
| тн | Средние цены | Сумма в руб. | ||
| 1 | 2 | 3 | 4 | 5 |
| 2 | Сырье и материалы, в т.ч: | 52803098,4 | ||
| 2.1 | Кокс | 6200 | 7537,21 | 46730702 |
| 2.2 | Аммиачная вода | 600 | 1361,39 | 816837 |
| 2.3 | Сульфат натрия | 300 | 3811,02 | 1143306 |
| 2.4 | Антрацит | 150 | 3728,52 | 559279 |
| 2.5 | ТПФ | 80 | 20935,16 | 1674812,8 |
| 2.6 | Гидросульфид натрия | 80 | 23477,02 | 1878161,6 |
| 3 | Вспомогательные материалы | 2580111,91 | ||
| 4 | Работы и услуги производственного характера, выполненные сторонними организациями | 1550496 | ||
| 5 | Энергоресурсы | 2030293,69 | ||
| 6 | Итого материальные затраты | 58 964 000 | ||
Таблица 37. За 2009 год закупили сырья и материалов
| № | Наименование | Факт закупки в 2009 году | ||
| тн | Средние цены | Сумма в руб. | ||
| 1 | 2 | 3 | 4 | 5 |
| 2 | Сырье и материалы, в т.ч: | 75493737,15 | ||
| 2.1 | Кокс | 9025 | 7537,21 | 68023320,25 |
| 2.2 | Аммиачная вода | 850 | 1361,39 | 1157181,5 |
| 2.3 | Сульфат натрия | 320 | 3811,02 | 1219526,4 |
| 2.4 | Антрацит | 175 | 3728,52 | 652491 |
| 2.5 | ТПФ | 100 | 20935,16 | 2093516 |
| 2.6 | Гидросульфид натрия | 100 | 23477,02 | 2347702 |
| 3 | Вспомогательные материалы | 4391383,34 | ||
| 4 | Работы и услуги производственного характера, выполненные сторонними организациями | 2009585,82 | ||
| 5 | Энергоресурсы | 2730293,69 | ||
| 6 | Итого материальные затраты | 84 625 000 | ||
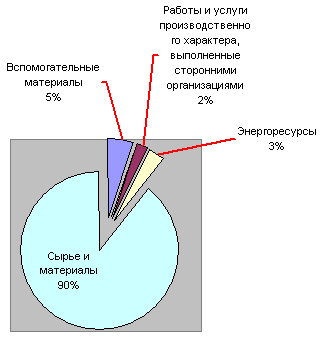
Рисунок 12 Структура материальных затрат в 2009 году
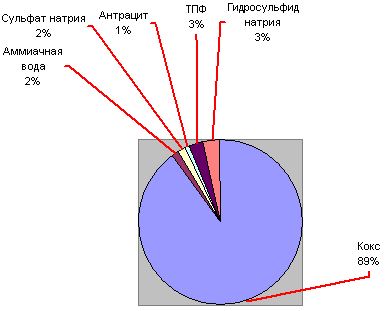
Рисунок 13 Структура сырья и материалов в 2009 году
Анализ обеспеченности предприятия материальными ресурсами за счет внутренних и внешних источников приведен ниже (таблица 37).
Таблица 38 Анализ покрытия потребности в материалах за счет внутренних и внешних источников
| № |
Вид сырья и материалов |
Плановая потреб-ность, т | Источники покрытия потребности, т |
Заклю- чено дого- воров, т |
Обеспе- чение потребности договорами, % |
Посту- пило от постав-щика, т |
Выпол- нение догово-ров, % |
|
| Внутрен-ние | Внеш-ние | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | Кокс | 7200 | 1000 | 6200 | 12 | 86,11 | 8025 | 129,44 |
| 2 | Аммиачная вода | 650 | 50 | 600 | 12 | 92,31 | 850 | 141,66 |
| 3 | Сульфат натрия | 330 | 20 | 300 | 6 | 90,91 | 300 | 100 |
| 4 | Антрацит | 150 | 0 | 150 | 6 | 100 | 175 | 116,67 |
| 5 | ТПФ | 110 | 30 | 80 | 3 | 72,72 | 100 | 125 |
| 6 | Гидросульфид натрия | 110 | 30 | 80 | 3 | 72,72 | 100 | 125 |
| 7 | Итого: | - | - | 42 | 85,8 | - | 122,96 | |
Выводы:
Поставки по договорам перевыполнены на 122,96 и потребность организации в материальных ресурсах покрыта полностью.
В 2009 голу был взят курс на заключение договоров на поставку сырья, материалов преимущественно с предприятие – производителями продукции.
Эффективность договорной работы организации в прошедшем периоде оценивается следующими показателями:
- коэффициент удовлетворения заявок (К1):
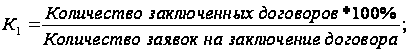 (2.5.1(1))
- коэффициент выполнения договоров (К2):
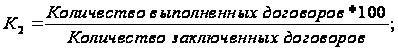 (2.5.1(2))
- коэффициент качества поставок (К3):
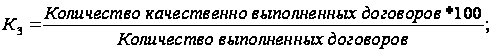 (2.5.1(3))
- сводный коэффициент организации внешних поставок (К4):
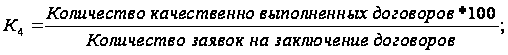 (2.5.1(4))
Таблица 39 Анализ работы по договорам материально-технического снабжения
| № | Наименование показателя | Количество |
| 1 | 2 | 3 |
| 2 | Количество заявок на заключение договоров | 45 |
| 3 | Количество заключенных договоров | 42 |
| 4 | Количество выполненных договоров | 42 |
| 5 | Количество договоров, при поставкам по которым не нарушались своевременность, полнота, ритмичность и качество | 39 |
| 6 | коэффициент удовлетворения заявок, (К1) | 93,33% |
| 7 | Коэффициент выполнения договоров, (К2) | 100% |
| 8 | Коэффициент качества поставок, (К3) | 92,86 |
| 9 | Сводный коэффициент организации внешних поставок, (К4) | 95,43 |
Взаимосвязь К4 с частными показателями (К1; К2 и К3) представлена зависимостью:
К4 = К1 * К2 * К3 = 0,933 + 1 + 0,93 = 0,954
Выводы:
На данном предприятии служба материально-технического обеспечения работает эффективно.
Анализ удовлетворения планов производства товара в поставках материальных ресурсов со стороны отражает обеспеченность договорами на их поставку и оценивается с помощью следующих показателей:
- коэффициент обеспеченности плана производства поставками со стороны:
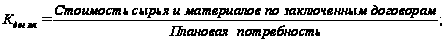 (2.5.1.(5))
- коэффициент обеспечения по фактическому выполнению договоров на поставку:
 (2.5.1(6))
Таблица 40 Данные о выполнении плана материально-технического снабжения по объему, качеству, комплектности, тыс.руб.
| № | Вид поставляемых материальных ресурсов |
Объем поставки |
В том числе | |||||
|
Засчитыва-ется с учетом выполнения условий договора поставки |
Не засчитывается из-за нарушения договорных условий | |||||||
| план | факт |
Срок Постав-ки |
Кол- во |
Объем |
Номен- клатура |
|||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| 1 | Кокс | 46730702 | 68023320,25 | 35424887 | 7537210 | - | 3768605 | - |
| 2 | Аммиачная вода | 816837 | 1157181,5 | 816837 | - | - | - | - |
| 3 | Сульфат натрия | 1143306 | 1219526,4 | 1143306 | - | - | - | - |
| 5 | Антрацит | 559279 | 652491 | 372853 | 186426 | - | - | - |
| 6 | ТПФ | 1674812,8 | 2093516 | 1674812,8 | - | - | - | - |
| 7 | Гидросульфид натрия | 1878161,6 | 2347702 | 1878161,6 | - | - | - | - |
| 8 | Итого | 52803098,4 | 75493737,15 | 41310857,4 | 7723636 | 3768605 | ||
По данным приведенной выше таблицы план по обеспечению организации материальными ресурсами перевыполнен на 42,97%:
75493737,15 / 52803098,4 *100 – 100 = 42,97%,
коэффициент обеспеченности по плану Кдог.пл = 1,43
С учетом договорных обязательств, процент выполнения плана составил:
41310857,4 / 52803098,4* 100 = 78,24 %,
коэффициент обеспеченности фактический Кдог.ф= 0,78
Это может быть связано с поставками ресурсов сверх плана (для увеличения объема производства) и недопоставками вследствие нарушения договорных обязательств.
Определим степень влияния причин недопоставки:
общий процент недопоставки 100 – 78,24 =21,76 %, в т.ч. в связи с нарушением:
сроков поставки: 7723636 / 52803098,4 *100 = 14,62%;
недопоставки по объему: 3768605 / 52803098,4 *100 = 7,14%;
Вывод:
Такие высокие проценты недопоставки связан с частыми авариями на уголедобывающих шахтах, прекращение отгрузки угля и антрацита в полном объеме и в сроки поставки.
2.5.2 Оценка потребности в материальных ресурсах и эффективности
их использования
Потребность в материальных ресурсах определяется в разрезе их видов на нужды основной и не основной деятельности организации и на запасы, необходимые для нормального функционирования на конец периода. Определение потребности в материальных ресурсах включает анализ их использования в производстве и определяется путем сравнения фактического полезного использования материальных ресурсов к плановому или к фактическому использованию в базисном или предыдущем периодах
Таблица 41 Анализ расхода материальных ресурсов
| № |
Виды ресурсов |
Отчет |
Темп роста, % |
Изменения (+, -) | ||
|
Предыдущий период, тыс. руб. |
Текущий период, тыс. руб. |
Сумма, тыс. руб. |
Темп Прирос-та, % |
|||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Сырье и материалы | 38474304,31 | 75493737,15 | 196,22 | 37019432,84 | 96,22 |
| 2 | Вспомогательные материалы | 3262201 | 4391383,34 | 134,61 | 1129182,34 | 34,61 |
| 3 | Работы и услуги производственного характера, выполненные сторонними организациями | 1856201 | 2009585,82 | 108,26 | 153384,82 | 8,26 |
| 4 | Энергоресурсы | 2030293,69 | 2730293,69 | 134,48 | 700000 | 34,48 |
| 5 | ИТОГО: | 45 623 000 | 84 625 000 | 185,49 | 39002000 | 85,49 |
Выводы:
Темп прироста потребления материальных ресурсов (85,49%) в текущем периоде говорит о повышение цен на основное сырье – кокс (в связи с частыми авариями на угледобывающих шахтах), наращивании объема производства продукции, вспомогательные материалов, прирост которых составил 34,61% работы и услуги, выполненные сторонними организациями (прирост – 8,26%)., энергопотребления на 34,48%, При планировании потребности в материальных ресурсах выявленные тенденции должны быть учтены.
Анализ норм расхода материальных ресурсов нацелен на выявление резервов снижения материальных затрат, а значит, и себестоимости отдельных изделий и проводится по конкретным товарам, выпускаемым организацией.
Обеспеченность организации материальными ресурсами в днях исчисляется по формуле:
Vзд = Vзi / Pдi (2.5.2.(1))
где Vзд – запасы сырья и материалов, дней;
Vзi – запасы i-ого вида материальных ресурсов в натуральных или стоимостных показателях;
Pдi – средний дневной расход i-ого вида материальных ресурсов в тех же единицах измерения.
Средний дневной расход каждого вида материалов рассчитывается делением суммарного расхода i-ого вида материальных ресурсов за анализируемый период (Mi) на количество календарных дней (Д):
Pдi = Mi / Д . (2.5.2.(2))
В процессе анализа фактические запасы важнейших видов сырья и материалов сопоставляют с нормативными и выявляют отклонение.
Таблица 42 Анализ запасов материальных ресурсов организации
| № |
Вид ресурсов |
Фактический расход, .руб. |
Однодневный расход, .руб. |
Норма запаса, дни |
Норматив запаса, руб. |
Фактические остатки на конец периода |
Результат, .руб. | ||
| сумма, руб. | вднях | излишек | недостаток | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1 | Сырье и материалы | 75493737,15 | 301975 | 5 | 1509874,8 | 2113824,7 | 7 | 603949,9 | |
| 2 | Вспомогательные материалы | 4391383,34 | 17565,5 | 15 | 263483 | 245917 | 14 | 228351,5 | |
| 3 | ИТОГО: | 79885120,49 | 319540,5 | - | 1773357,8 | 2359741,7 | |||
Выводы:
Данные таблицы показывают наличие у организации сверхнормативных запасов сырья и материалов на 603949,9 руб., и несоответствие нормам запасов вспомогательные материалы на 228351,5 руб. При планировании обеспечения материальными ресурсами на следующий период эти сведения должны быть учтены.
Анализ оборачиваемости материальных ресурсов проводится по показателям, характеризующим соотношение тех или иных запасов и их потребления:
 ;
(2.5.2.(3))
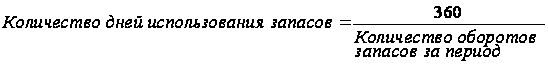 .
(2.5.2.(4))
Таблица 43 Анализ оборачиваемости материальных ресурсов
| № |
Вид ресурсов |
Фактический расход, тыс.руб. |
Норматив запаса, тыс. руб. |
Количество оборотов запасов |
Количество дней использования запасов |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Сырье и материалы | 75493,737 | 1509,87 | 50,3 | 7,16 |
| 2 | Вспомогательные материалы | 4391,383 | 263,483 | 16,67 | 21,56 |
| 3 | ИТОГО: | 79885,12 | 1773,353 | 45,05 | 7,99 |
Выводы:
Анализ выявил несоответствие оборачиваемости вспомогательных материалов и оборачиваемости по другим видам запасов. Очевидна необходимость выравнивания оборачиваемости и увеличения количества оборотов запасов.
Анализ использования материальных ресурсов проводится по следующим показателям: материалоотдача, материалоёмкость, частные показатели материалоёмкости (металлоёмкость, энергоёмкостьи др.), удельная материалоёмкость (материалоёмкость отдельных изделий).
Материалоотдача определяется отношением объема производства товаров (V) к сумме материальных затрат (М) и характеризует отдачу материалов, т.е. показывает, сколько продукции произведено с каждого рубля потребленных материальных ресурсов:
Мо = V / М. (2.5.2.(5))
Материалоемкость определяется отношением суммы материальных затрат (М) к объему производства товаров (V) и характеризует уровень материальных затрат, приходящихся на 1 руб. товарной продукции
Ме = М / V. (2.5.2.(6))
Таблица 44 Анализ уровня материалоемкости
| № | Показатели | Предыдущий период | Текущий период | Темп роста, % |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Объем производства продукции , тыс. руб. | 226800 | 304500 | 134,26 |
| 2 | Расход материальных ресурсов, тыс. руб., в том числе: | 45623 | 84625 | 185,49 |
| 2.1 | Сырье и материалы | 38474,304 | 75493,737 | 196,22 |
| 2.2 | Вспомогательные материалы | 3262,201 | 4391,383 | 134,61 |
| 2.3 | Работы и услуги производственного характера, выполненные сторонними организациями | 1856,201 | 2009,586 | 108,26 |
| 2.4 | Энергоресурсы | 2030,294 | 2730,293 | 134,48 |
| 3 | Общая материалоемкость, в том числе частная: | 0,201 | 0,278 | 138,3 |
| 3.1 | Сырье и материалы | 0,170 | 0,248 | 145,84 |
| 3.2 | Вспомогательные материалы | 0,014 | 0,014 | 100 |
| 3.3 | Работы и услуги производственного характера, выполненные сторонними организациями | 0,008 | 0,007 | 82,5 |
| 3.4 | Энергоресурсы | 0,009 | 0,009 | 100 |
Выводы:
В составе рассматриваемых показателей наибольший темп рост по сырью и материалам (196,22%), вспомогательным материалам (134,61%), энергоресурсам (134,48%). Возросли показатели материалоемкости по сырью и материалам на 45,84%. По вспомогательным материалам материалоемкость снизилась на 17,5, но общая материалоемкость – возросла на 38,3%.
Следует отметить, что в текущем периоде предприятие резко изменила структуру выпускаемых продукции, ориентируемое в основном на собственное производство, что привело к уменьшению работ и услуг сторонних организаций по транспортировке грузов и прочих работах и услугах. Несмотря на то, что потребление энергоресурсов увеличилось на 34,48%, что обусловлено ростом производства продукции, темп роста материалоемкости остался не изменным. Это говорит о ресурсосберегающей направленности производственной деятельности предприятия.
Анализ резервов увеличения объема производства товаров и снижения расхода материальных ресурсов включает анализ влияния таких факторов как изменение расхода материальных ресурсов и материалоемкости.
Таблица 45 Расчет влияния изменения затрат на материальные ресурсы и материалоемкости на объем производства товаров
| № | Факторы | Расчет уровня влияния |
Уровень влияния, тыс. руб. |
К объему производства товаров предыдущего периода |
|
| алгоритм | расчет | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 |
Изменение расхода материальных ресурсов |
МТП / МеПП - VПП | 84625/ 0,201 - 250800 | +170219,9 | 0,7505 |
| 2 | Изменение материалоемкости | VТП – МТП / МеПП | 304500 - 84625 / 0,201 | -116519,90 | -0,5138 |
| 3 | Итого: | VТП - VПП | 304500-226800 | 77700 | 0,3426 |
Выводы:
В анализируемом периоде увеличение затрат на материальные ресурсы способствовало росту объема производства на 170219,9 тыс.руб., и повышение материалоемкости на 116519,90 тыс. руб.
Изменение расхода материалов вызвано ростом объема производства.
Условная экономия (перерасход) материальных ресурсов определяется по расчету:
ЭКМ = МТП – МПП * ТV ,
где ТV – темп роста объема производства продукции,
МТП и МПП – расход материальных ресурсов в текущем и предыдущем периодах соответственно, тыс.руб.
ЭКМ = 84625-45623 * 1,343 = 23353,31 тыс. руб.
Экономии материальных ресурсов предприятия в текущем периоде относительно предыдущего не было, а перерасход составил 23353,31 тыс. руб.
Перерасход материальных ресурсов связан с нормированием их расхода.
Анализируя расход материальных затрат, причинами увеличения, могут быть: замена материалов, нарушение технологии, неисправность оборудования, брак в производстве и др.
Рекомендуется пересмотреть нормирование расходов сырья и материалов на изготовление продукции.
Заключение
Проанализировав работу предприятия можно сделать следующие выводы.
Действующие производственные мощности на ОАО «Сода» - производство неорганических химических веществ, по выпуску кальцинированной соды, используются с учетом обеспеченности сырьевыми ресурсами и рынком сбыта готовой продукции.
Основные технологические производства ОАО "Сода" работают в непрерывном режиме. Остановка на ремонт отдельного оборудования производится согласно графику планово-предупредительного ремонта, но так же есть не запланированные простои вызванные перебоями поставок сырья и материалов.
Кальцинированная сода (производство которой является основной доходной статьей предприятия) является наиболее конкурентно способной.
В 2009 году на производстве проведены мероприятия по снижению содержания хлоридов, для повышения качества соды марки А и соответствию его аналогам ведущих мировых производителей.
В 2009 году продолжалась установка «Технологической линии по производству клинкера сухим способом», по этому оборудованию были осуществлены пуско-наладочные работы в «холостом» режиме, в ходе этих работ обнаружились ошибки по монтажу, что повлекло дополнительные финансовые вложения.
На этом фоне, наиболее значимыми факторами оказались изменение стоимости основных средств, что повлекло за собой, не эффективность использования основных средств и уменьшению производственных мощностей.
Однако решение вопросов для увеличения производства продукции требует, прежде всего, обоснованного подхода при принятии маркетинговых и финансовых решений, а уже следующим этапом этой работы должен стать поиск резервов использования основных средств и повышения фондоотдачи внутри предприятия
Но в целом по производству неорганических химических веществ, говорит о положительном результате работы по сравнению с предыдущим годом, о чем свидетельствуют следующие данные:
увеличение выпуска продукции;
увеличилось производство товарной продукции
увеличилась производительность труда на одного работника
повысилась средняя заработная плата.
Список использованных источников и литературы:
Комплексный экономический анализ хозяйственной деятельности: Учебное пособие / А.И. Алексеева, Ю.В. Васильев, А.В. Малеева, Л.И. Ушвицкий. - М.: Финансы и статистика, 2006. - 672с.
Комплексный экономический анализ хозяйственной деятельности. Учебно-практическое пособие / Немченко В.А.. – М.: МГУТУ, 2004.
«Совершенствование технологии содового производства. На основе системного подхода». Автореферат диссертации на соискание ученой степени кандидата технических наук. Фальковский Николай Николаевич Москва 2007
Раздаточные материалы к практическому семинару по программе «Управление оперативной эффективностью предприятия в условиях финансового кризиса» Н.С. Пласкова, Институт компьютерных технологий, 2009 г
Размещено на