Анализ хозяйственной деятельности предприятия
Тэф – плановый (эффективный) - время работы оборудования по плану, отличается от режимного временем нахождения оборудования в плановом ремонте и на модернизации;
Тф - фактический фонд отработанного времени отличается от планового фонда на время внеплановых простоев.
Показателем, характеризующим использование оборудование во времени, служит коэффициент экстенсивности, и его определяют как отношение фактически отработанного времени к фондам времени:
Кэкст = Тф / Тк или Тф / Тр или Тф / Тэф. (2.3.3.(7))
Расчет коэффициентов, оценивающих экстенсивное использование оборудования, приведен в таблице 20
Таблица 20 Анализ экстенсивного использования оборудования организации
| Показатели | Предыдущий период | Текущий период |
Отклоне- ние (+,-) |
||
| Расчет | Значение показателя | Расчет | Значение показателя | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Календарный фонд, тыс. машино-час. | 365*24*45 | 394,2 | 365*24*59 | 516,84 | 122,64 |
| 2. Среднегодовое количество действующего оборудования, ед. | 45 | 57 | 12 | ||
| 3. Коэффициент сменности | 2 | 2 | 0 | ||
| 4. Смен | 245*2 | 490 | 250*2 | 500 | 10 |
| 5. Режимный фонд, тыс. машино-час. | 490*16*45 | 352,8 | 500*16*57 | 456 | 103,2 |
| 6. Время планового ремонта, тыс.час. | 0,2 | 1,01 | 0,81 | ||
| 7. Плановый фонд, тыс. машино-час. | 352,8-0,2 | 352,6 | 456-1,01 | 454,99 | 102,39 |
| 8. Время внеплановых простоев | 1,7 | 2 | 0,3 | ||
| 9. Фактический фонд, тыс. машино-час. | 352,6-1,7 | 350,9 | 454,99-2 | 452,99 | 102,09 |
|
10. Коэффициенты использования оборудования во времени: - к календарному фонду (стр.9 / стр.1) |
350,9/394,2 | 0,89 | 452,99/516,84 | 0,877 | -0,13 |
| - к режимному фонду (стр.9 / стр.5) | 350,9/352,8 | 0,995 | 452,99/456 | 0,993 | -0,002 |
| - к реальному фонду (стр.9/: стр.7) | 350,9/352,6 | 0,995 | 452,99/454,99 | 0,996 | 0,001 |
Общий коэффициент экстенсивности может быть рассчитан как среднеарифметическое всех коэффициентов экстенсивного использования оборудования, что составит для предыдущего периода
(0,89 + 0,995 + 0,995) / 3 = 0,96
и для отчетного периода
(0,877 + 0,993 + 0,996) / 3 = 0,955
Произошло уменьшение коэффициента экстенсивности, отрицательный показатель использования оборудования.
Интенсивное использование оборудования характеризуется показателями выпуска продукции за 1 машино-час (или на рубль), т.е. его производительностью. Коэффициент интенсивной нагрузки оборудования (Кинт) определяются следующим образом:
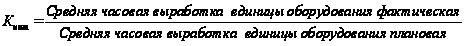 .
(2.3.3.(8))
Коэффициент интенсивной нагрузки оборудования может быть больше единицы, равным единице и меньшим единицы.
Обобщающим показателем, характеризующим использование оборудования по времени и по производительности, является коэффициент интегральной нагрузки:
Кинтегр = Кэкст * Кинт . (2.3.3(9))
Для выполнения дальнейших расчетов данные сгруппированы в таблицу, приведенную.
Таблица 21 Данные об использовании оборудования в организации
Показатель |
Предыдущий период |
Текущий период |
Изменение (+/-) | |
| Абсолют-ное | Относитель-ное, % | |||
| 1.Объем производства продукции, тыс. руб. V | 226800 | 304500 | 77700 | 134,26 |
| 2.Количество оборудования, ед. | 45 | 59 | 14 | 131,11 |
| 2.1.в том числе работающее оборудование, К | 45 | 57 | 12 | 126,67 |
| 3.Производительность единицы работающего оборудования годовая, тыс.руб. (стр.1/стр.2.1), | 5040 | 5342,11 | 302,11 | 105,99 |
| 4.Фонд времени работы всего оборудования, тыс. машино-час. | ||||
| 4.1. плановый | 352,8 | 454,99 | 102,19 | 128,97 |
| 4.2. фактический Т | 350,9 | 452,99 | 102,09 | 129,09 |
| 4.3. единицы оборудования, тыс.машино-час. (стр.4.2 /стр.2.1) | 7,7978 | 7,9472 | 0,1494 | 101,92 |
| 5.Среднечасовая выработка единицы оборудования, тыс.руб. | ||||
| 5.1. плановая (стр.3/стр.4.1). | 14,2857 | 11,7411 | -2,5446 | 82,19 |
| 5.2. фактическая (стр.3/стр.4.2). VЧ | 14,3631 | 11,7930 | -2,5701 | 82,11 |
| 6.Коэффициент экстенсивности | 0,96 | 0,955 | -0,005 | 99,48 |
| 7.Коэффициент интенсивности (стр.5.2/стр.5.1) | 1,0054 | 1,0044 | -0,001 | 99,9 |
| 8.Коэффициент интегральной нагрузки (стр.6*стр.7) | 0,9652 | 0,9592 | -0,006 | 99,38 |
Таблица 22 Факторный анализ влияния эффективности использования оборудования на изменение объема производства продукции
| Факторы | Расчет уровня влияния | Уровень влияния на объем производства товаров, тыс.руб. |
Структура факторов, % |
|
| Алгоритм | Цифровой расчет | |||
| 1.Изменение количества действующего оборудования | (КТП - КПП)* *ТПП * VЧ ПП | (57-45)* 350,9*14,3631 | 60480,1415 | 77,61 |
| 2.Изменение экстенсивной нагрузки |
(ТТП - ТПП)* * КТП * VЧ ПП |
(452,99-350,9) * * 57 *14,3631 |
83580,7461 | 107,32 |
| 3.Изменение интенсивной нагрузки |
(VЧ ТП -VЧПП)* * КТП * TТП |
(11,7930-14,3431)* * 57 * 452,99 |
-65844,6785 | -84,93 |
| Итого | VТП - VПП | 304500-226800 | 77700 | 100 |
Выводы:
По результатам анализа можно судить о том, что, соблюдая пропорции прошлого года в отношении действующего оборудования, организация могла иметь дополнительный выпуск товаров на 77700 тыс. руб. Изменение продолжительности работы единицы оборудования относительно прошлого периода также изменило объем производства на 60480,1415 тыс.руб., но самым влиятельным фактором оказалось изменение среднечасовой выработки единицы оборудования, что вызвало уменьшение объема производства на 65844,6785 тыс.руб.
Уменьшение среднечасовой выработки объясняется уменьшением производительности оборудования при увеличении его парка, уменьшением фактически отработанного времени к фондам времени.
Увеличение не запланированных простоев вызвало снижение коэффициента сменности и уменьшение выпуска продукции.
2.3.4 Анализ эффективности использования ОС
Эффективность использования основных средств характеризуется показателями фондоотдачи, фондоемкости, рентабельности, относительной экономии средств, повышения объема производства товаров, повышения производительности труда, снижения себестоимости товаров и затрат на воспроизводство основных средств, увеличения сроков службы средств труда.
Фондоотдача – это доходы (выручка) к среднегодовой стоимости основных фондов, показывает сколько рублей дохода получает предприятие на каждый рубль вложенный в основные фонды.
Фондоемкость – показатель обратный фондоотдачи, показывает сколько рублей нужно затратить на основные фонды, чтобы получить 1 рубль дохода.
Фондовооруженность – показывает сколько рублей основных фондов приходится на работника или активной части на одного рабочего.
Фондорентабельность – рентабельность основных производственных фондов, показывает размер прибыли, приходящейся на 1 рубль стоимости ОФ
Таблица 23 Исходная информация для анализа фондоотдачи
| Показатели |
Прошлый период |
Текущий период |
Отклонение, (+,-), ∆ |
| 1 | 2 | 3 | 4 |
| 1.Объем производства товаров, тыс.руб. V | 226800 | 304500 | 77700 |
| 2.Среднегодовая стоимость, тыс. руб.: | |||
| 2.1. основных средств, CОС | 128457 | 198524 | 70067 |
| 2.2.активной части (машин, оборудования), CА | 75533,85 | 101112,3 | 25578,45 |
| 2.3.единицы оборудования, СЕ | 1678,53 | 1773,9 | 95,37 |
|
3.Удельный вес активной части, % (стр.2.2 / стр.2.1х100%), УА |
58,80 | 50,9 | -7,9 |
| 4.Фондоотдача | |||
| 4.1.Основных средств (стр.1/стр.2.1), FОС | 1,77 | 1,53 | -0,24 |
| 4.2.Активной части (стр.1/стр.2.2), FА | 3,003 | 3,011 | 0,008 |
| 5.Среднегодовое количество оборудования, ед. | |||
| 5.1. наличного | 45 | 59 | 14 |
| 5.2. действующего, Ко | 45 | 57 | 12 |
|
6.Фонд времени работы оборудования всего, тыс. машино-час. |
350,9 | 452,99 | 102,09 |
| 7. Фонд времени работы единицы оборудования: | |||
| 7.1. дней, TД | 245 | 250 | 5 |
| 7.2. смен | 490 | 500 | 10 |
| 7.3. машино-часов | 7644 | 7950 | 306 |
| 8.Коэффициент сменности, kсм | 2 | 2 | 0 |
| 9. Средняя продолжительность смены, час.,Тсм | 7,8 | 7,95 | 0,15 |
|
10.Среднечасовая выработка ед. оборудования, руб. (стр.1 / стр.6), Vч |
646,34 | 672,20 | 25,86 |
Рассчитаем значения фондоотдачи активной части основных средств.
FАПП = 245 * 2 * 7,8 * 0,64634 / 1678,53 = 1,4717,
FАусл1 = 245 * 2 * 7,8 * 0,64634 / 1773,9 = 1,3926,
FАусл2 = 250 * 2 * 7,8 * 0,64634 / 1773,9 = 2,2004
FАусл3 = 250 * 2 * 7,95 * 0,64634 / 1773,9 =1,4483,
FАТП = 250 * 2 * 7,95 * 0,67220 / 1773,9 = 1,5062.
Таблица 24 Анализ изменения фондоотдачи под влиянием изменения структуры основных средств и загрузки оборудования
| Факторы | Расчет уровня влияния |
Влияние на фондоотдачу, руб. |
||
| алгоритм | расчет |
активной части |
основных средств |
|
| ФАКТОРЫ ПЕРВОГО ПОРЯДКА | ||||
| 1.Изменение удельного веса активной части | FППА *∆УА — FППОС | 3,003*(-7,9)-1,77 | х | -25,2937 |
| 2.Изменение отдачи активной части | FТП ОС— FППА * ∆УА | 1,53-3,003*(-7,9) | х | 22,1937 |
| Итого | FТПОС — FППОС | 1,53-1,77 | - | -0,24 |
| ФАКТОРЫ ВТОРОГО ПОРЯДКА | ||||
| 2.1.Изменение количества единиц работающего технологического оборудования | FАусл1 - FАПП | 1,3926 - 1,4717 | - 0,0791 | -0,03955 |
| 2.2.Изменение количества дней работы единицы оборудования | FАусл2 - FАусл1 | 2,2004 – 1,3926 | 0,8078 | 0,4111 |
| 2.3.Изменение продолжительности смены | FАусл3 - FАусл2 | 1,4483 – 2,2004 | -0,7521 | -0,3828 |
| 2.4.Изменение среднечасовой выработки единицы оборудования | FАТП - FАусл3 | 1,5062 – 1,4483 | 0,0579 | 0,0295 |
| Итого: | FАТП - FАПП | 1,5062 – 1,4717 | 0,0892 | 0,0454 |
Выводы:
Как видно из таблицы, существенное влияние на уменьшение фондоотдачи основных средств оказало изменение удельного веса их активной части. Под воздействием этого фактора фондоотдача уменьшилась на 25 руб.29 копеек. Из-за этого, фондоотдача в целом уменьшилась на 24 копеек. Предприятие не получает доходов от вложений в основные фонды.
Из факторов второго порядка изменения фондоотдачи основных средств наибольшее влияние оказали изменение количества дней работы единицы оборудования (возросла на 41,1 копейки), изменение среднечасовой выработки единицы оборудования (возросла на 2,95 копейки) изменение количества единиц оборудования (уменьшилась на 3,95 копейки), но самым негативным моментом, является изменение продолжительности смены (уменьшение на 38,28 копеек).
Таблица 25 Расчет влияния изменения основных средств на объем производства товаров
| Факторы | Расчет уровня влияния |
Уровень влияния, тыс. руб. |
К объему производства продукции предыдущего периода | |
| алгоритм | расчет | |||
| 1.Изменение стоимости основных средств | ∆CОС* FОСПП | 70067 * 1,77 | 124018,59 | 0,5468 |
| 2.Изменение фондоотдачи | ∆FОС* CОСТП | (-0,24)* 198524 | -47645,76 | -0,21 |
| Итого: | VТП - VПП | 304500 - 226800 | 77700 | 0,3429 |
| 2.1.Изменение удельного веса активной части |
(FА ПП*УТП - - FОСПП)* CОСТП |
(3,003 * 0,509- - 1,77) * 198524 |
-47938,186 | -0,2415 |
| 2.2.Изменение отдачи активной части |
(FОСТП - FАПП * * УТП) * CОСТП |
(1,53 -3,003* * 0,509) * 198524 |
292,4259 | -0,7498 |
| Итого: | ∆FОС * CОСТП | (-0,24) * 198524 | -47645,760 | -0,2100 |
Выводы:
Как видно из данных таблицы, за текущий период значение практически всех рассматриваемых факторов ухудшилось, что отрицательно сказалось на объеме производства продукции. Наиболее значимыми факторами оказались изменение стоимости основных средств (уровень влияния 124018,59 тыс.руб.) Суммарное влияние всех факторов показывает наличие резерва, обеспечивающего дополнительный выпуск продукции на 30141,72 тыс. руб. [0,1329 * 226800 тыс.руб.], но эти возможности были упущены.
Таблица 26 Исходные данные для анализа влияния изменения объемов производства на фондоотдачу и фондовооруженность
| Показатели | Отчетные данные, | Удельный вес, У |
Индекс Измене-ния, I |
||
| Предыду-щий период | текущий период | предыдущий период (ПП) | текущий период (ТП) | ||
| А | 1 | 2 | 3 | 4 | 5 |
|
Объем производства продукции, всего, тыс.руб., V |
226800 | 304500 | 1,0000 | 1,0000 | 1,3426 |
| Среднегодовая стоимость основных производственных средств, тыс.руб. | 128457 | 198524 | 1,0000 | 1,0000 | 1,5456 |
| в том числе активных | 75533,85 | 101112,3 | 0,588 | 0,509 | 1,1161 |
| пассивных | 52923,15 | 97411,7 | 41,2 | 49,1 | 1,0863 |
| Фондоотдача, F | 1,77 | 1,53 | - | - | 0,8644 |
| Фондоемкость, Fe | 0,566 | 0,652 | - | - | 1,1519 |
| Фондовооруженность, Fв | 2378,83 | 4135,917 | - | - | 1,7386 |
Выводы:
Факторные изменения объема производства показали следующее:
Уровень влияния всей продукции – 0,3847(1,77*(0,8644-1/1,5456)
Таким образом, анализ влияния различных факторов на эффективность использования основных средств позволяет исследовать влияние как каждого из них на фондоотдачу, фондоемкость и фондовооруженность, так и оценить их комплексное воздействие на результирующие показатели. Методики экономического анализа помогают повысить обоснованность решений по управлению основными средствами организации.
2.4 Анализ состояния и использования трудовых ресурсов организации
Под трудовыми ресурсами организации понимают численность и состав её персонала. От обеспеченности организации трудовыми ресурсами и эффективности их использования зависят объём, качество и своевременность выполнения производственных задач, эффективность использования машин, механизмов, оборудования, которые, в свою очередь, влияют на объём производства продукции, её себестоимость, прибыль и ряд других финансово-экономических показателей.
Основными задачами анализа использования трудовых ресурсов являются:
изучение и оценка состава и структуры работников организации;
анализ использования рабочего времени.
определение и изучение производительности труда и факторов ее определяющих;
анализ влияния использования труда рабочих на объем выпуска продукции;
изучение влияния на производительность труда рабочих экстенсивных и интенсивных факторов.
выявление резервов более полного и эффективного использования трудовых ресурсов.
2.4.1 Анализ обеспеченности организации трудовыми ресурсами
Трудовые ресурсы организации подразделяются на промышленно-производственный и непромышленный персонал.
По характеру выполняемых функций промышленно-производственный персонал (ППП) подразделяется на рабочих и служащих.
Рабочие - это работники, непосредственно занятые производством продукции (услуг), ремонтом, перемещением грузов и т.п. В зависимости от характера участия в производственном процессе рабочие, в свою очередь, делятся на основных (производящих продукцию) и вспомогательных (обслуживающих технологический процесс)
В состав служащих включают руководителей, специалистов и технических исполнителей.
Количество работающих на конкретный момент времени оценивается тремя показателями: списочной численностью, явочной численностью и числом фактически работающих.
Таблица 27 Формулы расчета показателей средней численность
| Показатель | Формула расчета |
|
Среднесписочная численность, RCC |
|
|
|
|
|
Среднеявочная численность, RCЯ |
|
|
|
|
|
Среднее число фактически работающих, RCФ |
|
|
|
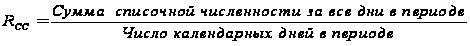
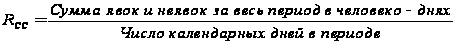
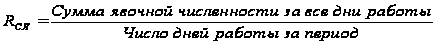
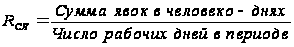
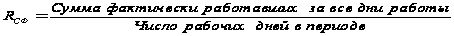
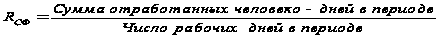
Анализ трудовых ресурсов следует начинать с изучения их структуры и укомплектованности организации необходимыми кадрами работников соответствующей специальности и квалификации.
Таблица 28 Состав и структура работников организации
| № | Показатель | Отчет, чел | Структура, % | Темп роста, % | ||
| Преды-дущий период |
Текущий период |
Преды-дущий период | Текущий период | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Среднесписочная числен-ть работ-в | 54 | 48 | 100 | 100 | 88,89 |
| 2 |
Основной вид деятельности, в том числе: |
44 | 38 | 100 | 100 | 86,36 |
| 3 | рабочие | 32 | 29 | 72,73 | 76,32 | 90,63 |
| 4 | служащие | 12 | 9 | 27,27 | 23,68 | 75 |
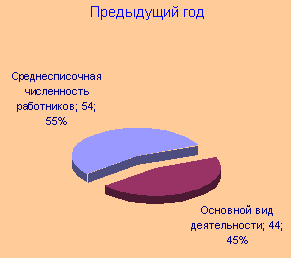
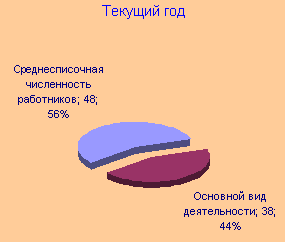
Рисунок 11 Состав и структура работников организации, графически
Общая численность работников производства уменьшилась на 6 человек по сравнению с предыдущим периодом. Уменьшение численности произошло по всем категориям рабочих на 3 человек или 9,37 %, численность служащих, тоже на 3 человека.
Вертикальный анализ структуры работников показывает, что 72,730 % и 76,32 % приходится на категорию рабочих и 27,27% и 23,68% на категорию служащих в предыдущем и текущем периодах соответственно, по основному виду деятельности.
Изменения в объемах производства, технике и технологии, в ассортименте продукции влияют не только на общую численность, но и на профессионально-квалификационную структуру рабочих. Оценка квалификации работников делается на основе их аттестации в порядке, установленном в организации, это могут быть коэффициенты квалификационного уровня или тарифные разряды и др.
Таблица 29 Структура изменения численности и фонда оплаты труда
| № | Показатели | Преды-дущий год | План | Факт | Структура относительно плана | Структура относительно предыдущего года | ||
| Абсолютное (+ -) | Относительное % | Абсолютное (+ -) | Относительное % | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | Среднегодовая численность ППП, чел., | 54 | 56 | 48 | -8 | 85,71 | -6 | 88,89 |
| 1.1 | в т.ч. рабочие | 32 | 30 | 29 | -1 | 96,66 | -3 | 90,63 |
| 2 | Фонд заработной платы всего персонала | 27216000 | 28561000 | 30256200 | 1695200 | 105,94 | 3040200 | 111,17 |
| 2.1 | в т.ч. фонд заработной платы рабочих | 16128000 | 15300535,71 | 18279787,5 | 2979251,8 | 119,47 | 2151787,5 | 113,34 |
| 3 | Средняя годовая заработная плата одного рабочего | 504000 | 510017,86 | 630337,5 | 120319,64 | 123,59 | 126337,5 | 125,067 |
Таблица 30 Квалификационные требования к работам и квалификационная характеристика рабочих
| № |
Разряд работ и рабочих, Трi |
Трудозатраты по данному разряду работ, план, ч.-час, Vi |
Число рабочих, факт, Rрi |
Трi * Vi | Трi * Rрi |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | I | 3528000 | 6 | 3528000 | 6 |
| 2 | II | 5040000 | 10 | 10080000 | 20 |
| 3 | III | 6048000 | 11 | 18144000 | 33 |
| 4 | IV | 1512000 | 2 | 6048000 | 8 |
| 5 | Итого: | 16128000 | 29 | 37800000 | 67 |
Для оценки соответствия квалификационного уровня рабочих и работ определяем:
средний тарифный разряд работ: Тр = 37800000 / 16128000 = 2,345
средний тарифный разряд рабочих: Тр = 67 / 29 = 2,310
Выводы:
Как видно из расчетов, в данной организации средний тарифный разряд работ (2,345) выше, чем у рабочих (2,31). Это говорит о том, что фактический квалификационный уровень рабочих ниже требуемого по плану. Администрации организации в плане подготовки и переподготовки рабочих кадров необходимо предусмотреть повышение квалификации рабочих нужных специальностей.
2.4.2 Анализ показателей движения и постоянства кадров
Важной составляющей анализа трудовых ресурсов организации является изучение движения рабочей силы. Рассматривая движение рабочей силы, следует иметь в виду, что частая смена работников сдерживает рост производительности труда.
Анализ осуществляется в динамике за ряд лет на основе следующих коэффициентов:
- коэффициент оборота по приему (КП) - это отношение численности всех принятых работников за отчетный период (RП) к среднесписочной численности работников за тот же период (RСС):
КП = RП / RСС, (2.4.1.(1))
- коэффициент оборота по выбытию (КВ) - это отношение всех уволившихся работников (RУ) в отчетном периоде к среднесписочной численности работников:
КВ = RУ / RСС , (2.4.1.(2))
сумма значений коэффициентов по приему и выбытию характеризует общий оборот рабочей силы:
КОБЩ = КП + КВ. (2.4.1.(3))
Оборот рабочей силы делится на излишний и нормальный. Нормальный – это оборот, который не зависит от организации, обусловлен такими причинами как призыв в армию, уход на пенсию и на учебу, переход на выборные должности и др. Увольнение по собственному желанию, за прогулы относят к излишнему обороту рабочей силы.
Коэффициент текучести кадров (КТ) - это отношение излишнего оборота рабочей силы (RУ*) за определенный период к среднесписочной численности:
КТ = RУ* / RСС . (2.4.1.(4))
Коэффициент постоянства состава (КПОСТ) – это отношение количества работников, проработавших весь периода (RР) к среднесписочной численности:
КПОСТ = RР / RСС. (2.4.1.(5))
Уровень трудовой дисциплины (КД) определяется по расчету.
КД = 1 – RП / RСС , (2.4.1.(6))
где RП - количество работников, уволенных за прогулы.
Показатели оценки движения работников организации представлены в таблице
Таблица 31 Движение работников организации
| Показатели | Всего работников, чел. |
| Списочный состав работников на начало периода | 54 |
| Принято работников – всего, RП | 2 |
| в том числе на дополнительно введенные рабочие места | 0 |
|
Выбыло работников – всего, RУ из них: |
8 |
| в связи с сокращением численности работников | 4 |
| в том числе в связи с массовым увольнением | 0 |
| по собственному желанию, RУ* | 3 |
| в том числе уволенных за прогулы, RП | 1 |
| Списочный состава работников на конец отчетного периода | 48 |
| Количество работников, проработавших весь период, RР | 47 |
| Среднесписочная численность работников, RСС | 48 |
| Коэффициент оборота по приему, КП | 0,0417 |
| Коэффициент оборота по выбытию, КВ | 0,1667 |
| Общий оборот рабочей силы, КОБЩ | 0,2084 |
| Коэффициент текучести кадров, КТ | 0,0625 |
| Уровень трудовой дисциплины, КД | 0,9792 |
| Коэффициент постоянства состава, КПОСТ | 0,9792 |
Выводы:
Общий оборот рабочей силы по предприятию нельзя считать нормальным, увеличение оборота по выбытию является отрицательным моментом, негативно казался мировой кризис 2008 года (сокращение численности) и целесообразно изыскать возможности по созданию дополнительных рабочих мест увеличению выпуска продукции с целью сокращения показателя по выбытию. Также нужно организовать дополнительный набор персонала. Уровень трудовой дисциплины высокий – 97,92%.
2.4.3 Анализ использования рабочего времени
Объем производства товаров зависит не столько от численности работающих, сколько от количества затраченного на производство труда, определённого количеством рабочего времени. Поэтому анализ использования рабочего времени является важной составной частью аналитической работы в организации. В процессе анализа использования рабочего времени следует проверить обоснованность производственных заданий, изучить уровень их выполнения, выявить потери рабочего времени, установить их причины, наметить пути дальнейшего улучшения использования рабочего времени, разработать необходимые мероприятия.
Анализ использования рабочего времени осуществляется на основе баланса рабочего времени.
Таблица 32 Анализ использования календарного времени
| показатель | Значение показателя | Изменение (+,-) | Темп роста, % | |
| План t0 | Факт t1 | |||
| Среднегодовая численность рабочих (ЧР) | 30 | 29 | -1 | 96,667 |
| Отработано дней одним рабочим за год (Д) | 250 | 226 | -24 | 90,4 |
| Отработано часов одним рабочим за год (Ч) | 2000 | 1796,7 | -203,3 | 89,835 |
| Средняя продолжительность рабочего дня (П),ч | 8 | 7,95 | -0,05 | 99,375 |
| Общий фонд рабочего времени (ФРВ), чел.-ч ФРВ = ЧР*Д*П | 60000 | 52104,3 | -7895,7 | 86,841 |
Выводы:
Анализируя данные можно сказать следующее, фактический фонд рабочего времени меньше планового на 7895,7 ч., в том числе за счет изменения:
численности рабочих
 ФРВЧР=(ЧР1 –
ЧР0)*Д0*П0 = (29-30)*250*8= - 2000
2) количества отработанных часов одним рабочим
ФРВд = ЧР1* (Д1
– Д0)* П0 = 29*(226-250)*7,8 = - 5428,8
3) продолжительности рабочего дня
ФРВп = ЧР1* Д1*(П1
– П0) = 29*226*(7,95-8) = - 327,7
В организации уменьшилась численность рабочих на 3,333%, уменьшилось количество отработанных человеко-дней на 9,6%, но самые большие потери рабочего времени произошли из-за меньшего количества отработанных часов уменьшение на 10,165%.
Для высокой производительности труда нужно определять причины потерь рабочего времени. Они могут быть вызваны разными субъективными и объективными обстоятельствами не предусмотренными планом: дополнительные отпуска с разрешения администрации, заболевания работников с временной потерей нетрудоспособности, прогулами, простоями из-за неисправности оборудования или отсутствия сырья и материалов, затраты рабочего времени в результате изготовления забракованной продукции и исправления брака и т.д.
2.4.4 Анализ производительности труда
Производительность труда является одним из важнейших качественных показателей работы организации, выражением эффективности затрат труда.
Уровень производительности труда характеризуется соотношением объема производства и продаж товаров или выполненных работ и затрат рабочего времени.
Экономическая цель повышения производительности труда - нахождение конкретных путей роста производительности труда, за счет снижения трудоемкости работ.
Исходя из указанных целей, выделяют следующие задачи изучения производительности труда в организациях:
измерение уровня производительности труда и его динамики;
изучение факторов производительности труда и выявления резервов ее дальнейшего повышения;
анализ взаимосвязи производительности труда с другими экономическими показателями, характеризующими результаты работы организации
Производительность труда характеризуется объемом производства товаров (объемом выполненных работ), произведенной одним работником в единицу рабочего времени. При планировании, учете и анализе производительность труда принято рассчитывать по формуле:
W = V / T, (2.4.4.(1))
где V - объем производства товаров;
T - трудовой показатель, в отношении которого исчисляется производительность труда.
В настоящее время в качестве основного показателя применяется оценка производительности труда в стоимостном измерении:
W = V / Rcc ,. (2.4.4.(2))
где Rcc – среднесписочная численности работников, чел.
Выводы:
Исходя из приведенной формулы, можно заключить, что на величину производительности труда оказывают влияние две группы факторов:
изменение объема производства товаров;
изменение численности работников организации.
Для выполнения расчетов используются данные таблицы 32.
Таблица 32 Исходные данные для факторного анализа производительности труда
| Показатели | Отчет |
Изменение (+ , -) |
||
| Предыдущий период |
Текущий период |
Темп рос- та, %, Т |
||
|
Объем выпуска продукции, тыс. руб.,V в т.ч. продукция Марки А продукция Марки Б |
226800 131544 95256 |
264782,6 153573,91 111208,69 |
116,75 116,75 116,75 |
+37982,6 +22029,91 +15682,69 |
|
Среднесписочная численность работников, чел., Rcc в т.ч. рабочих, RР служащих, , RСЛ |
54 32 12 |
48 29 9 |
88,89 90,63 75 |
-6 -3 -3 |
|
Производительность труда годовая: одного работника, тыс. руб., W одного рабочего, тыс. руб. часовая: одного рабочего, тыс.руб., WРЧ |
4200 7087,5 5,1775 |
5516,3 9130,43 5,0818 |
131,34 128,82 98,15 |
+1316,304 +2042,934 -0,0957 |
|
Отработано человеко-дней рабочими всего Отработано человеко-часов рабочими всего |
5616 43804,8 |
6554 52104,3 |
116,7 118,9 |
+938 +8299,5 |
|
Отработано одним рабочим: Тр за год – человеко-дней человеко-часов, ТРЧ за день – человеко-часов |
175,5 1368,9 7,8 |
226 1796,7 7,95 |
128,8 131,25 101,9 |
+50,5 +427,8 +0,05 |
При определении динамики производительности труда в стоимостном измерении используют сопоставимые цены, чтобы исключить влияние изменения цен на объем производства товаров.
Анализ степени влияния названных выше факторов на уровень производительности представлен в таблице 33.
Таблица 33 Факторный анализ производительности труда одного работника способом цепных подстановок
| Факторы | Расчет уровня влияния |
Уровень влияния на произво- дительность труда, тыс.руб. |
|
| алгоритм | цифровой расчет | ||
|
1.Изменение среднесписочной численности работающих |
VПП / RТП - VПП / RПП = = VПП * (1/ RТП -1/ RПП ) |
226800* (1 /48 – 1 /54) | +521,64 |
|
2.Изменение объема производства продукции |
VТП / RТП - VПП / RТП = = (VТП – VПП) / RТП |
(264782,6 – 226800) / 48 | +791,30 |
| Итого: | WТП - WПП | 5516,3-4200 | 1316,3 |
Выводы:
Расчеты показали, что производительность труда одного работника возросла на 1316,3 тыс. руб. Основной причиной роста является увеличение объема выпуска продукции и соответственно производительности на 791,30 тыс. руб., и уменьшение численности работников обеспечило повышение производительности труда на 521,64 тыс. руб.
Анализ влияния данных факторов на производительность труда может быть проведен и способом относительных разниц, в этом случае используются исходные данные, которые содержат относительные отклонения факторных показателей в процентах
Таблица 34 Факторный анализ производительности труда одного работника способом относительных разниц
| Факторы | Расчет уровня влияния |
Уровень влияния на производительность труда, %. |
|
| алгоритм | цифровой расчет | ||
|
1.Изменение темпов роста среднесписочной численности работающих |
(100 / ТR – 1)* 100, где ТR – темп роста среднесписочной численности |
(100 / 88,89 – 1) * 100 | 12,5 |
| 2.Изменение темпов роста объема производства продукции |
100 / ТR *( TV – 100), где ТV – темп роста объема производства |
100 / 102,9 * (125,28 - 100) | 18,84 |
| Итого: | ТW – 100, где ТW темп роста производительности труда | 131,34 - 100 | 31,34 |
Расчет в процентах показывает, что увеличение темпов роста объема производства продукции способствовало росту производительности труда на 18,84 %, а темпов роста численности - увеличению производительности труда на 12,5 %.
2.4.5 Анализ образования и использования фонда оплаты труда
Фонд оплаты труда (ФОТ) выражает суммарные издержки предприятия на оплату труда работников. Эти издержки входят в себестоимость продукции и возмещаются в ходе реализации продукции.
Цель анализа – выявление недостатков в использовании средств направленных на оплату труда и способствование более рациональному использованию средств работодателя.
Показатели оценки эффективности использования средств на оплату труда:
Абсолютное отклонение ФЗП от планового (базисного) определяется по формуле:
D ФЗП абс = ФЗП факт – ФЗП пл (2.4.5.(1))
Он показывает отклонение фактически израсходованных средств на оплату труда по отношению к запланированному (базисному) периоду. Но его результаты получаются без учета степени выполнения плана по производству продукции.
Этот недостаток устраняет расчет показателя относительного отклонения ФЗП от планового (базисного):
D ФЗП отн = ФЗП факт – ФЗП скоррект. (2.4.5.(2))
Корректировке подлежат только переменные выплаты из ФЗП (т.е. выплаты меняющиеся пропорционально изменению объема выпуска продукции).
Формула расчета относительного отклонения ФЗП с учетом корректировки приобретет вид:
D ФЗП отн = ФЗП факт – (ФЗП пл. пер. х Квп + ФЗП пл. пост.) (2.4.5.(3))
где: ФЗП пл.пер., ФЗП пл. пост. – соответственно переменная и постоянные суммы планового ФЗП;
К вп – коэффициент выполнения плана по выпуску продукции.
Коэффициент эффективности использования ФЗП ( К эф) служит для общей оценки эффективности использования средств выделенных на оплату труда.
Он может быть рассчитан по одному из двух элементов:
К эф = (ФЗП факт – НВ): ФЗП факт (2.4.5.(4))
где НВ – непроизводительные выплаты из ФЗП.
К эф = К компл. : К ср. дох (2.4.5.(5))
где: К компл. – коэффициент комплексной оценки результатов хозяйственной деятельности предприятия (рассчитывается как произведение темпов роста ряда экономических показателей: объема производства продукции, выработки на одного работающего, фондоотдача, материалоотдача, оборачиваемость, рентабельность);
К ср. дох. – коэффициент, характеризующий средний доход на одного работающего.
Значение К эф < 1 означает, что средства ФЗП используются неэффективно.
Коэффициент опережения Коп характеризует соотношение между темпами роста средней заработной платы и темпами роста производительности труда.
К оп = I гв x Iгзп = (ГВ ў: ГВ о):