Анализ хозяйственной деятельности предприятия
Отклонение
(+,-)
Таблица 6.1
| № | Итого год по объему производства | ||||
| План | Факт | Отклонение (+,-) | Выполнение плана в % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Техническая сода марки А (гранулированная) (58) | 145464 | 176610 | +31146 | 121,41 |
| 2 | Техническая сода марки Б (порошкообразная) (42) | 105336 | 127890 | +22554 | 121,41 |
| 3 | Итого (100) | 250800 | 304500 | +53700 | 121,41 |
Оценка выполнения плана по ассортименту в ходе производства продукции по кварталам (Марка А и Марка Б)
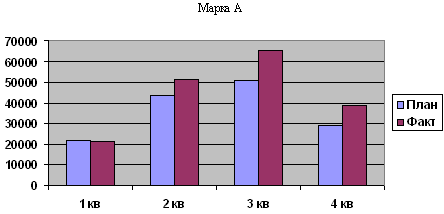
Рисунок 4 Марка А
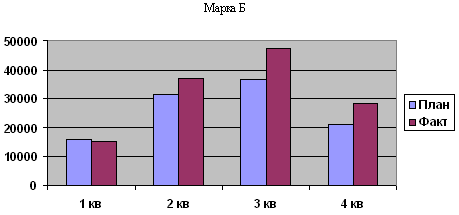
Рисунок 5Марка Б
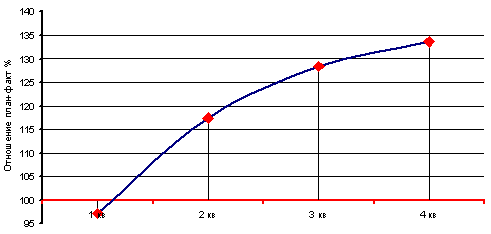
Рисунок 6 Динамика выполнения плана объема производства
Выводы:
Выполнение плана по ассортименту производства продукции составляет:
Единственный квартал в котором не был выполнен план это – I квартал, отклонения от плана составили – 2,87%, это было ввиду не допоставки сырья и материалов, в конце 2008 года поставщиками;
Отклонений план/факт по ассортименту в течение анализируемого года, не выявлено, выпуск продукции: техническая сода марки А (гранулированная) – составляет 58 %, от всего выпуска в плановых показателях и в фактических, техническая сода марки Б (порошкообразная)- составляет 42%, от всего выпуска, как в плановых, так и в фактических показателях;
Основной вывод по анализу можно сделать следующий: по итогам года перевыполнение плана составляет 121,41%;
Анализ показывает, что присутствуют как ошибки планирования в сторону занижения планов производства в III и IV кварталах, так и нарушения плановой дисциплины.
Таблица 7 Анализ соотношения планового и фактического объема реализации продукции в сопоставимых ценах
| № | I квартал | II квартал | Итого I полугодие | ||||||||||
| План | Факт | Откло-нение (+,-) | Выполне-ние плана в % | План | Факт | Отклоне-ние (+,-) | Выполне-ние плана в % | План | Факт | Отклоне-ние (+,-) | Выполне-ние плана в % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| 1 | Техническая сода марки А (гранулированная) (58) | 21571,65 | 20827,8 | -743,85 | 96,55 | 43143,3 | 57456 | +14316,7 | 133,17 | 64714,95 | 78283,8 | +13568,85 | 120,97 |
| 2 | Техническая сода марки Б (порошкообразная) (42) | 15620,85 | 15082,2 | -538,65 | 96,55 | 31241,7 | 38304 | +7062,3 | 122,6 | 46862,55 | 53386,2 | +6523,65 | 113,92 |
| 3 | Итого (100) | 37192,5 | 35910 | -1282,5 | 96,57 | 74385 | 95760 | +21375 | 128,74 | 111577,5 | 131670 | +20092,5 | 118 |
| № | III квартал | IV квартал | Итого II полугодие | ||||||||||
| План | Факт | Откло-нение (+,-) | Выполне-ние плана в % | План | Факт | Отклоне-ние (+,-) | Выполне-ние плана в % | План | Факт | Отклоне-ние (+,-) | Выполне-ние плана в % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 |
| 1 | Техническая сода марки А (гранулированная) (58) | 50333,85 | 64817,55 | +14483,7 | 128,78 | 28762,2 | 31780,35 | 3018,15 | 110,49 | 79096,05 | 96597,9 | +17501,85 | 122,13 |
| 2 | Техническая сода марки Б (порошкообразная) (42) | 36448,65 | 48897,45 | +12448,8 | 134,15 | 20827,8 | 22084,65 | +1256,85 | 106,03 | 57276,45 | 70982,1 | +13705,65 | 123,28 |
| 3 | Итого (100) | 86782,5 | 113715 | +26932,5 | 131,03 | 49590 | 53865 | +4275 | 108,62 | 136372,5 | 167580 | +31207,5 | 122,88 |
Продолжение Таблица 7
| № | Итого год по объему производства | ||||
| План | Факт | Отклонение (+,-) | Выполнение плана в % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Техническая сода марки А (гранулированная) (58) | 143811 | 174881,7 | +31070,7 | 121,6 |
| 2 | Техническая сода марки Б (порошкообразная) (42) | 104139 | 124368,3 | +20229,3 | 119,43 |
| 3 | Итого (100) | 247950 | 299250 | +51300 | 120,69 |
Оценка выполнения плана по ассортименту в ходе реализации продукции по кварталам (Марка А и Марка Б)
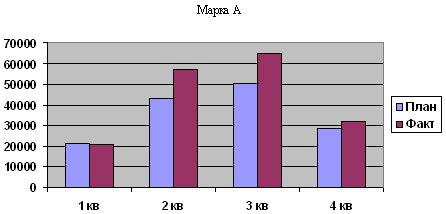
Рисунок 7 Марка А
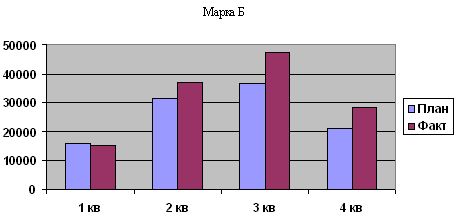
Рисунок 8Марка Б
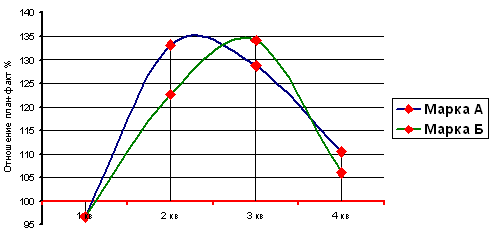
Рисунок 9 Динамика выполнения плана реализации продукции по ассортименту
Выводы:
Выполнение плана по ассортименту производства продукции составляет:
Единственный квартал в котором не был выполнен план это – I квартал, отклонения от плана составили – 3,45%.
Представленные данные позволяют сделать вывод, о том, что организация в целом успешно справляется с планами реализации продукции.
Главный вывод по анализу ассортимента в отношении план/факт, можно сделать следующий:
Неубедительной представляется вся система плановых показателей, поскольку они значительно ниже фактических. Руководству организации следует обратить внимание на повышение обоснованности планирования производства и реализации, поскольку занижение этих плановых показателей влечет за собой дефицитность планирования всех ресурсов, необходимых для реального обеспечения производства и реализации продукции.
2.2.3 Анализ влияния структуры и структурных сдвигов на
производство товаров
Структура товаров – это соотношение отдельных видов товаров в общем объеме их выпуска. Неравномерное выполнение плана по выпуску отдельных товаров приводит к отклонениям от плановой структуры, нарушая тем самым условия сопоставимости всех экономических показателей. Увеличение выпуска по одним видам товаров и сокращение по другим приводит к изменению структуры, т.е. меняется соотношение отдельных товаров в общем их выпуске. Выполнить план по структуре – значит сохранить в фактическом выпуске запланированные соотношения отдельных видов товаров.
Для исследования влияния структурных сдвигов на экономические показатели используются методы факторного анализа.
Метод прямого счета по всем изделиям позволяет определить влияние изменения удельного веса каждого изделия на объем выпуска товаров в плановом и текущем периодах.
Влияние структурных сдвигов на объем выпуска товаров определяется как разность между условным объемом производства товаров при фактическом выпуске, фактической структуре и плановой цене (V2) и условным объемом производства товаров при фактическом выпуске, плановой структуре и плановой цене (V1):
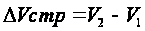 ,
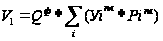 (2.2.3.(1))
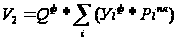 ,
или
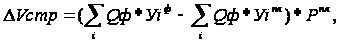
где ∆Vстр– изменения объема производства товаров за счет изменения структуры;
Qф – общий объем выпуска всех товаров в текущем периоде, шт.;
Уiпл , Уiф– удельный вес i-ого вида товара в общем объеме выпуска в плановом и текущем периодах соответственно;
Рiпл– цена i-ого вида товара в плановом периоде.
Метод средних цен основан на определении средневзвешенных цен при плановой и фактической структуре и умножении разницы полученных величин на фактический выпуск товаров:
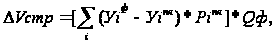 (2.2.3.(1))
или
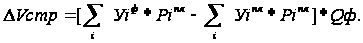 :
Анализ структуры товаров предполагает изучение удельного веса каждого вида товаров в плановом и фактическом их объеме, то есть плановой и фактической структуры выпускаемых товаров, степени выполнения плана по структуре (Таблица 8).
Таблица 8 Анализ структуры товаров
| № | Вид продукции | Выпуск продукции, тыс. тонн | Выполнение плана, % | Структура выпуска продукции, % | ||
| План | Факт | План | Факт | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Техническая сода марки А (гранулированная) | 765,6 | 841 | 109,85 | 58 | 58 |
| 2 | Техническая сода марки Б (порошкообразная) | 554,4 | 609 | 109,85 | 42 | 42 |
| 3 | Итого | 1320 | 1450 | 109,85 | 100 | 100 |
Вывод:
Так как структура выпуска по отношению плана – факта не изменилась, то проводить анализ структуры не целесообразно.
2.2.4 Анализ показателей качества продукции
Качество продукции – это совокупность свойств, характеризующая её параметрические, эксплуатационные, потребительские, технологические, дизайнерские стороны.
Повышение качества это одна из форм конкурентной борьбы: обеспечение экономии материальных, трудовых и финансовых ресурсов; повышение прибыльности работы предприятия.
Направления анализа качества продукции:
Оценка выполнения плана по качеству;
Оценка динамики показателей качества;
Определения влияния изменения качества продукции на стоимостные показатели работы предприятия (объем производства и реализации, прибыль и т.д.);
Выявление причин изменения качества продукции;
Разработка практических мероприятий по повышению качества продукции предприятия.
Бальный метод оценки качества:
определяют средневзвешенный балл качества продукции;
определяют процент выполнения плана по качеству;
рассчитывают средневзвешенную цену продукции.
Оценка качества сортами или кондицией:
рассчитывается доля продукции каждого сорта (кондиции) в общем объеме производства;
определяется средний коэффициент сортности (К сорт.), как отношение стоимости продукции всех сортов (S qi x pi) к стоимости продукции, исчисленной по первому сорту (S q i x P 1сорта):
К сорт. = (S qi x Pi) : (Sqi x P 1 сорта) (2.2.4.(1))
Рассчитывается, как средневзвешенная, цена изделия в сопоставимых условиях.
Анализ качества товара целесообразно представить в виде таблицы
Таблица 9 Анализ обобщающих показателей качества товара
| Показатель |
Прошлый период |
Отчетный период |
|
| план | факт | ||
| Средневзвешенный балл качества продукции | 0,85 | 0,9 | 0,95 |
|
Удельный вес, % а) продукции высшей категории качества б) экспортируемой продукции в) бракованной продукции г) рекламационной продукции |
60 23.5 1 0,5 |
65 24 0,4 0,6 |
70 24 0,3 0,7 |
| Потери от брака, тыс.руб. | 2268 | 1003,2 | 913,5 |
Выводы:
Оценки, приведенные в таблице, показывают, что за отчетный период предприятие провело определенную работа по улучшению качества продукции, о чем свидетельствует увеличение удельного веса продукции высшей категории качества на 10 % по сравнению с прошлым периодом, а также повышение удельного веса экспортируемой продукции. Уменьшению доли бракованной продукции способствовало снижению потерь брака на 1354,5 тыс.руб. Отрицательным фактором является рост рекламаций от потребителей товаров.
2.2.5 Анализ ритмичности производства и реализации продукции
Ритмичность, с точки зрения предприятия-производителя – это равномерный выпуск продукции в соответствии с графиком, хотя сам график может быть и неравномерным, в объёме и ассортименте предусмотренных планом (без сбоев, простоев, авралов).
Ритмичность, с точки зрения предприятия-продавца – это показатели, характеризующие бесперебойность реализации выпущенной продукции оптовым покупателям.
Анализ ритмичности работы предприятия и его подразделений проводится по данным оперативного учета выпуска продукции за смену, сутки, декаду, месяц, квартал, год.
Показатели, характеризующие ритмичность работы предприятия:
Прямые показатели:
Коэффициент ритмичности;
Коэффициент аритмичности;
Коэффициент вариации;
Удельный вес продукции за I-тый период в определенном объёме производства.
II. Косвенные показатели
Наличие доплат за сверхурочные работы;
Оплата простоев по вине предприятия;
Потери от брака и т.п.
Коэффициент ритмичности (К ритм.) определяется как удельный вес продукции, выработанной предприятием в пределах плана, Чем он ближе к 1,0 (к 100%), тем ритмичнее работа предприятия.
К ритм. = (S Q пл - S DQ ) : S Q пл. (2.2.5.(1))
Где: S Q пл – сумма плановых заданий в анализируемом периоде;
S D Q - суммарное перевыполнение планового задания за анализируемый период.
Коэффициент аритмичности характеризует удельный вес продукции не выработанной предприятием в пределах плана, т.е.:
К аритм. = 1 – К ритм. (2.2.5.(1))
Чем менее ритмично работает предприятие, тем больше коэффициент аритмичности.
Коэффициент вариации показывает величину среднего отклонения фактического выпуска продукции от планового выпуска.
Он определяется как отношение среднеквадратического отклонения фактического выпуска продукции от плана за анализируемый период к среднему плановому выпуску продукции за этот же период.
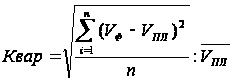 (2.2.5.(1))
где VФ и VПЛ – фактический и плановый объем производства соответственно, n – число суммируемых плановых заданий.
На основании данных оперативно-технической отчетности рассчитаем три обобщающих показателя ритмичности работы предприятия и сделаем выводы.
Таблица 10 Анализ ритмичности производства продукции
| № | Декада | План | Факт | По факту в пределах плана | Коэф-фициент ритмич-ности | Числа аритмичности | |||||
| Сумма тыс. руб. | Структура, % | Сумма тыс. руб. | Структура, % | ||||||||
| Абсолютное отклонение | Относит. отклонение, % | ||||||||||
| + | - | + | - | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| 1 | 1-я | 5182 | 30,9 | 7714 | 38 | 5182 | 1 | +2532 | +48,9 | ||
| 2 | 2-я | 5851 | 35 | 5684 | 28 | 5684 | 0,971 | -167 | -2,9 | ||
| 3 | 3-я | 5684 | 34,1 | 6902 | 34 | 5684 | 1 | +1218 | +21,4 | ||
| 4 | Итого | 16717 | 100 | 20300 | 100 | 16550 | 0,99 | +3750 | -167 | +70,3 | -2,9 |
К ритм. = 0,99
К аритм. = 1-0,99 = 0,01
К вар. = [√((38-30,9)2 + (28-35) 2 + (34-34,1) 2)/ 3] / (30.9 + 35 + 34,1)/3 = 0,1727
Выводы:
Из данных таблицы следует, что предприятие увеличивало производство продукции в первую и последнюю декаду, во второй декаде было недовыполнение плана на 2,9% (167 тыс.руб.). По плановым и фактическим данным просматривается положительная тенденция – увеличение выпуска продукции, однако очевидна небольшой коэффициент аритмичность. Наглядно аритмичность представлена в структуре производства продукции. В плановых показателях обеспечивается большая равномерность по декадам (30,9%, 35%, 34,1%), чем в отчетных данных (38%, 28%, 34%).
Предприятие работает ритмично, но необходимо провести мероприятия по техническому перевооружению, для повышения производительности оборудования, по заключению договоров на поставку сырья, материалов и оборудования с предприятиями – производителями.
2.2.6 Анализ факторов увеличения объема реализации и выполнения
договорных обязательств
Для анализа выполнения плана по объему реализации составляется баланс реализации продукции в двух оценках: по себестоимости и по отпускным ценам.
Расчет влияния факторов на объем реализации продукции производится сравнением фактических уровней факторных показателей с плановыми и вычислением абсолютных и относительных приростов каждого из них. Для изучения влияния этих факторов анализируется баланс товарной продукции.
Таблица 11 Анализ факторов изменения объема реализации продукции
| № | Показатель | Сумма в плановых ценах, тыс.руб. | ||
| план | факт | +, - | ||
| 1 | 2 | 3 | 4 | 5 |
| 1 | Запасы продукции на начало периода | 9500 | 19000 | +9500 |
| 2 | Объем производства | 250800 | 275500 | +24700 |
| 3 | Запасы продукция на конец периода | 2850 | 4750 | +1900 |
| 4 | Реализация продукции за период (п.1+п.2-п.3) | 257450 | 289750 | +32300 |
| 5 | Остаток продукции, отгруженных потребителю: | |||
| 5.1 на начало периода | 9500 | 0 | -9500 | |
| 5.2 на конец периода | 0 | 19000 | +19000 | |
| 6 | Объем реализации (п.4-п. 5.1- п. 5.2) | 247950 | 270750 | +22800 |
Выводы:
Из таблицы следует, что предприятие начало свою деятельность с избытком запасов готовой продукции относительно плана на начало в 9 500 тыс.руб. ОАО «Сода» значительно увеличило объем производства до 24 700 тыс.руб. относительно плана 250800 тыс.руб. На конец периода запасы продукции превышали плановое значение на 1 900 тыс.руб. Превышение плана запасов на конец периода уменьшилось относительно превышения его на начало периода.
Следовательно, в процессе анализа выявились причины образования сверхплановых остатков на складах, это - несвоевременной оплаты продукции потребителями и разработаны конкретные мероприятия по устранению выявленных недостатков.
Таблица 12 Заключение по анализу производства и реализации продукции
|
№ |
Показатели | 2008 год | 2009 год | Отклонение | |
| (+,-) | % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Объем продукции, тыс. тонн | 1260 | 1450 | +190 | 15,08 |
| 2 | Объем в сопоставимых ценах, тыс. руб. | 226800 | 264782,6 | +37982,6 | 16,75 |
| 3 | Реализация продукции, тыс. тонн | 1160 | 1425 | +265 | 22,84 |
| 4 | Реализация в сопоставимых ценах, тыс. руб. | 208800 | 260217,39 | +54417,39 | 26,06 |
| 5 | Не реализованная продукция, тыс. тонн | 100 | 25 | -75 | -75 |
| 6 | Не реализованная продукция, тыс. руб. | 18000 | 5250 | -12750 | -70,8 |
Выводы:
В 2009 году было реализовано товарной продукции (в сопоставимых ценах) на сумму 260 217,39 тыс. рублей, что составило 126,06% по сравнению с 2008 годом (208 800 тыс. рублей).
Основной прирост реализации продукции произошел за счет увеличения экспортных поставок. Впервые отгружена продукция на рынки Монголии, Туниса и Колумбии.
В середине года была изменена сбытовая политика предприятия, когда вместо одного официального дилера, появилось несколько дилеров.
Выполнение производственной программы по выпускаемой продукции, способствовало положительному результату в работе в целом по предприятию, в 2009 году было произведено товарной продукции (в сопоставимых ценах 2008 года) на сумму 264 782,6 тыс. рублей, что составило 116,75% по сравнению с 2008 годом (226 800 тыс. рублей).
О положительном результате работы по сравнению с предыдущим годом свидетельствуют следующие данные:
Увеличилось производство товарной продукции;
Увеличилась отгрузка и услуги, выполненные собственными силами;
Коэффициент ритмичность производства почти равен 1;
Улучшилось качество товарной продукции.
Но не смотря на положительную тенденцию увеличения объемов производства, стоит обратить внимание на опережение темпов увеличения реализации продукции над объемом производства, срочно нужно разработать мероприятия по техническому перевооружению производства и внедрению инновационных технологий, повышению производительности труда, улучшению организаций своевременных поставок сырья и материалов и т.д.
2.3 Анализ использования основных производственных фондов
Одним из важнейших факторов увеличения объема производства продукции на промышленных предприятиях является обеспеченность их основными фондами в необходимом количестве и ассортименте и эффективности их использования.
Задачи анализа:
определение обеспеченности предприятия и его структурных подразделений основными фондами и уровнями их использования по обобщающим и частным показателям;
выявление причин изменения их уровня;
расчет влияния использования основных фондов на объем производства продукции и другие показатели;
изучение степени использования производственной мощности предприятия и оборудования;
установление резервов повышения эффективности использования основных средств.
2.3.1 Анализ движения основных средств
Данные о наличии, износе и движении ОС служат основным источником информации для оценки производственного потенциала предприятия. Оценка движения ОС производится на основе коэффициентов (таблица 13), которые анализируются в динамике ряда лет.
Таблица 13 Состав, структура и движение основных средств (остаточная стоимость)
| № | Элементы состава основных средств | Начало периода | Посту-пило, тыс.руб. | Вы-было, тыс.руб. | На конец периода | Темп роста, % | ||
| Сумма, тыс.руб. | Струк-тура | Сумма, тыс.руб. | Струк-тура | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | Здания | 35865 | 27,92 | 17480 | 900 | 52445 | 26,42 | 146,23 |
| 2 | Сооружения | 610 | 0,47 | - | - | 610 | 0,31 | 100,0 |
| 3 | Машины и оборудование | 72535 | 56,47 | 33896 | 1771 | 104660 | 52,72 | 144,29 |
| 4 | Транспортные средства | 17842 | 13,89 | 9560 | 694 | 26708 | 13,45 | 149,69 |
| 5 | Производственный и хозяйственный инвентарь | 1605 | 1,25 | 1307 | 331 | 2581 | 1,3 | 160,8 |
| 6 | Земельные участки и объекты природопользования | - | - | 11520 | - | 11520 | 5,8 | - |
| 7 | Итого: | 128457 | 100 | 73763 | 3696 | 198524 | 100 | 154,55 |
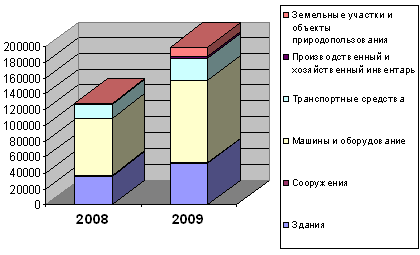
Рисунок 10
Выводы:
По величине стоимости наиболее значимыми элементами состава основных средств организации на начало периода являются: машины и оборудование (72535 тыс.руб.), здания (35865 тыс.руб.), транспортные средства (17842 тыс.руб.). Значимость элементов не меняется и к концу периода. Стоимость основных средств за отчетный период увеличилась на 73763 тыс.руб. или на 54,55 %, что сложилось, в основном, под воздействием поступления машин и оборудования (33896 тыс.руб.) и приобретения объекта природопользования. Выбытие основных средств произошло по элементам: машины и оборудование, транспортные средства, а также производственный и хозяйственный инвентарь.
Экономия основных средств за этот период определяется по расчету:
ЭКос = ОСк – Осн *Тv (2.3.1.(1)),
где Тv- темпы роста объема производства товаров.
Темп роста объема производства составляет:
Тv = 1,17,
Отсюда: 198524-128457*1,17 = 48229,31
Экономии основных средств нет. Значит происходит увеличение налоговой составляющей в части налога на имущество (недвижимость), отражает не своевременный возврат инвестиций в основные средства, амортизационную составляющую себестоимости продукции, а значит и цену продукции.
Анализ структуры основных средств позволяет судить о технической оснащенности и условиях производства. Он показывает, что наибольший удельный вес имеют машины и оборудование (56,47% на начало периода и 52,72% на конец). Изменение структуры в значительной части обусловлено приобретением объекта природопользования (11520 тыс.руб.). Следует отметить, что доля производственного инвентаря в общей структуре не большая (1,25% и 1,3% на начало и конец периода соответственно), но именно эта составляющая основных средств имеет наибольшую динамику (поступило на 1307 тыс.руб., выбыло на 331тыс.руб.) и темпы роста составили 160,8%.
Увеличение основных средств по отдельным элементам свидетельствует о правильной политике, проводимой в организации, направленной на техническое перевооружение.
Данные о наличии, износе и движении ОС служат основным источником информации для оценки производственного потенциала предприятия. Оценка движения ОС производится на основе коэффициентов, которые анализируются в динамике ряда лет.
Таблица 14 Показатели движения и состояния ОС
| № | Наименование показателей | Методы расчета | Экономическая интерпретация показателей |
| 1 | 2 | 3 | 4 |
| 1. Показатели движения | |||
| 1 | Коэффициент поступления ввода (Квв) |
Стоимость вновь поступивших ОС Стоимость ОС на конец отчетного года |
Доля поступивших ОС за период |
| 2 | Коэффициент обновления (Коб) |
Стоимость новых ОС Стоимость ОС на конец отчетного года |
Доля новых ОС на предприятии |
| 3 | Коэффициент выбытия ОС (Квыб) |
Стоимость всех выбывших ОС Стоимость ОС на конец отчетного года |
Доля выбывших ОС за период |
| 4 | Коэффициент прироста ОС (Кпр) |
Сумма прироста ОС Стоимость ОС на конец отчетного года |
Темп прироста ОС |
| 2. Показатели состояния | |||
| 5 | Коэффициент износа (Ки) |
Сумма износа Первоначальная стоимость наличных ОС |
Доля стоимости ОС перенесенная на продукцию Ки = 1 - Кг |
| 6 | Коэффициент годности (Кг) |
Остаточная стоимость ОС Первоначальная стоимость наличных ОС |
Уровень годности Ос Кг = 1 - Ки |
Таблица 15 Оценка состояния и движения основных средств на основе коэффициентов
| № | Элементы состава основных средств | На начало периода, тыс.руб.,Со | Посту-пление тыс. руб., Сп | Выбы-тие, тыс. руб.,Св | На конец периода, тыс.руб., С1 | Коэф-фициент обнов-ления, % Кобн | Коэффициент интенсивности обновления, % Киоб | Коэффициент выбытия, % Кв |
| 1 | 2 | 3 | 4 | 6 | 7 | 8 | 9 | 10 |
| 1 | Здания | 35865 | 17480 | 900 | 52445 | 33,33 | 5,15 | 2,51 |
| 2 | Сооружения | 610 | - | - | 610 | - | - | - |
| 3 | Машины и оборудование | 72535 | 33896 | 1771 | 104660 | 32,39 | 5,22 | 2,44 |
| 4 | Транспортные средства | 17842 | 9560 | 694 | 26708 | 35,79 | 7,26 | 3,89 |
| 5 | Производственный и хозяйственный инвентарь | 1605 | 1307 | 331 | 2581 | 50,64 | 25,36 | 20,62 |
| 6 | Земельные участки и объекты природополь-зования | - | 11520 | - | 11520 | - | - | - |
| 7 | Итого | 128457 | 73763 | 3696 | 198524 | 37,16 | 5,01 | 2,88 |
Выводы:
Анализ коэффициентов обновления показывает, что обновление основных средств предприятия в течение периода является значительным по всем элементам состава, и наибольшие значения имеют коэффициенты обновления производственного и хозяйственного инвентаря (50,64%), транспортных средств (35,79%), здания (33,33%), машин и оборудования (32,39%).
В целом по предприятию он составляет 37,16%, по активной части основных средств – 32,39%. Сопоставление этих коэффициентов показывает уровень обновления по пассивной части основных средств, в нашем случае он составляет 4,77% (37,16-32,39), и это говорит о том, что обновление в большей степени происходит за счет активной части основных средств.
Разность между коэффициентом выбытия основных средств по предприятию в целом и по их активной части составляет 0,44% (2,88 - 2,44), что подтверждает опережающий темп выбытия активной части основных средств.
Коэффициент интенсивности обновления составляет для производственного и хозяйственного инвентаря (25,36%), транспортных средств (7,26%), машин и оборудования (5,22%). В целом по организации отношение выбывших основных средств к поступившим составляет 5,01%, т.е. Этот коэффициент характеризует темп технического прогресса, но не смотря на то что предприятие закупает новое оборудование, выбытие устаревших средств очень мало.
2.3.2 Техническое состояние основных фондов
Таблица 16 Характеристика изношенности основных средств предприятия
| № | Элементы состава основных средств | Первоначальная стоимость, тыс.руб. | Сумма износа, тыс.руб. | Коэффициент износа, % | Коэффициент годности, % | ||||
| На начало периода | На конец периода | На начало периода | На конец периода | На начало периода | На конец периода | На начало периода | На конец периода | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 2 | Здания | 49482,06 | 73207,71 | 13616,86 | 21657,67 | 27,52 | 29,58 | 72,48 | 70,42 |
| 3 | Сооружения | 832,97 | 858,99 | 229,22 | 243,56 | 27,52 | 28,35 | 72,48 | 71,65 |
| 4 | Машины и оборудование | 100080,65 | 146082,9 | 28040,98 | 43871,95 | 28,02 | 30,03 | 71,98 | 69,97 |
| 5 | Транспортные ср-ва | 24616,97 | 37268,87 | 6674,29 | 11667,44 | 27,11 | 31,31 | 72,89 | 68,69 |
| 6 | Производствен-й и хоз-й инвентарь | 2216,35 | 3602,2 | 659,64 | 1127,38 | 29,76 | 31,3 | 70,24 | 68,7 |
| 7 | Земельн. участки и объекты природопользования | - | 16071,34 | - | - | - | - | - | - |
| 8 | Итого | 177228 | 277092 | 48771 | 78568 | 27,52 | 28,35 | 72,48 | 71,65 |
Выводы:
Выполненные расчеты свидетельствуют об удовлетворительном состоянии основных средств организации, т.к. коэффициент износа составляет 27,52% на начало периода и 28,35% - на конец. Несмотря на усилия предприятия по обновлению основных средств, наблюдается тенденция к росту коэффициента износа. Коэффициент износа по активной части основных средств составляет 28,02% на начало периода и 30,03% - на конец. Эти показатели высокие имеют тенденцию к росту. Следовательно, деятельность предприятия по обновлению основных средств необходимо продолжить.
Техническое состояние основных средств может оцениваться также через возрастной состав, причем в первую очередь – их активной части. В целях анализа возрастного состава, оборудование группируют по назначению и техническим характеристикам, затем по продолжительности использования оборудования (таблица 17). Далее производят сопоставление по фактическим срокам службы с нормативными сроками.
Таблица 17 Анализ возрастного состава активного оборудования по группам
| № | Возрастная группа оборудования | Виды оборудования | Удельный вес | ||||||
| Оборудование абсорбции | Оборудование дозеров | Оборудование карбонизации | Оборудование фильтрации | Оборудование кальции-нации | Оборудование дистилляции | Всего | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 1 | До 5 лет | 3 | 1 | 2 | 4 | 10 | 0,17 | ||
| 2 | 5-10 | 7 | 8 | 4 | 19 | 0,32 | |||
| 3 | 10-20 | 2 | 2 | 8 | 5 | 17 | 0,29 | ||
| 4 | Более 20 | 10 | 3 | 13 | 0,22 | ||||
| 5 | Всего | 13 | 9 | 6 | 16 | 7 | 8 | 59 | 1 |
| 6 | Удельный вес, % в данной группе | 22,03 | 15,26 | 10,17 | 27,12 | 11,86 | 13,56 | 100 | |
По данным таблицы 17 приведенной таблицы может быть рассчитан средний возраст машин и оборудования Тср:
Тср = ∑(Тс*У) (2.3.2(1))
[5:2*0,17] + [(5+10):2 * 0,32] + [(10+20):2 * 0.29] + [(20+25):2 * 0.22] = 11,7 лет
Выводы:
Данные таблицы показывают, что возрастной состав оборудования по группам не равномерен. Оборудование фильтрации обновляются значительно активнее, чем Оборудование кальцинаци и Оборудование карбонизации. Однако расчет среднего возраста машин и оборудования подтверждает необходимость их приобретения с целью замены устаревшего и изношенного.
При обследовании технического состояния машин и оборудования анализируемой организации техническое состояние активной части основных фондов было оценено как хорошее (в начале отчетного периода 28,02%, в конце – 30,03%). Можно сказать, что для дальнейшего улучшения технического состояния основных средств организации требуются дополнительные капитальные вложения.
Таблица 18 Данные о движении и техническом состоянии основных средств
| № | Показатель | Уровень показателей | ||
| Прошлый год | Отчетный год | Изменения | ||
| 1 | 2 | 3 | 4 | 5 |
| 1 | Коэффициент обновления, % | 27,89 | 37,16 | +9,27 |
| 2 | Срок обновления, лет | 3,4 | 1,74 | -1,66 |
| 3 | Коэффициент выбытия | 0,05 | 0,029 | -0,021 |
| 4 | Коэффициент интенсивности обновления | 0,036 | 0,05 | +0,014 |
| 5 | Коэффициент износа | 0,275 | 0,284 | +0,009 |
| 6 | Коэффициент годности | 0,725 | 0,717 | -0,008 |
| 7 | Средний возраст оборудования | 11,5 | 11,7 | +0,2 |
Выводы:
За отчетный год техническое состояние ОС на предприятии несколько улучшилось, за счет более интенсивного их обновления.
Износ оборудования стал ниже, что говорит о более рациональном использовании ОС, соответственно коэффициент годности увеличился.
2.3.3 Характеристика использования машин и оборудования по
времени и по производительности
Оборудование подразделяется на наличное, установленное и действующее. К наличному относится все имеющееся в организации оборудование, не зависимо от того, где оно находится (в цехах, на складе) и в каком состоянии. К установленному относится смонтированное и подготовленное к работе оборудование, находящееся в цехах, причем часть установленного оборудования может быть в резерве, на консервации, в плановом ремонте, модернизации. Действующее оборудование - это фактически работающее в отчетном периоде оборудование независимо от продолжительности.
В соответствии с выделенными группами, степень использования оборудования характеризуется следующими коэффициентами:
- коэффициент использования парка наличного оборудования:
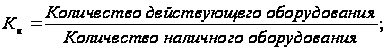 (2.3.3.(1))
- коэффициент использования парка установленного оборудования:
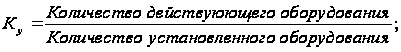 (2.3.3.(2))
- коэффициент использования оборудования сданного в эксплуатацию:
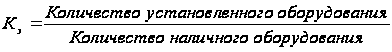 .
(2.3.3.(3))
Если значения показателей близки к единице, то оборудование используется с высокой степенью загрузки, а производственная программа соответствует производственной мощности. Таблица 19 содержит расчет данных коэффициентов анализируемого предприятия.
Таблица 19 Анализ использования парка оборудования на данном предприятии
| № | Показатели | Предыдущий год | Отчетный период | Отклонение, (+;-) |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Количество наличного оборудования, ед. | 45 | 59 | -14 |
| 1.1 | Установленного, ед. | 45 | 57 | -12 |
| 1.1.1 | Действующего, ед. | 45 | 57 | -15 |
| 1.1.2 | Бездействующего, ед. | - | - | - |
| 1.2 | Не установленного, ед. | 0 | 2 | -2 |
| Коэффициенты использования: | ||||
| 2 | -сданного в эксплуатацию оборудования (стр.1.1/стр.1) | 1 | 0,966 | 0,034 |
| 3 | -парка наличного оборудования (стр.1.1.1/стр.1) | 1 | 0,966 | 0,034 |
| 4 | -парка установленного оборудования (стр.1.1.1/стр.1.1) | 1 | 1 | 0,00 |
Выводы:
Результаты анализа показывают, что установленного оборудования в предыдущем году было 100%, а в отчетном – 96,6% от общего количества, все оно является действующим, и коэффициент его использования равен единице, что положительно характеризует эффективность использования парка оборудования в организации.
Имеется 2 единицы неустановленного оборудования. Причины не установки, является не допоставка комплектующих, на данный вид оборудования.
Производственная мощность организации характеризует возможный выпуск товаров при достигнутом или намеченном уровне техники, технологии и организации производства. Степень использования производственных мощностей характеризуется следующими коэффициентами:
- общий коэффициент:
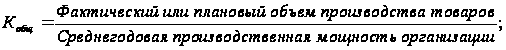 (2.3.3.(4))
- интенсивный коэффициент:
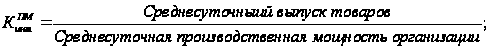 (2.3.3.(5))
- экстенсивный коэффициент:
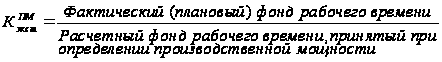 . (2.3.3.(6))
Повышение эффективности использования работающего оборудования обеспечивается двумя путями: экстенсивным (по времени) и интенсивным (по производительности). Для характеристики степени экстенсивной загрузки оборудования изучается баланс времени его работы. Он включает:
Тк - календарный фонд времени - максимально возможное время работы оборудования (количество календарных дней в отчетном периоде умножается на 24 ч и на количество единиц установленного оборудования);
Тр - режимный фонд