Макроекономіка
Рецесійний розрив — це величина, на яку мають зрости сукупні видатки, аби підвищити рівень ВВП до рівноважного за повної зайнятості. Графічно рецесійний розрив є вертикальним відрізком, на який має переміститися угору лінія сукупних видатків, щоб рівноважний ВВП підвищився до рівня природного. Інфляційний розрив – це величина, на яку мають скоротитися сукупні видатки, щоб зменшити рівноважний ВВП до рівня повної зайнятості.
14. Мультиплікативний вплив сукупних витрат на ВВП. Простий мультиплікатор витрат. Мультиплікатор з урахуванням прибуткового податку
Насправді фактичний ВНП рідко буває стабільним (рівноважним). Одним х найбільш мінливих факторів, який викликає нестабільність ВНП, є інвестиції як складова витрат. Емпіричний аналіз свідчить, що зростанню інвестиційних витрат на певну величину відповідає помножена величина зростання ВНП. Зазначений характер залежності між І та ВНП називається ефектом мультиплікатора. Іншими словами мультиплікатор – це числовий коефіцієнт, який показує у скільки разів зростає (скорочується) ВНП за певного ↑ (↓ ) інвестицій:
М = ∆ ВНП / ∆ І
Мультиплікатор наз-ся простим, бо враховує лише 1 канал вилучень (заощадження).
Нехай, знаючи ефект мультиплікативного впливу, заходами державної політики будуть збільшені сукупні витрати в економіці. Оскільки це збільшення приводить до аналогічного збільшення сукупних витрат в економіці, вважається, що мультиплікатор державних витрат визначається, як М=1/MPS. Причому ∆PE<∆Y, тому що початкова зміна у будь-якому компоненті сукупних видатків спричиняє ланцюговий характер змін у потоці „видатки-доходи”. Інакше кажучи, будь-які видатки створюють доходи аналогічної величини, які розподіляються між споживанням і заощадженням. Споживання, яке випливає з доходів, отриманих у кожному попередньому циклі здійснення ділових операцій, перетворюється на видатки для наступного циклу. Величина цих видатків постійно зменшується в міру віддалення кожного нового циклу від початкового. Простий мультиплікатор витрат має вигляд: де MPC – гранична схильність до споживання, MPS – гранична схильність до заощаджень.
В закритій
економіці (з
участю держави)
є лише такі
канали вилучень
– заощадження
і податки, тобто
утворюється
складний
мультиплікатор
(мультиплікатор
з урахуванням
прибуткового
податку)
 де
t – граничний
коефіцієнт
податків, який
показує яку
частину доходу
сплачують у
вигляді податків.
Повний мультиплікатор
враховує такі
канали вилучень:
заощадження,
податки, імпорт.
де МРМ – гранична
схильність
до імпорту, яка
показує яка
частина доходу
витрачається
на придбання
імпорту. Загальна
формула.
15. Загальна характеристика банківської системи та її алгебраїчна модель. Схеми балансів Національного та комерційного банків. Депозитний, кредитний та грошовий мультиплікатори
Банківська система в країнах з ринковою економікою складається з двох рівнів. Вищий рівень посідає Національний(Центральний) банк країни. Нижчий рівень-Комерційні банки (універсальні та спеціальні). Банк – це фінансова установа, що здійснює операції, віднесені законодавством до банківської діяльності (прийом плати від населення – депозитна діяльність; надання позик клієнтам – кредитна діяльність; РКО).Національний банк є єдиним емісійним центром країни. його функції: здійснення макроекономічної грошово-кредитної політики; забезпечення стабільності національної валюти та банківської системи; емісія грошових знаків; функція банку банків; управління золотовалютним резервом; нагляд і контроль за банківською діяльністю. Згідно законодавства національний банк має право встановлювати економічні нормативи для комерційних банків. Одним із таких нормативів є норма обов'язкових резервів. Вона визначає частку депозитів, яку комерційні банки зобов'язані тримати у вигляді вкладів у національному банку. Це необхідно для забезпечення відповідальності банків перед своїми клієнтами. Розглянемо спрощені баланси комерційного і національного банків:
Комерційний банк не має права використовувати обов’язкові резерви для здійснення операцій(зокрема, кредитних та фондових). Він виконує функції обслуговування учасників грошового обігу.
Розглянемо найпростішу алгебраїчну модель банківської системи: MR= rr*D, де MR-обов’язкові резерви комерційних банків, rr- норма обов’язкових резервів, D-сума депозитів у комерційних банках. Звідси:
∆D=
 * ∆MR, m=
-
банківський мультиплікатор.
Отже, банківський мультиплікатор показує, на яку величину збільшується загальна сума депозитів в усій банківській системі, як депозити в одному із банків зростають на 1 одиницю.
У більш загальній моделі банківської системи визначають не один, а три мультиплікатори-депозитний, кредитний та грошовий, які показують збільшення відповідно депозитів, кредитів та грошової маси, якщо грошова база збільшується на 1 одиницю.
Депозитний мультиплікатор – коефіцієнт, який показує на скільки ↑ грошова пропозиція при ↑ депозитів на 1 од. Ще наз. Кредитний мультиплікатор:
Мд = 1 / Rе, ∆ М = М * ∆ депозитів.
Грошовий мультиплікатор – складний – враховує 2 канали вилучень (резерви і готівку).
Коефіцієнт готівки: Кг = готівкові гроші
Депозитні
Мг =__ 1 + Кг___ , ∆М = ∆Грошової бази* Мг
Rе + Кг
Грошовий мультиплікатор – коефіцієнт, який показує на скільки грош.одиниць зміниться грошова маса із зміною грошової бази на 1 од.(грошова база – сума готівкових грошей і банківських резервів
Кредитний мультиплікатор показує на яку величину збільшують загальний обсяг депозитів в усій банківській системі, якщо грошова база збільш. на 1 одиницю
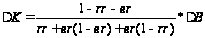
16. Пропозиція грошей (MS). Зв’язок між цілями Національного банку та формами кривих пропозиції грошей
Вся грошова маса складається з 4 агрегатів: М0 – гроші поза банком, готівка; М1 – складається з М0+гроші на поточних рахунках банку; М2 – скл.з М1+строкові заощаджувальні та депозитні вклади; М3 – М2+кошти клієнтів, які використовуються за трастовими операціями банку. Трастові операції – банк інвестує у певний проект з метою отримання прибутку. Ліквідність – це одна з найважливіших хар-к грошей. Це можливість грошей бути використаними для оплати певних угод, операцій. Агрегат М0 має найбільшу ліквідність. М1 – теж досить високоліквідні. М2, М3 – низька ліквідність. Інша характеристика грошей – ї хдоходність М2,М3 – забезпечують значний дохід. По мірі того, як ліквідність падає, доходність збільшується.
Пропозиція грошей – це є така маса грошей, яка початково імітується Центр.банком.Крива пропозиції грошей (мал.19, де М-маса грошей, і – номінальна ставка відсотку) Три тактичні (короткострокові) цілі Нац.банку:
1.) вертикальна крива пропозиції грошей мал.20 – ця ціль є антиінтеграційною і використовується коли економіка знаходиться на фазі піднесення, щоб не допустити кризи.
2.)горизонтальна крива пропозиції грошей мал.21 – утримується низька відсоткова ставка для стимулювання інвестицій у виробництво. Якщо економіка знаходиться у стадії кризи, то використання даного інструменту призведе до інфляції.
3.) похила крива пропозиції грошей мал.22 – одночасно зростає і маса грошей і ставка відсотку. Ціль є нейтральною, поєднує 2 перші.
17. Попит на гроші та його мотиви. Спекулятивний і трансакційний попит на гроші. Формула дисконтованої вартості та рівняння обміну. Крива попиту на гроші та її екзогенні чинники
Грошовий попит складається з попиту на гроші для угод і наз-ся трансакційний попит на гроші Dt і попиту на гроші як активи – спекулятивний попит н гроші Dа. Крива попиту на гроші
Трансакційний попит на гроші – це використання грошей для купівлі-продажу товарів і послуг і залежить від номінального ВВП. Обернено трансакційний попит залежить від швидкості обертання грошей. Величина транс акційного попиту визначаються з рівняння Фішера:
MV=PQ M = P*Q / V = Dt
де М – пропозиція грошей, V- швидкість обороту грошей в обігу доходів, Р- рівень цін, Q- фізичний обсяг вироблених товарів та послуг. Ліва частина рівняння представляє собою загальну кількість витрат покупців на придбання товарів, а права – загальну виручку продавців цих товарів.
Спекулятивний попит на гроші зумовлює їх функцію засобу нагромадження або збереження вартості. Гроші зберігаються готівкою (висока ліквідність, нульовий дохід) та у формі цінних паперів (низька ліквідність, високий дохід).Вибір форми заощаджень залежить від ставки % (чим ↑ ставка, тим ↓Dm і ↑ попит на інші фін.активи).
Екзогенна велечина – ставка відсотку. Якщо крива МД не зрушується то РУ=константа. З кейнсіанської точки зору крива МД має горизонтальну частину з права. Економічно – це означає, що при дуже низькій ставці відсотку попит на гроші стає досить високим і відповідно така ситуація в економіці називається ліквідною пасткою.
18. Монетарна політика та її інструменти. «Дорогі» і «дешеві» гроші. Циклічна асиметрія. Монетарне правило
Монетарна (грошово-кредитна) політика – 1 з основних інструментів державного регулювання економіки. Інструменти монетарної політики:
Операції на відкритому ринку.
Зміни рівня норми обов’язкових резервів.
Зміна облікової ставки.
1) Операції на відкритому ринку – найважливіший метод регулювання пропозиції грошей. Полягає у купівлі-продажу НБУ урядових цінних паперів на вторинному ринку. Якщо НБУ продає цінні папери, це викликає ↓ банківських надлишкових резервів і їх здатності до кредитування. Отже, ↓ пропозиція грошей → ↑ ставки % → ↓ інвестиційного D. Це наз-ся політикою дорогих грошей (рестриктивна пол..держави).
Здійснюючи політику експансії, НБУ скуповує урядові цін.папери → ↑ здатності банків до кредитування. Ріст Sm → ↓ ставки % і ↑ інвестиційного D. Це наз-ся політикою дешевих грошей.
2) Зміна рівня мінімальної резервної норми Re. Змінюючи Re, НБУ впливає на кредитні можливості КБ: ↑ Re →↓ Sm і ↑ i. Гроші стають дорогими. (рестриктивна політика – на ↓ обсягу в-ва). І навпаки, ↓ Re → НБУ проводить політику дешевих грошей в межах експансіоністської політики. Зміна Re має мультиплікативний вплив на пропозицію грошей. Цей інструмент має велику силу і застосовується тільки в крайніх випадках.
3) Зміна облікової ставки. Облікова ставка - %, під який НБУ надає кредити КБ. ↓ облік.ставки → ↑ надлишкових резервів у КБ = ↑ Sm і ↓i. І навпаки, ↑ облік.ставки → ↓ надлишкових резервів КБ, ↓ Sm і ↑i.
Набір політичних рішень, спрямований на здешевлення кредиту, тобто ↓ i з метою ↑ АD та зайнятості наз-ся політикою дешевих грошей.
Набір політичних рішень, спрямований на подорожчання кредиту ( ↑i ) з метою ↓ АD та інфляції наз-ся політикою дорогих грошей.
Циклічна асиметрія виникає при політиці дешевих грошей, сприяє утворенню надлишкових резервів банків потрібних для надання позик, але їх поява ще не означає, що банки дійсно збільшать кредитування і пропозиція грошей зросте. Крім того, населення може не брати кредити або використовувати додаткові гроші, виручені від продажу облігацій для погашення боргів. Така циклічна асиметрія може створити труднощі у проведенні монетарної політики особливо у фазі спаду.
Монетарне правило: пропозиція грошей повинна щорічно збільшуватись однаковими темпами, що відповідає природному темпу зростання ВВП; пропозиція грошей має стабільно зростати темпами від 3% до 5% за рік.
19. Аналіз наслідків монетарної політики за допомогою моделі грошового ринку (МД-МS). Ліквідна пастка
Монетарну політику можна поділити на стимулюючу або експансіоністську та рестрективну або рецесійну, спрямовану на зменшення інфляції.В короткостроковому періоді експансіоністська монетарна політика викликає (мал.25 – грошовий ринок, крива інвестиційного попиту, мал.26 – модель АД-АS, або товарний ринок.У-це ВВП, р-рівнеь цін)
Центральний банк збільшує пропозицію грошей з SМ1 до SМ2, що веде до збільшення ставки відсотку. Це стимулює збільшення інвестицій і веде до збільшення сукупного попиту АД. АД1 буде зміщуватись до АД2. Зі збільшенням обсягів виробництва У1 зміщується до У2. ВВП збільшується і відповідно збільшується потреба у грошах і попит на гроші збільшується з ДМ1 до ДМ2. Наслідками такої монетарної політики є: ріст ВВП, ріст рівня цін, і зменшення ставки відсотку. Наслідками рецесійної монет.політики в короткостроковому періоді є: ставка відсотку зросте, зменшення ВВП, зменшення рівня цін. Довгостроковий період. Експансіоністська монетарна політика буде мати наслідки: (мал.27 – грошовий ринок, крива інвестиційного попиту, мал.28 – модель АД-АS, або товарний ринок.У-це ВВП, р-рівень цін).
Збільшення маси грошей в довгостроковому періоді, яке мало наслідком початково становлення рівноваги у т.В, так як зріс рівень цін з т.Р1 до Р2, що означає збільшення одночасно рівня витрат, то крива крива короткострокової сукупної пропозиції зміщується ліворуч вгору і відповідно забезпечує ще більший ріст цін Р3, обсяг виробництва скорочується до попереднього рівня У1, але збільшується номінальний обсяг виробництва. Це означає, що збільшуються потреби в грошах і попит на гроші зростає. Нова рівновага встановлюється у т.С, що відповідає початковому рівню відсоткової ставки. Інвестиції зменшуватимуться. Наслідки експанс. Монет політики: рівень цін зростає пропорційно початковому приросту маси грошей; рівень рівноважного виробництва залишиться без змін; відновиться попередній рівень ставки відсотку. Всі ці наслідки виражають принцип нейтральності грошей. В довгостроковому періоді гроші є нейтральними, тобто не впливають на виробництво. Розглянемо Модель IS-LM. Ця модель поєднує рівноважну ставку відсотку і рівноважний ВВП. Крива IS відображає всі комбінації ставки відсотку, яка зазнає впливу позичкового ринку та ВВП, при яких товарний ринок перебуває у стані рівноваги. Крива LM це лінія, яка показує різні комбінації У та і коли остання зазнає впливу грошового ринку. Криві IS, LM на одному графіку (мал.31) демонструють одночасну рівновагу товарного і грошового ринку.
Крива IS представляє товарний, LM – грошовий ринок. Ут.Е – рівновага одночасна, загальна. З кейнсіанської т.з. в економіці може виникнути ситуація “ліквідної пастки”, коли інвестиційний попит є нееластичним. Горизонтальний відрізок кривої LM ілюструє ситуацію “ліквідної пастки”; він відповідає горизонтальному вірізку кривої попиту на гроші. Припустімо, що проведена експансіоністська монетарна політика, в результаті якої IS. В ситуації “ліквідної пастки” НД мало збільшується, ставка відсотку мало зменшується. Але ефективність фіскальної політики в цій ситуації буде високою: зрушення вправо кривої IS відразу призведе до зростання НД при тому, що ставка відсотку зросте не сильно.
20. Механізм досягнення подвійної рівноваги на товарному та грошовому ринку. Криві «інвестиції-заощадження» (IS) та «ліквідність-гроші»(LM), їх екзогенні чинники. Модель IS-LM
Нехай
 ,
тоді обсяг
інвестицій
зросте і
 .
Крива
 зрушується
вгору і економіка
потрапляє в
точку
 .
Спроектуємо
ці точки в нову
систему координат.
Проведемо через
спроектовані
точки
 і
Криву
 - криву „інвестиції
– заощадження”:
Кожна точка
кривої
є точкою рівноваги
товарного
ринку( ).
Ця залежність
від’ємна, тобто
зі збільшенням
ставки відсотку(
 )
рівноважний
обсяг виробництва
зменшується.
Ця крива показує,
як рівноважний
обсяг виробництва
залежить від
ставки відсотку.
Крива розбиває площину на дві півплощини:
Poзглянемо екзогенні чинники цієї кривої:
1автономні
податки( );2державні
закупки(
 );
3рівень цін(
 ).
Якщо
 ,
то автономні
видатки зменшуються
незалежно від
ставки відсотку
і крива рухається
вліво.Аналогічно:
якщо гранична
норма чистих
податків зростає(
 ),
то крмва рухається
вліво; Якщо
 ,
то
і крива рухається
вправо; Якщо
 ,
то
 і крива рухається
вліво.
Крива “ліквідність-гроші”
Нехай реальний обсяг виробництва зростає, тоді трансакційний попит на гроші збільшується, і крива попиту на гроші рухається праворуч. Рівноважна ставка відсотку зростає.Спроектуємо ці точки в нову систему координат. В результаті отримаємо криву «ліквідність - гроші». Кожна точка на цій кривій є точкою рівноваги грошового ринку. Ця крива є графіком функції, що показує залежність рівноважної ставки відсотку від обсягу виробництва. Вона поділяє площину на 2 частини: зверху пропозиція грошей більше ніж попит, а праворуч навпаки.
Розглянемо екзогенні чинники цієї кривої. Вона рухається, якщо змінюються реальні касові залишки (відношення грошової маси до рівня цін). Якщо реальні касові залишки зростають незалежно від обсягу виробництва, то рівноважна ставка відсотку знижується і крива рухається вниз.
Механізм досягнень подвійної рівноваги в закритій економіці. Модель подвійної рівноваги (ІS-LM)
Розглянемо спочатку закриту економіку . Точка Е – точка подвійної рівноваги по товарному та грошовому ринках. За допомогою цієї моделі можна розглядати взаємодію фіскальної і монетарної політики. Розглянемо ситуацію, коли ці дві політики мають стимулювальний характер. Це політика експансії ( монетарна експансія –політика збільшення пропозиції грошей, фіскальна експансія - політика збільшення державних видатків).
G↑ і M↑, крива ІS рухається вправо. Точка Е – точка подвійної рівноваги обсяг виробництва збільшується, але ставка відсотку може зрости або впасти, або не змінюватися. Це залежить від того, який державний орган буде більш активно проводити свою політику: уряд чи НБ. Якщо буде переважати фіскальна експансія, то ставка відсотку зросте (і↑), а якщо монетарна, то спаде (і↓). Розглянемо випадок, коли державні видатки зростатимуть, а грошова маса зменшиться.
Ставка відсотку збільшиться, а обсяг виробництва може або зменшитись, або не змінитись. Це залежить від того, хто більш активно проводить свою політику: уряд чи НБ. Якщо уряд, то обсяг виробництва зростатиме, якщо НБ, то зменшиться.
З кейнсіанської точки зору крива ін вест. попиту є низькою за ставку відсотку.
Відповідно і крива інвестицій заощадження (IS) також низько еластична за ставку відсотка. Це означає, що при низькій ставці відсотку можливе зростання цієї ставки призведе до знецінення цінних паперів. У таких умовах інвестори будуть боятися витратити капітал і більшу частину своїх активів будуть тримати в грошовій формі. Відповідно крива “ліквідність-гроші” (LM) також буде мати горизонтальну ділянку, то кажуть, що вона потрапляє у ліквідну пастку ”. У цих умовах монетарна політика стає неефективною. Економіка потрапляє у «ліквідну пастку». Всі ці випадки ми розглядали за умови сталого рівня цін. Сформулюємо принцип нейтральності грошей: однократна зміна кількості грошей не впливає на реальний обсяг виробництва, реальні інвестиції та рівень зайнятості у довгостроковому періоді. Монетарна політика є нейтральною.
За довгостроковий період ставка відсотку повертається до попереднього рівня. При цьому відбуваються такі процеси: зростає пропозиція грошей, ставка відсотку знижується:
MS ↑ → і ↓ → AD ↑ → P↑ →Y↑→ P↑→ Y↓→ MD↑→ і↑
Деякі економісти формулюють принцип супер нейтральності грошей: зміна темпу зростання грошової маси не змінює реальний обсяг виробництва та реальну ставку відсотку у довгостроковому періоді.
Що стосується фіскальної політики, то вона у довгостроковому періоді не є нейтральною, а саме збільшення державних видатків за довгий проміжок часу призводить до повернення природного обсягу виробництва, яке при цьому співвідношенні між інвестиціями та державними закупками змінюється. Відбувається ефект витіснення, в результаті якого ставка відсотку зростає. Це означає, що фіскальна політика не є нейтральною і ставка відсотку не відновлюється.
21. Дискреційна та автоматична фіскальна політика. Податки як функція національного доходу. Крива Лаффера. Мультиплікатори державних закупок, чистих податків та збалансованого бюджету
Фіскальна політика – це заходи уряду, спрямовані на зниження безробіття чи інфляції та досягнення природного рівня виробництва через зміну державних видатків, рівня оподаткування або через одночасне поєднання обох заходів. Виділяють стримувальну та стимулювальну (збільшення державних видатків, зменшення податків). Дискреційна – це система заходів, що передбачає цілеспрямовані зміни в рівні державних видатків і податків для впливу на обсяг національного виробництва і зайнятість, для контролю над інфляцією та сприяння економічному зростанню. Недискреційна – це будь-який механізм національної економіки, що збільшує бюджетний дефіцит під час спаду та індукує надлишок у роки інфляції та не потребує додаткових заходів з боку держави.
У національній економіці є кілька механізмів, що автоматично, без додаткових дискреційних дій уряду, дають змогу певним чином стабілізувати економічні процеси і впливати на відносні рівні державних видатків і податків. Ця "вмонтована стабільність" спрацьовує в більшості країн з ринковою економікою головно завдяки побудові податкових систем таким чином, що зі зростанням ВВП податкові надходження також зростають. Інакше кажучи, податкові надходження змінюються пропорційно до величини ВВП.
Проаналізуємо з допомогою рисунка 12.5, як податкова система створює вмонтовану стабільність. Припустімо, що державні видатки С не залежать від рівня ВВП і є незмінними. Податкові надходження змінюються пропорційно до рівня фактичного ВВП. Уряд не може визначати обсяг податкових надходжень, але він має змогу встановлювати податкові ставки, відповідно до яких стягуються податки. Якщо податкові надходження різко змінюються зі зміною ВВП, то лінія податкових надходжень Т матиме значний нахил, і віддаль по вертикалі між лініями G і Т, що характеризує надлишки і дефіцити державного бюджету, буде значною. За невеликих змін податкових надходжень при зміні ВВП нахил буде малий, а вмонтована стабільність — незначною. Нахил лінії податкових надходжень Т на рисунку 12.5 залежить від ступеня прогресивності податкової системи. За прогресивної системи оподаткування лінія Т буде крутішою, ніж за пропорційної.
Трансферні платежі впливають на стабільність економіки подібно до податків. Проте їхній вплив діаметрально протилежний. У фазі спаду трансферні платежі (допомога з безробіття, виплати малозабезпеченим тощо) збільшуються, що створює стимулювальний дефіцит державного бюджету. І навпаки, у фазі піднесення трансферні платежі зменшуються, що скорочує дефіцит і створює надлишок бюджету.
Однак автоматичні стабілізатори не можуть змінити циклічного розвитку ринкової економіки, вони лише скорочують амплітуду економічних коливань. Тому для подолання проявів макроекономічної нестабільності — безробіття та інфляції — уряд має застосовувати і заходи дискреційної фіскальної політики.
Оскільки збільшення оподаткування однаково знижує і рівень заощаджень, і рівень споживання, то дія мультиплікатора буде меншою на одиницю. Звідси мультиплікатор чистих податків = МРС/(1-МРС). Державний бюджет збалансований, якщо G= T. Отже, мультиплікатор збалансованого бюджету:
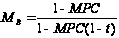
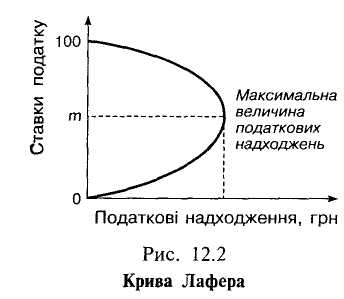
Криву Лафера пояснюють так. За нульових податкових ставок жодних податкових надходжень не буде, як і при 100% ставках, коли держава привласнюватиме всі результати праці громадян, бо вся національна економіка стане тіньовою. Якщо податкові ставки зростають від нуля, то податкові надходження збільшуються. Тоді за певного рівня ставок податків (чимало економістів вважають, що він становить 40%) люди починають менше працювати в офіційній економіці та спрямовують свою активність у тіньову економіку. Відтак державні податкові надходження фактично зменшуватимуться, навіть якщо податкові ставки збільшуватимуться. Хоча багато економістів скептично оцінюють криву Лафера, все ж підвищення податків як метод збалансування державного бюджету, вочевидь, є обмеженим.
22. Проблема дефіциту держ.бюджету, джерела його фінансування та способи подолання. Держ-й борг. Зв'язок стану державного бюджету зі станом економіки. Графічна модель державного бюджету
У національній економіці існує пряма залежність між розмірами державного боргу і дефіциту бюджету.
З одного боку, дефіцит бюджету збільшує державний борг, а з іншого – зростання державного боргу потребує додаткових видатків бюджету на його обслуговування, що збільшує дефіцит бюджету.
Дефіцит державного бюджету визначають як різницю між державними надходженнями і державними видатками. Чимало економістів вважають, що сучасна методика вимірювання дефіциту бюджету не зовсім точно відображає реальний стан речей у сфері державних фінансів. На їхню думку, наявна методика, по-перше, не враховує впливу інфляції на дефіцит бюджету. По-друге, наявна методика оцінки дефіциту не враховує державних активів і пасивів. Багато економістів вважають, що в оцінках дефіциту бюджету й державного боргу потрібно враховувати державні активи.
Уряд може фінансувати дефіцит бюджету створенням грошей та отриманням позик.
Якщо уряд фінансує дефіцит бюджету через випуск державних цінних паперів, то збільшення попиту на гроші може призвести до підвищення процентної ставки. Вищі процентні ставки витісняють, тобто зменшують інвестиційні видатки ділових підприємств та чутливі до процентної ставки споживчі видатки. Фінансування дефіциту бюджету за рахунок створення грошей дає змогу уникнути витісненню приватних видатків.
Фінансування дефіциту державного бюджету за допомогою запозичень веде до виникнення державного боргу. Державний борг – це загальна сума нагромадженої заборгованості уряду власникам державних цінних паперів, яка дорівнює сумі всіх дефіцитів за вирахуванням надлишку бюджету. Абсолютний розмір державного боргу не є показовим макроекономічним показником. Тому для оцінки величини боргу використовують відносні показники заборгованості: 1) державний борг як відсоток ВВП; 2) відношення суми обслуговування боргу до ВВП. Обслуговування боргу пов’язане з поступовою оплатою основної суми боргу і щорічною виплатою процентів.
Державний борг складається з 2 частин: внутрішнього боргу і зовнішнього. Внутрішній борг – це заборгованість держави домогосподарствам і фірмам