Обґрунтування стратегії ефективного використання потенціалу підприємства “УКРМЕТРТЕСТСТАНДАРТ”
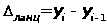 (2.1)
де yi – звітний рівень ряду динаміки;
yi1 – попередній рівень ряду динаміки;
y1 – початковий рівень ряду динаміки.
Темп зростання обчислюється як відношення зіставлюваного рівня з рівнем, прийнятого за базу зіставлення, і показує, у скільки разів (процентів) зрівнюваний рівень більший чи менший від базисного.
 або
 (2.2)
Темп приросту визначається як відношення абсолютного приросту до абсолютного попереднього або початкового рівня і показує, на скільки процентів порівнювальний рівень більший або менший від рівня, взятого за базу порівняння.
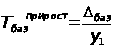 або
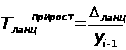 (2.3)
Абсолютне значення одного проценту приросту визначається шляхом ділення абсолютного приросту на темп приросту за один і той же період.
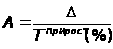 (2.4)
Середній абсолютний приріст визначається як середня арифметична проста з ланцюгових приростів за певні періоди і показує, на скільки одиниць в середньому змінився рівень порівняно з попереднім.
 (2.5)
Середній темп зростання розраховується за формулою середньої геометричної:
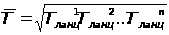 (2.6)
Середній темп приросту визначається як різниця між середнім темпом зростання одиницею (якщо середній темп зростання вигляді коефіцієнта), бо 100 (якщо він у процентах)
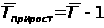 (у вигляді
коефіцієнтів);
(2.7)
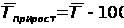 (у вигляді
процентів).
Аналіз результатів первинної статистичної обробки балансових звітів та звітів про фінансові результати діяльності держпідприємства “Укрметртестстандарт” за 2002 –2004 роки, наведених в табл. А.1 – А.6 Додатку А, табл.2.2 – 2.3 та на графіках рис.2.2 – 2.3 , показує :
валюта активів балансу у 2003 році зросла на + 33,2 % відносно рівня 2002 року, а у 2004 році ще зросла на + 44,45 % відносно рівня 2003 року, таким чином валюта балансу за два роки зросла з 20,262 млн.грн.. до 38,986 млн.грн..;
необоротний капітал в активах балансу у 2003 році зріс на + 47,28 % відносно рівня 2002 року, а у 2004 році ще зросла на + 74,06 % відносно рівня 2003 року, таким необоротний капітал за два роки зріс з 10,735 млн.грн.. до 27,994 млн.грн.., займаючи все більшу структурну долю в активах – 53%(2002), 58,6%(2003) та 71,8%(2004);
динаміка структурної долі грошових коштів характеризується падінням з рівня 33,0% (2002) до 26,7% (2003) та до 18,7% у 2004 році, при цьому абсолютна величина грошових коштів зросла на 5% з рівня 6,691 млн.грн.. (2002) до 7,273 млн.грн..(2004 рік);
динаміка структурної долі запасів характеризується падінням з рівня 2,8% (2002) до 2,7% (2003) та до рівня 2,2% у 2004 році, при цьому абсолютна величина запасів зросла більш ніж на 50% з рівня 559 тис.грн.(2002) до рівня 846,3 тис.грн..(2004);
динаміка структурної долі дебіторської заборгованості характеризується зростанням з рівня 4,2%(2002) до 5,2%(2003) та падінням до рівня 3,7% у 2004 році, при цьому абсолютна величина дебіторської заборгованості зросла з рівня 847 тис.грн..(2002) до 1,425 млн.грн.. у 2004 році;
Таким чином, для 2001 2004 років для активів держпідприємства “Укрметртестстандарт” характерні процеси абсолютного росту всіх складових оборотних та необоротних активів, що характеризує поступовий розвиток підприємства. В структурі активів у 2004 році присутнє різке нарощення структурної долі необоротних активів на 9,0 млн грн..(доля +23%) за рахунок росту нематеріальних активів (майнові права, які пройшли офіційну оцінку та закріплення у власність підприємства) та росту основних засобів на 4,322 млн.грн.(нарощування інфраструктури держпідприємства за рахунок об’єднання з іншими самостійними підприємствами).
Таблиця 2.2
Аналіз динаміки та структури майна держпідприємства “Укрметртестстандарт”
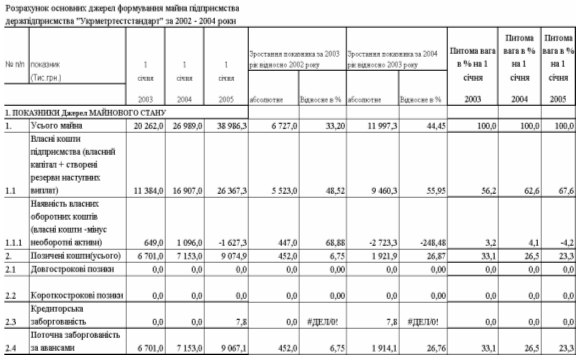
Як видно із даних табл.2.3 основними джерелами ресурсів підприємства „Укрметртестстандарт” є власний капітал та позичені кошти, представлені поточними коштами авансів за майбутнє надання послуг (рис.2.3):
доля власного капіталу поступово підвищувалася з рівня 56,2 %(2002) до 62,6%(2003) та 67,6% (2004), при цьому зростання абсолютної суми власного капіталу відбулося з рівня 11,384 млн.грн. до 26,367 млн.грн.., тобто на +48,5% у 2003 році та ще на +55,45 % у 2004 році;
структурна доля власних оборотних коштів (власний капітал – необоротні активи балансу) з рівня 3,2% у 2002 році підвищилась до рівня 4,1% у 2003 році та стрімко впала до негативного рівня – 4,2 % у 2004 році, тобто у 2004 році для придбання основних засобів були використані поточні залучені кошти;
позичений капітал представлений в балансі тільки поточними коштами в розрахунках, а основною долею їх є отримані аванси за виконання майбутніх робіт, структурна доля авансів в балансі поступово зменшується з рівня 33,1% в 2002 році до рівня 26,57% (у 2003) та до рівня 23,3 % у 2004 році.
Таким чином, єдиним джерелом оборотної діяльності держпідприємств “Укрметртестстандарт” є поточні кошти в розрахунках, в основному аванси за майбутні роботи, що є абсолютно нестійким джерелом і може стати причиною банкрутства.
Таблиця 2.3
Динаміка джерел (ресурсів) держпідприємства “Укрметртестстандарт”
Аналіз динаміки показників звітів про фінансові результати держпідприємства “Укрметртестстандарт”, наведених в табл.А.2 – А.6 Додатку А та на рис.2.4 показує :
обсяги реалізації продукції в 2001 – 2004 році послідовно нарощуються з рівня 17,08 млн.грн.(2001) до рівня 20,26 млн.грн. у 2002 році (зростання на +18,62% відносно 2001 року), до рівня 32,115 млн.грн. у 2003 році (зростання на +36,91% відносно 2002 року) та до рівня 43,855 млн.грн. у 2004 році(зростання на +36,56% відносно 2004 року);
ланцюговий темп росту собівартості випуску та реалізації продукції практично відповідає темпам росту обсягів доходів від реалізації, тобто структурна доля собівартості в реалізації послуг є сталою;
Як показує аналіз графіків рис.2.4 :
темп росту фінансових результатів діяльності у 2002 –2004 роках перевищує темпи росту валюти балансу, що свідчить про інтенсивний розвиток ділової діяльності підприємства;
темп росту валового прибутку від реалізації показує, що прибутковість діяльності підприємства у 2001 – 2004 роках є нестабільною з різким падінням в 4 рази у 2002 році відносно 2001, зростанням практично в десять разів у 2003 році відносно 2002 року та падінням в 2,5 рази у
2004 році відносно 2003 року;
В табл..2.4 представлені результати структурного аналізу операційних витрат.
Таблиця 2.4
Динаміка зміни операційних витрат “Укрметртестстандарт”
| № з/п | Показник | 2001 | 2002 | 2003 | 2004 | |||||||
| Сума, тис. грн. | Питома вага, % | Сума, тис. грн. | Питома вага, % | Відхилення до попереднього року, % | Сума, тис. грн. | Питома вага, % | Відхилення до попереднього року, % | Сума, тис. грн. | Питома вага, % | Відхилення до попереднього року, % | ||
| 1 | Матеріальні витрати | 1318,0 | 7,97 | 1315,0 | 6,22 | 0,23 | 3505,0 | 11,95 | 166,54 | 4809,0 | 10,97 | 37,20 |
| 2 | Витрати на оплату праці | 6967,0 | 42,11 | 9523,0 | 45,03 | 36,69 | 13623,0 | 46,43 | 43,05 | 19964,7 | 45,54 | 46,55 |
| 3 | Відрахування на соціальні заходи | 2412,0 | 14,58 | 3271,0 | 15,47 | 35,61 | 4772,0 | 16,26 | 45,89 | 7206,9 | 16,44 | 51,02 |
| 4 | Амортизація | 1235,0 | 7,46 | 1596,0 | 7,55 | 29,23 | 2180,0 | 7,43 | 36,59 | 3639,4 | 8,30 | 66,94 |
| 5 | Інші операційні витрати | 4613,0 | 27,88 | 5441,0 | 25,73 | 17,95 | 5260,0 | 17,93 | 3,33 | 8223,8 | 18,76 | 56,35 |
| Разом операційних витрат | 16545,0 | 100,00 | 21146,0 | 100,00 | 27,81 | 29340,0 | 100,00 | 38,75 | 43843,8 | 100,00 | 49,43 | |
| Валова виручка (без ПДВ) | 17081 | 40,79 | 21051 | 45,24 | 23,24 | 32115 | 42,42 | 52,56 | 43856 | 45,52 | 36,56 | |
З таблиці 2.4 видно, що темпи зростання операційних витрат постійно збільшуються, хоча їх структура практично не змінюється. В 2004 році темп зростання операційних витрат майже в півтора рази перевищив темп зростання валової виручки (49,43% проти 36,56% відповідно). Саме цей фактор і зумовив нестачу робочого капіталу та зменшення оборотних активів “Укрметртестстандарту”, а також істотно вплинув на показники прибутковості.
З таблиці 2.5 наведений аналіз структури основних фондів:
від 12% до 16% пасивні основні фонди (будівлі);
від 65% до 80% активні основні фонди (обладнання, інструменти);
який свідчить про високий потенціал основних фондів.
Таблиця 2.5
Аналіз структури основних фондів “Укрметртестстандарт”
| № з/п | Група основних засобів | 2002 | 2003 | 2004 | |||||||||||||||
| На початок року | На кінець року | Відхилення | На початок року | На кінець року | Відхилення | На початок року | На кінець року | Відхилення | |||||||||||
| Сума, тис. грн | % до підсумку | Сума, тис. грн | % до підсумку | Сума, тис. грн | % до початку | Сума, тис. грн | % до підсумку | Сума, тис. грн | % до підсумку | Сума, тис. грн | % до початку | Сума, тис. грн | % до підсумку | Сума, тис. грн | % до підсумку | Сума, тис. грн | % до початку | ||
| 1 | Земельні ділянки | ||||||||||||||||||
| 2 | Капітальні витрати на поліпшення земель | ||||||||||||||||||
| 3 | Будинки, споруди та передавальні пристрої | 2211 | 10,21 | 2257 | 9,30 | 46 | 2,08 | 2257 | 9,30 | 4741 | 14,83 | 2484 | 110,06 | 4741 | 14,83 | 5743,8 | 16,04 | 1002,8 | 21,15 |
| 4 | Машини та обладнання | 9349 | 43,19 | 11360 | 46,82 | 2011 | 21,51 | 11360 | 46,82 | 11757 | 36,77 | 397 | 3,49 | 11757 | 36,77 | 15232 | 42,53 | 3475,1 | 29,56 |
| 5 | Транспортні засоби | 1231 | 5,69 | 1227 | 5,06 | 4 | 0,32 | 1227 | 5,06 | 3223 | 10,08 | 1996 | 162,67 | 3223 | 10,08 | 3370,6 | 9,41 | 147,6 | 4,58 |
| 6 | Інструменти, прилади, інвертар (меблі) | 8636 | 39,89 | 9133 | 37,64 | 497 | 5,75 | 9133 | 37,64 | 11596 | 36,26 | 2463 | 26,97 | 11596 | 36,26 | 10187 | 28,45 | 1408,7 | 12,15 |
| 7 | Інші основні засоби | 220 | 1,02 | 286 | 1,18 | 66 | 30,00 | 286 | 1,18 | 661 | 2,07 | 375 | 131,12 | 661 | 2,07 | 1278,7 | 3,57 | 617,7 | 93,45 |
|
Разом основних фондів |
21647 |
24263 |
2616 |
12,08 |
24263 |
31978 |
7715 |
31,80 |
31978 |
35813 |
3834,5 |
11,99 |
|||||||
2.3 Діагностика платоспроможності “УКРМЕТРТЕСТСТАНДАРТ”
В таблиці В.3 Додатку В та на рис. 2.4 представлені результати розрахунку коефіцієнтів ліквідності балансу держпідприємства “Укрметртестстандарт” за 2002 – 2004 роки. Як показує порівняння фактичних показників ліквідності та нормативних значень:
в 2002 році у підприємства були проблеми з строковою ліквідністю, які були виправлені у 2003 році;
у 2004 році відмічене раніше використання поточних коштів в розрахунках на придбання основних фондів привело до різкого зниження коефіцієнта загальної ліквідності на 20% нижче норматива та зниження коефіцієнта строкової ліквідності на 10% нижче норматива, тобто підприємство стало мало ліквідним в строковому періоді та загально неліквідним.
традиційне покриття дебіторською заборгованістю кредиторської заборгованості у держпідприємства “Укрметртестстандарт” замінено покриттям отриманих авансів готівковими коштами, яких в касі підприємства в 2,5 –3 раза більше, ніж необхідно для виконання нормативу абсолютної ліквідності.
2.4 Діагностика фінансової стійкості “УКРМЕТРТЕСТСТАНДАРТ”
Аналіз фінансової стійкості, проведений за даними таблиці В.2 Додатку В, та представлений на рис.2.5, показує :
підприємство не забезпечує власними коштами оборотні активи по нормативу(весь власний капітал імобілізований в необоротних активах);
підприємство на 15 –20% не виконує норматив фінансової стійкості за рахунок невиконання нормативів коефіцієнтів строкової та загальної ліквідності;
Як показано в таблиці В.5 Додатку В в 2004 році підприємство із зони абсолютно стійкого по покриттю запасів перемістилося в зону кризового стану по покриттю запасів, тобто воно не має джерел довгострокового покриття запасів і може бути за порогом термінової платоспроможності.
2.5 Діагностика ділової активності та рентабельності діяльності “УКРМЕТРТЕСТСТАНДАРТ”
Аналіз рентабельності активів та власного капіталу держпідприємства “Укрметртестстандарт” показує, що діяльність може бути охарактеризована з двох сторін :
1. Ресурсовіддача активів в чисту виручку становить загалом дуже низькі значення, підвищилась з рівня 1,04 (2002) до 1,19 у 2003 році та знизилась до рівня 1,12 у 2004 році;
2. Рентабельність активів та власного капіталу по валовому прибутку від реалізації ( різниця між чистим доходом та собівартістю продукції) є позитивною та має високі значення з тенденцію до лінійного зростання у 2003 році та значного падіння у 2004 році (рис.2.6).
3. Рентабельність активів та власного капіталу по чистому прибутку після оподаткування становить у 2004 році значення (1,3 2,.6) % , які в 56 раз нижче нормативів для промислових підприємств та альтернативної ставки доходності капіталу (15% по банківським депозитам).
Як показує аналіз оборотності агрегатів активів, наведений на рис.2.7, підприємство має сталий цикл оборотності активів, а різке зниження строку оборотності оборотних активів пов’язане з відповідним зменшенням їх структурної долі в активах балансу, при цьому у 2004 році строк оборотності активів ввійшов в нормативний діапазон – не більше 120 днів на 1 оборот.
2.6 Діагностика імовірності банкрутства “Укрметртестстандарт”
Існує багато підходів до прогнозування фінансової неплатоспроможності суб'єктів господарювання. Будь-яка методика оцінювання кредитоспроможності є, по суті, методикою прогнозування банкрутства. У закордонній практиці поширення придбали дві моделі — Альтмана і Спрингейта, названі на честь їхніх авторів [39].
Модель Альтмана (розроблена в 1968 році і відома також за назвою «розрахунок Zпоказника» — інтегрального показника рівня погрози):
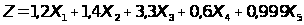 (2.8)
де Х1 = (Поточні активи Поточні пасиви) / Обсяг активу;
Х2 = Нерозподілений прибуток / Обсяг активу;
Х3 = Прибуток до виплати відсотків / Обсяг активу;
Х4 = Ринкова вартість власного капіталу / Позикові засоби;
Х5 = Виторг від реалізації / Обсяг активу;
При Z < 1,8 імовірність банкрутства дуже висока;
1,8 < Z < 2,7 імовірність банкрутства середня;
2,7 < Z < 2,99 імовірність банкрутства невелика;
Z > 2,99 імовірність банкрутства незначна.
Розрахунок інтегрального показника Альтмана (у міру скептицизму по його застосування для метрологічного підприємств стандартизації та сертифікації) за даними балансу „Укрметртестстандарт” за 2004 рік , дає наступні значення:
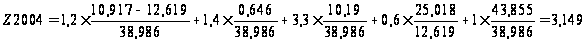
Імовірність банкрутства підприємства „Укрметртестстандарт” по Альтману за рахунок високої структурної долі ресурсовіддачі активів в виручку від реалізації та високої долі власного капіталу у джерелах фінансування практично незначна.
2.7 Вартісна оцінка абсолютного рівня потенціалу “УКРМЕТРТЕСТСТАНДАРТ”
На основі даних проведеної економічної діагностики та даних фінансової звітності „Укрметртестстандарт” (Додатки А), в табл.2.6 сформовані вихідні дані для розрахунку вартісної оцінки потенціалу підприємства.
Як показують результати вартісної оцінки потенціалу [9], проведеної за алгоритмами методичних вказівок КНЕУ, динаміка потенціалу характеризується (табл.2.7) :
зростанням на 8,63 млн.грн. (на +31,71%) за 2003 рік на момент реорганізації обладнання та структури підприємства;
зростанням на 14,3 млн.грн.(на 39,86%) у 2004 році відносно рівня 2003 року після розгортання роботи нового обладнання;
Таблиця 2.6
Вихідна інформація для розрахунку вартості потенціалу держпідприємства „Укрметртестстандарт” і показників його використання
| № п/п | Показники |
Одиниці виміру |
2002 рік |
2003 рік |
2004 рік |
| 11 | Середньорічна вартість основних виробничих фондів | тис.грн. | 9 675,00 | 13 820,00 | 16 389,70 |
| 22 | Коефіцієнт капіталізації | % | 10,50 | 10,50 | 10,50 |
| 33 | Нормовані оборотні засоби | тис.грн. | 7 145,00 | 7 387,00 | 7 236,90 |
| 44 | Коефіцієнт витягу продукції із обігових засобів | % | 80,00 | 80,00 | 80,00 |
| 55 | Сумарна вартість нематеріальних активів і земельних ресурсів за експертною оцінкою | тис.грн. | 69,00 | 239,00 | 9 095,10 |
| 66 | Середньоспискова чисельність промислововиробничого персоналу (ПВП) | чол. | 924 | 935 | 976 |
| 77 | Продуктивність праці на одного працівника ПВП | тис.грн../чол. | 22,78 | 34,35 | 44,93 |
| 88 | Товарна продукція у порівняних цінах (з врахуванням інфляції) | тис.грн. | 21 051,00 | 32 115,00 | 43 855,60 |
| 99 | Фондоозброєність у розрахунку на одного працівника ПВП | тис.грн../чол. | 10,47 | 14,78 | 16,79 |
| 110 | Інноваційні витрати за звітний період | тис.грн. | 1 959,00 | 3 180,00 | 4 530,90 |
| 111 | Витрати на управління | тис.грн. | 1 306,00 | 2 120,00 | 3 020,60 |
| 112 | Балансовий прибуток (до оподаткування) | тис.грн. | 252,00 | 2 179,00 | 646,50 |
| 113 | Повна собівартість товарної продукції | тис.грн. | 15 747,00 | 23 989,00 | 33 665,30 |
Таблиця 2.7
Результати розрахунку вартості потенціалу держпідприємства „Укрметртестстандарт” і показників його використання
| № п/п | Показники |
Одиниці виміру |
2002 рік |
2003 рік |
2004 рік |
| 11 | Фондовий потенціал (ФП) | тис. грн. | 8 755,66 | 12 506,79 | 14 832,31 |
| 22 | Потенціал оборотних фондів (ОП) | тис. грн. | 5 716,00 | 5 909,60 | 5 789,52 |
| 33 | Потенціал нематеріальних активів(НП) | тис. грн. | 69,00 | 239,00 | 9 095,10 |
| 44 | Потенціал технологічного персоналу(ПТП) | тис. грн. | 7 099,61 | 5 523,56 | 7 542,87 |
| 55 | Виробничий потенціал(ВП) | тис. грн. | 21 640,26 | 24 178,95 | 37 259,80 |
| 66 | Управлінський потенціал (УП) | тис. грн. | 1 959,00 | 3 180,00 | 4 530,90 |
| 77 | Інноваційний потенціал (ІП) | тис. грн. | 1 306,00 | 2 120,00 | 3 020,60 |
| 88 | Фінансовий потенціал (ФП) | тис. грн. | 252,00 | 2 179,00 | 646,50 |
| 99 | Маркетинговий потенціал (МП) | тис. грн. | 653,00 | 1 060,00 | 1 510,30 |
| 110 | Науковотехнічний потенціал(НТП) | тис. грн. | 2 612,00 | 4 240,00 | 6 041,20 |
| 111 | Інформаційний потенціал(ІНФП) | тис. грн. | 2 067,00 | 4 200,00 | 4 700,00 |
| 112 | Інфраструктурний потенціал | тис. грн. | 391,80 | 636,00 | 906,18 |
| 113 | Потенціал ОСУ | тис. грн. | 195,90 | 318,00 | 453,09 |
| Інтегральний потенціал підприємства | тис. грн. | 31 076,96 | 42 111,95 | 59 068,57 |
Таким чином, проведена економічна діагностика фінансового стану та потенціалу держпідприємства “Укрметртестстандарт” виявила наступне :
1. Аналіз результатів первинної статистичної обробки балансових звітів та звітів про фінансові результати діяльності держпідприємства “Укрметртестстандарт” за 2002 –2004 роки, показує :
валюта активів балансу у 2003 році зросла на + 33,2 % відносно рівня 2002 року, а у 2004 році ще зросла на + 44,45 % відносно рівня 2003 року, таким чином валюта балансу за два роки зросла з 20,262 млн.грн.. до 38,986 млн.грн..;
необоротний капітал в активах балансу у 2003 році зріс на + 47,28 % відносно рівня 2002 року, а у 2004 році ще зросла на + 74,06 % відносно рівня 2003 року, таким необоротний капітал за два роки зріс з 10,735 млн.грн.. до 27,994 млн.грн.., займаючи все більшу структурну долю в активах – 53%(2002), 58,6%(2003) та 71,8%(2004);
динаміка структурної долі грошових коштів характеризується падінням з рівня 33,0% (2002) до 26,7% (2003) та до 18,7% у 2004 році, при цьому абсолютна величина грошових коштів зросла на 5% з рівня 6,691 млн.грн.. (2002) до 7,273 млн.грн..(2004 рік);
динаміка структурної долі запасів характеризується падінням з рівня 2,8% (2002) до 2,7% (2003) та до рівня 2,2% у 2004 році, при цьому абсолютна величина запасів зросла більш ніж на 50% з рівня 559 тис.грн.(2002) до рівня 846,3 тис.грн..(2004);
динаміка структурної долі дебіторської заборгованості характеризується зростанням з рівня 4,2%(2002) до 5,2%(2003) та падінням до рівня 3,7% у 2004 році, при цьому абсолютна величина дебіторської заборгованості зросла з рівня 847 тис.грн..(2002) до 1,425 млн.грн.. у 2004 році;
Таким чином, для 2001 2004 років для активів держпідприємства “Укрметртестстандарт” характерні процеси абсолютного росту всіх складових оборотних та необоротних активів, що характеризує поступовий розвиток підприємства. В структурі активів у 2004 році присутнє різке нарощення структурної долі необоротних активів на 9,0 млн грн..(доля +23%) за рахунок росту нематеріальних активів (майнові права, які пройшли офіційну оцінку та закріплення у власність підприємства) та росту основних засобів на 4,322 млн.грн.(нарощування інфраструктури держпідприємства за рахунок об’єднання з іншими самостійними підприємствами).
Основними джерелами ресурсів підприємства „Укрметртестстандарт” є власний капітал та позичені кошти, представлені поточними коштами авансів за майбутнє надання послуг:
доля власного капіталу поступово підвищувалася з рівня 56,2 %(2002) до 62,6%(2003) та 67,6% (2004), при цьому зростання абсолютної суми власного капіталу відбулося з рівня 11,384 млн.грн. до 26,367 млн.грн.., тобто на +48,5% у 2003 році та ще на +55,45 % у 2004 році;
структурна доля власних оборотних коштів (власний капітал – необоротні активи балансу) з рівня 3,2% у 2002 році підвищилась до рівня 4,1% у 2003 році та стрімко впала до негативного рівня – 4,2 % у 2004 році, тобто у 2004 році для придбання основних засобів були використані поточні залучені кошти;
позичений капітал представлений в балансі тільки поточними коштами в розрахунках, а основною долею їх є отримані аванси за виконання майбутніх робіт, структурна доля авансів в балансі поступово зменшується з рівня 33,1% в 2002 році до рівня 26,57% (у 2003) та до рівня 23,3 % у 2004 році.
Таким чином, єдиним джерелом оборотної діяльності держпідприємств “Укрметртестстандарт” є поточні кошти в розрахунках, в основному аванси за майбутні роботи, що є абсолютно нестійким джерелом і може стати причиною банкрутства.
Аналіз динаміки показників звітів про фінансові результати держпідприємства “Укрметртестстандарт” показує :
обсяги реалізації продукції в 2001 – 2004 році послідовно нарощуються з рівня 17,08 млн.грн.(2001) до рівня 20,26 млн.грн. у 2002 році (зростання на +18,62% відносно 2001 року), до рівня 32,115 млн.грн. у 2003 році (зростання на +36,91% відносно 2002 року) та до рівня 43,855 млн.грн. у 2004 році(зростання на +36,56% відносно 2004 року);
ланцюговий темп росту собівартості випуску та реалізації продукції практично відповідає темпам росту обсягів доходів від реалізації, тобто структурна доля собівартості в реалізації послуг є сталою;
темп росту фінансових результатів діяльності у 2002 –2004 роках перевищує темпи росту валюти балансу, що свідчить про інтенсивний розвиток ділової діяльності підприємства;
темп росту валового прибутку від реалізації показує, що прибутковість діяльності підприємства у 2001 – 2004 роках є нестабільною з різким падінням в 4 рази у 2002 році відносно 2001, зростанням практично в десять разів у 2003 році відносно 2002 року та падінням в 2,5 рази у
2004 році відносно 2003 року;
Результати структурного аналізу операційних витрат показують, що темпи зростання операційних витрат постійно збільшуються, хоча їх структура практично не змінюється. В 2004 році темп зростання операційних витрат майже в півтора рази перевищив темп зростання валової виручки (49,43% проти 36,56% відповідно). Саме цей фактор і зумовив нестачу робочого капіталу та зменшення оборотних активів “Укрметртестстандарту”, а також істотно вплинув на показники прибутковості.
Аналіз структури основних фондів показав:
від 12% до 16% пасивні основні фонди (будівлі);
від 65% до 80% активні основні фонди (обладнання, інструменти);
що свідчить про високий потенціал основних фондів.
Порівняння фактичних показників ліквідності та нормативних значень виявило наступні тенденції:
в 2002 році у підприємства були проблеми з строковою ліквідністю, які були виправлені у 2003 році;
у 2004 році відмічене раніше використання поточних коштів в розрахунках на придбання основних фондів привело до різкого зниження коефіцієнта загальної ліквідності на 20% нижче норматива та зниження коефіцієнта строкової ліквідності на 10% нижче норматива, тобто підприємство стало мало ліквідним в строковому періоді та загально неліквідним.
традиційне покриття дебіторською заборгованістю кредиторської заборгованості у держпідприємства “Укрметртестстандарт” замінено покриттям отриманих авансів готівковими коштами, яких в касі підприємства в 2,5 –3 раза більше, ніж необхідно для виконання нормативу абсолютної ліквідності.
Аналіз фінансової стійкості показує :
підприємство не забезпечує власними коштами оборотні активи по нормативу(весь власний капітал імобілізований в необоротних активах);
підприємство на 15 –20% не виконує норматив фінансової стійкості за рахунок невиконання нормативів коефіцієнтів строкової та загальної ліквідності;
В 2004 році підприємство із зони абсолютно стійкого по покриттю запасів перемістилося в зону кризового стану по покриттю запасів, тобто воно не має джерел довгострокового покриття запасів і може бути за порогом термінової платоспроможності.
Аналіз рентабельності активів та власного капіталу держпідприємства “Укрметртестстандарт” показує, що діяльність може бути охарактеризована з двох сторін :
1. Ресурсовіддача активів в чисту виручку становить загалом дуже низькі значення, підвищилась з рівня 1,04 (2002) до 1,19 у 2003 році та знизилась до рівня 1,12 у 2004 році;
2. Рентабельність активів та власного капіталу по валовому прибутку від реалізації ( різниця між чистим доходом та собівартістю продукції) є позитивною та має високі значення з тенденцію до лінійного зростання у 2003 році та значного падіння у 2004 році (рис.2.6).
3. Рентабельність активів та власного капіталу по чистому прибутку після оподаткування становить у 2004 році значення (1,3 2,.6) % , які в 56 раз нижче нормативів для промислових підприємств та альтернативної ставки доходності капіталу (15% по банківським депозитам).
Як показує аналіз оборотності агрегатів активів, підприємство має сталий цикл оборотності активів, а різке зниження строку оборотності оборотних активів пов’язане з відповідним зменшенням їх структурної долі в активах балансу, при цьому у 2004 році строк оборотності активів ввійшов в нормативний діапазон – не більше 120 днів на 1 оборот.
Імовірність банкрутства підприємства „Укрметртестстандарт” по Альтману за рахунок високої структурної долі ресурсовіддачі активів в виручку від реалізації та високої долі власного капіталу у джерелах фінансування практично незначна.
Як показують результати вартісної оцінки, динаміка потенціалу підприємства „Укрметртестстандарт” характеризується :
зростанням на 8,63 млн.грн. (на +31,71%) за 2003 рік на момент реорганізації обладнання та структури підприємства;
зростанням на 14,3 млн.грн.(на 39,86%) у 2004 році відносно рівня