Обґрунтування стратегії ефективного використання потенціалу підприємства “УКРМЕТРТЕСТСТАНДАРТ”
55. Организация производства на предприятии : Учебник / под ред. Туровца О.Г. и Сербиновского Б.Ю. – РостовнаДону: издательский центр МАРТ, 2002
56. Организация и методы оценки предприятия (бизнеса) : Учебник / Под ред. В.И. Кошкина. – М.: ИКФ «ЭКМОС», 2002.
57. Оценка бизнеса: Учебник / Под ред. А.Г. Грязновой, М.А. Федотовой. – М.: Финансы и статистика, 2003.
58. Попов Е.В. Рыночный потенциал предприятия, М, «Экономика»,2002 – 559с.
59. Портер М. Конкуренция. М., 2000.
60. Портер М. Конкурентные силы и формирование стратегии //Класика маркетинга /Сост. Б. М. Энис, К. Т. Кокс і ін. Спб., 2001.
61. Ревуцкий Л.Д. Потенциал и стоимость предприятия. – М.: Перспектива, 1997. – 124 с.
62. Ресурсы инноваций: организационный, финансовый, административный: Учебное пособие для вузов / Под ред. проф. И.П.Николаевой. М.: ЮНИТИ ДАНА, 2003, 318 с.
63. Сосненко Л.С. Анализ экономического потенциала действующего предприятия. – М.: Экономическая литература, 2004.
64. Савчук В.П. Финансовый менеджмент предприятий. – К.: Максимум, 2001.
65. Статистика підприємництва: навч.посібник / під ред. П.Г.Вашківа – К.:“Слобожанщина” , 1999 – 600 с.
66. Томпсон А., Стрикленд А. Стратегический менеджмент. М., 1998.
67. Управління виробничою інфраструктурою / За ред. М.А.Бєлова – К.: КНЕУ, 1997 – 208 с.
68. Уткин Э.А., Морозова Г.И., Морозова Н.И. Инновационный менеджмент. – М.: АКАЛИС,1996.
69. Федонін О. С., Рєпіна І. М., Олексюк О. Т. Потенціал підприємства:
формування та оцінка: Навч. посібник. К.: КНЕУ, 2003. 316 с.
70. Фінанси підприємств. Підручник /За ред. А.М. Поддєрьогіна – К.:КНЕУ,2000
71. Фінансовий менеджмент. Навчальнометодичний посібник / А.М. Поддєрьогін та ін. – К.: КНЕУ, 2001.
72. Шанк Дж., Говиндараджан В. Стратегічне керування запасами. Нові методи збільшення конкурентноздатності. К., КНЕУ, 1999.
73. Шеремет А.Д., Сайфулин Р.С. «Финансы предприятий»/Учебное пособие – 1998 г..
74. Шиян Д.В., Строченко Н.І. Фінансовий аналіз. Навчальний посібник. – К.: “Видавництво А.С.К”, 2003.
75. HTTP://WWW.UKRCSM.KIEV.UA Офіційний Інтернет –сайт “Укрметртестстандарт”
Додаток А
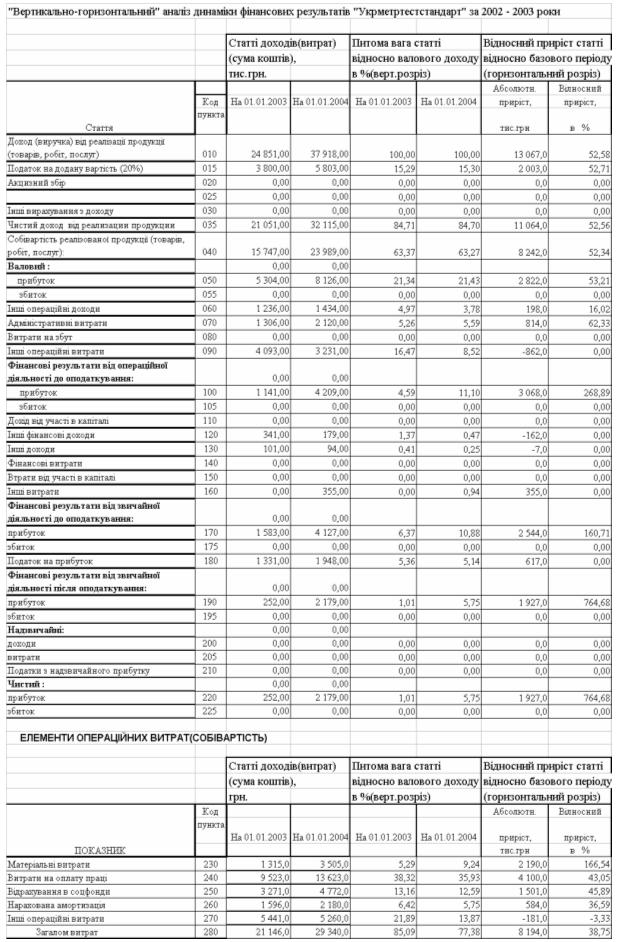
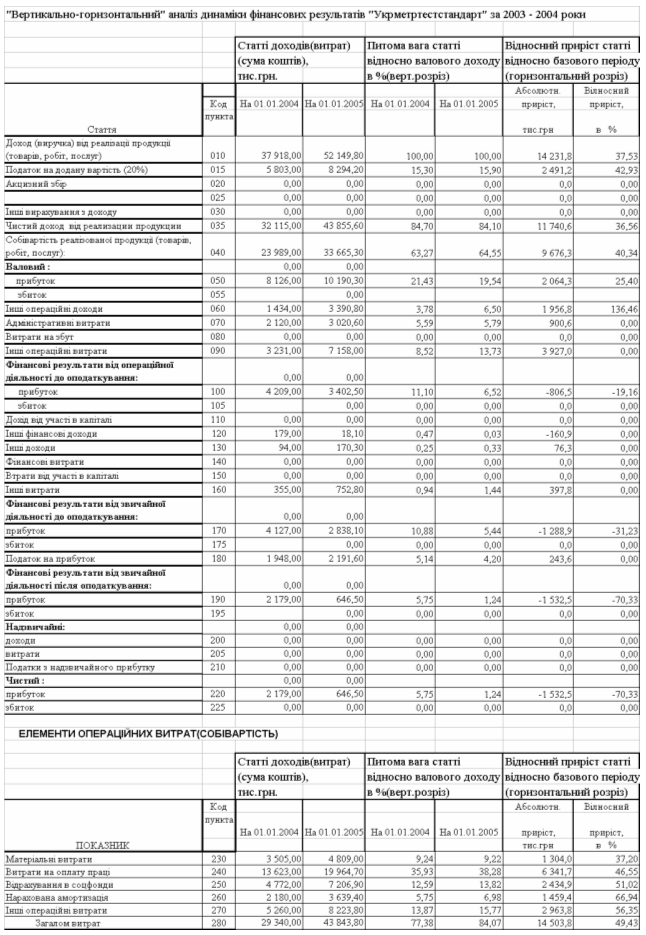
Динаміка балансів та фінансових результатів “Укрметртестстандарт”
Таблиця А.1
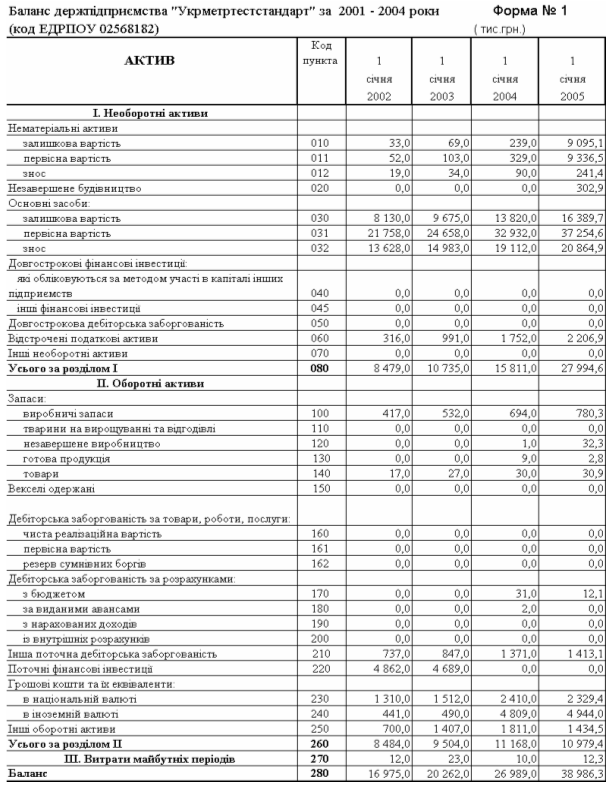
Продовження табл.А.1
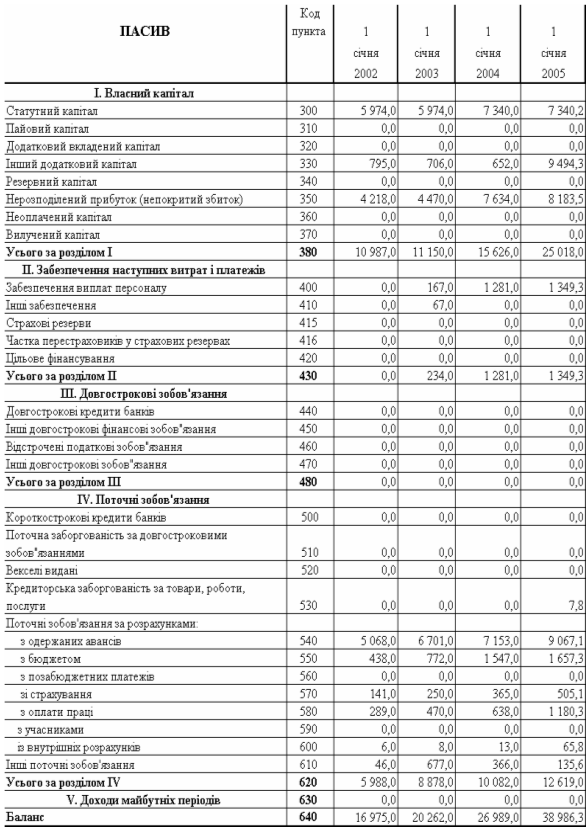 Таблиця
А.3
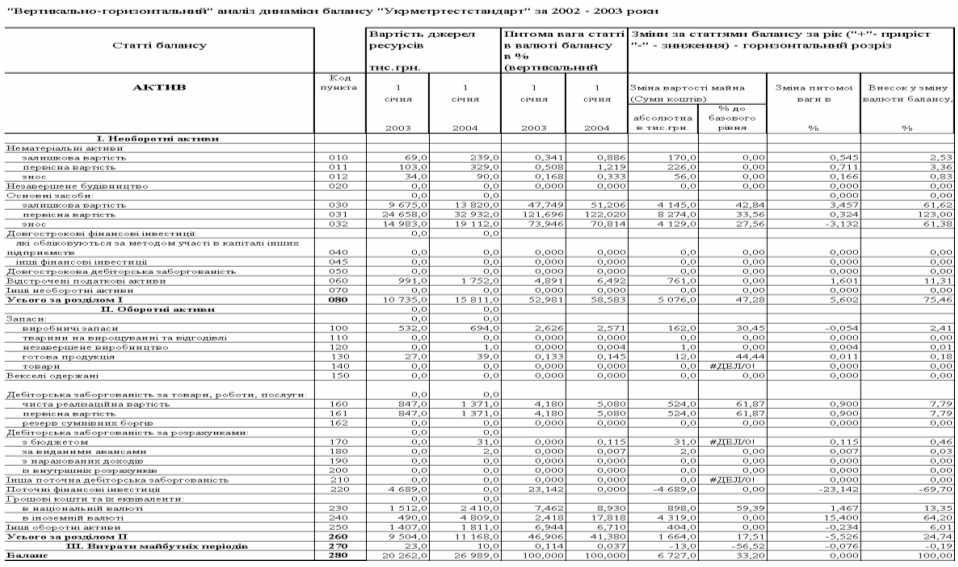
Продовження табл.А.3
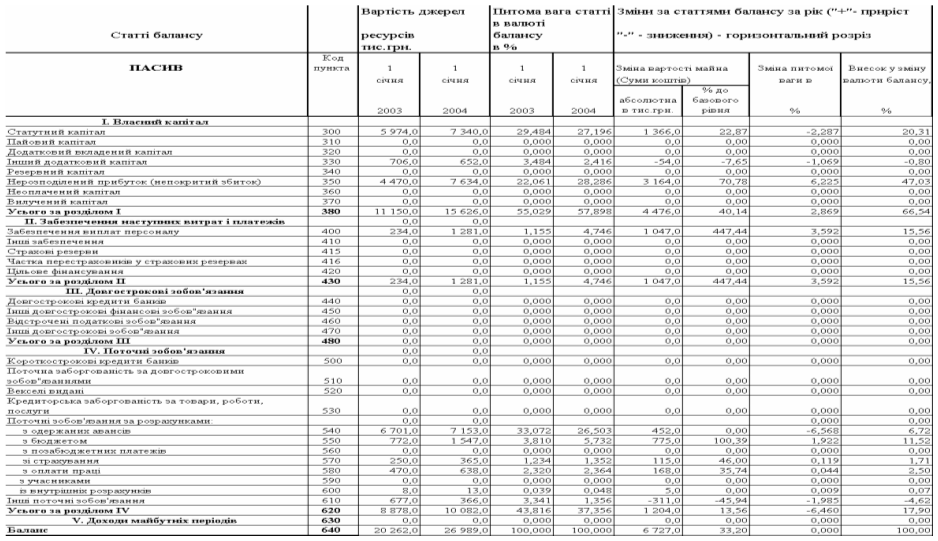
Таблиця А.4
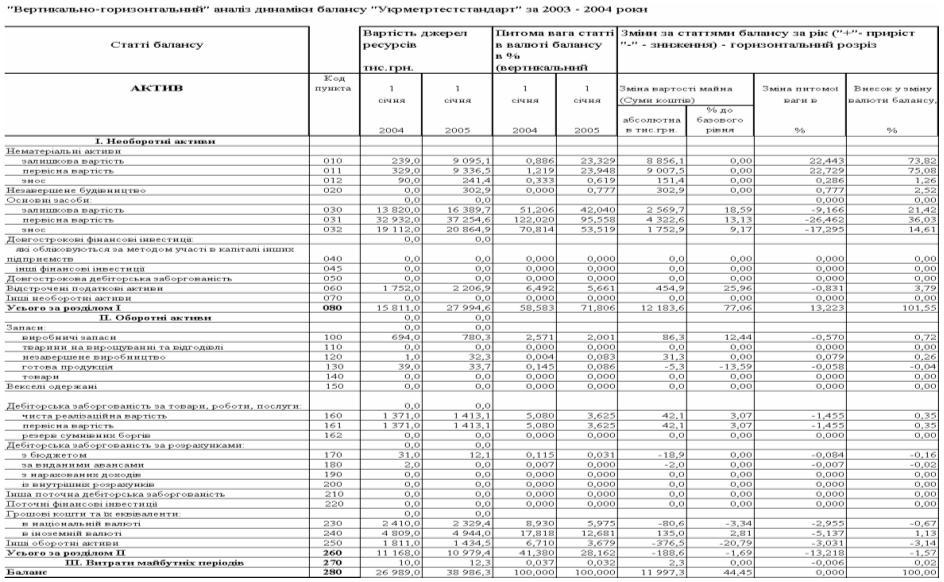
Продовження табл.А.4
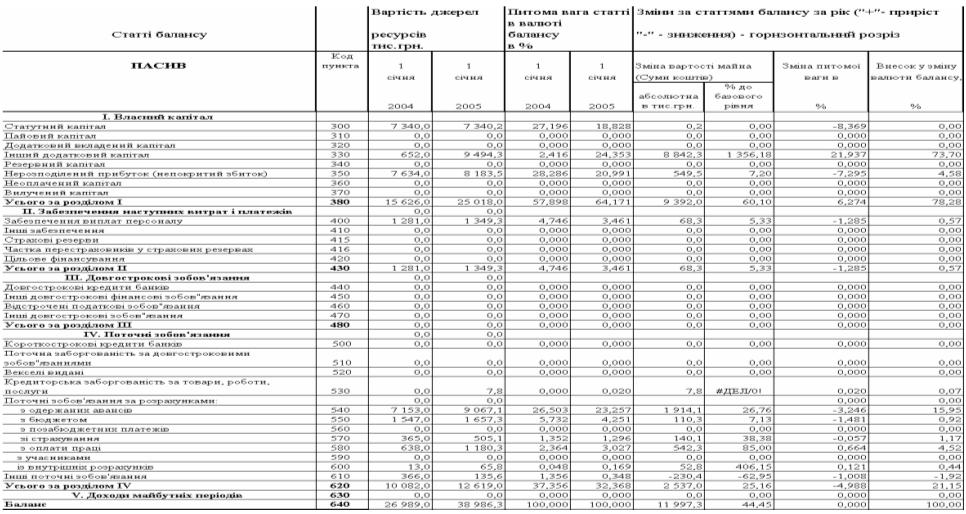 Таблиця
А.5
 Таблиця
А.6
 Додаток
Б
Алгоритми розрахунків економічних показників діяльності підприємства
Таблиця Б.1
Алгоритми розрахунку показників рентабельності
| № п/п | Показник |
Умовн позня |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
|
ПОКАЗНИКИ РЕНТАБЕЛЬНОСТІ |
||||
| 1 |
Рентабельність активів за прибутком від звичайної діяльності |
Rзв | Прибуток від звичайної діяльності / Валюта активів | Форма 2(190) / Форма1 (280) |
| 2 | Рентабельність капіталу (активів) за чистим прибутком | Rа | Чистий Прибуток / Валюта активів | Форма 2(220) / Форма1 (280) |
| 3 | Рентабельність власного капіталу | Rвк | Чистий Прибуток / Власний капітал | Форма 2(220) / Форма1 (380) |
| 4 | Рентабельність виробничих фондів | Rвф | Чистий Прибуток / Виробничі фонди | Форма 2(220) /Форма1 (030+100+120) |
| 5 | Рентабельність реалізованої продукції за прибутком від реалізації | Rq | Прибуток від реалізації / Виручка | Форма 2(050070080) /Форма 2 (035) |
| 6 | Рентабельність реалізованої продукції за прибутком від операційної діяльності | Rqоп | Прибуток від операційної діяльності / Виручка |
Форма 2(100) / Форма 2 (035) |
| 7 | Рентабельність реал. продукції за прибутком | Rqч | Чистий прибуток / Виручка |
Форма 2(220) / Форма 2 (035) |
| .8 | Коефіцієнт стійкості економічного зростання | Ксез | Реінвестований прибуток / Власний капітал | Форма 2(100 335)* Ф.2(220)/100 /Форма 1 (380) |
| 9 | Коефіцієнт реінвестування | Кр | Реінвестований прибуток / Чистий прибуток | Форма 2(100 335)* Ф.2(220)/100 /Форма 2 (220) |
| 10 | Період окупності капіталу | Тк | Активи/Чистий прибуток |
Форма 1(280) / Форма 2 (220) |
| 11 | Період окупності власного капіталу | Твк | Власний капітал / Чистий прибуток |
Форма 1(380) / Форма 2 (220) |
Таблиця Б.2
Алгоритми розрахунку показників ділової активності
|
№ п/п |
Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
|
ПОКАЗНИКИ ДІЛОВОЇ АКТИВНОСТІ |
||||
| 1 | Коефіцієнт трансформації | Кт | Чиста виручка від реалізації / Валюта активів | Форма 2(035) /Форма1 (280) |
| 2 | Фондовіддача | Фоф | Чиста виручка від реалізації / Основні виробничі фонди | Форма 2(035) /Форма1 (030) |
| 3 | Коефіцієнт оборотності обігових коштів (обороти) | Ко | Чиста виручка від реалізації / Обігові кошти | Форма 2(035) /Форма1 (260+270) |
| 4 | Період одного обороту обігових коштів (днів) | Чо | 365/ Ко | 365 / Ко |
| 5 | Коефіцієнт оборотності запасів ( обороти) | Коз | Собівартість реалізації / Середні запаси | Форма 2(040) /Форма1 (100+120+130+140 +150) |
| 6 | Період одного обороту запасів(днів) | Чз | 365 / Коз | 365 / Коз |
| 7 | Коефіцієнт оборотності дебіторської заборгованості(обороти) | Кдз | Чиста виручка від реалізації / Середня дебіторська заборгованість | Форма 2(035) /Форма1 (050+170+180+190+200+210) |
| 8 | Період погашення дебіторської заборгованості (днів) | Чдз | 365 / Кдз | 365 / Кдз |
| 9 | Коефіцієнт оборотності готової продукції | Кгп | Чиста виручка від реалізації / Готова продукція | Форма 2(035) /Форма1 (130) |
| 10 | Період погашення кредиторської заборгованості (днів) | Чкз | Середня кредиторська заборгованість *360/ Собівартість реалізації | Форма 1(500+520+530 +550+580) /Форма 2 (040) |
| 11 | Період фінансового циклу (днів) період обороту коштів | Чфц | Чфц= Чоц Чкз | Чфц= Чоц – Чкз |
| 12 | Коефіцієнт оборотності власного капіталу(оборотність) | Квк | Чиста виручка від реалізації / Власний капітал | Форма 2(035) /Форма1 (380+430+630) |
Таблиця Б.3
Алгоритми розрахунку показників майнового стану
| № п/п | Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
|
ПОКАЗНИКИ МАЙНОВОГО СТАНУ |
||||
| 1. | Частка оборотних виробничих фондів в обігових коштах | Ч овф | Оборотні виробничі фонди/ Оборотні активи | Форма 1 (100+120+270) /Форма1 (260+270) |
| 2 | Частка основних засобів в активах | Ч оз | Залишкова вартість основних засобів / Валюта активів | Форма 1(030) / Форма1 (280) |
| 3 | Коефіцієнт зносу основних засобів | К зн | Знос основних засобів/ Первісна вартість основних засобів | Форма 1(032) / Форма1 (031) |
| 4 | Коефіцієнт оновлення основних засобів | К он | Збільшення за звітний період первісної вартості основних засобів/ Первісну вартість основних засобів | Форма 1((031к)(031п)) / Форма1 (031п) |
| 5 | Частка довгострокових фінансових інвестицій в активах | Ч дф | Довгострокові фінансові інвестиції / валюта активів | Форма 1(040+045) /Форма1 (280) |
| 6 | Частка оборотних виробничих активів | Ч ова | Оборотні виробничі фонди/ Валюта активів | Форма 1(100+120+270) /Форма1 (280) |
| 7 | Коефіцієнт мобільності активів | К моб | Мобільні активи / Немобільні активи | Форма 1(260+270) /Форма1 (080) |
Таблиця Б.4
Алгоритми розрахунку показників фінансової стійкості
| Показник |
Умов. позн. |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
|
ПОКАЗНИКИ ФІНАНСОВОЇ СТІЙКОСТІ |
| 1 |
Власні обігові кошти (робочий, функціонуючий капітал) |
Рк |
Оборотні активи – короткострокові зобов ' язання |
Форма 1(260+270620630) |
| 2 | Коефіцієнт забезпечення оборотних активів власними коштами | Кзвк | Власні обігові кошти / оборотні кошти | Форма 1(380+430080) /Форма1 (260+270) |
| 3 | Маневреність робочого капіталу | Мрк | Запаси / Робочий капітал | Форма 1(100+120 +130+140+150) /Форма1 (260+270620630) |
| 4 | Маневреність власних обігових коштів | Мвок | Грошові Кошти / Власні обігові кошти | Форма 1(230+240) /Форма1 (380+430080) |
| 5 | Коефіцієнт забезпечення власними обіговими коштами запасів | Кзап | Власні обігові кошти / Запаси | Форма 1(380+430080) /Форма1 (100+120 +130+140+150) |
| 6 | Коефіцієнт покриття запасів | Кпз | "Нормальні" джерела покриття запасів / Запаси | Форма 1(380+430 +480080+500+520+530+540) /Форма1 (100+120 +130+140+150) |
| 7 |
Коефіцієнт фінансової незалежності (автономії) |
Кавт | Власний капітал / Валюта Пасивів балансу | Форма 1(380+430+630) /Форма1 (640) |
| 8 | Коефіцієнт маневреності власного капіталу | Км | Власні обігові кошти / Власний капітал | Форма 1(380+430+630080) /Форма1 (380+430+630) |
| 9 | Коефіцієнт концентрації позикового капіталу | Кпк | Позиковий капітал/Валюта пасивів | Форма 1(480+620) /Форма1 (640) |
| 10 | Коефіцієнт фінансової стабільності ( фінансування) | Кфс | Власні кошти / позикові кошти | Форма 1(380+430+630) /Форма1 (480+620) |
| 12 | Коефіцієнт фінансової стійкості | Кфст | Власний капітал + довгострокові зобов ' язання / Валюта пасивів | Форма 1(380+430+480 +630) /Форма1 (640) |
Платоспроможність підприємства – це здатність підприємства впевнено сплачувати всі свої боргові зобов’язання згідно з встановленими строками або відповідно до договірних умов [71], визначається системою показників лік відності оборотних активів балансу. Знаменник в усіх наведених показників один і той самий – поточні пасиви, тобто термінові невідкладні зобов’язання.
Показники ліквідності характеризують здатність фірми виконувати свої поточні (короткострокові) зобов’язання за рахунок поточних активів.
Коефіцієнт загальної ліквідності (Кл.заг.) (коефіцієнт покриття) – це відношення поточних активів (Апот) до поточних зобов’язань (Зпот):
 , (Б.1)
де :
 поточні активи
балансу (Форма
1 строка 260);
 поточні зобов
' язання балансу
( Форма 1 строка
620);
Цей результат співвідноситься з одиницею і показує, скільки грошових одиниць поточних активів припадає на одну грошову одиницю поточних зобов’язань.
При Кл.заг.<2 вважається, що платоспроможність підприємства невисока існує певний фінансовий ризик. Співвідношення 2:1 вважається нормальним, але для деяких сфер бізнесу воно може коливатись від 1,2 до 2,5 [70].
Коефіцієнт термінової ліквідності (Кл.терм.) – це відношення активів високої ліквідності (Алікв) до поточних зобов’язань:
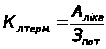 , (Б.2)
де : Алікв активи високої ліквідності = поточні активи – запаси (Форма 1 строки (260100110120130140150);
Коефіцієнт абсолютної ліквідності (Кл. абс.) характеризується відношенням грошових засобів та коротк. цінних паперів (Г,Цп) до поточних зобов’язань:
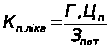 , (Б.3)
де : Г,Цп – грошові засоби та короткострокові цінні папери (Форма 1
строки (230+240)) ;
Значення цього коефіцієнта є достатнім, якщо він перевищує 0,2 – 0,25 [70].
Співвідношення короткострокової дебіторської та кредиторської заборгованостей – показує наскількі термінові надходження від боржників до підприємства відповідають терміновим вимогам кредиторів до підприємства:
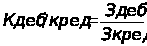 , (Б.4)
де : Здеб – короткострокова дебіторська заборгованість (Форма 1 строки (160+170+180+190+200+210));
Зкред – короткострокова кредиторська заборгованість(Форма 1 строки (520+530+540));
Значення цього коефіцієнту є сприятливими , якщо він перевищує 1,25 [70].
Однією з найважливіших характеристик фінансового стану підприємства є фінансова стійкість. Фінансова стійкість характеризує ступінь фінансової незалежності підприємства щодо володіння своїм майном і його використання.
В табл.2.14 наведені алгоритми розрахунків показників фінансової стійкості підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності”[58], [59]:
Для оперативного розрахунку абсолютних показників фінансової стійкості(коефіцієнту покриття запасів оборотними коштами) вартість запасів (З) порівнюється з послідовно поширюваним переліком таких джерел фінансування [68]:
власні оборотні кошти (НВОК);
власні оборотні кошти і довгострокові кредити та позики (НВОК + Дп);
власні оборотні кошти, довго та короткострокові кредити і позики
(НВОК + Дп + ДФЗ).
Відповідно до забезпеченості запасів згаданими варіантами фінансування можливі чотири типи фінансової стійкості [45]:
1. Абсолютна стійкість для забезпечення запасів (З) достатньо власних оборотних коштів; платоспроможність підприємства гарантована: З < НВОК
2. Нормальна стійкість – для забезпечення запасів крім власних оборотних коштів залучаються довгострокові кредити та позики; платоспроможність гарантована: З < НВОК+Дп
3. Нестійкий фінансовий стан – для забезпечення запасів крім власних оборотних коштів та довгострокових кредитів і позик залучаються короткострокові кредити та позики; платоспроможність порушена, але є можливість її відновити: З < НВОК + Дп + ДФЗ
4. Кризовий фінансовий стан – для забезпечення запасів не вистачає “нормальних” джерел фінансування; підприємству загрожує банкрутство:
З > НВОК + Дп + ДФЗ
Забезпеченість запасів джерелами формування є сутністю фінансової стійкості, її зовнішнім проявом, а наслідком є платоспроможність (ліквідність).
Додаток В
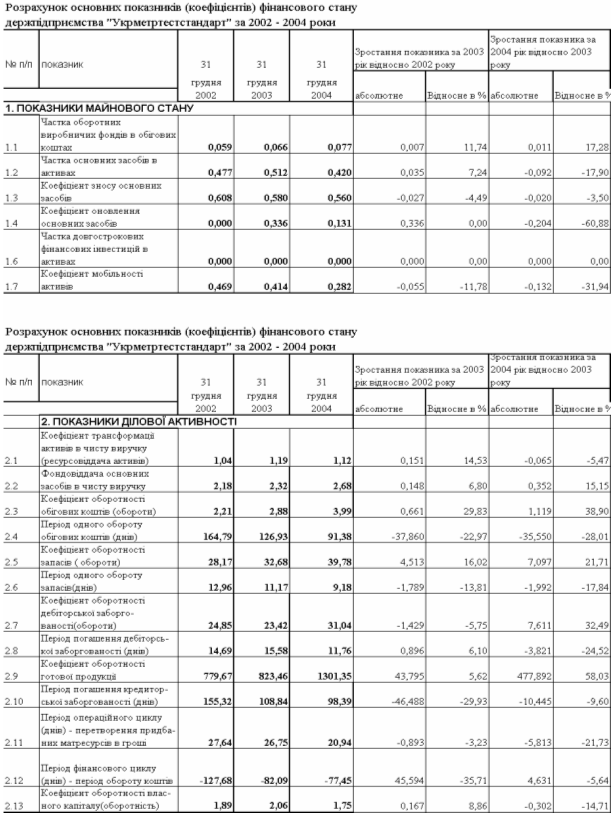
Економічні показники діяльності “Укрметртестстандарт”
Таблиця В.1
Таблиця В.2
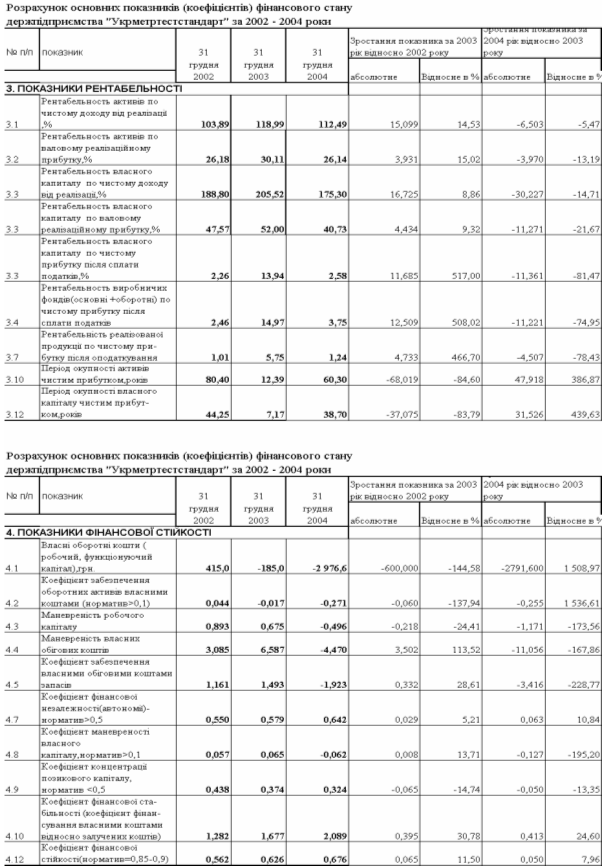
Таблиця В.3
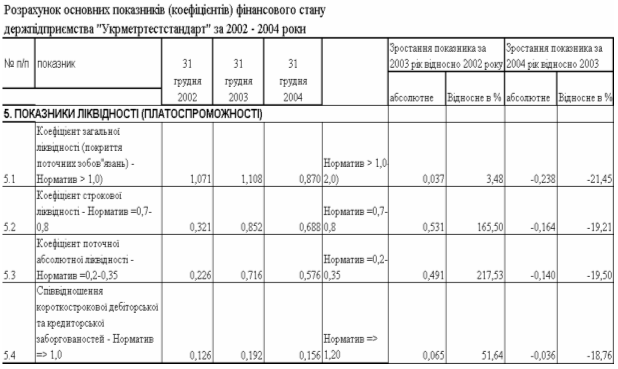
Таблиця В.4
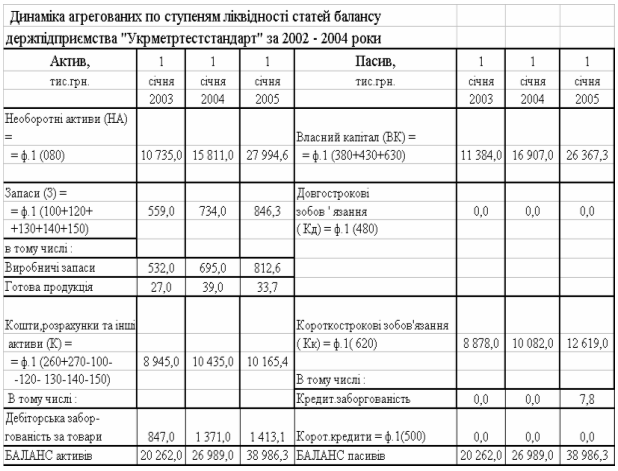
Таблиця В.5
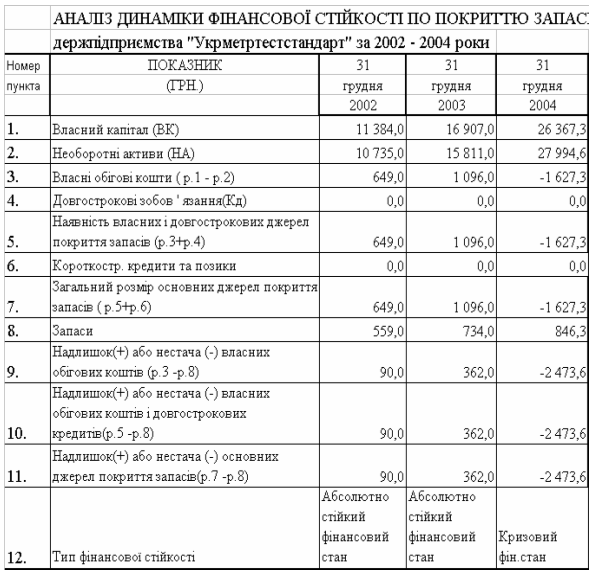
Додаток Г
ФОНД ДЕРЖАВНОГО МАЙНА УКРАЇНИ
НАКАЗ
від 10 лютого 2005 року N 273
На виконання пунктів 3.8, 3.9, 3.11, 3.12, 3.14 Порядку визначення початкової вартості пакетів акцій відкритих акціонерних товариств, що підлягають продажу на конкурсах, затвердженого наказом Фонду державного майна України від 23.01.2004 N 105 та зареєстрованого у Міністерстві юстиції України 31.01.2004 за N 135/8734, наказую:
1. Встановити розмір умовно безризикової складової ставки капіталізації, яка використовується для розрахунку ставки капіталізації, на рівні 6,5 %.
2. Затвердити розмір премії за галузевий ризик, величини галузевого показника фондовіддачі та середньогалузевого показника сукупної вартості основних засобів та оборотних активів підприємства (ВАТ) (додається).
3. Вважати таким, що втратив чинність, наказ Фонду державного майна України від 05.02.2004 N 236.
4. Контроль за виконанням цього наказу покласти на заступника Голови Фонду Д. Парфененка.
|
Голова Фонду |
М. Чечетов |
|
Додаток до наказу Фонду державного майна України від 10 лютого 2005 р. N 273 |
Розмір премії за галузевий ризик, величини галузевого показника фондовіддачі та середньогалузевого показника сукупної вартості основних засобів та оборотних активів підприємства (ВАТ)
| Код КВЕД (за першими двома цифрами коду) | Вид економічної діяльності | Розмір премії за галузевий ризик, % | Галузевий показник фондовіддачі | Середньогалузевий показник сукупної вартості основних засобів та оборотних активів підприємства (ВАТ) |
| 01; 02 | Сільське господарство, мисливство та лісове господарство | 2.1 | 0.45 | 2546.0 |
| 05 | Рибне господарство | 4.3 | 0.38 | 1465.0 |
| 10; 11; 12 | Видобування енергетичних матеріалів | 2.7 | 0.44 | 94408.8 |
| 13; 14 | Видобування неенергетичних матеріалів | 2.6 | 0.66 | 18775.8 |
| 15; 16 | Харчова промисловість та перероблення сільськогосподарських продуктів | 1.8 | 1.35 | 4520.4 |
| 17; 18 | Текстильна промисловість та пошиття одягу | 3.8 | 0.79 | 935.9 |
| 19 | Виробництво шкіри та шкіряного взуття | 3.9 | 1.05 | 1456.1 |
| 20 | Виробництво деревини та виробів з деревини | 3.6 | 1.21 | 563.1 |
| 21; 22 | Целюлознопаперова промисловість, видавнича справа | 2.8 | 1.36 | 1021.4 |
| 23 | Виробництво коксу та продуктів нафтопереробки | 2.3 | 1.48 | 65366.1 |
| 24 | Хімічне виробництво | 2.0 | 0.86 | 10224.5 |
| 25 | Виробництво гумових та пластмасових виробів | 3.0 | 1.00 | 2975.3 |
| 26 | Виробництво інших неметалевих мінеральних виробів | 2.8 | 0.91 | 2923.8 |
| 27; 28 | Металургія та оброблення металу | 1.4 | 1.50 | 12546.0 |
| 29; 30; 31; 32; 33; 34; 35; 36; 37 | Машинобудування | 1.8 | 0.75 | 4902.7 |
| 40; 41 | Виробництво та розподілення електроенергії, газу та води | 2.1 | 0.52 | 45352.5 |
| 45 | Будівництво | 2.5 | 1.09 | 1122.8 |
| 50; 51; 52 | Оптова й роздрібна торгівля; торгівля транспортними засобами; послуги з їх ремонту | 1.1 | 2.26 | 1780.8 |
| 55 | Готелі та ресторани | 3.7 | 0.86 | 418.8 |
| 60; 61; 62; 63; 64 | Транспорт | 1.0 | 0.66 | 6229.9 |
| 65; 66; 67 | Фінансова діяльність | 2.1 | 1.13 | 6366.9 |
| 70; 71; 72; 73; 74 | Операції з нерухомістю, здавання під найм та послуги юридичним особам | 1.1 | 0.44 | 3402.4 |
| 75 | Державне управління | 3.8 | 0.09 | 12334.2 |
| 80 | Освіта | 4.0 | 1.14 | 363.6 |
| 85 | Охорона здоров'я та соціальна допомога | 3.8 | 0.59 | 926.8 |
| 90; 91; 92; 93 | Колективні, громадські та особисті послуги | 3.1 | 0.84 | 1272.3 |
|
Директор Департаменту |
Н. Лебідь |
Про затвердження Порядку визначення початкової вартості пакетів акцій відкритих акціонерних товариств, що підлягають продажу на конкурсах
Наказ Фонду державного майна України
від 23 січня 2004 року N 105
Із змінами і доповненнями, внесеними наказом Фонду державного майна Українивід 8 квітня 2004 року N 709
Ставка капіталізації (Ск) розраховується як сума її умовно безризикової складової та відповідних премій за ризики, визначених згідно з цим Порядком.
Для розрахунку ставки капіталізації враховуються, у разі їх наявності, такі премії за ризики:
галузевий ризик;
ризик фінансового стану;
додатковий ризик інвестування у ВАТ;
ризик розміру ВАТ;
ризик прогнозування грошового потоку.
Коефіцієнт капіталізації (Кк) визначається на основі ставки капіталізації за формулою
| Кк = Ск / 100. | /3/ |
3.8. Умовно безризикова складова ставки капіталізації встановлюється Фондом державного майна України шляхом опрацювання інформації Національного банку України про процентні ставки у річному обчисленні за депозитами банків України за місяцями календарного року, яка оприлюднюється ним через засоби масової інформації або мережу Інтернет.
Додаток Д
Таблиця Д.1
Випробувальне обладнання фірми Haefely Test AG, комплект якого забезпечує проведення випробувань за стандартами
|
Тип |
Стандарт |
Описание, комплект |
Цена (CHF) |
|
PEFT 4010 |
МЭК 6100044 | Генератор кратковременных переходных процессов + (встроенное 1фазное УСР, 16 А) | 18645 |
|
Дополнительно Программное обеспечение Интерфейс IEEE 3фазное УСР Емкостные клещи Набор для поверки Адаптер для поверки Трансформатор напряжения 1:2 Пробник для ближнего поля Real Burst – расширенные функции ИТОГО |
6760 1060 14500 2600 2655 415 1000 2830 5665 56130 |
||
|
PSurge 4010 |
МЭК 6100045 МЭК 61000412 |
Генератор импульсов большой энергии 0,2 – 4,2 кВ (1,2/50 мкс) 0,1 – 2,1 кА (8/20 мкс) + (встроенное 1фазное УСР, 16 А) |
28440 |
|
FPSurge 32.1 — 3фазное УСР с автоматическим переключением (32 А) |
28440 | ||
|
Дополнительно Программное обеспечение (новое) Программное обеспечение (старое – Win98) Интерфейс IEEE Входной адаптер FPSurge 32.1 Выходной адаптер FPSurge 32.1 ИТОГО |
6760 1670 1060 825 825 68020 |
||
|
PAMP 250 |
МЭК 6100046 | Испытательная система по МЭК 6100046 | |
|
Программное управление Усилитель 28 Вт (0,15 – 230 МГц) Аттенюатор 6 дБ/8 Ом Генератор сигналов 10 кГц – 1,2 ГГц Клещи связи Клещи развязки Комплект для калибровки УСР Комплект для калибровки клещей УСР (устройства связи и развязки): земляфаза L + N + PE L + L2 + L3 + PE L1 + L2 + L3 + N + PE (16 A) L1 + L2 + L3 + N + PE (32 A) AF4 – линии передачи данных AF8 – линии передачи данных 50 Ом – коаксиал. S4 – линии передачи данных неэкраниров. S8 – линии передачи данных неэкраниров. S15 – линии передачи данных неэкранир. S25 – линии передачи данных неэкранир. Т2 – линии передачи данных симметр. Т4 – линии передачи данных симметр. Т8 – линии передачи данных симметр. ИТОГО |
5665 20530 1890 18290 5725 3540 650 1890 1300 1650 1650 1650 3540 1650 1650 1650 1650 1650 1890 3300 1650 1890 2830 79290 |
||
| ВСЕГО |
23440 (1027372 грн) |
Таблиця Д.2
Випробувальне обладнання фірми Schaffner, комплект якого забезпечує проведення випробувань за стандартами
|
Тип |
Стандарт |
Описание, комплект |
Цена (грн) |
| NSG 22003 | МЭК 61000411 | Трехфазный переключатель переменного тока | 252491,47 |
| NSG 100715* 3ph AC source 3x18.5A for NSG 1007 01 с INA 2166 arb card | МЭК 61000413 | Генератор напряжения | 842792,67 |
| system ProfLine 2105 | МЭК 6100032 МЭК 6100033 | Однофазная система для измерений | 438811,98 |
| system ProfLine 2115 resp. | МЭК 6100032 МЭК 6100033 | Трехфазная система для измерений | 1133337,41 |
| ВСЕГО | 2667433,53 |
Додаток Е
Таблиця Е.1
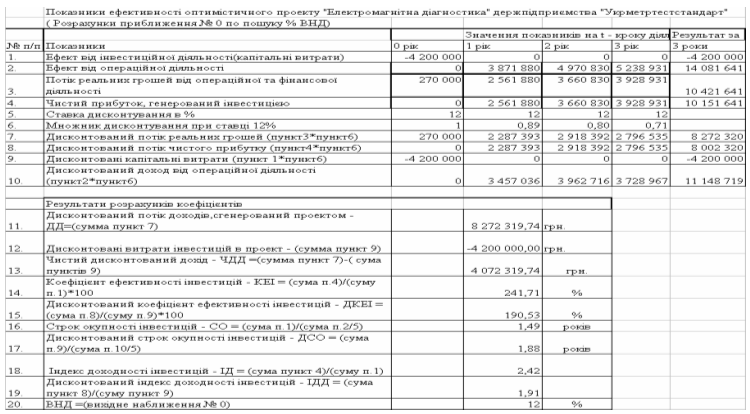
Результати розрахунків коефіцієнтів ефективності оптимістичного проекту „Електромагнітна діагностика” Держпідприємства „Укрметртестстандарт” при номінальній ставці дисконтування 12 % річних
Таблиця Е.2
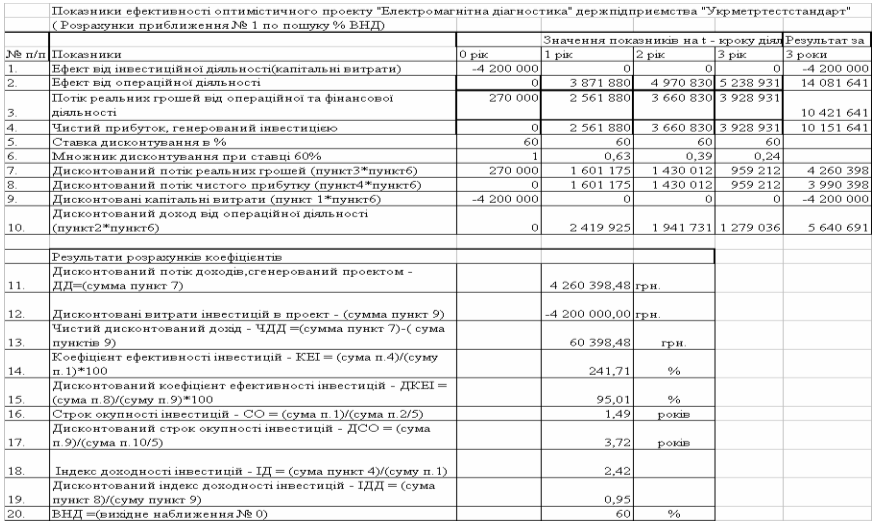
Результати розрахунків коефіцієнтів ефективності оптимістичного проекту „Електромагнітна діагностика” Держпідприємства „Укрметртестстандарт” при варіації ставки дисконтування до 60 % річних
Таблиця Е.3
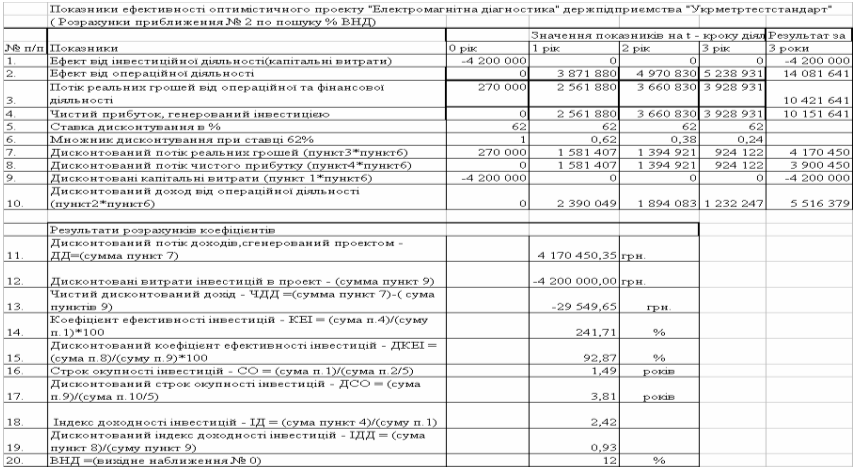
Результати розрахунків коефіцієнтів ефективності оптимістичного проекту „Електромагнітна діагностика” Держпідприємства „Укрметртестстандарт” при варіації ставки дисконтування до 62 % річних
Таблиця Е.4
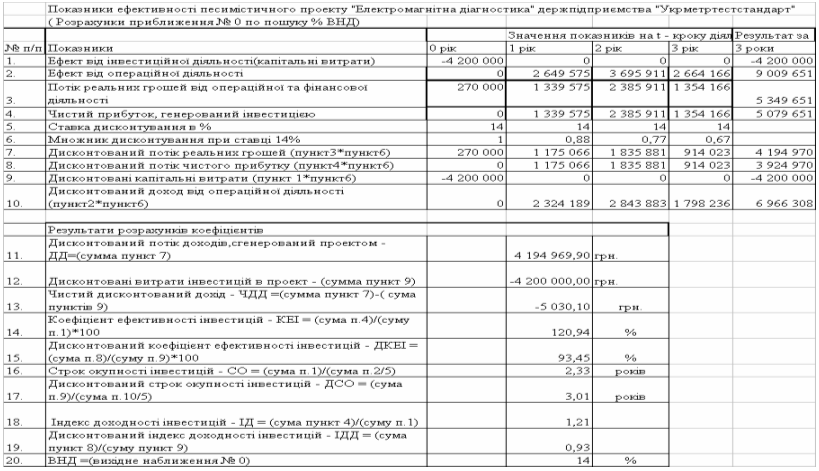
Результати розрахунків коефіцієнтів ефективності песимістичного проекту „Електромагнітна діагностика” Держпідприємства „Укрметртестстандарт” при номінальній ставці дисконтування 14 % річних
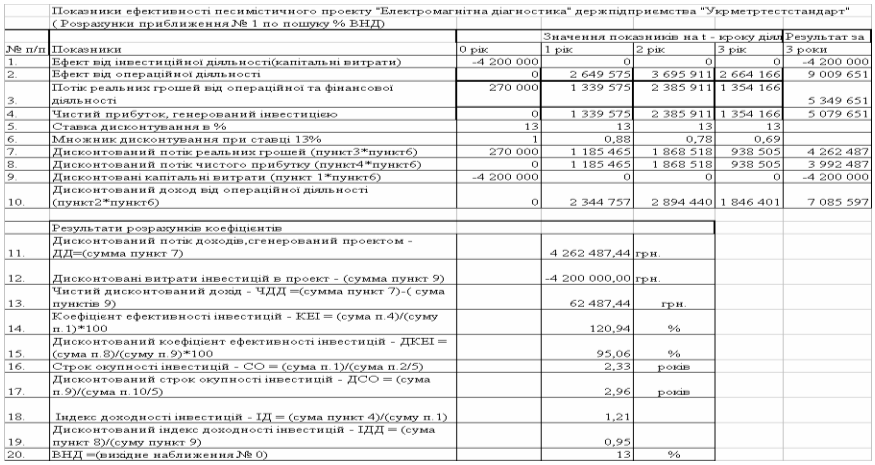
Таблиця Е.5
Результати розрахунків коефіцієнтів ефективності песимістичного проекту „Електромагнітна діагностика” Держпідприємства „Укрметртестстандарт” при варіації ставки дисконтування до 13 % річних
1 Федонін О. С., Рєпіна І. М., Олексюк О. Т. Потенціал підприємства: формування та оцінка: Навч. посібник. - К.: КНЕУ, 2003.
2 Ревуцкий Л.Д. Потенциал и стоимость предприятия. – М.: Перспектива, 1997