Обґрунтування стратегії ефективного використання потенціалу підприємства “УКРМЕТРТЕСТСТАНДАРТ”
 , при якому
 (3.11)
Нерідко показник СО = РР розраховується більш точно, тобто розглядається і дробова частина року; при цьому робиться припущення, що грошові потоки розподілені рівномірно протягом кожного року.
Тоді формула (10) модифікується для розрахунків як :
 (3.12)
Деякі фахівці при розрахунку показника СО= РР рекомендують враховувати часовий аспект. У цьому випадку в розрахунок приймаються грошові потоки, дисконтовані по показнику WACC, а відповідна формула для розрахунку дисконтованого строку окупності (DPP) має вид:
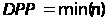 , при якому
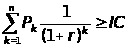 (3.13)
Очевидно, що у випадку дисконтування строк окупності збільшується, тобто завжди DPP>PP. Іншими словами, проект прийнятний за критерієм СО може виявитися неприйнятним за критерієм DPP= ДСО.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку ДСО(DPP) модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
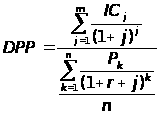 (3.14)
3.5 Розрахунки показників фінансового прогнозу результатів інноваційного проекту “Електромагнітна діагностика” та росту потенціалу держпідприємства “Укрметртестстандарт”
Виходячи із заданих вхідних даних і умови реалізації оптимістичного та песимістичного варіантів проекту „Електронна діагностика”, потрібно розрахувати :
1. Чисту ліквідну вартість обладнання.
2. Ефект від інвестиційної діяльності.
3. Ефект від операційної діяльності.
4. Ефект від фінансової діяльності.
5. Потік реальних грошей.
6. Сальдо реальних грошей.
7. Сальдо нагромаджених реальних грошей.
8. Визначити показники ефективності проекту:
ЧДД – чистий дохід, що дисконтувався;
ІД – індекс доходності та ІДД – дисконтований індекс доходності;
ВНД – внутрішня норма доходності;
СО – строк окупності та ДСО – дисконтований строк окупності;
КЕІ – коефіцієнт ефективності інвестицій та ДКЕІ – дисконтований коефіцієнт ефективності інвестицій
9. Дати відповідь на питання : Приймається чи не приймається даний проект при оптимістичному варіанті реалізації?
10. Визначити стійкість проекту при песимістичному варіанті реалізації.
В табл. 3.5 приведений алгоритм та результати розрахунку ліквідної вартості обладнання, яке реалізується через 5 років (повного життєвого циклу):
Таблиця 3.5
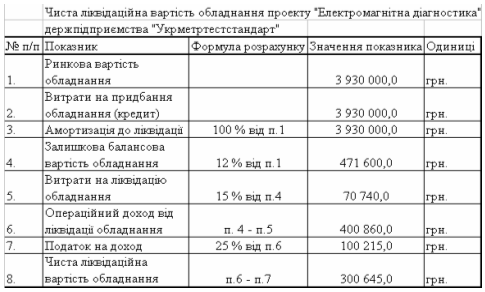
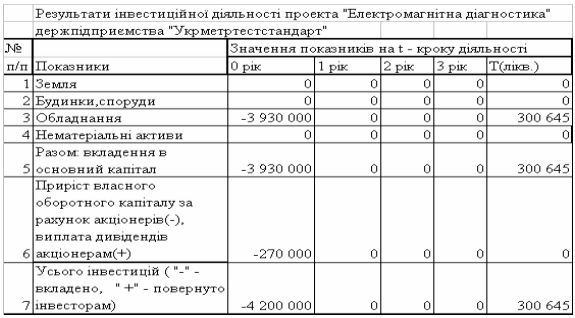
Результати розрахунків ліквідаційної вартості обладнання заносяться в табл..3.6 – “Результати інвестиційної діяльності” , в якій занесені результати інвестиційних потоків на підприємство (із знаком ““) Тлікв.операції ліквідації обладнання.
Таблиця 3.6
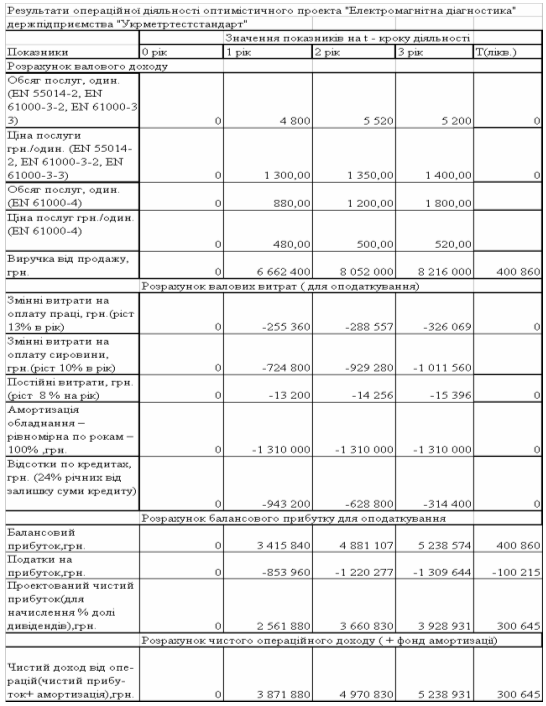
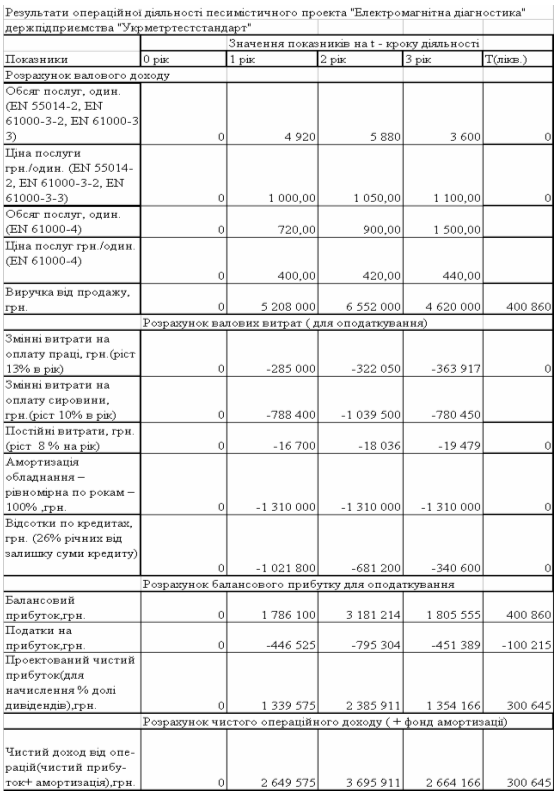
В табл.3.7,3.8 приведені результати розрахунку операційної діяльності підприємства на основі вхідних даних для оптимістичного та для песимістичного варіантів реалізаціх проекту
Таблиця 3.7
Таблиця 3.8
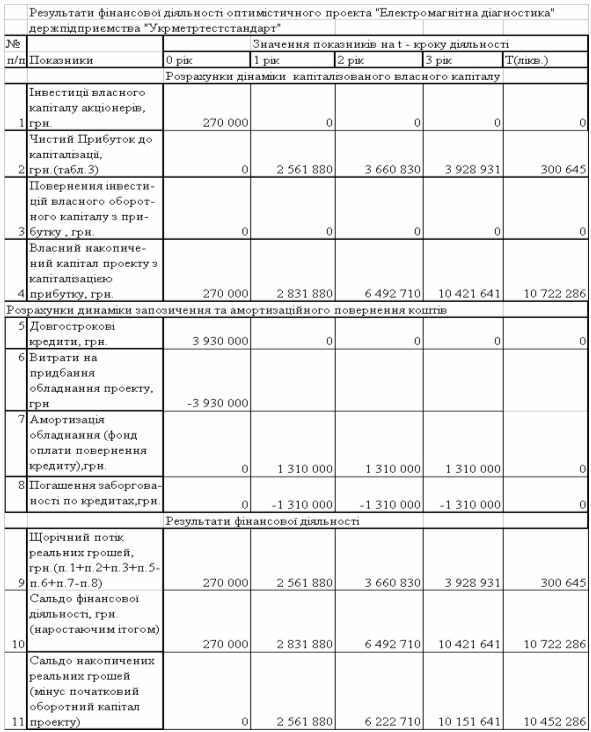
За результатами розрахунків інвестиційної та операційної діяльностей підприємства ( табл.3.6,3.7,3.8) розраховуємо результати фінансової діяльності підприємства та грошові потоки (табл.3.9,3.10) при оптимістичному та песимістичному варіантах реалізації проекту.
Таблиця 3.9
Таблиця 3.10
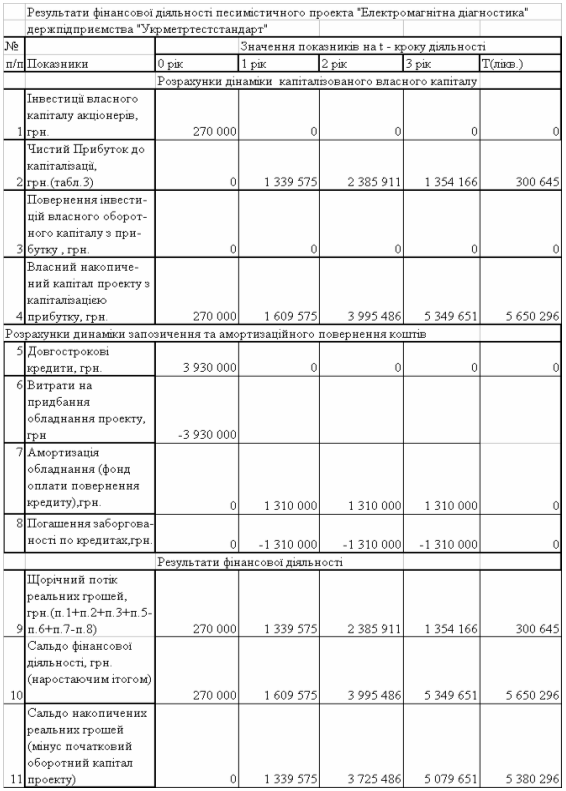
В табл. Е.1 – Е.5 Додатку Е наведені розрахунки в “електронних таблицях” EXCEL2000 послідовними приближеннями значення ВНД – внутрішньої норми доходності, тобто такого значення % зміни вартості грошей у часі, яка дозволяє вирівняти дисконтовані інвестиції та чистий дисконтований доход підприємства, тобто ВНД – досягнута фактична рентабельність капіталу.
За результатами наближень табл.Е.1 – Е.5 внутрішня норма доходності оптимістичного та песимістичного варіантів реалізації проекту розраховується як :
для оптимістичного варіанту
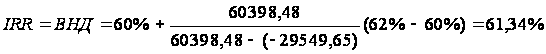
для песимістичного варіанту
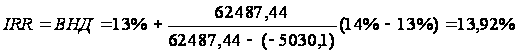
Таким чином, за результатами розрахунків отримані наступні показники ефективності інноваційного проекту „Електромагнітна діагностика”:
а) Оптимістичний варіант :
чистий дисконтований дохід ЧДД = +4 072 319,74 грн.;
коефіцієнт ефективності інвестиції КЕІ = 241,7%;
дисконтований коефіцієнт ефективності інвестиції ДКЕІ = 190,53%;
строк окупності інвестиції СО = 1,49 року;
дисконтований строк окупності інвестиції ДСО = 1,88 року (що менше строку проекту – 3 роки);
індекс доходності інвестиції ІД = 2,42;
індекс дисконтованої доходності інвестиції ІДД = 1,91;
внутрішня норма доходності проекту ВНД = 61,34%, що значно вище очікуємої номінальної норми дисконтування в проекті 12%;
Таким чином, оптимістичний варіант проекту має позитивні характеристики і при впровадженні оптимістичного розвитку інноваційного проекту потенціал держпідприємства „Укрметртестстандарт” зросте на 4,07 млн.грн., тобто на 9 % від його оцінки майновим методом станом на кінець 2004 року.
а) Песимістичний варіант :
чистий дисконтований дохід ЧДД = 5 030,1 грн.;
коефіцієнт ефективності інвестиції КЕІ = 120,9%;
дисконтова ний коефіцієнт ефективності інвестиції ДКЕІ = 93,45%;
строк окупності інвестиції СО = 2,33 року;
дисконтований строк окупності інвестиції ДСО = 3,01 року, що вище нормативного строку проекту;
індекс доходності інвестиції ІД = 1,21;
індекс дисконтованої доходності інвестиції ІДД = 0,93;
внутрішня норма доходності проекту ВНД = 13,92%, що нижче очікуємої номінальної норми дисконтування в проекті 14%;
Таким чином, песимістичний варіант проекту має практично „нульові” економічні характеристики і при його впровадженні потенціал держпідприємства „Укрметртестстандарт” залишиться на рівні 2004 року. Тобто, досліджений інноваційний проект „Електромагнітна діагностика” є практично безризиковим, оскільки підприємство впровадить нові технології випробувань європейського стилю (значно нарощує свій інноваційний потенціал) і при цьому навіть при песимістичному розвитку подій не отримає збитків і зниження майнового потенціалу.
ВИСНОВКИ
Проведене дослідження дозволяє виділити найбільш вдалий підхід, відповідно до якого до предметних складовим потенціалу промислового підприємства необхідно віднести :
ринковий потенціал: потенційний попит на продукцію на частці ринку, зайнятій підприємством; потенційний обсяг попиту на продукцію підприємства на всіх ринках, підприємство і ринок праці, підприємство і ринок факторів виробництва;
виробничий потенціал: потенційний обсяг виробництва продукції, потенційні можливості основних засобів, потенційні можливості використання сировини і матеріалів, потенційні можливості професійних кадрів.
фінансовий потенціал: потенційні фінансові показники виробництва (прибутковості, ліквідності, платоспроможності), потенційні інвестиційні можливості.
потенціал менеджмента підприємства (стратегічне планування, управління, бюджетування та контроль).
Оцінка ринкового потенціалу на сучасний момент часу вже детально досліджена й описана багатьма авторами в процесі аналізу переходу України до ринкової економіки. Однак проблема ефективної оцінки фінансового і, особливо, виробничого потенціалу промислового підприємства залишається відкритою. Для рішення подібної задачі, спочатку варто конкретизувати в теоретичному обороті економічні категорії “виробничий і фінансовий потенціал підприємства”, а потім наповнити їх конкретним функціональним змістом для практичного застосування.
Проведена в дипломній роботі економічна діагностика фінансового стану та потенціалу держпідприємства “Укрметртестстандарт” виявила наступне :
Аналіз результатів первинної статистичної обробки балансових звітів та звітів про фінансові результати діяльності держпідприємства “Укрметртестстандарт” за 2002 –2004 роки, показує :
валюта активів балансу у 2003 році зросла на + 33,2 % відносно рівня 2002 року, а у 2004 році ще зросла на + 44,45 % відносно рівня 2003 року, таким чином валюта балансу за два роки зросла з 20,262 млн.грн.. до 38,986 млн.грн..;
необоротний капітал в активах балансу у 2003 році зріс на + 47,28 % відносно рівня 2002 року, а у 2004 році ще зросла на + 74,06 % відносно рівня 2003 року, таким необоротний капітал за два роки зріс з 10,735 млн.грн.. до 27,994 млн.грн.., займаючи все більшу структурну долю в активах – 53%(2002), 58,6%(2003) та 71,8%(2004);
динаміка структурної долі грошових коштів характеризується падінням з рівня 33,0% (2002) до 26,7% (2003) та до 18,7% у 2004 році, при цьому абсолютна величина грошових коштів зросла на 5% з рівня 6,691 млн.грн.. (2002) до 7,273 млн.грн..(2004 рік);
динаміка структурної долі запасів характеризується падінням з рівня 2,8% (2002) до 2,7% (2003) та до рівня 2,2% у 2004 році, при цьому абсолютна величина запасів зросла більш ніж на 50% з рівня 559 тис.грн.(2002) до рівня 846,3 тис.грн..(2004);
динаміка структурної долі дебіторської заборгованості характеризується зростанням з рівня 4,2%(2002) до 5,2%(2003) та падінням до рівня 3,7% у 2004 році, при цьому абсолютна величина дебіторської заборгованості зросла з рівня 847 тис.грн..(2002) до 1,425 млн.грн.. у 2004 році;
Таким чином, для 2001 2004 років для активів держпідприємства “Укрметртестстандарт” характерні процеси абсолютного росту всіх складових оборотних та необоротних активів, що характеризує поступовий розвиток підприємства. В структурі активів у 2004 році присутнє різке нарощення структурної долі необоротних активів на 9,0 млн грн..(доля +23%) за рахунок росту нематеріальних активів (майнові права, які пройшли офіційну оцінку та закріплення у власність підприємства) та росту основних засобів на 4,322 млн.грн.(нарощування інфраструктури держпідприємства за рахунок об”єднання з іншими самостійними підприємствами).
Основними джерелами ресурсів підприємства „Укрметртестстандарт” є власний капітал та позичені кошти, представлені поточними коштами авансів за майбутнє надання послуг:
доля власного капіталу поступово підвищувалася з рівня 56,2 %(2002) до 62,6%(2003) та 67,6% (2004), при цьому зростання абсолютної суми власного капіталу відбулося з рівня 11,384 млн.грн. до 26,367 млн.грн.., тобто на +48,5% у 2003 році та ще на +55,45 % у 2004 році;
структурна доля власних оборотних коштів (власний капітал – необоротні активи балансу) з рівня 3,2% у 2002 році підвищилась до рівня 4,1% у 2003 році та стрімко впала до негативного рівня – 4,2 % у 2004 році, тобто у 2004 році для придбання основних засобів були використані поточні залучені кошти;
позичений капітал представлений в балансі тільки поточними коштами в розрахунках, а основною долею їх є отримані аванси за виконання майбутніх робіт, структурна доля авансів в балансі поступово зменшується з рівня 33,1% в 2002 році до рівня 26,57% (у 2003) та до рівня 23,3 % у 2004 році.
Таким чином, єдиним джерелом оборотної діяльності держпідприємств “Укрметртестстандарт” є поточні кошти в розрахунках, в основному аванси за майбутні роботи, що є абсолютно нестійким джерелом і може стати причиною банкрутства.
Аналіз динаміки показників звітів про фінансові результати держпідприємства “Укрметртестстандарт” показує :
обсяги реалізації продукції в 2001 – 2004 році послідовно нарощуються з рівня 17,08 млн.грн.(2001) до рівня 20,26 млн.грн. у 2002 році (зростання на +18,62% відносно 2001 року), до рівня 32,115 млн.грн. у 2003 році (зростання на +36,91% відносно 2002 року) та до рівня 43,855 млн.грн. у 2004 році(зростання на +36,56% відносно 2004 року);
ланцюговий темп росту собівартості випуску та реалізації продукції практично відповідає темпам росту обсягів доходів від реалізації, тобто структурна доля собівартості в реалізації послуг є сталою;
темп росту фінансових результатів діяльності у 2002 –2004 роках перевищує темпи росту валюти балансу, що свідчить про інтенсивний розвиток ділової діяльності підприємства;
темп росту валового прибутку від реалізації показує, що прибутковість діяльності підприємства у 2001 – 2004 роках є нестабільною з різким падінням в 4 рази у 2002 році відносно 2001, зростанням практично в десять разів у 2003 році відносно 2002 року та падінням в 2,5 рази у
2004 році відносно 2003 року;
Результати структурного аналізу операційних витрат показують, що темпи зростання операційних витрат постійно збільшуються, хоча їх структура практично не змінюється. В 2004 році темп зростання операційних витрат майже в півтора рази перевищив темп зростання валової виручки (49,43% проти 36,56% відповідно). Саме цей фактор і зумовив нестачу робочого капіталу та зменшення оборотних активів “Укрметртестстандарту”, а також істотно вплинув на показники прибутковості.
Аналіз структури основних фондів показав:
від 12% до 16% пасивні основні фонди (будівлі);
від 65% до 80% активні основні фонди (обладнання, інструменти);
що свідчить про високий потенціал основних фондів.
Порівняння фактичних показників ліквідності та нормативних значень виявило наступні тенденції:
в 2002 році у підприємства були проблеми з строковою ліквідністю, які були виправлені у 2003 році;
у 2004 році відмічене раніше використання поточних коштів в розрахунках на придбання основних фондів привело до різкого зниження коефіцієнта загальної ліквідності на 20% нижче норматива та зниження коефіцієнта строкової ліквідності на 10% нижче норматива, тобто підприємство стало мало ліквідним в строковому періоді та загально неліквідним.
традиційне покриття дебіторською заборгованістю кредиторської заборгованості у держпідприємства “Укрметртестстандарт” замінено покриттям отриманих авансів готівковими коштами, яких в касі підприємства в 2,5 –3 раза більше, ніж необхідно для виконання нормативу абсолютної ліквідності.
Аналіз фінансової стійкості показує :
підприємство не забезпечує власними коштами оборотні активи по нормативу(весь власний капітал імобілізований в необоротних активах);
підприємство на 15 –20% не виконує норматив фінансової стійкості за рахунок невиконання нормативів коефіцієнтів строкової та загальної ліквідності;
В 2004 році підприємство із зони абсолютно стійкого по покриттю запасів перемістилося в зону кризового стану по покриттю запасів, тобто воно не має джерел довгострокового покриття запасів і може бути за порогом термінової платоспроможності.
Аналіз рентабельності активів та власного капіталу держпідприємства “Укрметртестстандарт” показує, що діяльність може бути охарактеризована з двох сторін :
1. Ресурсовіддача активів в чисту виручку становить загалом дуже низькі значення, підвищилась з рівня 1,04 (2002) до 1,19 у 2003 році та знизилась до рівня 1,12 у 2004 році;
2. Рентабельність активів та власного капіталу по валовому прибутку від реалізації ( різниця між чистим доходом та собівартістю продукції) є позитивною та має високі значення з тенденцію до лінійного зростання у 2003 році та значного падіння у 2004 році (рис.2.6).
3. Рентабельність активів та власного капіталу по чистому прибутку після оподаткування становить у 2004 році значення (1,3 2,.6) % , які в 56 раз нижче нормативів для промислових підприємств та альтернативної ставки доходності капіталу (15% по банківським депозитам).
Як показує аналіз оборотності агрегатів активів, підприємство має сталий цикл оборотності активів, а різке зниження строку оборотності оборотних активів пов’язане з відповідним зменшенням їх структурної долі в активах балансу, при цьому у 2004 році строк оборотності активів ввійшов в нормативний діапазон – не більше 120 днів на 1 оборот.
Імовірність банкрутства підприємства „Укрметртестстандарт” по Альтману за рахунок високої структурної долі ресурсовіддачі активів в виручку від реалізації та високої долі власного капіталу у джерелах фінансування практично незначна.
Як показують результати вартісної оцінки, динаміка потенціалу підприємства „Укрметртестстандарт” характеризується :
зростанням на 8,63 млн.грн. (на +31,71%) за 2003 рік на момент реорганізації обладнання та структури підприємства;
зростанням на 14,3 млн.грн.(на 39,86%) у 2004 році відносно рівня 2003 року після розгортання роботи нового обладнання;
Аналіз структура складових потенціалів, враховуємих при розрахунку інтегрального потенціалу підприємства, показав, що основу потенціала держпідприємства “Укрметртестстандарт” становлять традиційно виробничий потенціал, який має структурну частину в 38,7%, та фондовий, який має структурну частину 15,4 %. Дуже низьку структурну долю займаю фінансовий потенціал (0,7%), що віддзеркалює низьку рентабельність діяльності підприємства. Малу долю займає інноваційний потенціал, що для підприємства, яке включає в себе науководослідні інститути, є резервом для подальшого нарощування інтегрального потенціалу підприємства.
Проведене дослідження пропозицій дипломної роботи по нарощенню потенціалу держпідприємства „Укрметртестстандарт” за рахунок інноваційної діяльності показало високу ефективність нарощування інноваційного потенціалу, а за результатами розрахунків отримані наступні показники ефективності інноваційного проекту „Електромагнітна діагностика”(2006 2008 роки):
а) Оптимістичний варіант :
чистий дисконтований дохід ЧДД = +4 072319,74 грн.;
коефіцієнт ефективності інвестиції КЕІ = 241,7%;
дисконтова ний коефіцієнт ефективності інвестиції ДКЕІ = 190,53%;
строк окупності інвестиції СО = 1,49 року;
дисконтований строк окупності інвестиції ДСО = 1,88 року;
індекс доходності інвестиції ІД = 2,42;
індекс дисконтованої доходності інвестиції ІДД = 1,91;
внутрішня норма доходності проекту ВНД = 61,34%, що значно вище очікуємої номінальної норми дисконтування в проекті 12%;
Таким чином, оптимістичний варіант проекту має позитивні характеритики і при впровадженні оптимістичного розвитку інноваційного проекту потенціал держпідприємства „Укрметртестстандарт” зросте на 4,07 млн.грн., тобто на 9 % від його інтегральної оцінки станом на кінець 2004 року.
а) Песимістичний варіант :
чистий дисконтований дохід ЧДД = 5 030,1 грн.;
коефіцієнт ефективності інвестиції КЕІ = 120,9%;
дисконтова ний коефіцієнт ефективності інвестиції ДКЕІ = 93,45%;
строк окупності інвестиції СО = 2,33 року;
дисконтований строк окупності інвестиції ДСО = 3,01 року, що вище
нормативного строку проекту;
індекс доходності інвестиції ІД = 1,21;
індекс дисконтованої доходності інвестиції ІДД = 0,93;
внутрішня норма доходності проекту ВНД = 13,92%, що нижче очікуємої номінальної норми дисконтування в проекті 14%;
Таким чином, песимістичний варіант проекту має практично „нульові” економічні характеристики і при його впровадженні потенціал держпідприємства „Укрметртестстандарт” залишиться на рівні 2004 року. Тобто, досліджений інноваційний проект „Електромагнітна діагностика” є практично без ризиковим, оскільки підприємство впровадить нові технології випробувань європейського стилю (значно нарощує свій інноваційний потенціал) і при цьому навіть при песимістичному розвитку подій не отримає збитків і зниження майнового потенціалу.
На мій погляд, на сьогоднішній день не існує загальновизнаного уніфікованого підходу до оцінки потенціалу підприємства. Навіть саме визначення цього поняття викликає досить жваві суперечки та достатньо розрізняються в різних авторів. Із поняття потенціалу підприємства має вимальовуватись і його структура, яка, як наслідок вище зазначеного, також досі й не знайшла загально визнаного вигляду. Однак я вважаю, що, виходячи з величезної різноманітності видів та специфіки діяльності підприємств, достатньо важко дати придатне для всіх визначення потенціалу, яке б враховувало хоча б основні його аспекти.
Тому я ризикну дати власне, можливо занадто загальне та не наукове, визначення поняття потенціалу підприємства. На мій погляд, потенціал підприємства – це здатність підприємства “виживати”, розвиватись, приносити прибуток та бути корисним для суспільства, виражена в ринковій вартості підприємства або вартості бізнесу. Я вважаю, що тільки підприємство, яке здатне виконувати всі чотири ознаки дійсно має потенціал.
Що ж стосується структури потенціалу, то я ще раз хотів би зупинитись на деяких моментах. Запропоноване в цій роботі розділення на два великих блоки, ресурсів та управління, вже знайшло своє відображення в сучасній літературі. Однак і досі в більшості авторів переважає ресурсний підхід до оцінки потенціалу підприємства. Зрозуміло, що без ресурсів потенціалу не буде взагалі, однак я б на перше місце в сучасних умовах ставив все ж таки управління, аргументуючи це тим, що успіхи компаній сьогодні нерозривно (це майже тотожні поняття) пов’язують саме з успіхами їх менеджерів. Стосовно ж безпосередньо ресурсів підприємства, то ще раз хотів би підкреслити їх важливість саме в такому порядку:
1. людські
2. інформаційні
3. фінансові
4. матеріально-технічні.
Спробую аргументувати свою думку. Навіть за наявності інформаційних, фінансових та матеріально-технічних ресурсів, але за відсутності кваліфікованих та ініціативних кадрів, будь-який потенціал залишиться не розкритим, та ніколи не призведе до гарних економічних результатів. І навпаки, за наявності професійної, добре організованої та цілеспрямованої команди однодумців всі інші питання будуть вирішені. Щодо важливості інформаційного ресурсу мабуть і казати багато не треба, бо в сучасних умовах надінформатизованого суспільства, саме доступ до інформації, її пошук, аналіз, обробляння та зберігання, відіграють чи не найважливішу роль під час прийняття рішень. Фінансові ресурси я поставив над матеріально-технічним лише тому, що фінанси перетворити в матеріально-технічні ресурси зараз достатньо легко, а от навпаки вдасться далеко не завжди.
Але ці роздуми не можуть бути прийнятними абсолютно до всіх підприємств. Специфіка деяких галузей економіки розставляє зовсім інші акценти. Тому я вважаю, що структура потенціалу підприємств різних галузей економіки та, відповідно, його оцінка має бути розгалужена на окремі напрямки, які мають бути опрацьовані для розробки єдиних підходів оцінки в межах кожної галузі.
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
1. Закон України “Про оподаткування прибутку підприємств” // В редакції Закону України від 22 травня 1997 року N 283/97ВР ( із змінами станом на 16 січня 2003 року N 429IV )
2. ЗАКОН УКРАЇНИ „ Про оцінку майна, майнових прав та професійну оціночну діяльність в Україні” //від 12 липня 2001 року N 2658III
3. Методика оцінки майна // Постанова Кабiнету Мiнiстрiв України вiд 10 грудня 2003 р. № 1891.
4. Методика оцінки вартості майна під час приватизації// Постанова КМУ від 12 жовтня 2000 р. N 1554(Із змінами і доповненнями, внесеними постановами Кабінету Міністрів України від 27 квітня 2002 року N 585)
5. Національний стандарт № 1 «Загальні засади оцінки майна і майнових прав» // Постанова Кабінету Міністрів України від 10.09.2003 р. № 1440.
6. Положення (стандарт) бухгалтерського обліку 1 "Загальні вимоги до фінансової звітності", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
7. Положення (стандарт) бухгалтерського обліку 2 "Баланс", Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
8. Положення (стандарт) бухгалтерського обліку 3 " Звіт про фінансові результати «, Наказ Мінфіна України № 87 від 31.03.1999 + № 304 від 30.11.2000.
9. Авдеенко В.Н., Котлов В.А. Производственный потенциал промышленного предприятия. М., 1999. 255с.
10. Ансофф И. Стратегическое управление/ Под ред.Л.И.Евенко. – Пер.с англ. – М.: Экономика, 1989.
11. Ансофф И. Новая корпоративная стратегия. Спб., 1999
12. Армстронг Г., Котлер Ф. Введение в маркетинг. 5е изд. / Пер. с англ. – М.: Вильямс, 2000.
13. Байе М. Управлінська економіка і стратегія бізнесу. М., 1999.
14. Бартанов А.С. Экономическая диагностика предприятия: организация и методология – М., 1991
15. Баканов М.И., Шеремет А.Д. Теория экономического анализа: учебник. – М.: Финансы и статистика, 1996.
16. Бандурка О.М., Коробов М.Я., Орлов П.І., Петрова К.Я. Фінансова діяльність підприємства. Підручник. – К.: Либідь, 1998.
17. Батенко Л.П., Зав городніх О.А.Ліщинська В.В. Управління проектами: навч. посібник. К., КНЕУ,2003. 231 с.
18. Бланк И. Инвестиционный менеджмент. – К.: МП «ИТЕМ» ЛТД, 1995.
19. Бойчук І.М. Харів П.С., Хопчан М.І. Економіка підприємств. – Львів: Вво “Сполом”, 1998.
20 Боумэн К. Основы стратегического менеджмента. М., 1997.
21 Брігхем Є.Ф. Основи фінансового менеджменту. — К.: КП “ВАЗАКО” Видавництво “Молодь”, 1997.
22. Ван Хорн Дж.К. Основы управления финансами. М.: «Финансы и статистика», 1997.
23. Василенко В.О., Ткаченко Т.І. Стратегічне управління. Навчальний посібник. – К.: ЦУЛ, 2003.
24. Васильков В.Г. Організація виробництва : Навч.посібник. – К. : КНЕУ, 2003 524 с.
25. Виханский О. С. Стратегическое управление. М., 1995.
26. Войчак А.В. Маркетинговий менеджмент. – К.:КНЕУ, 1998.
27. Гаркавенко С.С. Маркетинг. К.: Лібра, 1996.
28. Глазунов В.М. Финансовый анализ и оценка риска реальных инвестиций.– М.: «ФинстатИнформ», 1997.
29. Головко Т. Методика аналізу фінансової звітності підприємства. – К.: Компас, 2000.
30. Голубков Е.П. Маркетинг: стратегия, планы, структура. – М.: Дело лтд, 1995
31. Голубков Е.П. Маркетинговые исследования: теория, практика и методология. М.: Финпресс, 1998.
32. Гольдштейн Г.Я. Основы менеджмента. Таганрог: ТРТУ, 1995. – 624 с.
33. Голов С.Ф. Управленческий бухгалтерский учет. К.: "Скарби", 1998 г.. 384с.
34. Грещак М.Г., Гребешкова О.М.,Коцюба О.С. Внутрішній економічний механізм підприємства : Навч.посібник. – К.: КНЕУ,2001 – 228 с.
35. Гриньов А.В. Оцінка інноваційного потенціалу підприємства // Проблеми науки. 2003.№12.С.1217
36. Гринев В.Ф. Инновационный менеджмент. – К.: МАУП, 2000.
37. Економіка підприємства. Підручник в 2х томах / Під ред. С.Ф.Покропивного К.: КНЕУ, 2000 – 528 с.
38. Идрисов А. Б., Картышев С. В., Постников А. В. Стратегическое планирование и анализ эффективности инвестиций. М., 1996.
39. Ізмайлова К.В. Фінансовий аналіз: Навч.посібник. К.: МАУП,2000
40. Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчётности. М.: Финансы и статистика, 1996г.
41. Коробов М.Я. Фінансовоекономічний аналіз діяльності підприємств. Навчальний посібник. – К.: “Знання”, 2001.
42. Котлер Ф., Армстронг Г., Сондерс Д., Вонг В. Основы маркетинга: Пер. с англ. 2е европ. изд. К.; М.; СПб.: Издат. дом “Вильямс”, 1998.
43. Котлер Ф. Маркетинг, менеджмент. Анализ, планирование, внедрение, контроль. М., 1999.
44. Котлер Ф. Маркетинг у третьем тысячелетии. Как создать, завоевать и удержать рынок М., 2000.
45. Крейнина М.Н. «Финансовое состояние предприятия. Методы оценки». М.: ИКЦ «Дис», 1997г.
46. Круглов М. И. Стратегическое управление компанией. М., 1998.
47. Курочкин А.С. Организация производства: Учебн.пособие. –К.: МАУП, 2001 – 216 с.
48. Липсиц И.В., Косов В.В. Инвестиционный проект: методы підготовки и анализа. – М.: «БЕК», 1996.
49. Лютенс Ф. Организационное поведение М., 1999.
50. Мазур И.И., Шапиро В.Д., Ольдерогге Н.Г. Управление проектами – М. “Экономика», 2001 – 574 с.
51. Маркетинг: Під ред. А.Н.Романова. М.; Банки і біржі, ЮНІТІ, 1996.
52. Маркова В. Д., Кузнєцова С. А. Стратегічний менеджмент. Курс лекцій. М.; Новосибірськ, 2000.
53. Менеджмент организации / Под ред. З.П. Румянцевой, Н.А. Соломатина. – М.: ИНФРАМ, 1995.
54. Москвін С.О., Бевз