Обґрунтування стратегії ефективного використання потенціалу підприємства “УКРМЕТРТЕСТСТАНДАРТ”
На рис. 2.9 наведена структура складових потенціалів, враховуємих при розрахунку інтегрального потенціалу підприємства.
Як видно з графіків рис.2.9 основу потенціала держпідприємства “Укрметртестстандарт” становлять традиційно виробничий потенціал, який має структурну частину в 38,7%, та фондовий, який має структурну частину 15,4 %. Дуже низьку структурну долю займаю фінансовий потенціал (0,7%), що віддзеркалює низьку рентабельність діяльності підприємства. Малу долю займає інноваційний потенціал, що для підприємства, яке включає в себе науководослідні інститути, є резервом для подальшого нарощування інтегрального потенціалу підприємства.
РОЗДІЛ 3
ОБГРУНТУВАННЯ СТРАТЕГІЇ ПІДВИЩЕННЯ ЕФЕКТИВНОСТІ ВИКОРИСТАННЯ ПОТЕНЦІАЛУ ПІДПРИЄМСТВА “УКРМЕТРТЕСТСТАНДАРТ”
3.1 Інноваційний потенціал підприємства як основа його розвитку
Комплексною характеристикою спроможності підприємства до інноваційної діяльності є його інноваційний потенціал. Це поняття є концептуальним відображенням феномену інновацій. Зовсім недавно воно ввійшло до числа термінів економічної науки як економічна категорія, але в сучасній економічній літературі, у тому числі й українській, відсутнє однозначне його визначення. У наукових працях цей термін вживається, як правило, операційно при розв'язанні інших науков-опізнавальних завдань. У багатьох дослідників автори концентрують свої зусилля на вивченні окремих сторін інноваційного потенціалу, тому в літературі призначені специфічні визначення, які мало співвідносяться між собою. Іноді поняття „інноваційний потенціал" ототожнюється з науковим, інтелектуальним, творчим та науково-технічним потенціалом [68].
У широкому розумінні поняття „потенціал" (лат. „роtenia" сила) – джерела, можливості, засоби, запаси, здібності, ресурси та інші виробничі резерви, які можуть бути використанні в економічній діяльності для досягнення певної мети, розв'язання завдань, можливості якої-небудь соціальної системи у певній області. Визначення промислового потенціалу підприємства можна сформулювати як сукупність засобів і предметів праці, робітників, їхніх навичок, мотивів і стимулів, виробничих відносин, що склалася за багато років і перебуває у системній єдності. Потенціал це прихована можливість використання виробничої сили ресурсу, він міститься у самому наявному ресурсі.
Аналіз економічних джерел виявив широкий спектр різноманітних визначень поняття „інноваційного потенціалу". Розглянемо деякі з них [35]:
1) інноваційний потенціал сукупність різних видів ресурсів, включаючи матеріальні, фінансові, інтелектуальні інформаційні та інші ресурси, необхідні для здійснення інноваційної діяльності;
2) інноваційний потенціал містить невикористані, приховані можливості накопичення ресурсів, що можуть бути задіяні для досягнення цілей економічних суб'єктів (А.І.Ніколаєв);
3) інноваційний потенціал інтегрована сукупність всіх наявних матеріальних і нематеріальних активів, які використовуються для здійснення інноваційної діяльності підприємства (Н.Чухрай);
4) інноваційний потенціал являє собою сукупність інноваційних ресурсів, які перебувають у взаємозв'язку, та умово-забезпечуючих чинників (процедур), які створюють необхідні умови для оптимального використання цих ресурсів з метою досягнення відповідних орієнтирів інноваційної діяльності та підвищення конкурентоспроможності підприємства в цілому (В.А.Верба, І.В.Новікова);
5) інноваційний потенціал підприємства його максимальні можливості генерувати високу інноваційну активність, які проявляються в ефективному забезпеченні нових і майбутніх технологій (А.А.Тріфілова);
6) інноваційний потенціал сукупність організованих у певних соціально-економічних формах ресурсів, що можуть за певних діючих зовнішніх і внутрішніх чинників інноваційного середовища бути спрямовані на реалізацію інноваційної діяльності, метою якої є задоволення нових потреб суспільства тощо.
Найбільш кращим визначенням є четверте, оскільки воно повніше розкриває сутність поняття „інноваційний потенціал".
Формування інноваційного потенціалу підприємства показано на рис. 3.1.
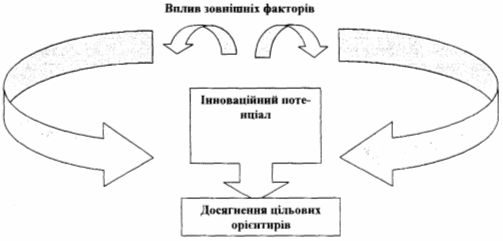
Рис. 3.1 Структура інноваційного потенціалу підприємства
Під інноваційними ресурсами підприємств розуміють детермінанти, що визначають здатність системи до інноваційної діяльності та стають її джерелами. Основними детермінантами є: кадрові, науково-технічні, виробничо-технологічні, фінансово-економічні [36].
Умово-забезпечуючими чинниками інноваційного потенціалу підприємства вважають сукупність умов, необхідних для оптимального використання інноваційних ресурсів для отримання найкращих інноваційних результатів. Саме вони прискорюють трансформацію інноваційних ідей в інноваційні продукти або процеси. Основними стимуляторами інноваційних процедур є мотиваційний механізм, інноваційна культура підприємства та організаційно-управлінська структура.
Дослідження інноваційного потенціалу підприємства необхідне для аналізу його найважливіших характеристик та визначення взаємозумовленості складових елементів, тенденцій розвитку, напрямів удосконалення його якості. В даному контексті якість інноваційного потенціалу слід розуміти як сукупність властивостей, як зумовлюють наукоємність продукції підприємства.
Інноваційний потенціал слід розглядати як складну динамічну систему генерування, накопичення і трансформування наукових ідей та науково-технічних результатів в інноваційні продукти та процеси. Інноваційний потенціал підприємства це підсистема цілісної системи, в якій він взаємозумовлено взаємодіє з іншими потенціалами підприємства (кадровим, науково-технічним, виробничо-технологічним тощо).
Інноваційний потенціал є оболонкою загального потенціалу підприємства. Він вміщує елементи кожної із складових загального потенціалу і визначає реальну потенційну можливість системи щодо генерації результатів, які становлять вихідну характеристику інноваційної системи і мають певну значущість для науково-технічного прогресу підприємства.
Існує декілька методик щодо оцінки інноваційного потенціалу підприємства. В даній роботі розглянемо методику оцінки інноваційного потенціалу, яка запропонована В.А.Вербою, І.В.Новиковою [62].
Оцінювання інноваційного потенціалу підприємства необхідно проводити на ґрунті досліджень кадрових, науково-технічних, виробничо-технологічних, фінансово-економічних факторів ресурсної складової та умовозабезпечуючих чинників, необхідних для їх ефективного використання (мотиваційного механізму, інноваційної культури, організаційно-управлінської складової).
В процесі оцінювання слід досліджувати фактори внутрішнього середовища підприємства, тому що воно може активно впливати на кожен з них, домагаючись потрібного результату. Безперечно необхідно також усвідомлювати, що інноваційний потенціал визначає певна множина зовнішніх факторів. Однак окреме підприємство саме по собі дуже мало впливає на зовнішні фактори, під цим впливом вони не можуть змінюватись, отже у методиці не зосереджена увага на вимірі зовнішніх факторів. Для аналізу їх впливу можна використати метод опитування.
Для зручності проведення дослідження необхідно використовувати таку послідовність процедур оцінювання інноваційного потенціалу підприємства.
Першим етапом оцінки інноваційного потенціалу підприємства є вибір об'єкта (одного підприємства чи їх об'єднання) та визначення мети дослідження в залежності від конкретної ситуації. Наступним етапом має бути визначення ступеня залучення підприємства до інноваційного процесу з тим, щоб мати відповіді на питання про діяльність щодо інноваційного циклу, яку здійснює підприємство:
виконує роботи в рамках циклу створення (фундаментальні та прикладні дослідження, дослідно-конструкторські, проектні, технологічні розробки, випробування та промислове освоєння новації);
виконує роботи в рамках циклу реалізації (серійне виробництво та його вдосконалення, а також освоєння новації у споживачів, здійснюючи рекламну діяльність, застосування різних каналів збуту тощо);
працює за повним інноваційним циклом (в рамках обох вищеназваних циклів);
чи має підприємство статус інноваційного.
З'ясування останнього питання набуває істотного значення за надання державної підтримки. Ознайомившись із зарубіжним досвідом та враховуючи особливості вітчизняної економіки, автори багатьох робіт дійшли висновку, що за віднесення підприємств до інноваційних структур можна використати критерій робочий час, витрачений підприємством на проведення наукових досліджень та розробок, з урахуванням коефіцієнту зайнятості дослідженням та розробками фахівців підприємства/організації.
Даний критерій запропоновано у міжнародному посібнику Фраскаті, де комплексно аналізується сфера науково-технічних досліджень та розробок. У відповідності до вимог цього посібника, який ґрунтується на інноваційній моделі лінійного зв'язку, якщо на підприємстві на дослідження і розроби витрачають менше 10% свого робочого часу, воно виключається з розгляду як інноваційна структура,
Інший критерій обсяг виробництва інноваційних продуктів і/або інноваційної продукції. В Законі України „Про інноваційну діяльність" інноваційним підприємством визначається підприємство (об'єднання підприємств будь-якої форми власності), якщо більше 70% обсягу його продукції (у грошовому вимірі) за звітний період складають інноваційні продукти і/або інноваційна продукція.
Визначити частку робіт, пов'язаних з інноваційним процесом, можна користуючись формою наведеною в таблиці 3.1.
Таблиця 3.1
Частка науково-технічної та інноваційної сфер діяльності в загальному обсязі програми робіт підприємства
| Види діяльності | Питома вага. % | ||||||||||
| 0 | 10 | 20 | 30 | 40 | 50 | 60 | 70 | 80 | 90 | 100 | |
| Фундаментальні дослідження | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Прикладні дослідження | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Дослідноконструкторські і проектні роботи | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Технологічні розробки | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Дослідне виробництво, пов'язане з випробуванням інновацій | 1 | 2 | 3 . | 4 | 5 | б | 7 | 8 | 9 | 10 | 11 |
| Впровадження промислових інновацій та їх промислове освоєння | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Серійне виробництво інновацій та його вдосконалення | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Освоєння новації у споживачів через широку рекламну діяльність та застосування різних каналів збуту | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Інші види діяльності | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Всього | 100% | ||||||||||
Для забезпечення репрезентативності оцінки інноваційного потенціалу підприємства кожний показник та кожна з груп показників має коефіцієнти вагомості. Для визначення вагомості параметрів рекомендується використовувати метод експертної оцінки шляхом попарного порівняння показників, яке проводять у такий спосіб.
Якісні оцінки переваг одного параметра над іншим трансформують у кількісні оцінки. Для цього використовують, наприклад, п'ятибальну шкалу, наведену нижче (табл. 3.2).
Таблиця 3.2.
Шкала трансформації якісних оцінок переваги одного показника над іншими в кількісній оцінці
| Вагомість першого показника | Кількісна оцінка |
| Дорівнює вагомості другого | 1 |
| Ненабагато більше вагомості другого | 2 |
| Більше вагомості другого | 3 |
| Набагато більше другого | 4 |
| Абсолютне значення порівняно з другим | 5 |
За результатами опитувань експертів будують матрицю попарних порівнянь. Порівняння вагомості параметрів наведено в табл. 3.3. Далі порівнюють кожен параметр рядка з кожним параметром стовпчика. По діагоналі проставляється „однакова вагомість" (тому що порівнюють однакові параметри).
Таблиця 3.3
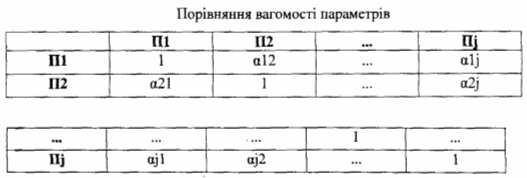
За кожним із параметрів обчислюють сум балів за рядком. Вона відображує сумарний бал, який набрав кожен із показників (αр). Після цього обчислюють загальну суму балів (α3). Коефіцієнти вагомості параметрів розраховуються за формулою:
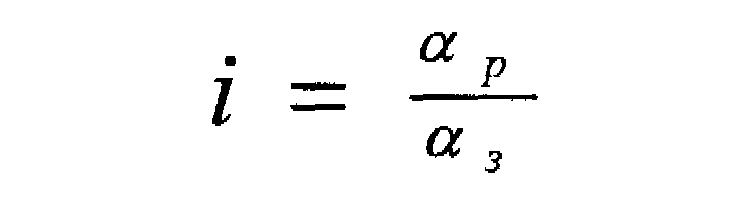 (3.1)
Вагомість параметрів визначають експертним методом, враховуючи специфіку галузі, розміри підприємства, наявність інтеграційних зв'язків, рівень залучення підприємства до інноваційної діяльності (які роботи інноваційного циклу здійснює).
Коефіцієнти вагомості можна вимірювати для характеристики основних складових, тобто інноваційних ресурсів, та умово-забезпечуючих чинників інноваційного потенціалу, а також їх групових та одиничних показників.
Третім етапом є оцінка інноваційних ресурсів підприємства, а також визначення складових елементів, які підлягають оцінці, та їхньої вагомості.
Основними факторами та показниками виміру ресурсної складової інноваційного потенціалу підприємства є [36]:
1. кадрові:
а) частка інженерно-технічних працівників та дослідників у загально-списковій чисельності робітників підприємства; з науковим ступенем у загальній їх кількості;
б) середній вік інженерно-технічних працівників та дослідників;
в) плинність робітників підрозділів інноваційної сфери;
г) рівень кваліфікації та досвід працівників інноваційної сфери;
д) рівень креативності працівників (інтенсивність генерування результативних інноваційних ідей);
2. виробничо-технологічні:
а) частка щорічного оновлення продукції (частка нової продукції або такої, що зазнала суттєвих технологічних змін у загальному обсязі виробленої товарної продукції);
б) частка нової експортної продукції в загальному обсязі товарної продукції; продукції вдосконаленої протягом останніх трьох років в загальному обсязі виробленої товарної продукції; інноваційної продукції, виробленої на основі діючих ліцензійних договорів (контрактів) в загальному обсязі товарної продукції"):
в) частка впроваджених нових та суттєво вдосконалених технологічних процесів у загальній їх кількості:
г) питома вага сертифікованої продукції в загальному обсязі виробленої товарної продукції;
д) співвідношення інноваційних продуктів і технологічних процесів на підприємстві;
е) рівень оснащеності підрозділів підприємства технологічним устаткуванням, приладами, оргтехнікою;
є) коефіцієнт щорічного оновлення техніки та обладнання;
3. науковотехнічні:
а) річний приріст кількості наукових публікацій на одного працівника
б) фонд накопичених об'єктів промислової та інтелектуальної власності (винаходів, корисних моделей, промислових зразків, раціоналізаторських пропозицій, ноухау);
в) частка об'єктів промислової та інтелектуальної власності, які мають правовий захист, в їх загальній кількості;
г) питома вага поданих заявок на патенти в загальній кількості об'єктів промислової та інтелектуальної власності;
д) частка придбаних (отриманих) у інших підприємств прав на патенти, ліцензій на використання винаходів, корисних моделей, промислових зразків у загальному фонді об'єктів промислової та інтелектуальної власності; частка переданих (проданих) іншим підприємствам;
е) ступінь задоволеності потреб науково-технічних фахівців у необхідній інформації;
є) ступінь відповідності наявних інформаційних фондів інноваційними завданнями організації;
4. фінансовоекономічні:
а) залучення нових джерел фінансових ресурсів за виконання інноваційних завдань;
б) ступінь забезпеченості інноваційного розвитку підприємства фінансовими ресурсами;
в) рівень використання залучених та власних ресурсів для виконання інноваційних завдань;
г) частка інноваційних витрат у загальному обсязі витрат підприємства чи організації; питома вага витрат: на виконання науководослідних та експерименттальних робіт і загальному обсязі витрат підприємства; на придбання результатів науководослідних та експериментальних робіт в загальному обсязі витрат підприємства; на придбання результатів розробок технологій в загальному обсязі витрат підприємства; на придбання засобів виробництва, обладнання й устаткування в загальному обсязі витрат підприємства; на маркетинг та рекламу в загальному обсязі витратної частини бюджету підприємства; частка витрат, пов'язаних з охороною прав на об'єкти промислової власності в загальному обсязі витрат підприємства;
д) річний приріст інноваційних витрат підприємства;
е) частка прибутку підприємства, спрямована на НДЦКР, застосування нової техніки та технологій у загальному прибутку підприємства.
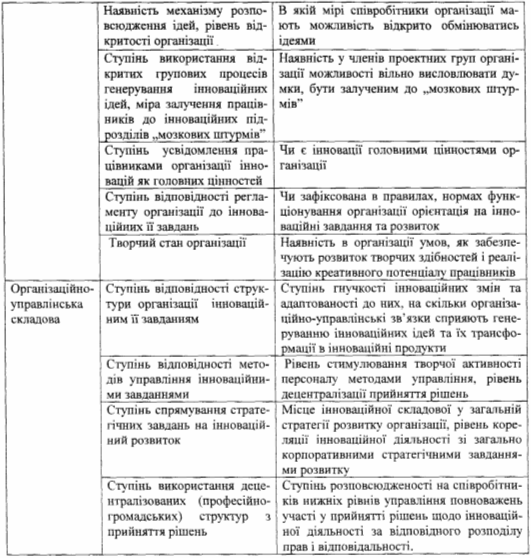
Після аналізу стану інноваційних ресурсів підприємства проводять діагностування умовозабезпечуючих чинників створення умов для оптимального використання цих ресурсів. Повний перелік показників, запропонованих для використання під час аналізу умовозабезпечуючих чинників процедурної складової інноваційного потенціалу наведено в таблиці 3.4.
Таблиця 3.4.
Фактори та показники виміру процедурної складової інноваційного потенціалу підприємства
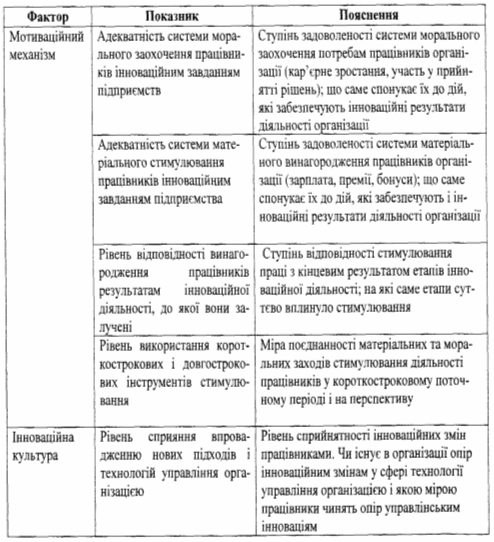
Продовження табл..3.4
Наступним етапом буде з'ясування збалансованості інноваційних ресурсів та умовозабезпечуючих чинників підприємства, що створюють оптимальні умови для їхнього використання.
Останнім етапом є висновок про стан інноваційного потенціалу підприємства.
Низький рівень інноваційного потенціалу підприємства характеризується тим, що інноваційні ресурси не відповідають умовозабезпечуючим чинникам. Дисбаланс складових інноваційного потенціалу зумовлює слабку інноваційну активність підприємства. Основними напрямами удосконалення: управлінський аспект розвитку інноваційного потенціалу виявлення „вузьких місць" та бар'єрів розвитку інноваційного потенціалу; розробка інвестиційних рішень, спрямованих на збалансування складових інноваційного потенціалу та підвищення рівня його розвитку.
Проаналізувавши сучасний стан інноваційного потенціалу підприємств України можна визначити основні шляхи підвищення ефективності використання інноваційного потенціалу підприємств:
1) вдосконалення законодавства щодо інноваційної діяльності підприємств;
2) забезпечення підприємства висококваліфікованими кадрами;
3) забезпечення можливості самореалізації працюючих, заохочення творчої праці, увага кадровій політиці та трудовим відносинам;
4) забезпечення підприємства необхідними фінансовими ресурсами;
5) забезпечення інформацією про інновації та джерела їх розроблення і розповсюдження;
6) постійне поновлення інформаційного фонду підприємства;
7) розвиток технологічної інфраструктури;
8) постійне вивчення потреб ринку;
9) зміцнення матеріальної та науковотехнічної бази підприємств;
10) оперативність у впровадженні інновацій тощо.
Отже, інноваційний потенціал відіграє надзвичайно важливу роль у діяльності підприємства, оскільки завдяки ефективному його використанню відбувається покращання використання ресурсів підприємств; збільшення обсягів продажу; зміна асортименту продукції та поліпшення його якості, створення нових товарів і послуг, що повніше задовольняють потреби споживачів; зміна умов праці і підвищення її ефективності; приріст і накопичення нових знань, умінь і навиків; покращання системи управління й організації виробництвом; зміна якості і стилю життя людей, формування нової культури.
3.2 Підприємницька ідея бізнесплану інноваційного проекту “Електромагнітна діагностика” розвитку метрологічних послуг на новому сегменті ринку
Необхідність та споживча вартість нової метрологічної послуги :
Сутність та мета інноваційного проекту :
У зв’язку із поступовим наближенням українського законодавства до європейського, в т.ч. і у сфері технічного регулювання, та, відповідно уведенням в дію Європейської Директиви щодо електромагнітної сумісності (далі – ЕМС), створити випробувальну лабораторію, яка б мала можливість проводити випробування електропобутових приладів відповідно до всіх вимог Європейської Директиви, а саме наступних стандартів: EN 550141, EN 550142, EN 6100032, EN 6100033, а також вимог EN 61000413, відповідність якому додатково повинна буде перевірятись після надання чинності зміни 1 до ІЕС 603351:2001. Під час випробувань за стандартом EN 550142 необхідно проводити випробування за стандартами EN 6100042, EN 6100044, EN 6100045, EN 6100046, EN 61000411, на які в ньому є посилання (подробно необходимость и целесообразность я через пару дней (скорее всего ко вторнику) опишу сам, приблизительно на 34 станицы, а если посоветуете, что надо больше, то и на больше).
Сегмент ринку для надання послуги:
Конкуренти на ринку послуги:
Перспективи розвитку ринку для послуги
3.3 Калькуляція кошторисів витрат інноваційного проекту “Електромагнітна діагностика”
Необхідне обладнання для реалізації проекту „Електромагнітна діагностика” (для випробувань за стандартами EN 550141 и EN 6100042 ) ні в Україні, ні в країнах СНД не розробляється.
Маркетинговий аналіз пропонуємого обладнання європейських фірм (коло виробників також дуже обмежене) показав, що найбільш доцільним є варіант купівлі обладнання у двох фірм Haefely Test AG (Швейцария) и Schaffner (Великобритания). Характеристики та вартість обладнання наведені в табл..Д.1, Д.2 Додатку Д.
Враховуючи дані додатку Д, прогноз інвестиційних витрат на впровадження інноваційного проекту виглядає наступним чином:
Вартість обладнання – 3 694 805 грн.
Вартість доставки , установки та наладки – 184 000 грн.
Метрологічна експертиза встановленого обладнання – 70 000 грн.
Додаткових будівель та виробничих площ не вимагається.
Навчання та стажировка персоналу виробничого цеху – 25 000 грн.
Таким чином, загальна сума інвестиційних витрат на початок проекту становить – 3 930 000 грн. Проект розраховується на три роки (2006 2008).
Заплановані в проекті доходи :
а) за оптимістичним прогнозом
вартість послуг за випробування по комплексу стандартів EN 550142, EN 6100032, EN 6100033 – 1300 грн (без ПДВ) та буде підвищуватись на 50 грн. щорічно;
плануєма кількість щорічних випробувань :
2006 рік – 4800 випробувань;
2007 рік 5520 випробувань;
2008 рік – 5200 випробувань.
вартість послуг за випробуванням по комплексу стандарту EN 61000413 – 480 грн (без НДС) та буде підвищуватися на 20 грн.щорічно;
плануємо кількість щорічних випробувань:
2006 – 880 випробувань;
2007 – 1200 випробувань;
2008 – 1800 випробувань
б) за песимістичним прогнозом
вартість послуг за випробування по комплексу стандартів EN 550142, EN 6100032, EN 6100033 – 1000 грн (без ПДВ) та буде підвищуватися на 50 грн. щорічно;
плануєма кількість щорічних випробувань :
2006 рік – 4920 випробувань;
2007 рік 5880 випробувань;
2008 рік – 3600 випробувань.
вартість послуг за випробуванням по комплексу стандарту EN 61000413 – 400 грн (без НДС) та буде щорічно підвищуватися на 20 грн;
плануєма кількість щорічних випробувань:
2006 – 720 випробувань;
2007 – 900 випробувань;
2008 – 1500 випробувань
Таблиці вхідних даних інноваційного проекту „Електромагнітна діагностика” :
1. Додаткові інвестиції :
1.1 Придбане обладнання, монтаж, наладка та навчання персоналу за рахунок кредиту на 3 роки на суму 4,2 млн.грн..;
1.2 Кредит взятий під 24 % річних (оптимістичний варіант) чи 26% (песимістичний варіант);
1.3 Ринкова вартість обладнання через 3 роки складе 12 % від первісної вартості;
1.4 Затрати на ліквідацію обладнання складуть 15 % від ринкової вартості через 3 років;
1.5 Повернення основної суми кредиту проводиться рівними долями з 1 (першого) року по закінченню кожного з трьох років;
1.6 Збільшення оборотного капіталу з суми кредиту становить 270 000 грн. з загальної суми кредиту 4,2 млн.грн.;
1.7 Сплата процентів за користування кредитом – щорічна;
2. Експлуатаційні витрати на проведення випробувань:
3.1 Видатки на оплату праці на дільницях ( 16 працівників) в перший рік становитимуть (з врахуванням платежів до Пенсійного та соцфондів):
Зарплата = 16* 950грн./міс*1,4*12 міс = 255 360 грн. (оптимістичний варіант) чи 285 000 грн. (песимістичний варіант)
3.2 Видатки на оплату праці будуть збільшуватися кожного року на 13 % ;
3.3 Видатки на матеріали та послуги (енергетика, опалювання) при проведенні випробувань по комплексу стандартів EN 550142, EN 6100032, EN 6100033 становитимуть 140 грн. на кожне випробування (оптимістичний варіант) чи 150 грн. на кожне випробування (песимістичний варіант);
3.4 Видатки на матеріали та послуги (енергетика, опалювання) при проведенні випробувань по комплексу стандарту EN 61000413 становитимуть 60 грн. на кожне випробування (оптимістичний варіант) чи 70 грн. на кожне випробування (песимістичний варіант).;
3.5 Видатки на матеріали та послуги при проведенні випробувань будуть збільшуватися на 10 % за рік;
3.5 Постійні витрати на 1 рік становитимуть 13 200 грн. (оптимістичний варіант) чи 16 700 грн. (песимістичний варіант);
3.6 Постійні витрати будуть збільшуватися на 8 % щорічно;
4. Норма доходу на капітал (номінальна ставка дисконтування ) становить 12 % річних (оптимістичний варіант) чи 14% (песимістичний варіант).
5. Додаткові умови :
5.1 Тривалість життєвого циклу – 3 роки ( для простоти), тобто за 3 років обладнання повністю амортизується(для податку на прибуток);
5.2 Амортизація обчислюється рівними частками протягом терміну служби(щорічними порціями);
5.3 Через 3 роки обладнання демонтується та продається;
5.4 Виробнича площа під нове обладнання є, а для спрощення розрахунків амортизація будинку не враховується;
5.5 Всі інші затрати підприємство сплачує з власних засобів;
5.6 Всі платежі припадають на кінець року;
5.7 Норма доходу на капітал прийнята традиційно;
5.8 Ставка податку на прибуток згідно з Законом України з 2004 р. – 25%.
3.4 Доходний метод оцінки росту потенціалу та ефективності інвестицій в інноваційних проектах
Фінансове інвестування в реальний інвестиційний проект виконується задовго до реального початку його здійснення. Реалізація проекту може тривати роками й десятиліттями. Гроші витрачаються сьогодні і будуть витрачатися протягом довгого часу, а прибуток, що ми його очікуємо , з’явиться не відразу. Але ми знаємо, що виплачена сьогодні одна гривня дорожча за обіцянку заплатити її через рік. Різноцінність валюти в часі пояснюється такими причинами [71]:
зниження купівельної спроможності й загальне підвищення цін;
отримання процентного прибутку (якщо гривню віднести в банк);
ризик (кредитор може не виконати свої боргові зобов’язання).
Так чи інакше відбувається зміна цінності національної валюти, тож у проектному аналізі це необхідно враховувати. У проектному аналізі прийнятий метод порівнювання різночасових грошей, так зване дисконтування [57].
Майбутня цінність Бс сьогоднішніх грошей визначається за формулою:
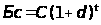 (3.2)
де С – сьогоднішня сума грошей, що інвестуються;
d – постійна норма дисконту, що дорівнює прийнятій для інвестора нормі прибутку на капітал;
t – тривалість розрахункового періоду (в роках);
Сьогоднішня цінність Сб майбутніх грошей визначається таким чином:
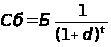 (3.3 )
Перерахунок поточних і майбутніх сум в еквівалентній вартості шляхом дисконтування дозволяє визначити цінність проектів на основі поточних і майбутніх витрат і результатів. Підраховані за кожний рік життя проекту, вони дисконтуються, а потім підсумовуються з метою одержання загального показника цінності проекту, на основі якого роблять висновок щодо прийнятності проекту.
Критерії, що використовуються в аналізі інвестиційної діяльності, можна підрозділити на дві групи в залежності від того враховується чи ні часовий параметр: 1) засновані на дисконтованих оцінках; 2) засновані на облікових оцінках. До першої групи відносяться критерії:
чистий приведений ефект (Net Present Value, NPV);
індекс рентабельності інвестиції (Probability Index, PI);
внутрішня норма прибутку (Internal Rate of Return, IRR);
модифікована внутрішня норма прибутку (Modified Internal Rate of Return, MIRR);
дисконтований строк окупності інвестиції (Discounted Payback Period, DPP).
До другої групи відносяться критерії:
строк окупності інвестиції (Payback Period, PP);
коефіцієнт ефективності інвестиції (Accounting Rate of Return, ARR).
а) Метод розрахунку чистого приведеного ефекту(ЧДД)
Цей метод заснований на зіставленні величини вихідної інвестиції (IC) із загальною сумою дисконтованих чистих грошових надходжень, генерованих нею протягом прогнозованого періоду. Оскільки приплив коштів розподілений у часі, він дисконтується за допомогою коефіцієнта r, встановлюваного інвестором самостійно виходячи зі щорічного відсотка повернення, який він хоче чи може мати на інвестований їм капітал. Припустимо робиться прогноз про те, що інвестиція (IC) буде генерувати протягом n років річні доходи в розмірі Р1, Р2, …, Рn. Загальна накопичена величина дисконтованих доходів (Present Value, PV) і чистий приведений ефект (Net Present Value, NPV= ЧДД –чистий дисконтований доход) відповідно розраховуються по формулах [40]:
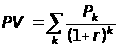 (3.4)
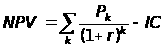 (3.5)
Якщо NPV>0, то проект варто прийняти; якщо NPV<0, то проект варто відкинути; NPV=0, то проект ні прибутковий, ні збитковий. Дамо економічне трактування критерію NPV з позиції власників компанії, що по суті і визначає логіку критерію NPV:
якщо NPV<0, то у випадку прийняття проекту цінність компанії зменшиться, тобто власники компанії понесуть збиток;
якщо NPV=0, то у випадку прийняття проекту цінність компанії не зміниться, тобто добробут її власників залишиться на колишньому рівні;
якщо NPV<0, то у випадку прийняття проекту цінність компанії, а отже, і добробут її власників збільшиться.
Проект із NPV=0 має додатковий аргумент у свою користь – у випадку реалізації проекту добробут власників компанії не зміниться, але в той же час обсяги виробництва зростуть, тобто компанія збільшиться в масштабах.
При прогнозуванні доходів по роках необхідно по можливості враховувати усі види надходжень як виробничого, так і невиробничого характеру, що можуть бути асоційовані з даним проектом.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку NPV модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
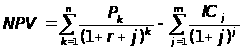 (3.6)
де j – прогнозований середній рівень інфляції.
При розрахунку NPV, як правило, використовується постійна ставка дисконтування, однак при деяких обставинах, наприклад, очікується зміна рівня дисконтних ставок, можуть використовуватися індивідуалізовані по роках коефіцієнти дисконтування. Якщо в ході імітаційних розрахунків приходиться застосовувати різні коефіцієнти дисконтування, то формула (3.6) не застосовується, і проект прийнятний при постійній дисконтній ставці може стати неприйнятним.
Показник NPV відбиває прогнозну оцінку зміни економічного потенціалу комерційної організації у випадку прийняття розглянутого проекту. Цей показник адитивен у просторовотимчасовому аспекті, тобто NPV різних проектів можна підсумовувати. Це дуже важлива властивість, що виділяє цей критерій із всіх інших і що дозволяє використовувати його в якості основного при аналізі оптимальності інвестиційного портфеля.
б) Метод розрахунку індексу рентабельності інвестиції(ІД,ІДД)
Цей метод є по суті наслідком попереднього. Індекс рентабельності (PI) = ІД(індекс доходності) розраховується по формулі [40]:
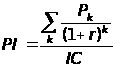 (3.7)
Якщо PI>1, то проект варто прийняти; якщо PI<1, то проект варто відкинути; якщо PI=1, то проект є ні прибутковим, ні збитковим.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку PI модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
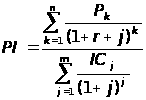 (3.8)
На відміну від чистого приведеного ефекту індекс рентабельності є відносним показником: він характеризує рівень доходів на одиницю витрат, тобто ефективність вкладень – чим більше значення цього показника, тим вище віддача кожної гривні, інвестованої в даний проект. Завдяки цьому критерію PI дуже зручний при виборі одного проекту з ряду альтернативних, що мають приблизно однакові значення NPV (зокрема, якщо два проекти мають однакові значення NPV, але різні обсяги необхідних інвестицій, те вигідніше той з них, що забезпечує велику ефективність вкладень), або при комплектуванні портфеля інвестицій з метою максимізації сумарного значення NPV.
в) Метод розрахунку внутрішньої норми прибутку інвестиції(ВНД)
Під внутрішньою нормою прибутку інвестиції (IRR= ВНД) розуміють значення коефіцієнта дисконтування r, при якому NPV проекту дорівнює нулю:
IRR = r, при якому NPV = f( r ) = 0.
Іншими словами, якщо позначити IC=CF0, то IRR знаходиться з рівняння [40]:
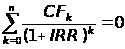 (3.9)
Практичне застосування даного методу ускладнено, якщо в розпорядженні аналітика немає спеціалізованого фінансового калькулятора. У цьому випадку застосовується метод послідовних ітерацій з використанням табульованих значень дисконтованих множників. Для цього за допомогою таблиць вибираються два значення коефіцієнта дисконтування r1<r2 таким чином, щоб в інтервалі (r1, r2) функція NPV=f(r ) змінювала своє значення з “+” на “” чи з “” на “+”. Далі застосовують формулу
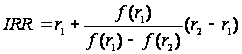 (3.10)
де r1 значення табульованого коефіцієнта дисконтування, при якому
f(r1)>0 (f(r1)<0)); r2 значення табульованого коефіцієнта дисконтування, при якому f(r2)<0 (f(r2)>0)).
г) Метод визначення строку окупності інвестицій(СО, ДСО)
Цей метод, що є одним з найпростіших і широко використовуємих у світовій обліковоаналітичній практиці, не припускає тимчасової упорядкованості грошових надходжень [28]. Алгоритм розрахунку строку окупності (СО) залежить від рівномірності розподілу прогнозованих доходів від інвестиції. Якщо доход розподілений по роках рівномірно, то строк окупності розраховується розподілом одноразових витрат на величину річного