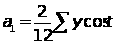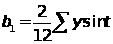Статистичні коефіцієнти рентабельності роботи комерційних банків
Завдання етапу 4.
На основі розрахункових вихідних даних 2000 р. з табл. 1 виявити наявність і напрямок кореляційного зв’язку між факторною і результативною ознаками, оцінити тісноту зв’зку та перевірити його істотність (за рівнем істотності 0,05). Розрахувати лінійне рівняння взаємозв’язку між факторною та результативною ознаками.
Результативна ознака – прибуток, факторна ознака – активи. Тобто
ПРИБУТОК = f (АКТИВИ)
Нехай X – активи, Y – прибуток.
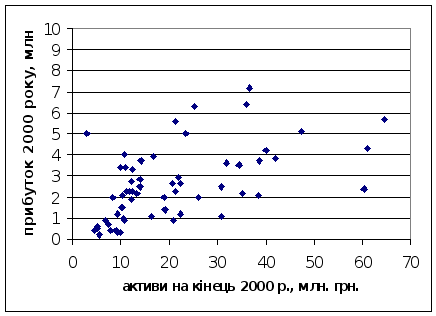
Рис. 5. Графік кореляційного поля.
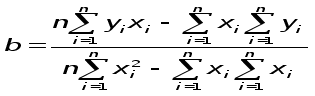 Рівняння
лінійного
регресії має
вигляд: y=a+bx,
де параметри
a, b
находимо з
системи нормальних
рівнянь[8]:
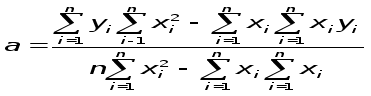 (5)
(6)
Таблиця 6
Розрахункова таблиця.
| № п/п | X | Y | X*X | Y*Y | X*Y | Yx | (Yx-Ysr)^2 | (Y-Ysr)^2 |
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
| 1 | 36,6 | 7,2 | 1339,56 | 51,84 | 263,52 | 3,59 | 1,03 | 21,42 |
| 2 | 60,3 | 2,4 | 3636,09 | 5,76 | 144,72 | 5,08 | 6,27 | 0,03 |
| 3 | 25,2 | 6,3 | 635,04 | 39,69 | 158,76 | 2,87 | 0,09 | 13,90 |
| 4 | 47,4 | 5,1 | 2246,76 | 26,01 | 241,74 | 4,26 | 2,87 | 6,39 |
| 5 | 61 | 4,3 | 3721 | 18,49 | 262,3 | 5,12 | 6,50 | 2,99 |
| 6 | 38,6 | 2,1 | 1489,96 | 4,41 | 81,06 | 3,71 | 1,30 | 0,22 |
| 7 | 36 | 6,4 | 1296 | 40,96 | 230,4 | 3,55 | 0,95 | 14,66 |
| 8 | 30,7 | 1,1 | 942,49 | 1,21 | 33,77 | 3,21 | 0,41 | 2,17 |
| 9 | 64,6 | 5,7 | 4173,16 | 32,49 | 368,22 | 5,35 | 7,70 | 9,79 |
| 10 | 35,1 | 2,2 | 1232,01 | 4,84 | 77,22 | 3,49 | 0,85 | 0,14 |
| 11 | 30,7 | 2,5 | 942,49 | 6,25 | 76,75 | 3,21 | 0,41 | 0,01 |
| 12 | 21,3 | 2,3 | 453,69 | 5,29 | 48,99 | 2,62 | 0,00 | 0,07 |
| 13 | 40 | 4,2 | 1600 | 17,64 | 168 | 3,80 | 1,51 | 2,65 |
| 14 | 38,7 | 3,7 | 1497,69 | 13,69 | 143,19 | 3,72 | 1,31 | 1,27 |
| 15 | 14,1 | 2,8 | 198,81 | 7,84 | 39,48 | 2,17 | 0,16 | 0,05 |
| 16 | 22,3 | 1,2 | 497,29 | 1,44 | 26,76 | 2,69 | 0,01 | 1,88 |
| 17 | 23,5 | 5 | 552,25 | 25 | 117,5 | 2,76 | 0,04 | 5,90 |
| 18 | 16,4 | 1,1 | 268,96 | 1,21 | 18,04 | 2,31 | 0,07 | 2,17 |
| 19 | 20,6 | 2,6 | 424,36 | 6,76 | 53,56 | 2,58 | 0,00 | 0,00 |
| 20 | 7,5 | 0,7 | 56,25 | 0,49 | 5,25 | 1,76 | 0,67 | 3,50 |
| 21 | 21,4 | 5,6 | 457,96 | 31,36 | 119,84 | 2,63 | 0,00 | 9,17 |
| 22 | 12,2 | 1,9 | 148,84 | 3,61 | 23,18 | 2,05 | 0,27 | 0,45 |
| 23 | 22 | 2,9 | 484 | 8,41 | 63,8 | 2,67 | 0,01 | 0,11 |
| 24 | 9,3 | 0,3 | 86,49 | 0,09 | 2,79 | 1,87 | 0,49 | 5,16 |
| 25 | 22,4 | 2,6 | 501,76 | 6,76 | 58,24 | 2,69 | 0,01 | 0,00 |
| 26 | 34,5 | 3,5 | 1190,25 | 12,25 | 120,75 | 3,45 | 0,78 | 0,86 |
| 27 | 13,4 | 2,2 | 179,56 | 4,84 | 29,48 | 2,13 | 0,20 | 0,14 |
| 28 | 10,2 | 1,5 | 104,04 | 2,25 | 15,3 | 1,92 | 0,42 | 1,15 |
| 29 | 13,9 | 2,5 | 193,21 | 6,25 | 34,75 | 2,16 | 0,17 | 0,01 |
| 30 | 26 | 2 | 676 | 4 | 52 | 2,92 | 0,12 | 0,33 |
| 31 | 31,8 | 3,6 | 1011,24 | 12,96 | 114,48 | 3,28 | 0,51 | 1,06 |
| 32 | 19,1 | 1,4 | 364,81 | 1,96 | 26,74 | 2,48 | 0,01 | 1,37 |
| 33 | 16,7 | 3,9 | 278,89 | 15,21 | 65,13 | 2,33 | 0,06 | 1,76 |
| 34 | 10,4 | 1,5 | 108,16 | 2,25 | 15,6 | 1,94 | 0,40 | 1,15 |
| 35 | 42 | 3,8 | 1764 | 14,44 | 159,6 | 3,93 | 1,83 | 1,51 |
| 36 | 6,8 | 0,9 | 46,24 | 0,81 | 6,12 | 1,71 | 0,74 | 2,79 |
| 37 | 10,9 | 3,4 | 118,81 | 11,56 | 37,06 | 1,97 | 0,36 | 0,69 |
| 38 | 8 | 0,4 | 64 | 0,16 | 3,2 | 1,79 | 0,62 | 4,72 |
| 39 | 14,3 | 3,7 | 204,49 | 13,69 | 52,91 | 2,18 | 0,15 | 1,27 |
| 40 | 20,8 | 0,9 | 432,64 | 0,81 | 18,72 | 2,59 | 0,00 | 2,79 |
| 41 | 12,5 | 2,3 | 156,25 | 5,29 | 28,75 | 2,07 | 0,25 | 0,07 |
| 42 | 10,5 | 1 | 110,25 | 1 | 10,5 | 1,94 | 0,39 | 2,47 |
| 43 | 12,5 | 3,3 | 156,25 | 10,89 | 41,25 | 2,07 | 0,25 | 0,53 |
| 44 | 4,5 | 0,4 | 20,25 | 0,16 | 1,8 | 1,57 | 1,01 | 4,72 |
| 45 | 19 | 2 | 361 | 4 | 38 | 2,48 | 0,01 | 0,33 |
| 46 | 9,2 | 1,2 | 84,64 | 1,44 | 11,04 | 1,86 | 0,50 | 1,88 |
| 47 | 8,3 | 2 | 68,89 | 4 | 16,6 | 1,81 | 0,59 | 0,33 |
| 48 | 3 | 5 | 9 | 25 | 15 | 1,47 | 1,21 | 5,90 |
| 49 | 10,7 | 4 | 114,49 | 16 | 42,8 | 1,96 | 0,38 | 2,04 |
| 50 | 5,7 | 0,2 | 32,49 | 0,04 | 1,14 | 1,64 | 0,86 | 5,62 |
| Продовження табл.6 | ||||||||
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
| 51 | 11,9 | 2,3 | 141,61 | 5,29 | 27,37 | 2,03 | 0,29 | 0,07 |
| 52 | 9 | 0,4 | 81 | 0,16 | 3,6 | 1,85 | 0,52 | 4,72 |
| 53 | 10,4 | 2,1 | 108,16 | 4,41 | 21,84 | 1,94 | 0,40 | 0,22 |
| 54 | 10,8 | 0,9 | 116,64 | 0,81 | 9,72 | 1,96 | 0,37 | 2,79 |
| 55 | 12,2 | 2,7 | 148,84 | 7,29 | 32,94 | 2,05 | 0,27 | 0,02 |
| 56 | 5,2 | 0,6 | 27,04 | 0,36 | 3,12 | 1,61 | 0,92 | 3,89 |
| 57 | 11,2 | 2,3 | 125,44 | 5,29 | 25,76 | 1,99 | 0,34 | 0,07 |
| 58 | 9,8 | 0,3 | 96,04 | 0,09 | 2,94 | 1,90 | 0,45 | 5,16 |
| 59 | 9,8 | 3,4 | 96,04 | 11,56 | 33,32 | 1,90 | 0,45 | 0,69 |
| 60 | 5,2 | 0,5 | 27,04 | 0,25 | 2,6 | 1,61 | 0,92 | 4,29 |
| Сума | 1228,1 | 154,3 | 37700,61 | 568,31 | 3949,01 | 154,25 | 49,71 | 171,50 |
| X | Y | X*X | Y*Y | X*Y | Yx | (Yx-Ysr)2 | (Y-Ysr)2 | |
Yx - теоретичні значення результативної ознаки, які розраховуються за отриманим лінійним рівнянням регресії; Ysr – середня величина змінної Y.
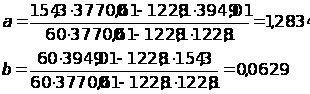 ,
тобто
y=1,2834+0,0629x
Знайдемо коефіцієнт детермінації і перевіримо адекватність отриманого рівняння лінійної регресії за критерієм Фішера. Коефіцієнт детермінації визначається наступним чином:
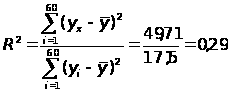
Коефіцієнт детермінації характеризує ту частину варіації результативної ознаки, яка відповідає лінійному рівнянню регресії.
При виконанні процедури перевірки значущості коефіцієнта детермінації висувається нульова гіпотеза H0 проти альтернативи H1, котра заключаються в наступному:
H0: істотної різниці між вибірковим коефіцієнтом детермінації та коефіцієнтом детермінації генеральної сукупності не існує. Ця гіпотеза рівносильна гіпотезі H0: b=0, тобто змінні X не впливають суттєво на залежну змінну Y. Для оцінки значущості коефіцієнта детермінації використовується статистика:
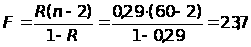
що має F-розподіл Фішера з f1=1 та f2=n-2=60-2=58 ступенями вільності.
Значення статистики порівнюється з критичним значенням цієї статистики, знайденим за таблицею при заданому рівні значущості a=0,05 та відповідному числі ступенів вільності. Якщо F>F1,n-2,a , то обчислений коефіцієнт детермінації істотно відрізняється від нуля. Цей висновок забезпечується з ймовірністю 1-a.
Задамося рівнем значущості a=0,05. Кількість ступенів вільності наступна: f1=1, f2=58. По таблиці находимо критичне значення F1,58,0.05 = 4,03.
Так як F>F1,58,0.05 (23,7 > 4,03), то робимо висновок, що включені в регресію змінні достатньо пояснюють залежну змінну.
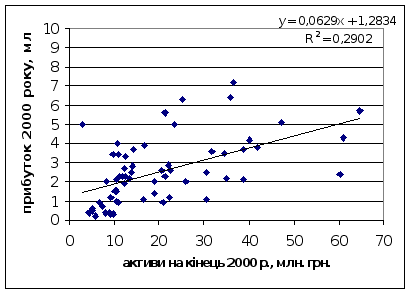
Рис. 6. Графік теоретичної лінійної регресії.
Індекс
кореляції:
R= =0,54.
Індекс кореляції
вимірює щільність
зв’язку і не
показує її
напрямок.
Лінійний коефіцієнт кореляції обчислюється за формулою[9]:
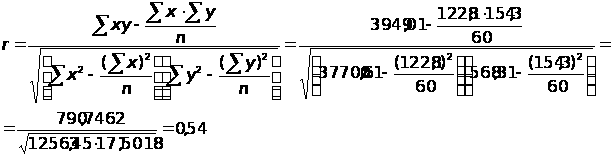
Лінійний коефіцієнт кореляції чим ближче до 1, тим тісніше зв’язок. Знак коефіцієнта вказує напрямок зв’язку: знак “+” відповідає прямій залежності, знак “-“ – оберненій залежності.
Висновки ІV.
Аналіз кореляційного зв ' язку між факторною(активами) та результативною(прибутком) показниками досліджувальної вибірки показників діяльності банків дає наступні результати :
1. Кореляційний зв ' язок для лінійної регресії має наступне рівняння та відносні характеристики :
Рівняння лінійної регресії y=1,2834+0,0629x.
Коефіцієнт детермінації дорівнює 0,29.
За критерієм Фішера зв’язок знайдено істотним.
Індекс кореляції дорівнює 0,54.
Лінійний коефіцієнт кореляції дорівнює 0,54 (сила зв’язка – середня).
Напрямок зв’язку – додатній.
2. Оскільки отриманий коефіцієнт детермінації дорівнює 0,29, то тільки 29% варіації прибутку банків пов’язано з варіацією активів банків, а 71% варіації припадає на решту факторів. Тобто зв’язок не є щільним, оскільки економічно прибуток банків залежить не тільки від їх активів, а ще від доходності цих активів , яка залежить від їх структури, та собівартості послуг для кожного банку. Отриманий результат є об'єктивним, оскільки прибуток банку дорівнює різниці між доходами від застосування активів та собівартістю (витратами) банків при здійсненні різних за масштабами та рівнем витрат доходних операцій.
V. Обчислення характеристик рядів динаміки
Завдання етапу 5.
На основі даних про активи банка за 9-12 місяці 1996-2000 рр. (табл. 2) визначити:
1. Ланцюгові та базисні (по відношенню до 1996 р.) показники динаміки активів за 9, 10, 11, 12 місяці окремо:
абсолютний приріст;
темп зростання і темп приросту;
абсолютне значення 1% приросту.
Результати розрахунків подати у 4 таблицях. Перевірити взаємозв’язок ланцюго-вих аналітичних показників ряду динаміки і базисних.
2. Середні значення вище перелічених показників:
середній рівень;
середній абсолютний приріст;
середній темп зростання;
середній темп приросту.
3. Індекси сезонності, що дають характеристику внутрішньорічній динаміці і побудувати графік сезонної хвилі активів банку.
У процесі аналізу рядів динаміки обчислюють і використовують наступні аналітичні показники динаміки: абсолютний приріст, темп зростання, темп приросту і абсолютне значення одного проценту приросту. Обчислення цих показників грунтується на абсолютному або відносному зіставленні між собою рівнів ряду динаміки. Рівень, який зіставляється, називають звітним, а рівень, з яким зіставляють інші рівні – базисним. За базу зіставлення приймають початковий (перший) рівень ряду динаміки. Якщо кожний наступний рівень зіставляють з попереднім, то отримують ланцюгові показники динаміки, а якщо кожний наступний рівень зіставляють з рівнем, що взятий за базу зіставлення, то одержані показники називають базисними [1] – [9].
Абсолютний приріст обчислюється як різниця між звітним і базисним рівнями і показує, на скільки одиниць підвищився чи зменшився рівень порівняно з базисним за певний період часу. Він виражається в тих же одиницях виміру, що й рівні динаміки.
 або
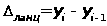 (7)
де yi – звітний рівень ряду динаміки; yi-1 – попередній рівень ряду динаміки;
y1 – початковий рівень ряду динаміки.
Темп зростання обчислюється як відношення зіставлюваного рівня з рівнем, прийнятого за базу зіставлення, і показує, у скільки разів (процентів) зрівнюваний рівень більший чи менший від базисного.
 або
 (8)
Темп приросту визначається як відношення абсолютного приросту до абсолютного попереднього або початкового рівня і показує, на скільки процентів порівнювальний рівень більший або менший від рівня, взятого за базу порівняння.
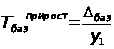 або
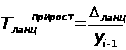 (9)
Абсолютне значення одного проценту приросту визначається шляхом ділення абсолютного приросту на темп приросту за один і той же період.
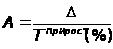 (10)
Середній абсолютний приріст визначається як середня арифметична проста з ланцюгових приростів за певні періоди і показує, на скільки одиниць в середньому змінився рівень порівняно з попереднім.
 (11)
Середній темп зростання розраховується за формулою середньої геометричної для ланцюгових темпів зростання:
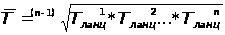 , або
(12)


Середній темп приросту визначається як різниця між середнім темпом зростання та одиницею (якщо середній темп зростання вигляді коефіцієнта), бо між середнім темпом зростання та 100% (якщо він у процентах)
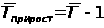 (у вигляді
коефіцієнтів);
(13)
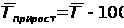 (у вигляді
процентів).
(14)
Середній темп приросту показує, на скільки процентів збільшився або зменшився рівень порівняно з попереднім в середньому за одиницю часу.
Середній рівень досліджуємого моментного ряду динаміки зміни показників у часі розраховується за формулою середньохронологічної (n- кількість членів хронологічного ряду динаміки показників), згідно з якою крайні члени враховуються в величинах 50% від свого значення :
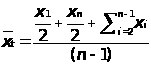 (15)
В таблиці 7 наведені результати розрахунків по формулам (7) –(15)
параметрів часового ряду динаміки показників активів банку за дев ' яті місяці.
Розрахунки виконані з використанням таблиць EXCEL-2000 з послідовним програмуванням ячеєк вищенаведеними формулами . Середні характеристики ряду динаміки розрахоівані
середньохронологічний рівень інтервального ряду динаміки активів дорівнює по (15) :
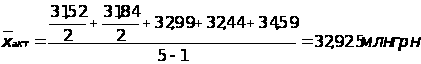
-
середньоарифметичне
значення абсолютного
ланцюгового
прирісту активів
дорівнює ( та
має сенс для
характеризування
ряду між його
крайніми значеннями,
що підтверджується
порівненням
з базисними
значеннями
абсолютного
прирісту в
табл.7, які вказують
на проміжні
накоплені
характеристики
приросту значень
членів ряду
динаміки відносно
початкового-базисного
рівня 1996 року):
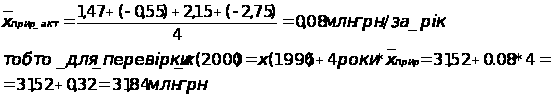
Середній темп зростання активів банку та середній коефіцієнт росту активів банку розраховуємо за формулою середньогеометричної величини (12) :
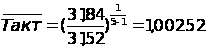 або 100,2528%
Середній темп приросту активів банку розраховуємо за формулою (14) як :
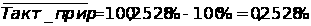
Середня величина абсолютного приросту активів на 1% приросту розраховується як середньоарифметична значень , розрахованих за формулою(10) в табл.7 для всіх моментів часу.
Результати розрахунків наведені в табл. 7,8,9,10.
Таблиця 7
Розрахунок показників динаміки активів за 9-ті місяці 1996-2000 рр.
| Роки | 1996 | 1997 | 1998 | 1999 | 2000 |
| Вартість активів, млн. грн. | 31,52 | 32,99 | 32,44 | 34,59 | 31,84 |
| Найменування показника | 1996 | 1997 | 1998 | 1999 | 2000 | |
| Абсолютний | ланцюговий | - | 1,47 | -0,55 | 2,15 | -2,75 |
| приріст, млн. грн. | базисний 1996 | - | 1,47 | 0,92 | 3,07 | 0,32 |
| Коефіцієнт | ланцюговий | - | 1,05 | 0,98 | 1,07 | 0,92 |
| росту | базисний 1996 | - | 1,05 | 1,03 | 1,10 | 1,01 |
| (перевірка: базис-ний індекс дорінює множині ланцюго-вих індексів) | =1,05*0,98 =1,03 | =1,05*0,98*1,07 =1,10 | =1,05*0,98*1,07*0,92 = 1,01 | |||
| Темп | ланцюговий | - | 104,66 | 98,33 | 106,63 | 92,05 |
| зростання, % | базисний 1996 | - | 104,66 | 102,92 | 109,74 | 101,02 |
| Темп | ланцюговий | - | 4,66 | -1,67 | 6,63 | -7,95 |
| приросту, % | базисний 1996 | - | 4,66 | 2,92 | 9,74 | 1,02 |
| Абсолютне зна- | ланцюговий | - | 0,32 | 0,33 | 0,32 | 0,35 |
| чення 1% прирісту | базисний 1996 | - | 0,32 | 0,32 | 0,32 | 0,32 |
| Середній рівень моментного хронологічного ряду | 32,925 | млн. грн. | ||||
| Середньорічний ланцюговий абсолютний приріст за змінною базою | 0,08 | млн. грн. | /на рік | |||
| Середній ланцюговий коефіцієнт росту за змінною базою | 1,002528 | |||||
| Середній ланцюговий темп росту за змінною базою | 100,2528 | % | ||||
| Середній ланцюговий темп приросту за змінною базою | 0,252847 | % | ||||
| Середня ланцюгова величина абс.значення 1% прирісту | 0,316397 | млн. грн. |
/на 1% |
|||
Таблиця 8
Розрахунок показників динаміки активів за 10-ті місяці 1996-2000 рр.
| Роки | 1996 | 1997 | 1998 | 1999 | 2000 |
| Вартість активів, млн. грн. | 30,52 | 31,10 | 31,80 | 34,95 | 32,57 |
| Найменування показника | 1996 | 1997 | 1998 | 1999 | 2000 | |
| Абсолютний | ланцюговий | - | 0,58 | 0,70 | 3,15 | -2,38 |
| приріст, млн. грн. | базисний 1996 | - | 0,58 | 1,28 | 4,43 | 2,05 |
| Коефіцієнт | ланцюговий | - | 1,02 | 1,02 | 1,10 | 0,93 |
| роста | базисний 1996 | - | 1,02 | 1,04 | 1,15 | 1,07 |
| Темп | ланцюговий | - | 101,90 | 102,25 | 109,91 | 93,19 |
| зростання, % | базисний 1996 | - | 101,90 | 104,19 | 114,52 | 106,72 |
| Темп | ланцюговий | - | 1,90 | 2,25 | 9,91 | -6,81 |
| прирісту, % | базисний 1996 | - | 1,90 | 4,19 | 14,52 | 6,72 |
| Абсолютне зна- | ланцюговий | - | 0,31 | 0,31 | 0,32 | 0,35 |
| чення 1% прирісту | базисний 1996 | - | 0,31 | 0,31 | 0,31 | 0,31 |
| Середній рівень моментного хронологічного ряду | 32,349 | млн. грн. | ||||
| Середньорічний ланцюговий абсолютний приріст за змінною базою | 0,5125 | млн. грн. | ||||
| Середній ланцюговий коефіцієнт росту за змінною базою | 1,016385 | |||||
| Середній ланцюговий темп росту за змінною базою | 101,6385 | % | ||||
| Середній ланцюговий темп приросту за змінною базою | 1,638514 | % | ||||
| Середня ланцюгова величина абс.значення 1% прирісту | 0,312783 | млн. грн. | ||||
Таблиця 9
Розрахунок показників динаміки активів за 11-ті місяці 1996-2000 рр.
| Роки | 1996 | 1997 | 1998 | 1999 | 2000 |
| Вартість активів, млн. грн. | 30,85 | 30,79 | 35,34 | 36,01 | 31,84 |
| Найменування показника | 1996 | 1997 | 1998 | 1999 | 2000 | |
| Абсолютний | ланцюговий | - | -0,06 | 4,55 | 0,67 | -4,17 |
| приріст, млн. грн. | базисний 1996 | - | -0,06 | 4,49 | 5,16 | 0,99 |
| Коефіцієнт | ланцюговий | - | 1,00 | 1,15 | 1,02 | 0,88 |
| роста | базисний 1996 | - | 1,00 | 1,15 | 1,17 | 1,03 |
| Темп | ланцюговий | - | 99,81 | 114,78 | 101,90 | 88,42 |
| зростання, % | базисний 1996 | - | 99,81 | 114,55 | 116,73 | 103,21 |
| Темп | ланцюговий | - | -0,19 | 14,78 | 1,90 | -11,58 |
| приросту, % | базисний 1996 | - | -0,19 | 14,55 | 16,73 | 3,21 |
| Абсолютне зна- | ланцюговий | - | 0,31 | 0,31 | 0,35 | 0,36 |
| чення 1% прирісту | базисний 1996 | - | 0,31 | 0,31 | 0,31 | 0,31 |
| Середній рівень моментного хронологічного ряду | 33,371 | млн. грн. | ||||
| Середньорічний ланцюговий абсолютний приріст за змінною базою | 0,2475 | млн. грн. | ||||
| Середній ланцюговий коефіцієнт росту за змінною базою | 1,007928 | |||||
| Середній ланцюговий темп росту за змінною базою | 100,7928 | % | ||||
| Середній ланцюговий темп приросту за змінною базою | 0,792791 | % | ||||
| Середня ланцюгова величина абс.значення 1% прирісту | 0,312188 | млн. грн. | ||||
Таблиця 10
Розрахунок показників динаміки активів за 12-ті місяці 1996-2000 рр.
| Роки | 1996 | 1997 | 1998 | 1999 | 2000 |
| Вартість активів, млн. грн. | 33,54 | 31,42 | 32,12 | 35,30 | 36,60 |
| Найменування показника | 1996 | 1997 | 1998 | 1999 | 2000 | |
| Абсолютний | ланцюговий | - | -2,12 | 0,70 | 3,18 | 1,30 |
| приріст, млн. грн. | базисний 1996 | - | -2,12 | -1,42 | 1,76 | 3,06 |
| Коефіцієнт | ланцюговий | - | 0,94 | 1,02 | 1,10 | 1,04 |
| роста | базисний 1996 | - | 0,94 | 0,96 | 1,05 | 1,09 |
| Темп | ланцюговий | - | 93,68 | 102,23 | 109,90 | 103,68 |
| зростання, % | базисний 1996 | - | 93,68 | 95,77 | 105,25 | 109,12 |
| Темп | ланцюговий | - | -6,32 | 2,23 | 9,90 | 3,68 |
| приросту, % | базисний 1996 | - | -6,32 | -4,23 | 5,25 | 9,12 |
| Абсолютне зна- | ланцюговий | - | 0,34 | 0,31 | 0,32 | 0,35 |
| чення 1% прирісту | базисний 1996 | - | 0,34 | 0,34 | 0,34 | 0,34 |
| Середній рівень моментного хронологічного ряду | 33,477 | млн. грн. | ||||
| Середньорічний ланцюговий абсолютний приріст за змінною базою | 0,765 | млн. грн. | ||||
| Середній ланцюговий коефіцієнт росту за змінною базою | 1,022067 | |||||
| Середній ланцюговий темп росту за змінною базою | 102,2067 | % | ||||
| Середній ланцюговий темп приросту за змінною базою | 2,206733 | % | ||||
| Середня ланцюгова величина абс.значення 1% прирісту | 0,346666 | млн. грн. | ||||
Отримані результати запишемо в табл.11 :
Таблиця 11
Характеристики рядів динаміки активів банку у 9-12 місяцях 1996 –2000 років
|
Місяці 1996-2000 років |
Середній рівень моментного ряду, млн.грн | Середній абсолютний приріст, млн.грн./рік | Середній коефіцієнт росту | Середній темп росту, % | Середній темп приросту,% | Середня величина абс. значення 1% при-росту, млн.грн./1% |
| 9-ті | 32,925 | 0,08 | 1,002 | 100,2 | 0,253 | 0,316 |
| 10-ті | 32,349 | 0,513 | 1,016 | 101,6 | 1,639 | 0,313 |
| 11-ті | 33,371 | 0,248 | 1,008 | 100,8 | 0,793 | 0,312 |
| 12-ті | 33,477 | 0,765 | 1,022 | 102,2 | 2,207 | 0,347 |
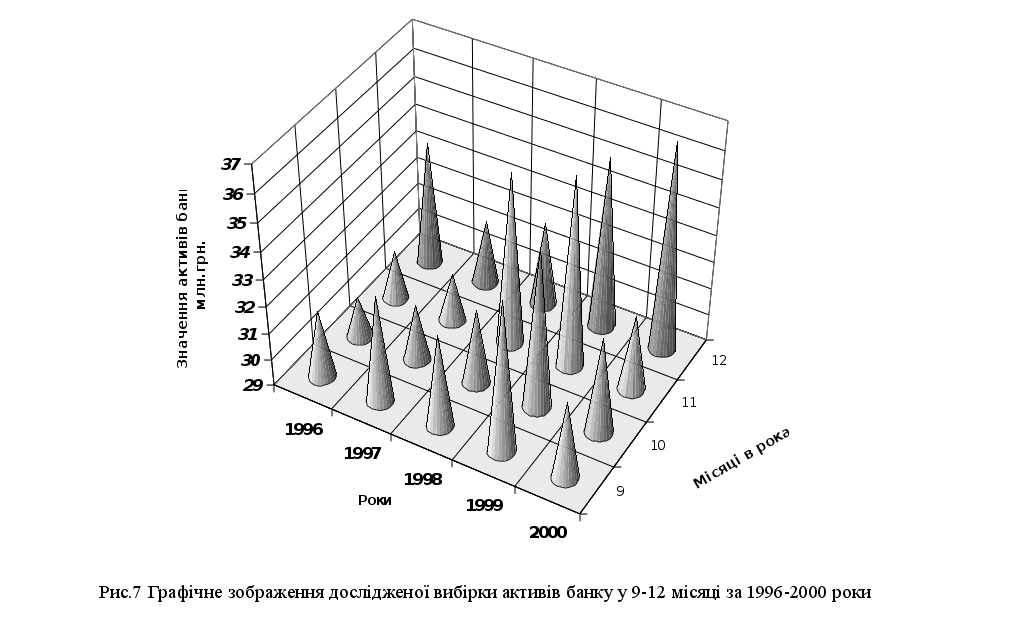
Аналіз результатів табл.11 показує , що активи банку з 9 по 12 місяць мають тенденцію нарощування кожного року. Для аналізу цього явища необхідно провести сезонний аналіз активів банку за місяцями року. Динаміка приросту активів в рядах 9-12 місяців за період 1996-2000 років позитивна, тобто є нарощування активів з темпом приросту за 12 місяць +2,2 % , але темп приросту за місяцями різний. Картина неоднорідності часових рядів досліджувальної виборки активів банку наведена на рис. 7.
Класична модель сезонної хвилі (для активів) має вигляд наступного рівняння:
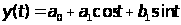 (16)
Параметри рівняння визначаються за формулами: