Статистичні коефіцієнти рентабельності роботи комерційних банків
Для розрахунків параметрів рівняння використана наступна допоміжна таблиця 12 в якій розраховані суми для розрахунків коефіцієнтів за формулами (17) :
Таблиця 12
Розрахунок параметрів моделі сезонної хвилі
| Місяць | Вартість активів за роками | Середні | ||||||||||
| 1996 | 1997 | 1998 | 1999 | 2000 | рівні, y | t | cos t | sin t | y*cost | y*sint | y(t) за формулою | |
| 1 | 36,89 | 27,96 | 30,52 | 37,07 | 37,33 | 33,95 | 0 | 1,00 | 0,00 | 33,95 | 0,00 | 33,48 |
| 2 | 32,86 | 29,85 | 29,87 | 36,36 | 36,97 | 33,18 | (1/6)p | 0,87 | 0,50 | 28,74 | 16,59 | 33,41 |
| 3 | 31,86 | 30,79 | 30,84 | 35,65 | 35,50 | 32,93 | (1/3)p | 0,50 | 0,87 | 16,46 | 28,52 | 33,19 |
| 4 | 31,52 | 30,16 | 30,20 | 36,01 | 35,87 | 32,75 | (1/2)p | 0,00 | 1,00 | 0,00 | 32,75 | 32,87 |
| 5 | 30,52 | 30,47 | 31,48 | 34,95 | 35,14 | 32,51 | (2/3)p | -0,50 | 0,87 | -16,26 | 28,16 | 32,55 |
| 6 | 30,18 | 31,10 | 33,73 | 33,54 | 33,31 | 32,37 | (5/6)p | -0,87 | 0,50 | -28,03 | 16,19 | 32,31 |
| 7 | 29,51 | 31,73 | 34,69 | 34,59 | 32,57 | 32,62 | p | -1,00 | 0,00 | -32,62 | 0,00 | 32,21 |
| 8 | 29,85 | 32,05 | 32,77 | 33,89 | 32,21 | 32,15 | (7/6)p | -0,87 | -0,50 | -27,84 | -16,08 | 32,28 |
| 9 | 31,52 | 32,99 | 32,44 | 34,59 | 31,84 | 32,68 | (4/3)p | -0,50 | -0,87 | -16,34 | -28,30 | 32,50 |
| 10 | 30,52 | 31,10 | 31,80 | 34,95 | 32,57 | 32,19 | (3/2)p | 0,00 | -1,00 | 0,00 | -32,19 | 32,81 |
| 11 | 30,85 | 30,79 | 35,34 | 36,01 | 31,84 | 32,96 | (5/3)p | 0,50 | -0,87 | 16,48 | -28,55 | 33,13 |
| 12 | 33,54 | 31,42 | 32,12 | 35,30 | 36,60 | 33,80 | (11/6)p | 0,87 | -0,50 | 29,27 | -16,90 | 33,38 |
| Всього | 394,09 | 3,81 | 0,19 | 394,09 | ||||||||
Параметри рівнянь (17) , розраховані за даними проміжної табл. 12 наступні:
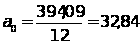
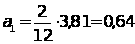
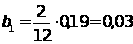
Таким чином, згідно формулі (16) - Модель сезонної хвилі активів банку має приймає вигляд:
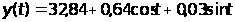
Розрахуємо
індекси сезонності:
1) визначимо
середні рівні
для кожного
місяця; 2) визначимо
загальну середню
за весь період
(табл.13). Загальна
середня розраховується
як середньозважена
величина середніх
рівніх активів
за і-тими місяцями
за 1996-2000 роки(наведеними
в табл.13-останній
стовпчик), зваженими
на кількість
днів у місяці
та нормованими
на 365 днів(рік):
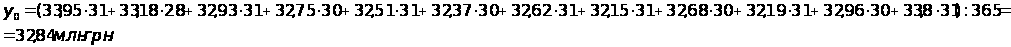
Таблиця 13
Результати розрахунків
| Місяць | Вартість активів за роками в млн.грн. | Індекси сезонності –відношення середніх активів місяця до загальної середньої |
Середні рівні активів в млн.грн. за i-й місяць 1996-2000 років |
||||
| 1996 | 1997 | 1998 | 1999 | 2000 | |||
| 1 | 36,89 | 27,96 | 30,52 | 37,07 | 37,33 |
33,95/32,84 = 1,0338 |
33,95 |
| 2 | 32,86 | 29,85 | 29,87 | 36,36 | 36,97 |
1,0104 |
33,18 |
| 3 | 31,86 | 30,79 | 30,84 | 35,65 | 35,50 |
1,0026 |
32,93 |
| 4 | 31,52 | 30,16 | 30,20 | 36,01 | 35,87 |
0,9972 |
32,75 |
| 5 | 30,52 | 30,47 | 31,48 | 34,95 | 35,14 |
0,9899 |
32,51 |
| 6 | 30,18 | 31,10 | 33,73 | 33,54 | 33,31 |
0,9857 |
32,37 |
| 7 | 29,51 | 31,73 | 34,69 | 34,59 | 32,57 |
0,9933 |
32,62 |
| 8 | 29,85 | 32,05 | 32,77 | 33,89 | 32,21 |
32,15/32,84 = 0,9790 |
32,15 |
| 9 | 31,52 | 32,99 | 32,44 | 34,59 | 31,84 |
0,9950 |
32,68 |
| 10 | 30,52 | 31,10 | 31,80 | 34,95 | 32,57 |
0,9801 |
32,19 |
| 11 | 30,85 | 30,79 | 35,34 | 36,01 | 31,84 |
1,0038 |
32,96 |
| 12 | 33,54 | 31,42 | 32,12 | 35,30 | 36,60 |
1,0290 |
33,80 |
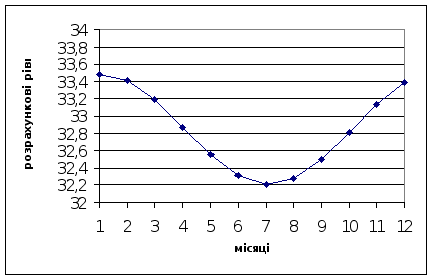
Рис. 8. Модель сезонної хвилі активів банку.
VI. Розрахунок індексів
Завдання етапу 6.
За даними перших 5 банків 2000 року з таблиці 1 розрахувати:
1. Середній рівень рентабельності активів в базовому і звітному періодах.
2. Індивідуальні індекси рентабельності активів.
3. Загальні індекси: а) прибутку; б) рентабельності; в) активів.
4. Динаміку середнього рівня рентабельності активів (змінного, фіксованого складу та структурних зрушень).
Таблица 14
| Банки |
Рентабельність = =(Прибуток/Активи)*100% |
|||||
| Прибуток, млн. грн. | Активи, млн. грн. | |||||
| базовий період, 1999 | звітний період, 2000 | базовий період, 1999 | звітний період, 2000 | базовий період, 1999 | звітний період, 2000 | |
| 1 | 7 | 7,2 | 35,3 | 36,6 | 19,8% | 19,7% |
| 2 | 2,5 | 2,4 | 60,2 | 60,3 | 4,0% | 4,0% |
| 3 | 6,2 | 6,3 | 23,6 | 25,2 | 26,3% | 25% |
| 4 | 5 | 5,1 | 45,5 | 47,4 | 11,0% | 10,8% |
| 5 | 4,1 | 4,3 | 64 | 61 | 6,4% | 7% |
| Всього | 24,8 | 25,3 | 228,6 | 230,5 | ||
Індивідуальні індекси рентабельності активів( відношення рентабельностей активів з табл.14 у звітному 2000 році до базового 1999 року) для визначених 5 банків становлять:
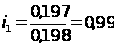

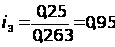
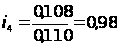
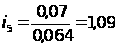
Отримні результати свідчать, що в звітному періоді вбанку №5 відносний рівень рентабельністі зріс на +0,09 (+9%,) , в банку № 2 – зостався на тому ж рівні, а в банках № 1, 4, 3 , відповідно, впав на –1%, - 2% та – 5%
Загальний індекси сумарних значень прибутку,активів та рентабельності по сумарній виборці 5 банків у звітному році відносно базового(1999) року розраховується як відношення :
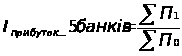 (18)
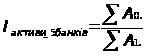 (19)
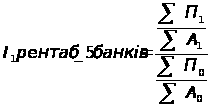 (20)
Загальний індекс прибутку по сумарній виборці 5 банків(табл.14) у звітному році відносно базового(1999) року розраховується як відношення :
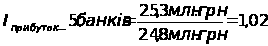 або 102%
Загальний
індекс активів по
сумарній виборці
5 банків(табл.14)
у звітному році
відносно
базового(1999) року
розраховується
як відношення
: 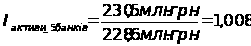 або 100,8%
Загальний
індекс рентабельності
по сумарній
виборці 5 банків(табл.14)
у звітному році
відносно
базового(1999) року
розраховується
як відношення
: 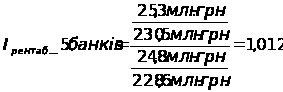 %
Зміни середнього рівня рентабельності активів у звітному періоді(1-2000 р.) відносно базового(0 –1999 р.) визвані наступними чинниками – індексами фіксованого складу та індексами структурних зрушень:
Індекс
змінного складу 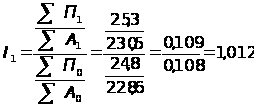 або 101%
Індекс
фіксованого
складу 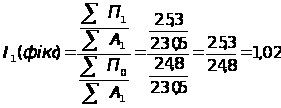 або 102%
Індекс
структурних
зрушень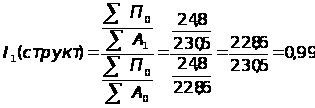 або 99%
Контрольне співвідношення індексів наступне :
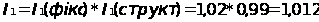
Висновки VI:
Згідно з отриманими результатами індекс змінного составу середньої рентабельності по виборці сумарних результатів по 5-ти банкам у звітному році становить 1,012 , або рентабельність зросла на 1,2 %, при цьому :
за рахунок зростання власне прибутку індекс зростання рентабельності становить 1,02 , або зріст на +2%;
за рахунок зростання активів індекс падіння рентабельності становить 0,99,
або падіння на -1%.
ВИСНОВКИ
Згідно з проведеною статистичною обробкою даних по виборці 60 банків
можна зробити наступні висновки відносно отриманих часткових висновків за зробленими етапами статистичної обробки :
1. Застосування методу розподілу індексів агрегатного, фіксованого складу та структурних зрушень дозволяє констатувати, що у звітному періоді зростання рентабельності активів по групі банків відбулося на 1,2 % , при цьому за рахунок прибутку зростання становить 2%, а за рахунок збільшення активів – падіння становить –1%.
2. Побудована сезонна хвиля активів банку, яка показує зниження активів у літньому періоду, коли зменшуються заощаджені вклади населення при їх витратах на відпочинку.
3. Аналіз функціонального зв ' язку активів (фактор) та прибутку (результат) показав наявність лінійної форми регресії - рівняння лінійної регресії y=1,2834+0,0629x. Коефіцієнт детермінації дорівнює 0,29. За критерієм Фішера зв’язок знайдено істотним. Індекс кореляції дорівнює 0,54. Лінійний коефіцієнт кореляції дорівнює 0,54 (сила зв’язка – середня). Напрямок зв’язку – додатній.
Оскільки отриманий коефіцієнт детермінації дорівнює 0,29, то тільки 29% варіації прибутку банків пов’язано з варіацією активів банків, а 71% варіації припадає на решту факторів. Тобто зв’язок не є щільним, оскільки економічно прибуток банків залежить не тільки від їх активів, а ще від доходності цих активів , яка залежить від їх структури, та собівартості послуг для кожного банку. Отриманий результат є об'єктивним, оскільки прибуток банку дорівнює різниці між доходами від застосування активів та собівартістю (витратами) банків при здійсненні різних за масштабами та рівнем витрат доходних операцій.
4. Гістограмно-інтервальний аналіз виборки даних показує , що серед вибраних 60 банків , основна маса має невеликий капітал, який виробляє відповідний невеликий прибуток з аналогічним розподілом.
Перелік використанної літератури
1. Вашків П.Г., Пастер П.І., Сторожук В.П., Ткач Є.І. Статистика підприємництва:
Навч. посібник – К.: Слобожанщина, 1999.
2. Двірник В.М. Статистичне вивчення зв’язків соціально-економічних явищ:
конспект лекцій. – Дніпропетровськ: ДАУБП, 1999.
3. Двірник В.М. Статистичні індекси в економічних дослідженнях. Дніпропет-
ровськ: ДАУБП, 1998.
4. Елисеева И.И., Юзбашев М.М. Общая теория статистики: Учебник. – 4-е изд.,
перераб и доп. – М: Финансы и статистика, 1999.
5. Ефимова М.Р., Ганченко О.И., Петрова Е.В. Практикум по общей теории
статистики. М: Финансы и статистика, 2000.
6. Ефимова М.Р., Петрова Е.В., Румянцев В.Н. и др. Общая теория статистики:
Учебник. – М: Инфра-М, 1998.
7. Общая теория статистики: Учебник. / Под ред. А.А. Спирина, О.Э. Башиной. –
5-е изд., доп. и перераб. – М.: Финансы и статистика, 1999.
8. Статистика. За ред. А.В. Головача, А.М. Єріної, О.В. Козирєва. – К.: Вища
школа, 1993.
9. Экономическая статистика: Метод. разработка / Сост. В.С. Федоренко – К.:
МАУП,1999.