Підприємство. Повна характеристика діяльності
3. Основні виробничі фонди підприємства, характеристика, структура, ефективність їх використання та розрахунок амортизаційних відрахувань у бухгалтерському та податковому обліку.
3.1 Характеристика, склад і структура основних виробничих фондів; розрахунок технологічної структури
Підприємства в своїй діяльності використовують ресурси засобів праці і ресурси предметів праці, які разом складають засоби виробництва. Виражені в грошовій формі засоби виробництва складають виробничі фонди підприємства.
В залежності від періоду функціонування, способу перенесення своєї вартості на вартість продукції, робіт, послуг, характеру зміни натурально-речовинної форми, виробничі фонди підприємства діляться на: основні виробничі фонди та оборотні.
У відповідності з П(С)БУ 7 "Основні засоби" основні виробничі фонди – матеріальні активи, які підприємство утримує з метою використання їх у процесі виробництва або постачання товарів, надання послуг, здавання в оренду іншим особам або для здійснення адміністративних і соціально-культурних функцій, очікуваний строк корисного використання (експлуатації) яких більше одного року (або операційного циклу, якщо він довший за один рік).
Основні фонди діляться на основні виробничі фонди і основні невиробничі фонди. Основні виробничі фонди - це частина виробничих фондів підприємства, які беруть участь у багатьох виробничих циклах, зберігають свою натурально-речову форму і переносять свою вартість на вартість виготовленої продукції, виконаних робіт та послуг, частинами у вигляді амортизаційних відрахувань.
Основні невиробничі фонди - жилі доми, дитячі садки, об'єкти охорони здоров'я, культурно-побутового обслуговування, які знаходяться на балансі підпри-ємства. Основні невиробничі фонди як і основні виробничі фонди експлуатуються на протязі тривалого періоду часу, не змінюють своєї натурально-речовинної форми, проте не беруть участі у виробничому процесі і тому не переносять свою вартість на вартість виготовленої продукції (робіт, послуг). Основні невиробничі фонди зникають в процесі споживання (на них нараховуються не амортизація, а знос). Основні виробничі фонди діляться на: основні виробничі фонди основного виду діяльності; основні виробничі фонди інших галузей (сільськогосподарське виробництво, громадське харчування і т.д.). Відомості про наявність основних фондів, про їх склад наводяться в формі 11-ОФ (статистична звітність "Звіт про наявність та рух основних фондів, амортизацію, знос."). Відомості про наявність основних фондів по первинній і залишковій вартості на звітні дати наводяться в балансі підприємств. Основні виробничі фонди (засоби) в залежності від їх функцій в процесі виробництва, а також однотипності технічних характеристик в статистичному і бухгалтерському обліку діляться на наступні групи (у відповідності з П(С)БУ 7):
1. Земельні ділянки.
2. Капітальні витрати на покращення земель.
3. Будинки, споруди та передавальні пристрої.
4. Машини та обладнання.
5. Транспортні засоби.
6. Інструменти, прилади, інвентар (меблі).
7. Робоча і продуктивна худоба.
8. Багаторічні насадження.
9. Інші основні засоби.
Будинки - сюди входять будівлі, в яких проходять процеси основного, допоміжного, підсобного виробництва (цехи, гаражі, склади, майстерні, адміністративно-побутові корпуси).
Споруди - інженерно-будівельні об'єкти: тунелі, мости, естакади, нафтові і газові свердловини, очисні споруди.
Передавальні пристрої - сукупність об'єктів призначених для передачі електричної, теплової і інших видів енергії, а також переміщення рідких та газо-подібних речовин (ЛЕП, кабельні лінії, телефонна мережа, радіозв'язок, водопровід, газопровід).
Машини та обладнання - силові машини та обладнання, робочі машини та обладнання, обчислювальна техніка, вимірювальні та регулюючі пристрої.
Транспортні засоби - це пересувні засоби залізничного транспорту (в т.ч. вагони) вантажний, легковий транспорт, автонавантажувачі.
Інструменти - це механізовані та немеханізовані засоби праці (тески).
Виробничий і господарчий інвентар - робочі столи, конторське обладнання, офісні меблі.
Інші - протипожежний інвентар і т.ін.
Співвідношення перерахованих дев'яти груп основних виробничих фондів в їх загальній вартості називають технологічною структурою або видовою структурою. Структура різна для підприємств різних галузей промисловості, рівня технологічної озброєності
За роллю у виробничому процесі основні виробничі фонди ділять також на: активну і пасивну частину. Активна частина приймає безпосередню участь у вироб-ничому процесі і визначає рівень технічної озброєності праці. Пасивна частина створює умови для виробничого процесу, непрямо бере участь у виробничому процесі.
Розподіл основних виробничих фондів на активну і пасивну частини неодно-значне і залежить, перш за все, від галузевої приналежності підприємства. Основні фонди, окрім приведеної класифікації можуть також поділятися на такі групи (ознакам):
1. Наприклад за приналежністю: власні і орендовані.
2. По тривалості строку використання.
3. По використанню в процесі виробництва (діючі, які находяться в запасі, а також ті, що знаходяться на консервації).
В податковому обліку з метою нарахування податку на прибуток всі основні фонди класифікують на три групи (в ці групи не входять земльні ділянки): 1. Будинки, споруди, передавальні пристрої
2. Автотранспорт, офісні меблі, електронне, оптичне, електро-механічне обладнання, інструменти, електронно-обчислювальна техніка.
Інші об'єкти основних фондів, які не ввійшли в 1 і 2 групи. За данними підприємства про наявність основних фондів на початок періоду, а також дані про надходження і вибуття основних фондів складають баланс наявності і руху основних фондів. Доля і-го показника основних фондів (у %) на початок року визначається відношенням вартості ОФ на початок року до сумарної вартості ОФ на початок року, помноженим на 100%.
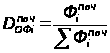 *100%
(%)
Аналогічно визначаємо структуру ОФ на кінець року, відповідно вартість ОФ беремо на кінець року. Отримані результати відобразимо у вигляді таблиці 1. Джанні беремо з додатку 2.
Таблиця 1.
Розрахунок технологічної структури основних фондів на початок і кінець року
| Вартість, грн. | Питома вага, % | Вартість, грн. | Питома вага, % | ||
| 1 | Земля | 12170 | 3,64 | 10950 | 3,19 |
| 2 | Капітальні витрати на поліпшення землі | 12700 | 3,79 | 14220 | 4,14 |
| 3 | Будівлі, споруди, передавальні пристрої | 104610 | 31,25 | 110960 | 32,30 |
| 4 | Машини та устаткування | 144000 | 43,01 | 145800 | 42,43 |
| 5 | Транспортні засоби | 51000 | 15,23 | 49800 | 14,50 |
| 6 | Інструмент, інвентарь | 1350 | 0,40 | 2970 | 0,86 |
| 7 | Робоча та продуктивна худоба | 3250 | 0,98 | 3250 | 0,96 |
| 8 | Багаторічні насадження | 1700 | 0,51 | 2560 | 0,74 |
| 9 | Інші основні фонди | 4000 | 1,19 | 3000 | 0,87 |
Всього 334780 100,00 343510 100,00
Отримані дані характеризують технологічну структуру основних фондів.
Будь-яке підприємство повинне прагнути до збільшення активної частини фондів за рахунок відновлення і ліквідації зайвого і маловикористовуваного обладнання, більш ефективного використання виробничих площ і впроваджання прогресивного обладнання.
3.2 Визначення показників руху основних виробничих фондів
За даними підприємства про наявність руху і зносу основних фондів складають баланс наявності і руху основних фондів, розраховують ряд коефіцієнтів – надходження, оновлення, вибуття, ліквідації.
Рух основних фондів характеризують наступні показники:
Коефіцієнт надходження:
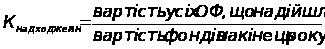 *100%, ( % )
Коефіцієнт оновлення:
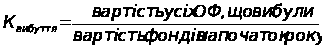 *100%,
( % )
Коефіцієнт вибуття:
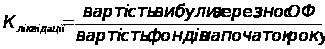 *100%,
( % )
Коефіцієнт ліквідації:
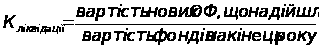 *100%,
( % )
Стан основних фондів характеризують наступні показники:
Коефіцієнт придатності визначається відношенням залишкової вартості до початкової:
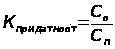 *100%,
( % ) , де
Со – залишкова вартість;
Сп – початкова вартість.
2. Коефіцієнт зносу:
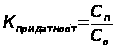 *100%,
( % ) , де
Со – залишкова вартість;
Сп – початкова вартість.
Відношення вартості вибувших основних фондів через зношення до вартості основних фондів введених в експлуатацію (нових) характеризує інтенсивність заміни основних фондів.
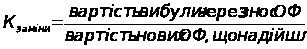 *100%,
( % )
Наведемо розрахунки основних показників за вихідними даними додатку 3.
Розрахуємо коефіцієнт надходження та коефіцієнт вибуття ОФ у звітному періоді:
1)
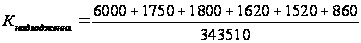 *100 = 3,94%
2)
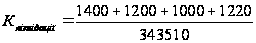 *100
= 1,41%
Для розрахунку інших показників данних недостатньо.
Аналізуючи динаміку надходження і вибуття ОФ у звітному періоді, видно, що частина ОФ, які надійшли в загальному об’ємі на кінець року складають 3,94% , тоді як вибуття ОФ у загальному їх об’ємі – 1,41%. Значить, основних фондів надійшло на 2,53% більше ніж вибуло.
3.3 Визначення середньорічної вартості основних фондів, розрахунки показників, які характеризують ефективність їх використання
Наявність основних фондів в цілому і за окремими групами визначаються на дату (моментні показники наявності) і як середні за визначений період часу (інтервальні показники наявності).
Моментні показники знаходяться в облікових регістрах підприємства і бухгалтерській звітності, а також у статистичній звітності.
Інтервальні показники наводяться в статистичній звітності підприємства, а також у пояснюючих записках до звітності підприємства. Інтервальні показники чи середні за період часу показники розраховуються різноманітними статистичними методами. Так середньорічна вартість основних фондів може бути розрахована декількома методами.
За балансовою формулою:
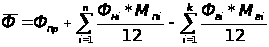 , де
Фпр - вартість ОВФ на початок року по первинній вартості;
Фпі - вартість ОВФ, що надійшли на протязі року,
Мпі - число місяців перебування нових фондів на балансі підприємства, в експлуатації, не рахуючи місяця надходження,
Фві - вартість ОВФ, що вибули на протязі року,
Мві - число місяців на протязі яких ОФ не знаходилися на балансі підприємства.
За формулою середньої хронологічної:
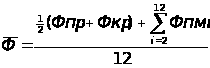 ,де
Фнмі – вартість основніх фондів на початок кожного місяця, окрім першого.
Ця формула використовується, коли є дані про наявність основних засобів на початок кожного місяця.
Формула простої середньої арифметичної
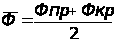 , де
Фпр – вартість основніх фондів на початок звітного періода;
Фкр – вартість основніх фондів на кінець звітного періода.
Середня вартість розрахована по данній формулі дає наближене значення вартості основних фондів у середньому за період .
Формула середньої арифметичної зваженої:
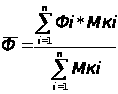 , де
Фі - вартість основних фондів, які перебувають на балансі підприємства і є незмінними на протязі періоду часу
Мкі - час перебування ОФ в незмінній вартості.
Проведемо розрахунок середньорічної вартості основних засобів за допомогою балансової формули, використавши вихідні дані додатку 3:
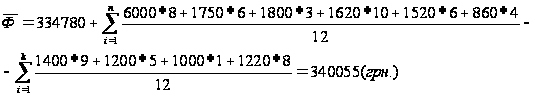
Ефективність використання основних фондів характеризує система показників, яка включає в себе систему узагальнюючих і часткових показників. Узагальнюючі показники будуються на основі співставлення об'ємів виробленої продукції або прибутку і сукупності використовуваних основних фондів за визначений період часу.
1.Фондовіддача характеризує вартість виробленої продукції, що приходиться на 1 грн. основних фондів. Даний показник розраховується як відношення вартості продукції до середньорічної вартості фондів.
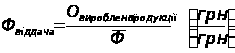
Збільшення показника фондовіддачі рівносильно розширенню виробництва без додаткових витрат на придбання основних фондів.
Фондоємкість є зворотним показнику фіндовіддачі:
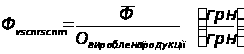
Характеризує потребу в основних фондах підприємства на одиницю вартості виготовленої продукції.
3. Фондорентабельність:
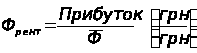
Показує скільки прибутку отримано в середньому з кожної гривні основних фондів підприємства.
Часткові показники:
Коефіцієнт змінності - розраховується на підприємствах по групах однотипних станків, обладнання, машин. Коефіцієнт змінності визначається відношенням загальної кількості машиночасів чи машинозмін фактично відпрацьованих у всіх змінах машинами чи обладнанням даного типу до планового фонду робочого часу за аналізований період.
Фондоозброєність праці
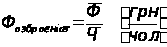
Ф - середньорічна вартість основних фондів;
Ч - середньоспискова чисельність робочих
Відображає вартість основних виробничих фондів, які приходяться на одного робітника.
Результати розрахунків показників представлені у таблиці 2.
Таблиця 2
Показники ефективності використання основних виробничих фондів
| № п.п. | Найменування показника | Величина показника | |
| В базовому році | В звітному році | ||
| 1 | Фондовіддача, грн/грн. | 2,46 | 2,61 |
| 2 | Фондоємкість, грн/грн | 0,41 | 0,38 |
| 3 | Фондоозброєність, грн/чол | 4464,5 | 4304,49 |
| 4 | Фондорентабельність, грн/грн | 16,99 | |
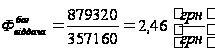
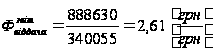
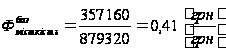
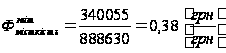
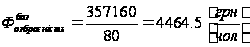
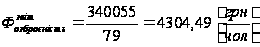
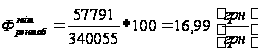
Отримавши результати зробимо наступні висновки:
- порівнюючи показники використанн ОФ в базовому та звітному роках можна зробити висновок, що основні фонди в звітному році використовувалися краще, так, як показник фондовіддачі в звітному році вищий, ніж в базовому;
- відповідно показник фондоємкості в звітному році менший чим в базовому;
- зменшився показник фондоозброєності робочих в звітному році порівняно з базовим.
3.4 Визначення амортизаційних відрахувань, аналіз діючих методів нарахування амортизації
Засоби на просте відтворення основних фондів накопичуються за рахунок амортизаційних відрахувань.
Амортизація основних фондів - це поступове відшкодування витрат власників підприємства на придбання чи введення в експлуатацію основних фондів в межах норм амортизаційних відрахувань шляхом поступового віднесення амортизаційних відрахувань на витрати підприємства.
У відповідності з П(С)БУ 7 Амортизація - це систематичне розподілення амортизованої вартості на протязі корисного строку використання.
Об'єктом амортизації є основні засоби (крім землі). Нарахування амортизації здійснюється протягом корисного строку використання (експлуатації) об'єкта, який встановлюється підприємством при визнанні цього об'єкта активом (при зарахуванні на баланс), і призупиняється на період його реконструкції, модернізації, добудови, дообладнання та консервації.
При визначенні корисного строку використання враховують:
1. Очікуване використання об'єкта підприємством з урахуванням його потужності або продуктивності;
2. Фізичний та моральний знос, що передбачається;
3. Правові або подібні обмеження, щодо строків використання об'єкта та інші фактори.
Величина амортизаційних відрахувань визначається за допомогою норми амортизаційних відрахувань. На практиці бувають: річні, квартальні, місячні норми. Норма амортизаційних відрахувань може бути виражена у відсотках або долях одиниці.
В економічній практиці інших країн використовують чотири основних методи нарахування амортизації.
Застосуємо деякі з цих методів для розрахунку амортизаційних відрахувань на прикладі (згідно варіанту вихідних даних). Розглянемо ці методи.
1. Метод рівномірного прямолінійного нарахування амортизації - амортизація нараховується і списується рівними щорічними (щоквартальними, щомісячними) на протязі всього строку служби об'єкта.
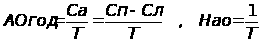 , де
Са – амартизуєма вартість;
Сп – первісна віртість;
Сл – ліквідационна вартість.
При застосуванні даного методу припускається, що об'єкт зношується рівномірно на протязі всього строку служби. На практиці, як відомо, рівномірно зношуються лише будинки, споруди, передавальні пристрої.
Результати проведених розрахунків наведені у таблиці 3. Данні беремо з додатку 4.
Таблиця 3
Рівномірний метод нарахування амортизації
| Дата | Первинна вар-гість, грн | Сума амортизаційних відрахувань, грн | Накопичена сума амортизації, грн | Залишкова вартість, грн |
| 1 рік | 15796 | 2076,046 | 2076,046 | 13719,95 |
| 2 рік | 15796 | 2076,046 | 4152,092 | 11643,91 |
| 3 рік | 15796 | 2076,048 | 6228,14 | 9567,86 |
| 4 рік | 15796 | 2076,046 | 8304,186 | 7491,814 |
| 5 рік | 15796 | 2076,046 | 10380,23 | 5415,768 |
| 6 рік | 15796 | 2076,046 | 12456,28 | 3339,722 |
| 7 рік | 15796 | 2076,046 | 14532,32 | 1263,676 |
На протязі всіх 7 років річна сума амортизаційних відрахувань однакова, накопичений знос збільшується рівномірно, залишкова вартість рівномірно зменшується, доки не досягне ліквідаційної вартості.
2. Метод прискореної амортизації - його ідея полягає в тому, що в перші роки експлуатації об'єкта основних засобів нараховується амортизація в підвищеному розмірі, а потім цей розмір зменшується по мірі збільшення строку використання об'єкта. Цей метод має багато різновидів. З 1.01.2000 року в економіці України для цілей бухгалтерського обліку дозволяється використовувати метод зменшення залишкової вартості, метод прискореного зменшення залишкової вартості, кумулятивний метод.
Для цілей податкового обліку на Україні з 1.07.97 по теперішній час використовується груповий метод нарахування амортизації (в % від балансової вартості) і цей метод також можна вважати різновидом методу прискореної амортизації.
Різновиди:
А) Метод зменшення залишкової вартості, за яким річна сума амортизації визначається як добуток залишкової вартості об'єкта на початок звітного року або первинної вартості на дату початку нарахування амортизації та річної норми амортизації. Річна норма амортизації (у відсотках) обчислюється як різниця між одиницею та результатом кореня ступеня кількості років корисного використання об’єкта з результату від ділення ліквідаційної вартості об єкта на його первинну вартість.
АОгод=Со*Нао
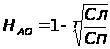 , де
Т – кількість років корисного використання об’єкту; Со – залишкова вартість; Нао – рачна норма амортизації; Сп – первісна віртість; Сл – ліквідационна вартість. Результати проведених розрахунків у таблиці 4.(додаток 4)
Таблиця 4
Метод зменшення залишкової вартості
| Рік | Первинна вартість, грн | Норма амортизаційних відрахувань,грн | Сума амортизаційних відрахувань, грн | Накопичена сума амортизації, грн | Залишкова вартість, грн |
| 1 рік | 15796 | 0,302894 | 4784,52 | 4784,52 | 11011,48 |
| 2 рік | 15796 | 0,302894 | 3335,316 | 8119,836 | 7676,164 |
| 3 рік | 15796 | 0,302894 | 2325,067 | 10444,9 | 5351,097 |
| 4 рік | 15796 | 0,302894 | 1620,817 | 12065,72 | 3730,28 |
| 5 рік | 15796 | 0,302894 | 1129,881 | 13195,6 | 2600,399 |
| 6 рік | 15796 | 0,302894 | 787,6463 | 13983,25 | 1812,753 |
| 7 рік | 15796 | 0,302894 | 549,0726 | 14532,32 | 1263,68 |
Норма амортизації завжди відноситься до залишкової вартості попереднього року. Сума амортизації найбільша у перший рік та зменшується з року в рік. Сума амортизації в останній рік обмежена сумою, необхідною для зменшення залишкової вартості до ліквідаційної.
Б) Метод прискореного зменшення залишкової вартості, за яким річна сума амортизації визначається як добуток залишкової вартості об'єкта на початок звітного року або первинної вартості на дату початку нарахування амортизації та річної норми амортизації, яка обчислюється виходячи зі строку корисного використання об'єкта і подвоюється.
АОгод = Со*Нао
Нао = 2 / Т
Таблиця 5
Метод прискореного зменшення залишкової вартості
| Рік | Первинна вартість, грн | Норма амортизаційних відрахувань,грн | Сума амортизаційних відрахувань, грн | Накопичена сума амортизації, грн | Залишкова вартість, грн |
| 1 рік | 15796 | 0,285714286 | 4513,143 | 4513,143 | 11282,86 |
| 2 рік | 15796 | 0,285714286 | 3223,673 | 7736,816 | 8059,184 |
| 3 рік | 15796 | 0,285714286 | 2302,624 | 10039,44 | 5756,56 |
| 4 рік | 15796 | 0,285714286 | 1644,731 | 11684,17 | 4111,828 |
| 5 рік | 15796 | 0,285714286 | 1174,808 | 12858,98 | 2937,02 |
| 6 рік | 15796 | 0,285714286 | 839,1487 | 13698,13 | 2097,872 |
| 7 рік | 15796 | 0,285714286 | 834,1916 | 14532,32 | 1263,68 |
В) Кумулятивний метод, за яким річна сума амортизації визначається як добуток вартості, яка амортизується та кумулятивного коефіцієнта. Кумулятивний коефіцієнт розраховується діленням кількості років, що залишається до кінця очікуваного строку експлуатації об'єкта основних засобів, на суму числа років його корисного використання.
АОгоді = Са*Кі, Кі = (Т-t+1)/S ; S = (T*(T+1))/S
Таблиця 6 Норма амортизації
| Рік | Норми амортизації |
| 1 | 0,25 |
| 2 | 0,214285714 |
| 3 | 0,178571429 |
| 4 | 0,142857143 |
| 5 | 0,107142857 |
| 6 | 0,071428571 |
| 7 | 0,035714286 |
Таблиця 7
Кумулятивний метод
| Рік | Первинна вартість, грн | Норма амортизаційних відрахувань, грн | Сума амортизаційних відрахувань, грн | Накопичена сума амортизації, грн | Залишкова вартість, грн |
| 1 | 15796 | 0,25 | 3633,08 | 3633,08 | 12162,92 |
| 2 | 15796 | 0,214286 | 3114,069 | 6747,149 | 9048,851 |
| 3 | 15796 | 0,178571 | 2595,057 | 9342,206 | 6453,794 |
| 4 | 15796 | 0,142857 | 2076,046 | 11418,25 | 4377,749 |
| 5 | 15796 | 0,107143 | 1557,034 | 12975,29 | 2820,714 |
| 6 | 15796 | 0,071429 | 1038,023 | 14013,31 | 1782,691 |
| 7 | 15796 | 0,035714 | 519,0114 | 14532,32 | 1263,68 |
Метод прискореної амортизації впливає на економіку підприємства двоякий вплив: збільшуються засоби підприємства на поновлення основних фондів в перші роки експлуатації об'єкта, збільшуються затрати підприємств і знижується прибуток в перші роки експлуатації. Цей метод рекомендують для транспортних засобів, електронно-обчислювальної техніки, яка піддається швидкому моральному зносу, а також для офісної меблі.
3. Метод зростаючої амортизації - перші декілька років приймається знижена норма амортизації, а потім вона збільшується за прогресивною шкалою. Цей метод може використовуватись при впровадженні дорогого обладнання зі значним періодом його впровадження і виходу на проектну потужність. Цей метод не використовується і ніколи не використовувався на Україні.
4.Виробничий метод
Для видів основних фондів нарахування амортизації здійснюється на основі сумарного виробітку об'єкту за весь час його експлуатації у відповідних одиницях виміру.
Сума амортизації за місяць розраховується виходяч з фактичного місячного об'єму виробництва і виробничої ставки амортизації.
Виробнича ставка амортизації визначається як відношення амортизаційної вартості об'єктів основних фондів і очікуваного об'єму виробництва продукції (робіт, послуг) за весь час корисного використання об'єкта:
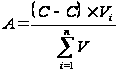 ,
де Сп - початкова вартість, грн;
Сл - ліквідаційна вартість, грн;
Vi - виробництво даного вида основних фондів у і-тому році;
 -сумарне
виробництво
даного виду
основних фондів
за даний період
експлуатації.
При використання виробничого методу сума амортизаційних відрахувань змінюється порівнюючи з попереднім періодом прямо пропорційно об'єму виробленої продукції (робіт, послуг).
Метод нарахування амортизаційних відрахувань пропорційно випуску продукції досить простий. Його доцільно використовувати в тому разі, коли відносно об'єкту основних фондів на які нараховується амортизація можна визначити фактичний об'єм виробленої продукції. Разом з тим у практиці цей метод не знайшов широкого розповсюдження, бо досить важко визначити об'єм виробленої продукції з використанням того чи іншого об'єкту основних фондів.
3.5 Особливості нарахування амортизації'в податковому обліку
1. Для нарахування амортизації всі основні фонди діляться на три групи (розділ 2. П.2.2.1.)
2. Для об'єктів першої групи амортизація розраховується окремо по кожному об'єкту. Для другої і третьої групи використовується груповий метод.
3. Використовуються квартальні використання норми нарахування амортизації. Перша група - 1,25 %; друга група - 6,25 %; третя група - 3,75 %. Вони встановлені у відсотках (%) до балансової вартості.
4. Базою для нарахування амортизації в податковому обліку є балансова вартість відповідної групи основних фондів на початок звітного періоду для об'єктів 2 і 3-ої групи і балансової вартості об'єкта основних фондів 1-ої групи. Сума амортизаційних відрахувань розраховується за кожен квартал шляхом використання відповідних норм амортизації до балансової вартості.
АОа = Ба*Нао
Ба = Ба-1 + Па-1 - Ва-1 - АОа-1 , де
а - звітний період
(а-1) - попередній звітному період
Ба - балансова вартість групи основних фондів на початок звітного періоду (кварталу)
Ба-1 - балансова вартість групи основних фондів чи об'єкта на початок кварталу, який передує звітному
Ва-1 - вартість виведених із експлуатації основних фондів на протязі періоду, який передує звітному
Па-1 - сума витрат на придбання і всі види ремонтів основних фондів на протязі кварталу, який передує звітному
АВа-1 - сума амортизаційних відрахувань нарахованих за квартал, який передує звітному.
Фактичні витрати на проведення всіх видів ремонтів на протязі року в розмірі 5 % від балансової вартості на початок року включається до валових витрат. ДОХОД-(ВВ+АВ)=ПРИБУТОК. Витрати на ремонт, які перевищують ці 5% відносяться на збільшення балансової вартості і на них нараховується амортизація.
Таблиця 8 Норма амортизації
| Рік | Норми амортизації |
| 1 | 0,15 |
| 2 | 0,3 |
| 3 | 0,2 |
| 4 | 0,15 |
| 5 | 0,1 |
| 6 | 0,05 |
| 7 | 0,05 |
Таблиця 9 Податковий метод (додаток 4)
| Роки | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Амортизаційні відрахування в 1 кв. | 987,25 | 762,6271 | 589,1113 | 455,0745 | 351,5342 | 271,5518 | 209,7673 |
| Балансова вартість ОФ на початок 2 кв. | 14808,75 | 11439,41 | 8836,67 | 6826,117 | 5273,013 | 4073,277 | 3146,509 |
| Амортизаційні відрахування в 2 кв. | 925,5469 | 714,9629 | 552,2918 | 426,6323 | 329,5633 | 254,5798 | 196,6568 |
| Балансова вартість ОФ на початок 3 кв. | 13883,2 | 10724,44 | 8284,378 | 6399,485 | 4943,449 | 3818,697 | 2949,853 |
| Амортизаційні відрахування в 3 кв. | 867,7002 | 670,2777 | 517,7736 | 399,9678 | 308,9656 | 238,6686 | 184,3658 |
| Балансова вартість ОФ на початок 4 кв. | 13015,5 | 10054,17 | 7766,604 | 5999,517 | 4634,484 | 3580,028 | 2765,487 |
| Амортизаційні відрахування в 4 кв. | 813,4689 | 628,3854 | 485,4128 | 374,9698 | 289,6552 | 223,7518 | 172,8429 |
| Сума амортизаційних відрахувань за рік | 3593,966 | 2776,253 | 2144,59 | 1656,644 | 1279,718 | 988,5519 | 763,6328 |
| Залишкова вартість на кінець року | 12202,03 | 9425,781 | 7281,191 | 5624,547 | 4344,829 | 3356,277 | 2592,644 |
Нарахування амортизації по об'єктам першої групи проводиться до тих пір поки вартість окремого об'єкта не досягне 100 неоподаткованих мінімумів доходів громадян.
Підприємства України незалежно від форм власності і організаційно-правової форми, а також виду діяльності мають право проводити індексацію балансової вартості основних фондів на початок звітного року. Для індексації балансової вартості основних фондів розраховується індекс - коефіцієнт індексації:
Кинд=(Іа-1-10):100
Іа-і - індекс інфляції року, який передує звітному.
Величезне значення основних фондів зумовлює необхідність їх детального вивчення, тобто об’єму і складу технічного стану і динаміки використання основних фондів і озброєності ними, вивчення факторів і вмявлення резервів їх ефективного використання.
В сучасних умовах підприємства можуть вибирати метод нарахування амортизації. Це можуть бути методи: рівномірного (прямолінійного) нарахування амортизації, прискореного зменшення залишкової вартості, метод зменшення залишкової вартості, кумулятивний метод, виробничий метод.Метод амортизації підприємством обирається самостійно з урахуванням очікуваного способу отримання економічних вигод від його використання.
Актуальним є питання визначення зносу машин і устаткування так як від рівня їх продуктивності залежить виробнича потужність підприємства, необхідно аналізувати доцільність зміни технічно застарвлих об’єктів новими з урахуванням фізичного та морального зносу.
Аналізуючи динаміку використання основних виробничих фондів було виявлено, що ефективність використання основних виробничих фондів підвищилася, тому що збільшився показник фондовіддачі. Доля основних фондів на одного робітника зменшилася. Продуктивність праці робітників і працівників також зросла, а такі зміни є позитивними для діяльності підприємства.
3.6 Визначення впливу зміни показника фондовіддачі основних фондів у звітному періоду в порівнянні з базовим на ТЕП діяльності підприємства
Додатковий обсяг виготовленої продукції ΔОр (або зменшення обсягу виготовленої продукції) за рахунок зростання (зниження) фондовіддачі визначається за формулою: (додаток 3)
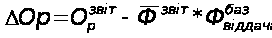 (грн.)
де Орі - обсяг, виконаний власними силами у звітному році, Офі - середньорічна вартість основних виробничих фондів у звітному році, Фвіддача баз - фондовіддача у базовому році.
ΔОр = 888630 – 340055*2,61=1086,45 (грн.)
Економію капітальних вкладень в основні виробничі фонди АК (або додаткове залучення) визначають за формулою:
ΔК = ΔОр *Фмісткістьбаз
ΔК =1086,45 * 0,38 = 412,851 (грн.)
де Фмісткістьбаз - фондоємкість у базовому році. Річний економічний ефект ЕК (втрати) від економії (додаткового залучення) капітальних вкладень визначають за формулою:
Ек = Ен ΔК, грн.
де Ен - норматив загальної економічної ефективності капітальних вкладень (у курсовому проекті приймаємо Ен = 0,17)
Ек = 0,17*412,851 = 70,18467 (грн.)
Зростання продуктивності праці робітників (або зниження показника) визначають за формулою:
ΔВр
=
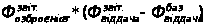 грн./чол.
Де Фзвіт.озброєність - - фондоозброєнність праці робітників у звітному році. Фзвіт.віддачі , Фбаз.віддачі фондовіддача основних виробничих фондів у звітному і базовому роках відповідно
ΔВр = 4304,49*(2,61-2,46) = 645,67 (грн./чол.)
Умовне вивільнення робітників ΔЧр (або додаткове залучення) за рахунок зростання (зменшення) продуктивності праці визначають за формулою:
Δ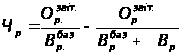 (чол.)
де Врбаз – продуктивність праці робітників в базовому році
ΔЧ=
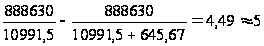 (чол).
Економію Е (збільшення вартості) від зниження собівартості виготовленої продукції (або зростання показника) визначають за формулою:
Е =
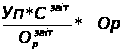 (грн.)
Де Уп - умовно-постійна частка витрат у складі собівартості виготовленої продукції
ΔОр - додатковий обсяг виготовленої продукції (або зменшення виготовленої продукції) за рахунок зростання (зниження) показника фондовіддачі;
Орзвіт - обсяг виготовленої продукції у звітному році
Сзвіт - собівартість виготовленої продукції у звітному році.
При усереднених розрахунках умовно-постійну частку витрат допускається приймати у % від загального розміру витрат за відповідними статтями собівартості виготовленої продукції у таких розмірах: за статтею "Матеріали" - 1%, за статтею "Експлуатація машин і механізмів" - 15%, за статтею "Основна заробітна плата" - 7%, за статтею "Накладні витрати" - 50%.
Маємо: умовно постійна частка витрат у складі собівартості виготовленої продукції становить:
Уп = 0,01*0,571+0,15*0,0868+0,07*0,153+0,50*0,1892 = 0,12404
Е = (0,12404*656707)/888630*1086,45 = 99,59 (грн.)
Загальна економія (втрати) від поліпшення (погіршення) використання основних виробничих фондів визначається за формулою:
Езаг = Е+Ек (грн.)
Езаг = 99,59+70,18467 = 106,78 (грн.)
Результати аналізу впливу показника фондовіддачі основних виробничих фондів на основні ТЕП діяльності підприємства оформляються у вигляді таблиці (див. Таблиця 10).
Таблиця 10 Вплив зміни показника фондовіддачі на основі ТЕП діяльності будівельного підприємства
| Найменування показників | Умовні позначення | Одиниця виміру | Базовий рік | Звітний рік |
| 1 | 2 | 3 | 4 | 5 |
| 1. Обсяг БМП | Ор | грн. | 879320 | 888630 |
| 2. Серідньорічна вартість основних виробничих фондів | Ф |
грн. |
357160 | 340055 |
| 3. Фондовіддача основних виробничих фондів | Фвіббачі | грн/грн | 2,46 | 2,61 |
| 4. Продуктивність праці робітників (виробіток) | Вр | грн/чол | 10991,5 | 11248,48 |
| 5. Фондоозброєність праці робітників | Фозбр | грн/чол | 4464,5 | 4304,49 |
| 6. Фондомісткість БМП | Фміст | грн/грн | 0,41 | 0,38 |
| 7. Додатковий обсяг БМП за рахунок зростання фондовіддачі (зменшення обсягу БМП за рахунок зниження фондовіддачі) | ΔОр | грн. | 1086,45 | |
| 8. Зростання (зниження) продуктивності праці (виробітку) | ΔВр | грн/чол | 645,67 | |