Підприємство. Повна характеристика діяльності
4. Склад, структура та показники використання оборотних коштів підприємства
4.1. Характеристика, склад і структура оборотних коштів підприємства
Оборотні засоби (оборотні кошти) – це матеріальні цінності і грошові кошти, які знаходяться у розпорядженні підприемства, які використовуються у процесі технологічного циклу виготовлення продукції і при її реалізації повертаються підприємству.
Поділ оборотних коштів на оборотні фонди і фонди обігу зумовлений особливостями їх використання у сферах виробництва продукції і її реалізації.
Оборотні фонди – це частина виробничих фондів підприємства, які повністю споживаються в кожному технологічному циклі виготовлення продукції і повністю переносить свою вартість на вартість цієї продукції.
Речовим змістом оборотних фондів є предмети праці, а також деякі засоби праці.
Оборотні фонди підприємства включають:
Виробничі запаси – предмети праці, які ще не залучені у виробничий роцес і знаходяться на складах підприемства у вигляді запасів.
Незавершене виробництво – продукція, яка не пройшла всіх стадій обробки.
Витрати майбутніх періодів – витрати на підготовку та освоєння нової про - дукції, що мають місце в даний період, але будуть погашені в майбутньому.
Фонди обігу функціонують у сфері обігу (реалізації продукції).
Фонди обігу включають:
готова продукція на складах підприемства;
готова продукція, яка відвантажена і знаходиться в дорозі;
грошові кошти на розрахунковому і інших рахунках;
грошові кошти у незавенршених розрахунках;
готівка в касі.
Обігові засоби підприємства здійснюють кругообіг. Вони послідовно проходять грошову форму, виробничу форму, товарну форму і знову повертаються в грошову форму.
Грошова стадія. На цій стадії кошти використовуються на придбання сирови - ни, напівфабрикатів, палива, енергії: тобто на придбання ресурсів. При цьому грошові кошти переходять в матеріально-товарну форму. На цій стадії формуються виробничі запаси підприємства.
Виробнича стадія. На цій стадії запаси переходятьу виробничу стадію. Вклю - чаються працівники, які отримуютьза свою працю заробітну плату. Матеріально-то - варні цінності, враховуючи витрати на заробітну плату перетворюються в готову продукцію.
Товарна стадія. Виготовлена продукція продається. Підприємство отримує виручку, яка повністю погашає витратиі має у своєму складі прибуток.
Оборотні засоби поділяються на нормовані і ненормовані. До нормованих належать всі оборотні фонди та готова продукція на складах підприємства. До ненормованих відносяться відвантажена готова продукція та готівкові та безготівкові грошові кошти підприємства.
Джерелом формування оборотних засобів підприємства є власні і залучені кошти. До власних коштів належать виділені підприємству при його утворенні кошти (якщо підприємства державні), статутні фонди недержавних підприємств, а також поповнення цих фондів. Поповнення можевідбуватись за рахунок прибутку підприємства, а також за рахунок залучення в оборот стійких пасивів (заборгованості по заробітній платі, внесків на соціальне страхування, резервів майбутніх платежів).
Залученими оборотними коштами є кредити банків, якими покривається нестача власних оборотних засобів.
Структура оборотних засобів характеризується співвідношенням їх окремих елементів у загальному обсязі оборотних засобів, яке виражається у відсотках.
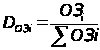 *100%
Ця структура може бути досить різною в залежності від галузі, до якої належить підприєм ство, але в цілому по промисловості 2/3 оборотних засобів – це оборотні фонди, а 1/3 - фонди обігу.
Результати відображені у вигляді таблиці 11 ( данні з додатку 6 ).
4.2 Визначення середнього річного залишку оборотних коштів
Використовуючи вихідні дані визначаємо структуру обігових коштів у звітному році. ( таб. 11)
Для оперативного управління підприємством та щорічного підбиття підсумків його діяльності розраховують середньорічний залишк обігових коштів за рік:
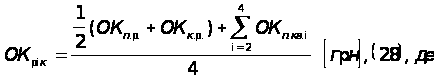
ОКп.р., ОКк.р. – залишок обігових коштів на початок та кінець року.
ОКп.кв.і - залишок обігових коштів на початок кожного кварталу окрім 1-го.
Використовуючи вихідні дані маємо(додаток 6):
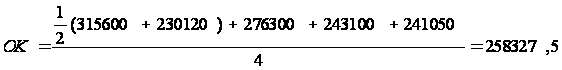
4.3 Розрахунок показників, які характеризують ефективність використання оборотних коштів. Розрахунок розміру вивільнення (додаткового вилучення) оборотних коштів у звітному році порівняно до базового року
Ефективність використання оборотних коштів підприємства характеризують наступні показники:
коефіціент обігу оборотних коштів;
коефіціент закріплення оборотних коштів;
тривалість одного обігу обротних коштів.
Коефіціент обігу оборотних коштів визначається як відношення обсягу реалізо - ваної продукції (виконаних робіт або наданих послуг) до середнього залишку обіго - вих коштів за період, що аналізується.
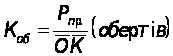
Коефіцієнт обігу оборотних коштів характеризує кількість обертів, що здійс - нюють обігові кошти підприємства за певний період часу.
Використовуючи вихідні дані (додаток 6 і 3) розрахуємо Коб у звітному та базовому роках:
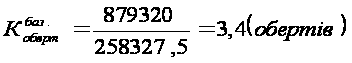
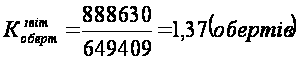
Коефіціент завантаження визначається як відношення серед - нього залишку обігових коштів за період, що аналізується (ОК) до обсягу реалізо – ваної продукції (виконаних робіт чи наданих послуг) – (Рпр.). Даний коефіціент хара - рактеризує кількість оборотних коштів, яка приходиться на 1-ну грн. реалізованої продукції:
Використовуючи вихідні дані (додаток 6 і 3) розраховуємо:
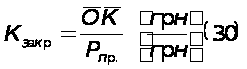
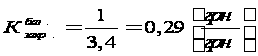
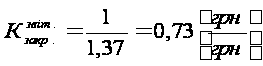
Тривалість одного обігу оборотних коштів показує тривалістьодного обороту оборотних засобів в днях і визначається як відношення тривалості періоду, що аналі - зується (Т) до коефіціента обігу оборотних коштів (Коб):
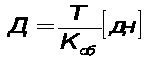
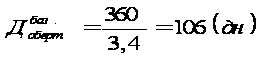
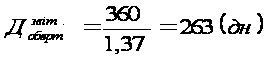
Висновки.
Так як коефіціент обігу оборотних коштів (Коб) у порівнянні з базовим роком знизився на 2,03 ( з 3,4 до 1,37) обертів, то задане підприємство працює не ефективно.
Внаслідок цього відбулося залучення оборотних коштів у звітному році у по - рівнянніз базовим:
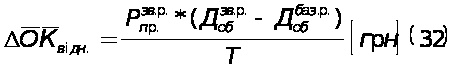
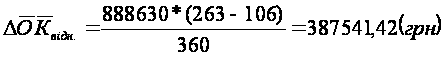
5. Основні техніко-економічні показники виробничо-господарської діяльності підприємства
Для визначення економічної ефективності діяльності підприємства використовують систему показників, яка складається з узагальнених та часткових показників.
5.1. Визначення узагальнених показників ефективності діяльності підприємства.
1)рентабельність реалізованої продукції
Визначається відношенням валового продукту до собівартості реалізованої продукції. Формула має такий вигляд:
Рвиросн=Пр.вал *100%
Ссобреал
Валовий прибуток визначається як різниця між чистим доходом і собівартістю реалізованої продукції ( товарів, послуг ).
Пр.вал.=ЧД-Соб.прод.
Згідно вихідних даних:
Пр.вал.=1044520-811308=233212 тис.грн.
Рвиросн= 233212 *100%=28,74%
811308
2)Рентабельність виробництва визначається відношенням валового прибутку до середньорічної вартості основних фондів і обігових засобів.
3) Рівень витрат на 1грн. обсягу виготовленої продукції
Визначається відношенням собівартості виготовленої продукції до об’єму продукції, виконаних власними силами.Отже, формула:
 Витр1грнбмр=Сбмрсоб
Ов/сбмр
Витр1грнбмр= 822,9 =0,749 тис.грн
1097,438 тис.грн
Висновки:
рентабельність реалізованої продукції – 28,74%
рентабельність виробництва –
рівень витрат на 1грн. Обсягу виготовленої продукції –
5.2 Розрахунок часткових показників діяльності підприємства
Розрахуємо часткові показники:
1) темпи зростання продуктивності праці:
а) темп зростання продуктивності праці на 1-го робітника:
 Тр=ППзв.р1
р-к (56) , де
ППб.р.1 р-к
ППзв.р1 р-к – продуктивність праці у звітному році на 1-го робітника;
ППб.р.1 р-к - продуктивність праці у базовому році на 1-го робітника.
Згідно вихідних даних:
Тр=
11248,48 =1,02
10991,5
б) темп зростання продуктивності праці на 1-го працівника: розраховується аналогічно:
 Тп=10578,93
=1,17
9557,83
2) показники ефективності використання основних виробничих фондів:
а)фондовіддача основних виробничих фондів:
Фбаз..рвід=2,46грн/грн
б)фондовіддача активної частини основних виробничих фондів:
 Фвід=
Овиг. прод зв.р.
(грн/грн)
Фа
Фа – середньорічна вартість активної частини основних виробничих фондів, визначається за формулою:
 Фа=
Фап.р.+ ФанадхЧМнадх
ФавибЧМвиб
 12
Згідно вихідних даних:
Фа=340055 (грн/грн)
 Фвід=888630
= 2,61 грн/грн
340055
в)рентабельність основних виробничих фондів
 Френт=Прреал.пр.
*100% , де
Ф
Пр – прибуток від реалізованої продукції
Ф – середньорічна вартість основних виробничих фондів у звітному році.
Пр=Дреал.пр. - Собів – ПДВ – Акц.зб. – Ін. від., де
Дреал.пр. – доход (виручка) від реалізованої продукції;
Собів. – собівартість реалізованої продукції;
ПДВ – податок на додану вартість;
Ін. від. – інші відрахування з доходу.
Згідно вихідних даних:
Пр = 1044520 – 174081 – 0 – 1340 – 811308 = 57791тис.грн.
 Френт=57791
* 100%=16,99%
340055
5.3. Система показників ефективності діяльності підприємства
Використовуючи усі розрахункові показники, а також раніше розраховані по - казники в розділах 1-4, заповнимо таблицю12:
| Узагальнені показники | Часткові показники | ||
| Показники ефективності використання персоналу | Показники ефективності використання О.В.Ф. | Показники ефективності обігових коштів | |
|
1.Рентабельність від основної ви - робничої діяль - ності Рвир=28,74% 2.Рентабельність виробництва 3Рівень витрат на 1 грн обсягу виготовленої продукції Витр1грнпро= тис.грн/тис.грн |
1.Продуктивність праці 1-го працюючого ППп=10578,93тис.грн/чол. 2.Продуктивність праці 1-го робітника ППр=11248,48тис.грн/чол 3Темп зростання продуктивності праці на 1-го роб. Тр.=1,02 На 1-го працівника Тп.=1,17 |
1.Фондовіддача О.В.Ф. Фбрвід=2,46грн/грн 2.Фондовіддача активної частини Фвід=2,61грн/грн 3.Фондомісткість одиниці продукції Фзв.р.ємк=0,38грн/грн 4.Фондоозброєнність 1-го працівника Фо= 4304,49грн/чол 3. Рентабельність О.В.Ф. Френт=16,99% |
1. Оборотність оборотних коштів Коб=1,37грн/грн 2.Коефіцієнт завантаження Кз=0,73грн/грн 3.Тривалість одного обороту Доб.=263 дні 4Відносне вивіль - нення основних коштів ?ОКвідм= 387541,42 тис.грн. |
Висновок
В цілому дана курсова робота спрямована на закріплення теоретичних знань та практичних навичок студентів на вирішенні конкретних економічних завдань. А саме розробка даної роботи передбачає розрахунок основних показників діяльності підприємства. Кожне підприємство – економічно відособлене:самостійно роспо-ряджається своїм майном, самостійно складає виробничу програму, набирає персонал, здійснює управління виробничими процесами, реалізує вироблену продукцію, відшкодовує свої витрати та отримує прибуток.
В економіці підприємства в мініатюрі відбивається вся економіка, з усіма її економічними процесами: виробництвом, обміном і виробництвом.
Саме в курсовій роботі було розглянуто головні аспекти діяльності нашого підприємства, розраховані різні економічні показники, що характеризують цю діяльність. Проведено порівняльний аналіз цих показників з показниками минуло - го, базового року. На основі одержаних результатів зроблено ряд узагальнених вис - новків, щодо ефективності діяльності нашого підприємства.
Після одержання кінцевих результатів роботи можна зробити наступні висновки:
• Персонал підприємства: взагалом діяльність персоналу підприємства в звітному році в порівнянні з базовим покращилася, зокрема зріс показник виробітку як на одного робітника так і на одного працюючого; структура персоналу змінилась, зменшилася кількість адміністративного персоналу порівняно з числом робітників. За бажане хотілося б сказати наступне: потрібна подальша ефективна кадрова політика на підприємстві.
• Основні виробничі фонди підприємства: під час розробки даного розділу курсового проекту була розрахована технологічна структура основних фондів підприємства; розраховані показники, які хараетризують ефективність їх вико-ристання (фондовіддача, фондоємкість, фондоозброєнність) як результат можна відмітити позитивні тенденції, які спостерігаються при порівняні аналогічних показників за аналізовані роки. Пропозиція в даному розділі буде наступною: розраховані показники руху та стану основних фондів не відповідають загальній картині зростання ефективності використання виробничих ресурсів підприємства. При розрахунку показників ліквідації та надходження було умовно взято, об'єкти, які надійшли нові та які було ліквідовано, тобто їхню вартість, і було визначено, що на підприємстві проводиться неефективна політика по оновлення основних виробничих фондів, тобто вартість ліквідованих значно переважає вартість введених нових в експлуатацію.
• Обігові засоби: під час проведення аналізу даних засобів підприємства були розраховані всі необхідні показники. Як негативне слід відмітити збільшення тривалості одного обороту обігових засобів в звітному році порівняно з базовим і наслідком цього є залучення додаткових обігових засобів, тобто для забезпечення такого ж об'єму виробництва як в базовому році знадобилося більший їхній обсяг. Як позитивний момент потрібно відзначити низьку питому вагу запасів готової продукції на складі в структурі обігових засобів. Проте як показав розрахунок основних техніко-економічних показників діяльності підприємства на даному підприємтсві спостерігається тенденція до нарощення темпів та обсягів виробництва, тобто до загального зростання.
Під час виконання цієї курсової роботи ми наочно вивчили діяльність під - приємства, освоїли методи виконання типових планово-економічних розрахунків і обгрунтувань. Також ми отримали практичні навички створення керування під - приємством.
Література
1. Закон України "Про підприємства в Україні" // Галицькі контракти.-1996.-№42
2. Закон України "Про господарські товариства " //Галицькі контракти. - 1996.-№42
3. Закон України "Про оподаткування прибутку підприємства " //Галицькі контракти. - 1996. - №42
4. "Положення про державну реєстрацію суб'єктів підприємницької діяльності", затвердено КМУ від 29.04.94р., №276
5. Національні стандарти бухгалтерського обліку №№ 7,9,16
6. Зкономика предприятия / под ред. проф. В.Я.Горфинкеля, проф.
Е.М.Куприянова-М.:ЮНИТИ, 1996./"
7. Бланк И.А. Инвестиционньїй менеджмент. К.: МП "ИНТЕМ" ЛТД, 1995 г.;
8. "Економіка підприємства", під редакцією С.Ф.Покропивного, - "Київ-Прес", Київ 1995.
9. "Зкономика й статистика фирм", под редакцией Ильенковой, - М.,1996.
10. "Зкономика предприятия", под редакцией Горфинкеля В.Я., Куприянова Е.М. - М.,1996
11. "Основьі роночной зкономики", Бобров В.Я., Киев, 1995
12. "Финансьі в управлений предприятием", под редакцией Кованлевой, - М.,1995
13. Анализ хозяйственной деятельности предприятия, под редакцией Савицкой Г. В., Минск, 1999 г. ^уВ. П. Грузинов, Зкономика предприятия, М.: ЮНИТИ, 1998 г.
Додадки
| Варіант | Середньоспискова чисельність працівників (у тому числі робітників) базовий рік, чоловік | Чисельність робітників на 1 січня звітного року, чоловік |
Надійшло робітників протягом року, чоловік, чисельник –дата надходження, знаменник – чисельність робітників, які поступили |
Вибуло робітників протягом року, чоловік, |
Чисельність керівників, спеціалістів та службовців, чол. |
|||||||||
| Усього | у тому числі з причин | |||||||||||||
| за власним бажанням | у зв'язку з виходом на пенсію | у зв'язку з призовом на дійсну військову службу |
у зв'язку із вступом до ВНЗ |
за порушення трудової дисципліни |
||||||||||
| 32 | 92(80) | 78 | 7,02/2 | 15,03/3 | 3,07/2 | 5,10/2 | 9 | 28,01/2 | 11,05/2 | 10.06/2 | 18,08/2 | 15,09/1 | 5 | |
Вихідні дані
для визначення середньоспискової чисельності персоналу підприємства
Вихідні дані для визначення середньорічної вартості основних виробничих фондів та показників їх руху Додаток 2
| Варіант | Найменування показників | Основні фонди, у ому числі | ||||||||||
| будівлі | споруди | передавальні пристрої | машини й устаткування |
транспортні засоби |
інструмент виробничий, господарський інвентар | інші основні фонди | земля | капітальні витрати на поліп-шення землі | робоча і продуктивна худоба | багаторічні насадження | ||
| 32 | наявність основних фондів на початок року, грн. | 51110 | 24500 | 29000 | 144000 | 51000 | 1350 | 4000 | 12170 | 12700 | 3250 | 1700 |
| надходження основних фондів протяом року (+); вибуття (-); грн. | +6000 | +1750 | -1400 | +1800 | -1200 | +1620 | -1000 | -1220 | +1520 | - | +860 | |
| місяць надходження, вибуття | 04 | 06 | 03 | 09 | 07 | 02 | 11 | 04 | 06 | - | 08 | |
Вихідні дані для розрахунку основних показників використання основних виробничих фондів Додаток 3
| Варіант | Обсяг виготовленої продукції (товарів, робіт, послуг), грн. |
Середньорічна вартість основних виробничих фондів, базовий рік, грн. |
Собівартість продукції у звітному році, грн. |
Структура собівартості виготовленої продукції, питома вага у відсотках | ||||
| матеріали | основна заробітна плата | експлуатація машин та механізмів | накладні витрати | |||||
| Базовий рік | Звітний рік | |||||||
| 32 | 879320 | 888630 | 357160 | 656707 | 57,1 | 8,68 | 15,3 | 18,92 |
Вихідні дані для розрахунку амортизаційних відрахувань
основних виробничих фондів Додаток 4
| Варі-ант |
Види основних виробничих фондів |
Первісна вартість основних фондів, гри |
Ліквідаційна вартість основних фондів у відсотках до первісної вартості ( грн.) |
Строк служби основних фондів, років |
| 32 | Кран автомобільний СМК-10,10 т | 15796 | 8 | 7 |
Вихідні дані для розрахунку валового прибутку, рентабельності реалізованої продукції та рентабельності виробництва Додаток 5
| Варіанти | Показники, тис. грн. | ||||
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | Податок на додану вартість | Акцизний збір | Інші відрахування з доходу | Собівартість реалізованої продукції (товарів, робіт, послуг) | |
| 32 | 1044520 | 174081 | - | 1340 | 811308 |
Вихідні дані для визначення структури, середньорічної вартості Додаток 6
і показників використання обігових засобів
| Варіант | Середньорічний залишок обігових засобів у базовому році, грн. | Звітна дата | Залишки обігових засобів за елементами, грн. | |||||||||
| сировина, основні матеріали, покупні напівфабрикати | паливо | незавершене ви-робниц-тво | готова про-дукція на складі | продукція відвантажена, але не сплачена у строк | грошові кошти | дебітор-ська заборгованість | допоміжні матеріали | розрахунки майбутніх періодів | запасні частини | |||
| 32 | 649409 | на початок звітного року | 75000 | 24500 | 5800 | 107000 | 41000 | 16200 | 17000 | 13000 | 2300 | 13800 |
| на кінець І кв. | 62000 | 21000 | 5750 | 100000 | 33000 | 18400 | 13000 | 9000 | 1750 | 12400 | ||
| на кінець ІІ кв. | 50000 | 16000 | 7700 | 70000 | 56000 | 9000 | 10000 | 12000 | 1400 | 11000 | ||
| на кінець ІІІ кв. | 47300 | 17320 | 6600 | 91350 | 37240 | 8800 | 9670 | 10400 | 1480 | 10890 | ||
| на кінець ІV кв. | 58500 | 19000 | 7100 | 60000 | 30000 | 12500 | 14000 | 16000 | 1820 | 11200 | ||
| Розрахунок структури обігових коштів | |||||||||||||||
| Таблиця 11 | |||||||||||||||
| Звітна | Всього | Обігові виробничі фонди | Фонди обігу | ||||||||||||
| дата | обіг. | Всього | Виробничі запаси | у процесі виробництва | всього | у тому числі | |||||||||
| коштів | Всього | в тому числі | всього | у тому числі | готова | продукція | грош. | дебіт. | |||||||
| сировина, | паливо | допом. | запасні | незав. | інші обор. | продукція | відвант.але | кошти | заборго- | ||||||
| осн.матер | матер. | частини | вир-во | активи | на складі | не списана | ваність | ||||||||
| 315600 | 134400 | 126300 | 75000 | 24500 | 13000 | 13800 | 8100 | 5800 | 2300 | 181200 | 107000 | 41000 | 16200 | 17000 | |
| на | 100% | 42,59% | 40,02% | 23,76% | 7,76% | 4,12% | 4,37% | 2,57% | 1,84% | 0,73% | 57,41% | 33,90% | 12,99% | 5,13% | 5,39% |
| початок | 100% | 94% | 56% | 18% | 10% | 10% | 6% | 4% | 2% | 100% | 59,05% | 22,63% | 8,94% | 9,38% | |
| року | 100% | 59,38% | 19,40% | 10,29% | 10,93% | 100% | 71,60% | 28,40% | |||||||
| 230120 | 113620 | 104700 | 58500 | 19000 | 16000 | 11200 | 8920 | 7100 | 1820 | 116500 | 60000 | 30000 | 12500 | 14000 | |
| на | 100% | 49,37% | 45,50% | 25,42% | 8,26% | 6,95% | 4,87% | 3,88% | 3,09% | 0,79% | 50,63% | 26,07% | 13,04% | 5,43% | 6,08% |
| кінець | 100% | 92,15% | 51,49% | 16,72% | 14,08% | 9,86% | 7,85% | 6,25% | 1,60% | 100% | 51,50% | 25,75% | 10,73% | 12,02% | |
| року | 100% | 55,87% | 18,15% | 15,28% | 10,70% | 100% | 79,60% | 20,40% | |||||||