Повышение прибыли предприятия в современных условиях (на примере РУП "Главный расчетный информационный цент" БЖД)
Кроме того, следует иметь в виду, что размер прибыли во многом зависит и от учетной политики, применяемой на анализируемом предприятии. Закон о бухгалтерском учете и другие нормативные документы предоставляют право субъектам хозяйствования самостоятельно выбирать некоторые методы учета, способные существенно повлиять на формирование финансовых результатов.
Действующие нормативные акты допускают следующие методы регулирования прибыли субъектом хозяйствования.
1) Изменение стоимостных границ отнесения имущества к основным средствам или к оборотным активам, что влечет за собой изменение суммы текущих затрат и прибыли в связи с различными способами отнесения их на затраты.
2) Изменения метода переоценки основных средств: путем индексации первоначальной стоимости с использованием среднестатических коэффициентов перерасчета или прямым пересчетом первоначальной стоимости в цены, сложившиеся на дату переоценки на соответствующие виды основных средств. От выбранного метода переоценки основных средств зависят фонд переоценки имущества, сумма амортизационных отчислений и как результат – величина прибыли и собственного капитала предприятия.
3) Использование метода ускорений амортизации по активной части основных средств также приводит к увеличению себестоимости продукции и уменьшению суммы прибыли, а следовательно, и налогов на прибыль.
4) Применение различных методов оценки нематериальных активов и способов начисления амортизации по ним.
5) Выбор метода оценки потребленных производственных запасов (NIFO, FIFO, LIFO).
6) Изменение порядка списания затрат по ремонту основных средств на себестоимость продукции (по фактически затратам или равномерными частями за счет созданного ремонтного фонда).
7) Изменение сроков погашения расходов будущих периодов, сокращение которых ведет к росту себестоимости продукции отчетного периода.
8) Изменение метода определения прибыли от реализации продукции (по моменту отгрузки продукции или моменту ее оплаты).
Таким образом, учетная политика, формируемая администрацией, открывает большой простор для выбора методологических приемов, способных радикально менять всю картину финансовых результатов и финансового состояния предприятия.
Прибыль от реализации продукции, работ, услуг занимает наибольший удельный вес в структуре валовой прибыли предприятия. Поскольку прибыль от реализации продукции занимает наибольший удельный вес в структуре балансовой прибыли, то анализ факторов, ее определяющих, имеет значение для выявления резервов роста всей балансовой прибыли. Ее величина формируется под воздействием ряда факторов, важнейшими из которых являются: себестоимость, объем реализации, уровень действующих цен.
Важнейшим из них является себестоимость. Под себестоимостью продукции понимают все затраты предприятия на производство и реализацию продукции, а именно — стоимость природных ресурсов, сырья, основных и вспомогательных материалов, топлива, энергии, основных производственных фондов, трудовых ресурсов и прочих расходов по эксплуатации [7, с. 155].
Количественно в структуре цены себестоимость занимает значительный удельный вес, поэтому она заметно сказывается на росте прибыли при прочих равных условиях.
При стабильных экономических условиях хозяйствования основной путь увеличения прибыли от реализации продукции состоит в снижении себестоимости в части материальных затрат. Особенно важно это для предприятий обрабатывающих отраслей (машиностроение и металлообработка, металлургическая, нефтехимическая и др.), на которых удельный вес стоимости сырья в себестоимости существенно выше, чем на аналогичных предприятиях развитых стран, значителен вес отходов.
В добывающих отраслях прирост прибыли достаточно сложно обеспечить в результате снижения себестоимости добычи полезных ископаемых из-за естественно-природных причин. В основном это может достигаться вследствие увеличения объемов добычи.
В отраслях, ориентированных на конечного потребителя, решающее значение имеют объемы производства и реализации продукции, определяемые спросом, уровень себестоимости, но без ущерба для качества потребительских товаров.
К показателям снижения себестоимости относятся следующие показатели:
- показатели, связанные с повышением технического уровня производства (внедрение новой прогрессивной технологии, модернизация оборудования, изменение конструкции и технических характеристик изделий);
- показатели, связанные с улучшением организации труда и управления (совершенствование организации, обслуживания и управления производством, сокращение затрат на управление, сокращение потерь от брака, улучшение организации труда).
Основными задачами анализа себестоимости продукции являются:
- установление динамики важнейших показателей себестоимости;
- определение затрат на рубль товарной продукции;
- выявление резервов снижения себестоимости.
Анализ затрат на производство по элементам и статьям калькуляции, проводится с целью выявления отклонений, определения состава элементов и статей калькуляции, удельный вес каждого элемента в общей сумме затрат на производство, изучение динамики за ряд прошлых лет, выявление факторов, которые вызвали изменения в элементах и статьях затрат и повлияли на себестоимость продукции.
Важным фактором, влияющим на величину прибыли от реализации продукции является изменение объема производства и реализации продукции. Падение объема производства при нынешних экономических условиях, не считая ряда противодействующих факторов, как, например, роста цен, неизбежно влечет сокращение объема прибыли. Отсюда вытекает вывод от необходимости принятия неотложных мер по обеспечению роста объема производства продукции на основе технического обновления и повышения эффективности производства.
Зависимость величины прибыли от объема реализации при прочих равных условиях прямо пропорциональная. Вследствие этого немаловажное значение в рыночных условиях приобретает показатель изменения остатков нереализованной продукции: чем он выше — тем меньше прибыли получит предприятие. Величина нереализованной продукции зависит от ряда причин, обусловленных текущей рыночной конъюнктурой, производственной и коммерческой деятельностью предприятия, условиями реализации продукции. Во-первых, емкость данного рынка всегда имеет предельную величину, и, как следствие, существует риск товарного перенасыщения; во-вторых, предприятие может произвести продукции больше, чем реализовать, из-за неэффективной сбытовой политики. Кроме этого, в нереализованных остатках готовой продукции может возрасти удельный вес более рентабельных изделий, что повлечет суммарный рост этих остатков в стоимостном выражении из расчета упущенной будущей прибыли. В целях увеличения прибыли предприятие должно принять соответствующие меры по сокращению остатков нереализованной продукции как в натуральном, так и в денежном выражении.
Размер выручки от реализации продукции и, соответственно, прибыли зависит не только от количества и качества произведенной и реализованной продукции, но и уровня применяемых цен [1, с.21].
Свободные цены в условиях их либерализации устанавливаются самими предприятиями в зависимости от конкурентоспособности данной продукции, спроса, и предложения аналогичной продукции другими производителями (за исключениями предприятий-монополистов, уровень цен на продукцию которых регулируется государством). Поэтому уровень свободных цен на продукцию в определенной степени является фактором, зависящим от предприятия.
Резервом увеличения балансовой прибыли может быть прибыль, полученная от реализации основных фондов и иного имущества предприятия. Если раньше операции, связанные с выбытием основных фондов, не оказывали заметного влияния на финансовые результаты, то теперь, когда предприятия вправе распоряжаться своим имуществом, имеет смысл освободиться от излишнего и неустановленного оборудования, предварительно взвесив, что выг.нее – продать его или сдать в аренду. Другие операции, например безвозмездная передача основных средств предприятию, не относятся на балансовую прибыль, а возмещаются из чистой прибыли, предназначенной на накопление.
Таким образом, на каждом предприятии должны предусматриваться плановые мероприятия по увеличению прибыли. В общем плане эти мероприятия могут быть следующего характера:
- увеличение выпуска продукции;
- улучшение качества продукции;
- продажа излишнего оборудования и другого имущества или сдача его в аренду;
- снижение себестоимости продукции за счет более рационального использования материальных ресурсов, производственных мощностей и площадей, рабочей силы и рабочего времени;
- диверсификация производства;
- расширение рынка продаж и др.
Из этого перечня мероприятий вытекает, что они тесно связаны с другими мероприятиями на предприятии, направленными на снижение издержек производства, улучшение качества продукции и использование факторов производства.
2 Характеристика и анализ производственно-хозяйственной деятельности РУП «Главный информационный расчетный центр» БЖД
2.1 Общая характеристика РУП «Главный информационный расчетный центр» БЖД
Республиканское унитарное предприятие «Главный расчетный информационный центр» создано 01.04.2004 г.
Согласно учредительным документам учредителем предприятия является государство в лице объединения «Белорусская железная дорога». В состав Белорусской железной дороги входят отделения железной дороги, промышленные, строительные, научно-исследовательские, технологические, торговые и другие предприятия, в том числе и ИРЦ.
Предприятие имеет статус юридического лица, имеет в хозяйственном ведении обособленное имущество, несет самостоятельную ответственность по своим обязательствам, может от своего имени приобретать имущественные и личные неимущественные права, исполнять обязанности, быть истцом и ответчиком в суде, имеет самостоятельный баланс, расчетный и иные счета в учреждениях банков, печать с изображением Государственного герба Республики Беларусь со своим наименованием, иные печати и штампы.
Имущество предприятия является собственностью Республики Беларусь и принадлежит предприятию на праве хозяйственного ведения.
Имущество предприятия является неделимым и не может быть распределено по вкладам (паям, долям), в том числе между работниками предприятия.
Юридический адрес предприятия: 220039 г. Минск, ул. Брест-Литовская, 9.
Предприятие осуществляет свою деятельность в соответствии с законодательством Республики Беларусь, нормативными актами Белорусской железной дороги и Уставом предприятия.
Уставный фонд предприятия составляет 8 млн. р., сформированный за счет прибыли.
По состоянию на 01.01.2010 штатная численность предприятия составляет 494 чел., списочная – 483 чел.
Предприятие осуществляет следующие виды деятельности:
- деятельность железнодорожного транспорта;
- услуги терминалов;
- услуги по хранению транспортных средств;
- организация перевозок грузов;
- электросвязь;
- сдача в наем собственного недвижимого имущества;
- аренда офисных машин и оборудования, включая вычислительную технику;
- консультирование по аппаратным средствам вычислительной техники;
- разработка программного обеспечения и консультирование в этой области;
- обработка данных;
- деятельность, связанная с базами данных;
- техническое обслуживание и ремонт офисных машин и вычислительной техники;
- прочая деятельность, связанная с вычислительной техникой;
- копирование программных средств;
- монтаж, наладка, ремонт и техническое обслуживание передающей аппаратуры;
- деятельность в области связи.
Форма собственности – государственная.
Дочерних предприятий РУП «Главный расчетный информационный центр» не имеет.
Специалисты различных отделов ИРЦ занимаются разработкой новых информационных технологий, созданием прикладного программного обеспечения, эксплуатацией и ремонтом ПЭВМ, обеспечение бесперебойной работы систем, составлением финансовой и статистической отчетности по перевозкам в масштабах Белорусской железной дороги.
Предприятием проделывается большая работа по обеспечению бесперебойного функционирования и развития информационных автоматизированных систем, обеспечивающих перевозочный процесс дороги: АСОУП (автоматизированная система оперативного управления перевозками); комплекс ИОММ (интегрированная обработка маршрута машиниста); АСУСС (автоматизированная система управления сортировочными станциями); ЕК ИОДВ (единый комплекс интегрированной обработки дорожной ведомости); АСУ «Экспресс» (автоматизированная система управления продажей билетов и бронирования мест на поезда), ЕК ИСУФР (единая корпоративная интегрированная система управления финансами и ресурсами), ИАС ПУРГП (информационно-аналитическая система принятия управленческих решений для грузовых перевозок).
На сегодняшний день на Белорусской железной дороге эксплуатируется более семи тысяч ПЭВМ с прикладным программным обеспечением 76 типов автоматизированных рабочих мест. Из них около 1100 ПЭВМ включены в локальные вычислительные сети своих предприятий, которые в свою очередь, подключены через средства удаленного доступа к структурообразующим комплексным информационным системам: АСОУП, «Экспресс-3», ИОММ, ЕКИОДВ, АСУСС, которые эксплуатируются на центральном вычислительном комплексе РУП «Главный расчетный информационный центр».
ЦВК ИРЦ БЖД является центром обработки информации, поступающей от географически распределенных в Республики Беларусь и за ее пределами:
- субъектов хозяйствования БЖД и соседних железнодорожных администраций:
- технологических подразделений дороги;
- партнеров участвующих в перевозочном процессе (пограничные и таможенные органы, фитосанитарный контроль и т.п.);
- клиентов и пассажиров.
2.2 Организационная структура РУП «Главный информационный расчетный центр» БЖД
В целях выполнения задач и функций, возложенных на РУП «Главный расчетный информационный центр» Белорусской железной дороги установлено распределение должностных обязанностей между начальником предприятия, его заместителями и главным инженером в соответствии с приказом от 03.01.2006 № 2/П.
Начальник предприятия:
- возглавляет, осуществляет общее руководство деятельностью предприятия и организует его работу, представляет предприятие без доверенности в отношениях с государственными органами Республики Беларусь, юридическими и физическими лицами, обеспечивает выполнение планов деятельности предприятия, устанавливает структуру и численность работников предприятия, в пределах, утверждаемых руководством Белорусской железной дороги, заключает договоры, в том числе и трудовые, нанимает, перемещает, переводит и увольняет работников, открывает в банках расчетный, валютный и другие счета, издает приказы и указания и др.
- координирует деятельность, устанавливает обязанности и определяет ответственность заместителей начальника, главного инженера.
- осуществляет непосредственное руководство:
- бухгалтерией;
- экономическим сектором;
- юрисконсультами;
- секретарем приемной руководителя.
Первый заместитель начальника предприятия:
- обеспечивает руководство эксплуатацией автоматизированных информационных систем дорожного уровня, организует работу курируемых отделов с учетом эффективного использования АИС дорожного уровня, обеспечивает планирование модернизации и внедрении новых версий программного обеспечения АИС дорожного уровня, участвует в формировании дорожных научно-технических программ по созданию и внедрению информационных технологий, новой техники и передового опыта на Белорусской железной дороги, осуществляет контроль за состоянием трудовой, производственной, исполнительской дисциплины в отделах, находящихся в его ведении, исполняет обязанности начальника предприятия в случае его временного отсутствия, в том числе распоряжения финансовыми средствами.
- осуществляет курирование следующих отделов:
- отдел производственных систем;
- отдел сопровождения станционных информационных систем;
- отдел АСУ пассажирскими перевозками;
- отдел взаиморасчетов за пользование вагонами, контейнерами и разных сборов.
Заместитель начальника по финансовым расчетам:
- обеспечивает руководство решением технических и технологических проблем в сфере осуществления взаиморасчетов за железнодорожные перевозки, организует работу по полному и своевременному получению доходов от грузовых перевозок по перевозочным документам, качественную и своевременную обработку перевозочных документов, организует работу по снабжению железнодорожных станций и структурных подразделений БЖД бланками строгой отчетности для осуществления железнодорожных перевозок, организует работу по своевременному и качественному выпуску и предоставлению статистической отчетности.
- осуществляет курирование следующих отделов:
- отдел учета доходов;
- отдел получения и контроля доходов от грузовых перевозок;
- отдел получения и контроля доходов от транзитных перевозок;
- отдел выпуска статистической отчетности;
- дорожный склад билетов и бланков строгой отчетности;
- канцелярия.
Заместитель начальника по перспективным разработкам АСУ и ERP:
- обеспечивает работу по внедрению и развитию современных программных средств и технологий в сфере вычислительной техники и информатики, руководит сопровождением и эксплуатацией финансово-экономических систем дорожного уровня, организует работу курируемых отделов с целью наиболее эффективного внедрения новых информационных технологий в процессы планирования и управления производственной и финансово-хозяйственной деятельностью подразделений Белорусской железной дороги.
- осуществляет руководство отделами программирования, технологических разработок и их внедрения, отделом по разработке и внедрению финансово-экономических систем и отделом эксплуатации и сопровождения финансово-экономических систем.
Заместитель начальника предприятия по идеологической работе, кадрам и социальным вопросам:
- обеспечивает предприятие кадрами рабочих, служащих, специалистов и руководителей требуемых профессий, специальностей и квалификации, формирование резерва на выдвижение, организует своевременный прием, перемещение, перевод, предоставление отпусков, увольнение работников в соответствии с законодательством Республики Беларусь, обеспечивает подготовку и повышение квалификации кадров, аттестацию руководителей и специалистов, учет личного состава, обеспечивает подготовку документов, необходимых для назначения пенсий работникам предприятия, а также представления их в органы социальной защиты, организует работу с обращениями граждан, контроль за состоянием и соблюдением трудовой, производственной, исполнительской дисциплины.
- осуществляет непосредственное руководство деятельностью инженеров, занимающихся кадровыми вопросами.
Главный инженер:
- организует эксплуатацию, техническое обслуживание, планирует работы по ремонту и модернизации средств вычислительной техники, выводу из эксплуатации морально устаревшего оборудования, подготовке в установленном порядке к списанию и сдаче лома драгоценных металлов на переработку; обеспечивает руководство безопасной эксплуатацией и текущим содержанием закрепленных за предприятием зданий, сооружений и оборудования, осуществляет контроль за рациональным использованием основных средств, материалов и энергетических ресурсов, организует обучение и осуществляет контроль за соблюдением работниками предприятия правил технической эксплуатации электроустановок, норм и правил по охране труда, технике безопасности, пожарной безопасности.
- осуществляет руководство отделами:
- отдел терминального оборудования;
- отдел текущего содержания здания, оборудования и снабжения;
- отдел технических средств.
- осуществляет непосредственное руководство ведущими инженерами по охране труда и технике безопасности.
Структура РУП «Главный расчетный информационный центр» БЖД представлена в приложении Б.
В РУП «Главный расчетный информационный центр» задачи и функции финансовой деятельности распределены между экономическим сектором и бухгалтерией.
Основные задачи и функции экономического сектора определены в соответствии с Положением об экономическом секторе. Основными задачами экономического сектора являются:
- разработка на основе экономических расчетов и обоснований с учетом предложений отделов, перспективных и годовых планов и прогнозов по технико-экономическим, инвестиционным, объемным показателям работы предприятия, труду, расходам эксплуатации;
- разработка мероприятий, направленных на повышение экономической эффективности работы предприятия и обеспечению плановых заданий;
- планирование и анализ выполнения прибыли по подсобно-вспомогательной деятельности, анализ расхода топливно-энергетических ресурсов и мероприятий по их экономии;
Основными функциями экономического сектора являются:
- группировка расходов предприятия по статьям затрат в соответствии с Номенклатурой расходов по основной деятельности Белорусской железной дороги;
- разработка калькуляций себестоимости оказания услуг по подсобно-вспомогательной деятельности;
- согласование и регистрация цен на работы и услуги в вышестоящей организации, соблюдение законодательных и нормативных актов, касающихся вопросов ценообразования;
- подготовка на утверждение начальником предприятия Прейскурантов цен на постоянно оказываемые на договорной основе услуги и своевременное их доведение причастным отделам;
- обеспечение контроля за правильностью наименований профессий и должностей в соответствии с полученной квалификацией и характером выполняемой работы, применением тарифных ставок, окладов, доплат, надбавок, льгот и компенсаций по оплате труда, за установлением разрядов в соответствии с Единым тарифно-квалификационным справочником, Единой тарифной сеткой работников Республики Беларусь;
- проведение работ по совершенствованию организации нормирования труда, форм и систем заработной платы и премирования, роли материального стимулирования в обеспечении эффективности производства и качества труда;
- разработка положений о премировании (за основные результаты производственно-финансовой деятельности, за выполнение особо важных производственных заданий и по специальным системам премирования.
Бухгалтерия и экономический сектор взаимосвязаны по работе между собой.
Бухгалтерия получает от экономического сектора: утвержденные финансовые планы, положения о премировании рабочих и служащих, первичную документация по начислению заработной платы; штатные расписания, изменения и необходимые расчеты к финансовому плану, плановые и отчетные калькуляции.
Экономический сектор получает от бухгалтерии: оборотно-сальдовые ведомости по счетам балансового отчета, другие материалы, необходимые для анализа и планирования, сведения о выплатах фонда заработной платы, расходования поощрительных фондов, сличительные ведомости по результатам инвентаризации, сведения о неплатежеспособности отдельных покупателей, извещения о применении банковских санкций к покупателям и заказчикам.
2.3 Услуги, оказываемые РУП «Главный информационный расчетный центр» БЖД
Белорусская железная дорога является государственным комплексным объединением, в состав которого входят отделения железной дороги, промышленные, строительные, автотранспортные, научно-исследовательские, проектно-конструкторские технологические, снабженческие, торговые и другие предприятия, организации, а также учреждения народного образования, здравоохранения и культуры.
Основная деятельность Белорусской железной дороги и предприятий дорожного подчинения – эксплуатационная работа - представляет собой отношения между грузоотправителями, грузополучателями, пассажирами и другими физическими и юридическими лицами в ходе оказания услуг железнодорожного транспорта общего пользования. Эксплуатационная работа включает в себя грузовые перевозки (грузооборот) и пассажирские перевозки (пассажирооборот) по всем видам сообщения.
Кроме основной деятельности Белорусская железная дорога и ее предприятия ведут подсобно-вспомогательную деятельность, которая включает в себя такие работу и услуги как:
1) погрузочно–разгрузочные работы и услуги (перегрузка грузов по договорным тарифам, перегруз импорта, подготовка вагонов под импорт, транспортно–экспедиционное обслуживание);
2) сдача в аренду сторонним организациям зданий и помещений, вагонов, локомотивов и кранов;
3) обслуживание подъездных путей по договорам;
4) ремонт локомотивов, вагонов по договорам со сторонними организациями;
5) работы по всем видам ремонта пути;
6) производство товаров народного потребления (столярные изделия, металлические изделия, пошив спецодежды, изготовление бетонных изделий и т.д.);
7) оказание платных услуг населению (услуги автотранспорта, по ремонту автомашин, услуги парикмахерских и т.д.);
8) другие услуги (услуги по ремонту кранов, локомотивов, химчистке спецодежды, ремонту компрессоров, монометров, восстановлению запчастей и агрегатов и т.д.).
Всю коммерческую работу на дороге осуществляет РУП «Главный расчетный информационный центр», через которое производятся провозные платежи за выполненные перевозки грузов.
Основной деятельностью РУП «Главный информационный центр Белорусской железной дороги» является:
- осуществление взаиморасчетов за перевозки грузов, пассажиров, багажа, грузобагажа и почты железнодорожным транспортом, оказание дополнительных услуг клиентуре;
- обработка и подготовка бухгалтерской и статистической отчетности по железнодорожным перевозкам;
- информационное обеспечение технологических процессов и сфер деятельности Белорусской железной дороги;
- разработка и реализация мер для эффективного использования автоматизированных систем управления железнодорожным транспортом при осуществлении железнодорожных перевозок, обработке статистической, экономической и финансовой информации;
- проведение единой технической и экономической политики на предприятиях и организациях Белорусской железной дороги по эксплуатации и развитию средств вычислительной техники и программного обеспечения;
- информационное и технологическое взаимодействие с родственными организациями железнодорожного транспорта государств Содружества и стран Балтии на основе согласованных принципов информационного обмена;
- разработка и ввод в эксплуатацию подсистем и комплексов задач, с применением математических методов и современной электронно-вычислительной техники, на основе интегрированной обработки первичных технологических документов, используемых на железнодорожном транспорте;
- организация снабжения железнодорожных станций и иных структурных подразделений Белорусской железной дороги билетами и бланками строгой отчетности для осуществления железнодорожных перевозок;
- выполнение других задач, вытекающих из производства расчетов за перевозки железнодорожным транспортом и информационной деятельности.
Перечень услуг, оказываемых РУП «Главный расчетный информационный центр» Белорусской железной дороги:
1) Информационные услуги по грузовым перевозкам:
- оказание услуги грузополучателям на проведение работ по включению Заказчика в автоматизированную систему поиска, слежения, контроля за ремонтами вагонов;
- оказание услуг грузополучателям по слежению за дислокацией одного вагона по заданному номеру в пределах полигона заданных (каждой в отдельности) железных дорог;
- оказание услуг грузополучателям по розыску одного вагона по архиву БЖД по инвентарному номеру и выдача сведений о сдаче с БЖД вагонов с грузами;
- оказание услуг грузополучателям по розыску одного вагона по архиву БЖД без указания инвентарного номера вагона (по коду груза, станции назначения, коду грузополучателя;
- оказание услуг грузополучателям по выдаче информации экспедиторам на 10 отправок;
- ежесуточное информирование в виде машинного документа о дислокации вагона по заранее определенному списку;
- оказание услуг грузополучателям по сопровождению автоматизированной системы контроля за плановыми ремонтами грузовых вагонов собственности Заказчика, переведенных на систему ремонта по пробегу (вагоно-месяц);
- оказание услуг по постоянному (непрерывному) слежению за дислокацией 1 вагона в течение месяца по заранее определенному списку (до 1000 вагонов в списке);
- оказание услуг по ежесуточному информированию о дислокации вагона в течение месяца по заранее определенному списку (свыше 1000 вагонов в списке);
- выдача Заказчику ежемесячной справки о перечне номеров вагонов, запрашиваемых по слежению или розыску вагонов.
2) Информационные услуги по пассажирским перевозкам:
- подтверждение факта и стоимости приобретения проездного документа в межгосударственном сообщении (один запрос в систему);
- подтверждение факта и стоимости приобретения проездного документа в межгосударственном сообщении «туда» и «обратно» (два запроса в систему);
- системное и сервисное обслуживание терминала системы "Экспресс" (ПЭВМ) в течение месяца.
За 2009 г. РУП «Главный расчетный информационный центр» БЖД обеспечило бесперебойное информационное сопровождение перевозочного процесса дороги и технологических процессов других сфер деятельности железной дороги, эффективного использования эксплуатируемых автоматизированных систем (АСОУП, ИАС ПУРГП, «Экспресс-3», ЕК ИСУФР) при обработке статистической, экономической и финансовой информации.
2.4 Анализ финансовой деятельности РУП «Главный расчетный информационный центр» БЖД по основным ТЭП за 2007-2009 гг.
Производственно-финансовая деятельность РУП «Главный расчетный информационный центр» БЖД за 2007-2009 гг. характеризуется результатами выполнения финансово-экономических показателей, представленными в таблице 2.1:
Таблица 2.1 - Перечень основных финансово-экономических показателей за 2007-2009 гг.
| Наименование показателей | Ед. измерения | 2007 г. | 2008 г. | Темп роста (2008 к 2007) | 2009 г. |
Темп роста (2009 к 2008) |
| Объем перевозок всего, в том числе: | млн. т-км | 685,3 | 707,2 | 103,2 | 863,3 | 122,1 |
| Пассажирооборот | млн. пасс-км | 231,4 | 241,8 | 104,5 | 251,8 | 104,1 |
| Грузооборот | млн. т-км | 453,9 | 465,4 | 102,5 | 611,5 | 131,7 |
| Выручка от реализации товаров, работ услуг (с налогами), в том числе: | млн. р. | 20519 | 25806 | 125,8 | 33426 | 129,5 |
| Перевозки | млн. р. | 19523 | 24578 | 125,9 | 31540 | 128,3 |
| ПВД | млн. р. | 996 | 1228 | 123,3 | 1886 | 153,6 |
| Налоги от реализации работ, услуг, в том числе: | млн. р. | 686 | 601 | 87,6 | 443 | 73,7 |
| Перевозки | млн. р. | 586 | 492 | 84,0 | 315 | 64,0 |
| ПВД | млн. р. | 100 | 109 | 90,0 | 128 | 117,4 |
| Себестоимость реализованных товаров, работ, услуг, в том числе: | млн. р. | 16547 | 21579 | 130,4 | 28548 | 132,5 |
| Перевозки | млн. р. | 15805 | 20677 | 130,8 | 27218 | 131,6 |
| ПВД | млн. р. | 742 | 902 | 121,6 | 1366 | 151,4 |
| Прибыль от реализации, в том числе: | млн. р. | 3286 | 3622 | 110,2 | 4399 | 121,5 |
| Перевозки | млн. р. | 3132 | 3409 | 108,8 | 4007 | 117,5 |
| ПВД | млн. р. | 154 | 213 | 138,3 | 392 | 184,0 |
| Рентабельность (%), в том числе: | % | 19,9 | 16,8 | -3,1 | 15,4 | -1,4 |
| Перевозки | % | 19,8 | 16,5 | -3,3 | 14,7 | -1,8 |
| ПВД | % | 20,8 | 23,6 | +2,8 | 28,7 | +5,1 |
| Сальдо операционных доходов и расходов | млн. р. | 46 | 54 | 117,4 | 138 | 255,6 |
| Сальдо внереализационных доходов и расходов | млн. р. | -1138 | -1572 | 138,1 | -1088 | 69,2 |
| Чистая прибыль | млн. р. | 1015 | 714 | 70,4 | 2118 | 296,6 |
| Производительность труда | тыс. р./ч | 40892 | 52665 | 128,3 | 69205 | 131,4 |
| Среднемесячная заработная плата на 1-ого работающего – всего по основной деятельности | тыс. р. | 1091,6 | 1312,6 | 120,2 | 1577,6 | 120,2 |
Как видно из представленной таблицы по результатам работы предприятия выручка от реализации работ, услуг по основной деятельности составила 33426 млн. р. или 121,5 % к 2008 г., в том числе по перевозкам – 31540 млн. р. или 128,3 % к 2008 г., по ПВД – 1886 млн. р. или 153,6 % к 2008 г.
Себестоимость реализованной продукции, работ, услуг по основной деятельности составила 132,5 % к базисному г. или 28548 млн. р.
Прибыль от реализации работ, услуг по основной деятельности составила 4399,0 млн. р. или 121,5 % к 2008 г., в том числе: по перевозкам - 4007 млн. р. или 117,5 % к 2008 г., по ПВД - 392,0 млн. р. или 184,0 % к 2008 г.. Увеличение прибыли от реализации услуг по ПВД за 2009 г. связано с появлением нового клиента «Первая грузовая компания» с сентября.
Чистая прибыль после уплаты налогов составила 2118 млн. р. или 296,6 % к 2008 г.
Уровень рентабельности реализованной продукции по основной деятельности составил – 15,4 %, что выше планового на 4,3 процентных пункта, в том числе: по эксплуатации – 14,7 %, что выше планового на 3,9 процентных пункта, по ПВД – 28,7 %, что выше планового на 10,8 %.
Среднемесячная заработная плата за 2009 г. составила 1577,6 тыс. р., что выше базисного года на 120,2 %.
Темпы роста производительности труда превысили темпы роста заработной платы на 11,2 процентных пункта.
В последние годы на дороге происходит рост объемов работы, о чем говорят данные таблицы 2.1.
В свою очередь наблюдается рост грузооборота более быстрыми темпами, чем пассажирооборота. Это влияет на структуру приведенной работы. Представим структуру перевозок Белорусской железной дороги на рисунке 2.1.
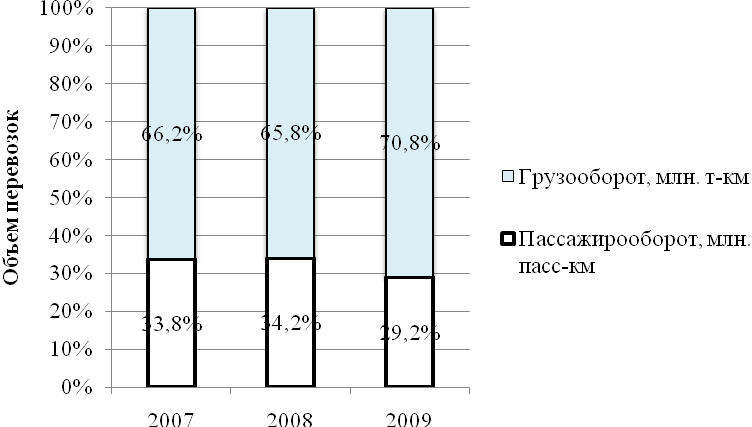
Рисунок 2.1 – Структура перевозок Белорусской железной дороги
Происходящее изменение в структуре приведенной работы имеет для дороги большое экономическое значение. Дело в том, что темп роста доходов пассажирских перевозок ниже темпа роста расходов на 30 пунктов, а темп роста доходов по грузовым перевозкам на сегодняшний день достаточно превышает связанные с ним темпы роста расходов. Таким образом, снижение доли пассажирских перевозок в общем объеме работы, способствует улучшению финансового положения дороги.
Важнейшим условием совершенствования пассажирских перевозок является сокращение времени, затрачиваемого пассажиром на поездку, основным параметром здесь выступает повышение скорости движения.
Текущие затраты железных дорог на перевозку грузов, пассажиров, багажа и почты называют эксплуатационными расходами. Затраты на производство и реализацию продукции, формирующие ее себестоимость — один из важнейших показателей коммерческой деятельности предприятий. Они состоят из стоимости используемых в производстве продукции основных и вспомогательных материалов, топлива, энергии, основных фондов, трудовых ресурсов и прочих расходов по эксплуатации, а также внепроизводственных расходов.
Себестоимость перевозок — комплексный показатель качества работы железных дорог и один из важнейших показателей финансового состояния предприятия. В нем находят отражение все стороны деятельности. Снижение себестоимости — важнейшее условие роста эффективности производства и улучшения финансовых результатов.
Анализ расходов по элементам затрат в целом по дороге приведен в таблице 2.2:
Таблица 2.2 – Себестоимость услуг по основной деятельности
| Элементы затрат | Ед. измерения | 2007 | 2008 |
Темп роста (2008 к 2007) |
2009 | Выполнение плана в % |
Темп роста (2009 к 2008) |
|
| план | факт | |||||||
| Материальные затраты, в том числе: | млн. р. | 439 | 518 | 118,0 | 599 | 576 | 96,2 | 111,2 |
| материалы | млн. р. | 196 | 231 | 117,9 | 257 | 235 | 103,8 | 113,9 |
| топливо | млн. р. | 9 | 10 | 111,1 | 10 | 6 | 46,2 | 60,0 |
| электроэнергия | млн. р. | 234 | 277 | 118,4 | 332 | 335 | 100,9 | 120,9 |
| Заработная плата | млн. р. | 5723 | 6610 | 115,5 | 8194 | 8517 | 103,9 | 128,9 |
| Отчисления на социальные нужды | млн. р. | 2295 | 2713 | 118,2 | 2978 | 3090 | 103,8 | 113,9 |
| Амортизация основных средств | млн. р. | 5149 | 7896 | 153,4 | 11297 | 10202 | 90,3 | 129,2 |
| Прочие затраты | млн. р. | 2940 | 3842 | 153,4 | 6189 | 6199 | 100,2 | 161,4 |
| Итого по элементам затрат | млн. р. | 16547 | 21579 | 130,4 | 29260 | 28584 | 97,7 | 132,5 |
Расходы на эксплуатацию снизились по сравнению с планом на 676 млн. р. или 2,3 % и выросли по сравнению с 2008 г. на 32,5 %. Рост расходов произошел по всем элементам затрат кроме затрат на топливо. Наибольший рост расходов произошел по прочим расходам (на 61,4 %), амортизации основных средств (на 29,2 %) и фонду оплаты труда (на 28,9 %).
Значительный рост расходов связан с проведением работ по развитию информационных систем дорожного уровня: «Информационно-аналитической системы поддержки управленческих решений для грузовых перевозок» (ИАС ПУРГП), «Экспресс-3» и «Единой корпоративной интегрированной системы управления финансами и ресурсами» на базе продуктов компании SAP (ЕК ИСУФР), включающих затраты:
- на оказание услуг ООО «САП СНГ и стран Балтии» по сопровождению программных продуктов SAP;
- на обучение специалистов в компании SAP;
- на приобретение лицензий, обеспечивающих права использования продуктов SAP.
Себестоимость реализованной продукции, работ, услуг по основной деятельности составила 97,7 % к плану или 676,0 млн. р. (экономия расходов).
Наибольший удельный вес в потреблении электроэнергии занимает высокотехнологическое оборудование: машинные комплексы с высокой производительностью, которые обеспечивают функционирование централизованных информационных систем АСОУП, ЕК ИСУФР, ИАС ПУРГП.
По фонду оплаты труда расходы превышены на 323 млн. р. или 103,9 % к плану, по отчислениям на социальные нужды на 112 млн. р. или 103,4 % к плану, в результате переноса суммы выплат стимулирующего характера из прибыли на себестоимость в соответствии с Декретом Президента Республики Беларусь от 23.01.2009 №2 «О стимулировании работников организаций отраслей экономики», а также ростом тарифной ставки первого разряда с февраля текущего года на 16,3 %.
По амортизационным отчисления экономия расходов всего составляет 1095 млн. р. или 90,3 % к плану в связи с завышенным плановым коэффициентом переоценки основных средств, а также в связи с переносом сроков подпроектов ЕК ИСУФР по нематериальным активам и основным средствам.
Экономия по амортизационным отчислениям по основным средствам составляет – 180,0 млн. р., в связи с осуществлением модернизации центрального вычислительного комплекса позже запланированного срока в бизнес-плане (вместо мая – июль), а также в связи с меньшими финансовыми затратами (корректировка инвестиций) на проведение модернизации, нежели было запланировано в бизнес-плане развития предприятия.
По нематериальным активам экономия амортизационных отчислений составляет 434,5 млн. р., в том числе в связи с отнесение подмодуля «Канцлер» к расходам будущих периодов и в связи с переносом сроков ввода в промышленную эксплуатацию подпроектов ЕК ИСУФР и других систем.
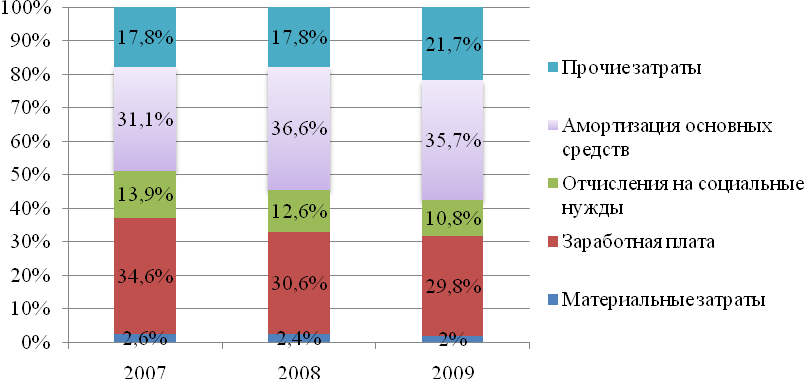
Рисунок 2.3 – Удельный вес затрат в составе себестоимости услуг
В структуре фактических затрат на эксплуатацию наибольшую долю составляют амортизационные отчисления затраты и фонд оплаты труда – 35,7 % и 29,8 % соответственно. По сравнению с 2008 г. структура расходов изменилась. Доля прочих затрат выросла на 3,9 пункта, а доля фонда оплаты труда и амортизационных отчислений снизилась на 0,8 и 0,9 пункта соответственно.
Предприятие выполняет работы и оказывает услуги по двум видам деятельности: по эксплуатации (перевозки), как основной вид деятельности, и подсобно-вспомогательной, базирующейся на основной, в виде информационных услуг. Для этих целей используются основные средства и нематериальные активы, находящиеся в хозяйственном ведении предприятия.
В рамках мероприятий по повышению эффективности функционирования Белорусской железной дороги на 2006 – 2010 гг., утвержденных приказом Начальника Белорусской железной дороги от