Повышение прибыли предприятия в современных условиях (на примере РУП "Главный расчетный информационный цент" БЖД)
На данный момент введены в промышленную эксплуатацию четыре подсистемы ЕК ИСУФР: «Отчет 1-труд», «Услуги по SAP-базису», «Учет труда», «Интеграция SAP с технологическим программным обеспечением дороги».
Для обеспечения процессов создания, внедрения и тиражирования подсистем ЕК ИСУФР, запланированы мероприятия по обучению и повышению квалификации работников ИРЦ, а также дополнительное приобретение необходимого количества лицензий на право использования продуктов SAP.
За 2009 г. РУП «Главный расчетный информационный центр» БЖД обеспечило бесперебойное информационное сопровождение перевозочного процесса дороги и технологических процессов других сфер деятельности железной дороги, эффективного использования эксплуатируемых автоматизированных систем (АСОУП, ИАС ПУРГП, «Экспресс-3», ЕК ИСУФР) при обработке статистической, экономической и финансовой информации.
За 2009 г. освоены инвестиции всего – 3146,0 млн. р., из них инвестиции в основной капитал, не входящие в сметы строек на сумму – 2998 млн. р., в том числе на модернизацию - 2355 млн. р., на ПИР – 2,0 млн. р., на СМР – 146,0 млн. р.
Инвестиции на модернизацию Центрального вычислительного комплекса, освоены на сумму – 2344,0 млн. р. Модернизация ЦВК РУП «Главный расчетный информационный центр» БЖД обусловлена тем, что в июне 2008 г. сдана в промышленную эксплуатацию Информационная аналитическая система поддержки управленческих решений по грузовым перевозкам версии 2.3 и внедрением ИАС ПУРГП версии 2.4 в 2009г. Данное обстоятельство требовало дополнительных производственных мощностей и ресурсов центральных процессоров IBM 2066-003, позволяющих обеспечивать информационное сопровождение перевозочного процесса Белорусской железной дороги. Инвестиции в основной капитал освоены на сумму 643,0 млн. р.
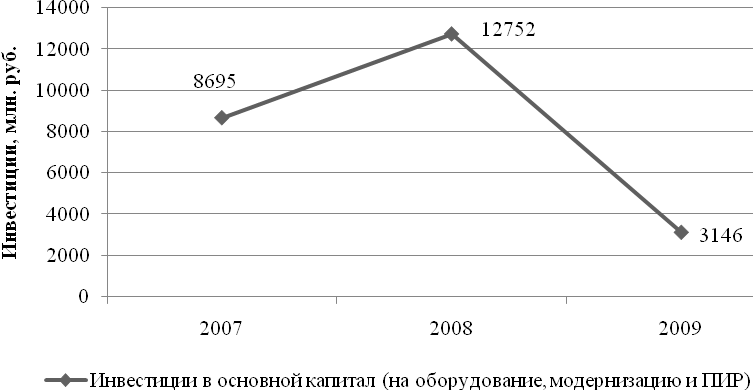
Рисунок 2.4 - Инвестиции в основной капитал (на оборудование, модернизацию и ПИР)
Оптимальным вариантом формирования финансов предприятия в условиях рыночной экономики считается такой, когда основные средства приобретаются за счет собственного капитала предприятия. Основными источниками покрытия выделенных на инновации средств являются инновационный фонд и собственные средства предприятия.
На 01.01.2010 первоначальная стоимость основных средств составила 56852 млн. р., в том числе введено основных производственных средств на сумму – 6617 млн. р., выбыло основных средств на сумму 837,0 млн. р. Сумма переоценки основных средств составила 1712 млн. р.
Наибольший удельный вес в основных средствах занимают машины и оборудования – 85,3 %, здания и сооружения – 14,2 %, наименьший: транспортные средства – 0,12 %, инструмент, инвентарь и принадлежности – 0,38 %.
На 01.01.2010 первоначальная стоимость нематериальных активов составила 30489 млн. р., за год возросла на 11822 млн. р.
Финансовый анализ является частью общего полного анализа хозяйственной деятельности предприятий железнодорожного транспорта. Главная цель финансового анализа — получение небольшого числа наиболее ёмких информационных показателей, позволяющих дать объективную и точную картину финансового состояния предприятия.
Главными критериями оценки финансового состояния являются показатели платёжеспособности, финансовой устойчивости, прибыльности.
При анализе финансового состояния, платежеспособности определяют специальные коэффициенты, расчет которых основан на существовании определенных соотношений между отдельными статьями баланса, других форм отчетности, показателями хозяйственной деятельности. Значения рассчитанных коэффициентов сравниваются с общепринятыми стандартными величинами или со среднеотраслевыми нормативами, а также анализируется их динамика.
Финансовая устойчивость и платежеспособность предприятия характеризуется следующими показателями:
Коэффициент текущей ликвидности (коэффициент покрытия) характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения его срочных обязательств.
 (2.1)
на 01.01.2008 = 6,75 > 1,15
на 01.01.2009 = 0, 46< 1,15
на 01.01.2010 = 0,71< 1,15
Коэффициент текущей ликвидности имеет значение ниже нормативного (0,71 < 1,15), что связано с увеличением суммы строки 690 «Краткосрочные обязательства» бухгалтерского баланса, которая отрицательно влияет на нормативное значение коэффициента. Увеличение суммы по данной строке обусловлено проведением работ по развитию информационно-аналитической системы поддержки управленческих решений для грузовых перевозок (ИАС ПУРГП), «Экспресс-3» и ЕК ИСУФР.
Коэффициент обеспеченности собственными оборотными средствами показывает размер заемных средств на рубль собственных средств, т.е. какая часть имущества предприятия финансируется кредиторами, то есть зависимость предприятия от заемного капитала.
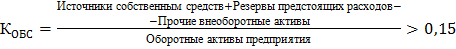 (2.2)
на 01.01.2008 = 0,85>0,15
на 01.01.2009 = -1,19< 0,15
на 01.01.2010 = - 0,41<0,15
Коэффициент обеспеченности собственными оборотными средствами имеет значение ниже нормативного (-0,41<0,15), что свидетельствует о недостатке собственных оборотных средств.
Коэффициент обеспеченности финансовых обязательств активами характеризует способность организации рассчитаться по своим финансовым обязательствам после реализации активов.
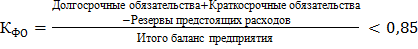 (2.3)
на 01.01.2008 =0,04<0, 85
на 01.01.2009 = 0,09<0, 85
на 01.01.2010 =0,09<0, 85
Коэффициент обеспеченности финансовых обязательств активами имеет значение, удовлетворяющее нормативному (0,09 < 0,85), что характеризует способность организации рассчитываться по своим финансовым обязательствам после реализации активов.
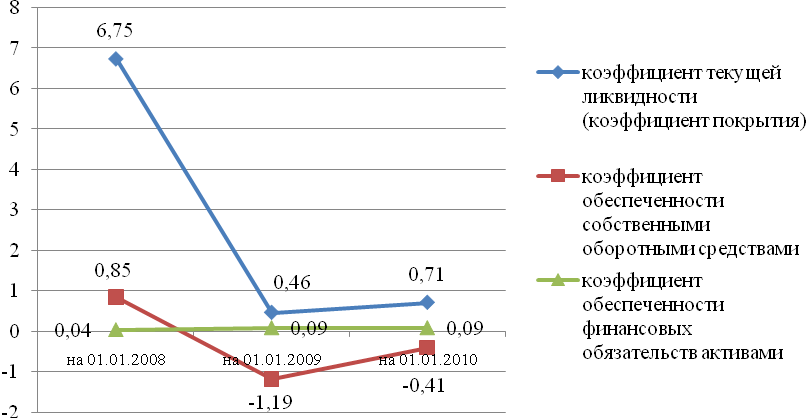
Рисунок 2.5 – Динамика коэффициентов финансовой устойчивости и платежеспособности
Коэффициенты текущей ликвидности, обеспеченности собственными оборотными средствами на 01.01.2010 имеют значения ниже нормативных, что свидетельствует о неудовлетворительной структуре баланса.
2.5 Анализ формирования и использования прибыли РУП «Главный информационный расчетный центр» БЖД
2.5.1 Особенности организации финансов железнодорожного транспорта
Порядок реализации продукции железной дороги имеет ряд особенностей по сравнению с промышленными предприятиями. Особенностью транспортной отрасли является то, что она не имеет готовой продукции, а выполняет работы.
Доходы железной дороги определяются объемами перевозочной работы, структурой грузооборота по группам грузов и видам сообщений, дальностью перевозки грузов, тарифами за перевозку грузов, пассажиров, багажа, почты и другие услуги, а также дополнительными и прочими сборами.
Доходы от перевозок являются основным источником развития материально-технической базы железнодорожного транспорта. Средняя доходная ставка от перевозок и пассажиров зависит от вида перевозок, средней дальности и типа поезда, в котором следует вагон.
Денежные средства за перевозки в местном и пригородном сообщении полностью поступают в распоряжение дороги, а платежи за перевозки в международном сообщении всем дорогам, которые участвовали в данной перевозке. Следовательно, плата, взысканная с грузоотправителя за перевозки в международном сообщении, дороге не принадлежит, она должна учитываться обособленно от ее средств. Эта плата получила название доходных поступлений. Та часть доходных поступлений, которая, в соответствии с распределением, причитается железной дороге за фактически выполненный ею объем перевозок, вместе с денежными средствами за перевозки в местном и пригородном сообщении, образуют доходы железной дороги от перевозок.
В соответствии с приказом от 05.01.2006 № 16Н Начальника Белорусской железной дороги Жерело В.И. утверждено «Положение о централизованном формировании доходов от перевозочной деятельности БЖД и расчетах за выполненные работы и грузы по перевозкам грузов, пассажиров, почты, багажа и грузобагажа». Положение определяет порядок централизованного формирования доходов от перевозочной деятельности на БЖД, а также порядок расчетов за выполненные работы и услуги по перевозкам грузов и пассажиров.
Для определения доходов от перевозок БЖД в целом все отделения дороги в установленные сроки представляют информацию в РУП «Главный расчетный информационный центр» информацию обо всех начисленных суммах за выполненные работы и услуги по перевозке грузов, пассажиров, почты, багажа и грузобагажа, дополнительных сборах, связанных с перевозками. На основе представленной информации ИРЦ производит обобщение доходов от перевозок за отчетный период и передает их сумму Управлению дороги для распределения между организациями основной деятельности для расчетов за выполненные работы и услуги по перевозкам грузов, пассажиров, почты, багажа и грузобагажа.
Контроль за правильностью оформления перевозочных документов, полнотой и своевременностью поступления денежных средств, расчетами с администрациями железных дорог других государств, участвовавшими в перевозках, обеспечивают РУП «Главный расчетный информационный центр» и отделенческие центры.
Расчеты за выполненную транспортную работу с отделениями и организациями дорожного подчинения, участвующими в перевозках производит служба бухгалтерского учета и методологии Управления БЖД. Расчеты производятся в следующих формах:
- путем перечисления денежных средств на их расчетные счета по лимиту финансирования в счет расчетов за перевозки на месяц;
- распределением товарно-материальных ценностей, приобретаемых БЖД централизованно;
- путем осуществления централизованных капитальных вложений.
Для формирования лимита финансирования за перевозки отделения, организации дорожного подчинения, участвующие в перевозках, представляют каждый месяц в финансово-экономическую службу и службу бухгалтерского учета и методологии заявку на финансирование. Заявка учитывает денежные средства, необходимые для покрытия всех видов затрат, связанных с выполнением работ и услуг по перевозкам грузов, пассажиров: текущего (в том числе первоочередные платежи по выплате заработной платы, уплате налогов и сборов, оплате топливно-энергетических ресурсов и др.) и капитального характера; затраты (все либо их часть) по содержанию объектов социальной сферы в составе средств прибыли на потребление.
Денежные средства (в том числе валютные), поступающие на счета отделений и организаций дорожного подчинения, участвующих в перевозках, от иных видов деятельности, не связанных с перевозками от юридических и физических лиц на основании заключенных договоров (подсобно-вспомогательная деятельность по выполнению работ (оказанию услуг) на сторону, от операционных и внереализационных доходов), остаются в их распоряжении.
Прибыль как экономическая категория характеризует финансовый результат предпринимательской деятельности.
Железные дороги получают прибыль от перевозочной, подсобно-вспомогательной и внереализационной деятельности. Рост прибыли создает финансовую базу для самофинансирования железных дорог, решения инвестиционных проблем и проблем социально-экономического характера трудового коллектива.
Прибыль — это обобщающий показатель финансовых результатов деятельности предприятия железнодорожного транспорта, характеризующий абсолютную эффективность хозяйствования. Получение прибыли на предприятии означает, что доходы, полученные предприятием, превышают все расходы, связанные с его деятельностью.
Анализ состава и структуры валовой прибыли и проведение факторного анализа необходимы для ретроспективного анализа финансовых показателей и последующего экономического прогнозирования.
Анализ прибыли проводят комплексно и в определённой последовательности:
1) Анализ и оценка уровня и динамики прибыли.
2) Факторный анализ прибыли от реализации продукции (перевозок), работ и услуг.
3) Анализ финансовых результатов от прочей реализации, внереализационной и финансовой деятельности.
4) Анализ и оценка использования чистой прибыли.
5) Анализ резервов роста прибыли.
2.5.2 Анализ и оценка уровня и динамики прибыли
На железнодорожном транспорте, в первую очередь, оценивают объем и структуру прибыли по видам деятельности — основной (перевозочной) и подсобно-вспомогательной в сравнении с планом и базисным годом.
Для такого анализа составляют аналитическую таблицу 2.3.
Таблица 2.3 – Объем и структура балансовой прибыли
| Состав балансовой прибыли | 2008 г. | 2009 г. |
Отклонение (+,-), млн. р. |
Темп роста, % | |||||
|
сумма, млн. р. |
структура, % |
план, млн. р. |
фактически |
выполнение плана, % |
от плана | от предыдущего года | |||
|
сумма, млн. р. |
структура, % | ||||||||
| Балансовая прибыль, в том числе: | 2104 | 100 | 2273 | 3449 | 100 | 151,7 | 1176 | 1345 | 163,9 |
| 1. прибыль от реализации работ, услуг, в том числе: | 3622 | 172,1 | 3243 | 4399 | 127,5 | 135,6 | 1156 | 777 | 121,5 |
| - прибыль по перевозкам | 3409 | 162,0 | 3049 | 4007 | 116,2 | 131,4 | 958 | 598 | 117,5 |
| - прибыль по ПВД | 213 | 10,1 | 194 | 392 | 11,3 | 202,1 | 198 | 179 | 184,0 |
| 2. прибыль от прочей реализации | 54 | 2,6 | 68 | 138 | 4,0 | 202,9 | 70 | 84 | 255,6 |
| 3. расходы от внереализационных операций | -1572 | -74,7 | -1038 | -1088 | 31,5 | 95,4 | 50 | 484 | 144,5 |
Прибыль по сравнению с базисным годом возросла на 63,9 % и составила 3449 млн. р.; рост прибыли обусловлен, главным образом, увеличением прибыли от перевозок грузов на 598 млн. р., или 17,5 %, а также увеличением прибыли от подсобно-вспомогательной деятельности на 179 млн. р. и увеличением прибыли от прочей реализации на 84 млн. р. Убытки от внереализационных составили 1088 млн. р., однако при этом уменьшились по сравнению с базисным годом на 44,5 %. Следовательно отделение дороги получает прибыль от перевозок грузов и пассажиров, прочей реализации и убытки от внереализационных операций. Несмотря на убытки по внереализационным операциям, которые несет Белорусская железная дорога, прибыль по основному виду деятельности их покрывает и позволяет получить прибыль в размере 3311 млн. р.
Прибыль в целом по Белорусской железной дороге является суммой прибыли, получаемой отделениями дороги и предприятиями дорожного подчинения, и зависит от четырех факторов: объема эксплуатационной работы и подсобно-вспомогательной деятельности, их структуры, себестоимости и уровня среднереализационных цен.
Объем эксплуатационной работы и подсобно-вспомогательной деятельности может оказывать положительное и/или отрицательное влияние на сумму прибыли. Увеличение объема перевозок или подсобно-вспомогательной деятельности приводит к пропорциональному увеличению прибыли. Если же перевозки или подсобно-вспомогательная деятельность является убыточной, то при увеличении их объема происходит уменьшение суммы прибыли.
Структура услуг по перевозкам может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов перевозок или продукции в общем объеме реализации, то сумма прибыли возрастет и, наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли и наоборот.
Изменение уровня среднереализационных цен и величина прибыли находятся в прямо пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает, и наоборот.
Одни факторы могут оказывать влияние только на изменение доходов или расходов, другие — на доходы и расходы одновременно (например, объемы грузовых и пассажирских перевозок, изменение структуры перевозок).
Если фактор х влияет только на доход D, а фактор у — только на эксплуатационные расходы Е, то их влияние на прибыль Р равно изменению соответственно доходов и расходов под действием этих факторов:
∆P(х) = ∆D(х) (2.4)
∆P(y) = ∆E(y) (2.5)
В общем виде отклонение фактической прибыли от базисного значения под влиянием какого-либо фактора i определяется как алгебраическая сумма отклонений доходов и расходов под действием того же фактора:
∆P(i) = ∆D(i) ± ∆E(i) (2.6)
На железнодорожном транспорте факторный анализ валовой прибыли традиционно осуществляется с помощью приема элиминирования (способ цепных подстановок) с учетом результатов анализа доходов и расходов.
П=Д-Р, (2.7)
где П – прибыль от основной деятельности;
Д – выручка (доходы) от реализации продукции (перевозок), работ, услуг;
Р – полная себестоимость произведённой продукции, работ, услуг.
В процессе анализа изучаются динамика, выполнение плана прибыли по основной деятельности (перевозкам) и подсобно-вспомогательной деятельности и определяются факторы изменения ее суммы.
На отклонение фактической прибыли от плановой влияют все факторы, изменяющие как суммы полученного дохода, так и эксплуатационных расходов. Прибыль по перевозкам увеличится, если от действия какого-либо фактора образуется сверхплановый доход или снизятся эксплуатационные расходы. Если же какой-либо фактор вызывает снижение фактической суммы доходов или в результате его влияния будет допущен перерасход средств на перевозки, то прибыль в этом случае уменьшится.
Проанализируем формирование прибыли Белорусской железной дороги за 2009 г.
2.5.3 Анализ доходов по основной деятельности Белорусской железной дороги
Доходы Белорусской железной дороги имеют прямую связь с изменениями объема и структуры эксплуатационной работы и подсобно-вспомогательной деятельности. В таблице 2.4 указан план объема доходов, сумма доходов в отчетном и базовом периоде в разбивке по основному и подсобно-вспомогательному виду деятельности (ПВД).
Таблица 2.4 - Динамика доходов по основной деятельности
| Доходы, в млн.р. | 2007 г. | 2008 г. |
План
на |
2009 г. | Выполнение плана, в % | Изменение к 2008 г., в млн.р. | Изменение к 2008 г., в % |
| Перевозки | 18937 | 24086 | 31225 | 31225 | 100 | 7139 | 129,6 |
| ПВД | 896 | 1115 | 1278 | 1758 | 157,7 | 643 | 157,7 |
| Всего | 19833 | 25201 | 32503 | 32983 | 101,5 | 7782 | 130,9 |
Из вышеприведенных данных следует, что за 2009 г. совокупные доходы дороги составили 32983 млн. р., что выше запланированного показателя на 1,5 %. Выполнение планового задания в разрезе по видам деятельности составило: доходы от перевозок - 31225 млн. р. или 100 % к плану, доходы от подсобно-вспомогательной деятельности – 1758 млн. р. или 157,7 % к плану. Также, по сравнению с 2008 г. доходы Белорусской железной дороги увеличились на 7782 млн. р. или на 30,9 %. Причиной отмеченного снижения стало увеличение доходов от перевозок (на 29,6 %), а также рост доходов от ПВД (на 57,7 %). Удельный вес доходов от перевозок и ПВД в общей сумме доходов по дороге показан на рисунке 2.6.
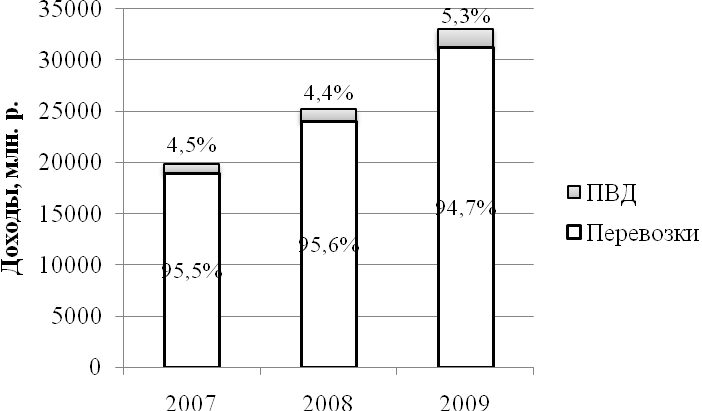
Рисунок 2.6 – Динамика доходов по основной деятельности
В таблице 2.5 приводятся данные об объемах перевозок и средней доходной ставке.
Таблица 2.5 - Динамика объемов перевозок и средней доходной ставки
| 2008 | 2009 | 2009 г. к 2008 в % | |||||||
| Объем | Ср. доходная ставка, р. на 1 пасс-км/т-км | Доход, в млн.р. | Объем | Ср. доходная ставка, р. на 1 пасс-км/т-км | Доход, в млн.р. | Объем | Ср. доходная ставка | Доход | |
| Пассажирские, млн. пасс-км | 241,8 | 45,13 | 10911 | 251,8 | 48,36 | 12177,8 | 104,1 | 107,2 | 111,6 |
| Грузовые, млн. т-км | 465,4 | 28,31 | 13175 | 611,5 | 31,15 | 19047,2 | 131,7 | 110,0 | 144,6 |
| Приведенные млн. т-км | 707,2 | 34,06 | 24086 | 863,3 | 36,17 | 31225 | 122,1 | 106,2 | 129,6 |
Из таблицы 2.5 видно, что по сравнению с предыдущим периодом в 2008 г. средняя доходная ставка в целом выросла на 6,2 %, что способствовало увеличению доходов, но и увеличение объема как пассажирских, так и грузовых перевозок оказало положительное влияние на размер доходов в 2009 г., которые в итоге повысились на 29,6 %. Изменение в структуре перевозок, а именно рост доли грузовых перевозок в общем объеме перевозок привел к существенному росту доходов на 44,6 %.
Средняя доходная ставка в целом за 2008 и 2009 гг. рассчитывалась по следующей формуле:
СДС = (ДПАС + ДГ)/(ОП + ОГ), (2.8)
Где СДС – средняя доходная ставка, в р. на 1 км
Дпас – доходы по пассажирским перевозкам, в млн. р.
Дг – доходы по грузовым перевозкам, в млн. р.
Оп – объем по пассажирским перевозкам, в млн. пасс-км
Ог – объем по грузовым перевозкам, в млн. т-км
Таким образом, средняя доходная ставка составила:
СДС2008 =(10911+13175)/(241,8+465,4)=34,06 р. на 1 пасс-км/т-км
СДС2009 =(12177,8+19047,2)/(251,8+611,5)=36,17 р. на 1 пасс-км/т- км
2.5.4 Анализ расходов по основной деятельности Белорусской железной дороги
Рассмотрим изменение расходов Белорусской железной дороги.
В таблице 2.6 приведен план объема расходов, сумма расходов в отчетном и базовом периоде в разбивке по основному и подсобно-вспомогательному виду деятельности (ПВД).
Таблица 2.6 - Динамика расходов по основной деятельности
| Расходы, в млн. р. | 2007 г. | 2008 г. |
План
на |
2009 г. | Выполнение плана, в % | Изменение к 2008 г., в млн. р. | Изменение к 2008 г., в % |
| Перевозки | 15805 | 20677 | 28176 | 27218 | 96,6 | 6541 | 131,6 |
| ПВД | 742 | 902 | 1084 | 1366 | 126,0 | 464 | 151,4 |
| Всего | 16547 | 21579 | 29260 | 28584 | 97,7 | 7005 | 132,5 |
Совокупные расходы Белорусской железной дороги в отчетном периоде составили 28584 млн. р. или 97,7 % к плану. Рост расходов в 2009 г. по сравнению с запланированными показателями наблюдается по подсобно-вспомогательной деятельности - 126,0 %. По сравнению с 2008 г. расходы дороги выросли на 7005 млн. р. или на 32,5 %, в том числе по перевозкам - на 6541 млн. р. или 31,6 %, по ПВД – на 464 млн. р. или 51,4 %. Удельный вес расходов от перевозок и ПВД в общей сумме расходов по дороге показан на рисунке 2.7.
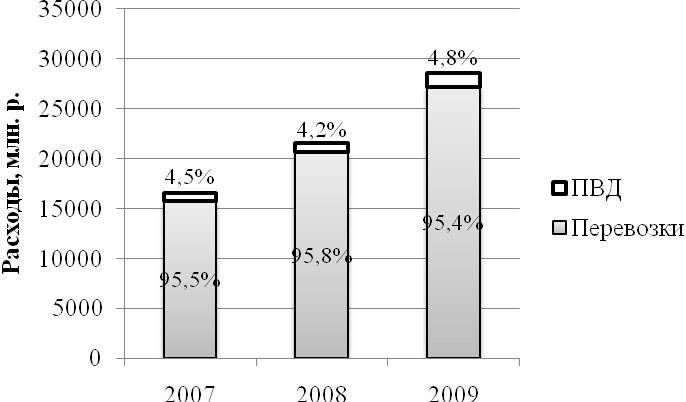
Рисунок 2.7 - Динамика расходов по основной деятельности
В таблице 2.7 приводятся данные по динамике объемов расходов и себестоимости перевозок.
Таблица 2.7 - Динамика объемов расходов и себестоимости перевозок
| 2008 | 2009 | 2009 г. к 2008 в % | |||||||
| Объем | Себестоим., руб на 1 пасс-км/т-км | Расходы, в млн.р. | Объем | Себестоим., руб на 1 пасс-км/т-км | Расходы, в млн.р. | Объем | Себестоим., руб на 1 пасс-км/т-км |
Расходы, |
|
| Пассажирские, млн. пасс-км | 241,8 | 34,2 | 8270,8 | 251,8 | 46,5 | 11703,7 | 104,1 | 135,9 | 141,5 |
|
Грузовые, млн. т-км |
465,4 | 26,7 | 12406,2 | 611,5 | 25,4 | 15514,3 | 131,7 | 95,1 | 125,1 |
|
Приведенные т-км |
707,2 | 29,2 | 20677 | 863,3 | 31,5 | 27218 | 122,1 | 107,9 | 131,6 |
Себестоимость в целом за 2008 и 2009 гг. рассчитывалась по следующей формуле:
Себ= (Рпас + Рг)/(Оп + Ог), (2.9)
Где Себ – себестоимость, в р. на 1 км
Рпас – расходы по пассажирским перевозкам, в млн. р.
Рг – расходы по грузовым перевозкам, в млн. р.
Оп – объем по пассажирским перевозкам, в млн. пасс-км
Ог – объем по грузовым перевозкам, в млн. т-км
Таким образом, себестоимость составила:
Себ2008 =(82708+12406,2)/(241,8+465,4)=29,2
Себ2009 =(11703,7+15514,3)/(251,8+611,5)=31,5
Из таблицы 2.7 видно, что за отчетный период произошло увеличение объемов перевозок и в то же время резкое увеличение себестоимости пассажирских перевозок на 35,9 %. Общее увеличение объемов перевозок и увеличение себестоимости по пассажирским перевозкам привело к росту расходов.
Необходимо отметить, что на Белорусской железной дороге уделяется много внимания планированию эксплуатационных расходов, что предполагает глубокий и комплексный анализ хозяйственной деятельности дороги с целью выявления резервов снижения эксплуатационных расходов.
Для анализа эксплуатационных расходов используют информацию о затратах на перевозки в предыдущем периоде, о темпах роста грузооборота и пассажирооборота и показателей работы подвижного состава, данные калькуляции расходов по видам перевозок и типам тяги, ряд других сведений, сообщаемых Управлению дороги отделениями в виде справок.
Данные о расходах ежеквартально и в целом за г. приводятся в отчете о производственно – финансовой деятельности дороги и ее отделений. В этом отчете расходы сгруппированы по хозяйствам, статьям и элементам затрат. В процессе доаналитической обработки исходной информации они подвергаются дополнительной группировке: выделяют расходы, зависящие от размеров движения, группируют их по видам перевозок (грузовые, пассажирские), затем из расходов по каждому виду перевозок выделяют затраты, связанные с определенным типом тяги, и общие для всех типов тяги. После чего зависящие от размеров движения расходы группируют по измерителям работы подвижного состава, а расходы, независящие от размеров движения, показывают по каждому хозяйству по статьям и элементам затрат.
2.5.5 Факторный анализ прибыли по основному виду деятельности
Рассмотрим динамику прибыли по годам и выполнение дорогой плана прибыли за 2009 г., с учетом ее структуры по видам деятельности. Данные представлены в таблице 2.8.
Таблица 2.8 - Динамика прибыли и выполнение плана прибыли
| Прибыль в млн.р. | 2007 г. | 2008 г. |
План
на |
2009 г. | Выполнение плана, в % |
Изменение к 2008 г., в млн. р. |
Изменение к 2008 г., в % |
| Перевозки | 3132 | 3409 | 3049 | 4007 | 131,4 | 598 | 117,5 |
| ПВД | 154 | 213 | 194 | 392 | 202,1 | 179 | 184,0 |
| ИТОГО | 3286 | 3622 | 3243 | 4399 | 135,6 | 777 | 121,5 |
Прибыль от перевозок по сравнению с базисным годом возросла на 17,5 %. Рост прибыли обусловлен увеличением объема перевозок на 22,1 %. Изменение в структуре перевозок, а именно рост доли грузовых перевозок привел к росту расходов. Несмотря на незначительный рост объемов пассажирских перевозок на 4 %, он привел к существенному увеличению уровня расходов на 41,5 %. Темп роста расходов (32,5 %) опережает темп роста доходов (30,9 %) на 1,6 пунктов, в результате темп роста себестоимости выше темпа роста доходной ставки.
Прибыль по каждому виду деятельности рассчитывалась по следующим формулам:
ППЕР = ДП – РП, (2.10)
где ППЕР – прибыль по перевозкам, в млн. р.;
ДП – доходы по перевозкам, в млн. р.;
РП – расходы по перевозкам.
ППВД = ДПВД – РПВД, (2.11)
где ППВД – прибыль по ПВД, в млн. р.;
ДПВД – доходы по ПВД, в млн. р.;
РПВД – расходы по ПВД.
ПР = ППЕР + ППВД , (2.12)
где ПР – прибыль от реализации работ, услуг.
Из таблицы видно, что наибольшую сумму прибыли (около 77%) дорога получает от перевозок. В отчетном 2009 г. дорога перевыполнила план по прибыли от перевозок на 31,4 %, а план по подсобно-вспомогательной деятельности перевыполнен в 2 раза. Таким образом, план по прибыли от реализации работ, услуг перевыполнен на 1156 млн. р.
По сравнению с прошлым годом в 2008 г. прибыль от реализации работ и услуг Белорусской железной дороги увеличилась на 777 млн. р.
Структура прибыли от реализации продукции и услуг представлена на рисунке 2.8.
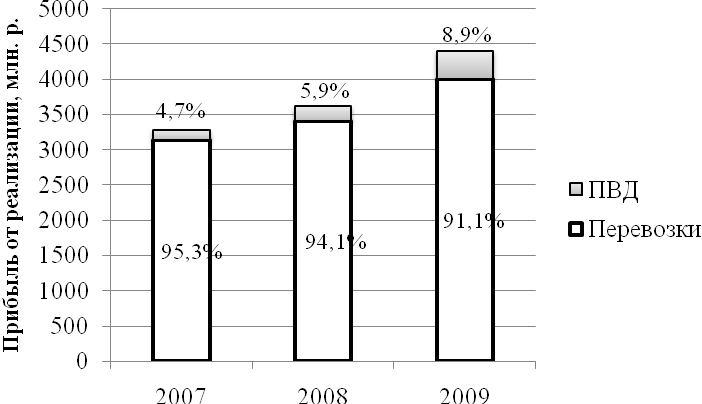
Рисунок 2.8 – Структура прибыли от реализации продукции и услуг
Размер прибыли от перевозок можно представить в виде:
ППЕР=ДП-РП=О·СДС-О·СЕБ=О(СДС-СЕБ), (2.13)
где О – объем перевозок, в млн. пасс-км/т-км;
СДС – средняя доходная ставка, в р. на 1 пасс-км/т-км;
СЕБ – себестоимость, в р. на 1 пасс-км/т-км;
Определение влияния на размер прибыли от перевозок таких факторов как объем перевозок, себестоимость и средняя доходная ставка осуществлялось методом подстановок по следующим формулам:
∆ППЕР(О) =О1(СДС0-СЕБ0)-О0(СДС0-СЕБ0), (2.14)
где ∆ППЕР(О) – влияние на прибыль объема перевозок, в млн. р.;
О1 – объем перевозок в отчетном периоде, в приведенных млн. т-км;
О0 – объем перевозок в базовом периоде, в приведенных млн. т-км;
СДС0 – средняя доходная ставка в базовом периоде, в р. на 1 км;
СЕБ0 – себестоимость в базовом периоде, в р. на 1 км.
∆ППЕР(О) = 863,3·(34,06 – 29,2) – 707,2·(34,06 – 29,2) =
= 156,1•(34,06 – 29,2)= 758,65 млн. р.
∆ППЕР(СДС) =О1(СДС1-СЕБ0)-О1(СДС0-СЕБ0), (2.15)
где ∆ППЕР(СДС) – влияние на прибыль средней доходной ставки, в млн. р.;
СДС1 – средняя доходная ставка в отчетном периоде, в р. на 1 км;
∆ППЕР(СДС)= 863,3•(36,17 – 29,2) – 863,3•(34,06 – 29,2) =
= 863,3•(36,17-34,06) = 1821,56 млн. р.
∆ППЕР(СЕБ) =О1(СДС1-СЕБ1)-О1(СДС1-СЕБ0), (2.16)
где ∆ППЕР(СЕБ) – влияние на прибыль себестоимости, в млн. р.;
СЕБ1 – себестоимость в отчетном периоде, в р. на 1 км.
∆ППЕР(СЕБ)= 863,3•(36,17 – 31,5) – 863,3•(36,17 – 29,2) =
= 863,3•(29,2-31,5) = -1985,59 млн. р.
Факторный анализ балансовой прибыли Белорусской железной дороги представлен в таблице 2.9.
Таблица 2.9 - Факторный анализ балансовой прибыли по основному виду деятельности
| Факторы изменения балансовой прибыли | Алгоритм расчета | Расчет | Сумма влияния на балансовую прибыль (+,-), млн. р. |
| 1 | 2 | 3 | 4 |
|
Изменение балансовой прибыли, всего В том числе за счет: |
ΔПБ= ПБ1-ПБ0 | 3449-2104 | 1345 |
|
1. Прибыли от реализации продукции, услуг (ΔПР) |
ΔПР=ПР1-ПР0 | 4399-3622 | 777 |
|
1.1. Прибыли по перевозкам (ΔППЕР) |
ΔППЕР=ППЕР1-ППЕР0 | 4007-3409 | 598 |
|
1.1.1. Объема перевозок (ΔППЕР(О)) |
∆ППЕР(О) =О1(СДС0-Себ0)-О0(СДС0-Себ0) | 863,3•(34,06 – 29,2) – 707,2•(34,06 – 29,2) | 758,65 |
| 1.1.2. Средней доходной ставки (ΔППЕР(СДС)) | ∆ППЕР(СДС) =О1(СДС1-Себ0)-О1(СДС0-Себ0) | 863,3•(36,17 – 29,2) – 863,3•(34,06 – 29,2) | 1821,56 |
|
1.1.3. Себестоимости перевозок (ΔППЕР(Себ)) |
∆ППЕР(Себ) =О1(СДС1-Себ1)-О1(СДС1-Себ0) | 863,3•(36,17 – 31,5) – 863,3•(36,17 – 29,2) | -1985,59 |
| 1.2. Прибыли по ПВД (ΔППВД) | ΔППВД=ППВД1-ППВД0 | 392-213 | 179 |
| 2.
Прибыли от
прочей
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |