Повышение прибыли предприятия в современных условиях (на примере РУП "Главный расчетный информационный цент" БЖД)
Таким образом, в 2009 г. уровень балансовой прибыли Белорусской железной дороги по сравнению с прошлым годом повысился на 1345 млн. р.
По результатам анализа прибыли было установлено, что увеличение уровня балансовой прибыли произошло за счет увеличения уровня прибыли от реализации продукции и услуг (на 777 млн. р.), прибыли от прочей реализации (на 84 млн. р.), а также внереализационных результатов (на 484 млн. р.). Изменение уровня прибыли по перевозкам и по подсобно-вспомогательной деятельности привело к росту прибыли от реализации на 598 и 179 млн. р. соответственно. Согласно факторного анализа прибыли по перевозкам, на изменение прибыли от перевозок повлияли следующие факторы: объем перевозок, себестоимость и уровень средней доходной ставки. Среди указанных факторов на уменьшение прибыли оказало влияние увеличение уровня себестоимости перевозок – на 1985,59 млн. р. Объем перевозок, а также средняя доходная ставка повлияли на размер прибыли положительно – на 758,65 и 1821,56 млн. р. соответственно.
2.5.6 Анализ и оценка использования прибыли
Прибыль, полученная предприятием в отчетном периоде от различных видов деятельности, используется на цели, предусмотренные в г.овом финансовом плане: централизованные платежи в бюджет и вышестоящую организацию (налог на недвижимость, налог на прибыль, местные налоги и сборы, прочие налоги и сборы из прибыли (50 % от сдачи имущества в аренду)); покрытие плановых затрат, образование резервов и отчисления в фонды экономического стимулирования и иные цели, не приводящие к образованию нового имущества.
Сверхплановая прибыль направляется в первую очередь на выплату обязательных платежей (за производственные фонды, за кредит) в тех случаях, когда фактические их размеры превышают суммы, предусмотренные в финансовом плане предприятия, а затем на дополнительные отчисления в фонды экономического стимулирования в соответствии с результатами работы и установленными нормативами, на возмещение сверхплановых убытков от эксплуатации жилищно-коммунального хозяйства и реализации топлива, отпущенного домоуправлениям для отопления и горячего водоснабжения жилых домов, на строительство и ремонт шоссейных дорог, покрытие ссуд банка, полученных под новую технику, и другие цели. Разница между суммой сверхплановой прибыли и перечисленными выше платежами и отчислениями из нее поступает в бюджет в виде свободного остатка сверхплановой прибыли.
В таблице 2.10 представлен анализ выполнения плана и направления балансовой прибыли Белорусской железной дороги за 2009 г.
Таблица 2.10 - Направление балансовой прибыли
| Направление балансовой прибыли | План | Отчет |
Отклонение
от плана, |
||
| в млн. р. | в % от прибыли | в млн. р. | в % от прибыли | ||
|
1. Общая
сумма балансовой
|
2273 | 100,0 | 3449 | 100,0 | 1176 |
| налоги и сборы, уплачиваемые из прибыли, в том числе: | 1033 | 45,4 | 1331 | 38,6 | 298 |
| - на недвижимость | 200 | - | 105 | - | -95 |
| - на прибыль | 746 | - | 1066 | - | 320 |
| -местные налоги и сборы | 72 | - | 101 | - | 29 |
| - прочие налоги и сборы из прибыли ( 50% от сдачи имущества в аренду) | 15 | - | 59 | - | 44 |
| 2. Чистая прибыль | 1240 | 54,6 | 2118 | 61,4 | 878 |
| Отчисления части прибыли унитарными предприятиями | 114 | - | 161 | - | 47 |
| 3. Нераспределенная прибыль | 1126 | 49,5 | 1957 | 56,7 | 831 |
| 4. Капитализированная часть прибыли | 88 | 3,9 | 90 | 2,6 | 779 |
| - плата за фонды | 85,7 | - | 88,6 | - | |
| - проценты за кредит | 2,3 | 0,1% | 3,4 | 0,1% | 1,1 |
| 4. Использование прибыли на потребление: | 1038 | 45,7 | 1090 | 31,6 | 52 |
| - на выплаты стимулирующего, компенсирующего характера и иных выплат работникам | 844 | - | 849 | - | 5 |
| - на иные цели, не приводящие к образованию нового имущества | 194 | - | 241 | - | 47 |
| 5. Взносы в бюджет свободного остатка прибыли | - | - | 775 | - | - |
Как видно из таблицы, дорога за счет полученной балансовой прибыли покрыла все свои плановые потребности в финансовых ресурсах, причем распределение прибыли соответствует плану. За счет прибыли было оказано материальной помощи работникам в размере больше, чем намечалось по плану, на 5 млн. р. и отчислено на иные цели, не приводящие к образованию нового имущества на 47 млн. р. выше планового показателя.
В государственный бюджет Белорусской железной дорогой было перечислено в виде платежей за производственные фонды (основные и оборотные) больше плана на 2,9 млн. р. Удельный вес налогов и обязательных сборов, уплачиваемых из прибыли в государственный бюджет, фактически за 2009 г. составил 38,6 %, а в денежном выражении на 1331 млн. р. выше плана. В виде процентов за кредиты в 2009 г. было отчислено 0,1 % от полученной суммы прибыли, что в денежном выражении составило 3,4 млн. р.
Планом не было предусмотрено отчислений в виде свободного остатка прибыли, однако в связи с тем, что фактически было получено прибыли выше плана на 1176 млн. р., в 2009 г. в виде свободного остатка было отчислено 775 млн. р.
2.5.7 Анализ резервов роста прибыли
Резервы роста прибыли - это количественно измеримые возможности ее увеличения за счет роста объема реализации продукции, уменьшения затрат на ее производство и реализацию, недопущения вне реализационных убытков, совершенствование структуры производимой продукции. Резервы выявляются на стадии планирования и в процессе выполнения планов. Определение резервов роста прибыли базируется на научно обоснованной методике их расчета, мобилизации и реализации.
Поиск резервов увеличения суммы прибыли являются основными задачами субъекта хозяйственной деятельности в рыночной экономике, так как имеют непосредственное влияние на конкурентоспособности продукции и услуг и повышение эффективности производства.
Основными источниками повышения суммы прибыли являются увеличение объема реализации продукции, снижение ее себестоимости, повышения качества товарной продукции, реализация ее на более выг.ных рынках сбыта.
Белорусская железная дорога систематически изыскивает пути повышения эффективности своей деятельности при условии полного и своевременного удовлетворения потребностей народного хозяйства в перевозках. Это достигается путем правильного планирования работы с учетом рационализации транспортных связей (правильным распределением грузопотоков по видам транспорта, сокращением и ликвидацией встречных, кружных и нерациональных перевозок, улучшением территориального размещения производительных сил), улучшения качества обслуживания перевозок, модернизации подвижного состава, а также осуществлением организационно-технических мероприятий, обеспечивающих экономию эксплуатационных расходов и снижение себестоимости перевозок.
Данные таблицы 2.9 показывают, что сверхплановая балансовая прибыль в сумме 1345 млн. р. получена в результате перевыполнения плановых заданий по прибыли от реализации продукции, работ, услуг на 777 млн. р. (в том числе суммы прибыли по перевозкам увеличилась на 598 млн. р., а прибыль по ПВД увеличилась на 179 млн. р.) и прибыли от прочей реализации на 84 млн. р.
Положительное влияние на изменение суммы прибыли от реализации оказало:
- увеличение объема перевозок на 561 т-км, привело к увеличению прибыли на 758,65 млн. р.
- увеличение средней доходной ставки на 2,11 р. на 1 пасс-км/т-км привело к увеличению прибыли на 1821,56 млн. р.
Увеличение себестоимости на единицу перевозок на 2,3 р. на 1 пасс-км/т-км привело к снижению прибыли на 1985,59 млн. р.
Исходя из вышеизложенного материала, целесообразно определить такие резервы повышения прибыли, которые будут подходить к организациям различной направленности и действующих в различных сферах:
- увеличение количества оказываемых услуг;
- снижение себестоимости продукции за счёт более рационального использования ресурсов, производственных мощностей и площадей, рабочей силы и рабочего времени;
3 Организационно-экономические мероприятия по повышению прибыли РУП «Главный информационный расчетный центр» БЖД
3.1 Основные направления по повышению прибыли на РУП «Главный расчетный информационный центр» БЖД
Основными мероприятиями по повышению прибыли РУП «Главный информационный расчетный центр» Белорусской железной дороги являются:
1) Для решения проблемы снижения себестоимости продукции можно предложить увеличение срока полезного использования нематериальных активов, что приведет к снижению годовых амортизационных отчислений. Амортизация нематериальных активов и основных средств занимает наибольший удельный вес в структуре затрат себестоимости продукции.
Методика расчета амортизационных отчислений устанавливается в соответствии с учетной политикой предприятия, установление нормативных сроков службы основных средств в РУП «Главный расчетный информационный центр» БЖД устанавливается самостоятельно. На предприятии создана специальная комиссия по установлению сроков службы основных средств и нематериальных активов.
2) Для увеличения объемов грузовых перевозок необходимо расширить спектр информационных услуг по грузовым перевозкам. Необходимо предоставить максимально возможное количество сопроводительных услуг для клиентов-экспедиторов, работающих на долгосрочную перспективу. В случаях больших объемов запрашиваемых данных рассматривать предложения по разработке новых видов информационных услуг.
Важно отметить, что увеличение доли грузовых перевозок положительно сказывается на рентабельности железной дороги. Это связано с тем, что темп роста доходов по грузообороту значительно превышает темп роста расходов.
3) Тарифная политика на железнодорожном транспорте является одним из важнейших факторов, определяющих положение пассажирского комплекса. Особая роль отводится гибкому регулированию тарифов на перевозки пассажиров по периодам года в зависимости от спроса населения. Основными целями гибкого регулирования тарифов являются сглаживание неравномерности перевозок за счет перераспределения пассажиропотоков и обеспечение более эффективного использования пассажирского подвижного состава и других производственных ресурсов.
Одним из предложений в области развития и совершенствования процессов перевозок пассажиров может выступить разработка и внедрение бонусной программы, которая будет учитывать количество поездок, совершенных пассажиром, а также то, воспользовался ли он услугами дополнительного сервиса. Накапливая баллы, пассажир будет получать дополнительные льготные условия при поездке по железной дороге.
Еще одним вариантом мероприятий могут служить тарифы, которые будут корректироваться посредством сезонных коэффициентов, предусматривающих скидки или надбавки к стоимости проезда в размере 15-20 % в зависимости от времени года.
3.2 Пересмотр сроков полезного использования нематериальных активов
Нематериальные активы представляют собой средства предприятия, которые длительное время применяются на предприятии, не имеют материального выражения. К нематериальным активам относятся имущественные права со сроком использования более года. На предприятии к ним относят:
- имущественные права (свидетельства) на пользование землей;
- программное обеспечение (создание, разработка);
- лицензии;
- права пользования и др.
Более 90 % нематериальных активов на РУП «Главный расчетный информационный центр» является программное обеспечение и лицензии на него. Это информационные автоматизированные систем, обеспечивающие перевозочный процесс дороги: АСОУП (автоматизированная система оперативного управления перевозками); комплекс ИОММ (интегрированная обработка маршрута машиниста); АСУСС (автоматизированная система управления сортировочными станциями); ЕК ИОДВ (единый комплекс интегрированной обработки дорожной ведомости); АСУ «Экспресс» (автоматизированная система управления продажей билетов и бронирования мест на поезда), ЕК ИСУФР (единая корпоративная интегрированная система управления финансами и ресурсами), ИАС ПУРГП (информационно-аналитическая система принятия управленческих решений для грузовых перевозок). По состоянию на 1.01.2009 первоначальная стоимость этих нематериальных активов составила 18667 млн. р.
Стоимость нематериальных активов погашается, как правило, посредством амортизации. Амортизация - это потеря стоимости нематериальных активов в течение всего их срока полезного использования, отражаемая путем постепенного переноса части фактической (первоначальной) стоимости нематериальных активов на себестоимость выпускаемой продукции.
Порядок и способы начисления амортизации объектов нематериальных активов регламентируются «Инструкцией о порядке начисления амортизации основных средств и нематериальных активов» утвержденной министерством экономики Республики Беларусь, министерством финансов Республики Беларусь, министерством архитектуры и строительства Республики Беларусь 27 февраля 2009 г.
При принятии объекта нематериальных активов к учету организация должна определять срок его полезного использования.
Сроком полезного использования является выраженный в месяцах период, в течение которого организация предполагает использовать нематериальный актив с целью получения экономической выг.ы. Организации могут самостоятельно определять срок полезного использования объектов нематериальных активов исходя из тех или иных условий.
Согласно «Инструкции о порядке начисления амортизации основных средств и нематериальных активов» срок полезного использования объекта нематериальных активов определяется организацией при принятии его к бухгалтерскому учету исходя из:
- срока действия прав организации на результат интеллектуальной деятельности или средство индивидуализации и периода контроля над активом;
- ожидаемого срока использования актива, в течение которого организация предполагает получать экономические выг.ы (или использовать в деятельности, направленной на достижение целей создания некоммерческой организации).
Срок полезного использования нематериального актива ежег.но проверяется организацией на необходимость его уточнения. В случае существенного изменения продолжительности периода, в течение которого организация предполагает использовать актив, срок его полезного использования подлежит уточнению.
Методика расчета амортизационных отчислений устанавливается в соответствии с учетной политикой предприятия, установление нормативных сроков службы основных средств в РУП «Главный расчетный информационный центр» БЖД устанавливается самостоятельно. На предприятии создана специальная комиссия по установлению сроков службы оборудования. Амортизационные отчисления по нематериальным активам начинаются с первого числа месяца, следующего за месяцем принятия этого актива к бухгалтерскому учету, и начисляются до полного погашения стоимости либо списания этого актива с бухгалтерского учета. В течение срока полезного использования нематериальных активов начисление амортизационных отчислений не приостанавливается.
С учетом изложенного РУП «Главный информационный расчетный центр» Белорусской железной дороги может самостоятельно пересмотреть ожидаемый срок полезного использования объекта нематериальных активов, в течение которого он может получать экономические выгоды.
В соответствии с учетной политикой на предприятии применяется только линейный способ начисления амортизации, т.е. амортизация начисляется равными долями за нормативный срок службы.
Исходя из срока службы каждой единицы основных фондов определяется норма амортизационных отчислений (На) по формуле (3.1):
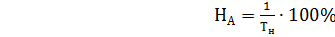 (3.1)
Обоснование амортизационной политики имеет большое значение для оптимизации прибыли и создание амортизационного фонда как источника финансирования воспроизводства основного капитала.
По состоянию на 2009 г. сроки эксплуатации по автоматизированным системам ЕК ИСУФР и ИАС ПУРГП составляют 15 лет. Одним из предложений по снижению ежегодных амортизационных отчислений является пересмотр в сторону увеличения срока полезного использования объекта нематериальных активов до 20 лет.
На предприятии ежегодно производится модернизация указанных материальных активов, что позволяет снизить до минимума моральный износ программного обеспечения. В результате постоянного обновления и разработки программного обеспечения можно предположить, что предприятие сможет получать экономические выгоды от внедренных автоматизированных систем в течение 20 лет.
Сумма амортизационных отчислений за 2009 г. составляет 10202 млн. р., в том числе 7492 млн. р. по основным средствам и 2710 млн. р. по нематериальным активам.
Рассмотрим начисление амортизации для двух объектов нематериальных активов: эксплуатируемых автоматизированных систем ЕК ИСУФР и ИАС ПУРГП, сроки эксплуатации которых составляют 15 лет.
Таблица 3.1 – Первоначальная стоимость и нормативные сроки службы объектов нематериальных активов
| Наименование нематериального актива | Первоначальная стоимость нематериального актива по состоянию на 1.01.2009 (ПС), млн. р. | Нормативный срок службы (ТН), лет | Норма амортизации, (НА), % |
| ЕК ИСУФР | 7183 | 15 | 6,66 |
| ИАС ПУРГП | 4156 | 15 | 6,66 |
Рассчитаем сумму амортизации на 2009 г.:
По ЕК ИСУФР:
Ам=7183/15=478,87 млн. р. (сумма амортизации за год)
Амес=478,87/12 = 39,91 млн. р. (сумма амортизации за месяц)
По ИАС ПУРГП:
Ам=4156/15=277,07 млн. р. (сумма амортизации за год)
Амес=277,07/12 = 23,09 млн. р. (сумма амортизации за месяц)
На 01.01.2009 первоначальная стоимость рассматриваемых нематериальных активов составила 11339 млн.р., за год возросла на 5126,1 млн.р. и составила 16465,1 млн. р. в том числе за счет:
- проведения модернизации программного обеспечения системы «Эталонной НСИ БЖД» на основе подсистемы НСИ ИАС ПУРГП на сумму – 238,8 млн. р. (июнь);
- ввода в промышленную эксплуатацию подсистемы ЕК ИСУФР «Техническое обслуживание и ремонт оборудования» на сумму – 1539,4 млн. р. (июль);
- ввода в промышленную эксплуатацию «Адаптации типовой версии АСУС «АГАТ» для работы с ИАС ПУРГП в части взаимодействия с подсистемами «ПЭ НСИ» и Модель локомотивных бригад БЖД» на сумму – 29,0 млн. р. (август);
- разработки программного обеспечения подсистемы «Модели локомотивных бригад БЖД» в рамках проекта развития (модернизации) системы ИАС ПУРГП на сумму – 1288,7 млн. р. (август);
- разработки задачи «Учет простоя грузовых вагонов на железнодорожных станциях Белорусской железной дороги» модернизация системы ИАС ПУРГП – 177,9 млн. р. (сентябрь);
- разработки программного обеспечения подсистемы «Создание оперативной модели эксплуатационной работы БЖД» модернизация системы ИАС ПУРГП – 1852,3 млн. р. (ноябрь).
Расчет амортизационных отчислений по ЕК ИСУФР:
В июле был произведен ввод в эксплуатацию подсистемы ЕК ИСУФР на сумму – 1539,4 млн. р., в результате чего стоимость объекта увеличилась и составила – 8722,4 млн. р., следовательно расчет амортизации уже будет производиться с 01.08.2009 из суммы – 8722,4 млн. р.
Тогда, по ЕК ИСУФР:
Ам=8722,4/15=581,49 млн. р. (сумма амортизации за год)
Амес=581,49/12 = 48,46 млн. р. (сумма амортизации за месяц)
Расчет амортизационных отчислений по ИАС ПУРГП:
В июне произведена модернизация программного обеспечения, в результате чего стоимость объекта увеличилась и составила 4394,8 млн. р., тогда амортизация на 01.07.2009 составит 4394,8/15/12=24,42 млн. р. В августе 2009 стоимость объекта увеличилась на 1317,7 млн. р. и составила 5712,5 млн. р., в результате чего сумма месячных амортизационных отчислений на 01.09.2009 составила 31,73 млн. р. В результате модернизации системы ИАС ПУРГП в сентябре сумма месячных амортизационных отчислений выросла до 32,7 млн. р. В декабре 2009 стоимость объекта выросла до 7742,7 млн. р., и тогда амортизация на 01.12.2009 составила 43,02 млн. р.
Результаты вычислений сведем в таблицу 3.2.
Таблица 3.2 - Сумма амортизационных отчислений по нематериальным активам по месяцам (Т=15 лет)
| Сумма амортизационных отчислений по нематериальным активам по месяцам (Т=15 лет), млн. р. | |||
| Месяца | ЕК ИСУФР | ИАС ПУРГП | Итого по месяцам |
| 1 | 39,91 | 23,09 | 63,00 |
| 2 | 39,91 | 23,09 | 63,00 |
| 3 | 39,91 | 23,09 | 63,00 |
| 4 | 39,91 | 23,09 | 63,00 |
| 5 | 39,91 | 23,09 | 63,00 |
| 6 | 39,91 | 23,09 | 63,00 |
| 7 | 39,91 | 24,42 | 64,33 |
| 8 | 48,46 | 24,42 | 72,88 |
| 9 | 48,46 | 31,73 | 80,19 |
| 10 | 48,46 | 32,70 | 81,16 |
| 11 | 48,46 | 32,70 | 81,16 |
| 12 | 48,46 | 43,02 | 91,48 |
| Итого сумма амортизации | 521,67 | 327,53 | 849,20 |
Таким образом, сумма амортизации за 2009 г. по рассматриваемым объектам нематериальных активов составляет 849,2 млн. р.
Согласно пункту 20 Постановления министерства экономики Республики Беларусь, министерства финансов Республики Беларусь, министерства архитектуры и строительства Республики Беларусь от 27 февраля 2009 г. «Инструкция о порядке начисления амортизации основных средств и нематериальных активов» нормативный срок службы объектов нематериальных активов и принимаемый равный ему срок полезного использования используемых в предпринимательской деятельности объектов нематериальных активов может быть установлен по решению комиссии, при отсутствии в них указания на время использования. По объектам права промышленной собственности нормативный срок службы может быть увеличен на срок до двадцати лет, но не более срока деятельности организации.
Рассчитаем амортизационные отчисления при сроке полезного использования 20 лет.
Таблица 3.3 – Первоначальная стоимость и увеличенные нормативные сроки службы объектов нематериальных активов
| Наименование нематериального актива | Первоначальная стоимость нематериального актива по состоянию на 1.01.2009 (ПС), млн. р. | Нормативный срок службы (ТН), лет | Норма амортизации, (НА), % |
| ЕК ИСУФР | 7183 | 20 | 5 |
| ИАС ПУРГП | 4156 | 20 | 5 |
Рассчитаем сумму амортизации на 2009 г.:
По ЕК ИСУФР:
Ам=7183/20=359,15 млн. р. (сумма амортизации за год)
Амес=359,15/12 = 29,93 млн. р. (сумма амортизации за месяц)
По ИАС ПУРГП:
Ам=4156/20=207,8 млн. р. (сумма амортизации за год)
Амес=207,8/12 = 17,32 млн. р. (сумма амортизации за месяц)
Расчет амортизации при нормативном сроке службы 20 лет произведем также, как и при сроке 15 лет, результаты вычислений представим в виде таблицы 3.4.
Таблица 3.4 - Сумма амортизационных отчислений по нематериальным активам по месяцам (Т=20 лет)
| Сумма амортизационных отчислений по нематериальным активам по месяцам (Т=15 лет), млн. р. | |||
| Месяца | ЕК ИСУФР | ИАС ПУРГП | Итого по месяцам |
| 1 | 29,93 | 17,32 | 47,25 |
| 2 | 29,93 | 17,32 | 47,25 |
| 3 | 29,93 | 17,32 | 47,25 |
| 4 | 29,93 | 17,32 | 47,25 |
| 5 | 29,93 | 17,32 | 47,25 |
| 6 | 29,93 | 17,32 | 47,25 |
| 7 | 29,93 | 18,31 | 48,24 |
| 8 | 36,34 | 18,31 | 54,65 |
| 9 | 36,34 | 23,80 | 60,14 |
| 10 | 36,34 | 24,54 | 60,88 |
| 11 | 36,34 | 24,54 | 60,88 |
| 12 | 36,34 | 32,26 | 68,60 |
| Итого сумма амортизации | 391,21 | 245,68 | 636,89 |
Таким образом, сумма амортизации за 2009 г. при увеличении нормативного срока службы ЕК ИСУФР и ИАС ПУРГП до 20 лет составляет 636,89 млн. р., что позволяет уменьшить годовые амортизационные отчисления по этим объектам на 212,31 млн. р.
Тогда, сумма амортизационных отчислений за 2009 г. будет равна:
АО=7492+(2710—212,31)=9989,69 млн. р.
Расчет новой себестоимости работ и услуг представлен в таблице 3.5.
Таблица 3.5 – Себестоимость работ, услуг
|
Себестоимость работ, услуг - всего, млн. р., в том числе: |
Т=15 лет | Т=20 лет |
| 28584 |
28372 |
|
| - фонд оплаты труда | 8517 | 8517 |
| -отчисления на социальные нужды | 3090 | 3090 |
| -материалы | 235 | 235 |
| -топливо | 6 | 6 |
| -электроэнергия | 335 | 335 |
| -амортизация | 10202 | 9990 |
| -прочие | 6199 | 6199 |
В результате увеличения срока полезного использования нематериальных активов ЕК ИСУФР и ИАС ПУРГП произошло снижение себестоимости на 212 млн. р.
Рассчитаем прибыль от реализации работ, услуг в результате снижения себестоимости:
ПР= Доходы за вычетом налогов - Себестоимость работ, услуг=32983- -28372=4611 млн. р.
Таким образом, прибыль от реализации работ, услуг увеличилась на 4,8 % или прирост прибыли от реализации работ, услуг составил 212 млн. р.
3.3 Внедрение информационной услуги по грузовым перевозкам
Всю коммерческую работу на белорусской железной дороге осуществляет РУП «Главный расчетный информационный центр», через которое производятся провозные платежи за выполненные перевозки грузов.
РУП «Главный информационный центр Белорусской железной дороги» осуществляет взаиморасчеты за перевозки грузов железнодорожным транспортом, оказывает дополнительные услуги клиентуре, обеспечивает информационное сопровождение технологических процессов и сфер деятельности Белорусской железной дороги, разрабатывает и реализует меры для эффективного использования автоматизированных систем управления железнодорожным транспортом при осуществлении железнодорожных перевозок.
Информационные услуги по грузовым перевозкам РУП "Главный расчетный информационный центр" Белорусской железной дороги осуществляет как для сторонних организаций резидентов Республики Беларусь, так и для нерезидентов.
Сформированные в установленном порядке цены на постоянно производимые услуги помещены в утвержденные прейскуранты цен.
Отношения предприятия с другими субъектами во всех сферах хозяйственной деятельности строятся на основе договоров. Изучая конъюнктуру рынка, возможности потенциальных партнеров, информацию о движении цен предприятие организует свое материально-техническое обеспечение путем приобретения ресурсов на рынке товаров и услуг.
В РУП «Главный расчетный информационный центр» БЖД порядок и условия заключения договоров на поставку сырья, материалов, выполнение сторонними организациями работ, услуг и выполнение работ, услуг, предоставляемые сторонним организациям осуществляется на основании приказа от 24.02.2006 № 36/П «Об утверждении Порядка заключения и исполнение договоров в РУП «Главный расчетный информационный центр» БЖД.
В данном порядке оговорено, что организация и ведение договорной работы, своевременное и качественное заключение договоров, контроль за их исполнением возложены на начальников отделов предприятия в соответствии с их функциональными обязанностями. Контроль и методическое руководство договорной работой возложено на юрисконсультов. Также порядком определено, что обязанности по контролю за сроками исполнения договоров, принятие мер и своевременное взыскание дебиторской задолженности и предъявление штрафных санкций за все случаи неисполнения или ненадлежащего исполнения договорных обязательств контрагентами возлагаются на отделы, заключающие соответствующие договоры.
Юристами предприятия разработаны типовые формы договоров на оказание услуг по предоставлению информации и на оказание услуг грузополучателям, грузоотправителям и экспедиторам по поиску вагонов.
К договорам на оказание услуг грузополучателям, грузоотправителям и экспедиторам по поиску вагонов у контрагентов требуются учредительные документы, лицензии и документы, подтверждающие полномочия на подписание договора.
Порядок и форма расчетов по договору определяется по соглашению сторон в соответствии с действующим законодательством.
По состоянию на 2009 г. количество транспортно-экспедиторских компаний подписавших долгосрочные договора с Белорусской железной дорогой составляет 133 организации, из них 57 являются резидентами Республики Беларусь.
В 2009 г. Белорусской железной дорогой был проведен опрос экспедиторских компаний, подписавших договора на осуществление перевозок. Транспортным компаниям были предложены следующие дополнительные услуги:
- декларирование грузов железной дорогой
- консультирование по таможенному оформлению грузовых перевозок
- согласование перевозок
- оформление перевозочных документов
- получение информации о величине тарифов, сроках доставки, условиях перевозки
- выбор маршрута перевозки в соответствии с пожеланиями клиента
- осуществление всего комплекса услуг, связанных с согласованием, оформлением перевозочных документов, электронных заявок и т.п.
В результате проведенного Белорусской железной дорогой анкетирования клиентов за 2009 г. 55 транспортно-экспедиторских компаний (47 резидентов и 8 нерезидентов) изъявили желание получать весь комплекс услуг, связанных с согласованием, оформлением перевозочных документов, электронных заявок и т.п.
В таких условиях важным является оперативность работы с клиентами, что предполагает наличие автоматизированного механизма, способного контролировать весь процесс выполнения договорных обязательств при осуществлении перевозок.
С целью расширения спектра информационных услуг по грузовым перевозкам клиентам-экспедиторам может быть предложено прикладное решение доступа к ресурсам информационной системы «Контроля выполнения экспедиторскими организациями договорных обязательств при осуществлении транзитных/экспортных/импортных перевозок» на базе продуктов компании SAP.
В 2002 г. объединением «Белорусская железная дорога» была принята разработанная специалистами IBA концепция построения Корпоративной Информационной Системы. В качестве одного из основных элементов Корпоративной Информационной Системы БЖД был определен комплекс ИАС ПУРГП - «Информационно-Аналитическая Система Принятия Управленческих Решений для Грузовых Перевозок».
Данный комплекс предназначен для обеспечения специалистов и руководителей дороги оперативной и достоверной информацией о производимых и выполненных грузовых перевозках, состоянии и дислокации вагонного и локомотивного парков, а также для информационной поддержки принятия обоснованных управленческих решений по повышению эффективности работы и конкурентоспособности железнодорожного транспорта на рынке услуг, увеличению объемов и качества перевозок, сокращению транспортных издержек.
По состоянию на 2009 г. на РУП «Главный расчетный информационный центр» БЖД в эксплуатацию введены следующие асинхронно функционирующие подсистемы ИАС ПУРГП: «Эталонная нормативно-справочная информация грузовых перевозок», «Оперативное обслуживание грузовых перевозок», «История грузовых перевозок», «Хранилище данных о грузовых перевозках», «Техническое нормирование», «Суточный доклад дороги», «Месплан» - автоматизация и планирование перевозок грузов в международном сообщении на уровне администраций ЖД.
Предлагаемое решение введения в эксплуатацию подсистемы ИАС ПУР ГП «Контроль выполнения экспедиторскими организациями договорных обязательств при осуществлении транзитных/ экспортных/ импортных перевозок» представляет собой комплекс приложений для доступа пользователей к информации баз данных через Интернет (витрины данных).
Основные блоки задач, решаемые подсистемой «Контроль выполнения экспедиторскими организациями договорных обязательств при осуществлении транзитных/экспортных/импортных перевозок»:
- автоматизация договорной деятельности Управления БЖД с экспедиторскими организациями;
- работа с электронными заявками на перевозки грузов от экспедиторских организаций;
- ведение БД электронных перевозочных документов по транзитным, экспортным и импортным перевозкам грузов, осуществляемым для экспедиторских организаций.
Определим эффективность предложенного введения подсистемы. Эффективность от внедрения подсистемы должна найти отражение в улучшение качества и объемов оказываемых информационных услуг, и в конечном счете, увеличении прибыли предприятия.
Затраты, которые понесет предприятие для внедрения данного прикладного решения:
1) Приобретение лицензионного программного продукта «Контроль выполнения экспедиторскими организациями договорных обязательств при осуществлении транзитных/экспортных/импортных перевозок» - 380 000 000 р.
2) Организация образовательных курсов для отдела эксплуатации и сопровождения финансово-экономических систем – 5 000 000 р.
3) Приобретение ПЭВМ класса P-III и периферийных устройств на общую сумму – 18 000 000 р.
Итого, сумма затрат составит 403 000 000 р.
Цена на предлагаемую дополнительную услугу на месяц для резидентов Республики Беларусь составляет 410 970 р., для нерезидентов – 240 долл. США или 6304 росс. р. (в среднем при 30 запросах в систему исходя из действующего прейскуранта цен на услуги).
Приобретение лицензий на подсистему «Контроль выполнения экспедиторскими организациями договорных обязательств при осуществлении транзитных/экспортных/импортных перевозок» позволит предоставить новую информационную услугу, в результате которой ожидается дополнительный прирост прибыли. В настоящий момент, в результате анкетирования, 55 клиентов-экспедиторов готовы воспользоваться данной услугой.
Предполагается, что внедрение программного решения позволит в целом по предприятию увеличить прибыль от реализации работ, услуг в 1,06 раза.
Наиболее корректно оценивать экономическую эффективность инвестиционного проекта с помощью динамических показателей эффективности: чистая текущая стоимость, внутренняя норма рентабельности, дисконтированный срок окупаемости инвестиций, индекс доходности. Данные показатели позволяют учесть фактор времени и разноценность денег с помощью дисконтирования. При этом под дисконтированием понимают приведение разновременных платежей к базовой дате. Дисконтирование осуществляется путем умножение будущих доходов или инвестиций на коэффициенты дисконтирования. Эти коэффициенты рассчитываются с помощью формулы:
 ,
(3.2)
где αt – коэффициент дисконтирования, в долях единицы;
d
– норма дисконтирования
или темп изменения
ценности денег
(обычно принимается
на уровне среднего
процента по
банковским
кредитам), в
долях единицы
(принимаем
 );
t
– номер г.а с
момента начала
инвестиционных
вложений
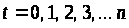 .
Определим коэффициенты дисконтирования α0, α1,α2, α3, α4:
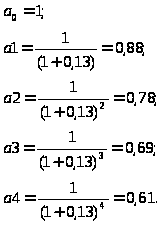
Допускается принятие ставки дисконтирования на уровне ставки рефинансирования Национального банка Республики Беларусь при проведении расчетов в национальной валюте или фактической ставки процента по долгосрочным валютным кредитам банка при проведении расчетов в условных единицах.
Расчет ежегодного чистого дохода Рt представлен в виде таблицы 3.6.
Таблица 3.6 – Расчет дисконтированной прибыли
| t | Рt, млн. р. | αt | Рt• αt, млн. р. |
| 1 | 127,08 | 0,88 | 111,83 |
| 2 | 134,70 | 0,78 | 105,07 |
| 3 | 142,79 | 0,69 | 98,52 |
| 4 | 151,35 | 0,61 | 92,33 |
| Итого: | 407,75 | ||
Сумма чистой прибыли в результате внедрения подсистемы с учетом дисконтирования за четыре года равна 407,75 млн. р., что больше вложенных инвестиций, а, следовательно, прибыль с учетом дисконтирования покрывает инвестиции.
В четвертом году затраты на приобретение подсистемы и сопутствующие затраты окупятся и прибыль станет больше вложенных инвестиций. За первые три года прибыль составит 315,42 млн. р. Не окупленной за три года останется 87,58 млн. р.
87,58/92,33=0,95 г.
Таким образом, срок окупаемости внедренной технологии составит 3,95 г.
Чистая текущая стоимость (net present value - NPV) представляет собой разность дисконтированных на