Анализ финансового состояния производственного предприятия
Размещено на /
Содержание
Введение
1. Задание на курсовую работу
2. Анализ основных средств предприятия
2.1 Анализ наличия, движения и динамики основных средств
2.2 Анализ состава и структуры основных средств
2.3 Анализ обеспеченности предприятия основными средствами
2.4 Анализ технического состояния основных средств предприятия
2.5 Анализ эффективности использования основных средств
2.6 Анализ влияния использования производственных средств на объем продукции
3. Анализ использования материальных ресурсов
3.1 Анализ эффективности использования материальных ресурсов
3.2 Анализ влияния эффективности использования материальных ресурсов на величину материальных затрат
4. Анализ трудовых ресурсов
4.1 Анализ обеспеченности, состава и структуры работающих на предприятии
4.2 Анализ использования рабочего времени
4.3 Анализ производительности труда
4.4 Анализ влияния использования трудовых ресурсов на объем производства
4.5 Анализ фонда заработной платы
5. Анализ объема производства и реализации продукции
6. Анализ финансового состояния предприятия
6.1 Анализ имущественного состояния
6.2 Анализ ликвидности и платежеспособности предприятия
6.3 Анализ финансовой устойчивости
6.4 Анализ деловой активности предприятия
6.5 Анализ прибыли и рентабельности
Заключение
Библиографический список
Введение
Анализ (от греч. - analisis) буквально означает расчленение, разложение изучаемого объекта на части, элементы, на внутренние присущие этому объекту составляющие (мысленные или реальные).
Анализ выступает в диалектическом, противоречивом единстве с понятием "синтез" (от греч. - sinthesis) - соединение ранее расчлененных элементов изучаемого объекта в единое целое.
Предметом экономического анализа является вся доступная исследователю реальность, принятая в совокупности предметов и явлений, находящихся в тех или иных связях друг с другом и постоянном движении и развитии.
Также под предметом экономического анализа понимаются хозяйственные процессы предприятий, объединений, ассоциаций, социально-экономическая эффективность и конечные финансовые результаты их деятельности, складывающиеся под воздействием объективных и субъективных факторов, получающие отражение через систему экономической информации.
Значением, содержанием и предметом экономического анализа определяются и стоящие перед ним задачи. К числу важнейших из них следует отнести:
1) повышение научно-экономической обоснованности бизнес-планов и нормативов (в процессе их разработки);
2) объективное и всестороннее исследование выполнения бизнес-планов и соблюдения нормативов (по данным учета и отчетности);
3) определение экономической эффективности использования трудовых, материальных и финансовых ресурсов (отдельно и в совокупности);
4) контроль за осуществлением требований коммерческого расчета (в его полной и незавершенной форме);
5) выявление и измерение внутренних резервов (на всех стадиях производственного процесса);
6) испытание оптимальности управленческих решений (на всех ступенях иерархической лестницы).
1. Задание на курсовую работу
Задание 1
Проведите анализ основных средств предприятия:
– наличия, движения, динамики;
– состава и структуры;
– обеспеченности предприятия;
– технического состояния;
– эффективности использования.
Задание 2
Проведите анализ использования материальных ресурсов предприятия:
– анализ эффективности использования материальных ресурсов;
– анализ влияния эффективности использования материальных ресурсов на величину материальных затрат.
Задание 3
Проведите анализ трудовых ресурсов:
– анализ обеспеченности предприятия, структуры и движения трудовых ресурсов;
– анализ использования рабочего времени;
– анализ производительности труда.
Задание 4
Проведите анализ выполнения плана по ассортименту товарной продукции. Рассчитайте изменение объема продукции от изменения структуры продукции методом прямого счета. Рассчитайте коэффициент ритмичности выпуска продукции. Укажите возможные причины и последствия невыполнения плана по ассортименту. Подсчитайте предполагаемые штрафные санкции, если в договоре указано, что за недопоставку штраф в размере 7% от стоимости недопоставленной продукции.
Задание 5
Произведите анализ финансового состояния предприятия по следующей схеме:
– анализ имущественного состояния предприятия;
– анализ ликвидности и платежеспособности;
– анализ финансовой устойчивости;
– анализ деловой активности;
– анализ прибыли и рентабельности.
Дайте обобщающую оценку результативности финансово-хозяйственной деятельности предприятия.
Исходные данные для курсовой работы приведены в справках №№ 1-13.
Наличие, состав и движение основных средств (из формы №5), тыс. руб.
| Группы основных фондов | Наличие на начало года | Поступление за год | Выбытие за год | Наличие на конец года |
| 1 Промышленно-производственные основные фонды (ППОФ) | 31247 | 2326 | 217 | 33356 |
| 1.1 Здания | 13364 | 702 | 14066 | |
| 1.2 Сооружения | 2757 | 2757 | ||
| 1.3 Машины и оборудование | 10305 | 886 | 27 | 11164 |
| 1.4 Транспортные средства | 4406 | 620 | 190 | 4836 |
|
1.5 Производственный
и |
122 | 122 | ||
| 1.6 Другие виды основных средств | 293 | 118 | 411 | |
|
2 Производственные
основные |
– | – | – | – |
|
3 Непроизводственные |
– | – | – | – |
| Всего | 31247 | 2326 | 217 | 33356 |
|
Амортизация |
19464 | 20466 |
Справка №1 (О наличии и плановой потребности в основных видах оборудования)
| Виды оборудования |
Необходимо
для выполнения |
Фактически
имеется |
| Общее количество оборудования | 55 | 63 |
| В том числе: резательные машины | 5 | 6 |
| Прессовое оборудование | 4 | 4 |
| Металлорежущие станки | 21 | 26 |
| Технологические линии по производству шлифовальной шкурки | 5 | 4 |
|
Технологические
линии по производству
дисков из
объемного |
8 | 8 |
| Прочие виды оборудования | 12 | 15 |
| По плану | |
| Фонд времени работы действующего оборудования, тыс. машино-ч | 441 |
Справка №2 (О структуре использования календарного фонда времени работы действующего оборудования, %)
| Виды оборудования | Потери фонда времени работы оборудования | ||
|
Внесменное |
Планово-предупредительный ремонт | Простои | |
| Резательные машины | 42 | 5 | 8 |
| Прессовое оборудование | 42 | 5 | 6 |
| Металлорежущие станки | 42 | 6 | 5 |
| Технологические линии по производству шлифовальной шкурки | 42 | 6 | 6 |
|
Технологические
линии по производству
дисков |
42 | 8 | 10 |
| Прочие виды оборудования | 42 | 6 | 7 |
Справка №3 (Среднегодовая стоимость основных средств, тыс. руб.)
| Наименование показателя | За предыд. год | По плану |
| ППОФ | 31205 | 34935 |
| Машины и оборудование | 9895 | 11050 |
| Транспортные средства | 4375 | 4800 |
Справка №4 (О возрастном составе оборудования)
| Оборудование | Количество |
Срок
эксплуатации |
|
Резательные
машины, всего, |
6 | |
| 2 | 5 | |
| 1 | 8 | |
| 2 | 13 | |
| 1 | 17 | |
|
Прессовое
оборудование,
всего, |
4 | |
| 2 | 8 | |
| 2 | 15 | |
|
Металлорежущие
станки, всего, |
26 | |
| 2 | 3 | |
| 2 | 5 | |
| 3 | 8 | |
| 1 | 9 | |
| 3 | 11 | |
| 3 | 13 | |
| 2 | 15 | |
| 3 | 17 | |
| 4 | 19 | |
| 1 | 22 | |
| 2 | 24 | |
|
Технологические
линии по производству
шлифовальной |
||
| 4 | ||
| 1 | 5 | |
| 3 | 14 | |
|
Технологические
линии по производству
дисков из
объемного |
||
| 8 | ||
| 3 | 4 | |
| 1 | 6 | |
| 2 | 18 | |
| 2 | 21 | |
|
Прочие
виды оборудования,
всего, |
15 | |
| 5 | 2 | |
| 1 | 6 | |
| 3 | 9 | |
| 4 | 13 | |
| 2 | 19 |
Справка №5 (Номенклатура товарной продукции, тыс. руб.)
| Номенклатура | Прошлый год | Отчетный год | |
| по плану | по отчету | ||
| 1 Объем реализованной товарной продукции | 43357 | 65000 | 65644 |
| 2 Объем товарной продукции | 47373 | 65800 | 67784 |
| А шкурка шлифованная | 12074 | 16770 | 16601 |
| Б шлиф. изделия | 8539 | 11860 | 12540 |
| В диски из объемного шлифовального полотна | 2333 | 3240 | 3153 |
| Г круги лепестковые | 2988 | 4150 | 5925 |
| Д товары народного потребления | 9230 | 12820 | 13740 |
| Е прочая продукция | 12209 | 16960 | 15825 |
Справка № 6 (О фактических расходах материальных ресурсов на выполнение производственной программы, тыс. руб.)
| Виды материальных ресурсов | Пред. год | По плану | Фактически |
| Сырье и основные материалы | 33680 | 34594 | 33420 |
| Вспомогательные материалы | 3200 | 2197 | 3150 |
| Покупные полуфабрикаты и другие комплектующие изделия | 1180 | 1216 | 1147 |
| Топливо | 860 | 886 | 848 |
| Тара | 460 | 474 | 450 |
| Запасные части | 640 | 610 | 632 |
| Прочие виды материальных ресурсов | 2610 | 3892 | 2367 |
| Всего | 42630 | 43869 | 42014 |
| Прямые материальные затраты по плану, исходя из фактического объема и ассортимента | 37980 |
Справка №7 (Об отклонениях цен на материальные ресурсы и отпускных цен на продукцию, тыс. руб.)
| Отклонение цен на материальные ресурсы | 246 |
| Отклонение отпускных цен на продукцию | 520 |
Справка №8 (О численности и движении рабочей силы на предприятии)
| Категории работающих | Среднегодовая численность персонала | Принято | Уволено | ||||
|
в пред.
году, |
в отчетном году |
в пред. |
в отчетном |
в пред. |
в отчетном |
||
| по плану | фактически | ||||||
| Рабочие, всего: | 192 | 193 | 185 | 46 | 66 | 40 | 73 |
| в том числе: | |||||||
| основные производственные | 100 | 102 | 105 | 26 | 38 | 24 | 33 |
| вспомогательные | 92 | 91 | 80 | 20 | 28 | 16 | 40 |
| специалисты | 26 | 26 | 23 | 8 | 5 | 10 | 8 |
| служащие | 10 | 11 | 11 | 3 | 1 | 5 | – |
|
административно- |
4 | 5 | 3 | – | – | – | 1 |
| МОП | 2 | 2 | 2 | 1 | – | 1 | – |
| Всего | 234 | 237 | 224 | 58 | 72 | 56 | 82 |
Справка №9
| Показатели | Прошлый год | Отчетный год | |
| по плану | по отчету | ||
| Отработано всеми рабочими, чел.-дней | 39763,2 | 39970,3 | 38195,1 |
| Время, отработанное всеми рабочими, ч, в том числе: | 316912,7 | 318604,4 | 304347,2 |
| сверхурочно отработанное время, ч | 4630 | ||
| Непроизводительные затраты рабочего времени, ч | 1950 | ||
Справка №10 (О фонде оплаты труда, тыс. руб.)
| Категории работающих |
Прошлый |
Отчетный год | |
| по плану | по отчету | ||
| Рабочие | 2745,8 | 3220,0 | 3649,8 |
| Специалисты | 847,6 | 980,8 | 1015,2 |
| Служащие | 103,2 | 120,0 | 138,9 |
| АУП | 20,6 | 20,6 | 28,2 |
| МОП | 12,2 | 12,2 | 14,5 |
| Всего | 3729,4 | 4353,6 | 4846,6 |
Справка №11 (Для анализа движения рабочей силы)
| Наименование показателя |
За прошлый |
За отчетный |
| 1 Принято на предприятие | 58 | 72 |
| 2 Выбыло с предприятия | 56 | 82 |
|
2.1 По причинам
естественного
характера
и |
10 | 25 |
| на учебу | – | 1 |
| в вооруженные силы | 3 | 5 |
| на пенсию | 2 | 4 |
| по сокращению | – | – |
| в связи со смертью | – | 2 |
| по другим причинам | 5 | 13 |
| 2.2 По собственному желанию | 35 | 42 |
| 2.3 По инициативе администрации | 11 | 15 |
Справка №12 (Баланс рабочего времени)
| Показатели | План | Отчет |
| 1 Календарное время, дней, в том числе: | 365 | 365 |
| 1.1 праздничные дни | 6 | 6 |
| 1.2 выходные дни | 96 | 96 |
| 2.1 ежегодные отпуска | 24 | 24 |
| 2.2 отпуска по учебе | 1,4 | 1,6 |
| 2.3 отпуска по беременности и родам | 9,6 | 8,6 |
|
2.4 дополнительные
отпуска (выходные
дни), |
2,3 | 2,4 |
| 2.5 болезни | 18 | 15 |
| 2.6 неявки по разрешению администрации | 0,6 | 0,3 |
| 2.7 прогулы | – | 1,4 |
| 2.8 простои | – | 0,14 |
| 2.9 массовые невыходы на работу | – | 3,1 |
| 3 Номинальная продолжительность рабочей смены, ч | 8 | 8 |
| 4 Внутрисменные простои, ч | – | 0,56 |
| 5 Льготное время подросткам | – | – |
| 6 Праздничные дни (сокращенные) | 6 | 6 |
| 7 Cверхурочно отработанное время, ч | – | 8,14 |
| 8 Непроизводительные затраты рабочего времени, ч | – | 2,05 |
Справка №13 (Объем выпуска товарной продукции по декадам месяца за год, тыс. руб.)
| Показатели | Произведено продукции по декадам |
Всего |
||
| I | II | III | ||
| 1 По бизнес-плану | 20000 | 21000 | 24800 | 65800 |
| А шкурка шлифованная | 5200 | 5250 | 6320 | |
| Б шлиф. изделия | 3750 | 3940 | 4170 | |
| В диски из объемного шлифовального полотна | 820 | 980 | 1440 | |
| Г круги лепестковые | 1030 | 1230 | 1890 | |
| Д товары народного потребления | 4150 | 4370 | 4300 | |
| Е прочая продукция | 5050 | 5230 | 6680 | |
| 2 Фактически | 15440 | 18620 | 33724 | 67784 |
| А шкурка шлифованная | 4100 | 4380 | 8121 | |
| Б шлиф. изделия | 3520 | 3430 | 5590 | |
| В диски из объемного шлифовального полотна | 830 | 970 | 1353 | |
| Г круги лепестковые | 750 | 825 | 4350 | |
| Д товары народного потребления | 3070 | 3945 | 6725 | |
| Е прочая продукция | 3170 | 5070 | 7585 | |
финансовое состояние анализ результат предприятие
2. Анализ основных средств предприятия
2.1 Анализ наличия, движения и динамики основных средств
Таблица 1 – Наличие, движение и динамика (баланс движения) основных средств
| Группы основных средств |
Наличие
на |
Поступление |
Выбытие |
Наличие
на |
Абсолютные |
Темп |
| 1 ППОФ | 31247 | 2326 | 217 | 33356 | 2109 | 106,75 |
| 1.1 Активная часть | 10305 | 886 | 27 | 11164 | 859 | 108,34 |
| 2 Производственные средства других отраслей | – | – | – | – | – | – |
| 3 Непроизводственные средства | – | – | – | – | – | – |
| Всего | 31247 | 2326 | 217 | 33356 | 2109 | 106,75 |
ППОФ выросли на 6,75%. Активная часть выросла на 8,34%. Отсутствие производственных фондов других отраслей и непроизводственных средств нельзя признать положительным моментом для крупного предприятия.
2.2 Анализ состава и структуры основных средств
Таблица 2 – Наличие, состав и структура основных средств
| Группы основных средств | На начало года | На конец года | Изменения за год (+,–) | |||
|
сумма, |
уд. вес, % |
сумма, |
уд. вес, % |
сумма, |
уд. вес, % | |
| 1 ППОФ | 31247 | 100,00 | 33356 | 100,00 | 2109 | 0,00 |
| 1.1 Здания | 13364 | 42,77 | 14066 | 42,17 | 702 | -0,60 |
| 1.2 Сооружения | 2757 | 8,82 | 2757 | 8,27 | 0 | -0,56 |
| 1.3 Машины и оборудование | 10305 | 32,98 | 11164 | 33,47 | 859 | 0,49 |
| 1.4 Транспортные средства | 4406 | 14,10 | 4836 | 14,50 | 430 | 0,40 |
|
1.5Производственный
и |
122 | 0,39 | 122 | 0,37 | 0 | -0,02 |
| 1.6Другие виды основных средств | 293 | 0,94 | 411 | 1,23 | 118 | 0,29 |
| 2 Производственные средства других отраслей | – | – | – | – | – | – |
| 3Непроизводственные средства | – | – | – | – | – | – |
| Всего | 31247 | 100,00 | 33356 | 100,00 | 2109 | 0,00 |
Анализ структуры ППОФ показывает, что хотя стоимость зданий возросла, но их удельный вес в стоимости ППОФ снизился на 0,60%.
Стоимость машин и оборудования возросла на 859 тыс. руб. и их удельный вес увеличился на 0,49%. Это благоприятный фактор, т.к. увеличилась активная часть ППОФ. Удельный вес транспортных средств увеличился на 0,40%, а производственного и хозяйственного инвентаря – снизился на 0,02%.
Таким образом, наблюдается положительная динамика структуры ППОФ.
2.3 Анализ обеспеченности предприятия основными средствами
Таблица 3 – Оценка обеспеченности предприятия основными видами оборудования
| Виды оборудования |
Потребность |
Фактическое |
Отклонение |
В % к плану |
| Общее количество оборудования | 55 | 63 | 8 | 114,55 |
| В том числе: Резательные машины | 5 | 6 | 1 | 120,00 |
| Прессовое оборудование | 4 | 4 | 0 | 100,00 |
| Металлорежущие станки | 21 | 26 | 5 | 123,81 |
|
Технологические
линии по
производству |
5 | 4 | -1 | 80,00 |
| Технологические линии по производству дисков из объемного шлифовального полотна | 8 | 8 | 0 | 100,00 |
| Прочие виды оборудования | 12 | 15 | 3 | 125,00 |
Общее количество оборудования увеличилось по сравнению с плановой на 14,55%. Это отрицательный момент, т.к. лучше, когда фактическое наличие оборудования совпадает с планом. Согласно таблице 3, этому требованию удовлетворяет лишь прессовое оборудование и технологические линии по производству дисков из объемного шлифовального полотна.
2.4 Анализ технического состояния основных средств предприятия
Обновление ППОФ предприятия за отчетный период произошло в большей степени за счет активной их части (0,0794 > 0,0697).
Выбытие ППОФ произошло в основном за счет пассивной их части, т.к. коэффициент выбытия активной части меньше коэффициента выбытия ППОФ (0,0026 < 0,0069).
Таблица 4 – Анализ степени обновления, выбытия и прироста основных средств
| Коэффициенты |
Уровень |
| 1 Обновления всех основных средств: | 0,0697 |
| ППОФ | 0,0697 |
| активной части ППОФ | 0,0794 |
| 2 Выбытия всех основных средств: | 0,0069 |
| ППОФ | 0,0069 |
| активной части ППОФ | 0,0026 |
| 3 Прироста | |
| по всем основным средствам | 0,0675 |
| по ППОФ | 0,0675 |
| по активной части ППОФ | 0,0834 |
Превышение коэффициента обновления над коэффициентом выбытия говорит о том, что причиной прироста ППОФ послужило превышение их поступления над выбытием. При этом возрастает доля старых основных фондов.
Таблица 5 – Анализ изношенности основных средств
| Показатели | Ед. изм. |
На начало |
На конец |
Изменение |
| Первоначальная стоимость | тыс. руб. | 31247 | 33356 | 2109 |
| Амортизация основных средств за время их эксплуатации | тыс. руб. | 19464 | 20466 | 1002 |
| Степень изношенности основных средств | % | 62,29 | 61,36 | -0,93 |
| Степень годности основных средств | % | 37,71 | 38,64 | 0,93 |
Первоначальная стоимость основных средств возросла на 2109 тыс. руб., и их износ вырос на 1002 тыс. руб. При этом степень изношенности снизилась 0,93%, что говорит об улучшении технического состояния основных средств.
При проведении анализа исходят из того, что срок около семи лет является наиболее оптимальным для замены действующего оборудования. Принимая критический срок, равный 10 годам, на основании таблицы 6 делаем вывод, что замены требуют, шт:
– резательные машины: 3;
– прессовое оборудование: 2;
– металлорежущие станки: 18;
– технологические линии по производству шлифовальной шкурки: 3;
– технологические линии по производству дисков из объемного шлифоваль-ного полотна: 4;
– прочие виды оборудования: 6;
– Итого: 36.
2.5 Анализ эффективности использования основных средств
Таблица 7 – Исходная информация для расчета факторов изменения фондоотдачи основных средств
| Показатели | План | Факт |
Отклонение от плана (+, –) |
|||
|
уровень |
обозна- |
уровень |
обозна- |
уровень |
обозна- |
|
| 1 Объем продукции, тыс. руб. | 65800 | ВПо | 67784 | ВП1 | 1984 | DВП |
| 2 Среднегодовая стоимость, тыс. руб.: | ||||||
| ППОФ | 34935 | Фо | 32301,5 | Ф1 | -2633,500 | DФ |
| активной части | 11050 | Фоа | 10734,5 | Ф1а | -315,500 | DФа |
| 3 Удельный вес активной части | 0,316 | Уо | 0,332 | У1 | 0,016 | DУ |
| 4 Фондоотдача на рубль, руб.: | ||||||
| ППОФ | 1,883 | ФОо | 2,098 | ФО1 | 0,215 | DФО |
| активной части | 5,955 | ФОоа | 6,315 | ФО1а | 0,360 | DФОа |
|
5 Среднегодовое
количество
действующего |
55 | Ко | 63 | К1 | 8 | DК |
|
6 Фонд времени
работы
действующего |
441 | Чо | 513,248 | Ч1 | 72,248 | DЧ |
|
7 Продолжительность
работы единицы |
8018,182 | Чое | 8146,8 | Ч1е | 128,618 | DЧе |
| 8 Среднечасовая отдача (1 млн. руб. средств) работы ед. оборудования, руб. | 13,503 | Отдоч | 12,303 | Отд1ч | -1,200 | DОтдч |
|
9 Среднегодовая
выработка |
1196363,636 | Вог | 1075936,508 | В1г | -120427,128 | DВг |
|
10 Среднечасовая
выработка |
149,206 | Воч | 132,069 | В1ч | -17,138 | DВч |
|
11 Среднечасовая
отдача (1 млн.
средств) |
742,656 | Отдок | 775,101 | Отд1к | 32,445 | DОтдк |
| 12 Внутрисменные простои, машино-ч | 0 | Чов | 0 | Ч1в | 0 | DЧв |
Таблица 8 – Расчет факторов изменения фондоотдачи
| Факторы | Расчет уровня влияния | Влияние на фондоотдачу | ||||
| алгоритм |
цифровой |
активной части | ППОФ | |||
| абс. знач. |
структура |
абс. знач. |
структура |
|||
| Факторы первого порядка | ||||||
| 1 Влияние изменения удельного веса активной части | ФОоаЧУ1 – ФОо | 5,955Ч0,332-1,883 | Ч | Ч | 0,095 | 44,37 |
| 2 Влияние изменения отдачи активной части | ФО1 – ФОоа Ч У1 | 2,098-5,955Ч0,332 | Ч | Ч | 0,120 | 55,63 |
| Итого | ФО1 – ФОо | Ч | Ч | 0,215 | 100,00 | |
| Факторы второго порядка | ||||||
|
2.1 Влияние
изменения
количества |
||||||
| на фондоотдачу активной части | DК ґ Чое ґ Отдоч |
8Ч8018,182Ч |
0,866 | 240,70 | Ч | Ч |
| на фондоотдачу ППОФ | DК ґ Чое ґ Отдоч ґ У1 |
8Ч8018,182Ч 1000000 |
Ч | Ч | 0,288 | 133,89 |
|
2.2 Изменение
продолжительности |
||||||
| на фондоотдачу активной части | DЧеґ К1 ґ Отдоч |
128,618Ч63Ч |
0,109 | 30,41 | Ч | Ч |
| на фондоотдачу ППОФ | DЧеґ К1 ґ Отдочґ У1 |
128,618Ч63Ч 1000000 |
Ч | Ч | 0,036 | 16,91 |
|
2.3 Изменение
среднечасовой
отдачи |
||||||
| на фондоотдачу активной части | DОтдочґ К1 ґЧ1е |
–1,200Ч63Ч |
-0,616 | -171,11 | Ч | Ч |
| на фондоотдачу ППОФ | DОтдо чґ К1 ґ Ч1е ґ У1 |
–1,200Ч63Ч 1000000 |
Ч | Ч | -0,205 | -95,18 |
| Итого | ||||||
| изменение фондоотдачи активной части | ФО1а – ФОоа | 0,360 | 100,00 | Ч | Ч | |
| изменение фондоотдачи ППОФ | ФО1 – ФОоаЧ У1 | Ч | Ч | 0,120 | 55,63 | |
За отчетный период фондоотдача ППОФ увеличилась на 0,215 руб./руб. Наиболее существенное влияние оказало увеличение отдачи активной части ППОФ на 0,120 руб./руб.
Из факторов второго порядка на изменение фондоотдачи ППОФ наибольшее влияние оказало изменение количества действующего оборудования.
Под воздействием этого фактора фондоотдача увеличилась на 133,89%. Аналогичное влияние этот фактор оказал на фондоотдачу активной части ППОФ.
2.6 Анализ влияния использования производственных средств на объем продукции
Таблица 9 – Расчет влияния использования промышленно-производственных основных средств на объем выпущенной продукции
| Факторы | Расчет уровня влияния |
Уровень |
Структура |
|
| алгоритм | цифровой расчет | |||
| Факторы первого порядка | ||||
| 1 Изменение стоимости ППОФ |
DФ ґ ФОо |
–2633,500Ч1,883 | -4960,192 | -250,01 |
| 2 Изменение фондоотдачи | DФО ґ Ф1 | 0,215Ч32301,5 | 6944,192 | 350,01 |
| Итого | ВП1 – ВПо | 1984,000 | 100,00 | |
| Факторы второго порядка | ||||
| 2.1 Изменение удельного веса активной части | (ФОоа У1 – ФОо) Ф1 |
(5,955Ч0,332-1,883) |
3081,468 | 155,32 |
| 2.2 Изменение отдачи активной части | (ФО1 – ФОоа У1) Ф1 |
(2,098-5,955Ч0,332)Ч |
3862,724 | 194,69 |
| Итого | DФО ґ Ф1 | 6944,192 | 350,01 | |
| Факторы третьего порядка | ||||
|
2.2.1 Изменение
количества
действующего |
D К ґ Чоеґ Отдочґ У1 ґ Ф1 |
8Ч8018,182Ч13,503Ч |
9297,640 | 468,63 |
|
2.2.2 Изменение
продолжительности |
D Чеґ К1 ґ Отдочґ У1 ґ Ф1 |
128,618Ч63Ч13,503Ч |
1174,491 | 59,20 |
|
2.2.3 Изменение
среднечасовой
отдачи |
D Отд ч ґ К1 ґ Ч1еґ У1 ґ Ф1 |
–1,200Ч63Ч8146,8Ч |
-6609,407 | -333,14 |
| Итого | (ФО1 – ФОоа У1) Ф1 | 3862,724 | 194,69 | |
Из таблицы 9 следует, что за отчетный период предприятие перевыполнило план по объему выпуска продукции на 1984 тыс. руб. Наиболее существенное влияние из факторов первого порядка оказало изменение фондоотдачи ППОФ. Под воздействием этого фактора объем продукции увеличился на 6944,192 тыс. руб. или на 350,01%.
Из факторов второго порядка на увеличение объема выпущенной продукции наибольшее влияние оказало увеличение отдачи активной части ППОФ. Под воздействием этого фактора объем продукции увеличился на 3862,724 тыс. руб. или на 194,69%.
Из факторов третьего порядка на увеличение объема выпущенной продукции наибольшее влияние оказало увеличение количества действующего оборудования. Под воздействием этого фактора объем продукции увеличился на 9297,64 тыс. руб. или на 468,63%.
Увеличение показателя фондоотдачи свидетельствует об эффективном использовании ППОФ, что и привело к увеличению объема выпущенной продукции.
3 Анализ использования материальных ресурсов
3.1 Анализ эффективности использования материальных ресурсов
Таблица 10 – Показатели использования материальных ресурсов
| Показатели |
За преды- |
За отчетный год | Отклонение от | Фактически в процентах к | |||
| план | факт |
предыд. |
плана |
предыд. |
плану | ||
| 1 Выпуск продукции в сопоставимых ценах без НДС, тыс. руб. | 47373 | 65800 | 67784 | 20411 | 1984 | 143,09 | 103,02 |
| 2 Материальные затраты, тыс. руб. | 42630 | 43869 | 42014 | -616 | -1855 | 98,56 | 95,77 |
| 3 Из них прямые материальные затраты, тыс. руб. | 38060 | 38007 | 37717 | -343 | -290 | 99,10 | 99,24 |
| 4 Материалоемкость продукции общая, руб. на 1 тыс. руб. продукции (стр.2/ стр.1) | 899,8797 | 666,7021 | 619,8218 | -280,0579 | -46,8803 | 68,88 | 92,97 |
|
5 Материалоемкость
продукции
по |
803,4112 | 577,6140 | 556,4292 | -246,9820 | -21,1847 | 69,26 | 96,33 |
|
6 Материалоотдача
общая, тыс.
руб. |
1,1113 | 1,4999 | 1,6134 | 0,5021 | 0,1134 | 145,18 | 107,56 |
| 7 Материалоотдача прямых материальных затрат, тыс. руб. на 1 тыс. руб. прямых материальных затрат (стр.1/ стр.3) | 1,2447 | 1,7313 | 1,7972 | 0,5525 | 0,0659 | 144,39 | 103,81 |
|
8 Коэффициент
соотношения
всех |
1,1201 | 1,1542 | 1,1139 | -0,0061 | -0,0403 | 99,45 | 96,51 |
Общая материалоемкость по сравнению с предыдущим годом снизилась 280,0579 руб. на 1 тыс. руб. продукции или на 31,12% (100 – 68,88). Соответственно, увеличилась общая материалоотдача на 0,5021 тыс. руб. на 1 тыс. руб. материальных затрат или на 45,18%.
Уменьшение прямых материальных затрат приводит к снижению себестоимости продукции, что тоже является положительным моментом.
При анализе общей материалоемкости с помощью приема цепных подстановок используется такой показатель как условная материалоемкость
( ).
Условная
материалоемкость
рассчитывается
по формуле:
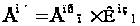 ,
где – материалоемкость
продукции по
прямым материальным
затратам по
плану, руб.;
 – фактическое
соотношение
всех материальных
затрат и прямых
материальных
затрат.
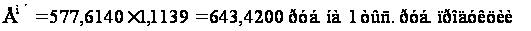
Таблица 11 – Анализ влияния факторов на общую материалоемкость с помощью приема цепных подстановок
| Факторы | Расчет влияния факторов |
Результат |
Структура |
|
| алгоритм | цифровой расчет | |||
|
Изменение
коэффициента
соотношения
всех |
DЕмКмз = Ем/ – Емо | 643,42000-666,7021 | -23,2821 | 49,66 |
|
Изменение
материалоемкости
по прямым |
DЕмЕпр = Ем1 – Ем/ | 619,8218-643,4200 | -23,5983 | 50,34 |
| Итого | DЕм = Ем1 – Емо | -46,8803 | 100,00 | |
За счет экономии прямых материальных затрат на 1 тыс. руб. выпущенной продукции общая материалоемкость снизилась бы на 23,5983 руб.
Но уменьшение коэффициента соотношения всех материальных затрат и прямых материальных затрат по сравнению с планом свидетельствует об изменении структуры всех материальных затрат: об увеличении доли прямых материальных затрат и уменьшении доли косвенных материальных затрат и затрат в остатках НЗП.
Совокупное влияние факторов обеспечило снижение общей материалоемкости на 46,8803 руб.
Таблица 12 – Сводная информация для анализа факторов второго порядка
| Показатели |
Обозначение
в |
По плану, |
Фактически, |
| 1 Выпуск продукции в сопоставимых ценах без НДС | ВП | 65800 | 67784 |
| 2 Прямые материальные затраты | М пр | 38007 | 37717 |
|
3 Прямые
материальные
затраты по
плану, исходя |
|
– | 37980 |
|
4 Отклонения
цен на материальные
ресурсы: |
D Ц м | – | 246 |
|
5 Отклонение
отпускных
цен на продукцию: |
D Ц п | – | 520 |

Таблица 13 – Расчет показателей для анализа материалоемкости по прямым материальным затратам
|
Материалоемкость |
Расчет показателей |
Уровень |
|
| алгоритм | цифровой расчет | ||
| По плану |
|
38007/65800Ч1000 | 577,6140 |
|
По плану,
исходя из
фактического
выпуска |
|
37980/(67784-520)Ч1000 | 564,6408 |
| Фактических в ценах, принятых в плане |
|
(37717-246)/ |
557,0736 |
|
Фактических
в ценах на
продукцию, |
|
37717/(67784-520) |
560,7309 |
| Фактически |
|
37717/67784Ч1000 | 556,4292 |

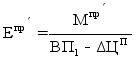
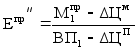
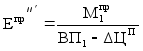

Таблица 14 – Структура факторов изменения материалоемкости по прямым материальным затратам
| Факторы | Алгоритм |
Результат |
Структура |
| Изменение структуры продукции |
|
-12,9732 | 61,24 |
| Изменение уровня материальных затрат на отдельные изделия |
|
-7,5672 | 35,72 |
| Изменение цен на материальные ресурсы |
|
3,6572 | -17,26 |
| Изменение отпускных цен на продукцию |
|
-4,3016 | 20,31 |
| Итого | -21,1847 | 100,00 |
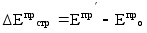
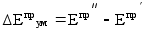
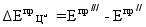
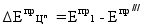
Самым значительным фактором снижения материалоемкости стало уменьшение доли наиболее материалоемких изделий в общем выпуске продукции 61,24%. Снижение материалоемкости произошло также за счет снижения удельной материалоемкости отдельных изделий 35,72% и увеличения цен на продукцию 20,31%. В результате роста цен на материальные ресурсы материалоемкость по прямым материальным затратам увеличилась на 3,6572 руб. (17,26%).
Таблица 15 – Анализ влияния факторов на общую материалоемкость
| Факторы |
Результат
влияния
на |
Влияние
факторов |
Результат
влияния на |
|
| алгоритм |
цифровой |
|||
| Изменение коэффициентов соотношения всех материальных затрат и прямых материальных затрат | – | – | – | -23,2821 |
|
Изменение
материалоемкости
по прямым |
-12,9732 |
|
–12,9732Ч |
-14,4512 |
|
– уровня
материальных
затрат на
отдельные
изделия |
-7,5672 |
|
–7,5672Ч |
-8,4293 |
| – цен на материальные ресурсы | 3,6572 |
|
3,6572Ч |
4,0739 |
| – отпускных цен на продукцию | -4,3016 |
|
– 4,3016Ч |
-4,7917 |
| Итого |
|
-46,8803 | ||
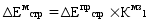
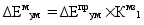
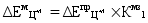
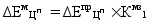
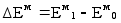
3.2 Анализ влияния эффективности использования материальных ресурсов на величину материальных затрат
Таблица 16 – Анализ влияния эффективности использования материальных ресурсов на величину материальных затрат
| Факторы | Расчет влияния факторов |
Результат |
Структура |
|
| алгоритм |
цифровой |
|||
|
1 Изменение
общей материалоемкости, |
|
–46,8803Ч67784/1000 | -3177,7370 | 171,31 |
| 1.1 материалоемкости по прямым матер. затратам, из нее за счет изменения |
|
–23,5983Ч67784/1000 | -1599,5843 | 86,23 |
| 1.1.1 структуры продукции |
|
–14,4512Ч67784/1000 | -979,5576 | 52,81 |
| 1.1.2 уровня материальных затрат на отдельные изделия |
|
–8,4293Ч67784/1000 | -571,3723 | 30,80 |
| 1.1.3 цен на материальные ресурсы |
|
4,0739Ч67784/1000 | 276,1446 | -14,89 |
| 1.1.4 отпускных цен на продукцию |
|
–4,7917Ч67784/1000 | -324,7990 | 17,51 |
| 1.2 коэффициента соотношения всех матер. и прямых матер. затрат |
|
–23,2821Ч67784/1000 | -1578,1527 | 85,08 |
| 2 Изменение объема продукции |
|
1984Ч666,7021/1000 | 1322,7370 | -71,31 |
| Итого |
|
-1855,0000 | 100,00 | |
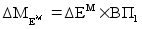
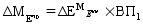
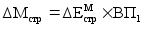
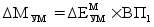
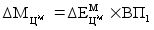
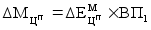
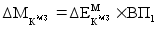
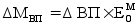
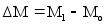
Материальные затраты уменьшились по сравнению с планом на 1855 тыс. руб. Эта экономия обусловлена увеличением эффективности использования материальных ресурсов даже при возросшем объеме выпуска продукции, что привело к экономии материальных ресурсов на сумму 3177,7370 тыс. руб. Значительное влияние оказало эффективное расходование материальных ресурсов в основном производстве: за счет сокращения материалоемкости продукции по прямым материальным затратам общие затраты уменьшились бы на 1599,5843 тыс. руб. Но увеличение цен на материальные ресурсы снизило влияние этого фактора на 276,1446 тыс. руб.
4. Анализ трудовых ресурсов
4.1 Анализ обеспеченности, состава и структуры работающих на предприятии
Таблица 17 – Анализ обеспеченности предприятия трудовыми ресурсами
| Категории работающих |
За преды- |
По плану | По отчету | Фактически в % | Отклонение от плана | ||
| к плану | к пред. году | недостаток | излишек | ||||
| Всего персонала | 234 | 237 | 224 | 94,51 | 95,73 | -13 | – |
| в т.ч. персонал основной деятельности: | 232 | 235 | 222 | 94,47 | 95,69 | -13 | – |
| – рабочие, из них: | 192 | 193 | 185 | 95,85 | 96,35 | -8 | – |
| основные производственные | 100 | 102 | 105 | 102,94 | 105,00 | – | 3 |
| вспомогательные | 92 | 91 | 80 | 87,91 | 86,96 | -11 | – |
| – ИТР, из них: | 30 | 31 | 26 | 83,87 | 86,67 | -5 | – |
| АУП | 4 | 5 | 3 | 60,00 | 75,00 | -2 | – |
| специалисты | 26 | 26 | 23 | 88,46 | 88,46 | -3 | – |
| – служащие | 10 | 11 | 11 | 100,00 | 110,00 | – | – |
| МОП | 2 | 2 | 2 | 100,00 | 100,00 | – | – |
Таблица 18 – Анализ структуры трудовых ресурсов
| Категории работающих | За предыдущий год | По плану | По отчету | Отклонение уд. веса | ||||
| кол-во | уд.вес, % | кол-во | уд.вес, % | кол-во | уд.вес, % |
от пред. |
от |
|
| Всего персонала | 234 | 100,00 | 237 | 100,00 | 224 | 100,00 | – | – |
| в т.ч. персонал основной деятельности: | 232 | 99,15 | 235 | 99,16 | 222 | 99,11 | -0,04 | -0,05 |
| – рабочие, из них: | 192 | 82,05 | 193 | 81,43 | 185 | 82,59 | 0,54 | 1,15 |
| основные производственные | 100 | 42,74 | 102 | 43,04 | 105 | 46,88 | 4,14 | 3,84 |
| вспомогательные | 92 | 39,32 | 91 | 38,40 | 80 | 35,71 | -3,60 | -2,68 |
| – ИТР, из них: | 30 | 12,82 | 31 | 13,08 | 26 | 11,61 | -1,21 | -1,47 |
| АУП | 4 | 1,71 | 5 | 2,11 | 3 | 1,34 | -0,37 | -0,77 |
| специалисты | 26 | 11,11 | 26 | 10,97 | 23 | 10,27 | -0,84 | -0,70 |
| – служащие | 10 | 4,27 | 11 | 4,64 | 11 | 4,91 | 0,64 | 0,27 |
| МОП | 2 | 0,85 | 2 | 0,84 | 2 | 0,89 | 0,04 | 0,05 |
Общее количество персонала по сравнению с планом снизилось на 13 человек или на 5,49%.
Таблица 19 – Анализ движения трудовых ресурсов
| Показатели |
За предыдущий |
За отчетный |
| 1 Принято на предприятие | 58 | 72 |
| 2 Выбыло с предприятия | 56 | 82 |
| 2.1 по причинам естественного характера и общегосударственной целесообразности, в том числе: | 10 | 25 |
| на учебу | 0 | 1 |
| в вооруженные силы | 3 | 5 |
| на пенсию | 2 | 4 |
| по сокращению | 0 | 0 |
| в связи со смертью | 0 | 2 |
| по другим причинам | 5 | 13 |
| 2.2 по собственному желанию | 35 | 42 |
| 2.3 по инициативе администрации | 11 | 15 |
| 3 Среднесписочная численность работающих | 234 | 224 |
| Коэффициент оборота | ||
| по приему (стр.1/стр.3) | 0,2479 | 0,3214 |
| по выбытию (стр.2/стр.3) | 0,2393 | 0,3661 |
| Коэффициент текучести ((стр.2.2+стр.2.3)/стр.3) | 0,1966 | 0,2545 |
Анализ движения трудовых ресурсов свидетельствует о росте коэффициентов оборота по приему и выбытию, а также коэффициента текучести в отчетном году по сравнению с предыдущим.
4.2 Анализ использования рабочего времени
Таблица 20 – Использование рабочего времени
| Показатели |
В прошлом |
В отчетном году |
Изменение
против |
Откло-нение |
||
| по плану | фактически | по плану | фактически | |||
| 1 Среднесписочная численность рабочих, чел. | 192 | 193 | 185 | 1 | -7 | -8 |
| 2 Время, отработанное всеми рабочими, тыс. ч, в том числе: | 316,9127 | 318,6044 | 304,3472 | 1,6917 | -12,5655 | -14,257 |
| сверхурочно отработанное время, тыс. ч | 4,630 | – | 1,5059 | – | -3,1241 | 1,5059 |
| 3 Отработано всеми рабочими, тыс. чел.-дней | 39,7632 | 39,9703 | 38,1951 | 0,2071 | -1,5681 | -1,7752 |
| 4 Время, отработанное одним рабочим, ч (стр.2/стр.1) | 1650,587 | 1650,800 | 1645,120 | 0,213 | -5,467 | -5,680 |
| 5 Отработано одним рабочим, чел.-дней (стр.3/стр.1) | 207,1 | 207,1 | 206,46 | 0 | -0,64 | -0,64 |
| 6 Непроизводительные затраты раб. времени, тыс. ч | 1,950 | – | 0,379 | – | -1,571 | 0,379 |
| 7 Средняя продолжительность рабочего дня, ч (стр.2/стр.3) | 7,970 | 7,971 | 7,968 | 0,001 | -0,002 | -0,003 |
Среднесписочная численность рабочих снизилась по сравнению с планом и прошлым годом. Также уменьшилось время, отработанное одним рабочим в часах. Это произошло, в том числе и за счет сокращения средней продолжительности рабочего дня по факту до 7,968 ч. Вместе с тем, уменьшение средней продолжительности рабочего дня на 0,003 ч еще не говорит об ухудшении использования рабочего времени.
Таблица 21 – Баланс рабочего времени
| Показатели | План | Отчет | Отклонение | |
|
на одного |
на весь |
|||
| 1 Календарное время, дней, в т.ч. | 365 | 365 | 0 | 0 |
| 1.1 праздничные дни | 6 | 6 | 0 | 0 |
| 1.2 выходные дни | 96 | 96 | 0 | 0 |
| 2 Номинальный фонд раб. времени, дней | 263 | 263 | 0 | 0 |
| 3 Неявки на работу, дней, в т.ч. | 55,9 | 56,54 | 0,64 | 118,4 |
| 3.1 ежегодные отпуска | 24 | 24 | 0 | 0 |
| 3.2 отпуска по учебе | 1,4 | 1,6 | 0,2 | 37 |
| 3.3 отпуска по беременности и родам | 9,6 | 8,6 | -1 | -185 |
|
3.4 дополнительные
отпуска (выходные
дни), |
2,3 | 2,4 | 0,1 | 18,5 |
| 3.5 болезни | 18 | 15 | -3 | -555 |
| 3.6 неявки по разрешению администрации | 0,6 | 0,3 | -0,3 | -55,5 |
| 3.7 прогулы | 0 | 1,4 | 1,4 | 259 |
| 3.8 простои | 0 | 0,14 | 0,14 | 25,9 |
| 3.9 массовые невыходы на работу | 0 | 3,1 | 3,1 | 573,5 |
| 4 Явочный фонд рабочего времени, дней | 207,1 | 206,46 | -0,64 | -118,4 |
| 5
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||