Анализ финансового состояния производственного предприятия
Для торговых
0,2…0,7;
для пром. предприятий
0,05…0,1
3. Коэффициент «критической оценки»
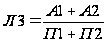 .
Л3 показывает, какая часть краткосрочных обязательств предприятия может быть немедленно погашена за счет денежных средств на различных счетах, в краткосрочных ценных бумагах, а также поступлений по расчетам (дебиторской задолженности). Этот показатель важен для организаций, кредитующих предприятие
4. Коэффициент текущей ликвидности
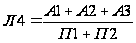 .
Л4 показывает, какую часть текущих обязательств можно погасить, мобилизовав все оборотные средства. Он имеет значение для оценки финансовой устойчивости предприятия покупателями и держателями ценных бумаг предприятия и кредитующими организациями
2,0…2,5,
доп. значение
1,0
5. Коэффициент отвлеченности функционирующего капитала
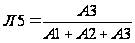 .
Л5 показывает, какая его часть вложена в производственные запасы и отвлечена в дебиторскую задолженность (платежи по которой ожидаются более, чем через 12 месяцев после отчетной даты). Данный показатель целесообразно использовать для анализа работы предприятий одной принадлежности, так как в каждой отрасли динамика, структура запасов и условия платежей различны
6. Доля оборотных средств в активах
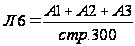 .
Этот показатель целесообразно использовать для анализа работы предприятия одной отраслевой принадлежности
7. Коэффициент обеспеченности собственными оборотными средствами
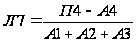 .
Л7 характеризует долю собственных оборотных средств во всех оборотных средствах предприятия
Не менее
0,10
2.Коэффициент абсолютной ликвидности баланса показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Он равен:
 =

Значение коэффициента признается достаточным, если оно составляет от 0,2 до 0,5. Т.е., если предприятие в текущий момент может на 20% погасить все свои долги, то его платежеспособность считается нормальной.
На анализируемом предприятии на начало года коэффициент абсолютной ликвидности был ниже нормы, к концу года он увеличился и составил 0,34, что входит в нормативный диапазон. Это говорит о том, что на конец отчетного года предприятие может покрыть имеющимся у него банковским активом большинство наиболее срочных обязательств и краткосрочные пассивы.
3.Коэффициент критической оценки равен отношению ликвидных средств первых двух групп к общей сумме краткосрочных долгов предприятия. Он отражает ту часть краткосрочных обязательств, которая может быть погашена за счет наличных средств (в кассе, на расчетном счете, краткосрочные ценные бумаги), а также за счет поступлений по расчетам, т.е. он показывает платежеспособность предприятия на период, равный продолжительности одного оборота дебиторской задолженности. Допустимое значение данного показателя 1,5. Однако в случае, если большую долю ликвидных средств составляет дебиторская задолженность, часть которой трудно своевременно взыскать, требуется большее соотношение. Если в составе текущих активов значительную долю занимают денежные средства и их эквиваленты, то это соотношение может быть меньшим.


Из расчетов видно, что значение данного коэффициента к концу года немного повысилось, но, тем не менее, находится на неудовлетворительном уровне.
4.Коэффициент текущей ликвидности показывает какую часть текущих обязательств по кредитам и расчетам, можно погасить, мобилизуя все оборотные средства предприятия.
Данный показатель рассчитывается как отношение всех оборотных средств к величине срочных обязательств.

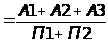
Удовлетворяет обычно значение больше или равно 2.Таким образом, на начало года значение коэффициента удовлетворяло нормативу(2,94). На конец года коэффициент текущей ликвидности снизился до 2,52
6.Доля оборотных средств в активах чаще всего зависит от характера производства и отрасли принадлежности предприятия и определяется по формуле:
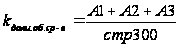
Таким образом, доля оборотных средств в активах на этом предприятии снизилась. Но из-за недостаточности данных трудно сказать, как это изменение отразилось на общем состоянии организации.
7. Коэффициент обеспеченности собственными средствами, который является одним из основных показателей устойчивости предприятия должен быть не меньше 0,1.
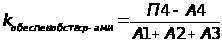
6.3 Анализ финансовой устойчивости
Таблица 37. Анализ финансовой устойчивости
| Показатели финансовой устойчивости | Обоз-наче-ние | Норма-тивное значение | На начало года |
На конец года |
Изменение (+; –) |
|
1. Коэффициент соотношения заемных и собственных средств
У1 показывает, сколько заемных средств предприятие привлекло на один рубль собственных средств, вложенных в активы. В мировой практике считается, что если значение этого коэффициента достигает единицы, то соотношение между заемными и собственными средствами приближается к критическому уровню |
У1 |
В торговле, более 1,0 в пром. предпри-ятиях менее1,0 |
1,58 | 0,97 | -0,61 |
|
2. Коэффициент обеспеченности собственными источниками финансирования
У2 показывает, какая часть оборотных активов финансируется за счет собственных источников |
У2 | 0,6…0,8 | 0,6 | 0,17 | -0,4 |
|
3. Коэффициент финансовой независимости
У3 характеризует удельный вес собственных средств в общей сумме пассивов (активов) |
У3 | более 0,5 | 0,38 | 0,51 | 0,13 |
|
4. Коэффициент финансирования
У4 характеризует отношение собственных средств к заемным, зависит от отраслевых особенностей и уровня инфляции |
У4 | – | 0,6 | 1,0 | 0,4 |
5.
Коэффициент
маневренности
собственных
средств У5 характеризует степень мобильности (гибкости) собственных средств предприятия |
У5 |
– |
0,13 | 0,2 | 0,07 |
|
6. Коэффициент долгосрочного привлечения заемных средств
У6 характеризует долю долгосрочных займов, привлеченных для финансирования активов предприятия, в общем объеме всех средств, которые возможно направить на реализацию долгосрочных программ |
У6 | – | 0,39 | 0,26 | -0,13 |
|
7. Коэффициент устойчивости финансирования
У7 показывает, какая часть имущества предприятия финансируется за счет устойчивых источников |
У7 | – | 0,77 | 0,76 | -0,01 |
|
8. Коэффициент концентрации привлеченного капитала
У8 характеризует долю привлеченных заемных средств в общей сумме средств, вложенных в предприятие |
У8 | – | 0,6 | 0,5 | -0,1 |
|
9. Коэффициент структуры финансирования основных средств и прочих вложений
У9 показывает, какая часть основных средств и внеоборотных активов профинансирована за счет долгосрочных заемных средств |
У9 | – | 1,1 | 0,6 | -0,4 |
|
10. Коэффициент финансовой независимости в части формирования запасов и затрат
У10 показывает, какая часть запасов и затрат формируется за счет собственных средств |
У10 | – | 1,4 | 1,6 | 0,2 |
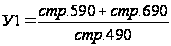 .
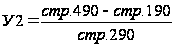 .
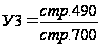 .
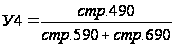 .
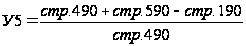 .
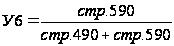 .
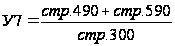 .
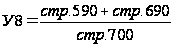 .
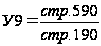 .
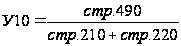 .
1. Коэффициентом соотношения заемных и собственных средств, равным отношению величины обязательств предприятия по привлеченным заемным средствам к сумме собственных средств.
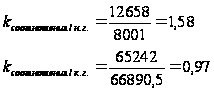
Данный коэффициент указывает, сколько заемных средств привлекло предприятие на 1 руб. вложенных в активы собственных средств. Нормальным считается значение меньшее либо равное 1. При этом необходимо учитывать, что коэффициент соотношения заемных и собственных средств – наиболее нестабильный из всех показателей финансовой устойчивости. Поэтому к расчету необходимо определить оборачиваемость материальных оборотных средств и дебиторской задолженности, т.к. при высокой оборачиваемости данный коэффициент может значительно превышать норматив.
2.Коэффициент обеспеченности собственными источниками финансирования. Он равен отношению суммы собственных средств предприятия к стоимости запасов и затрат. Доля собственных средств в запасах и затратах:
Нормальное значение этого показателя варьируется от 0,6 до 0,8.
В нашем примере доля собственных средств в запасах и затратах ниже нормы как на начало, так и на конец года. Это указывает на негативное влияние данного показателя на финансовую устойчивость предприятия.
3. Коэффициент финансовой независимости, который вычисляется как отношение величины источников собственных средств к итогу баланса.
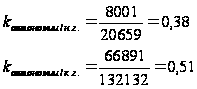
Данный коэффициент показывает долю собственных средств в общей сумме всех средств предприятия, авансированных им для осуществления уставной деятельности.
Считается, что чем выше доля собственного капитала, тем больше шансов у предприятия справится с непредвиденными обстоятельствами, возникающими в рыночной экономике.
Минимальное пороговое значение коэффициента автономии оценивается на уровне 0,5. Т.е., если этот коэффициент больше либо равен 0,5, то предприятие может покрывать свои обязательства своими же собственными средствами. Расчет данного коэффициента, иллюстрирующий рост, свидетельствует об увеличении финансовой независимости, снижении риска финансовых затруднений в будущем.
В нашем примере коэффициент автономии на конец года увеличился и составил 0,51, т.е. соответствует критическому значению. Таким образом, на анализируемом предприятии наблюдается рост его финансовой независимости, а с точки зрения кредиторов – повышает гарантированность данным предприятием своих обязательств.
5.коэффициент маневренности, равный отношению собственных оборотных средств предприятия к сумме источников собственных средств.
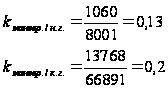
Данный коэффициент показывает, какая часть собственных средств находится в мобильной форме, позволяющей относительно свободно ими манипулировать. В качестве оптимального значения коэффициент маневренности может быть принят в размере больше либо равным 0,5. На анализируемом предприятии коэффициент маневренности на начало и конец года ниже нормативного значения (0,13 и 0,2 соответственно), что говорит о недостатке собственных оборотных средств для маневрирования.
6. Коэффициент долгосрочного привлечения заемных средств определяется отношением суммы долгосрочных кредитов и займов к общей сумме источников собственных и заемных средств. Этот коэффициент позволяет примерно оценить долю заемных средств при финансировании капитальных вложений.
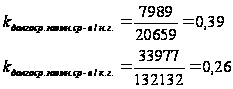
Для определения типа финансовой устойчивости проводится анализ соотношения запасов и затрат и источников формирования запасов и затрат. Этот анализ проводится в два этапа:
Общая величина запасов и затрат:
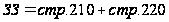
Источники формирования запасов и затрат
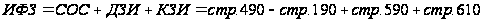
где
 –
собственные
оборотные
средства:
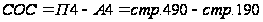 ;
 –
долгосрочные
заемные источники:
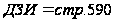 ;
 –
краткосрочные
заемные источники:
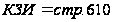 .
Таблица 38. Тип финансовой устойчивости предприятия
| Финансовые показатели | Коды строк | На начало периода | На конец периода |
Изменение (+, –) |
| 1.Капитал и резервы | 490 | 8 001 | 66 891 | 58 890 |
| 2.Внеоборотные активы | 190 | 6 941 | 53 123 | 46 182 |
| 3.Собственные оборотные средства (СОС) (п.1– п.2) | 490–190 | 1 060 | 13 768 | 12 708 |
| 4.Долгосрочные обязательства (ДЗИ) | 590 | 7 989 | 33 977 | 25 988 |
| 5.Краткосрочные обязательства (КЗИ) | 610 | 3 780 | 11 550 | 7 770 |
|
6.Общая величина основных источников формирования запасов и затрат (ИФЗ) (п.3 + п.4 + п.5) |
490– 190+590+ +610 |
12 829 | 59 295 | 46 466 |
| 7.Общая величина запасов и затрат (ЗЗ) | 210+220 | 5 521 | 41 248 | 35 727 |
|
8.Излишек (+) или недостаток (–) собственных оборотных средств (СОС) (п.3 – п.7) |
– |
- 4 461 | -27 480 | -23 019 |
| 9.Излишек (+) или недостаток (–) собственных оборотных средств и долгосрочных заемных источников (СОС+ДЗИ) (п.3 + п.4 – п.7) | – |
3 528 | 6 497 | 2 969 |
| 10.Излишек (+) или недостаток (–) общей величины основных источников запасов и затрат (ИФЗ) ( п.6 – п.7) | – |
7 308 | 18 047 | 10 739 |
| 11.Тип финансовой устойчивости | – | 1) | 3) | - |
По степени финансовой устойчивости предприятия возможны четыре типа ситуаций:
абсолютная финансовая устойчивость (ЗЗ < СОС);
нормальная финансовая устойчивость (ЗЗ ≤ СОС + ДЗИ);
неустойчивое финансовое положение (ЗЗ ≤ ИФЗ);
кризисное финансовое положение (ЗЗ > ИФЗ).
Данные таблицы 38 свидетельствуют о том, что на начало анализируемого периода величина запасов и затрат предприятия меньше, чем величина источников их формирования (5521<7308), т.е. предприятие на начало года находилось в абсолютной финансовой устойчивости.
На конец года величина запасов и затрат увеличилась. Финансовая ситуация характеризуется как неустойчивое финансовое положение (41 248>18 047).
6.4 Анализ деловой активности предприятия
Таблица 39. Показатели деловой активности предприятия
| Показатели деловой активности | Обозна-чение | Цифровой расчет | Отч. период |
| Пред. год | |||
|
1. Коэффициент общей оборачиваемости имущества (активов, ресурсов)
Д1 характеризует скорость оборота (количество оборотов за период) всего имущества предприятия |
Д1 |
|
4,3 |
| 3,3 | |||
|
2. Коэффициент оборачиваемости мобильных средств
Д2 характеризует скорость оборота всех оборотных средств предприятия (как материальных, так и денежных) |
Д2 |
|
7,2 |
| 5,4 | |||
|
3. Коэффициент оборачиваемости материальных средств
Д3 показывает число оборотов запасов и затрат за анализируемый период |
Д3 |
Д3= Д3= |
14,07 |
| 10,6 | |||
|
4. Коэффициент оборачиваемости денежных средств
Д4 характеризует скорость оборота денежных средств предприятия. В условиях высокой инфляции величина этого коэффициента может быть значительной, так как предприятием нецелесообразно накапливать и длительное время хранить денежные средства. Повышение коэффициента оборачиваемости денежных средств в условиях инфляции является положительной тенденцией. |
Д4 |
|
57,8 |
| 43,9 | |||
|
5. Коэффициент оборачиваемости средств в расчетах (всей дебиторской задолженности)
Д5 характеризует расширение или снижение коммерческого кредита, предоставленного предприятием. Значение этого показателя на предприятиях особенно велико в условиях неплатежей |
Д5 |
|
7,3 |
| 5,6 | |||
|
5.1. Коэффициент оборачиваемости средств в расчетах (дебиторской задолженности, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты)
Д5.1 характеризует расширение или снижение коммерческого кредита, предоставляемого предприятием. Если коэффициент увеличивается, то можно сделать вывод, что повышается оборачиваемость этого вида дебиторской задолженности, снижается величина коммерческого кредита, предоставляемого анализируемым предприятием другим предприятиям |
Д5.1 |
|
19 |
| 14,5 | |||
|
5.2. Коэффициент оборачиваемости средств в расчетах (дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты)
|
Д5.2 |
|
66,2 |
| 50,3 | |||
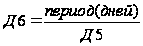
6. Срок оборачиваемости средств в расчетах (всей дебиторской задолженности)
Д6 характеризует срок погашения всей дебиторской задолженности в днях |
Д6 |
|
49,3 |
| 64,2 | |||
|
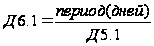
6.1. Срок оборачиваемости дебиторской задолженности, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты
Д6.1 характеризует срок погашения этой дебиторской задолженности в днях |
Д6.1 |
|
18,9 |
| 24,8 | |||
|
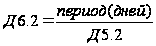
6.2. Срок оборачиваемости дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты
Д6.2 характеризует срок погашения этой дебиторской задолженности в днях |
Д6.2 |
|
5,4 |
| 7,2 | |||
|
7. Коэффициент оборачиваемости кредиторской задолженности
Д7 характеризует расширение или снижение коммерческого кредита, предоставленного предприятию. Если коэффициент увеличивается, то можно сделать вывод, что повышается оборачиваемость кредиторской задолженности, снижается величина коммерческого кредита, предоставленного предприятию |
Д7 |
|
32,1 |
| 24,4 | |||
|
8. Срок оборачиваемости кредиторской задолженности
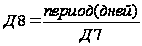
Д8 характеризует срок возврата долгов предприятия по текущим обязательствам в днях |
Д8 |
|
11,2 |
| 14,8 | |||
|
9. Коэффициент оборачиваемости собственного капитала
Д9 характеризует скорость оборота собственного капитала. Если коэффициент увеличивается, то повышается оборачиваемость собственного капитала, растет деловая активность |
Д9 |
|
8,8 |
| 6,6 | |||
|
10. Коэффициент оборачиваемости нематериальных активов
Д10 характеризует скорость оборота нематериальных активов |
Д10 |
|
0 |
| 0 | |||
|
11. Коэффициент отдачи основных средств
Д11 характеризует эффективность использования основных средств предприятия |
Д11 |
|
13,4 |
| 10,2 |
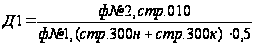 .
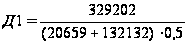
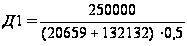
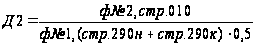 .
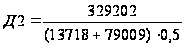
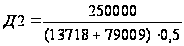
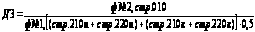 .
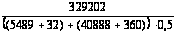
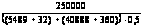
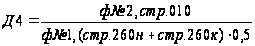 .
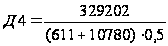
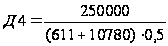
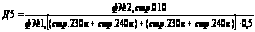
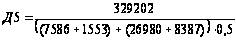
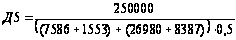
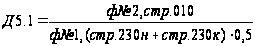 .
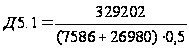
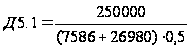
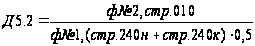
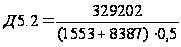
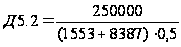
 .


 .


 .


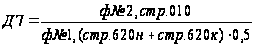 .
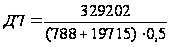
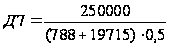
 .


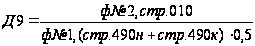 .
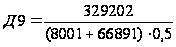
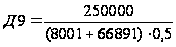
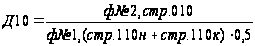 .


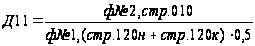 .
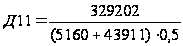
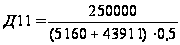
Коэффициент общей оборачиваемости имущества (активов, ресурсов) за отчетный год равен 4,3. Следовательно, скорость оборота всего имущества предприятия составляет 4 оборота в год, что на 1 оборот больше по сравнению с предыдущим годом. Значит, за отчетный период на предприятии быстрее совершался полный цикл производства и обращения, приносящий прибыль.
Коэффициент оборачиваемости мобильных средств за отчетный период вырос на 1,8 пункта и составил 7,2. Таким образом, скорость оборота всех оборотных средств предприятия (как материальных, так и денежных) увеличилась и за отчетный год составила 5,4 оборота в год. Рост данного показателя является положительной тенденцией.
Коэффициент оборачиваемости материальных средств равен 14,07. Он увеличился по сравнению с предыдущим годом на 3, 7 пункта. Таким образом, число оборотов запасов и затрат за отчетный период увеличилось и составило 14 оборотов. Увеличение оборачиваемости материальных средств свидетельствует о том, что на предприятии происходит меньшее затоваривание, тем самым появляется возможность быстрее погашать долги.
Коэффициент оборачиваемости денежных средств за отчетный период также увеличился на 13,9 пункта и составил 57,8. Таким образом, скорость оборота денежных средств составляет 57,8 оборотов в год. Повышение скорости оборачиваемости денежных средств в условиях инфляции является положительной тенденцией.
Коэффициент оборачиваемости средств в расчетах (всей дебиторской задолженности) за отчетный год равен 7,3, что на 1,7 пункта выше по сравнению с предыдущим годом. Рост данного показателя свидетельствует о расширении коммерческого кредита, предоставляемого предприятием. При этом коэффициент оборачиваемости средств в расчетах (дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев после отчетной даты) также увеличился на 15,9 пункта и составил 66,2.
Срок оборачиваемости средств