Анализ финансового состояния производственного предприятия
10 Полезный
фонд рабочего
времени в год,
ч
(стр.6 - стр.7 -
стр.8 - стр.9)
Для анализа потерь рабочего времени используется следующая факторная модель:
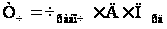 ,
где
 –
время, отработанное
всеми рабочими
(фонд рабочего
времени), ч;
 – среднесписочная
численность
рабочих;
Д – количество дней, отработанных одним рабочим;
 – средняя
продолжительность
рабочего дня,
ч.
Вместе с тем, действительные потери еще выше, т.к. фактический фонд отработанного времени включает в себя и сверхурочно отработанные часы (1,5059 тыс. ч). Поэтому Н.П. Любушин для расчета целодневных, внутрисмен-ных и общих потерь предлагает использовать следующие формулы
– общие:
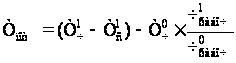 ;
– целодневные:
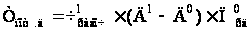 ;
– внутрисменные:
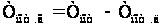 ,
где индексы 0 и 1 – соответственно, план и факт;
 – сверхурочно
отработанное
время по факту,
ч.
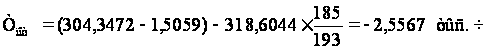
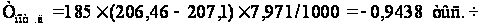
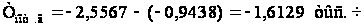
Тогда потери рабочего времени одним рабочим:
– общие:
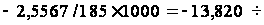 ;
– целодневные:
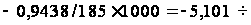 ;
– внутрисменные:
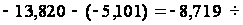
В нашем случае большая часть потерь
(18,5 + 259 + 25,9 + 573,5) Ч 7,971 + 103,6 = 7093,4 ч вызвана субъективными факторами: дополнительными отпусками с разрешения администрации, прогулами, простоями, забастовками, что можно считать неиспользованными резервами увеличения фонда рабочего времени. Недопущение их равнозначно высвобождению 4-х рабочих (7093,4 / 1650,8).
Таблица 22 – Обобщение результатов анализа
| Показатели | По плану |
По плану
факт. |
Фактически |
Коэф-т
использов. |
| 1 Кол-во отработанного времени тыс. ч, в том числе: | 318,6044 | 305,3980 | 304,3472 | – |
| 1.1 производительно, тыс. ч | 318,6044 | 305,3980 | 302,4621 | 0,9938 |
| 1.2 непроизводительно, тыс. ч | 0 | 0 | 0,379 | 0,0012 |
| 1.3 сверхурочно, тыс. ч | 0 | 0 | 1,5059 | 0,0049 |
| 2 Общие потери раб. времени, тыс. ч, в том числе: | – | – | -2,5567 | – |
| 2.1 целодневные, тыс. ч | – | – | -0,9438 | – |
| 2.2 внутрисменные, тыс. ч | – | – | -1,6129 | – |
|
3 Кол-во времени,
отработанное
одним рабочим,
ч, |
1650,800 | – | 1645,120 | – |
| 3.1 производительно, ч | 1650,800 | – | 1634,930 | 0,9938 |
| 3.2 непроизводительно, ч | 0 | – | 2,05 | 0,0012 |
| 3.3 сверхурочно, ч | 0 | – | 8,14 | 0,0049 |
|
4 Общие потери
рабочего времени
одним рабочим,
ч, |
– | – | -13,820 | – |
| 4.1 целодневные, ч | – | – | -5,101 | – |
| 4.2 внутрисменные, ч | – | – | -8,719 | – |
4.3 Анализ производительности труда
Таблица 23 – Расчет показателей производительности труда
| Показатели |
За преды- |
Отчетный год |
Выпол- |
Отклонение | ||
| по плану | фактически | от плана | от пред. года | |||
| 1 Товарная продукция, тыс. руб. | 47373 | 65800 | 67784 | 103,02 | 1984 | 20411 |
|
2 Среднесписочная
численность
работающих |
234 | 237 | 224 | 94,51 | -13 | -10 |
| 3 Среднесписочная численность рабочих, чел. | 192 | 193 | 185 | 95,85 | -8 | -7 |
|
4 Удельный
вес рабочих
в общей
численности |
82,05 | 81,43 | 82,59 | 101,42 | 1,15 | 0,54 |
| 5 Среднегодовая выработка на одного работающего, руб. | 202448,72 | 277637,13 | 302607,14 | 108,99 | 24970,01 | 100158,42 |
| 6 Среднегодовая выработка на одного рабочего, руб. | 246734,38 | 340932,64 | 366400,00 | 107,47 | 25467,36 | 119665,63 |
| 7 Общее число отработанных тыс. чел.-дней | 39,7632 | 39,9703 | 38,1951 | 95,56 | -1,7752 | -1,5681 |
| 8 Общее число отработанных тыс. чел.-часов | 316,9127 | 318,6044 | 304,3472 | 95,53 | -14,2572 | -12,5655 |
| 9 Среднее количество дней, отработанных одним рабочим | 207,1 | 207,1 | 206,46 | 99,69 | -0,64 | -0,64 |
| 10 Средняя продолжительность рабочего дня, часы | 7,970 | 7,971 | 7,968 | 99,96 | -0,003 | -0,002 |
| 11 Среднечасовая выработка одного рабочего, руб. | 149,4828 | 206,5257 | 222,7193 | 107,84 | 16,1936 | 73,2365 |
Показатели использования трудовых ресурсов по сравнению с планом и предыдущим годом улучшились (среднечасовая выработка на одного рабочего увеличилась на 7,84%).
Таблица 24 – Результаты факторного анализа производительности труда
| Показатели | Расчет влияния факторов |
Изменение |
|
| алгоритм |
цифровой |
||
| Общее изменение среднегодовой выработки одного работающего по товарной продукции, руб. |
|
– | 24970,01 |
| Влияние удельного веса рабочих в общей численности работающих на производительность труда, руб. |
|
1,15/100Ч340932,64 | 3936,70 |
|
Влияние
выработки
одного рабочего
на |
|
82,59/100Ч25467,36 | 21033,31 |
| Влияние изменения среднего количества дней в году, отработанных одним рабочим, на производительность труда, руб. |
|
–0,64Ч7,971Ч206,5257 | -1053,58 |
| Влияние изменения средней продол-жительности рабочего дня (смены) на производительность труда, руб. |
|
206,46Ч(-0,003)Ч |
-119,48 |
| Влияние изменения часовой произво-дительности труда одного рабочего на производительность труда, руб. |
|
206,46Ч7,968Ч16,1936 | 26640,42 |

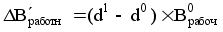
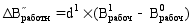
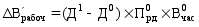
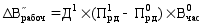
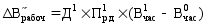
Среднегодовая выработка одного работающего выросла по сравнению с планом на 24970,01 руб. Это произошло в основном за счет увеличения среднегодовой выработки одного рабочего на 25467,36 руб., а также за счет увеличения удельного веса рабочих на 1,15%.
4.4 Анализ влияния использования трудовых ресурсов на объем производства
Таблица 25 – Результаты влияния трудовых показателей на объем производства
| Показатели | Расчет влияния факторов |
Изменение |
Структура |
|
| алгоритм |
цифровой |
|||
| Общее изменение произведенной продукции, тыс. руб. |
|
– | 1984,00 | 100,00 |
| Изменение объема производства за счет среднегодовой численности рабочих, тыс. руб. |
|
–8Ч207,1Ч7,971Ч 206,5257 |
-2727,46 | -137,47 |
|
Влияние
изменения
среднего
количества
дней в году, |
|
185Ч(-0,64)Ч7,971Ч |
-194,91 | -9,82 |
| Влияние изменения средней продолжительности рабочего дня (смены) на объем производства, тыс. руб. |
|
185Ч206,46Ч (-0,003)Ч206,5257 |
-22,10 | -1,11 |
| Влияние часовой выработки одного рабочего на объем производства, тыс. руб. |
|
185Ч206,46Ч 7,968Ч16,1936 |
4928,48 | 248,41 |

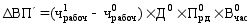
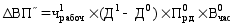
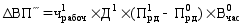
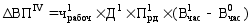
Наибольшее влияние на увеличение товарной продукции в отчетном году по сравнению с планом оказал рост часовой производительности труда.
4.5 Анализ фонда заработной платы
Фонд оплаты труда (ФОТ) вырос как по сравнению с планом, так и с предыдущим годом. При этом абсолютный перерасход ФОТ промышленно-производственного персонала (ППП) составил 493,0 тыс. руб. Перерасход этого фонда допущен по всем категориям ППП предприятия.
В структуре ФОТ наибольший удельный вес занимает заработная плата рабочих, причем ее удельный вес в общем ФОТ имеет тенденцию к росту даже при сокращении численности рабочих в отчетном году, что является положительным моментом. ФОТ специалистов также вырос, но его удельный вес в общем объеме ФОТ снизился, что объясняется сокращением числа специалистов на 3 человека.
Таблица 27 – Исходные данные для факторного анализа фонда оплаты труда
| Показатели |
По плану |
По отчету |
Отклонение | |
|
абс. |
отн. |
|||
| 1 Фонд заработной платы ППП, тыс. руб. | 4353,6 | 4846,6 | 493,0 | 11,32 |
| 2 Среднегодовая численность ППП, чел. | 237 | 224 | -13 | -5,49 |
| 3 Среднегодовая зарплата одного работающего, руб. | 18369,62 | 21636,61 | 3266,99 | 17,78 |
Таблица 28 – Результаты факторного анализа фонда оплаты труда
| Показатели | Расчет влияния факторов | Изменение фонда заработной платы ППП | |
| алгоритм | цифровой расчет | ||
| Общее изменение фонда заработной платы ППП, тыс. руб. |
|
– | 493,0 |
| Изменение фонда заработной платы за счет изменения численности ППП, тыс. руб. |
|
-13Ч18369,62/1000 | -238,8 |
| Изменение фонда заработной платы за счет изменения средней заработной платы одного работающего, тыс. руб. |
|
224Ч3266,99/1000 | 731,8 |

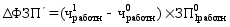
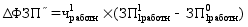
Фонд оплаты труда вырос на 493,0 тыс. руб. Это увеличение произошло за счет роста средней заработной платы одного работающего. Но влияние этого фактора снизило сокращение общей численности ППП.
Таблица 29 – Анализ темпов роста производительности труда и заработной платы
| Показатели |
Преды-дущий |
Отчетный год |
План отчетного |
Отчетный
год |
Выполнение |
|
| по плану | фактически | |||||
|
1 Среднегодовая
выработка
на одного |
202448,72 | 277637,13 | 302607,14 | 137,14 | 149,47 | 108,99 |
|
2 Среднегодовая
заработная
плата |
15937,61 | 18369,62 | 21636,61 | 115,26 | 135,76 | 117,78 |
| 3 Коэффициент опережения (стр.1 / стр.2) | – | – | – | 1,1898 | 1,1010 | 0,9254 |
В отчетном году планировался опережающий рост производительности труда по сравнению с ростом заработной платы. По сравнению с прошлым годом эта тенденция была выдержана (1,1898 > 1,1010).
Вместе с тем, в отчетном году по сравнению с планом заработная плата росла быстрее, чем производительность труда (коэффициент опережения 0,9254). Это привело к перерасходу фонда заработной платы, определяемому по формуле:
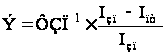 ,
где
 – фонд заработной
платы ППП за
отчетный год;
 – индекс
производительности
труда;
 – индекс
среднегодовой
заработной
платы одного
работающего.
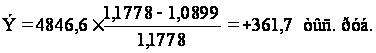
Таким образом, рост заработной платы необоснован. Скорее всего, он обусловлен инфляцией.
5. Анализ объема производства и реализации продукции
Таблица 30 – Анализ выполнения плана по производству и реализации продукции
| Показатели |
За предыдущий |
По плану | Фактически | ||||||
| сумма |
отклонения
от |
сумма | отклонения | ||||||
| от плана | от пред. года | ||||||||
| сумма | в % | сумма | в % | сумма | в % | ||||
|
Товарная |
47373 | 65800 | 18427 | 38,90 | 67784 | 1984 | 3,02 | 20411 | 43,09 |
|
Реализованная |
43357 | 65000 | 21643 | 49,92 | 65644 | 644 | 0,99 | 22287 | 51,40 |
Объем товарной продукции увеличился против прошлого года на 20411 тыс. руб. или на 43,09%, а против плана – на 1984 тыс. руб. или на 3,02%.
Объем реализованной продукции также возрос: против прошлого года на 22287 тыс. руб. или на 51,40%, против плана – на 644 тыс. руб. или на 0,99%.
Таблица 31 – Анализ структуры продукции и расчет влияния структурных сдвигов методом прямого счета
| Ассортимент |
Выпуск |
Структура |
Фактический |
Изменение |
Засчитывается |
Выполнение |
||
| план | факт | план | факт | |||||
| Изделие А | 16770 | 16601 | 25,49 | 24,49 | 17275,6 | -674,6 | 16601,0 | 98,99 |
| Изделие Б | 11860 | 12540 | 18,02 | 18,50 | 12217,6 | 322,4 | 12217,6 | 105,73 |
| Изделие В | 3240 | 3153 | 4,92 | 4,65 | 3337,7 | -184,7 | 3153,0 | 97,31 |
| Изделие Г | 4150 | 5925 | 6,31 | 8,74 | 4275,1 | 1649,9 | 4275,1 | 142,77 |
| Изделие Д | 12820 | 13740 | 19,48 | 20,27 | 13206,5 | 533,5 | 13206,5 | 107,18 |
| Изделие Е | 16960 | 15825 | 25,78 | 23,35 | 17471,4 | -1646,4 | 15825,0 | 93,31 |
| Итого | 65800 | 67784 | 100,00 | 100,00 | 67784,0 | 2505,7 | 65278,3 | 103,02 |
Процент выполнения плана по структуре:
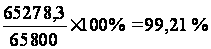
Отклонение за счет структуры: 67784,0 – 65278,3 = 2505,7 тыс. руб.
Выполнение плана по ассортименту:
– по методу наименьшего процента: 93,31% (изделие Е);
– по методу
среднего процента:
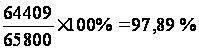
Недовыполнение плана по ассортименту: 64409 – 65800 = – 1391 тыс. руб. Это было вызвано недовыполнением плана по следующим изделиям:
– изделие А: на 1,01% (100 – 98,99) или на 169 тыс. руб.;
– изделие В: на 2,69% или на 87 тыс. руб.;
– изделие Е: на 6,69% или на 1135 тыс. руб.
По изделиям Б, Г и Д план по ассортименту перевыполнен.
Невыполнение плана по ассортименту влечет:
– снижение прибыли;
– штрафные санкции из-за невыполнения договорных обязательств;
– в целом ухудшение финансового состояния предприятия.
По договору предусмотрен штраф в размере 7% от стоимости недопоставленной продукции. Таким образом, штрафные санкции за недопоставку изделий А, В и Е составят:
(169 + 87 + 1135) Ч 7 / 100 = 97,37 тыс. руб.
Причины невыполнения плана по ассортименту могут быть внешние и внутренние. К внешним относятся: конъюнктура рынка, изменение спроса на отдельные виды продукции, состояние материально-технического обеспечения, несвоевременный ввод в действие производственных мощностей предприятия по независящим от него причинам.
Внутренние причины: недостатки в организации производства, нехватка сырья, материалов, комплектующих изделий, плохое финансовое состояние предприятия, плохое техническое состояние оборудования, его простои и аварии, недостатки в системе управления и материального стимулирования.
Таблица 32 – Анализ ритмичности выпуска продукции
|
Декады |
Выпуск
продукции, |
Удельный |
Сумма,
засчитываемая
в |
|||
| план | факт | план | факт | тыс. руб. | % | |
| I декада | 20000 | 15440 | 30,40 | 22,78 | 15440 | 22,78 |
| II декада | 21000 | 18620 | 31,91 | 27,47 | 18620 | 27,47 |
| III декада | 24800 | 33724 | 37,69 | 49,75 | 24800 | 37,69 |
| Итого | 65800 | 67784 | 100,00 | 100,00 | 58860 | 87,94 |
План по ритмичности выполнен на 87,94%. Коэффициент ритмичности определяется отношением фактического, но не выше планового выпуска продукции, к общему плановому выпуску:
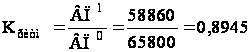
Проведенный расчет показывает, что предприятие работало неритмично. Выпуск продукции в I и II декадах не выполнялся, и только в III декаде за счет интенсификации труда и сверхурочных работ он значительно перевыполнялся. Коэффициент вариации определяется как отношение среднеквадратического отклонения от планового выпуска за период к среднему плановому выпуску продукции:
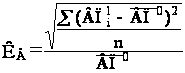
Средний плановый выпуск продукции:
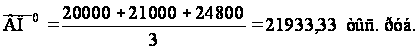
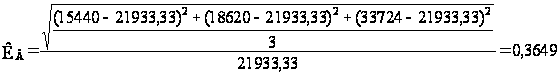
Таким образом, выпуск продукции по декадам отклоняется от графика в среднем на 36,49%.
Отрицательные последствия влекут не только невыполнение плана, но и перевыполнение, поэтому целесообразно учитывать отрицательные и положительные отклонения от плана. Для этого рассчитываются числа аритмичности путем суммирования положительного и отрицательного отклонения от плана выпуска по декадам (таблица 33).
Таблица 33 – Анализ чисел аритмичности
|
Декады |
Выпуск
продукции, |
Уровень |
Отклонение от плана в связи | ||
| план | факт | с невыполнением | с перевыполнением | ||
| I декада | 20000 | 15440 | 0,7720 | 0,2280 | – |
| II декада | 21000 | 18620 | 0,8867 | 0,1133 | – |
| III декада | 24800 | 33724 | 1,3598 | – | 0,3598 |
| Итого | 65800 | 67784 | 0,3413 | 0,3598 | |
Коэффициент аритмичности равен:
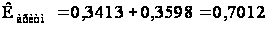
Чем менее ритмично работает предприятие, тем выше коэффициент аритмичности. Таким образом, наше предприятие работает очень неритмично.
Внутренние причины аритмичности – тяжелое финансовое состояние предприятия, низкий уровень организации, технологии и материально-технического обеспечения производства, а также планирования и контроля; внешние – несвоевременная поставка сырья и материалов поставщиками, недостаток энергоресурсов не по вине предприятия и др.
6. Анализ финансового состояния предприятия
6.1 Анализ имущественного состояния
Таблица 34. Укрупненный аналитический баланс
Наименование статей |
Коды строк | На начало года | На конец года | Отклонение | ||||
| тыс. руб. | уд. вес, в % к итогу | тыс. руб. | уд. вес, в % к итогу | тыс. руб. | уд. веса,% | темп измене-ния, % | ||
|
1. Внеоборотные активы 1.1. Основные средства |
120 | 5 160 | 24,9 | 43 911 | 33,2 | 38 751 | 8,3 | 751 |
| 1.2. Нематериальные активы | 110 | |||||||
| 1.3. Прочие внеоборотные активы | 130+135+ +140+150 | 1 781 | 8,7 | 9 212 | 7 | 7 431 | -1,7 | 417,2 |
| ИТОГО по разделу 1 | 190 | 6 941 | 33,6 | 53123 | 40,2 | 46 181 | 6,6 | 665,4 |
|
2. Оборотные активы 2.1. Запасы и затраты |
210+220 | 5 521 | 26,7 | 41249 | 31,2 | 35 728 | 4,5 | 647,2 |
| 2.2. Дебиторская задолженность (платежи после 12 месяцев) | 230 | 7 586 | 36,7 | 26980 | 20,4 | 19 394 | -16,3 | 255,7 |
| 2.3. Дебиторская задолженность (платежи до 12 месяцев) | 240 | |||||||
| 2.4. Краткосрочные финансовые вложения | 250 | |||||||
| 2.5. Денежные средства | 260 | 611 | 2,95 | 10781 | 8,2 | 10 170 | 5,25 | 1665 |
| 2.6. Прочие оборотные активы | 270 | |||||||
| ИТОГО по разделу 2 | 290 | 13 718 | 66,4 | 79 009 | 59,8 | 65 292 | -6,6 | 475,9 |
|
Стоимость имущества (итог баланса) |
190+290 300 |
20 659 | 100 | 132 132 | 100 | 111 473 | 0 | 539,6 |
|
3. Капитал и резервы 3.1. Уставной капитал |
410 | 6 245 | 30,2 | 13 219 | 10 | 6 974 | -20,2 | 111,7 |
| 3.2. Добавочный и резервный капитал | 420+430 | 1 518 | 7,3 | 53 434 | 40,4 | 51 916 | 33,1 | 3 420 |
| 3.3. Специальные средства и целевые финансирование и поступления | 440+450 | |||||||
| 3.4. Нераспределенная прибыль | 460+470 | |||||||
| 3.5. Непокрытый убыток | 465+475 | 238 | 1,2 | 238 | 0,2 | 0 | -1 | 0 |
| ИТОГО по разделу 3 | 490 | 8 001 | 38,7 | 66 891 | 50,6 | 58 890 | 11,9 | 736 |
| 4. Долгосрочные пассивы | 590 | 7989 | 38,7 | 33 977 | 25,7 | 25 988 | -13 | 575,7 |
|
5. Краткосрочные пассивы 5.1. Заемные средства |
610 | 3 780 | 18,3 | 11 550 | 8,8 | 7 770 | -9,5 | 205,6 |
| 5.2. Кредиторская задолженность | 620 | 788 | 3,81 | 19 715 | 14,9 | 18 927 | 11,09 | 197,5 |
| 5.3. Прочие пассивы |
630+640+ +650 |
|||||||
| 5.4. Прочие краткосрочные обязательства | 660 | 101 | 0,4 | - | - | -101 | -0,4 | 0 |
| ИТОГО по разделу 5 | 690 | 4 669 | 22,6 | 31 265 | 23,7 | 26 596 | 1,1 | 569,6 |
| Всего заемных средств | 590+690 | 12658 | 61,3 | 65 242 | 49,4 | 52 584 | -11,9 | 415,4 |
| Итог баланса | 700 | 20 659 | 100 | 132 132 | 100 | 111 473 | 0 | 539,6 |
| Величина собственных средств в обороте | 490 – –190 | 1 060 | 5,1 | 13 768 | 10,4 | 12 708 | 5,3 | 1198,8 |
При аналитической группировке бухгалтерского баланса выявлено большое увеличение всех статей на конец года по сравнению с начальными данными. Это в основном вызвано высокими темпами инфляции, которой, в большей или меньшей степени, подвержены все показатели баланса.
Оценку динамики состава и структуры имущества предприятия проводят с помощью аналитической таблицы. При анализе необходимо учитывать влияние инфляции, высокий уровень которой приводит к значительным отклонениям номинальных данных баланса от реальных. В российской практике осуществляется учет инфляционных процессов лишь при формировании стоимости основных средств. Поэтому при анализе необходимо определить величину прироста стоимости этих активов за счет переоценки. Для этого следует дополнительно изучить данные соответствующих учетных регистров. Переоценка производственных запасов, готовой продукции в отечественной практике не производится, поэтому прирост их стоимости находится под влиянием инфляционного фактора.
Как видно из таблицы, на конец года произошло увеличение всех статей актива.
Общая стоимость имущества выросла на 111472,95тыс.руб. (т.е. на 539,6%). На это повлияло значительное увеличение стоимости (на 46181,59тыс.руб.) и удельного веса основных средств.
За отчетный год также возросла стоимость оборотных средств предприятия на 65291,66тыс.руб., или на 475,9%. Но их доля в общей стоимости имущества сократилась и составила на конец года 59,796%. Это обусловлено отставанием темпов прироста мобильных активов по сравнению с темпами прироста всех совокупных активов.
На увеличение оборотного актива, в свою очередь, оказали влияние рост стоимости материальных запасов и величины банковского актива и их удельного веса в стоимости оборотных мобильных средств, а также увеличение дебиторской задолженности на 255,6%.
В целом столь резкое увеличение всех показателей можно объяснить очень высокими темпами инфляции.
Причины увеличения или уменьшения имущества предприятия можно выявить при изучении изменений в составе источников его образования.
Из таблицы видно, что увеличение стоимости имущества на 539% обусловлено, главным образом, ростом собственного капитала на 58889,5тыс.руб., или на 736,03%; а также увеличением заемного капитала на 415,4%.
6.2 Анализ ликвидности и платежеспособности предприятия
Таблица 35. Группировка активов и пассивов по степени ликвидности
| Группировка активов | Сумма, тыс. руб. | Группировка пассивов | Сумма, тыс. руб. | Недостаток (–), излишек (+) платежных средств | |||
| на начало года | на конец года | на начало года | на конец года | на начало года | на конец года | ||
| 1.Первоклассные ликвидные активы (А1) | 611 | 10780 | 1.Наиболее срочные обязательства (П1) | 788 | 19715 | -177 | -8934 |
| 2.Быстрореализуе-мые активы (А2) | 0 | 0 | 2.Срочные пассивы (П2) | 3882 | 11550 | -3882 | -11500 |
| 3.Среднереализу-емые активы (А3) | 13107 | 68229 | 3.Долгосроч-ные пассивы (П3) | 7989 | 33977 | 5118 | 34232 |
| 4.Труднореализу-емые активы (А4) | 6941 | 53123 | 4.Постоянные пассивы (П4) | 8001 | 66891 | -1060 | -13768 |
| Баланс | 20659 | 132132 | Баланс | 20659 | 132132 | ||
Результаты расчетов по данным анализируемого предприятия показывают, что на этом предприятии сопоставление итогов групп по активу и пассиву имеет следующий вид: А1 < П1, А2 < П2, А3 > П3, А4 < П4.
Ликвидность баланса означает степень покрытия обязательств предприятием его активами, срок превращения которых в денежную форму, совпадает со сроками погашения обязательств по пассиву.
Для проведения анализа актив и пассив разбивают на 4 группы. В активе в зависимости от сроков превращения их в денежную форму, в пассиве в зависимости от сроков погашения обязательств.
Баланс будет считаться абсолютно ликвидным при выполнении следующих условий:
А1іП1, т.е. наиболее ликвидные активы (деньги в кассе, на счетах; краткосрочные финансовые вложения - строки 250+260) должны быть больше либо равны наиболее срочным обязательствам (кредиторской задолженности - стр.620),
А2іП2, т.е. быстро реализуемые активы (дебиторская задолженность, платежи по которой ожидаются в течение 12мес. после отч.даты – стр.240 ) – больше или равны краткосрочным пассивам (краткосрочные кредиты и займы – стр.610+ стр.660). А3іП3, т.е. медленно реализуемые активы (запасы и затраты 2 раздела за исключением расходов будущих периодов стр.210+стр.220+стр.230+стр.270) – больше либо равны долгосрочным пассивам (долгосрочные кредиты и займы-стр.590+стр.630+стр.640+стр.650).
А4ЈП4, т.е. трудно реализуемые активы (внеоборотные активы за минусом инвестиций в дочерние и зависимые предприятия-стр.190) должны быть меньше либо равны постоянным пассивам (источникам собственных средств-стр.490-стр.390).
В случае, если одно или несколько условий не выполняются, ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе компенсируется их избытком в другой.
Исходя из этого, можно охарактеризовать ликвидность баланса как недостаточную. Сопоставление первых двух неравенств свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени предприятию не удастся поправить свою платежеспособность. Причем за анализируемый период возрос платежный недостаток наиболее ликвидных активов для покрытия наиболее срочных обязательств (соотношение по первой группе).
Таблица 36. Показатели платежеспособности предприятия
| Показатели платежеспособности | Обоз-наче-ние | Норма-тивное значение |
На начало года |
На конец года |
Изме-нение (+; –) |
|
1. Общий коэффициент ликвидности баланса
Л1 показывает отношение суммы всех ликвидных средств предприятия к сумме всех платежных обязательств (как краткосрочных, так и долгосрочных) |
Л1 | 2,0…2,5 | 0,89 | 0,88 | -0,01 |
|
2. Коэффициент абсолютной ликвидности (срочности)
Л2 Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |
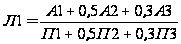 .
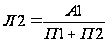 .