Анализ заработной платы районной государственной администрации
Шлома Роман 31 гр.
Районная государственная администрация является местным органом исполнительной власти, что в пределах своих полномочий осуществляет исполнительную власть на территории Новотроицкого района, а также реализует полномочия, делегированные ей районным советом.
Районная государственная администрация действует на основании основного закона - Конституции Украины и Закона Украины "О местных государственных администрациях".
Основными задачами районной государственной администрации являются:
1) исполнение Конституции и законов Украины, актов Президента Украины, Кабинета Министров Украины, других органов исполнительной власти высшего уровня;
2) обеспечение законности и правопорядка; соблюдения прав и свобод граждан;
3) выполнение государственных, областных и районных программ социально-экономического и культурного развития, программ охраны окружающей среды, а в местах компактного проживания коренных народов и национальных меньшинств - также программ их национально-культурного развития;
4) подготовка и исполнение районного бюджета;
5) отчет об исполнении бюджета и соответствующих программ;
6) взаимодействие с органами местного самоуправления;
7) реализация других предоставленных государством.
Структура районной государственной администрации
Руководство районной государственной администрации:
- Председатель
- Первый заместитель председателя
- Заместители председателя
- Руководитель аппарата
1. Аппарат районной государственной администрации:
- Отдел организационно-кадровой работы
- Сектор по вопросам внутренней политики, связям с общественными организациями и средствами массовой информации
- Общий отдел
- Отдел финансово-хозяйственного обеспечения
-Сектор юридического обеспечения и взаимодействия с правоохранительными органами
- Государственный регистратор
- Сектор контроля
- Главный специалист по мобилизационной работы
Управления, отделы и службы
2. Управление агропромышленного развития
3. Управление труда и социальной защиты населения
4. Финансовое управление
5. Управление экономики
6. Отдел по делам молодежи и спорта
7. Отдел образования
8. Отдел культуры и туризма
9. Отдел по вопросам чрезвычайных ситуаций
10. Служба по делам несовершеннолетних
11. Архивный отдел
Новотроицкая районная государственная администрация обеспечивает заработной платой более 200 человек.
Рассмотрим динамику заработной платы, которая предоставлена в таблице 1.
Таблица 1
|
Показатели |
2001 г |
2002 г |
2003 г |
2004 г |
2005 г |
2006 г |
|
Бюджетный отдел |
||||||
|
Фактическое отработанное время, ч. |
724 |
690 |
550 |
590 |
630 |
440 |
|
Часовая тарифная ставка, грн |
0,7 |
0,9 |
1,3 |
1,5 |
1,9 |
2,0 |
|
Заработная плата, грн. |
506,8 |
621 |
715 |
885 |
1197 |
880 |
|
Отдел бухгалтерского учета и отчетности |
||||||
|
Фактическое отработанное время, ч. |
1200 |
1000 |
980 |
990 |
1000 |
760 |
|
Часовая тарифная ставка, дол. |
1,3 |
1,8 |
1,9 |
2,8 |
4,4 |
3,9 |
|
Заработная плата, дол. |
1560 |
1800 |
1862 |
2772 |
4400 |
2964 |
|
Отдел планирования и анализа доходов |
||||||
|
Фактическое отработанное время, ч. |
327 |
390 |
440 |
430 |
400 |
450 |
|
Часовая тарифная ставка, евро |
73,5 |
69,3 |
68,5 |
54,4 |
44,4 |
43,5 |
|
Заработная плата, евро |
24034,5 |
27027 |
30140 |
23392 |
17760 |
19575 |
Таблица 2
Сопоставимая заработная плата трех отделов финансового управления Новотроицкой администрации в пгт. Новотроицкий, Херсонской области
|
Показатели |
2001 г |
2002 г |
2003 г |
2004 г |
2005 г |
2006 г |
|
Бюджетный отдел |
||||||
|
Фактическое отработанное время, ч. |
724 |
690 |
550 |
590 |
630 |
440 |
|
Часовая тарифная ставка, грн |
0,7 |
0,9 |
1,3 |
1,5 |
1,9 |
2,0 |
|
Заработная плата, грн. |
506,8 |
621 |
715 |
885 |
1197 |
880 |
|
Отдел бухгалтерского учета и отчетности |
||||||
|
Фактическое отработанное время, ч. |
1200 |
1000 |
980 |
990 |
1000 |
760 |
|
Часовая тарифная ставка, грн |
6,5 |
9 |
9,5 |
14 |
22 |
19,5 |
|
Заработная плата, грн |
7800 |
9000 |
9310 |
12600 |
22000 |
14820 |
|
Отдел планирования и анализа доходов |
||||||
|
Фактическое отработанное время, ч. |
327 |
390 |
440 |
430 |
400 |
450 |
|
Часовая тарифная ставка, грн |
514,5 |
485,1 |
479,5 |
380,5 |
310,8 |
304,5 |
|
Заработная плата, тыс. грн. |
168,2 |
189,2 |
210,9 |
163,7 |
124,3 |
137,0 |
Курс: 1$ = 5,0 грн; 1? = 7,0 грн.
Рассчитаем средний уровень рядов динамики для всех отделов по формуле:
 (1)
где
 - средняя заработная
плата за 6 лет;
 - сумма заработных
плат;
 - количество
периодов.
Бюджетный отдел
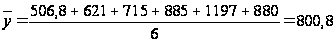 (грн).
Отдел бухгалтерского учета и отчетности
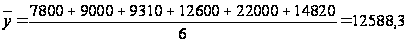 (грн).
Отдел планирования и анализа доходов
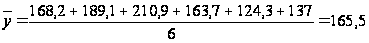 (тыс.
грн.).
Так как мы имеем интервальный ряд, то есть, приведены данные, которые характеризуют величину явления за определенный период времени.
Для визуального изображения динамики заработной платы используем знаки Варзара.
Знаки Варзара – это ряд несомкнутых прямоугольников различных длины и высоты, причем за длину выступает фактическое отработанное время, а за высоту – часовая тарифная ставка. Данные заработной платы на построение фигур не влияют, они представляют собой площадь прямоугольников, и вписывается внутри фигуры.
880
1197
885
715
621
506,8
2001 2002 2003 2004 2005 2006
Рис. 1. Динамика заработной платы бюджетного отдела, грн.
14820
22000
12600
9310
9000
7800
2001 2002 2003 2004 2005 2006
Рис. 2. Динамика заработной платы отдела бухгалтерского учета и отчетности, грн.
168,2
189,1
210,9
163,7
124,3
137,0
2001 2002 2003 2004 2005 2006
Рис. 3. Динамика заработной платы отдела планирования и анализа доходов, тыс. грн.
Для более подробного анализа характеристики интенсивности изменения заработной платы рассчитаем показатели динамики:
1. Абсолютный
прирост ( )
– это абсолютная
величина размера
изменений
исследуемого
явления. Она
характеризируется
разницей между
двумя уровнями
ряда динамики.
Абсолютные
приросты могут
быть базисными
и цепными. Базисные
определяют
как разницу
всех уровней
ряда к одному,
принятому за
базу сравнения.
Цепные абсолютные
приросты получают
как разницу
следующего
и предыдущего
уровней. Величина
абсолютного
прироста показывает,
на сколько
единиц уровень
одного периода
больше или
меньше любого
другого (как
правило, предыдущего)
периода, а значит,
он может иметь
знак «+» или
«-».
Рассчитывается по формуле:
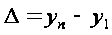 (2)
2. Темп роста (Т) – это отношение следующего уровня к базисному или предыдущему. Он показывает, во сколько раз уровень данного периода больше или меньше любого уровня, принятого за базу сравнения. В зависимости от цели исследования за базу сравнения может приниматься постоянный для всех уровней ряда или каждый тот, который предшествует ему:
 (3)
3. Темп
прироста (Т )
– показывает,
на сколько
процентов
уровень отчетного
периода больше
или меньше
базисного.
Может быть и
положительным,
и отрицательным:
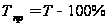 (4)
4. Абсолютное
значение 1% прироста
( )
– показывает,
сколько в абсолютном
выражении
содержит в себе
1% изменения
показателя.
Данный показатель
всегда со знаком
«+»:
 (5)
Проведя расчеты по формулам, сведем полученные данные в таблицы 3, 4, 5
Таблица 3
Цепные и базисные показатели фактического отработанного времени на Новотроицкой администрации
-
Годы
Бюджетный отдел
Отдел бухгалтерского учета и отчетности
Цепной
Базисный
Цепной
Базисный
Δ, ч
Т, %
Тпр, %
а
Δ, ч
Т, %
Тпр, %
а
Δ, ч
Т, %
Тпр, %
а
Δ, ч
Т, %
Тпр, %
а
2001
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
2002
-34
95,3
-4,7
724
-34
95,3
-4,7
724
-200
83,3
-16,7
1200
-200
83,3
-16,7
1200
2003
-140
79,7
-20,3
690
-174
75,97
-4,03
724
-20
98,0
-2,0
1000
-220
81,67
-18,33
1200
2004
40
107,3
7,3
550
-134
81,49
-8,51
724
10
101,0
1,02
980
-210
82,50
-17,50
1200
2005
40
106,8
6,8
590
-94
87,02
-2,98
724
10
101,0
1,01
990
-200
83,33
-16,67
1200
2006
-190
69,8
-30,2
630
-284
60,77
-9,23
724
-240
76,0
-24,0
1000
-440
63,33
-36,67
1200
Годы
Отдел планирования и анализа доходов
Цепной
Базисный
Δ, ч
Т, %
Тпр, %
а
Δ, ч
Т, %
Тпр, %
а
2001
-
-
-
-
-
-
-
-
2002
63
119,3
19,27
327
63
119,3
19,27
327
2003
50
112,8
12,82
390
113
134,56
34,56
327
2004
-10
97,7
-2,27
440
103
131,50
31,50
327
2005
-30
93,0
-6,98
430
73
122,32
22,32
327
2006
50
112,5
12,50
400
123
137,61
37,61
327
Таблица 4
Цепные и базисные показатели часовой тарифной ставки на Новотроицкой администрации
-
Годы
Бюджетный отдел
Отдел бухгалтерского учета и отчетности
Цепной
Базисный
Цепной
Базисный
Δ, грн
Т, %
Тпр, %
а
Δ, грн
Т, %
Тпр, %
а
Δ, грн
Т, %
Тпр, %
а
Δ, грн
Т, %
Тпр, %
а
2001
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
2002
0,2
128,6
28,57
0,7
0,2
128,6
28,57
0,7
2,5
138,5
38,5
6,5
2,5
138,5
38,5
6,5
2003
0,4
144,4
44,44
0,9
0,6
185,71
85,71
0,7
0,5
105,6
5,56
9
3
146,15
46,15
6,5
2004
0,2
115,4
15,38
1,3
0,8
214,89
114,29
0,7
4,5
147,4
47,37
9,5
7,5
215,38
115,38
6,5
2005
0,4
126,7
26,67
1,5
1,2
271,43
171,43
0,7
8
157,1
57,14
14
15,5
338,46
238,46
6,5
2006
0,1
105,3
5,26
1,9
1,3
285,71
185,71
0,7
-2,5
88,6
-11,36
22
13
300
200
6,5
Продолжение таблицы 4
-
Годы
Отдел планирования и анализа доходов
Цепной
Базисный
Δ, грн
Т, %
Тпр, %
а
Δ, грн
Т, %
Тпр, %
а
2001
-
-
-
-
-
-
-
-
2002
-29,4
94,3
-5,71
514,5
-29,4
94,3
-5,71
514,5
2003
-5,6
98,8
-1,15
485,1
-35
93,2
-6,8
514,5
2004
-99
79,4
-20,65
479,5
-134
73,96
-26,04
514,5
2005
-69,7
81,7
-18,32
380,5
-203,7
60,41
-39,59
514,5
2006
-6,3
98,0
-2,03
310,8
-210
59,18
-40,82
514,5
Таблица 5
Цепные и базисные показатели динамики заработной платы на Новотроицкой администрации
-
Годы
Бюджетный отдел
Отдел бухгалтерского учета и отчетности
Цепной
Базисный
Цепной
Базисный
Δ, грн
Т, %
Тпр, %
а
Δ, грн
Т, %
Тпр, %
а
Δ, грн
Т, %
Тпр, %
а
Δ, грн
Т, %
Тпр, %
а
2001
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
-
2002
114,2
122,5
22,5
5,1
114,2
122,5
22,5
5,1
1200
115,4
15,38
7800
1200
115,4
15,38
7800
2003
94
115,2
15,2
6,2
202,8
141,1
41,1
5,1
310
103,4
3,44
9000
1510
119,36
19,36
7800
2004
170
123,8
23,8
7,1
378,2
174,6
74,6
5,1
3290
135,5
35,34
9310
4800
161,54
61,54
7800
2005
312
135,3
35,8
8,7
690,2
236,2
136,2
5,1
9400
174,6
74,6
12600
14200
282,05
182,05
7800
2006
-317
73,5
-26,5
11,9
373,2
173,6
73,6
5,1
-7180
67,4
-32,64
22000
7020
190
90
7800
Продолжение таблицы 5
-
Годы
Отдел планирования и анализа доходов
Цепной
Базисный
Δ, тыс. грн.
Т, %
Тпр, %
а
Δ, тыс. грн.
Т, %
Тпр, %
а
2001
-
-
-
-
-
-
-
-
2002
21
112,5
12,45
168,2
21
112,5
12,45
168,2
2003
21,7
111,5
11,52
189,2
42,7
125,4
25,4
168,2
2004
-47,2
77,6
-22,39
210,9
-4,5
97,33
-2,67
168,2
2005
-39,4
75,9
-24,08
163,7
-43,9
73,89
-26,11
168,2
2006
12,7
110,2
10,22
124,3
-31,2
81,45
-18,55
168,2
Анализ данных показал, что за исследуемый период в бюджетном отдела произошло увеличение заработной платы на 373,2 грн или 73,6%. Это произошло как за счет увеличение часовой тарифной ставки на 1,3 грн или 185,71%, так и за счет снижение фактического отработанного времени на 284 часа или 9,23%.
При этом заработная плата отдела бухгалтерского учета и отчетности увеличилась на 7020 грн или 90%. Это произошло за счет увеличение часовой тарифной ставки на 13 грн или 200%, а также за счет снижение фактического отработанного времени на 440 часов или 36,67%
Анализ также показал, что заработная плата отдела планирования и анализа доходов снизилась на 31,2 тыс. грн. или 18,55% на это повлияло уменьшение часовой тарифной ставки 210 грн. или 40,82%, а также за счет увеличение фактического отработанного времени на 123 часа или 37,61%.
Наиболее интенсивными темпами изменялась заработная плата отдела бухгалтерского учета и отчетности, а более стабильной осталось заработная плата отдела планирования и анализа доходов.
Для того чтобы более наглядно оценить закономерность изменения заработной платы по каждому отделу, рассмотрим тенденцию рядов динамики. Выявление тренда – тенденции рядов динамики – является одним из основных методов анализа и обобщения динамических рядов.
Тренд может развиваться в трех направлениях:
Возрастающая тенденция.
Убывающая тенденция.
Стабильная тенденция.
Выявление тенденции рядов динамики производится тремя методами:
1. Укрупнение интервалов – используя переменную среднюю, рассчитывается на основании объединения интервалов в более крупные. Обычно берется два интервала:
 =
(Y1+Y2)/2
и т. д. (6)
где
– укрупненный
интервал;
Y1 – первый начальный интервал;
Y2 – второй начальный интервал.
2. Скользящая средняя – подвижная динамическая средняя величина, исчисляемая по ряду при последующем передвижении вниз на один интервал. В результате получается на два крайних периода меньше по сравнению с фактическими данными.
= (Y1+Y2+
Y3)/3
и т. д. (7)
где
– скользящая
средняя;
Y1 – первый начальный интервал;
Y2 – второй начальный интервал;
Y3 – третий начальный интервал.
3.Аналитическое выравнивание по прямой – наиболее совершенный способ выявления закономерности развития рядов динамики. Данные рассчитываются по формуле:
t
= Ао+А1*t
(8)
где
t
– выровненные
уровни ряда;
Ао – начальный уровень ряда;
А1 – средний