Анализ заработной платы районной государственной администрации
 =
 = 4805/6 = 800.8
 =
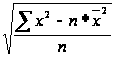 =
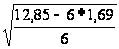 =
0,47
 =
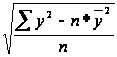 =
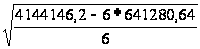 =
 = 222,2
R =
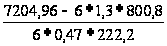 = 0,877
Наблюдается очень сильная возрастающая зависимость между часовой тарифной ставкой и заработной платой.
Рассчитаем уровень регрессии.
у = ах + b
a =
 = 408
b =
- а = 800,8 – 408*1,38 = 236,3
y = 408х + 236,3
Это значит, что при увеличении часовой тарифной ставки на 1 гривну заработная плата увеличивается на 408 грн.
Рассчитаем коэффициент детерминации.
D = R2 *100% = 76,8 %
Это означает, что заработная плата на 76,8% зависит от часовой тарифной ставки.
Полученные данные отобразим на графике
 = 1
 = 644,3
 = 2
 = 1052,3
грн.
1300
 1200
1100
1000
900
800
700
600
500
400
300
200
100
грн
0,5 1 1,5
2 2,5 3 3,5 4 
Рис. 8 Корреляционно - регрессионная зависимость между заработной платой и часовой тарифной ставкой.
Проведенный корреляционно – регрессивный анализ по бюджетному отделу показал, что на заработную плату более влияние оказало часовая тарифная ставка – 76,8 %. Исходя из этого, необходимо оптимизировать влияние данного фактора за счет:
1. Увеличение интенсивности труда;
2. Увеличить продолжительность рабочей смены;
3. Увеличение коэффициента тарифной ставки;
4. Повысить норму выработки.
5. Улучшения квалификации.
Отдел бухгалтерского учета и отчетности:
Таблица 10
Исходные данные для проведения КРА зависимости фактического отработанного времени на заработную плату.
-
Годы
Заработная плата, грн
Фактическое отработанное время, ч
у2
х2
ху
2001
7800
1200
60840000
1440000
9360000
2002
9000
1000
81000000
1000000
9000000
2003
9310
980
86676100
960400
9123800
2004
12600
990
158760000
980100
12474000
2005
22000
1000
484000000
1000000
22000000
2006
14820
760
219632400
577600
11263200
Итого
75530
5930
1090908500
5958100
73221000
Определим связь между этими величинами с помощью коэффициента корреляции.
R =
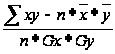
 =
 = 988,33
=
= 12588,33
=
= 127,33
=
= 4832,38
R =
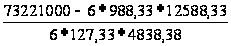 = -0,387
Наблюдается слабая убывающая зависимость между фактическим отработанным временем и заработной платой.
Рассчитаем уровень регрессии.
у = ах + b
a =
= - 14,67
b =
- а
= 12588,33 – (-14,67)*988,33 = 27094
y = -14,67х + 27094
Это значит, что при увеличении фактического отработанного времени на 1 час заработная плата уменьшается на 14,67 грн.
Рассчитаем коэффициент детерминации.
D = R2 *100% = 15 %
Это означает, что заработная плата на 15% зависит от фактического отработанного времени.
Полученные данные отобразим на графике.
= 100
= 25627
= 800
= 15538
грн.
26000
24000
22000
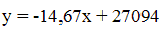
20000
18000
16000
14000
12000
1000
8000
6000
4000
2000
ч
400 500 600 700
800 900 1000 1200
Рис. 9. Корреляционно - регрессионная зависимость между заработной платой и фактическим отработанным временем.
Таблица 11
Исходные данные для проведения КРА зависимости часовой тарифной ставки на заработную плату
-
Годы
Заработная плата, грн
Часовая тарифная ставка, грн
у2
х2
ху
2001
7800
6,5
60840000
42,25
50700
2002
9000
9
81000000
81
81000
2003
9310
9,5
86676100
90,25
88445
2004
12600
14
158760000
196
176400
2005
22000
22
484000000
484
484000
2006
14820
19,5
219632400
380,25
288990
Итого
75530
80,5
1090908500
1273,75
1169535
Определим связь между этими величинами с помощью коэффициента корреляции.
R =
=
= 13,41
=
= 12588,33
=
= 5,68
=
= 4832,48
R =
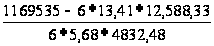 = 0,948
Наблюдается очень сильная возрастающая зависимость между часовой тарифной ставкой и заработной платой.
Рассчитаем уровень регрессии.
у = ах + b
a =
= 806,23
b =
- а
= 12588,33 – 806,23*13,41 = 1776,36
y = 806,23х + 1776,36
Это значит, что при увеличении часовой тарифной ставки на 1 гривну заработная плата увеличивается на 806,23 грн.
Рассчитаем коэффициент детерминации.
D = R2 *100% = 90%
Это означает, что заработная плата на 90% зависит от часовой тарифной ставки.
Полученные данные отобразим на графике.
= 1
= 2582
= 10
= 9838
грн.
26000
24000
22000
20000
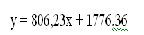 18000
16000
14000
12000
1000
8000
6000
4000
2000
грн
3 6 9 12 15 18 21 24
Рис. 10. Корреляционно - регрессионная зависимость между заработной платой и часовой тарифной ставкой.
Проведенный корреляционно – регрессивный анализ по отделу бухгалтерского учета и отчетности показал, что на заработную плату более влияние оказало часовая тарифная ставка – 90 %. Исходя из этого, необходимо оптимизировать влияние данного фактора за счет:
1. Увеличение интенсивности труда;
2. Увеличить продолжительность рабочей смены;
3. Увеличение коэффициента тарифной ставки;
4. Улучшение условий труда, рационализация режимов труда и отдыха;
5. Улучшение материальной, технической и кадровой подготовки.
Отдел планирования и анализа доходов
Таблица 12
Исходные данные для проведения КРА зависимости фактического отработанного времени на заработную плату
-
Годы
Заработная плата, тыс. грн.
Фактическое отработанное время, ч
у2
х2
ху
2001
168,2
327
28291,24
106929
55001,4
2002
189,2
390
35796,64
152100
73788
2003
210,2
440
44184,04
193600
92488
2004
163,7
430
26797,69
184900
70391
2005
124,3
400
15450,49
160000
49720
2006
137,0
450
18769
202500
61650
Итого
992,6
2437
169289,1
1000029
403038,4
Определим связь между этими величинами с помощью коэффициента корреляции.
R =
=
= 406,16
=
= 165,43
=
= 41,23
=
= 29,1
R =
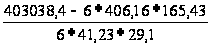 = -0,017
Наблюдается очень слабая убывающая зависимость между фактическим отработанным временем и заработной платой.
Рассчитаем уровень регрессии.
a =
= - 0,012
b =
- а
= 165,43 – (-0,012)*406,16= 170,31
y = -0,012х + 170,31
Это значит, что при увеличение фактического отработанного времени на 1 час заработная плата уменьшается на 0,012 тыс. грн.
Рассчитаем коэффициент детерминации.
D = R2 *100% = 0,029%
Это означает, что заработная плата на 0,029% зависит от фактического отработанного времени.
Полученные данные отобразим на графике.
= 150
= 168,2
= 500
= 164,3
Тыс.. грн.
260
240
220
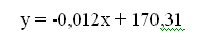 200
180
160
140
120
100
800
60
40
20
ч
150 200 250 300 350 400 450 500
Рис. 11. Корреляционно - регрессионная зависимость между заработной платой и фактическим отработанным временем.
Таблица 13
Исходные данные для проведения КРА зависимости часовой тарифной ставки на заработную плату
-
Годы
Заработная плата, тыс. грн.
Часовая тарифная ставка, тыс. грн.
У2
х2
ху
2001
168,2
514,5
28291,24
264710,25
86538,9
2002
189,2
485,1
35796,64
235322,01
91780,92
2003
210,2
479,1
44184,04
229536,81
100706,82
2004
163,7
380,5
26797,69
144780,25
62287,85
2005
124,3
310,8
15450,49
96596,64
38632,44
2006
137,0
304,5
18769
92720,25
41716,5
Итого
992,6
2774,5
169289,1
1063666,21
421663,43
Определим связь между этими величинами с помощью коэффициента корреляции.
R =