Анализ заработной платы районной государственной администрации
 = 412,41
 =
 = 165,43
 =
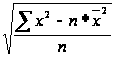 = 84,8
 =
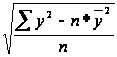 = 29,1
R =
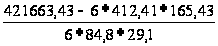 = 0,831
Наблюдается очень сильная возрастающая зависимость между часовой тарифной ставкой и заработной платой.
Рассчитаем уровень регрессии.
у = ах + b
a =
 = 0,285
b =
- а = 165,43 – 0,285*412,41 = 47,86
y = 0,285х + 47,86
Это значит, что при увеличении часовой тарифной ставки на 1 тысячу гривен заработная плата увеличивается на 0,285 тыс. грн.
Рассчитаем коэффициент детерминации.
D = R2 *100% = 69%
Это означает, что заработная плата на 69% зависит от часовой тарифной ставки.
Полученные данные отобразим на графике.
 = 50
 = 62,11
 = 500
 = 190,36
тыс. грн.
260
 240
 220
200
180
160
140
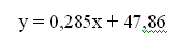
120
100
800
60
40
20
грн
100 200 300 400 500 600 700 800
Рис. 12. Корреляционно - регрессионная зависимость между заработной платой и часовой тарифной ставкой.
Проведенный корреляционно – регрессивный анализ по отделу планирования и анализа доходов показал, что на заработную плату более влияние оказало фактическое отработанное время – 90 %. Исходя из этого, необходимо оптимизировать влияние данного фактора за счет:
1. Улучшение условий труда;
2. Совершенствование организации и обслуживания рабочих мест;
3. Совершенствование структуры аппарата управления;
4. Увеличение годового фонда рабочего времени;
5. Использование гибких форм организации труда.
Для более полного анализа рассмотрим наши данные на основе индексного анализа.
Index (от лат. «показатель») – это отношение величин, которые характеризуются изменением общего явления во времени, пространстве или в сравнении с планом.
Индексом в статистике называют сложный относительный показатель, характеризирующий среднее изменение совокупности, состоящей из несопоставимых элементов.
В индексном анализе используется определенная символика – система условных обозначений, с помощью которой строятся и записываются индексы. Каждая индексная величина имеет определенное символьное значение:
Рр – цена;
Qq – количество;
Zz – себестоимость;
Tt – затраты труда;
Yy – урожайность;
Ss – посевная площадь.
Индексы бывают индивидуальные (i) и общие ( I ). Каждый индекс идет со своим порядковым значением, в зависимости от периода, за который берутся значения данного базисного периода, обозначения которого значение «0», отличного от «1».
Индексы определяются с точностью до 0,001.
Таблица 14
|
Показатели |
Базисный год |
Условный год |
Отчетный год |
Отклонения |
||||||||
|
f0 |
k0 |
z0 |
f0 |
р1 |
z усл. |
f1 |
k 1 |
z 1 |
всего |
f |
k |
|
|
Бюджетный отдел |
724 |
0,7 |
506,8 |
72 |
2 |
144 |
440 |
2 |
880 |
373,2 |
736 |
-362,8 |
|
Отдел бухгалтерского учета и отчетности |
1200 |
6,5 |
7800 |
1200 |
19,5 |
23400 |
760 |
19,5 |
14820 |
7020 |
-8580 |
15600 |
|
Отдел планирования и анализа доходов |
327 |
514,5 |
168200 |
327 |
304,5 |
93571,5 |
450 |
304,5 |
137000 |
-31,2 |
37,5 |
-68,7 |
|
Итого |
- |
- |
176506,8 |
- |
- |
123115,5 |
- |
- |
152700 |
-23806,8 |
29584,5 |
-53391,3 |
Индексный анализ заработной платы.
Бюджетный отдел:
i
z
=

 =
 = 1,736 или 173,6 %
Δ
z
=
 -
 =
 -
 = 880-506,8 = 373,2 (грн).
Это означает, что за исследуемый период заработная плата увеличилась на 373,2 грн или 73,6%.
if
=

 =
 =
6.111 или 611,1%
Δf
=
 -
 =
-
 =
880-144 = 736 (грн).
То есть за счет увеличение фактического отработанного времени на 312 часов заработная плата увеличилась на 736 грн или 511,1%.
іk
=

 =
 =
0,284 или 28,4 %
Δk
=
-
= 144 - 506,8 = -362,8 (грн)
То есть за счет снижение часовой тарифной на ставки на 1,3 грн заработная плата уменьшилась на 362,8 грн или 71,6 %
Отдел бухгалтерского учета и отчетности:
i
z
=
=
 = 1,9 или 190 %
Δ
z
=
-
=
-
= 14820 - 7800 = 7020 (грн)
if
=
=
 =
0,633 или 63,3%
Δf
=
-
=
-
=
14820 - 23400 = -8580 (грн).
іk
=
=
 =
3 или 300 %
Δk
=
-
= 23400 - 7800 = 15600 (грн)
Это значит, что за исследуемый период заработная плата увеличилась на 7020 или на 90%. На это повлияло уменьшение фактического отработанного времени на 8580 или на 36,7% и увеличение часовой тарифной ставки на 15600 грн или на 200%.
Отдел планирования и анализа доходов:
i
z
=
=
 = 0,796 или 79,6 %
Δ
z
=
-
=
-
= 137-168,2 = -31,2 (тыс. грн.)
if
=
=
 =
1,376 или 137,6%
Δf
=
-
=
-
=
137 – 99,5 = 37,5 (тыс. грн.).
іk
=
=
 =
0,591 или 59,1 %
Δk
=
-
=
99,5 – 168,2 = -68,7 (тыс. грн.)
Это означает, что за исследуемый период заработная плата сократилась на 34,2 тыс. грн. или 20,4%. На это повлияло увеличение фактического отработанного времени на 37,5 или 37,6 %, а также уменьшение часовой тарифной ставки на 68,7 тыс. грн. или 40,9%.
Итого:
i
z
=
=
 = 0.865
или 86.5
%
Δ
z
=
-
=
-
= 152700 –
176506.8
= -23806.8
(грн)
if
=
=
 =
1.24 или 124%
Δf
=
-
=
-
=
152700 – 123115.5 = 29584.5 (грн).
іk
=
=
 =
0,697
или 69.7
%
Δk
=
-
=
123115.5 – 176506.8 = -53391.3 (грн.)
Это значит, что заработная плата, в общем, по трем отделам уменьшилась на 23806,8 грн.