Анализ заработной платы районной государственной администрации
t – порядковый номер даты.
Ао = (∑t2* ∑Y- ∑t*∑Yt)/(n*∑t2-(∑t)2) (9)
А1 = ( n*∑Yt-∑t*∑Y )/(n*∑t2-(∑t)2) (10)
При этом, Ао может быть как положительным, так и отрицательным. А1 также может быть отрицательным и положительным. Если А1 положительный, то тенденция возрастающая, если отрицательный, – то убывающая, а если А1 = 1, значит тенденция постоянна.
Бюджетный отдел:
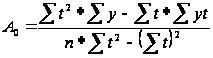 =
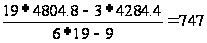 (грн).
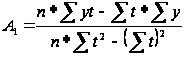 =
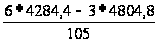 = 107,5 (грн).
 t
=
 +
 t
t
= 747 + 107.5t
На основе этого метода мы можем рассчитать прогнозные данные.
0 =
747 + 107.5* (-3) = 424 (грн)
7 =
747 + 107.5 *4 = 1177 (грн)
Это означает, что заработная плата имеет тенденции к повышению в среднем на 107,5 грн в год.
Аналогично проведем расчеты заработной платы по всем отделам.
Отдел бухгалтерского учета и отчетности:
=
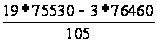 = 11482 (грн).
=
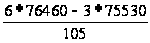 = 2211 (грн).
 t
=
+
t
t
= 11482 +
2211t
0 =
11482 + 2211 * (-3) = 4849 (грн)
7 =
11482 + 2211*4 = 20326 (грн)
Это означает, что заработная плата имеет тенденции к повышению в среднем на 7060 грн в год.
Отдел планирования и анализа доходов:
=
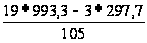 = 171 (тыс. грн.).
=
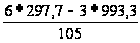 = -11 (тыс. грн.)
t
=
+
t
t =
171 – 11t
0 = 171 – 11* (-3) = 138 (тыс.
грн.)
7 = 171 – 11 * 4 = 127 (тыс.
грн.)
Это означает, что заработная плата имеет тенденции к уменьшению в среднем на 11 тыс. грн. в год. Полученные данные сведем в таблицы 6 и 7.
Таблица 6
Выявление тенденции заработной платы методом укрупнения интервалов и скользящей средней.
-
Годы
Бюджетный отдел
Отдел бухгалтерского учета и отчетности
Отдел планирования и анализа доходов
Заработная плата, грн
Укрупнения интервалов
Скользящая средняя
Заработная плата, грн
Укрупнения интервалов
Скользящая средняя
Заработная плата, грн
Укрупнение интервалов
Скользящая средняя
2001
506,8
563,9
-
7800
8400
-
168,2
178,7
-
2002
621
614
9000
8703
189,2
189,4
2003
715
800
740,3
9310
10955
10303
210,9
187,3
187,9
2004
885
932,3
12600
14636
163,7
166,3
2005
1197
1038,5
987,3
22000
18410
16473
124,3
130,6
141,6
2006
880
-
14820
-
137,0
-
Таблица 7 Выявление тенденции заработной платы методом аналитического выравнивания по прямой.
-
Годы
Бюджетный отдел
Отдел бухгалтерского учета и отчетности
Отдел планирования и анализа доходов
Заработная плата, грн
t
t2
y*t
1Заработная плата, грн
t
t2
y*t
1Заработная плата, грн
t
t2
y*t
12001
506,8
-2
4
-1013
532
7800
-2
4
-15600
7060
168,2
-2
4
-336.4
193
2002
621
-1
1
-621
639.5
9000
-1
1
-9000
9271
189,2
-1
1
-189.2
182
2003
715
0
0
0
747
9310
0
0
0
11482
210,9
0
0
0
171
2004
885
1
1
885
854.5
12600
1
1
12600
13693
163,7
1
1
163.7
160
2005
1197
2
4
2394
962
22000
2
4
44000
15904
124,3
2
4
248.6
149
2006
880
3
9
2640
1069.5
14820
3
9
44460
18115
137,0
3
9
411
138
Итого
4804.8
3
19
4284.4
-
75530
3
19
76460
-
993.3
3
19
297.7
-
Отобразим полученные данные графически.
грн.
1300
 1200
1100
 1000

900


 800
700

600
 500
400
300
200
100
г
 2000 2001 2002 2003
2004 2005 2006 2007
Рис.4. Графическое изображение данных полученных методом укрупнения интервалов, скользящей средней и методом выравнивания по прямой, по бюджетному отделу, грн.
грн.
26000
24000
22000

20000
18000

 16000


14000

 12000


 10000
 8000
6000
4000
2000
г
2000 2001 2002 2003 2004 2005 2006 2007


Рис. 5. Графическое изображение данных полученных методом укрупнения интервалов, скользящей средней и методом выравнивания по прямой, по отделу бухгалтерского учета и отчетности, грн.
тыс. грн.
260
240
220


 200


 180
 160
 140

120
100
800
60
40
20
г
2000 2001 2002 2003 2004 2005 2006 2007
Рис. 6. Графическое изображение данных полученных методом укрупнения интервалов, скользящей средней и методом выравнивания по прямой, по отделу планирования и анализа доходов, тыс. грн.
Для проведения более глубокого анализа взаимосвязи между различными процессами и явлениями в статистике проводят КРА – метод количественной оценки взаимосвязи и взаимозависимости между двумя явлениями.
В КРА важно выявить, какой признак является факторным, а какой – результативным.
Корреляционно – регрессионный анализ проводят с целью выяснения:
1. Характера связи между показателями:
R «+» - связь возрастающая ( чем > x, тем > у);
R «-» - связь убывающая (чем > x, тем < у);
0,2 > R > 0 - связь очень слабая;
0,4 > R > 0,2 - связь слабая;
0,6 > R > 0,4 – связь средняя;
0,8 > R > 0,6 – связь сильная;
1 > R > 0,8 – связь очень сильная.
2. Тесноты связи между показателями:
D % влияние х на у.
Бюджетный отдел:
Таблица 8
Исходные данные для проведения корреляционно – регрессивного анализа зависимости фактического отработанного времени на заработную плату
-
Годы
Заработная плата, грн
Фактическое отработанное время, ч
у2
х2
ху
2001
506,8
724
256846,24
524176
366923
2002
621
690
385641
476100
428490
2003
715
550
511225
302500
393250
2004
885
590
783225
348100
522150
2005
1197
630
1432809
396900
754110
2006
880
440
774400
193600
387200
Итого
4805
3624
4144146,2
4144146,2
2852123
Определим связь между этими величинами с помощью коэффициента корреляции.
R =
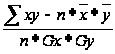
 =
 = 3624/6 = 604
=
 = 4805/6 = 800.8
 =
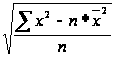 =
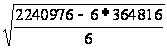 =
 = 93.5
 =
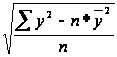 =
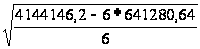 =
 = 222,2
R =
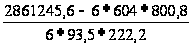 = -0,401
Наблюдается средняя убывающая зависимость между фактическим отработанным временем и заработной платой.
Рассчитаем уровень регрессии.
у = ах + b
a =
 = - 0,95
b =
- а = 800,8 – (-0,95)*604 = 1375,98
y = -0,95х + 1375,98
Это значит, что при увеличении фактического отработанного времени на 1 час заработная плата уменьшается на 0,95 грн.
Рассчитаем коэффициент детерминации.
D = R2 *100% = 16,05 %
Это означает, что заработная плата на 16,05% зависит от фактического отработанного времени.
Полученные данные отобразим на графике.
 = 100
 = 1280
 = 800
 = 615
грн.
1300
 1200
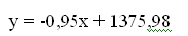
1100
1000
900
800
700
600
500
400
300
200
100
ч
100 200 300 400
500 600 700 800

Рис. 7 Корреляционно - регрессионная зависимость между заработной платой и фактическим отработанным временем.
Таблица 9
Исходные данные для проведения корреляционно – регрессивного анализа зависимости часовой тарифной ставки на заработную плату
-
Годы
Заработная плата, грн
Часовая тарифная ставка, грн
у2
х2
ху
2001
506,8
0,7
256846,24
0,49
354,76
2002
621
0,9
385641
0,81
558,9
2003
715
1,3
511225
1,69
929,5
2004
885
1,5
783225
2,25
1327,5
2005
1197
1,9
1432809
3,61
2274,3
2006
880
2,0
774400
4
1760
Итого
4805
8,3
4144146,2
12,85
7204,96
Определим связь между этими величинами с помощью коэффициента корреляции.
R =
=
= 8,3/6 =