Повышение эффективности коммерческой деятельности бюджетной организации (на примере филиала РУП "Белгеология" белорусской геологоразведочной экспедиции)
Договорные работы выполнены на сумму 3744 млн. руб. Работы велись в течение года по 38 объектам, что вызывало определенные трудности, как в оформлении договоров, так и в учете выполненных объемов работ, а в особенности по вопросам оплаты.
Достигнут рост и по оказанию платных услуг населению. Выручка по оказанным услугам составила 53,6 млн. р., 108,5% к прошлому году.
Всего экспедицией выполнено геолработ на сумму 13196 млн. р., в том числе хозспособом - 10658 млн. р. Из них за счет бюджета 7449 млн. р. и по договорам с заказчиками 3209 млн. р. Подрядные работы выполнены на сумму 2538 млн. р. и составили 19% к общему объему геолработ. Удельный вес договорных работ к бюджетным работам - около 40%.
Освоение средств республиканского бюджета и выполнение геологоразведочных работ хозспособом по партиям, группам и отрядам характеризуется данными следующей таблицы.
Таблица 2.2 - Освоение средств и выполнение геолработ, млн. р.
|
Наименование подразделений |
Госбюджет | Хозспособ | ||||
| план | факт. | % | план | факт. | % | |
| Центральная геологоразведочная партия | 2388,0 | 2378,3 | 99,6 | 4230,0 | 3303,6 | 78,1 |
| Солигорская геологоразведочная партия | 2291,0 | 2287,0 | 99,8 | 4260,0 | 3272,5 | 76,8 |
| Западная партия | 2595,0 | 2599,8 | 100,2 | 2000,0 | 2001,5 | 100,1 |
| Минский отряд | 534,0 | 534,7 | 100,1 | 710,0 | 714,5 | 100,6 |
| Оршанский отряд | 1141,0 | 1145,0 | 100,4 | 700,0 | 702,2 | 100,3 |
| Камеральная группа | 415,0 | 416,2 | 100,3 | 465,0 | 467,5 | 100,5 |
| Топоотряд | 88,0 | 91,0 | 103,4 | 190,0 | 196,0 | 103,2 |
| Прочие | ||||||
| ВСЕГО ПО ЭКСПЕДИЦИИ: | 9452,0 | 9452,0 | 100,0 | 12555,0 | 10657,8 | 84,9 |
| в т. ч. ФОП | 5136,0 | 5136,0 | 100,0 | 3986,0 | 3841,6 | 96,4 |
Согласно данных таблицы, объем геологоразведочных работ за счет средств бюджета, а также хозспособом выполнен всеми подразделениями Кроме Центральной и Солигорской партий. Не выполнение объемов работ этими партиями допущено из-за уменьшения финансирования геолработ от РУП "Беларуськалий" по Дарасинскому объекту в 2 раза.
Производительность труда по подразделениям экспедиции представлена в таблице 2.3
Таблица 2.3 - Производительность работ по подразделениям экспедиции
|
№№ пп |
Наименование подразделений |
Объем геолработ хозспособом за 2009 г. (млн р) |
Средне-списочная численность (чел) |
Выработка на 1 работающего, тыс. р. |
Темп роста, % |
|
|
2008 год |
2009 год |
|||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Центральная геологоразведочная партия | 3303,6 | 51 | 84873 | 64776 | 76,3 |
| 2 | Солигорская геологоразведочная партия | 3272,5 | 50 | 54803 | 65450 | 119,4 |
| 3 | Западная партия | 2001,5 | 25 | 84400 | 80061 | 94,91 |
| 4 | Минский отряд | 714,6 | 5 | 80817 | 142920 | 176,8 |
| 5 | Оршанский отряд | 702,2 | 13 | 46162 | 54015 | 117,0 |
| 6 | Камеральная группа | 467,4 | 6 | 27650 | 77908 | 281,8 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 7 | Топоотряд | 196,0 | 5 | 29440 | 39200 | 133,2 |
| 8 | Прочие | |||||
| 9 | АУП, РММ и прочие службы | 127 | ||||
| Итого геолработ: | 10657,8 | 282 | 37225 | 37794 | 101,5 | |
| Всего с учетом прочих работ и услуг | 10865,4 | 295 | 37819 | 36832 | 97,4 | |
Согласно данной таблице темпы роста выработки на 1 работающего достигнуты высокие почти всеми подразделениями экспедиции.
В целом по экспедиции рост выработки на одного работающего на геолработах составил 101,5%, а рост средней заработной платы 116%. Рост производительности труда незначительный в связи с изменением структуры работ, объем детальной разведки увеличился с 40% в 2008 году до 66% в 2009 году. Кроме того, увеличилась глубина скважин, так на механическом колонковом бурении средняя глубина скважин достигла 237 метров, в то время как в предыдущем году - 152 метра.
Производственная практика проходила в планово-экономическом отделе, а также была рассмотрена и работа бухгалтерии. Структура Белорусской геологоразведочной экспедиции в приложении Б.
Планово-экономический отдел является функциональным структурным подразделением аппарата управления экспедиции, осуществляет планирование всей производственно-хозяйственной деятельности.
Непосредственный контроль за работой отдела осуществляет начальник экспедиции.
Руководство отделом осуществляет начальник отдела, который назначается и освобождается от должности приказом начальника экспедиции.
В своей деятельности планово-экономический отдел руководствуется действующим законодательством, методическими положениями к составлению государственного плана экономического и социального развития РБ указаниями РУП "Белгеология" по вопросам планирования, а также настоящим положением.
Планово-экономический отдел осуществляет методическое руководство проектно-сметной группой в части составления смет на геологоразведочные работы.
Бухгалтерия является самостоятельным функциональным структурным подразделением аппарата управления экспедиции, осуществляет сбор, регистрацию и обобщение информации об имуществе, обязательствах организаций и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций.
Руководство отделом осуществляется главным бухгалтером, который назначается и освобождается от должности приказом РУП "Белгеология". Непосредственный контроль за работой отдела осуществляет начальник экспедиции.
На время отсутствия главного бухгалтера права и обязанности главного бухгалтера переходят к заместителю.
В своей деятельности бухгалтерия, во главе с главным бухгалтером руководствуется законодательством Республики Беларусь, и в частности Законом "О бухгалтерском учете и отчетности", другими нормативными актами, утвержденными в установленном порядке, и несет ответственность за соблюдение содержащихся в них требований и правил ведения бухгалтерского учета.
Бухгалтерский учет ведется в соответствии с Законом "О бухгалтерском учете и отчетности" (в ред. Закона РБ от 25.06.2001 № 423) и норм Положения по бухгалтерскому учету "Учетная политика организации, утвержденного постановлением Минфина РБ от 17.04.2002 № 62, Типовым планом счетов бухгалтерского учета и инструкцией по применению, утвержденных постановлением Минфина РБ от 30.05.2003 г №89.
Принцип организации бухгалтерского учета в экспедиции - централизованный. Главный бухгалтер назначается и освобождается от должности РУП "Белгеология". Главный бухгалтер несет ответственность за правильность ведения бухгалтерского учета, формирует учетную политику экспедиции и представляет ее на утверждение начальнику. Ответственность за правильность состояния и реализации учетной политики, а также за состояние бухгалтерского учета несет начальник экспедиции, который совместно с главным бухгалтером подписывает денежные и расчетные документы, финансовые и кредитные обязательства. Главный бухгалтер подчиняется непосредственно начальнику экспедиции.
Счетными работниками экспедиция полностью не укомплектована, отсутствует бухгалтер по ведению основных средств.
Распределение работников бухгалтерского учета по возрасту, уровню образования и стажу работы в таблице 2.4
Таблица 2.4- Распределение работников бухгалтерии по возрасту, уровню образования и стажу работы
|
Возраст |
Образование | Стаж работы в отрасли (лет) | |||||
| высшее | средне-специальное | до 5 | 5-10 | 10-15 | свыше 15 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Гл. бухгалтер | 55 | 1 | - | - | - | - | 1 |
| Зам. гл. бухгалтера | 54 | 1 | - | - | - | - | 1 |
| Ведущий бухгалтер | 49 | 1 | 1 | ||||
| Бухгалтер по учету материалов I кат. | 51 | 1 | 1 | - | |||
| Бухгалтер I кат. | 51 | - | 1 | - | - | - | 1 |
| Бухгалтер II кат. | 49 | - | 1 | - | - | - | 1 |
| 3 | 3 | - | - | - | 6 | ||
Средний стаж работы бухгалтерского персонала в отрасли 22 год, полностью соответствует своей квалификации, которая повышается путем изучения законодательных материалов.
Организация применяет журнально-ордерную форму счетоводства и Типовой план счетов бухгалтерского учета, утвержденный Постановлением Министерства финансов Республики Беларусь от 30.05.2003 г. № 89. Единая журнально-ордерная форма разработана на основе единого плана счетов бухгалтерского учета, основана на использовании принципа накапливания данных первичных документов в разрезах, обеспечивающих синтетический и аналитический учет средств и хозяйственных операций по всем разделам бухгалтерского учета.
Механизация учетных работ осуществляется с помощью вычислительной техники и компьютеров.
С ноября 1996 года автоматизирован процесс расчетов начисления заработной платы и учета трудовых затрат на ЭВМ.
С июня 2008 года внедрена банковская программа "Клиент-банк".
Приобретена бухгалтерская программа 1С: Бухгалтерия 7.7. в 2007 году, внедрена частично, а именно учет: основных средств, ТМЦ - складской учет, банковских и кассовых операций, расчеты с поставщиками и покупателями, расчеты с подотчетными лицами.
Структуру и штатную численность отделов утверждает начальник экспедиции.
Схема структуры подчиненности руководящих работников бухгалтерии и планово-экономического отдела приведена в приложениях В и Г соответственно.
Учетная политика оперативно-технического и бухгалтерского учета направлена на контроль за выполнением государственного и договорных заказов, охрану государственной собственности, укреплению хозяйственно расчета, выявления и использования резервов в производстве.
Форма обоих видов хозяйственного учета: документальное, сплошное и непрерывное наблюдение за хозяйственной деятельностью основных и вспомогательных подразделений экспедиции.
В экспедиции по состоянию на 01.01.2010 г. работают всего 287 человек, в том числе 35 человек - руководителей, 66 человек - специалистов, 6 человек - служащих и 180 человек - рабочие. Из общего количества работающих - 90 женщин.
Имеют образование:
высшее-47 человек
среднее специальное-80 человек
профессионально-техническое - 91 человек
среднее-61 человек
базовое- 8 человек
В том числе 4 человека с высшим образованием и 24 человека со средним специальным образованием работают в качестве рабочих.
В возрастном отношении распределение работников экспедиции представлено в таблице 2.5
Таблица 2.5- Распределение работников экспедиции по возрасту
| Имеют возраст | Всего | в том числе | |||
| руково-дители | специ-алисты | служа-щие | рабо-чие | ||
| 18 - 24 | 33 | 1 | 6 | - | 26 |
| 25 - 29 | 23 | 1 | 4 | - | 18 |
| 30 | 4 | - | - | - | 4 |
| 31 | 6 | - | - | - | 6 |
| 32 - 39 | 28 | 2 | 2 | 1 | 23 |
| 40 - 49 | 67 | 7 | 15 | 2 | 43 |
| 50 - 54 | 50 | 8 | 16 | 1 | 25 |
| 55 - 59 | 46 | 8 | 12 | 2 | 24 |
| 60 и старше | 30 | 8 | 11 | - | 11 |
| Всего | 287 | 35 | 66 | 6 | 180 |
В экспедиции работает 53 человека пенсионеров, из которых 32 человека ИТР и 21 рабочие, а также - 19 человек получают пенсию на льготных условиях.
В течение 2009 года всего было принято 60 человек, из них 50 человек рабочие и 10 человек - специалисты.
Уволено 85 человек, из них 69 человек рабочие и 16 человек ИТР.
Наложено 39 дисциплинарных взысканий.
За 2009 год в экспедиции повысили квалификацию 5 человек: 3 руководителя и 2 рабочих, а также прошли переподготовку 17 человек рабочих: 10 - в Мозырском ТУ-84 геологи по профессии - машинист буровой установки, 2 в РУП "ПО "Беларусьнефть" по профессии моторист цементировочных агрегатов; 5 человек получили смежную профессию стропальщика. В 2010 году в экспедиции, с целью понижения возрастного уровня работников, более эффективного выполнения плановых заданий и повышения уровня выполняемых работ, планируется принять 8 молодых специалистов - геологов и горных инженеров, выпускников БГУ и БНТУ. Подготовить их для дальнейшего включения в резерв на замещение должностей главных специалистов, начальников подразделений.
В экспедиции существует утвержденный список резерва руководящих кадров и специалистов, в который включены 11 должностей, но, к сожалению, из-за отсутствия специалистов нужного профиля не на все должности есть резерв.
В 2010 году будет также продолжаться работа, направленная на повышение квалификации 4 руководителей и специалистов в высших учебных заведениях и 2 рабочих в учебных заведениях.
2.2 Анализ производственно-хозяйственной деятельности белорусской геологоразведочной экспедиции
2.2.1 Анализ основных технико-экономических показателей
Основной задачей промышленных предприятий является наиболее полное обеспечение спроса населения высококачественной продукцией. Темпы роста объема производственной продукции, повышение ее качества непосредственно влияют на величину издержек, прибыль и рентабельность предприятия.
Основные технико-экономические показатели деятельности Белорусской геологоразведочной экспедиции за период с 2007г. по 2009г. представлены в табл.2.6
Таблица 2.6 - Основные технико-экономические показатели деятельности Белорусской геологоразведочной экспедиции
| №пп | Показатели | Ед. измер. | 2007 год отчёт | 2008 год отчет | 2009 год | Темп роста,% (2009 в ср. с 2008) | |
| План на год | Факт за год | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. | Госбюджет - всего | млн. р. | 4371,7 | 10 913 | 9 452 | 9 452 | 86,6 |
| в т. ч. респуб. бюджет | -"- | 2237 | 2 532 | 4 316 | 4 316 | 170,5 | |
| Фонд охраны природы | -"- | 2134,7 | 8 381 | 5 136 | 5 136 | 61,3 | |
| 2. | Договорные | млн. р. | 1748,4 | 2 486 | 5 383 | 3 744 | 150,6 |
| Удельный вес договорных | % | 40 | 23 | 57 | 40 | ||
| 3. | Итого геолработ: | млн. р. | 6120,1 | 13 399 | 14 835 | 13 196 | 98,5 |
| 4. | в т. ч. хозспособ | -"- | 5379,5 | 10 572 | 12 555 | 10 658 | 100,8 |
| 5. | Услуги | -"- | 176,2 | 169 | 170 | 207 | |
| 6. | Итого выручка: | млн. р. | 5556 | 10 741 | 12 725 | 10 865 | 101,2 |
| из неё по договорам | " | 1 629 | 2 402 | 3 208 | 132 | ||
| Выручка в сопост. ценах | млн. р. | 5 556 | 10 741 | 10 437 | 97,2 | ||
| Подрядные | млн. р. | 2 828 | 2 280 | 2 538 | 89,7 | ||
| 7. | Прибыль от реализации | млн. р. | 390,6 | 1605,7 | 940 | 58,5 | |
| в т. ч. бюджет | -"- | 79,9 | 1 297,8 | 652 | |||
| договорные | -"- | 298,8 | 312,8 | 284 | |||
| прочие | -"- | 11,9 | 4,9 | 4 | |||
| 8. | Чистая прибыль | млн. р. | 203,9 | 1 018 | 467 | 45,8 | |
| 9. | Рентабельность | % | 9,1 | 21,9 | 15,5 | 11,5 | |
| 10. | ФЗП | млн. р. | 1 770,7 | 3 095,2 | 3 728,4 | 120,5 | |
| 11. | Удельный вес з/пл | % | 31,1 | 29 | 31 | ||
| 12. | Удельный вес тарифа в ФЗП | -"- | 67 | 67 | 67 | ||
| 13. | Сред. месячная з/пл | тыс. р. | 611,2 | 906,3 | 1 095 | 1 051,5 | 116,2 |
| 14. | Выработка на 1 работ. | р. | 23 053 | 37 819 | 36 832 | 97,4 | |
| 15. | Численность работающих: | ||||||
| - ср. списочная | чел. | 241 | 284 | 295 | 103,9 | ||
| - списочная | чел. | 275 | 312 | 287 | 92 | ||
| 16. | Мех. колонковое бурение | м | 19 253 | 27 483 | 18 600 | 20 198 | 73,5 |
| 17. | Скорость бурения | м/ст. мес. | 522 | 420 | 411 | 408 | 97,1 |
Анализ всех экономических показателей подтверждает успешное выполнение коллективом экспедиции плановых заданий, но недостаточные темпы роста за 2009 год по отдельным показателям в сравнении с 2008 годом. Это связано с высокими темпами роста экономических показателей предыдущего года и изменением структуры геолработ в 2009 году. Так, рост выручки составил 101,2%, получена прибыль от реализации работ и услуг в сумме 940 млн. руб., чистая прибыль предприятия составила 467 млн. р., что позволило увеличить выплату стимулирующего характера и соответственно обеспечить плановый рост среднемесячной заработной платы работников экспедиции.
Анализ экономических показателейза 2008 год по сравнению с 2007 годом показывает успешное выполнение коллективом экспедиции, как плановых заданий, так и достижение значительных темпов роста. Так сумма выручки выросла почти в 2 раза. Благодаря значительному росту объёмов работ выполнено задание по рентабельности и по росту средней заработной платы.
В таблице 2.7 проведём анализ производительности по Белорусской геологоразведочной экспедиции за 2007-2009 годы.
Таблица 2.7 - Анализ производительности по Белорусской геологоразведочной экспедиции, млн. р.
|
№ пп |
Показатели | Год | Изменение (2009 г. в ср. с 2008г) | |||
| 2007 год | базовый 2008 г. | отчетный 2009 г. | +, - (гр.5 - гр.4) | % (гр.6: гр.4) | ||
| 1 | Выручка от реализации выполненных ГРР, и услуг | 5 555,7 | 10740,7 | 10865,4 | +124,7 | +1,2 |
| 2 | То же в сопоставимых ценах тыс. руб. (в ценах 2007г. и 2008 г) | 5 555,7 | 10740,7 | 10437,5 | -303,2 | -2,8 |
| 3 | Среднесписочная численность, чел. | 241 | 284 | 295 | +11 | +3,9 |
| 4 | Фонд оплаты труда, (для расчета средней заработной платы) | 1767,7 | 3088,8 | 3722,3 | 633,5 | +20,5 |
| 5 | Среднемесячная заработная плата, тыс. р.: | |||||
| номинальная | 611,4 | 906,3 | 1051,5 | +145,2 | +16,0 | |
| реальная | 611,4 | 906,3 | 930,5 | +24,2 | +2,7 | |
| 6 | Производительность | 23,1 | 37,8 | 36,8 | -1 | -2,6 |
| То же в сопоставимых ценах (в ценах 2007 г. и 2008 г) | 20,2 | 37,8 | 35,4 | -2,4 | -6,3 | |
| 7 | Опережающий рост выработки над среднемесячной заработной платой | -9 | ||||
Для наглядности отобразим данные в виде диаграмм:
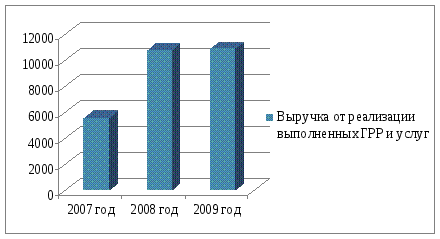
Рисунок - 2.1 Динамика выручки от реализации работ и услуг 2007-2009гг.
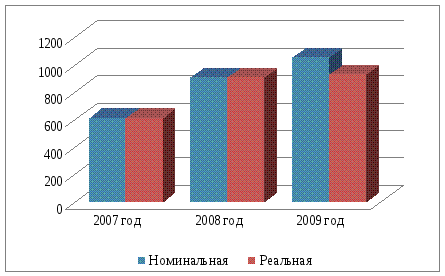
Рисунок 2.2 - Динамика среднемесячной заработной платы 2007-2009 гг.
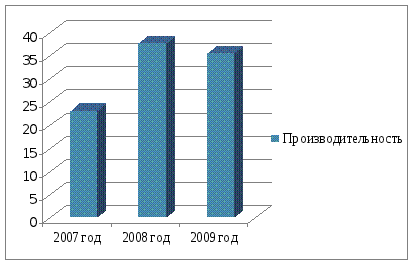
Рисунок 2.3 - Динамика производительности 2007-2009 гг.
В результате видно, что выручка от реализации выполненных геологоразведочных работ и услуг увеличилась в 2009 году по сравнению с 2007 годом практически в два раза и незначительно по сравнению с 2008 годом.
По среднемесячной заработной плате также наблюдается увеличение в 2009 году по сравнению с 2007 и 2008 годами. За счёт увеличения чистой прибыли экспедиции в 2008 году по сравнению с 2007 годом стало возможным увеличение выплат стимулирующего характера, что повлекло увеличение заработной платы. В 2009 году незначительное увеличение заработной платы так же произошло за счёт увеличения выплат стимулирующего характера.
В 2008 году производительность работ составила 37,8 млн. руб., что намного выше показателя 2007 года, но из-за того, что в 2008 году практически все показатели были высокими, и с изменением структуры геолработ, в 2009 году не удалось достичь уровня показателей 2008 года.
2.2.2 Анализ себестоимости геологоразведочных работ
Себестоимость продукции (работ, услуг) - это стоимостная оценка используемых в процессе производства природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию.
Для того, чтобы рассчитать себестоимость продукции, необходимо определить все затраты, которые имеют место в процессе производства. Предприятие тратит денежные средства на приобретение материалов и комплектующих, выплату заработной платы основным производственным рабочим, оплату израсходованной электроэнергии, а также несет дополнительные затраты, связанные с организацией и осуществлением деятельности предприятия.
Анализ себестоимости продукции, работ и услуг имеет важное значение. Он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции.
Объектами анализа являются следующие показатели: полная себестоимость товарной продукции в целом и по ее элементам затрат; отдельные элементы и статьи затрат.
Сметная стоимость геологоразведочных работ, выполненных хозспособом, составила 10657,8 млн. р. в 2009г. и 10571,9 млн. р. в 2008 г., в том числе по видам работ и затрат в таблице 2.8
Таблица 2.8 - Распределение сметной стоимости геолработ по видам работ и затрат
|
Виды работ и затрат |
Объем геологоразведочных работ | |||
| в ценах 2008 г., тыс. р. | структура работ в% | в ценах 2009 года тыс. р. | структура работ в% | |
| 1 | 2 | 3 | 4 | 5 |
| Проектно-сметная документация | 78438 | 0,7 | 31 973 | 0,3 |
| Механическое колонковое бурение | 4967896 | 47,0 | 2 760 369 | 26 |
| Гидрогеологические работы | 192017 | 1,8 | 74 604 | 0,7 |
| Ударно-механическое бурение | 1187235 | 11,2 | 1 256 711 | 11,8 |
| Шнековое бурение | 909 | 0,01 | ||
| Шурфы | 449 | 0,1 | 2160 | 0,02 |
| Геологическая документация керна | 87 236 | 0,8 | ||
| Опробование | 60169 | 0,6 | 42 631 | 0,4 |
| Топогеодезические работы | 119359 | 1,1 | 71 860 | 0,7 |
| Строительство | 18557 | 0,2 | 18 837 | 0,2 |
| Организация, ликвидация | 87259 | 0,8 | 57 593 | 0,5 |
| Камеральные работы | 673311 | 6,3 | 484 485 | 4,5 |
| Транспортировка вахт | 51505 | 0,5 | 21 316 | 0,2 |
| Транспортировка грузов | 385253 | 3,6 | 167 069 | 1,5 |
| Прочие | 72018 | 0,7 | 10 528 | 0,09 |
| Итого основные расходы | 5 088 281 | 47,7 | ||
| Накладные расходы, 34,8% | 1 750 270 | 16,4 | ||
| Итого основные и накладные | 6 838 551 | 64,1 | ||
| Плановые накопления | 1 159 765 | 10,9 | ||
| Итого без налогов | 8665084 | 82,0 | 7 998 316 | 75 |
| Затраты | 869 754 | 8,2 | ||
| Полевое | 146917 | 1,4 | 142 873 | 1,3 |
| Премии | 246650 | 2,3 | 293 047 | 2,8 |
| Доплаты | 282705 | 2,7 | 341 219 | 3,2 |
| Индексация | 6557 | 0,1 | 61 081 | 0,7 |
| Командировочные расходы | 12270 | 0,1 | 15 972 | 0,1 |
| Аренда | - | - | 461 | 0,01 |
| Возмещение ущерба | 4931 | 0,1 | 15101 | 0,1 |
| Итого геолработ и затрат | 8665084 | 82,0 | 8 868 070 | 83,2 |
| Налоги | 1906781 | 18,0 | 85 262 | 0,8 |
| Целевые сборы, 1% | 90 500 | 0,9 | ||
| Итого хозспособ без НДС | 9 043 832 | 84,9 | ||
| НДС-18% | 1 613 962 | 15,1 | ||
| Итого хозспособ с НДС | 10571865 | 100 | 10 657 794 | 100 |
Согласно приведенной таблице в 2009 году уровень основных расходов на геологоразведочных работах, выполняемых хозспособом, составляет 47,7%. Из них наиболее высокий уровень работ по механическому колонковому бурению 26%. Удельный вес работ на ударно-механическом бурении 11,8% на камеральных работах - 4,5%, гидрогеологические работы - 0,7%, топогеодезические - 0,7%. Затраты на транспортировку грузов и персонала составили 1,7%. Затраты на полевое довольствие очень низкие - 1,3%, от стоимости выполненных работ, премии также не высокие - 1,3%. Уровень налогов и сборов по сравнению с предыдущим годом снизился и составил 1,7%, НДС - 18%.
Что касается 2008 года, наиболее высокий удельный вес в структуре работ опять же занимает механическое колонковое бурение 47%, удельный вес ударно-механического бурения возрос а 5,6% в 2007 г. до 11,2% в 2008 году. Транспортировка грузов составляет 3,6%, камеральные работы - 6,3%. Довольно низкий удельный вес полевого довольствования - 1,4%, то есть материальная заинтересованность работать в поле невелика и в итоге мы имеем далеко не лучшие кадры на полевых работах.
Состав и структура затрат на производство продукции за 2007-2008гг. приведены в таблице 2.9.
Таблица 2.9 - Структура затрат на геологоразведочные работы по элементам затрат
| Затраты | Сумма, тыс. р. | Уровень затрат% | ||||
| 2007 | 2008 | 2009 | 2007 | 2008 | 2009 | |
| Заработная плата | 1 521540 | 2 641757 | 3 210859 | 26,5 | 22,4 | 26,2 |
| Отчисления на соцнужды | 547289 | 984046 | 1 199709 | 9,5 | 8,3 |
|
| Материалы | 1 206610 | 2 458516 | 2 264910 | 21,0 | 21,0 | 18,5 |
| Амортизация | 275081 | 428760 | 594388 | 4,8 | 3,6 | 4,8 |
| Аренда | - | - | - | - | ||
| Полевое довольствие | 102263 | 146917 | 141290 | 1,8 | 1,2 | 1,2 |
| Страхование | 22961 | 34382 | 11175 | 0,4 | 0,3 | 0,1 |
| Отчисления РУП | 89536 | 193808 | 198916 | 1,6 | 1,6 | 1,6 |
| Командировочные расходы | 74036 | 49738 | 95717 | 1,3 | 0,4 | 0,8 |
| Экологический налог | 34960 | 48565 | 55318 | 0,6 | 0,4 | 0,4 |
| Налог на землю | 54875 | 23509 | 22041 | 1,0 | 0,2 | 0,2 |
| Накладные расходы | 109889 | 113963 | 135205 | 1,9 | 1,0 | 1,1 |
| Отчисления НИРИ | 25522 | 25456 | 62659 | 0,4 | 0,2 | 0,5 |
| Прочие | 40283 | 20113 | 25583 | 0,7 | 0,2 | 0,2 |
| ИТОГО затрат | 4 104845 | 7 169530 | 8 017770 | 71,5 | 60,8 | 65,4 |
| Целевые сборы в местные и республиканские фонды 1,0% | 138633 | 179187 | 90438 | 2,4 | 1,5 | 0,7 |
| ИТОГО с налогами | 4 243478 | 7 348717 | 8 108208 | 73,9 | 62,3 | 66,1 |
| НДС 18% | 757401 | 1 612519 | 1 613962 | 13,2 | 13,7 | 13,2 |
| ИТОГО затрат по работам, выполненным хозспособом | 5 000879 | 8 961236 | 9 722170 | 87,1 | 76,0 | 79,3 |
| Подрядные работы | 740623 | 2 827570 | 2 538402 | 12,9 | 24,0 | 20,7 |
| ВСЕГО затрат с подрядными | 5 741502 | 1 178806 | 12 260572 | 100 | 100 | 100 |
 9,8
В связи с ростом производительности труда и ростом объёма работ снизился уровень заработной платы с 26,5% в 2007 году до 22,4% в 2008 году. При этом уровень материальных затрат остался прежним (21%) несмотря на значительный рост цен на материалы.
В связи с увеличением выплат стимулирующего характера возрос уровень заработной платы с 22,4% в 2008 году до 26,2% в 2009 году. При этом уровень материальных затрат снизился с 21% до 18,5%, несмотря на значительный рост цен на материалы, то есть за счет экономного их расходования.
Отразим изменение структуры затрат на геолработы и услуги за 2007-2009 годы в нижеследующей таблице.
Таблица 2.10 - Изменение структуры затрат на геологоразведочные работы и услуги по годам
|
№ п/п |
Статьи затрат | 2007 год | 2008 год | 2009 год | |||
| сумма в млн. р. | % | сумма в млн. р. | % |
сумма в млн. р. |
% | ||
| 1 | Материальные затраты | 1382,5 | 32,5 | 2618,2 | 35,7 | 2399,4 | 29,2 |
| из них: | |||||||
| Сырье и материалы | 543,7 | 12,8 | 1308,6 | 17,8 | 1089,8 | 13,3 | |
| Услуги промышленного характера | 2,8 | 0,1 | 5,5 | 0,1 | 37,3 | 0,4 | |
| Топливо | 734,4 | 17,3 | 1196,9 | 16,3 | 1204,6 | 14,7 | |
| Электроэнергия | 44,3 | 1,0 | 55,7 | 0,8 | 62,1 | 0,7 | |
| Прочие материальные затраты | 57,3 | 1,3 | 51,5 | 0,7 | 5,6 | 0,1 | |
| 2 | Затраты на оплату труда | 1662,5 | 39,1 | 2820,2 | 38,5 | 3387 | 41,3 |
| 3 | Отчисления на социальные нужды | 560,8 | 13,3 | 995,6 | 13,6 | 1212,3 | 14,8 |
| 4 | Амортизация основных фондов | 278,2 | 6,5 | 430,9 | 5,9 | 596,8 | 7,3 |
| 5 | Прочие затраты | 365,6 | 8,6 | 461,4 | 6,3 | 606,8 | 7,4 |
| ИТОГО затрат | 4249,6 | 100 | 7326,3 | 100 | 8202,3 | 100 | |
Для наглядности представим данные в виде диаграмм:
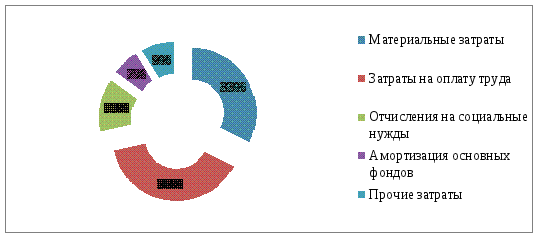
Рисунок 2.4 - Структура затрат на производство продукции в 2007 году.
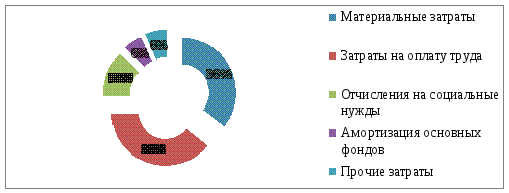
Рисунок 2.5 - Структура затрат на производство продукции в 2008 году.
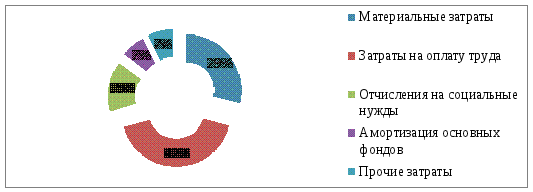
Рисунок 2.6 - Структура затрат на производство продукции в 2009 году.
В 2008 году произошли значительные изменения структуры затрат в сравнении с 2007 годом. Удельный вес материальных затрат возрос на 3,2%. Затраты на оплату труда снизились с 39,1% до 38,5% в связи с тем, что в 2008 году почти в 2 раза возросли объёмы геологоразведочных работ выполняемых хозспособом. При этом численность работающих увеличилась только на 18%, т.е. рост объёмов работ достигнут в основном за счёт роста выработки на 1 работника.
В 2009 году также произошли значительные изменения структуры затрат в сравнении с 2008 годом. Удельный вес материальных затрат снизился на 6,5%. Затраты на оплату труда увеличились с 38,5% до 41,3% в связи с тем, что в 2009 году изменилась структура геологоразведочных работ выполняемых хозспособом и выплаты стимулирующего характера. Удельный вес прибыли в общем объеме работ снизился на 6,4%, т.к изменилась структура геологоразведочных работ.
В 2009 году выполнено работ на сумму 9141,9млн. руб. Темп роста объемов товарной продукции к соответствующему периоду прошлого года составил 102,3%.
Затраты на геологоразведочные работы и услуги за 2008 и 2009 годы составили:
Таблица 2.11 - Затраты на геолработы и услуги
|
2008 г., млн. р. |
2009 г., млн. р. |
Темп роста, % |
| 7326,3 | 8 202,3 | 112,0 |
В том числе по статьям затрат:
Материальные затраты:
Таблица 2.12 - Материальные затраты
| Статьи затрат | 2008 г. | 2009 г. | Темп роста,% |
| млн. р. | |||
| Сырье и материалы | 1308,6 | 1089,8 | 83,3 |
| Услуги промышленного характера | 5,5 | 37,3 | 678,2 |
| Топливо | 1196,9 | 1204,6 | 100,6 |
| Электроэнергия | 55,7 | 62,1 | 120,6 |
| Прочие материальные затраты | 51,5 | 5,6 | 10,9 |
| Всего | 2618,2 | 2399,4 | 91,6 |
Таблица 2.13 - Материальные затраты на 1 р. геолработ
|
Год |
Геолработы, млн. р. | Материальные затраты | |
|
на весь объем геолработ, млн. р. |
на 1 рубль геолработ, р. |
||
| 2008 | 8932,1 | 2618,2 | 0,293 |
| 2009 | 9141,9 | 2 399,4 | 0,263 |
Материальные затраты на 1 р. геолработ за 2009 год в экспедиции уменьшились на 10,2%; в абсолютном выражении материальные затраты за 2009 год уменьшились и составили 91,6% по сравнению с 2008 годом.
Затраты на сырьё и материалы в 2009 году уменьшились по сравнению с 2008 годом на 16,7%.
Затраты на топливо в в 2009 году увеличились по сравнению с 2008 годом на 0,6%.
Затраты на электроэнергию в 2009 году увеличились по сравнению с 2008 годом на 20,6%.
Расходы на оплату труда:
Таблица 2.14 - Расходы на оплату труда
|
2008 г., млн. р. |
2009 г., млн. р. |
Темп роста, % |
| 2820,2 | 3387,0 | 120,1 |
Расходы на оплату труда увеличились в связи с увеличением объема производства. Соответственно росту заработной платы пропорционально возросли отчисления на социальные нужды с 995,6млн. р. до 1212,3млн. р.
Амортизация основных производственных фондов:
Рост амортизационных отчислений связан с увеличением остаточной стоимости основных фондов в результате переоценки основных фондов на 1.01.2009г., приобретением основных средств за 2008 г. на сумму 1 036,492 млн. р.; выбытие основных средств за 2008 г. составило 196,732 млн. р.
Прочие затраты по предприятию составили:
Таблица 2.15 - Прочие затраты
| 2008 г. | 2009 г. | Темп роста,% |
| 461,4 | 606,8 | 131,5 |
Прочие затраты за 2009 год по экспедиции возросли в большей степени, чем объемы производства геолработ (102,3%) и затраты на производство продукции в целом (112,0%). Это говорит о том, что удельный вес прочих затрат в общем объеме затрат на производство продукции возрос.
Платежи по страхованию увеличились в связи с обязательным государственным страхованием.
2.2.3 Анализ затрат на 100 р. товарной продукции
Показатель затрат на рубль товарной продукции характеризует уровень себестоимости одного рубля обезличенной продукции. Он исчисляется как частное от деления полной себестоимости всей товарное продукции на ее стоимость в оптовых ценах предприятия. Это - наиболее обобщающий показатель себестоимости продукции, выражающий ее прямую связь с прибылью. К достоинствам этого показателя можно также отнести его динамичность и широкую сопоставимость.
Проследим, как изменялся уровень затрат на 100 рублей товарной продукции за период 2007-2009 года по Белорусской геологоразведочной экспедиции (таблица 2.16).
Таблица 2.16 - Динамика затрат на 100 р. геолработ за период 2007-2009 гг
| Наименование показателя | 2007 г. | 2008 г. | 2009 г. |
| Затраты на 100 руб. ТП, р. | 91,6 | 82,0 | 89,7 |
| Себестоимость ТП, млн. р. | 4249,6 | 7326,3 | 8 202,3 |
Графически динамика затрат на 100 геолработ экспедиции представлена на рисунке 2.7.
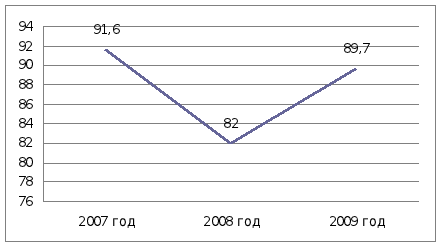
Рисунок 2.7 - Динамика затрат на 100 р. геолработ
Анализируя динамику изменения затрат на 100 рублей товарной продукции, видно, что в 2008 году показатель снизился на 9,6 р. до 82 р. В 2009 году затраты на 100 р. товарной продукции составили 89,7р., что на 7,7 рубля больше,