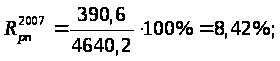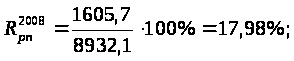Повышение эффективности коммерческой деятельности бюджетной организации (на примере филиала РУП "Белгеология" белорусской геологоразведочной экспедиции)
Непосредственное влияние на изменение уровня затрат на рубль товарной продукции оказывают четыре фактора, которые находятся с ним в функциональной связи:
изменение структуры выпущенной продукции;
изменение уровня затрат на производство отдельных изделий;
изменение цен и тарифов на потребленные материальные ресурсы;
изменение цен на товарную продукцию.
Первый фактор влияет на общую сумму затрат через изменение средней себестоимости обезличенной единицы продукции в связи с увеличением или уменьшения удельного веса конкретного вида продукции (изделия, работы, услуги), которые имеют свою, отличную от других, индивидуальную себестоимость.
Второй фактор, непосредственно влияющий на изменение затрат на рубль товарной продукции, - изменение уровня затрат на производство отдельных изделий, видов работ или услуг. Он включает все затраты материальных, трудовых и финансовых ресурсов на производство и реализацию единицы продукции и выражается в виде статей расхода.
Остальные два фактора выражают изменение цен (и тарифов) на потребленные материальные ресурсы и выпущенную продукцию [9].
Рассмотрим влияние этих факторов на основе данных таблицы 2.17.
Таблица 2.17 - Затраты на 100 рублей товарной продукции
| Наименование показателя | № строки | Сумма |
| Плановая себестоимость всей ТП, млн. р. | 1 | 10865,4 |
| Себестоимость всей выпущенной продукции: | ||
| б) по фактической себестоимости, млн. р. | 2 | 8 202,3 |
| а) по плановой себестоимости, млн. р. | 3 | 7326,3 |
| ТП в оптовых ценах предприятий: | ||
| а) по плану, млн. р. | 4 | 10740,7 |
| б) фактически в ценах, принятых в плане, млн. р. | 5 | 10 437,0 |
| в) фактически в ценах, действовавших в отчетном году, млн. р. | 6 | 8 167,6 |
| Затраты на 100 рублей ТП по плану (стр.1: стр.4), р. | 7 | 101,2 |
| Затраты на 100 рублей фактически выпущенной ТП: | ||
| а) по плану, пересчитанному на фактический выпуск и ассортимент (стр.2: стр.5), р. | 8 |
78,6 |
| б) фактически в ценах, действовавших в отчетном году (стр.3: стр.6), р. | 9 |
89,7 |
|
в) фактически в ценах, принятых в плане ( (стр.3 - изменение цен): стр.5), р. |
10 | 69,4 |
| г) фактически в оптовых ценах на готовую продукцию, принятых в плане (стр.3: стр.5), р. | 11 | 70,2 |
| Затраты на 100 рублей ТП по отчету за прошлый год, р. | 12 | 82,0 |
Общее отклонение затрат на 100 рублей товарной продукции от плана определяется сравнением строк 9 и 7: 89,7 - 101,2 = - 11,5 р., то есть фактические затраты оказались ниже утвержденных планом. Проанализируем влияние каждого из 4-х вышеперечисленных факторов на это отклонение.
Влияние структурных сдвигов в составе продукции определяется по следующей формуле (сравниваются строки 8 и 7 таблицы 2.17):
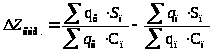 ,
2.1
где
 ,
 - количество
изделий, выпущенных
соответственно
по плану и
фактически;
 ,
 - себестоимость
единицы изделия
соответственно
по плану и
фактически;
 - оптовая цена
единицы изделия
соответственно
по плану и
фактически;
 - фактическая
себестоимость
единицы изделия,
скорректированная
на изменение
цен и тарифов
на потребленные
материальные
ресурсы.
Таким образом, изменение ассортимента выпущенных изделий привело к снижению затрат на 100 рублей товарной продукции на 22,6 р. (78,6 - 101,2= - 22,6).
Влияние изменения уровня затрат на производство отдельных изделий в составе продукции определяют по формуле (разница строк 10 и 8 таблицы 2.17):
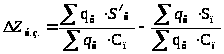 ,
2.2
то есть 69,4 - 78,6 = - 9,2 р.
Выделитьвлияние изменения цен и тарифов на потребленные материальные ресурсы можно, воспользовавшись формулой:
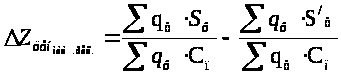 2.2
или сравнив сроки 11 и 10 таблицы 3.12: 70,2 - 69,4 = +0,8 р. Увеличение в среднем цен и тарифов на ресурсы привело к увеличению показателя затрат на 100 рублей товарной продукции на 0,8 р.
Влияние последнего фактора - изменения оптовых цен на продукцию - определяется сравнение строк 9 и 11, т.е. по формуле:
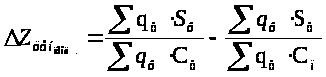 .
2. 3
Полученное отклонение свидетельствует об увеличении затрат на 19,5 р. (89,7 - 70,2 = +19,5 р)
По итогам отчетного периода план по снижению затрат на 100 рублей товарной продукции был выполнен - они были уменьшены на 16,06 р. Проанализировав влияние на это изменение всех 4-х факторов выяснилось, что уменьшение расходов приходится на затраты по изменению ассортимента выпущенных изделий и затраты на производство отдельных изделий. Увеличение же расходов повлекло изменение оптовых цен на продукцию и цен и тарифов на потреблённые материальные ресурсы.
2.2.4 Анализ прибыли
Конечным положительным финансовым результатом хозяйственной деятельности предприятия (фирмы) является прибыль. Она представляет собой реализованную часть чистого дохода, созданного прибавочным трудом. Значение прибыли обусловлено тем, что, с одной стороны, она зависит в основном от качества работы предприятия, повышает экономическую заинтересованность его работников в наиболее эффективном использовании ресурсов, так как прибыль - основной источник производственного и социального развития предприятия, а с другой - она служит важнейшим источником государственного бюджета. Таким образом, в росте суммы прибыли заинтересованы как предприятие, так и государство. Прирост прибыли может быть достигнут не только благодаря увеличению трудового вклада коллектива предприятия, но и за счет других факторов. Поэтому необходимо проводить систематический анализ формирования, распределения и использования прибыли [10].
Следует отметить, что в анализе используются следующие показатели прибыли:
балансовая прибыль,
прибыль от реализации продукции, работ и услуг,
прибыль от прочей реализации,
финансовые результаты от внереализационных операций,
налогооблагаемая прибыль,
чистая прибыль.
Балансовая прибыль состоит из прибыли от реализации продукции (выручка от реализации продукции без косвенных налогов минус затраты на производство и реализацию продукции) плюс внереализационные доходы (доходы по ценным бумагам, от долевого участия в деятельности других предприятий, от сдачи имущества в аренду и т.п.) минус внереализационные расходы (затраты на производство, не давшее продукции, на содержание законсервированных производственных мощностей, убытки от списания долгов и т.д.). Учитывается также и прибыль от прочей реализации.
Налогооблагаемая прибыль представляет собой разность между балансовой прибылью и суммой налога на недвижимость, прибыли, облагаемой налогом на доход (по ценным бумагам и от долевого участия в совместных предприятиях), прибыли, полученной сверх предельного уровня рентабельности, изымаемой полностью в бюджет, затрат, учитываемых при исчислении льгот по налогу на прибыль (мероприятия по ликвидации последствий катастрофы на ЧАЭС, природоохранные и противопожарные мероприятия, содержание детских оздоровительных лагерей, домов престарелых и т.д.).
Чистая прибыль-это та прибыль, которая остается в распоряжении предприятия после уплаты всех налогов, экономических санкций и отчислении в благотворительные фонды.
В процессе анализа необходимо изучить состав балансовой прибыли, ее структуру, динамику и выполнение плана за отчетный год.
Рассмотрим поступления средств по видам работ и услуг за 2008 и 2009 годы в нижеследующей таблице.
Таблица 2.18-Расшифровка прибыли (убытков) по видам работ и услуг, тыс. р.
| Наименование работ, услуг поступлений | Объем работ, выручки поступлений |
Прибыль Убытки (-) |
Объем работ, выручки поступлений |
Прибыль Убытки (-) |
| 2009 | 2008 | |||
| Геолработы | 10657794 | 935624 | 10 571865 | 1 610629 |
| - бюджетные | 7 449441 | 652236 | 8 170058 | 1 297815 |
| - договорные | 3 208353 | 283388 | 2 401807 | 312814 |
| из них: | ||||
| 1) для организаций РУП "Белгеология" | ||||
| 2) для сторонних организаций | ||||
| Выручка от реализации | 207629 | 3952 | 168801 | -4903 |
| - буфет | 92547 | -7440 | 68907 | -6983 |
| - услуги котельной | 80408 | -3139 | 58119 | -14204 |
| - " - транспорта | 5528 | 1792 | 5134 | 1308 |
| - " - общежития | 7088 | 1360 | 9052 | 1661 |
| - " - автостоянка | 3604 | 1496 | 4441 | 1646 |
| - " - платные услуги населению (трубчатые колодцы) | 18454 | 9883 | 23148 | 11669 |
| I ИТОГО выручка от реализации работ и услуг | 10 865423 | 939576 | 10 740666 | 1605726 |
| II Операционные доходы и расходы | 64723 | 8900 | 75033 | 43214 |
| III Внереализационные доходы и расходы | 18789 | -177863 | 7054 | -136102 |
| ВСЕГО ПО ЭКСПЕДИЦИИ: | 10 948935 | 770613 | 10 822753 | 1 512838 |
Убытки по котельной объясняются тем, что согласно постановления Правительства индексировалась стоимость 1Г/кал ежемесячно на 0,5%.
В целом по экспедиции в 2009 году получена прибыль в сумме 770613 тыс. р., в 2008 году - 1512838 тыс. р., из нее:
Таблица 2.19 - Распределение прибыли за 2008 и 2009 годы 2009 г. 2008 г.
| 1 | начислено налога на прибыль | 227557 | 382696 |
| 2 | начислено налога на недвижимость | 53100 | 74757 |
| 3 | местные налоги и сборы | 21618 | 36356 |
| 4 | арендная плата | 1338 | 305 |
| 5 | Расходы с прибыли (санкции, пени и др.) | 410 | 764 |
| Чистая прибыль | 466590 | 1 017960 | |
| из нее: | |||
| 1 | Отчисления УП 10% | 34882 | 117520 |
| 2 | Фонд накопления | 286210 | 405198 |
| в т. ч.: | |||
| - фонд развития производства | 199868 | 135066 | |
| - фонд пополнения собственный оборотных средств | 86342 | 45022 | |
| - фонд социальной сферы | - | 225110 | |
| 3 | Резервный фонд на оплату труда | 21585 | 45022 |
| 4 | Фонд потребления | 80742 | 315154 |
| 5 | Централизованный фонд прибыли РУП "Белгеология" | 43171 | 135066 |
Из таблицы видно, что в 2009 году чистая прибыль получена намного меньше, чем в 2008, а значит и отчисления из неё меньше, чем 2008 году. Из-за изменения структуры геологоразведочных работ в 2009 году и очень высоких темпов развития в 2008 году, не удалось получить такие же показатели по прибыли, как в предыдущем периоде.
Проведем анализ состава, динамики, выполнения плана балансовой прибыли геологоразведочной экспедиции (таблица 2.20).
Таблица 2.20 -Состав, динамика и выполнение плана балансовой прибыли за отчетный год
| Состав балансовой прибыли | 2008 г. | 2009 г. | ||||
| сумма, млн. р. | структура,% | план | факт | |||
| сумма, млн. р. | структура,% | сумма млн. р. | структура,% | |||
| Балансовая прибыль | 1 512,838 | 100,0 | 1535,0 | 100 | 770,613 | 100 |
| Прибыль от реализации продукции | 1 605,726 | 109,3 | 1535,0 | 100 | 939,576 | 123,5 |
| Прибыль от прочей реализации | - | - | - | - | - | - |
| Операционные доходы и расходы | 43,214 | 2,9 | - | - | 8,9 | 1,2 |
| Внереализационные финансовые результаты | -136,102 | -9,3 | - | - | -177,863 | -23,5 |
Как показывают данные таблицы 2.20., план по балансовой прибыли недовыполнен на 50,42%. По сравнению прошлым 2008 годом она уменьшилась в два раза. Наибольшую долю в балансовой прибыли занимает прибыль от реализации продукции (123,5%). Удельный вес прибыли от реализации в 2008 г. составил 109,3%. Внереализационные финансовые результаты в 2009 году увеличились с минус 9,3% до минус 23,5%. Убыток от внереализационных доходов и расходов получен за счёт выплат штрафов, пени и неустоек, возмещения убытков, причинённых неисполнением или ненадлежащим исполнением обязательств, курсовых разниц по операциям в иностранной валюте и прочих расходов.
Проведем анализ изменения суммы фактической прибыли отчетного года, по сравнению с предыдущим годом, используя данные, приведенные в таблице 2.21.
Таблица 2.21 - Исходные данные для анализа прибыли от реализации продукции 2009 г. по сравнению с 2008 г., млн. р.
| Показатель | 2008 г. | 2009 г. | Отклонение | Темп роста |
| Объем производства товарной продукции. | 10 740,7 | 10 865,4 | 124,7 | 101,2% |
| Выручка от реализации продукции за вычетом НДС, акцизного налога и других отчислений от выручки (ВР) | 8 932,1 | 9 141,9 | 209,8 | 102,3% |
| Полная себестоимость реализованной продукции (ПС) | 7 326,3 | 8 202,3 | 876 | 112,0% |
| Прибыль от реализации продукции (П) | 1 605,7 | 939,6 | - 666,1 | 58,5% |
Прибыль от реализации продукции в 2009 году по сравнению с 2008 уменьшилась на 666,1 млн. р. (939,6-1 605,7), или на 41,5%. Это связано с тем, что рост себестоимости реализованной продукции происходит более быстрыми темпами, чем рост выручки от реализации, падает спрос на производимую продукцию.
Проведем факторный анализ прибыли от реализации продукции.
Прибыль от реализации продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности:
объема
реализации
продукции ( );
структуры
продукции ( );
себестоимости
продукции ( );
уровня
среднереализационных
цен ( ).
Объем реализации продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема реализации происходит уменьшение суммы прибыли.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет, и, наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли и наоборот.
Изменение уровня среднереализационных цен и величина прибыли находятся в прямо пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает и наоборот.
Таблица2.22 - Исходные данные для факторного анализа прибыли от реализации продукции (2009 г), млн. р.
| Показатель | План | Факт | Отклонение | Выполнение плана,% |
| Объем производства товарной продукции | 13 533,0 | 10 865,4 | -1 859,6 | 80,3 |
| Выручка от реализации продукции за вычетом НДС, акцизного налога и других отчислений от выручки | 12 725,0 | 9 141,9 | -3 583,1 | 71,8 |
| Полная себестоимость реализованной продукции | 11 190,0 | 8 202,3 | -2 987,7 | 73,3 |
| Прибыль от реализации продукции | 1535,0 | 939,576 | -595,4 | 61,2 |
Расчет влияния этих факторов на сумму прибыли можно выполнить способом цепных подстановок.
Таблица 2.23 - Факторный анализ прибыли от реализации продукции (2005г), млн. р.
| Показатель | План | План, пересчитанный на фактический объем продаж | Факт |
| Выручка от реализации продукции за вычетом НДС, акцизного налога и других отчислений от выручки | 12 725,0 | 10 218,2 | 9 141,9 |
| Полная себестоимость реализованной продукции | 11 190,0 | 8 985,6 | 8 202,3 |
| Прибыль от реализации продукции | 1535,0 | 1 232,6 | 939,6 |
Если сравнить сумму прибыли плановую и условную, исчисленную исходя из фактического объема и ассортимента продукции, но при плановых ценах и плановой себестоимости продукции, узнаем, насколько она изменилась за счет объема и структуры реализованной продукции:
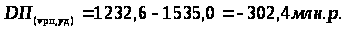
Чтобы найти влияние только объема продаж, необходимо плановую прибыль умножить на процент перевыполнения (недовыполнения) плана по реализации продукции в оценке по плановой себестоимости, или в условно-натуральном исчислении и результат разделить на 100:
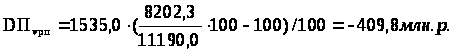
Затем можно определить влияние структурного фактора (из первого результата нужно вычесть второй):
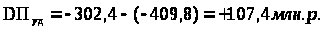
Влияние изменения полной себестоимости на сумму прибыли устанавливают сравнением фактической суммы затрат с плановой, пересчитанной на фактический объем продаж:
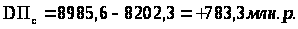
Изменение суммы прибыли за счет отпускных цен на продукцию устанавливается сопоставлением фактической выручки с условной, которую бы предприятие получило за фактический объем реализации продукции при плановых ценах:
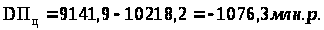
Общее изменение прибыли:
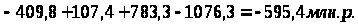
Эти же результаты можно получить и способом цепной подстановки, последовательно заменяя плановую величину каждого фактора фактической.
Сначала нужно найти сумму прибыли при фактическом объеме продаж и плановой величине остальных факторов. Для этого следует рассчитать процент выполнения плана по реализации продукции, а затем плановую сумму прибыли скорректировать на этот процент.
Выполнение плана по реализации исчисляют сопоставлением фактического объема реализации с плановым в натуральном (если продукция однородна), условно-натуральном (в данном примере тысячи условных банок) и в стоимостном выражении (если продукция неоднородна по своему составу), для чего желательно использовать базовый (плановый) уровень себестоимости отдельных изделий, так как себестоимость меньше подвержена влиянию структурного фактора, нежели выручка. На данном предприятии выполнение плана по реализации составляет:
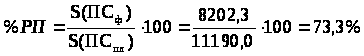
Если бы не изменилась величина остальных факторов, сумма прибыли должна была бы составить 1535,0*73,3%=1 125,2 млн. руб.
Затем следует определить сумму прибыли при фактическом объеме и структуре реализованной продукции, но при плановой себестоимости и плановых ценах. Для этого необходимо от условной выручки вычесть условную сумму затрат:
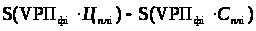 2.5
Прибыль при таких условиях составит 1 232,6 млн. р. (10 218,2-8 985,6).
Нужно подсчитать также, сколько прибыли предприятие могло бы получить при фактическом объеме реализации, структуре и ценах, но при плановой себестоимости продукции. Для этого от фактической суммы выручки следует вычесть условную сумму затрат:
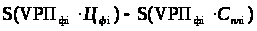 2.6
Сумма прибыли в данном случае составит156,3 млн. р. (9 141,9-8 985,6).
По данным таблицы 2.24 можно установить, как изменилась сумма прибыли за счет каждого фактора.
Таблица 2.24 - Расчет влияния факторов первого уровня на изменение суммы прибыли от реализации продукции
| Показатель | Условия расчета | Порядок расчета | Сумма прибыли, млн р. | |||
| объем реализации | структура товарной продукции | цена | себестоимость | |||
| План | План | План | План | План | ВРпл - ПСпл | 1 535,0 |
| Усл1 | Факт | План | План | План | Ппл ·Крп | 1 125,2 |
| Усл2 | Факт | Факт | План | План | ВРусл- Псусл | 1 232,6 |
| УслЗ | Факт | Факт | Факт | План | ВРф - Псусл | 156,3 |
| Факт | Факт | Факт | Факт | Факт | ВРф - ПСф | 939,6 |
Изменение суммы прибыли за счет:
объема реализации продукции
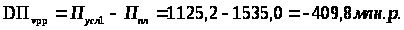 ;
структуры товарной продукции
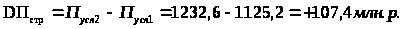 ;
средних цен реализации
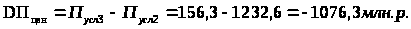 ;
себестоимости реализованной продукции
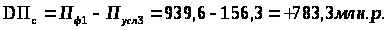
Итого общее изменение прибыли составит:
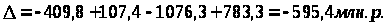
Результаты расчетов показывают, что план по прибыли невыполнен, в первую очередь, за счет невыполнения плана по производству товарной продукции на 19,7% (100 - 80,3), следовательно, невыполнен план по всем остальным показателям.
Положительное влияние на изменение суммы прибыли от реализации продукции оказало увеличение среднереализационных цен. Изменение структуры товарной продукции способствовало увеличению суммы прибыли на 107,4 млн. р., так как в общем объеме реализации увеличился удельный вес высокорентабельных видов продукции. В связи с изменением себестоимости продукции сумма прибыли увеличилась на 783,3 млн. р. За счет сокращения объема продаж сумма прибыли уменьшилась на409,8 млн. р.
2.2.5 Анализ рентабельности
В условиях рыночных отношений велика роль показателей рентабельности продукции, характеризующих уровень прибыльности (убыточности) её производства.
Показатели рентабельности являются относительными характеристиками финансовых результатов и эффективности деятельности предприятия.
Они характеризуют относительную доходность предприятия, измеряемую в процентах к затратам средств или капитала с различных позиций.
Показатели рентабельности - это важнейшие характеристики фактической среды формирования прибыли и дохода предприятий.
По этой причине они являются обязательными элементами сравнительного анализа и оценки финансового состояния предприятия [10].
В нижеследующей таблице приведём данные для сравнения уровня рентабельности по подразделениям экспедиции и в целом по экспедиции за 2008 и 2009 годы.
Таблица 2.25 - Выполнение прибыли по подразделениям Белорусской геологоразведочной экспедиции
| Наименование подразделения |
+прибыль убытки |
рентабельность в% |
+прибыль убытки |
рентабельность в% | |
| 2009 | 2008 | ||||
|
|
Центральная партия | 447339 | -11,9 | 779317 | 17,4 |
| 2 | Солигорская партия | 143076 | 4,6 | -139619 | -7,0 |
| 3 | Западная партия | 527857 | 35,8 | 560509 | 38,3 |
| 4 | Оршанский отряд | 199053 | 39,6 | 188178 | 45,7 |
| 5 | Минский отряд | 320570 | 81,4 | 190058 | 64,5 |
| 6 | Камеральная группа | 172738 | 58,6 | 17657 | 11,9 |
| 7 | Топоотряд | 19669 | 11,2 | 5831 | 4,1 |
| Прочие договорные | - | - | 8698 | 61,8 | |
| ИТОГО ПО ГЕОЛРАБОТАМ | 935624 | 9,6 | 1610629 | 18,0 | |
| в т. ч. госбюджет | - | - | 1 297815 | 18,9 | |
| договорные | - | - | 312814 | 15,0 | |
| Прочие работы, услуги и поступления | 5412 | -97791 | -16,1 | ||
| ВСЕГО ПО ЭКСПЕДИЦИИ | 941036 | 7,6 | 1512838 | 16,2 | |
 1
За 2009 год получена прибыль от реализации работ и услуг в сумме 940 млн. р., что несколько ниже чем в 2008 году. За 2008 год получена прибыль в сумме 1512838 тыс. р., что значительно выше, чем в 2007 году (371227 тыс. р). Экспедиция на протяжении этих лет работала стабильно рентабельно. Невысокая рентабельность на договорных работах объясняется тем, что в течение года выполнялись работы по переходящим объектам (РУП "Беларуськалий" и ОАО "Белгорхимпром"), по которым цены были установлены договорные, на тендерной основе и не могли быть изменены согласно условиям договора.
Как видно из таблицы все подразделения кроме Центральной партии в 2009 году и Солигорской партии в 2008 году работали рентабельно.
В таблице 2.26 приведены основные показатели работы предприятия, в том числе выручка от реализации продукции, затраты на производство и сбыт реализованной продукции, прибыль от реализации за период 2008-2009г. г.
Таблица 2.26 - Экономические показатели деятельности предприятия, млн. р.
| Наименование показателя | 2007 г. | 2008 г. | 2009 г. | Отклонение (2009г. в ср. с 2008г) |
| 1. Выручка от реализации товаров, работ услуг (за минусом НДС, акцизов и аналогичных обязательных платежей) | 4 640,2 | 8 932,1 | 9 141,9 | +209,8 |
| 2. Полная себестоимость реализации товаров, продукции, работ, услуг | 4 249,6 | 7 326,3 | 8 202,3 | +876 |
| 3. Прибыль (убыток) от реализации | 390,6 | 1 605,7 | 939,6 | - 666,1 |
| 4. Сальдо операционных доходов и расходов | 10,9 | 8,9 | 43,2 | +34,3 |
| 5. Сальдо внереализационных доходов и расходов | -30,2 | -177,9 | -136,1 | +41,8 |
| 6. Прибыль (убыток) отчётного периода | 371,2 | 770,6 | 1 512,8 | +742,2 |
| 7. Нераспределённая прибыль (убыток) отчётного периода | - | - | - | - |
Рентабельность продаж рассчитывается делением прибыли от реализации продукции (товаров, работ, услуг) или чистой прибыли на сумму полученной выручки. Характеризует эффективность предпринимательской деятельности - сколько прибыли имеет предприятие с рубля продаж.