Повышение эффективности коммерческой деятельности бюджетной организации (на примере филиала РУП "Белгеология" белорусской геологоразведочной экспедиции)
Рентабельность производственной деятельности (окупаемость издержек) показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции. Может рассчитываться в целом по предприятию, отдельным его подразделениям и видам продукции; определяется отношением прибыли от реализации (работ, услуг) к сумме затрат по реализации реализованной продукции. Совпадает с рентабельностью продаж.
Для определения рентабельности реализованной продукции соотносят различные показатели прибыли от реализации продукции с объемом реализованной продукции. Эти отношения показывают, какое количество прибыли приходится на единицу реализованной продукции. Рост данного показателя является следствием роста цен при постоянных затратах на производство реализованной продукции (работ, услуг) или снижения затрат на производство при постоянных ценах, то есть о снижении спроса на продукцию предприятия, а также более быстром росте цен чем затрат.
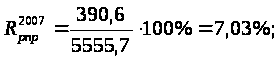
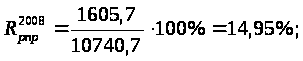
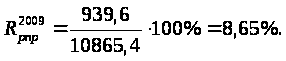
Представим данные показатели в табличном виде (таблица 2.27).
Таблица 2.27 - Показатели рентабельности, %
| Наименование показателя | 2007 г. | 2008 г. |
Отклонение 2008 г. от 2007 г. |
2009 г. |
Отклонение 2009 г. от 2008 г. |
| Рентабельность продаж | 8,42 | 17,98 | +9,56 | 10,28 | -7,7 |
| Рентабельность производственной деятельности | 8,42 | 17,98 | +9,56 | 10,28 | -7,7 |
| Рентабельность реализованной продукции | 7,03 | 14,95 | +7,92 | 8,65 | -6,3 |
Графически показатели рентабельности представлены на рисунке 2.8
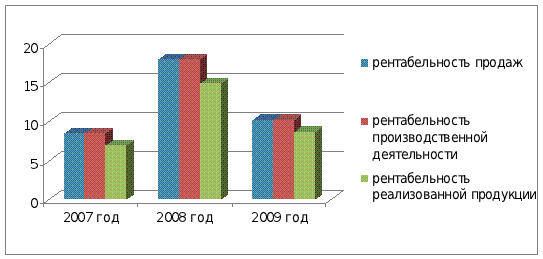
Рисунок 2.8- Динамика показателей рентабельности в период с 2007 по 2009г. г.
В 2009 г. вследствие снижения спроса на продукцию из-за неплатежеспособности большинства потребителей, а также вследствие получения убытков от внереализационных операций показатели рентабельности реализованной продукции и рентабельности продаж существенно снизились по сравнению с 2008 годом. Показатель рентабельности реализованной продукции за отчетный период снизился с 14,95% в 2008 до 8,65%. Показатель рентабельности продаж также снизился в 2009 году с 17,98% до 10,28%.
На протяжении трех последних лет геологоразведочная экспедиция имела уровень рентабельности продаж (рентабельности производственной деятельности) вполне достаточный для того, чтобы организация была обеспечена работой и имела прибыль.
2.2.6 Анализ финансового состояния Белорусской геологоразведочной экспедиции
Источниками информации для проведения анализа финансового состояния организации являются: бухгалтерский баланс (форма 1), отчет о прибылях и убытках (форма 2), отчет об изменении капитала (форма 3), отчет о движении денежных средств (форма 4), приложение к бухгалтерскому балансу (форма 5) и отчет о целевом использовании полученных средств (форма 6), заполненные в соответствии с постановлением Министерства финансов Республики Беларусь от 14 февраля 2008 г. N 19 "Об утверждении форм бухгалтерской отчетности, Инструкции о порядке составления и представления бухгалтерской отчетности и признании утратившими силу некоторых нормативных правовых актов Министерства финансов Республики Беларусь" (Национальный реестр правовых актов Республики Беларусь, 2008 г., N 67, 8/18345).
Анализ финансового состояния организации производится на основании бухгалтерского баланса за последний отчетный период, а также бухгалтерского баланса на первое число текущего месяца (если дата составления этого бухгалтерского баланса не совпадает с датой окончания последнего отчетного периода), представляемых организацией.
В качестве критериев для оценки удовлетворительности структуры бухгалтерского баланса организации используются следующие показатели:
коэффициент текущей ликвидности;
коэффициент обеспеченности собственными оборотными средствами.
Коэффициент текущей ликвидности характеризует общую обеспеченность организации собственными оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств организации.
Коэффициент текущей ликвидности определяется как отношение фактической стоимости находящихся в наличии у организации оборотных активов в виде запасов и затрат, налогов по приобретенным товарам, работам, услугам, дебиторской задолженности, расчетов с учредителями, денежных средств, финансовых вложений и прочих оборотных активов к краткосрочным обязательствам организации за исключением резервов предстоящих расходов.
Коэффициент обеспеченности собственными оборотными средствами характеризует наличие у организации собственных оборотных средств, необходимых для ее финансовой устойчивости.
Коэффициент обеспеченности собственными оборотными средствами определяется как отношение разности капитала и резервов, включая резервы предстоящих расходов, и фактической стоимости внеоборотных активов к фактической стоимости находящихся в наличии у организации оборотных активов в виде запасов и затрат, налогов по приобретенным товарам, работам, услугам, дебиторской задолженности, расчетов с учредителями, денежных средств, финансовых вложений и прочих оборотных активов.
Основанием для признания структуры бухгалтерского баланса неудовлетворительной, а организации - неплатежеспособной является наличие одновременно следующих условий:
коэффициент текущей ликвидности на конец отчетного периода в зависимости от отраслевой (подотраслевой) принадлежности организации имеет значение менее 1,15;
коэффициент обеспеченности собственными оборотными средствами на конец отчетного периода в зависимости от отраслевой (подотраслевой) принадлежности организации имеет значение менее 0,2.
Анализ финансового состояния экспедиции будем проводить в соответствии с Инструкцией по анализу и контролю за финансовым состоянием и платёжеспособностью субъектов предпринимательской деятельности, зарегистрированной в Национальном реестре правовых актов Республики Беларусь 21 мая 2008 г. № 8/18833.
Коэффициент обеспеченности финансовых обязательств активами характеризует способность предприятия рассчитываться по своим финансовым обязательствам после реализации активов, определяется как отношение всех (долгосрочных и краткосрочных) обязательств к общей стоимости имущества (активов) и не должен превышать 85%.
Проследим, как изменялись коэффициент текущей ликвидности и коэффициент обеспеченности собственными средствами за период 2007 - 2009г. г. (таблица 2.28).
Таблица 2.28 - Динамика коэффициента текущей ликвидности и коэффициента обеспеченности собственными средствами за период 2007 - 2009 гг.
| № пп | Наименование показателя | 2007 год | 2008 год | 2009 год | Норматив коэффициента |
| 1 |
Коэффициент текущей ликвидности К1
|
32,752 | 17,692 | 56,098 | К1 ≥ 1,15 |
| 2 |
Коэффициент обеспеченности собственными оборотными средствами К2
|
0,969 | 0,943 | 0,982 | К2 ≥ 0,2 |
| 3 |
Коэффициент обеспеченности финансовых обязательств активами К3
|
0,022 | 0,041 | 0,015 | К3 ≤ 0,85 |
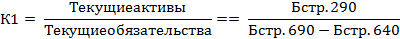
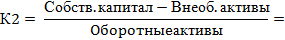
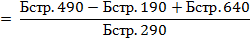
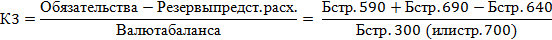
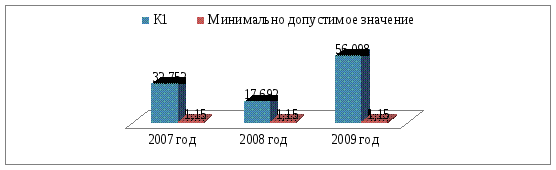
Рисунок 2.9 - Динамика К1 2007-2009 гг.
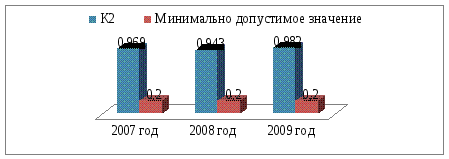
Рисунок 2.10 - Динамика К2 2007-2009 гг.
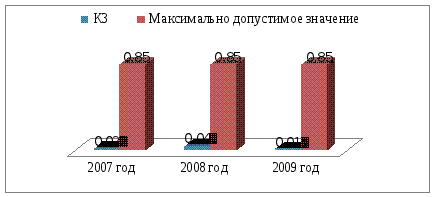
Рисунок 2.11 - Динамика К3 2007-2009 гг.
Как видно из приведенных данных, коэффициент текущей ликвидности в 2007-2009 гг. был намного выше минимального нормативного значения в 1,15.
Коэффициент обеспеченности собственными средствами также был намного выше минимального значения нормы.
На основании перечисленных значений показателей финансового состояния промышленных предприятий структура баланса Белорусской геологоразведочной экспедиции на протяжении последних трех лет показывает, что организация платёжеспособна и прибыльна.
2.2.7 Анализ финансовой устойчивости капитала Белорусской геологоразведочной экспедиции
Устойчивое финансовое состояние достигается при достаточности собственного капитала, хорошем качестве активов, достаточном уровне рентабельности с учетом операционного и финансового риска, стабильных доходах и широких возможностях привлечения заемных средств.
Основные задачи анализа: диагностика финансового состояния предприятия, установление его болевых точек и изучение причин их образования; поиск резервов улучшения финансового состояния предприятия, его платежеспособности и финансовой устойчивости; прогнозирование возможных финансовых результатов и разработка моделей финансового состояния при разнообразных вариантах использования ресурсов. Для наглядности приведена таблица 2.29 данных для анализа финансовой устойчивости.
Таблица 2.29 - Исходные данные для анализа финансовой устойчивости капитала за период 2007 - 2009 гг.
| Источники средств | Показатели | ||||
|
2007 г., млн. р. |
2008 г., млн. р. |
Темп роста,% |
2009 г., млн. р. |
Темп роста,% | |
| Собственные средства (Б стр.490) | 15 560,3 | 19 573,0 | 125,79 | 29 252,4 | 149,45 |
| Долгосрочные финансовые обязательства (Б стр.590) | - | - | - | - | - |
| Краткосрочные кредиты банков и различные займы (Б стр.690) | 345,7 | 834,7 | 241,45 | 432,1 | 51,77 |
| Валюта (итог) баланса (Б стр.700) | 15 906,1 | 20 407,7 | 128,30 | 29 684,4 | 145,46 |
С целью оценки степени финансовой устойчивости и финансового риска рассчитывают следующие показатели.
1. Коэффициент концентрации собственного капитала в общей валюте нетто-баланса, характеризует долю предприятия в общей сумме средств, авансированных в его деятельность:
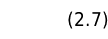
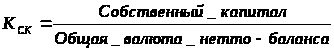 .
Данный показатель составил:
в 2007 году
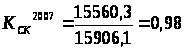 ;
в 2008 году
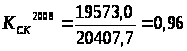 ;
в 2009 году
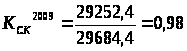 .
2. Коэффициент концентрации заемного капитала:
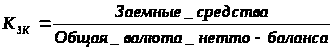 .
2.8
Данный показатель составил:
в 2007 году
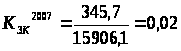 ;
в 2008 году
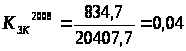 ;
в 2009 году
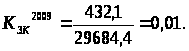
3. Коэффициент финансовой зависимости:
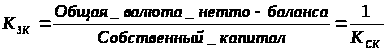 .
2.9
Динамика этого показателя наглядно показывает изменение доли заемных средств в финансировании предприятия.
Данный показатель составил:
в 2007 году
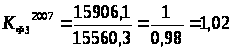 ;
в 2008 году
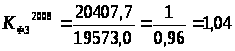 ;
в 2009 году
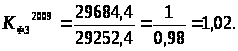
4. Коэффициент финансового риска:
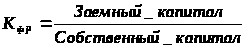 .
2.10
Данный показатель составил:
в 2007 году
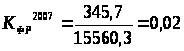 ;
в 2008 году
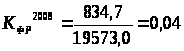 ;
в 2009 году
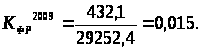
5. Коэффициент текущей задолженности:
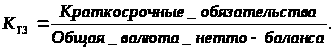 2.11
Данный показатель составил:
в 2007 году
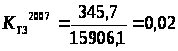 ;
в 2008 году
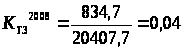 ;
в 2009 году
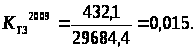
6. Коэффициент устойчивого финансирования. Характеризует, какая часть активов баланса сформирован за счет устойчивых источников.
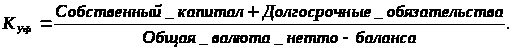 2.12
Так как в экспедиции отсутствуют долгосрочные обязательства, данный показатель составил:
в 2007 году
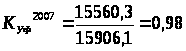 ;
в 2008 году
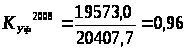 ;
в 2009 году
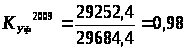 .
7. Коэффициент финансовой независимости капитализированных источников:
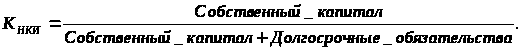 2.13
Данный показатель составил:
в 2007 году
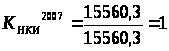 ;
в 2008 году
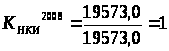 ;
в 2009 году
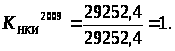
8. Коэффициент финансовой зависимости капитализированных источников:
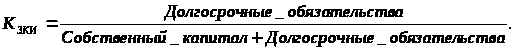 2.14
Данный показатель будет равен нулю, так как в экспедиции нет долгосрочных обязательств.
9. Коэффициент покрытия долгов собственным капиталом:
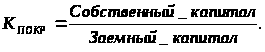 2.15
Данный показатель составил:
в 2007 году
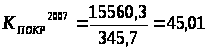 ;
в 2008 году
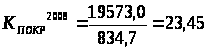 ;
в 2009 году
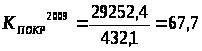 .
Результаты данных расчетов представим в табличном виде (таблица 2.30).
Таблица 2.30 - Показатели финансовой устойчивости капитала Белорусской геологоразведочной экспедиции
| Показатели | 2007 г. | 2008 г. | 2009 г. |
| Коэффициент концентрации собственного капитала | 0,98 | 0,96 | 0,98 |
| Коэффициент концентрации заемного капитала | 0,02 | 0,04 | 0,01 |
| Коэффициент финансовой зависимости | 1,02 | 1,04 | 1,02 |
| Коэффициент текущей задолженности | 0,02 | 0,04 | 0,015 |
| Коэффициент устойчивого финансирования | 0,98 | 0,96 | 0,98 |
| Коэффициент финансовой независимости капитализированных источников | 1 | 1 | 1 |
| Коэффициент финансовой зависимости капитализированных источников | - | - | - |
| Коэффициент покрытия долгов собственным капиталом | 45,01 | 23,45 | 67,7 |
| Коэффициент финансового риска | 0,02 | 0,04 | 0,015 |
Как видно из таблицы в рассматриваемый период времени все рассчитанные показатели имеют незначительные отклонения, кроме коэффициента покрытия долгов собственным капиталом, он довольно высок в 2007 году, немного ниже в 2008 году и особенно высок в 2009 году, что говорит высокой способности экспедиции покрывать долги собственными средствами.
Белорусская геологоразведочная экспедиция является бюджетной организацией и имеет в составе своих средств долю бюджетного финансирования и при правильном планировании этих средств можно избежать долгов.
Рассматриваемая организация на протяжении трёх лет работает стабильно и не имеет долгосрочных финансовых обязательств, а по краткосрочным может своевременно рассчитаться. Можно сделать вывод, что экспедиция является высокорентабельной и прибыльной. 2009 год показал, что прибыль уменьшилась, но это не повлияло на работу в целом и в перспективе, по моему мнению, следствия кризиса, пережитого всей нашей страной в 2009 году особенно остро, уменьшаться и экспедиция выйдет на прежний уровень доходов.
И всё же в Белорусской геологоразведочной экспедиции имеет место высокая изношенность основных фондов (оборудование и транспорт), устранив которую в будущем можно получать большую прибыль и снизить издержки на их содержание, что подробнее рассмотрим в следующей части дипломного проекта.
3. Мероприятия по повышению эффективности коммерческой деятельности белорусской геологоразведочной экспедиции
Достижение более высокого уровня эффективности коммерческой деятельности Белорусской геологоразведочной экспедиции возможно по следующим направлениям:
Повышение эффективности использования основных фондов.
Повышение эффективности работ экспедиции на механическом колонковом бурении.
Увеличение объема выпускаемой продукции за счет повышения квалификации рабочих.
Конкретно по указанным направлениям были разработаны следующие мероприятия:
внедрение новой техники и передовой технологии,
повышение уровня квалификации работников,
приобретение грузового автомобиля.
3.1 Повышение эффективности использования основных фондов
В таблице 3.1 приведён перечень наименований основных фондов экспедиции и эффективность их использования. Данная таблица поможет разобраться в том, сколько установок находилось в работе и увидеть эффективность использования основных фондов.
Таблица 3.1 - Эффективность использования основных фондов
|
№№ пп |
Наименование, тип, марка | Един. измер. |
Наличие на 1.01.2009 г. |
Наличие на 1.01.2010 г. |
Находилось в работе в 2009 г. |
| 1 | Буровой станок HXY-6 | - | 1 | 1 | |
| 2 | Буровой станок ЗИФ-1200 МР | шт. | 2 | 2 | 2 |
| 3 | Буровой станок ЗИФ-650 М | шт. | 6 | 5 | 3 |
| 4 | Буровая установка 1БА-15В | шт. | 2 | 2 | 2 |
| 5 | Буровая установка УБВ-235 | шт. | 1 | 1 | 1 |
| 6 | Буровая установка УРБ-2,5А | шт. | 1 | 1 | - |
| 7 | Буровая установка УГБ-1ВС | шт. | 1 | 1 | 1 |
| 8 | Буровая установка УГБ-50М | шт. | 1 | 1 | 1 |
| 9 | Буровая установка УБР-2М | шт. | 2 | 2 | 2 |
| 10 | Буровая установка ПБУ2-162 | шт. | 1 | 1 | 1 |
| 17 | 17 | 14 |
Как видно из таблицы, в отчетном году при наличии 17 буровых установок в эксплуатации находилось 14 единиц. Коэффициент использования парка буровых станков составил 0,82. Произошло обновление парка буровых установок: в 2009 году получен буровой станок HXY-6 в комплекте с вышкой SG7-23.
Все буровые установки, за исключением буровых станков HXY-6 и 2-х ЗИФ-650 имеют в настоящее время полный амортизационный износ.
Восстановительный ремонт буровых станков, передвижных электростанций, буровых насосов, глиномешалок и другого бурового оборудования проводился в ремонтно-механической мастерской экспедиции, с использованием узлов и запчастей со списанного оборудования.
Планово-предупредительные ремонты бурового оборудования выполняются на буровых, согласно графика ППР, силами рабочих буровых бригад.
Ввиду того, что из 17 буровых станков, имеющихся в экспедиции в настоящее время, 14 из них имеют полный амортизационный износ, это приводит к увеличению нормативного срока на техническое обслуживание во время работы, значительному увеличению материальных и трудовых затрат на их ремонт, снижению производительности труда, к авариям и простоям, затрудняет соблюдение требований правил техники безопасности при эксплуатации. Ремонтно-механическая мастерская экспедиции, выполняющая ремонты оборудования и частично изготавливающая запчасти и инструмент, располагает 4-мя токарно-винторезными станками, 2-мя трубонарезными, фрезерным, 3-мя сверлильными и другим оборудованием, однако все они изношены более чем на 90%, морально и физически устарели. Количество работающих в РММ в 2009 году составляло 10 человек. Показатель фондоотдачи геологоразведочных работ выражает выполнение геологоразведочных работ в денежном выражении на 1 рубль основных фондов:

 ,
| где | Ф | - фондоотдача, руб.; |
| З | - фактический объем работ, выполненный хозспособом в сметных ценах; | |
| Оф | - среднегодовая стоимость основных производственных фондов |
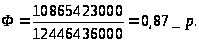
Фондоотдача по "активной части" основных производственных фондов:
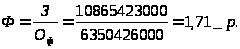
| где | Оф | - "активная часть" среднегодовой стоимости основных производственных фондов |
Коэффициент износа основных производственных фондов рассчитывается по формуле:
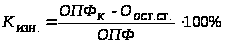 ,(Х3.2)
| где |
|
- стоимость ОПФ на конец года; |
|
|
- остаточная стоимость ОПФ; | |
| ОПФ | - среднегодовая стоимость ОПФ. |


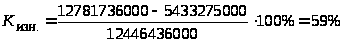
В связи с высокой степенью изношенности оборудования необходимо усилить работу по ремонту, профилактике, восстановлению изношенного оборудования с целью поддержания его в работоспособном состоянии, расширить ассортимент и номенклатуру запасных частей, изготавливаемых силами ремонтно-механической мастерской.
В соответствии с заданием РУП "Белгеология" по плану внедрения новой техники и передовой технологии, в экспедиции предусматривалось внедрение двух мероприятий, которые выполнены в полном объеме.
1. При бурении пород осадочного комплекса на госбюджетных и договорных объектах работ повсеместно использовались органогенные буровые растворы, приготовленные на основе сапропеля, которые имели незначительную плотность (от 1,05 до 1,08 г/см3), высокую условную вязкость (от 50ч60 с до "не течет") и низкую водоотдачу (от 7-8 см3 до 3-3,5 см3 за 30 минут).
С использованием указанных буровых растворов за 2009