Розрахунок основних економічних показників діяльності підприємства
Задача 1
Очікується, що в поточному році обсяг реалізованої продукції підприємства має становити 200 млн. грн., а середній залишок нормованих оборотних коштів 25 млн. грн.
Визначити кількість оборотів і тривалість одного обороту оборотних коштів підприємства.
Рішення
Кількість оборотів:
Коб = 200/25 = 8 (об)
Тривалість одного обороту:
Д1 об = 365 х 25 / 200 = 45,6 (дн)
Задача 2
Визначите первісну і залишкову вартість одиниці устаткування, якщо ціна придбання – 56 тис. грн., коефіцієнт, що враховує транспортні витрати і монтаж – 0,2; норма амортизації На = 0,1; період експлуатації - 8 років.
Рішення
Первісна вартість устаткування:
Цпер = Цпр (1+Ктр)=56 (1+0,2)=67,2 тис.грн
Залишкова вартість
Цост=Цпер(1-НаТэк)=67,2 (1-0,1 х 8) = 13,440 тис.грн.
Задача 3
Підприємство виготовляє вироби з пластмаси шляхом лиття. Річний обсяг виробництва виробів – 900 тис. Шт., а трудомісткість виробу – 0.35 н-год. Тривалість робочої зміни 8 год. При однозмінному режимі роботи. Внутрізмінні витрати часу з вини робітників – 1,5%, а на регламентовані простої – 3%. Процент виконання норм виробітку – 105%. Визначити необхідну чисельність робітників-відрядників.
Рішення
Чисельність основних робітників-відрядників можна визначити за трудомісткістю виробничої програми.
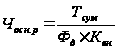
Дійсний фонд часу роботи одного робітника становить:
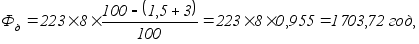
де 223-прийнята кількість робочих днів у році.
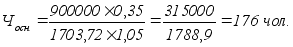 Необхідна
чисельність
робітників
– 176 чол.
Задача 4
У звітному році на підприємстві реалізовано товарної продукції на 20 тис. грн. При середніх залишках оборотних коштів 4700 грн. Визначити можливий випуск продукції в наступному за звітним році за незмінного обсягу оборотних коштів та зменшеної на 14 днів тривалості одного їх обороту.
Рішення
К об1 = 20/4,7 = 4,3 (об)
Д 1об1 = 365 / 4,3 = 84,9 (дн)
Д 1об2 = 84,9 – 14 = 70.9 (дн)
К об2 = 365 / 70,9 = 5,1 (об)
ВП = 4,7 х 5,1 = 23,97 (тис.грн)
Можливий випуск продукції – 23,97 тис.грн.
Задача 5
Визначите темпи росту фондовіддачі, якщо вартість валової продукції в базисному періоді в оптових цінах організації - 9450 тис. грн.; вартість основного капіталу 4500 тис. грн.; частка активної частини - 0,6; коефіцієнт завантаження - 0,7. У перспективі частка активної частини основного капіталу складатиме 0,65; коефіцієнт завантаження - 0,75.
Рішення
Фондовіддача в базисному році:
Фоб = ВПб / ОКб= 9450/4500=2,1 грн.
Активна частина основного капіталу в базисному році
ОКакт.б= ОКбаб=4500х0,6=2700 тис.грн.
Фондовіддача по активній частині:
ВПб/ОКакт.б=9450/2700=3,5 грн. чи Фоб/а=2,1/0,6=3,5 грн.
Активна частина основного капіталу в перспективному році:
ОКat=ОКбаt=4500х0,65=2925 тис.грн.
Вартість валової продукції в перспективному році:
ВПat= ОКбаat Фоб= 2925 х 3,5 = 10237 тис.грн.
Фондовіддача в перспективному році:
А) при базовому рівні використання устаткування
ФОt = ВПt / ОКб= 10237/4500=2,27
Б) при поліпшенні використання устаткування обсяг виробництва зросте:
tp ВП = ДО3t / ДО3б = 0,75/0,7 = 1,07
Фондоотдача зросте пропорційно:
ФОt = 2,27х1,07=2,43
Темпи росту фондовіддачі:
tpФОt /Фоб = 2,43/2,1=1,157.
Задача 6
Визначити виробничу потужність пекарні та її виробничу програму, якщо середня тривалість випікання хлібобулочних виробів вагою 1 кг. становить 40 хв., тривалість зміни 8 год., режим роботи двозмінний. Номінальний фонд робочого часу 300 днів / рік, а втрати робочого часу 10%.
Виробнича потужність пекарні визначається потужністю печей, яких встановлено 3 одиниці. Коефіцієнт використання потужності 0.85.
Розв'язання
Виробнича потужність одної печі може бути обчислена:

Дійсний фонд робочого часу печі становить:
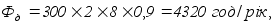
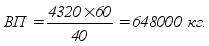
Виробнича потужність пекарні:
648000 ґ 3 = 1944000 кг = 1944 т/рік.
Виробнича програма визначається як добуток виробничої потужності пекарні на коефіцієнт її використання:
1944 т/рік ґ 0,85 = 1652,2 т/рік.
Задача 7
Виробнича потужність чавуноливарного цеху металургійного заводу станом на 1 січня розрахункового року становило 15 000 т чавунного литва. З 1 травня розрахункового року введено в дію 2 плавильних агрегати загальною потужністю 1200 т литва, а з 1 серпня цього ж року виведено з експлуатації 1 плавильний агрегат потужністю 540 т литва. Середньорічна виробнича програма чавуноливарного цеху становила 14000 т литва. Продовж розрахункового року вироблено 14500 т литва.
Пропонується визначити:
Середньорічну виробничу потужність чавуноливарного цеху за розрахунковий рік.
Приріст середньорічної продукції чавуноливарного цеху в розрахунковому році порівняно зі звітним роком.
Коефіцієнт використання виробничої потужності чавуноливарного цеху в розрахунковому році.
Рішення
Середньорічна виробнича потужність цеху
Мср.2 15000 + 1200х8,/12 – 540 х 5/12 = 15575 (т);
2. Приріст продукції цеху:
DВП = 14500 – 14000 = 500 (т)
3. Коефіцієнт використання виробничої потужності
Кисп = 14500 / 15575 = 0,93
Задача 8
Визначите цехову собівартість, якщо вартість основних матеріалів - 330 тис. грн., заробітна плата основних виробничих робітників - 25,2 тис. грн., амортизаційні відрахування - 13,5 тис. грн.; частка амортизації в цехових витратах - 0,18; інші цехові витрати – 5%.
Рішення
Прямі цехові витрати:
Цр=Аr/a = 13,5/0,18= 75 тис.грн.
Цехові витрати повні:
Црн=Цр (1+0,05)=75 х 1,05 = 78,75 тис.грн.
Цехова собівартість:
Сцех=МЗ + Ззн + Црн = 330 + 25,2 + 78,75 = 433,7 тис.грн.
Задача 10
У металообробному цеху діє 100 однотипних верстаків. З 1 вересня розрахункового року встановлено ще 30 верстаків, а з 1 липня виведено з експлуатації 8 одиниць устаткування. На цьому підприємстві усталеним є двозмінний режим роботи устаткування при тривалості зміни 8 годин. Число робочих днів на рік складає 250. Регламентована величина простоїв устаткування, спричинених його ремонтом і профілактичним обслуговуванням, становить 7% режимного фонду часу. Продуктивність 1 верстата у середньому дорівнює 5 деталей на годину. Запланований обсяг випуску виробів протягом року 1 720 тис. деталей.
Визначити величину виробничої потужності металообробного цеху.
Розрахувати очікуваний коефіцієнт використання виробничої потужності.
Рішення
Продуктивність 1 станка на рік = 5 дет * 8 ч * 2 см * 250 дн * 0,93 = 18,6 тис. шт.
Мср 18,6 * 100 + 30 * 4 / 12 – 8 * 6 / 12 = 1971,6 (тис.дет)
К вик. = 1720 / 1971,6 = 0,87
Виробнича потужність цеху – 1971,6 тис.дет.
Виробнича потужність використовується на 87 %.
Задача 11
Визначите середньорічну вартість основного капіталу (двома методами), якщо активна частина основного капіталу - 200 млн. грн., частка активної частини в загальній вартості основного капіталу - 0,4; вводиться в березні – 50 млн. грн.; у липні – 10 млн. грн.; списується в травні – 20 млн. грн.; у серпні – 15 млн. грн.
Рішення
Вартість основного капіталу на початок року:
Окн.м.=Окакт/а=200/0,4=500 тис.грн.
Середньорічна вартість основного капіталу
Метод 1
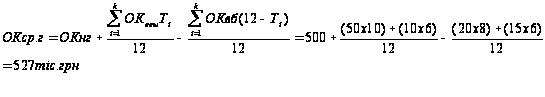
Метод 2
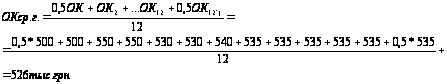
3. Середньорічна вартість основного капіталу, розрахована другим методом, менше на 1 тис. грн. Величина помилки склала:
ОК=(ОК к.м. – ОК н.г.) / 123 = [(0,5 х 525) – (0,5 х 500)] / 12 = 1,04
Задача 12
Програма заходів по автоматизації виробництва на підприємстві розрахована на чотири роки і розроблена у двох варіантах. Вибрати економічний варіант програми, якщо норматив приведення капіталовкладень по фактору часу Епр = 0,1. Вихідні дані – в таблиці.
Таблиця
| Показники / Варіанти | Перший | Другий |
| Капітальні вкладення, млн.грн в тому числі по роках: | 1,6 | 1,6 |
| 1 | 0,4 | 0,4 |
| 2 | 0,4 | 0,2 |
| 3 | 0,4 | 0,3 |
| 4 | 0,4 | 0,7 |
Розв'язання
Щоб вибрати економічний варіант треба обчислити по варіантах капіталовкладення, приведені до початку здійснення заходів по автоматизації за формулою:
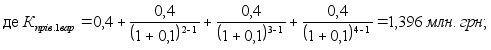
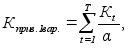
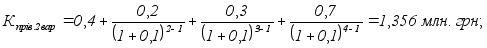
Економічно доцільнішим є другий варіант інвестування заходів по автоматизації виробництва, оскільки сума капітальних затрат, приведених до моменту початку їх освоєння, є меншою.
Задача 13
Розрахуйте тривалість циклу технологічних операцій і побудуйте графік виконання за умови застосування паралельного виду руху оброблюваних деталей, якщо:
Розмір партії деталей становить 20 шт.;
Деталі з однієї технологічної операції на іншу передаються передаточними партіями по 5 штук..
Технологічний процес механічної обробки деталей охоплює 3 операції, норма виконання кожної з яких становить: першої – 4 хв., другої – 3 хв., третьої – 1,5 хв.
Кількість робочих місць: 1 операція - 2; 2- 1; 3 – 1.
Рішення
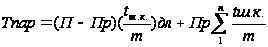
де П – розмір партії деталей,
Пр – розмір передаточної партії
t – норма виконання кожної операції
m – кількість робочих місць по операціям
Тпар. = (20 – 5) * 3 + 5 * (4/2 + 3 + 1,5) = 77,5 хвилин
Задача 14
Визначите при якій ліквідаційній вартості фізично застарілого устаткування буде ефективна заміна на більш сучасну техніку, якщо ціна устаткування - 10 тис. грн., ціна нового устаткування - 15 тис. грн., ліквідаційна вартість - 0,4 тис. грн.; термін служби - 8 років., термін експлуатації - 6 років.; поточні витрати з обслуговування старого устаткування - 18,0 тис. грн., нового устаткування - 16,5 тис. грн.; рентабельність підприємства - 0,4.
Рішення
Норма амортизації
На = 1/Тсл=1/8=0,125
Залишкова вартість
Цо=Цс(1-Натэк)=10(1-0,125 х 6) = 2,5 тис. грн.
Утрати від реалізації застарілої техніки рівні
У = Цо – Цл = 2,5 – 0,4 = 2,1 тис. грн.
Додаткові капвкладення на заміну
Кз = Цн – Цс + У = 15,0 – 10,0 + 2,1 = 7,1 тис. грн.
Економія на поточних витратах
Э = Сс – Сн= 18,0 – 16,5 = 1,5 тис. грн.
Строк окупності додаткових капіталовкладень для заміни
Тр = ∆ Кз / Э = 7,1/1,5 = 4,7 роки чи Ер = 0,227.
Заміна не ефективна, тому що не відповідає умові
Ер ≥R чи Тр ≤ Тн.
Варіант заміни буде економічно виправданий за умови, якщо ліквідаційна вартість буде не менше, ніж
Цminлик = Цл - (Э/R) – (Цн – Цс)] = 2,5[ (1,5/0,25) – (15-10)] = 1,5 тис. грн.
Тоді В = Цо – Цл = 2,5 – 1,5 = 1,0 тис. грн.
Задача 15
У звітному році підприємство запланувало виготовити товарної продукції на суму 110 тис. грн. Залишки нереалізованої продукції на складах на початок року складали 20 тис. грн., на кінець року – 17,5 тис. грн. Фактично обсяг реалізації за рік зріс в порівнянні з плановим рівнем на 3.2 %. Середньорічні залишки нормованих оборотних засобів заплановані в розмірі 2 тис. грн., а фактично склали 1.7 тис. грн.
Встановити суму абсолютного і відносного вивільнення оборотних засобів в результаті прискорення їх оборотності.
Розв'язування
Абсолютне вивільнення оборотних засобів можна знайти за формулою:
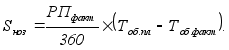
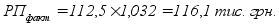 Щоб
знайти планову
і фактичну
тривалість
одного обороту
оборотних
засобів в днях,
слід знати
планову і фактичну
кількість
оборотів оборотних
засобів. А ці
величини можна
обчислити,
знаючи обсяг
запланованої
(РПпл)
і
фактичної (РПфакт) реалізації у звітному році.
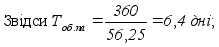
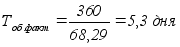
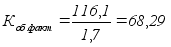
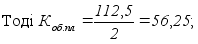
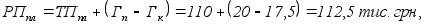
Відносне вивільнення (в процентах) оборотних засобів можна знайти через відношення денної реалізації продукції по плану і фактично.
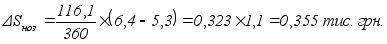
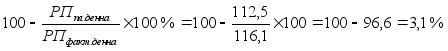 Отже,
в результаті
прискорення
оборотності
оборотних
засобів на
12.04
обороти за рік
(68.29-56.25), фактична
тривалість
одного обороту
скоротилась
на 1.1
дня, а сума
абсолютного
вивільнення
оборотних
засобів склала
0.355 тис.
грн. Відносне
вивільнення
дорівнює
3.1%.
Задача 16
Визначить тривалість технологічного циклу обробки деталей і побудуйте графік здійснення операцій у часі при паралельно-послідовному їх поєднанні, користуючись такою вихідною інформацією:
Розмір партії деталей становить 20 шт.;
Деталі з однієї технологічної операції на іншу передаються передаточними партіями по 5 штук..
Технологічний процес механічної обробки деталей охоплює 3 операції, норма виконання кожної з яких становить: першої – 4 хв., другої – 3 хв., третьої – 1,5 хв.
Кількість робочих місць: 1 операція - 2; 2 - 1; 3 – 1.
Рішення
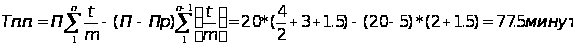
де П – розмір партії деталей,
Пр – розмір передаточної партії
t – норма виконання кожної операції
m – кількість робочих місць по операціям
Задача 17
Визначите середньорічну вартість основного капіталу (двома методами), якщо активна частина основного капіталу - 200 млн. грн., частка активної частини в загальній вартості основного капіталу - 0,4; вводиться в березні – 50 млн. грн.; у липні – 10 млн. грн.; списується в травні – 20 млн. грн.; у серпні – 15 млн. грн.
Рішення
Вартість основного капіталу на початок року:
Окн.м.=Окакт/а=200/0,4=500 тис.грн.
Середньорічна вартість основного капіталу
Метод 1
Метод 2
3. Середньорічна вартість основного капіталу, розрахована другим методом, менше на 1 тис. грн. Величина помилки склала
ОК=(ОК к.м. – ОК н.г.) / 123 = [(0,5 х 525) – (0,5 х 500)] / 12 = 1,04
Задача 18
Визначити річний економічний ефект у виробника побутових кухонних комбайнів нової покращеної моделі та строк окупності додаткових капітальних вкладень за даними таблиці.
Таблиця
| Показники | Стара модель | Покращена модель |
| Річний випуск, тис. шт. | 80 | 80 |
| Додаткові капіталовкладення, пов'язані із освоєнням виробництва нової моделі, тис. грн. | - | 400 |
| Собівартість комбайна, грн. | 165 | 205 |
| Роздрібна ціна комбайна, грн. | 180 | 225 |
Розв'язування
Річний економічний ефект у виробника продукції покращеної якості може бути обчислений:
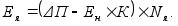
де DП – приріст прибутку за рахунок реалізації одиниці продукції підвищеної якості, грн.;
К - питомі капіталовкладення на проведення заходів щодо поліпшення якості продукції, грн/од;
Nя – обсяг продукції поліпшеної якості в натуральних одиницях.
Приріст прибутку в розрахунку на одиницю реалізованої продукції покращеної якості (DП) становитиме:
ΔП = (225-205) - (180-165) = 20 -15 = 5 грн/од
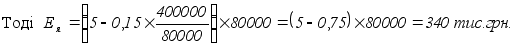
Строк окупності додаткових капіталовкладень виробника (Ток) можна знайти як відношення величини цих витрат до величини річного економічного ефекту:
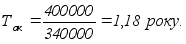
Задача 19
Треба обчислити такт поточної лінії по обробці втулок, необхідну кількість робочих місць (металообробних верстатів) і коефіцієнт їх завантаження за технологічними операціями на основі наведеної далі вихідної інформації.
Прямоточна лінія по механічній обробці втулок працює у робочі дні за двозмінним графіком звичайної тривалості (по 8 год.). Денний випуск становить 700 остаточно оброблених втулок. Технологічний процес складається з 5 операцій. Тривалість кожної з них становить: перша – 1 хв., друга – 0,5 хв., третя – 3 хв., четверта – 2 хв., пўята – 2,5 хв.
Рішення
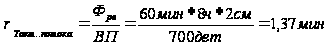
m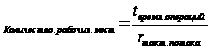
м1 = 0,73 = 1; м2 = 0,36 = 1; м3 = 2,19 = 3; м4 = 1,46 = 2; м5 = 1,82 = 2.
K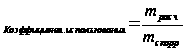
Кисп1 = 0,73 / 1 = 0,73; Кисп2 = 0,36 / 1 = 0,36; Кисп3 = 2,19 / 3 = 0,73;
Кисп4 = 1,46 / 2 = 0,73; Кисп5 = 1,82 / 2 = 0,91.
Задача 20
Визначите вартість постачання матеріальних цінностей (ресурсів), якщо вартість місячного споживання металу - 36000 грн., ціна 1 т металу - 150 грн., інтервал планового постачання - 10 днів; страховий запас – 2 дні, транспортний запас – 1 день, технологічний запас – 5 %.
Рішення
Середньодобова вартість витрати матеріальних цінностей (ресурсів):
Qсут=Qмес/30=36000/30=1,2 тис. грн.
Середньодобова витрата матеріальних ресурсів:
Рсут=Qсут/Цт=1,2/0,15=8 т
Поточний запас
ТЗ=Рсутітз=8 х 10=80 т
Страховий запас
СЗ=Рсут(іф – Іпл)0,5=8 х 2х 0,5 = 8т
Транспортній запам
Трз=Рсут(Іф – Іпл) х 0,5 = 8х1х0,5=4 т
Технологічний запас
Техз=(ТЗ +СЗ +Трз) х 0,05= (80 + 8 + 4) х 0,05= 4,6 т
Загальний об’їм постачання:
Робщ=ТЗ+СЗ+ТрЗ+ТехЗ= 80+80+4+4,6=96,6 т
Вартість постачання
Цпост=(Робщ – ТехЗ)Цт = (96,6 – 4,6) х 150=138 тис. грн.
Задача 21
Визначити річний економічний ефект від виробництва і споживання харчових поліпшувачів із натуральної сировини, які використовуються в хлібопекарській промисловості. Вихідні дані в таблиці.
Таблиця
| Показники | Старий продукт | Новий продукт |
| Інвестиції в будівництво нового цеху харчових поліпшувачів покращеної якості, тис. грн. | - | 1000 |
| Річний обсяг виробництва продукції, т | 650 | 650 |
| Гуртова ціна продукції, грн/т. | 1620 | 1900 |
| Собівартість 1-ї тони продукції, грн. | 1340 | 1460 |
| Питомі витрати на 1 тонну хлібобулочних виробів, кг | 60 | 22 |
| Обсяг виробництва хлібобулочних виробів, т/рік | 1000 | 1000 |
Розв'язання
Сумарний річний економічний ефект від підвищення якості продукції (Есум) визначається як сума ефектів при виробництві і споживанні продукції покращеної якості: Есум = Ев + Ес.
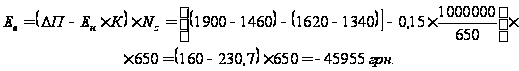 Ев
можна обчислити як річний економічний ефект від випуску хлібопекарського поліпшувача покращеної якості:
де DП – приріст прибутку за рахунок реалізації одиниці продукції підвищеної якості, грн.;
К - питомі капіталовкладення на проведення заходів щодо поліпшення якості продукції, грн/од;
Nя – обсяг продукції поліпшеної якості в натуральних одиницях.
Ес обчислюється як різниця поточних витрат на споживання поліпшувача покращеної якості і поліпшувача попередньої якості:
Ес = 1000 ґ 0,060 ґ 1620 – 1000 ґ 0,022 ґ 1900 = 97200 – 41800 = 55400 грн.
Есум = -45955 + 55600 = 9445 грн.
Задача 22
Механічний цех виробничого підприємства щомісячно витрачає 250 токарних різців. Мінімальний (страховий) запас на центральному інструментальному складі становить 25 шт. цього виду інструменту. Технологічний цикл виготовлення і доставки необхідної партії інструменту становить 15 днів (0,5 місяця).
На підставі наведених даних визначити:
Розрахунковий обсяг замовлення інструменту.
Розмір запасу інструменту (токарних різців) на центральному інструментальному складі підприємства.
Рішення
Нзап.вик. = Н расх. Х tинг.,дост. + Зmin = 250 х 0,5 + 25 = 150 (шт)
Нзаказ = Нзап.вик. – Змін = 150 – 25 = 125 шт.
Задача 23
Визначите ріст продуктивності праці, якщо в базисному періоді нормативна трудомісткість виробу склала - 120 нормо/хв, коефіцієнт виконання норм - 120 %. У звітному періоді нормативна трудомісткість виробу зросла до 144 нормо/хв, коефіцієнт виконання норм - 160 %.
Рішення
Фактична трудомісткість:
А) у базисному періоді:
Тефб=Тенб/Квнб=120/1,2=100 хв;
Б) у звітному періоді:
ТІ фо = 144/1,6=90 хв
Ріст продуктивності праці:
Tрпро=Тефб/Тефо=110/90=1,1 чи 110 %.
Задача 24
Встановіть величину комерційного ефекту у виробника і споживача нової формувальної машини, якщо витрати на її виробництво становлять 5250 грн., рентабельність виробництва 42%, ставка податку на прибуток 30%.
Використання машини дає можливість довести потужність цеху до 30000 шт. в рік. Ціна виробу 1,7 грн., а собівартість 1,02 грн.
Супутні капіталовкладення дорівнюють 500 грн. щорічно. Термін експлуатації машини згідно технічної документації 4 роки.
Розв'язання
Комерційний ефект у виробника нової формувальної машини можна обчислити як величину прибутку, що залишається у підприємства-виробника
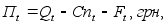
де Qt, - виручка від реалізації продукції науково-технічного або виробничо-технічного призначення у t-му році, грн;
Спt – собівартість продукції у t-му році, грн.;
Ft – загальна сума податків і виплат з балансового прибутку наукової організації, підприємства у t-му році, грн.
Ціна машини при заданому рівні рентабельності становитиме:
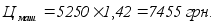
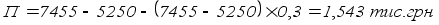 Тоді
Комерційний ефект у споживача машини можна знайти як
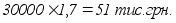

Результати від використання машини за рік дорівнюють
Тоді за весь термін експлуатації
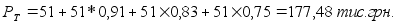
Річні витрати у споживача становитимуть: за перший рік:
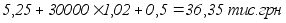
а за наступні роки
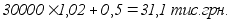
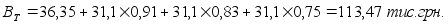 Тоді
Комерційний ефект у споживача машини за весь термін її експлуатації:
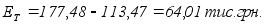
Задача 25
Випуск продукції виробничими підрозділами підприємства за декадами розрахункового місяця представлено в таблиці.
Таблиця. Запланований і фактичний обсяг товарної продукції підприємства за декадами розрахункового місяця, тис. грн.
| Показники | Декада | Усього за місяць | ||
| перша | друга | третя | ||
|
Обсяг продукції: Запланований Фактичний |
1600 400 |
1600 800 |
1600 4000 |
4800 5200 |
1. Розрахувати рівень виконання плану (%)
2. Обчислити коефіцієнт ритмічності продукції.
Аналітично оцінити рівень ритмічності випуску продукції в розрахунковому місяці.
Рішення
Рівень виконання плану