Розрахунок основних економічних показників діяльності підприємства
2. Коефіцієнт ритмічності
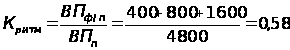
Рівень виконання плану – 108%, план перевиконано, коефіцієнт ритмічності – 58 %, робота неритмічна.
Задача 26
Визначите коефіцієнт оновлення основних фондів, якщо основний капітал на початок року - 5600 тис. грн.; коефіцієнт вибуття основних фондів - 0,15; приріст основного капіталу - 560 тис. грн.
Рішення
Вартість основного капіталу, що вибуває:
ОК выб= Окпл х До выб=5600х0,15 = 840 тис. грн.
Вартість що вводиться основного капіталу
Про квв = ОК выб + ОК ін = 840 + 560 = 1400 тис. грн.
Вартість основного капіталу на кінець року
ОК к.м. = ОК н.г. + ОК ін = 5600+560=6160 тис. грн.
Коефіцієнт оновлення
До вв = ОК вв / ОК к.м.= 1400/6160 = 0,227.
Задача 27
Проектний інститут працює над розробкою технологічного процесу (потокової лінії) по переробці сільськогосподарської сировини. Вартість проектних робіт становить 64 тис. грн., які мають бути освоєні протягом двох перших років: 44 тис. грн. першого року і 20 тис. грн. - другого.
Виготовлення технічних засобів триватиме рік. Вартість обладнання 70 тис. грн., а монтажу - 24 тис. грн., який також повинен бути виконаний протягом року.
Освоєння проектованого технологічного процесу дасть змогу переробляти щорічно 1000 т сировини і виробляти 200 тис. умовних банок консервної продукції по ціні 2,1 грн./банку. Собівартість продукції 1,6 грн./банку.
Супутні капіталовкладення становлять 1,1 тис. грн. щорічно.
Термін експлуатації потокової лінії 5 років. Обчисліть народногосподарський ефект від розробки і використання нової технології у переробній галузі.
Розв’язання
Народногосподарський ефект за весь термін служби потокової лінії може бути обчислений як різниця вартісної оцінки результатів від використання лінії і вартісної оцінки витрат на її проектування, виготовлення і експлуатацію:

де Рт – вартісна оцінка результатів від здійснення заходів НТП за розрахунковий період, грн.;
Вт – вартісна оцінка витрат на здійснення заходів НТП за цей же період, грн.
При цьому слід враховувати різночасність витрат і результатів і привести їх до одного моменту часу – першого року експлуатації лінії. Результати від експлуатації лінії становлять за рік 200000 ґ 2,1 = 420 тис. грн. , а за весь термін експлуатації
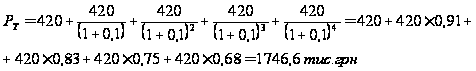
Витрати на створення і використання потокової лінії складаються із витрат на проектування, виготовлення обладнання, монтаж лінії, а також витрат в процесі її експлуатації.
Витрати на проектування, виготовлення і монтаж лінії з врахуванням фактору часу дорівнюють:
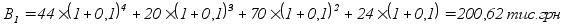
Річні витрати в процесі експлуатації лінії становлять 200000ґ1,6+1,1=321,1 тис. грн., а за весь термін служби
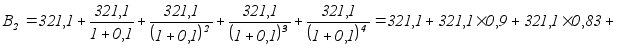
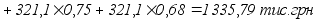
Задача 28
У звітному році трудомісткість виробничої програми підприємства склала 1778 тис. нормо-годин. Передбачається, що в наступному році у звўязку з деяким ускладненням вироблюваної продукції її загальна трудомісткість має збільшитися на 11 %. Очікується, що річний фонд робочого часу одного робітника, який становив у звітному році 1785 нормо-год., за рахунок скорочення внутрішньо змінних простоїв має збільшитися приблизно на 6%, а передбачуване виконання норм виробітку кожним робітником, що дорівнювала в середньому за звітний рік 112%,- на 5%.
Визначити необхідну чисельність виробничих робітників-відрядників.
Рішення
Загальна трудомісткість продукції в наступному році:
ТрЕ = 1778 * 1,11 = 1973,58 тис. час.
Річний фонд робочого часу 1 робітника в наступному році:
Фр.в. = 1785 * 1,06 = 1892,1 нормо-час.
Необхідна чисельність робітників:
Ч =1973580 : (1892,1 * 1,12 * 1,05) = 887 чол.
Задача 29
Проаналізувати прибуток підприємства і назвати фактори, що призвели до його зміни (вихідні дані наведено в таблиці). Чи є резерви збільшення прибутку від реалізації?
Таблиця
| Показник | Ум. Позн. | Минулий місяць | Звітний місяць | Відхилення |
|
1. Реалізація продукції: - в тис. грн. - в тоннах |
РПст. РПн |
800,0 40000 |
900,0 60000 |
+100,0 +20000 |
| 2. Ціна за 1 тонну, грн/т | Ц | 20 | 15 | -5 |
|
Собівартість: однієї тони реалізованої продукції, грн/т, - загальна, грн. |
С Сз |
18 720,0 |
14 840,0 |
-4 120,0 |
| 4. Одержаний прибуток з однієї тони продукції, грн/т | 2 | 1 | -1 | |
| 5. Прибуток від реалізації товарної продукції, тис. Грн. | Преал | 80,0 | 60,0 | -20,0 |
| 6. Інші прибутки і збитки, тис. Грн. | Пт | 20,0 | 10,0 | -10,0 |
| 7. Балансовий прибуток, тис. Грн. | БП | 100,0 | 70,0 | -30,0 |
Рішення
Розрахунок впливу факторів на величину прибутку від реалізації товарної продукції:
1. Вплив обсягу реалізації в натуральному вираженні:
ΔРПн = (+20000) * 2 грн./т = +40000 грн.,
2. Вплив зміни ціни одиниці продукції:
ΔЦ = (-5) * 60000 т = -300000 грн.,
3. Вплив зміни собівартості продукції:
ΔС = -(-4) * 60000 т = +240000 грн.
__________________________________
Разом -20000 грн.
Резервами збільшення прибутку від реалізації є:
збільшення обсягів реалізації: +20000*1 грн/т = +20000 грн.
Задача 30
Розроблено три варіанти розміщення консервного комбінату в Тернопільській області з різними величинами виробничих потужностей.
Основні проектні показники по кожному з них наведені в таблиці. Визначити оптимальний проект.
Таблиця
| Показники | Варіанти проекту | ||
| І | ІІ | ІІІ | |
| Річна потужність по переробці сільськогосподарської сировини, тис. Т | 2 | 4 | 3 |
| Сумарні капіталовкладення по проекту, тис. грн. | 960 | 1125 | 895 |
| Середній радіус перевезень сільськогосподарської сировини, км | 1100 | 1748 | 1220 |
| Собівартість річного обсягу продукції, тис. грн. | 86 | 74 | 90 |
| Приведені витрати на 1 км., грн. | 2,20 | 1,82 | 1,48 |
Розв'язання
Для вибору оптимального проекту розміщення комбінату певного розміру слід знайти мінімальні приведені витрати по кожному варіанту:
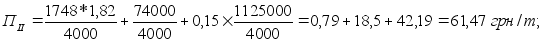
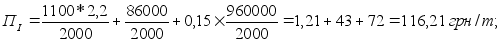
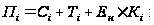
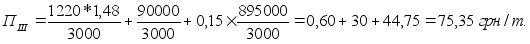
Оптимальним проектом будівництва консервного комбінату, потужністю 4 тис. тонн переробленої сільськогосподарської сировини в рік, є другий варіант, оскільки за цим проектом досягається мінімум приведених затрат.
Задача 31
Середньооблікова чисельність промислово-виробничого персоналу на підприємстві у звітному році склала 250 чоловік, випуск товарної продукції – 2557 тис. грн. У розрахунковому році обсяг товарної продукції має становити 2680 тис. грн., а продуктивність праці підвищиться на 6%.
Визначити:
Рівень продуктивності праці у звітному і розрахунковому роках;
Чисельність промислово-виробничого персоналу, очікувану в розрахунковому році.
Рішення
Рівень продуктивності праці
ПР1 = 2557 : 250 = 10,228 тис. грн.
ПТ2 = 10,228 * 1,06 = 10,842 тис. грн.
Чисельність персоналу в розрахунковому році:
Ч = 2680 : 10,842 = 247,2 = 248 чел.
Задача 32
Визначити ступінь виконання плану за асортиментом випущеної продукції. Назвати можливі причини відхилення від плану.
Таблиця
| Вид продукції | За планом, од. | Звіт, од. |
Відхилення +,- |
Виконання плану у % | Зараховується у виконання плану |
| А | 100 | 200 | |||
| Б | 150 | 100 | |||
| В | 250 | 150 | |||
| Г | - | 120 | |||
| Д | 50 | - | |||
| Разом | 550 | 570 |
Рішення
Розрахунок показників виконання плану за асортиментом виконаємо способом найменшого числа.
| Вид продукції | За планом | Звіт | Виконання плану у % | Відхилення | Зараховується у виконання плану |
| А | 100 | 200 | 200,0 | 100 | 100 |
| Б | 150 | 100 | 66,6 | -50 | 100 |
| В | 250 | 150 | 60,0 | -100 | 150 |
| Г | - | 120 | +120 | - | |
| Д | 50 | - | -50 | 50 | |
| Разом | 550 | 570 | 20 | 400 |
Кас = 400 / 550 = 0,72.
Можливими причинами відхилення від плану може бути зниження попиту на продукцію Б і В. Важливо помітити перехід на випуск нової продукції Г, яка за обсягом реалізації значно перевищує зняту з виробництва продукцію Д.
Задача 33
У західному регіоні України виробництво сучасної екологічної упаковки для розливу безалкогольних напоїв розміщене на багатьох підприємствах, які одночасно є її споживачами.
Обґрунтувати доцільність створення спеціалізованого виробництва упаковки; обчислити річний економічний ефект та строк окупності додаткових капіталовкладень при реалізації проекту , якщо відомі такі дані:
1. Середня собівартість однієї упаковки на підприємствах-споживачах 0.08 грн./шт. На спеціалізованому підприємстві 60 грн/тис. шт.
2. Інвестиції на реалізацію проекту по створенню спеціалізованого виробництва упаковки складають 1.5 млн. грн.
3. Середня вартість перевезення 1 тис. шт. упаковки 32 грн.
4. Річна виробнича потужність спеціалізованого підприємства 12 млн. піт.
Розв'язання
Щоб обґрунтувати доцільність створення спеціалізованого виробництва слід порівняти середню собівартість однієї штуки упаковки на діючих підприємствах і приведені витрати на 1 шт. при функціонуванні спеціалізованого підприємства.
Приведені витрати по проекту:
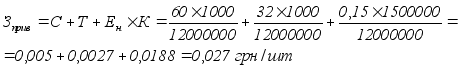
Порівнюючи собівартість однієї упаковки на підприємствах-споживачах 0.08 грн./шт. і приведені витрати на одиницю на спеціалізованому підприємстві 0,027 грн. / шт., можемо зробити висновок: створення спеціалізованого виробництва упаковки є доцільним.
Річний економічний ефект від проведення спеціалізації можна обчислити:
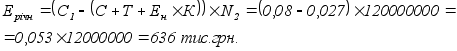
Строк окупності капіталовкладень на спеціалізацію обчислюється як відношення суми капіталовкладень до річного економічного ефекту:
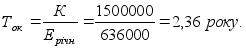
Задача 34
Місячний колективний заробіток колективної бригади, що працює за спільним нарядом складає 813 грн. Розподіл колективного заробітку між членами бригади здійснюється пропорційно до відпрацьованого часу і коефіцієнта трудової участі (КТУ). Робітник Якушев І. відпрацював у розрахунковому місяці 18 днів, Кидун Д. – 20 днів, Яременко О. – 22 дні. Визначені попередньо КТУ відповідно становили 1,1; 1,0 і 0,9.
Розрахувати місячну заробітну плату, яку має одержати кожний член бригади.
Рішення
Скільки днів потрібно відпрацювати 1 робітнику при КТУ = 1, для того щоб мати 813 грн.
18 * 1,1 = 19,8 дн * 13,64 = 270,07 грн
20 * 1,0 = 20,0 дн * 13,64 = 272,80 грн.
22 * 0,9 = 19,8 дн * 13,64 = 270,07 грн.
Всього: 59,6 дн = 812,94 грн
Необхідно розподілити 6 коп. між членами бригади будь-яким засобом Розрахуємо середній денний заробіток на 1 працівника:
813 грн. : 59,6 дн = 13, 64 грн
Задача 35
Дати оцінку виконання плану виробництва і реалізації продукції (по вугільній шахті) за даними таблиці
Таблиця. Вихідні дані
| Показник | За планом | Фактично | Відхилення | % |
|
1. Товарна продукція: а) у порівнянних цінах, тис. грн. в) у натуральних одиницях, тис. т |
32000 400 |
25600 300 |
||
|
2. Реалізація: а) у порівнянних цінах, тис. грн. б) у натуральних одиницях, тис. т |
34000 425 |
25160 310 |
Рішення
| Показник | За планом | Фактично | Відхилення | % |
|
1. Товарна продукція: а) у порівнянних цінах, тис. грн. б) у натуральних одиницях, тис. т |
32000 400 |
25600 300 |
-6400 -100 |
80,00 75,00 |
|
2. Реалізація: а) у порівнянних цінах, тис. грн. б) у натуральних одиницях, тис. т |
34000 425 |
25160 310 |
-8840 -115 |
74,00 72,94 |
Задача 37
Бригада складається з 5 робітників. Місячний бригадний заробіток склав 1000 грн., при цьому робітник 1-го розряду відпрацював 148 н-год; II розряду - 136 н-год; IV розряду- 150 н-год; і два робітники Ш розряду - по 160 н-год кожен. Робітники Ш розряду працюють у шкідливих умовах праці. Обчислити місячний заробіток кожного члена бригади.
Таблиця
| Умови праці | Форма оплати праці | Годинні тарифні ставки по розрядах, грн. | |||||
| Іp | Іір | ІІІр | IVp | Vp | VIp | ||
| Тарифний коефіцієнт | 1,0 | 1,09 | 1,2 | 1,33 | 1,5 | 1,72 | |
| Нормальні | Погодинники | 1,00 | 1,09 | 1,20 | 1,33 | 1,50 | 1,72 |
| Відрядники | 1,20 | 1,31 | 1,44 | 1,60 | 1,80 | 2,06 | |
| Важкі та шкідливі | Погодинники | 1,25 | 1,36 | 1,50 | 1,66 | 1,88 | 2,15 |
| Відрядники | 1,40 | 1,53 | 1,68 | 1,86 | 2,10 | 2,41 | |
| Особливо важкі та особливо шкідливі | Погодинники | 1,50 | 1,64 | 1,80 | 1,99 | 2,25 | 2,58 |
| Відрядники | 1,80 | 1,96 | 2.16 | 2,39 | 2,70 | 3,10 | |
Розв'язання
Оскільки члени бригади працюють в неоднакових умовах, то бригадний заробіток слід розподіляти між ними методом коефіцієнту виконання норм.
Спочатку визначаємо заробіток бригади при стопроцентному виконанні норм виробітку:
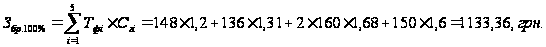
Тоді коефіцієнт виконання норм дорівнює:
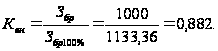
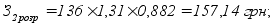 Звідси,
заробітну плату
кожного члена
бригади можна
знайти:
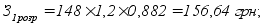
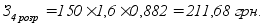
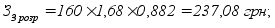
Отже, сумарний заробіток бригади розподілений між членами бригади відповідно до кількості відпрацьованих ними нормо-годин та кваліфікації. Найбільша частка припадає на оплату праці робітників Ш розряду, які працюють у шкідливих умовах і одержали по 237,08 грн.
Задача 38
На виробничому підприємстві переважає відрядно-преміальна система оплата праці. Робітник-відрядник протягом розрахункового місяця відпрацював 176 годин і виготовив 485 деталей. Норма часу на виготовлення однієї деталі становить 0,4 години, а розцінка - 69,2 коп. за одну виготовлену деталь. Передбачувана премія робітникам нараховується в наступних розмірах: за виконання встановленої виробничої норми – 10%; за кожний відсоток перевиконання норми – 1,5% від відрядного заробітку.
Визначити загальну суму нарахованої заробітної плати робітника-відрядника за місяць.
Рішення
З пр.сд. = 0,692 * 485 = 335,62 грн.
Н вир. =176 : 0,4 = 440 дет.
ВП % = 485 : 440 = 110.2 %
Розмір премії = 10 + 1,5 * 10 = 25 %
Премія = 335,62 * 0,25 = 83,91 грн.
Зсд.пр. = 335,62 + ,9183 = 419,53 грн.
Задача 39
Проаналізувати вплив усіх факторів на зміну суми фонду оплати праці у звітному році порівняно з минулим (за даними таблиці).
Таблиця.
| Показник | Минулий рік | Звітний рік | Відхилення |
| 1. Фонд оплати праці, тис. грн. | 966 | 1058,4 | +92,4 |
| 2. Середньоспискова чисельність робітників | 200 | 180 | -20 |
| 3. Середня кількість відпрацьованих днів одним робітником за рік | 230 | 224 | -6 |
| 4. Середня тривалість одного робочого дня, годин | 7,0 | 7,5 | +0,5 |
| 5. Середня заробітна плата, грн | 3,0 | 3,5 | +0,5 |
Рішення
Вплив факторів на зміну суми фонду оплати праці розрахуємо за наступними факторами:
1) зміна середньоспискової чисельності робітників:
(-20) * 230 * 7,0 * 3 = - 96600грн.
2) зміна кількості відпрацьованих днів одним робітників;
180 * (-6) * 7,0 * 3 = - 22680грн.
3) зміна середньої тривалості робочого дня:
180 * 224 * (+0,5) * 3 = +60480 грн.
4) зміна середньої заробітної плати:
180 * 224 * 7,5 * (+0,5) = +151200 грн.
______________________________
Разом +92400 грн.
Задача 40
Місячний оклад економіста 153 грн. при тривалості робочого дня 8,2 год. За графіком ним має бути відпрацьовано 22 дні, один з яких святковий, що не співпадає з вихідним, а фактично йому був наданий листок непрацездатності на 4 дні, один з яких передсвятковий. З фонду матеріального заохочення економісту нарахована премія в розмірі 20% фактичного заробітку. Обчислити місячну заробітну плату економіста.
Розв'язання
Обчислимо кількість годин, яку мав відпрацювати економіст протягом місяця за умови, що тривалість передсвяткового робочого дня 7,2 год.:
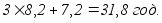
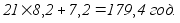
Кількість годин, які економіст не відпрацював у зв'язку із хворобою визначаємо так:
Тоді фактично відпрацьована кількість годин становить:
Годинна ставка економіста дорівнює:
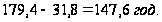
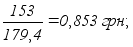
Звідси його тарифний заробіток рівний:
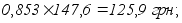
Преміальні доплати:
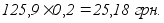
Місячна заробітна плата економіста становить:
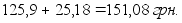
Задача 41
Складіть очікувану калькуляцію одиниці продукції, виходячи з такої інформації:
За попередніми розрахунками витрати конструкційних матеріалів на одиницю виробу мають становити: сталь – 3,2 кг., бронзи – 0,8 кг. Покупна ціна цих матеріалів дорівнює відповідно 980 і 4000 грн. за одну тону. Основна заробітна плата виробничих робітників складатиме 1,5 грн., додаткова заробітна плата 12% від основної, а відрахування на соціальне страхування встановлені на рівні 36% від основної та додаткової заробітної плати. Витрати на експлуатацію та отримання устаткування очікуються в розмірі 90% і загально виробничі витрати – 60% від основної заробітної плати.
Рішення
Калькулювання собівартості продукції
| Статті витрат | Уд.расход, кг | Ціна, грн. | Сума, грн. |
| Сталь | 3,2 | 0,98 | 3,14 |
| Бронза | 0,8 | 4,00 | 3,20 |
| Основна зарплата | 1,50 | ||
| Доповнююча зарплата | 0,18 | ||
| Відрахування на соцстрах | 0,60 | ||
| Расходи на експл.устаткування | 1,35 | ||
| Загально завод. Витрати | 0,90 | ||
| ІТОГО: | 10,87 |
Задача 42
Проаналізувати вплив усіх факторів на зміну суми фонду оплати праці у звітному році порівняно з минулим (за даними таблиці).
Таблиця.
| Показник | Минулий рік | Звітний рік | Відхилення |
| 1. Фонд оплати праці, тис. грн. | 966 | 1058,4 | +92,4 |
| 2. Середньоспискова чисельність робітників | 200 | 180 | -20 |
| 3. Середня кількість відпрацьованих днів одним робітником за рік | 230 | 224 | -6 |
| 4. Середня тривалість одного робочого дня, годин | 7,0 | 7,5 | +0,5 |
| 5. Середня заробітна плата, грн. | 3,0 | 3,5 | +0,5 |
Рішення
Вплив факторів на зміну суми фонду оплати праці розрахуємо за наступними факторами:
1) зміна середньоспискової чисельності робітників:
(-20) * 230 * 7,0 * 3 = - 96600грн.
2) зміна кількості відпрацьованих днів одним робітників;
180 * (-6) * 7,0 * 3 = - 22680грн.
3) зміна середньої тривалості робочого дня:
180 * 224 * (+0,5) * 3 = +60480 грн.
4) зміна середньої заробітної плати:
180 * 224 * 7,5 * (+0,5) = +151200 грн.
______________________________
Разом +92400 грн.
Задача 43
Визначити затрати на 1 грн товарної продукції та процент зниження собівартості продукції за даними таблиці.
Таблиця
| Вироби | Річний випуск, шт. | Собівартість одиниці продукції, грн/шт. | Оптова ціна за одиницю, грн/шт. | ||
| Звіт | План | Звіт | План | ||
| X | 4000 | 4300 | 80 | 78 | 83 |
| У | 10000 | 9000 | 16 | 14 | 18 |
Розв’язання
1. Обчислюємо затрати на 1 грн. товарної продукції у звітному плановому роках:
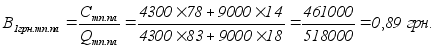
2. Розраховуємо процент зниження собівартості продукції у плановому році в порівнянні із звітним (g):
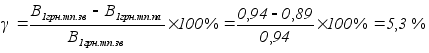
Задача 44
Потрібно установити можливий відсоток зниження собівартості виробу за рахунок збільшення обсягу виробництва, користуючись таким вихідними показниками звітного і наступного за ним року:
- випуск виробу за рік, шт. - 50000
- збільшення обсягу виробництва,% - 20
- умовно-постійні витрати на річний випуск виробу
у звітному році, грн. - 35000
- збільшення умовно-постійних витрат у наступ. році, % - 4
- валові витрати на виробництво (собівартість)
одиниці продукції у звітному році, грн. - 6,6.
Рішення
С общ1 = 6,6 х 50000 = 330000 грн.
З пер1 = 330000 – 35000 = 295000 грн.
Зуд.пер1 = 295000 : 50000 = 5,9 грн.
ВП2 = 50000 х 1,2 = 60000 шт.
Собщ 2 = (35000 х 1,04) + (5,9 х 60000) = 390400 грн.
С ед2 = 390400 : 60000 = 6,51 грн.
ΔС ед = 6,51/6,60 х 100 – 100 = -1,4 %
Задача 45
Проаналізувати вплив усіх факторів на зміну суми фонду оплати праці у звітному році порівняно з минулим.
| Показник | Минулий рік | Звітний рік | Відхилення |
| 1. Фонд оплати праці, тис. грн. | 385,0 | 359,7 | -25,3 |
| 2. Середньоспискова чисельність робітників | 125 | 100 | -25 |
| 3. Середня кількість відпрацьованих днів одним робітником за рік | 220 | 218 | -2 |
| 4. Середня тривалість одного робочого дня, годин | 7,0 | 7,5 | +0,5 |
| 5. Середня заробітна плата, грн | 2 | 2,2 | +0,2 |
Рішення
Вплив факторів на зміну суми фонду оплати праці розрахуємо за наступними факторами:
1) зміна середньоспискової чисельності робітників:
(-25) * 220 * 7,0 * 2 = -77000 грн.
2) зміна кількості відпрацьованих днів одним робітників;
100 * (-2) * 7,0 * 2 = -2800 грн.
3) зміна середньої тривалості робочого дня:
100 * 218 * (+0,5) * 2 = 21800 грн.
4) зміна середньої заробітної плати:
100 * 218 * 7,5* (+0,2) = 32700 грн.
______________________________
Разом -25300 грн.
Задача 45
За звітними даними собівартість товарної продукції становила 74000 грн., питома вага основної заробітної плати виробничих робітників у ній 26 %, матеріальних затрат - 48 %. На плановий період передбачено досягти росту продуктивності праці одного працюючого на 2 %, середньої заробітної плати - на 1%, а зниження матеріальних витрат на - 4 %. Вияснити, як зміниться собівартість товарної продукції у плановому періоді?
Розв'язання
Для визначення зміни собівартості товарної продукції можна використати індексний метод. Спочатку обчислимо вплив на зниження собівартості росту продуктивності праці і середньої заробітної плати:
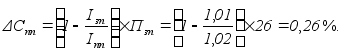
Вплив зниження рівня матеріальних затрат можна обчислити:
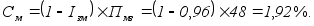
Загальне зниження собівартості товарної продукції у плановому році становитиме: 0.26 +1.92 = 2.18%, тобто, планова собівартість дорівнює:
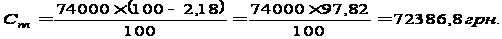
Задача 46
В розрахунковому році передбачається збільшити середньомісячний виробіток на 16%. Про цьому середньомісячна заробітна плата в розрахунковому році має збільшитися на 8%. Частка заробітної плати з нарахуванням на соціальне страхування в очікуваній собівартості товарної продукції дорівнюватиме 32%.
Кількісно визначити відносне зниження собівартості річного обсягу продукції за рахунок випереджаючих темпів підвищення продуктивності праці порівняно з підвищенням заробітної плати.
Рішення
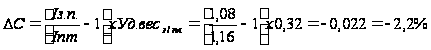
Задача 47
За даними таблиці розрахувати оборотність обігових коштів. Дати оцінку показників оборотності у звітному році проти попереднього року. Чи має місце вивільнення обігових коштів з обороту в наслідок прискорення їх оборотності?
Таблиця
| Показник | |
| 1. Фактичний обсяг реалізації (без ПДВ) у звітному році | 12000 |
| 2. Витрати на виробництво реалізованої продукції | 9000 |
| 3. Середньорічні залишки обігових коштів | 1300 |
| 4. Тривалість одного обороту обігових коштів у попередньому році, днів | - |
| 5. Кількість оборотів обігових коштів у попередньому році | 6,0 |
Рішення
1. Кількість оборотів (коефіцієнт оборотності):
Ко = Р/О = 9000 / 1300 = 6,92.
2. Коефіцієнт завантаження оборотних коштів:
Кз = О / Р = 1/6,92 = 0,14.
3. Тривалість одного обороту.
Д = 360/Ко = 360/6,92 = 52 дні.
4. Одноденна реалізація:
Р1д = 1300 000 / 360 = 3611 грн/день.
| Показник | Минулий період | Звітний період |
| 1. Фактичний обсяг реалізації (без ПДВ) у звітному році | 12000 | |
| 2. Витрати на виробництво реалізованої продукції | 9000 | |
| 3. Середньорічні залишки обігових коштів | 1300 | |
| 4. Тривалість одного обороту обігових коштів днів | 60 | 52 |
| 5. Коефіцієнт завантаження | 0,16 | 0,14 |
| 6. Кількість оборотів обігових коштів | 6,0 | 6,92 |
| 7. Одноденна реалізація, грн/ день | 3611 | |
| 8. Додатково вивільнено оборотних коштів в наслідок прискорення оборотності у звітному періоді (-8) * 3611, тис. Грн | 28,9 |
Задача 48
Відомі такі дані про роботу підприємства у звітному періоді: випущено продукції на суму 240000 грн. загальною собівартістю 182 тис. грн.; залишки готової продукції на складах на початок року становили 20 тис. грн., а на кінець року вони зменшились на 9%; протягом року було реалізовано продукції підсобного господарства на