Розрахунок основних економічних показників діяльності підприємства
Розрахувати величину фонду споживання і фонду нагромадження підприємства, якщо вони формуються у співвідношенні 3:1.
Розв'язання
Для обчислення прибутку від реалізації продукції визначимо обсяг реалізованої протягом року продукції:
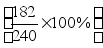
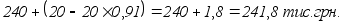
Собівартість становить 75,8 % в обсязі випущеної продукції, тому собівартість реалізованої продукції дорівнює:
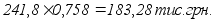
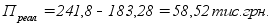
Прибуток від іншої реалізації становить:
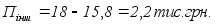
Позареалізаційний прибуток дорівнює:
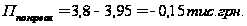
Балансовий прибуток підприємства обчислимо:
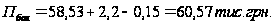
Чистий прибуток дорівнює:
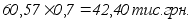
З цього прибутку сплачено проценти за кредит і погашено заборгованість за енергоносії: 42.40 - 2.2 - 8.3 = 31.9 тис. грн. - ця сума прибутку підлягає розподілу на підприємстві:
31,9 : 4 = 7,975 тис. грн. — фонд нагромадження;
7,975ґ3 = 23,925 тис. грн. — фонд споживання.
Задача 49
На малому підприємстві витрати на оренду приміщень та їх утримання становить 4000 тис. грн. на рік. а витрати на управління, інженерне і виробничо-господарське обслуговування та амортизаційні відрахування –3000 тис. грн. Змінні витрати на один виріб складають 200 грн., його продажна ціна – 300 грн.,
Визначити мінімальний обсяг випуску продукції на рік, який забезпечує беззбитковість виробництва.
Рішення
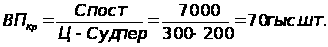
Задача 50
Проаналізувати рівень браку продукції та витрати підприємства від браку продукції за даними таблиці
Таблиця.
| Показник | За минулий рік | За звітний рік | Відхилення | Виконання плану |
| 1. Собівартість остаточно забракованих виробів і деталей | 10 | 8 | -2 | 80,0 |
| 2. Витрати на виправлення браку | 2 | 4 | +4 | 200,0 |
| 3. Утримання із заробітної плати винуватців браку | 1 | 1 | 0 | 100,0 |
| 4. Вартість браку за ціною можливого використання | 3 | 1 | -2 | 33,33 |
| 5. Планова виробнича собівартість за винятком загально господарчих витрат | 800 | 960 | +160 | 120,00 |
| 6. Обсяг товарної продукції | 1000 | 1250 | +250 | 125,00 |
Рішення
| Показник | Відхилення | Виконання плану |
| 1. Собівартість остаточно забракованих виробів і деталей | -2 | 80,0 |
| 2. Витрати на виправлення браку | +4 | 200,0 |
| 3. Утримання із заробітної плати винуватців браку | 0 | 100,0 |
| 4. Вартість браку за ціною можливого використання | -2 | 33,33 |
| 5. Планова виробнича собівартість за винятком загально господарчих витрат | +160 | 120,00 |
| 6. Обсяг товарної продукції | +250 | 125,00 |
Рівень браку продукції:
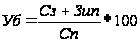
За минулий рік
(10+2/800 )*100 =1,5%
За звітний рік
(8+4/960) * 100 = 1,25%
Втрати від браку
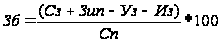
За минулий рік
(10+2-1-3)/800 * 100 =1,0 %
За звітний рік
(8+4-1-1)/960 * 100 =1,04 %
Задача 51
Розрахувати показники рентабельності по пекарні за даними таблиці.
Таблиця
| Асортимент | Показники | |||
| Річний обсяг реалізації, т | Повна собівартість виробу, грн. | Відпускна ціна, грн. | Вага виробу, кг | |
| Хліб пшеничний | 70 | 0,63 | 0,75 | 0,9 |
| Хліб житній | 62 | 0,49 | 0,55 | 1,0 |
| Батон тернопільський | 35 | 0,43 | 0,50 | 0,5 |
| Булка українська | 10 | 0,23 | 0,30 | 0,2 |
Середньорічна вартість основних виробничих фондів 145 тис.грн. і нормованих оборотних засобів 20.5 тис. грн.
Розв'язання
За наведеними даними можна обчислити рентабельність окремих виробів, рентабельність продукції і загальну рентабельність виробництва.
Рентабельність окремих виробів обчислюємо:
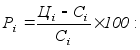
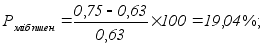
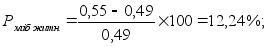
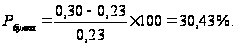
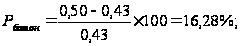
Для обчислення рентабельності продукції пекарні слід розрахувати виручку від реалізації продукції (Вреал) і собівартість реалізованої продукції (Среал).
Прибуток від реалізації продукції становить:
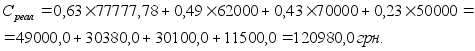 Преал
= Вреал
- Среал
= 142433,33 –
120980,0 = 21453,33
грн.
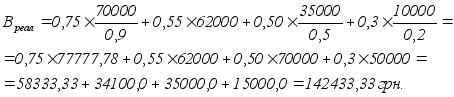
Рентабельність продукції:
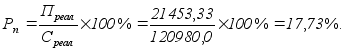
Загальна рентабельність виробництва:
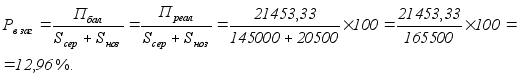
Задача 52
Проаналізувати ритмічність випуску продукції. Розрахувати коефіцієнт ритмічності, дані занести в таблицю.
| Декада місяця | За планом | Фактично | Залікова графа |
| І | 200 | 100 | |
| ІІ | 280 | 250 | |
| ІІІ | 320 | 400 | |
| Разом | 800 | 750 |
Рішення
| Декада місяця | Залікова графа |
| І | 100 |
| ІІ | 250 |
| ІІІ | 320 |
| Разом | 750 |
Критм = 670/800 = 0,84
Підприємство працювало не ритмічно.
Задача 53
Підприємство виготовило і реалізувало в базовому році 2000 шт. виробів одного виду. Ціна реалізації одиниці виробу становить 30 грн., а повна собівартість його виробництва та продажу 28 грн. Співвідношення змінних і постійних витрат на виробництво продукції дорівнює 60 і 40%.
Дослідження ринку показали, що якщо знизити ціну одного виробу на 1 грн., тобто з 30 до 29 грн., то обсяг продажу продукції може бути збільшений на 10%. Виробничі потужності підприємства уможливлюють відповідне збільшення обсягу виробництва продукції.
Прийняти рішення щодо доцільності зниження продажної ціни виготовлюваного виробу.
Рішення
П1 = (30-28) х 2000 = 4000 грн.
Зпост1 = (28 х 0,4) х 2000 = 22400 грн.
РП2 = 2000 х 1,1 = 2200 шт.
Зобщ.2 = (28 х 0,6) х 2200 + 22400 = 59360 грн.
П2 = (29 х 2200) – 59360 = 4440 грн.
ΔП = 4440 – 4000 = 440 грн.
Задача 54
Калькуляція собівартості одиниці продукції підприємства представлена в таблиці.
Таблиця
| Статті калькуляції | Сума, грн. |
| 1. Вартість основних і допоміжних матеріалів (за мінусом повернутих відходів) | 93,6 |
| 2. Куповані напівфабрикати | 73,5 |
| 3. Паливо і енергія на технологічні цілі | 58,2 |
| 4. Заробітна плата основна виробничих робітників | 29,5 |
| 5. Заробітна плата додаткова виробничих робітників | 2,3 |
| 6. Відрахування на соціальні заходи | 3,1 |
| 7. Витрати на утримання і експлуатацію обладнання | 56,7 |
| 8. Цехові витрати | 20,2 |
| 9.Загальнозаводські витрати | 33,8 |
| 10. Інші виробничі витрати | 0,8 |
| 11. Всього виробнича собівартість | … |
| 12. Позавиробничі витрати | 5,3 |
| 13. Повна собівартість | … |
Рівень рентабельності запланований в розмірі 18%. Обчислити вільну відпускну ціну з ПДВ та суму ПДВ, що підлягає сплаті до бюджету.
Розв'язання
В основі відпускної ціни лежить собівартість продукції.
Спочатку обчислюємо вартість матеріальних затрат в собівартості продукції (МЗ) і повну собівартість (Сп):
МЗ = 93,6 + 73,5 + 52,8 = 225,3 грн.
В даному розрахунку витрати на матеріальні ресурси не враховують ПДВ, сплаченого постачальникам цих ресурсів, оскільки цей податок у витрати виробництва не включається.
Сп = 225,3+ 29,52,3 + 3,1 + 56,7 + 20,2 + 33,8 + 0,8 + 5,3 = 377,0 грн.
При запланованому рівні рентабельності по відношенню до собівартості виробу можемо визначити гуртову ціну підприємства (Цгурт) яка відповідає вільній відпускній ціні (Цвв):
Цгурт = Цвв = 377 ґ 1,88 = 444,86 грн.
При ставці ПДВ = 20% сума цього податку становитиме :
ПДВ = 444,86 ґ 0,2 = 88,97 грн.
Тоді, вільна відпускна ціна з ПДВ (Цвв ПДВ) дорівнюватиме :
Цвв ПДВ = 444,86 + 88,97 = 533,83 грн.
Сума ПДВ, що сплачується виробником продукції до бюджету, дорівнює різниці між сумою податку, одержаного від покупця продукції, і сумою податку, сплаченого постачальникам матеріальних ресурсів. ПДВ, сплачений постачальникам дорівнює:
ПДВпост = 225,3 ґ 0,2 = 45,06 грн.
Звідси, до бюджету виробником продукції буде сплачено податку на додану вартість в сумі 88,97 – 45,06 = 43,91 грн.
Задача 55
Загальна виручка від реалізації товарної продукції підприємства має досягти 5900 тис. грн., а валові витрати на виробництво (собівартість) реалізованої продукції становити не більше 5000 тис. грн. Ставка податку на прибуток підприємства дорівнює 30% від загальної одержаної його величини. Сума чистого прибутку, що спрямовується на створення розвитку виробництва, має скласти 440 тис. грн.
Оцінити рівень достатності прибутку для самофінансування розвитку підприємства у звітному році.
Рішення
Розрахуємо суму чистого прибутку підприємства:
ЧП = (ВР-ВЗ) – НП = (5900 – 5000) * 0,7 = 630 тис. грн.
У = ЧПрасч / Чпнеобх = 630 / 440 = 1,43
Задача 56
Підприємство виготовило і реалізувало в базовому році 2000 шт. виробів одного виду. Ціна реалізації одиниці виробу становить 30 грн., а повна собівартість його виробництва та продажу 28 грн. Співвідношення змінних і постійних витрат на виробництво продукції дорівнює 60 і 40%.
Дослідження ринку показали, що якщо знизити ціну одного виробу на 1 грн., тобто з 30 до 29 грн., то обсяг продажу продукції може бути збільшений на 10%. Виробничі потужності підприємства уможливлюють відповідне збільшення обсягу виробництва продукції.
Прийняти рішення щодо доцільності зниження продажної ціни виготовлюваного виробу.
Рішення
П1 = (30-28) х 2000 = 4000 грн.
Зпост1 = (28 х 0,4) х 2000 = 22400 грн.
РП2 = 2000 х 1,1 = 2200 шт.
Зобщ.2 = (28 х 0,6) х 2200 + 22400 = 59360 грн.
П2 = (29 х 2200) – 59360 = 4440 грн.
ΔП = 4440 – 4000 = 440 грн.
Задача 57
Пальто з натурального хутра має повну собівартість 1000 грн. Рівень рентабельності даного виробу 33%. Надбавка за високу якість і відповідність міжнародним стандартам - 15%. Ставка акцизного збору 30%. Торгівельна надбавка - 12% до вільної відпускної ціни з ПДВ.
Розрахувати роздрібну ціну пальто.
Розв'язання
Вільна відпускна ціна продукції включає акцизний збір і надбавку (Надб):
Цвв=Цгурт+АЗ+Надб.
Цгурт = 1000 ґ 1,33 = 1330 грн;
Надб = 1330 ґ 0,15 = 199,5 грн;
A3 = { 1330 + 199,5 ) ґ 0,3 = 458,85 грн.
Вільна відпускна ціна
Цвв = 1330 + 199,5 + 458,85 = 1988,35 грн.
Вільна відпускна ціна з ПДВ дорівнює:
ЦввПДВ = 1988,35 ґ 1,2 = 2386,02 грн.
Роздрібна ціна включає, крім Цвв ПВД торгівельну надбавку і дорівнює:
Цроздр = ЦввПДВ + Надбторг = 2386,02 + 2386,02 ґ0,12 =
= 2386,02 + 286,32 = 2672,34 грн.
Задача 58
Виробниче підприємство реалізувало 200 тис. одиниць продукції за продажною ціною 48 грн. за одиницю. Валові витрати на виробництво (собівартість) одиниці виробів становили 40 грн.
Розрахувати загальну суму одержаного підприємством прибутку і рівень рентабельності виготовлюваної продукції.
Рішення
П = (48-40) х 200 = 1600 тис. грн.
Р = 1600 / (40 х 200) х 100 = 20 %
Задача 59
Виробниче підприємство досягло таких показників своєї господарської діяльності:
- обсяг реалізованої продукції - 250 т;
- продажна ціна однієї тони - 1800 грн.;
- собівартість 1 тони - 1440 грн.;
- рентабельність основного капіталу - 30%;
- рентабельність оборотного капіталу - 15%.
У розрахунковому році передбачається: 1) збільшити обсяг реалізації продукції і середньорічну вартість основного капіталу відповідно на 12% і 15%; 2) зменшити витрати на виготовлення і реалізацію продукції та оборотні кошти відповідно на 10% і 13%.
Розрахувати змінений рівень рентабельності: а) виробництва; б) продукції; в) основного капіталу; г) оборотного капіталу.
Рішення
П1 = (1800 – 1440) х 250 = 90 тис. грн.
ОсК1 = П / Расе = 90 / 0,3 = 300 тис. грн.
ОбК1 = 90 / 0,15 = 600 тис. грн.
РП2 = 250 х 1,12 = 280 т.
ОсК2 = 300 х 1,15 = 245 тис. грн.
С2 = 1440 х 0.9 = 1296 грн.
ОбК2 = 600 х 0,87 = 522 тис. грн.
П2 = (1800 – 1296) х 280 = 141,12 тис. грн.
Рпроизв. = (141,12 / (345 + 522)) х 100 = 16,3 %
Р прод. = (141,12 / (1,296 х 280)) х 100 = 38,9 %
РОсК = 141,12 / 345 х 100 = 40,9 %
РОбК = 141,12 / 522 х 100 = 27,0 %
Задача 60
Визначити прибуток виробника від продажу одиниці виробу, якщо його повна собівартість 5,7 грн.; регульована роздрібна ціна виробу з ПДВ -10 грн.; торгівельна знижка, встановлена державою, 5%; ставка акцизного збору - 16%.
Розв'язання
Регульовані ціни включають торгівельну знижку, ПДВ, акцизний збір, собівартість продукції і прибуток виробника.
Торгівельна знижка (Зторг) є валовим доходом підприємства торгівлі і обчислюється:
Зторг = 10ґ0,05 = 0,5грн.
Регульована гуртова ціна з ПДВ (Цр гурт ПДВ) тобто регульована роздрібна ціна за вирахуванням торгівельної знижки становить:
Цр гуртПВД = І0 - 0,5 = 9,5 грн.
Сума ПДВ, що підлягає сплаті до бюджету з продажу виробу виробником продукції дорівнює:
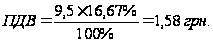
(ПДВ береться в розмірі 16,67% від продажної ціни виробу, що включає ПДВ).
Регульована гуртова ціна без ПДВ (Цр гурт) дорівнює:
9,5 - 1,58 = 7,92 грн.
A3 = 7,92 ґ 0,16 = 1,27 грн.
Цргурт = 7,92 - 1,27 = 6,65 грн.
Прибуток виробника продукції – це різниця між гуртовою ціною виробу і його повною собівартістю:
П = 6,65 - 5,7 = 0,95 грн.
Рентабельність виробу становить:
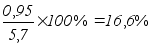
Задача 61
Обчислити величину балансового прибутку підприємства на наступний рік, враховуючи такі очікувані показники його виробничо-господарської діяльності, тис. грн.:
1)обсяг продажу товарів продукції 6800
2) повні витрати на виробництво товарної продукції 4600
3) витрати на реалізацію продукції 50
4) дивіденди від придбаних акції 10
5) дохід від оренди майна підприємства 25
Рішення
Пбал. = 6800 – 4600 – 50 + 10 + 25 = 2185 тис. грн.
Задача 62
Виробниче підприємство досягло таких показників своєї господарської діяльності:
- обсяг реалізованої продукції - 250 т;
- продажна ціна однієї тони - 1800 грн.;
- собівартість 1 тони - 1440 грн.;
- рентабельність основного капіталу - 30%;
- рентабельність оборотного капіталу - 15%.
У розрахунковому році передбачається: 1) збільшити обсяг реалізації продукції і середньорічну вартість основного капіталу відповідно на 12% і 15%; 2) зменшити витрати на виготовлення і реалізацію продукції та оборотні кошти відповідно на 10% і 13%.
Розрахувати змінений рівень рентабельності: а) виробництва; б) продукції; в) основного капіталу; г) оборотного капіталу.
Рішення
П1 = (1800 – 1440) х 250 = 90 тис. грн.
ОсК1 = П / Расе = 90 / 0,3 = 300 тис. грн.
ОбК1 = 90 / 0,15 = 600 тис. грн.
РП2 = 250 х 1,12 = 280 т.
ОсК2 = 300 х 1,15 = 245 тис. грн.
С2 = 1440 х 0.9 = 1296 грн.
ОбК2 = 600 х 0,87 = 522 тис. грн.
П2 = (1800 – 1296) х 280 = 141,12 тис. грн.
Рпроизв. = (141,12 / (345 + 522)) х 100 = 16,3 %
Р прод. = (141,12 / (1,296 х 280)) х 100 = 38,9 %
РОсК = 141,12 / 345 х 100 = 40,9 %
РОбК = 141,12 / 522 х 100 = 27,0 %
Задача 63
Визначте і проаналізуйте рівень прибутковості фірми, якщо загальний обсяг інвестицій у фірму склав 3,6 млн. грн.; прибуток від реалізації - 850 тис. грн., позареалізаційний прибуток - 240 тис. грн. Сума податків становила 320 тис. грн. Процент за державними облігаціями - 11%, а процентна ставка за довгостроковими кредитами - 16%; середньогалузевий рівень прибутковості складає 20,4%. Сума активів фірми за балансом становить 4,5 млн. грн.
Розв'язання
За даними задачі можемо обчислити прибутковість інвестицій у фірму та прибутковість активів.
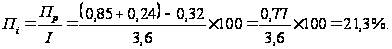
Рівень прибутковості інвестицій є досить високим. Порівняння прибутковості даних інвестицій з їх доходністю при альтернативному використанні капіталу (наприклад, купівля державних облігацій, які дають 11% прибутковості) свідчить на користь інвестування у фірму.
Якщо порівняти рівень прибутковості з аналогічними показниками по галузі (20,4 %), то можна стверджувати, що прибутковість вкладень в дану фірму на 0,9% (21,3-20,4) є вищою, ніж в середньому по галузі.
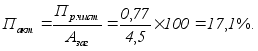
Розрахований коефіцієнт прибутковості активів фірми є на 1,1 % (17,1-16,0) вищим, ніж процентна ставка по довгострокових кредитах, Фінансовий стан фірми є задовільним.
Задача 64
Трудомісткість проектування технологічного процесу дорівнює 18 тис. годин. Цю роботу роблять одночасно 25 чоловік по 8 годин на день, виконуючи норми на 150%. Визначити тривалість періоду проектування технології.
Рішення
Терміни освоєння нових видів продукції по окремих етапах можуть бути розраховані по формулі:

де В – тривалість етапу освоєння;
Т – трудомісткість проектування технологічного процесу;
А – число працівників, одночасно зайнятих на цих роботах;
П – тривалість робочого дня;
К – коефіцієнт виконання норм (при відрядній оплаті праці)
В = 18000 х 100 / 25 х 8 х 150 = 64,76 раб. дня
Задача 65
Виробниче підприємство досягло таких показників своєї господарської діяльності:
- обсяг реалізованої продукції - 250 т;
- продажна ціна однієї тони - 1800 грн.;
- собівартість 1 тони - 1440 грн.;
- рентабельність основного капіталу - 30%;
- рентабельність оборотного капіталу - 15%.
У розрахунковому році передбачається: 1) збільшити обсяг реалізації продукції і середньорічну вартість основного капіталу відповідно на 12% і 15%; 2) зменшити витрати на виготовлення і реалізацію продукції та оборотні кошти відповідно на 10% і 13%.
Розрахувати змінений рівень рентабельності: а) виробництва; б) продукції; в) основного капіталу; г) оборотного капіталу.
Рішення
П1 = (1800 – 1440) х 250 = 90 тис. грн.
ОсК1 = П / Расе = 90 / 0,3 = 300 тис. грн.
ОбК1 = 90 / 0,15 = 600 тис. грн.
РП2 = 250 х 1,12 = 280 т.
ОсК2 = 300 х 1,15 = 245 тис. грн.
С2 = 1440 х 0.0 = 1296 грн.
ОбК2 = 600 х 0,87 = 522 тис. грн.
П2 = (1800 – 1296) х 280 = 141,12 тис. грн.
Рпроизв. = (141,12 / (345 + 522)) х 100 = 16,3 %
Р прод. = (141,12 / (1,296 х 280)) х 100 = 38,9 %
РОсК = 141,12 / 345 х 100 = 40,9 %
РОбК = 141,12 / 522 х 100 = 27,0 %
Задача 66
За даними таблиці виконати розрахунок впливу трудових факторів способом ланцюгових підстановок:
Таблиця 1. Вихідні дані для розрахунку факторів
| Показник | За планом | Фактично | Відхилення від плану | % виконання плану |
| 1. Товарна продукція за місяць, тис. грн. | 140,8 | 140,4 | -0,4 | 99,72 |
| 2. Середньоспискова чисельність робітників | 100 | 90 | +10 | 90,0 |
| 3. Загальна кількість відпрацьованих усіма робітниками людино-днів | 2200 | 1800 | -400 | 81,82 |
| 4. Загальна кількість відпрацьованих усіма робітниками людино-годин | 17600 | 14040 | -3560 | 79,77 |
| 5. Середнє число днів роботи одного робітника (рядок 4 : рядок 2) | 22 | 20 | -2,0 | 90,91 |
| 6. Середня тривалість робочого дня (рядок 3 : рядок 4), год | 8 | 7,8 | -0,2 | 97,5 |
| 7. Виробіток одного робітника: | ||||
| а) середньомісячний, грн. | 1408 | 1560 | +152 | 110,8 |
| б) середньодобовий, грн. | 64 | 78 | +14 | 121,58 |
| в) середньогодинний, грн. | 8 | 10 | +2 | 125 |
Рішення
Таблиця 2. Розрахунок способом ланцюгових підстановок
| Номер підстановки та назва факторів | Чисельність робітників | Середня кількість днів одного робітника | Середня, тривалість робочого дня, год. | Середній годинний виробіток, грн. | Обсяг товарної продукції тис. грн. | Величина впливу фактора, тис. грн. |
| Нульова підстановка | 100 | 22 | 8 | 8 | 140800 | - |
| 1. Вплив чисельності робітників | 90 | 22 | 8 | 8 | 126720 |
126720 - 140800= -14080 |
| 2. Вплив середньої кількості днів роботи одного робітника | 90 | 20 | 8 | 8 | 115200 |
115200 – 126720= - 11520 |
| 3. Вплив середньої тривалості робочого дня | 90 | 20 | 7,8 | 8 | 112320 |
112320 – 115200= -2880 |
| 4. Вплив середньо-годинного виробітку | 90 | 20 | 7,8 | 10 | 140400 |
140400 – 112320= +28080 |
| Разом - 400 | ||||||
Що стосується підрахунків резервів, то, як правило, до кількості резервів можна включати від'ємне діючі фактори. В нашому прикладі три з чотирьох факторів мали негативний вплив на обсяг виробленої продукції і разом зменшили обсяг на 28480 грн. (14080+11520+2880). Це і є резерви виробництва.
Задача 67
Трудомісткість проектування технологічного процесу дорівнює 18 тис. годин. Цю роботу роблять одночасно 25 чоловік по 8 годин на день, виконуючи норми на 150%. Визначити тривалість періоду проектування технології.
Рішення
Терміни освоєння нових видів продукції по окремих етапах можуть бути розраховані по формулі:
де В – тривалість етапу освоєння;
Т – трудомісткість проектування технологічного процесу;
А – число працівників, одночасно зайнятих на цих роботах;
П – тривалість робочого дня;
К – коефіцієнт виконання норм (при відрядній оплаті праці)
В =