Управление оборотным капиталом фирмы во внешнеторговых операциях
В отличие от экспортных сделок, где срок исполнения (оплаты) контракта n устанавливается по соглашению с контрагентом по сделке и определен явным образом, для импортных сделок в данном случае фирма определяет срок исполнения сделки для данной партии товара исходя из прошлого опыта или проводимых маркетинговых исследований.
Коэффициент учета постоянных затрат Kfc мы устанавливаем одинаковым и равным 0.1, имея в виду, что в данный момент оборотный капитал фирмы вложен еще в какие-то другие проекты, и мы не правомочны списывать все постоянные затраты фирмы на вышеуказанные планируемые контракты.
После того, как мы определились с исходными данными планируемых внешнеторговых операций, мы рассчитываем значения экономических показателей и собираем их в сводную таблицу.
Табл. 3 Сводная таблица экономических показателей планируемых внешнеторговых операций
| Экономические показатели планируемых внешнеторговых операций | Ед. Изм. | Номер контракта | ||||||
| Импорт | Экспорт | |||||||
| 1 | 2 | 3 | 4 | 5 | ||||
| I. Абсолютные показатели : | ||||||||
| Выручка от реализации | TO | BYR | 34 000 698 | 32 397 817 | 34 431 086 | 29 175 287 | 34 577 989 | |
| Инвестированный капитал | CP | BYR | 25 000 000 | 24 100 000 | 24 760 000 | 19 800 000 | 24 960 000 | |
| Собственный капитал |

|
BYR | 25 000 000 | 24 100 000 | 24 760 000 | 19 800 000 | 24 960 000 | |
| Чистая прибыль | NP | BYR | 4 829 658 | 4 476 253 | 5 457 008 | 5 499 923 | 5 389 221 | |
| II. Относительные показатели : | ||||||||
| Годовая рентабельность оборотного капитала |

|
% | 85,23 | 110,53 | 95,09 | 90,49 | 93,51 | |
| Годовая рентабельность инвестированного капитала | PFCP | % | 115,91 | 148,59 | 132,24 | 133,33 | 129,55 | |
| Годовая рентабельность собственного капитала |

|
% | 115,91 | 148,59 | 132,24 | 133,33 | 129,55 | |
| III. Временные показатели | ||||||||
| Пороговое значение времени исполнения |

|
мес. | 3,7 | 3,4 | 4,0 | 4,7 | 3,6 | |
| Временная точка безубыточности |

|
мес. | 11,3 | 10,1 | 11,7 | 10,1 | 7,1 | |
| Пороговый коэффициент |

|
- | 1,85 | 2,26 | 2,0 | 1,88 | 1,8 | |
| Коэффициент безубыточности |

|
- | 5,65 | 6,73 | 5,85 | 4,04 | 3,55 | |
Проанализировав сводную таблицу на соответствие вышеуказанным критериям, мы видим, что только контракты 3, 4 отвечают заданным критериям. Первый и второй контракты не дают нужное значение прибыли. В пятом контракте коэффициент безубыточности меньше четырех.
Таким образом, с помощью критериального анализа мы отобрали из пяти планируемых внешнеторговых операций два, соответствующих выбранной инвестиционной политике фирмы.
Табл. 4 Инвестиционная политика фирмы
| Инвестиционная политика | Цели инвестирования | Вид критериев | Критерий инвестирования | Значения критериев |
| Комбинированная | Максимизация рентабельности инвестированного капитала | Главный | Годовая рентабельность инвестированного капитала PFCP | Максимально допустимое |
| Фиксированное значение чистой прибыли | Вспомогательные | Чистая прибыль NP | Не менее 5 000 000 | |
| Уменьшение риска внешнеторговых операций | Пороговое значение времени исполнения | Не менее 3,5 месяцев | ||
Коэффициент безубыточности 
|
не менее 4 |
Определение оптимальной структуры капитала
В условиях рационирования (недостаточности) капитала определение оптимальной структуры капитала планируемых внешнеторговых операций приобретает огромное значение. После решения вопроса финансовой осуществимости инвестиционных проектов в целом и их соответствия выбранным критериям необходимо определить источники финансирования и их финансовую привлекательность для инвестора. Основными источниками капитала для внешнеторговой фирмы, как правило, являются собственные и/или заемные (кредитные) средства. Для оценки эффективности использования собственного капитала фирмы в данных внешнеторговых операциях в качестве главного инвестиционного критерия вместо годовой рентабельности инвестированного капитала применим такой инвестиционный критерий как годовая рентабельность собственного капитала и ограничим его значение в 150 %.
На каких условиях и в каком количестве должны приобретаться инвестором заемные средства, чтобы условия соответствия экономических показателей планируемых внешнеторговых операций выбранным инвестиционным критериям, как минимум, не ухудшились?
Для ответа на этот вопрос выразим из формул определения чистой прибыли NP и годовой
рентабельности собственного капитала процентную ставку RT:
Вышеупомянутые формулы выглядят следующим образом:
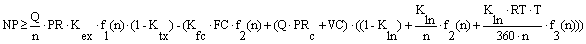 (13)
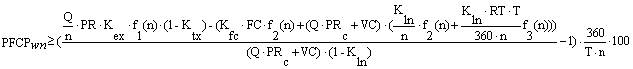 (14)
Знаки “равенства” заменены на знаки “больше или равно” для того, чтобы показать, что после привлечения заемного капитала экономические показатели планируемых внешнеторговых операций, соответствующие выбранным инвестиционным критериям, как минимум, не ухудшились.
Проведя тривиальные математические перестановки, получим следующие формулы:
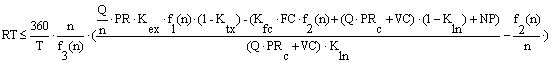 (15)
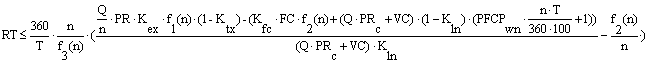 (16)
Построение векторов заимствования и кривых безразличия заемного капитала
Отобразим для контракта 4 на рис. 1 зависимость процентной ставки привлекаемого заемного
капитала RT от его объема (коэффициента заимствования Kln) при заданных значениях годовой
рентабельности собственного капитала:  , равной 150 %, и чистой прибыли NP, равной 5000 000.
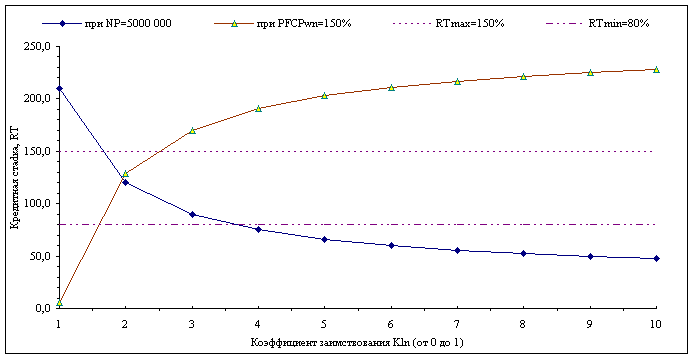
Рис. 1 Зависимость процентной ставки заемного капитала RT от коэффициента заимствования Kln при сроке
исполнения n=2.5.
Данные кривые представляют собой кривые безразличия заемного капитала, каждая точка на которых представляет собой сочетание
процентной ставки RT, коэффициента заимствования Kln и срока кредитования n (совпадающего со сроком
исполнения контракта), образующее вместе вектор заимствования LN ( RT; Kln;n), определяющий условия заимствования для данного контракта, при которых значения
годовой рентабельности собственного капитала  и чистой прибыли NP равны
указанным фиксированным значениям. Область векторов заимствования, соответствующая большим значениям годовой
рентабельности собственного капитала
 и чистой прибыли NP, находится
ниже соответствующих кривых безразличия . Область значений процентной ставки RT кредитных
ресурсов,