Управление оборотным капиталом фирмы во внешнеторговых операциях
Поскольку после привлечения заемного капитала экономические показатели планируемых внешнеторговых операций, соответствующие выбранным инвестиционным критериям, не должны ухудшиться, то должны выполняться следующие условия:
 > 150%, NP > 5000
000 при 90 % < RT < 150 %. Поэтому область векторов заимствования, удовлеворяющих данным условиям, будет ограничена сверху данными кривыми
безразличия, а снизу – прямой RTmin, и представлять собой треугольник с вершинами LN1 (119; 0.2; 2.5),
LN2 (80; 0.35; 2.5), LN3 (80; 0.15; 2.5).
Из этой области векторов заимствования нам нужно выбрать тот вектор, при котором будут выполняться и остальные инвестиционные критерии, такие как пороговое значение времени исполнения и коэффициент безубыточности.
Определение временной точки равновесия кредитного рычага
Для ответа на этот вопрос исследуем зависимость годовой рентабельности собственного
капитала  для контракта 4 от времени исполнения сделки n
при заданном значении процентной ставки RT и коэффициента использования заемного капитала .
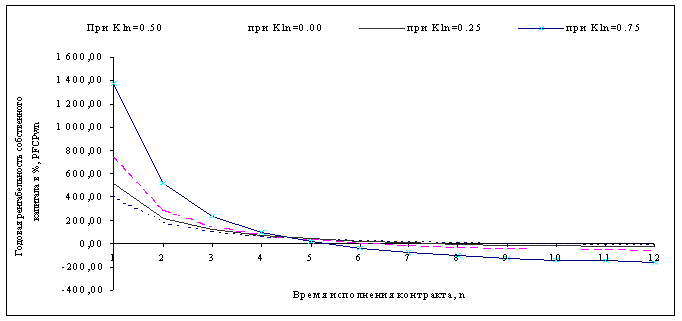
Рис.2 График
зависимости годовой рентабельности собственного капитала PFCPwn от времени исполнения n.( RT=
120 %).
На рис.2 при n=4.5 видна точка пересечения графиков, в которой годовая рентабельность собственного капитала PFCPwn одинакова при различных значениях коэффициента заимствования Kln.
Каков экономический смысл этой точки? При заданных параметрах внешнеторговой операции существует такое время исполнения данной сделки, при котором значение годовой рентабельности собственного капитала фирмы, используемого в данной сделке, является постоянным и не зависит от величины используемого заемного капитала, определяемого коэффициентом заимствования Kln. Назовем данную точку временной точкой равновесия кредитного рычага.
При времени исполнения внешнеторговой операции, меньшем чем точка равновесия, годовая рентабельность собственного капитала PFCPwn возрастает при увеличении величины используемого заемного капитала.
При времени исполнения экспортной сделки, большем чем точка равновесия, годовая рентабельность собственного капитала PFCPwn уменьшается при увеличении величины используемого заемного капитала. Это вызвано тем, что с увеличением времени исполнения экспортной сделки совокупные издержки и проценты по кредиту накапливаются и становится невыгодным использование все большей величины используемого заемного капитала. Чем больше процентная ставка, тем меньше временная точка равновесия кредитного рычага.
Таким образом, для контракта № 4 (n=2.5) для того, чтобы добиться большей рентабельности собственного капитала, необходимо выбирать вектор заимствования с большим значением коэффициента заимстовования Kln.
Однако, привлечение заемного капитала уменьшает прибыль от внешнеторговой операции и тем самым уменьшает значение точки
безубыточности и коэффициента безубыточности, который в нашем случае является вспомогательным инвестиционным
критерием. Минимальный уровень привлечения заемного капитала для контракта 4 соответствует вектору заимствования LN3 (80;
0.15; 2.5). При данных значениях пороговое значение времени исполнения равно 4,75 месяца, временная точка безубыточности равна 9 и соответственно коэффициент безубыточности равен 3.6, что меньше инвестиционного критерия, равного четырем. Это вполне объяснимо, так как привлечение заемного капитала ухудшает
финансовую безопасность внешнеторговой операции и фирме приходится делать выбор между более высокой рентабельностью данной сделки и повышенным риском получить
убытки. В данном случае для контракта 4 привлечение заемного капитала приводит к несоблюдению вспомогательного инвестиционного критерия - коэффициента
безубыточности  .
Проведя аналогичные вычисления для для контракта 3, мы получим следующие данные:
1. Область векторов заимствования, удовлетворяющих инвестиционным критериям годовой рентабельности собственного капитала и чистой прибыли NP, находится между следующими векторами заимствования:
LN1 (105; 0.19; 2), LN2 (80; 0.305; 2), LN3 (80; 0.16; 2).
2. Временная точка равновесия кредитного рычага (при RT=80 %) равна 5.9 месяца.
3. Максимальное значение годовой рентабельности собственного капитала , равное 174.35 %, достигается при векторе заимствования LN3 (80; 0.305; 2).
4. При данном векторе заимствования временная точка безубыточности равна 9,2 месяца и соответственно коэффициент безубыточности равен 4,6, что больше инвестиционного критерия, равного четырем.
4. Пороговое значение времени исполнения  равно 4.5 месяца.
Таким образом, после привлечения заемного капитала и определения его оптимальной структуры, мы видим, что контракт 4 удовлетворяет всем инвестиционным критериям, кроме коэффициента безубыточности , который меньше критериального на 10 процентов, а контракт 3 удовлетворяет всем инвестиционным критериям. В целях дальнейшего анализа допустим, что инвестор согласился на ухудшение вспомогательного критерия в контракте 4 на 10 процентов и для финансирования отобраны контракты 3 и 4.
Внесем полученные данные в итоговую таблицу.
Табл. 5 Итоговая таблица экономических показателей планируемых внешнеторговых операций, отобранных для финансирования по результатам критериального анализа
| Экономические показатели планируемых внешнеторговых операций | Ед. Изм. | Номер контракта | ||
| Импорт | Экспорт | |||
| Контракт 3 | Контракт 4 | |||
| I. Абсолютные показатели : | ||||
| Выручка от реализации | TO | BYR | 34 431 086 | 29 175 287 |
| Инвестированный капитал | CP | BYR | 24 760 000 | 19 800 000 |
| Собственный капитал |

|
BYR | 17 208 200 | 16 830 000 |
| Чистая прибыль | NP | BYR | 5 000 276 | 5 291 211 |
| II. Относительные показатели : | ||||
| Годовая рентабельность оборотного капитала |

|
% | 87,14 | 87,05 |
| Годовая рентабельность инвестированного капитала | PFCP | % | 121,17 | 128,27 |
| Годовая рентабельность собственного капитала |

|
% | 174,35 | 150,91 |
| III. Временные показатели | ||||
| Пороговое значение времени исполнения |

|
мес. | 4,5 | 4,75 |
| Временная точка безубыточности |

|
мес. | 9,2 | 9,0 |
| Пороговый коэффициент |

|
- | 2,25 | 1,9 |
| Коэффициент безубыточности |

|
- | 4,6 | 3,6 |
Оценка эффективности управление инвестиционным портфелем фирмы во внешнеторговых операциях
Пусть аналитиками фирмы для финансирования отобраны N внешнеэкономических контрактов с различными сроками
исполнения  (i от 1 до N). Тогда прибыль , планируемая фирмой на конец периода m () произвольного внешнеэкономического контракта, будет определяться по формуле:
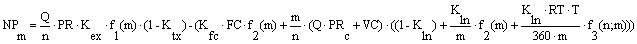 (17)
. где
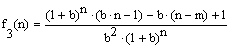 (18)
Для того, чтобы посмотреть, каким образом будет происходить выполнение контрактов 3 и 4 по периодам, построим график зависимости прибыли внешнеэкономической операции от m, где m изменяется от 1 до n.
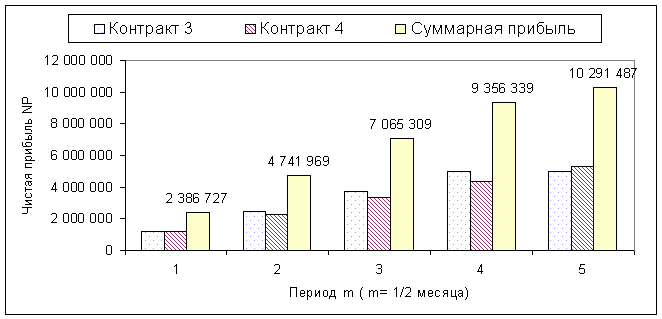
Рис. 3 График зависимости прибыли внешнеэкономической операции от m.
На данном графике отображены значения накапливаемой каждые полмесяца чистой прибыли планируемых внешнеэкономических операций 3 и 4 и их суммарной прибыли.
Отложив на данном графике действительные значения прибыли, получаемые по периодам в процессе реализации внешнеэкономических операций, мы сможем определить, каким образом идет выполнение контрактов. Как соотносятся между собой реальные и планируемые значения прибыли ? Данные формулы позволяют аналитикам фирмы в процессе реализации внешнеторговых операций проводить текущий контроль и мониторинг финансовых потоков. Разумеется, не все параметры сделки поддаются коррекции в процессе своей реализации, но для некоторых из них это возможно.
В заключение необходимо отметить, что после завершения внешнеторговых операций аналитикам фирмы необходимо определить финансовые результаты сделок. Как они соотносятся с планируемыми данными? Смогла ли фирма выполнить инвестиционные цели и выйти на выбранные критерии? Если нет, то в чем была допущена ошибка? В неточно подобранных данных или в неправильно выбранных критериях оценки ? А может быть фирме вообще нужно пересмотреть свою инвестиционную политику?
Таким образом, данная методика, используя аналитические, графические и численные методы, позволяет руководству внешнеторговой фирмы планировать и контролировать управление оборотным капиталом фирмы во внешнеторговых операциях, начиная с процесса определения инвестиционной политики и выработки инвестиционных критериев и заканчивая мониторингом и контролем текущего выполнения отобранных в инвестиционный портфель фирмы внешнеторговых проектов.