Социально-экономические тенденции развития предприятия и их влияние на организацию корпоративного управления на примере ОАО "Сарапульский радиозавод"
В соответствии с Положением о премировании за основные результаты производственно-хозяйственной деятельности работников ОАО «СРЗ» по итогам месяца установлена ставка премирования, равная 30% к тарифному заработку. В итоге за месяц заработная плата рабочего составит 3949*1,3 = 5133 руб.
Начальнику отдела АСУ установлена часовая тарифная в соответствии с 16 разрядом, равная 60,20 руб. В соответствии с табелем учета использования рабочего времени за отчетный месяц отработано 176 часов.
Представим расчет заработной платы: 60,20 руб.*176 час. = 10595 руб. С учетом уральского коэффициента заработок работника составит 10595 руб.*1,15=12184 руб. В соответствии с Положением о премировании за основные результаты производственно-хозяйственной деятельности работников ОАО «СРЗ» по итогам месяца установлена ставка премирования, равная 40% к тарифному заработку. В итоге за месяц заработная плата инженера составит 12184*1,4 = 17057 руб.
1.6. Внешнее окружение и маркетинг в организации
Внешнее окружение ОАО «Сарапульский радиозавод» включает в себя конкурентов, поставщиков и покупателей. Так как по различным направлениям деятельности конкуренты предприятия различны, рассмотрим конкурентов предприятия по отдельному виду продукции. Проведем оценку конкурентоспособности, выпускаемого предприятием лазерного скальпеля-коагулятора «Лазон». В процессе оценки конкурентоспособности проведем бальную оценку по отдельным техническим показателям. Следует указать, что в настоящее время российский рынок представлен в основном следующими моделями:
-скальпель-коагулятор «Medula» (Италия»);
-скальпель-коагулятор «Erbotom» (Германия);
-скальпель-коагулятор «Лазурит» (Россия).
При этом также проведем сравнение цен на различные изделия. Укажем, что цена лазерного скальпеля – коагулятора (без НДС) составляет 54229 руб. Данные оценки представлены в табл. 3.
Таблица 3
Данные оценки конкурентоспособности скальпеля-коагулятора «Лазон»
| Показатель | Скальпель - коагулятор «Лазон» |
Скальпель-коагулятор «Medula» (Италия» |
Скальпель-коагулятор «Erbotom» (Германия) |
Скальпель-коагулятор «Лазурит» (Россия) |
||||
| Значение | Балл | Значение | Балл | Значение | Балл | Значение | Балл | |
| Максимальная мощность излучения, Вт: | - | - | - | - | - | - | - | - |
| Показатель | Скальпель - коагулятор «Лазон» |
Скальпель-коагулятор «Medula» (Италия» |
Скальпель-коагулятор «Erbotom» (Германия) |
Скальпель-коагулятор «Лазурит» (Россия) |
||||
| Значение | Балл | Значение | Балл | Значение | Балл | Значение | Балл | |
| - на входе в волоконный инструмент не менее | 10 | 2 | 12 | 3 | 13 | 4 | 8 | 1 |
| - на выходе из инструмента не менее | 8 | 2 | 10 | 3 | 11 | 4 | 6 | 1 |
| Длина волны излучения, нм | 970±10 | 3 | 970±12 | 2 | 970±5 | 4 | 970±20 | 1 |
| Длина волны прицельного лазера, нм | 532 | 3 | 530 | 2 | 530 | 2 | 525 | 1 |
| Длина световода инструмента, м | 2 | 1 | 4 | 2 | 4 | 2 | 2 | 1 |
| Масса, кг не более | 7 | 3 | 8 | 2 | 5 | 4 | 10 | 1 |
| Ресурс лазера, час. более | 20000 | 3 | 18000 | 2 | 25000 | 4 | 15000 | 1 |
| Средний балл | 2,43 | 2,29 | 3,43 | 1,00 | ||||
| Цена изделия, руб. | 54229 | 75200 | 81150 | 52500 | ||||
Для получения более полной картины необходимо провести позиционирование изделий с учетом цены (рис. 4). Как показывают данные анализа, предлагаемый скальпель-коагулятор «Лазон» отстает от лидера рынка - скальпеля-коагулятора «Erbotom» (Германия) по балльной оценке, но является более конкурентоспособным по цене (дешевле в 1,5 раза).
При этом технические показатели «Лазона» не существенно хуже показателей скальпеля-коагулятора «Erbotom». Следует указать, что скальпель-коагулятор «Лазон» превосходит другие изделия, широко представленные на рынке – это скальпели-коагуляторы «Medula» и «Лазурит». Таким образом, скальпель-коагулятор «Лазон» необходимо признать конкурентоспособным на российском рынке.
Рассмотрим основных поставщиков и покупателей продукции предприятия. Поставщики по основным видам материально-производственных запасов представлены в табл. 4.
Таблица 4
Поставщики по основным видам материально-производственных запасов
| Вид МПЗ | Основные поставщики |
| Металлопрокат, стальные заготовки | ОАО «Ижсталь» |
| Изделия из пластмасс и полимерных материалов | ОАО «Ижевский завод пластмасс» |
| Электронные компоненты | ЗАО «Радиосистема» (г. Москва), ОАО «РТС» (г. Пермь), ЗАО «Стимул» (г. Казань) |
| Тарные материалы | ООО «Вессо-мебель» (г. Ижевск), ООО «Ижевский столярный завод» |
Представим основных дилеров предприятия по видам продукции гражданского назначения (табл.5).
Таблица 5
Дилеры по видам продукции гражданского назначения
| Вид продукции | Основные дилеры |
|
Средства связи гражданского назначения |
ООО «Мастер» (г. Ижевск) ЗАО "Байкал" (г. Пермь) ООО "Атлантика" (г. Ижевск) ООО "Корнет" (г. Москва) ЗАО "Защита" (г. Москва) |
| Медицинская техника |
ООО "РЭМО" (г. Ижевск) ООО "Тактика" (г. Ижевск) ООО "Группа Альянс" (г. Москва) ЗАО "Планета" (г. Москва) |
|
Прочая продукция гражданского назначения |
ООО "ТД Васко" (г. Ижевск) ООО "Ижпласт" (г. Ижевск) ООО "Молпак и К" (г. Москва) |
Служба маркетинга ОАО «СРЗ» является самостоятельным структурным подразделением предприятия, подчиняется непосредственно зам. директора по снабжению и сбыту и руководствуется в своей деятельности действующим законодательством, указаниями и приказами, утвержденными планами работ.
Работа службы маркетинга ОАО «СРЗ» ориентирована на гибкое приспособление всей хозяйственной деятельности предприятия к изменениям экономической ситуации в России и СНГ, учета требований потребителей и сочетает в себе комплексные работы экономического, планирующего, сбытового и исследовательского характера.
Основные задачи, стоящие перед службой маркетинга ОАО «СРЗ»:
-анализ уровня и тенденций спроса, обеспеченность потребителей в разных отраслях товарами ОАО «СРЗ», размеров неудовлетворенного спроса;
-анализ ценовой, сбытовой, рекламной стратегий и методов стимулирования сбыта, используемых основными конкурентами, выявление их сильных и слабых сторон;
-анализ, выявление и прогнозирование тенденций принципиального характера в отраслях и на региональных рынках;
-определение сегментов рынка для основных групп товаров, их доли и позиций на каждом сегменте рынка;
-разработка и формирование кратко-, средне- и долгосрочных прогнозов по сбыту товаров;
-разработка предложений по освоению новых рынков/сегментов рынка и предложений по диверсификации;
-разработка предложений по концепции ценовой стратегии, включая: систему скидок в рамках программ по стимулированию сбыта;
-разработка предложений по основному и альтернативному плану сбыта (на случай непредвиденных обстоятельств, например, сезонных изменения конъюнктуры рынка и др.);
-разработка предложений по созданию/корректировке элементов фирменного стиля, их правильному использованию в оформлении внутренних и внешних помещений предприятия, на выставках и ярмарках, а также во всех используемых средствах рекламы;
-разработка плана мероприятий по рекламе и паблик рилейшнз, с использованием наиболее эффективных средств рекламы, оперативный анализ эффективности их проведения и, при необходимости, корректировка;
-разработка предложений по формированию/корректировке положительного имиджа предприятия в сознании потребителей и единой корпоративной культуры, непосредственное участие в их практическом осуществлении с использованием и средств рекламы;
-поиск исполнителей/соисполнителей для проведения работ по маркетингу и рекламе среди сторонних организаций, постановка перед ними задач, оперативный контроль и анализ выполненных ими работ;
-разработка предложений о порядке информационного взаимодействия, между службой маркетинга и другими структурными подразделениями предприятия;
-разработка предложений по формированию плана маркетинга на текущий период;
-систематизация, анализ и контроль плана маркетинга.
Маркетинговая служба ОАО «СРЗ» представлена отделом сбыта и маркетинга. Штатное расписание отдела маркетинга представлено в таблице 6.
Таблица 6
Штатное расписание отдела сбыта и маркетинга ОАО «СРЗ»
| Должность | Кол-во штатных единиц |
| Начальник отдела маркетинга | 1 |
| Менеджер по маркетинговым исследованиям | 3 |
| Менеджер по планированию ассортимента продукции | 1 |
| Менеджер по рекламе | 2 |
| Менеджер по сбыту | 5 |
| Итого | 11 |
Таким образом, руководители маркетинговой службы ОАО «СРЗ» несут всю полноту ответственности за координацию и взаимоувязку сбыта и распределения, сбора информации и исследовательских работ, рекламы и стимулирования сбыта, планирования развития рынка и ассортимента товаров предприятия. Они отвечают теперь за управление всей деятельностью предприятия в сфере маркетинга, за организацию исследований маркетинга, за разработку планов маркетинга, за представление руководству фирмы планов и предложений, направленных на достижение намеченных целей, и за получение согласия руководства на их проведение в жизнь.
2. ЭКОНОМИЧЕСКИЙ АНАЛИЗ ДЕЯТЕЛЬНОСТИ ОАО «САРАПУЛЬСКИЙ РАДИОЗАВОД»
2.1. Динамика основных экономических показателей
Проведем анализ основных экономических показателей, характеризующих деятельность ОАО «Сарапульский радиозавод». С этой целью воспользуемся данными табл. 7.
Таблица 7
Основные экономические показатели деятельности ОАО «СРЗ»
|
Наименование показателя |
2005 год | 2006 год | 2007 год | Отклонение (+/-) | Динамика, в % | ||
| 2005-2006 гг. | 2006-2007 гг. | 2005-2006 гг. | 2006-2007 гг. | ||||
| Объем товарной продукции (ТП), тыс. руб. | 969549 | 1234659 | 1449315 | 265110 | 214656 | 27,34 | 17,39 |
| Себестоимость товарной продукции (СТП), тыс. руб. | 909243 | 1161814 | 1320325 | 252571 | 158511 | 27,78 | 13,64 |
| Затраты на один рубль товарной продукции (СТП/ТП), руб. | 0,938 | 0,941 | 0,911 | 0,003 | -0,030 | 0,34 | -3,19 |
| Выручка (нетто) от реализации товаров, продукции, работ, услуг, тыс. руб. (В) | 950130 | 1208731 | 1432004 | 258601 | 223273 | 27,22 | 18,47 |
| Среднесписочная численность работников, чел. (ЧС) | 1647 | 1712 | 1814 | 65 | 102 | 3,95 | 5,96 |
|
Наименование показателя |
2005 год | 2006 год | 2007 год | Отклонение (+/-) | Динамика, в % | ||
| 2005-2006 гг. | 2006-2007 гг. | 2005-2006 гг. | 2006-2007 гг. | ||||
| Прибыль от продаж отчетного года, тыс. руб. (П) | 59928 | 72330 | 174913 | 12402 | 102583 | 20,69 | 141,83 |
| Материальные затраты, тыс. руб. (МЗ) | 450121 | 602082 | 694055 | 151961 | 91973 | 33,76 | 15,28 |
| Среднегодовая стоимость основных средств, тыс. руб. (ОС) | 64520 | 68226 | 81932 | 3706 | 13706 | 5,74 | 20,09 |
| Чистая прибыль, тыс. руб. (ЧП) | 26552 | 32926 | 49567 | 6374 | 16641 | 24,01 | 50,54 |
| Прибыль от продаж на рубль материальных затрат, руб. (П / МЗ) | 0,13 | 0,12 | 0,25 | -0,01 | 0,13 | -9,77 | 109,78 |
| Фондоотдача, руб. (В / ОС) | 15,03 | 18,10 | 17,69 | 3,07 | -0,41 | 20,43 | -2,25 |
| Фондорентабельность, % (П / ОС х 100%) | 92,88 | 106,02 | 213,49 | 13,13 | 107,47 | 14,14 | 101,37 |
| Фондовооруженность, тыс. руб. на 1 чел. (ОС / ЧС) | 39,17 | 39,85 | 45,17 | 0,68 | 5,31 | 1,73 | 13,34 |
Как показано в табл. 7, за 2005 -2007 гг. отмечается стабильный рост объема товарной продукции. При этом прирост объема товарной продукции обусловлен как увеличением выпуска продукции специального назначения (по заказу Министерства обороны РФ), так и продукции гражданского назначения (средства связи, медицинская техники и прочая продукция).
За 2005-2006 гг. отмечено увеличение затрат на 1 рубль товарной продукции с 0,938 руб. до 0,941 руб. За 2006-2007 гг. затрат на 1 рубль товарной продукции снизились до 0,911 руб.
Аналогично, за счет опережающего роста затрат по сравнению с ростом выручки от продаж в 2005-2007 гг. темпы роста прибыли отстают от темпов роста выручки. В 2006-2007 гг. отмечено повышение экономичности работы предприятия и темпы роста прибыли от продаж выше темпов роста выручки.
Конечным финансовым результатом деятельности предприятия является чистая прибыль, которая в дальнейшем подлежит распределению в соответствии с решением собрания акционеров ОАО «СРЗ». Так, если за 2005-2006 гг. рост чистой прибыли предприятия составил 24,01%, то за 2006-2007 гг. рост чистой прибыли составил уже 50,54%.
Важным показателем характеризующим эффективность использования материальных ресурсов предприятия является сумма прибыли на 1 рубль материальных затрат, понесенных предприятием в отчетном году. Так, как показывают данные табл. 7, за 2005-2007 гг. отмечено повышение уровня прибыли на рубль материальных затрат.
Эффективность использования основных средств предприятия характеризуют два показателя: это фондоотдача и фондорентабельность. Фондоотдача показывает сумму выручки предприятия, приходящуюся на 1 рубль средств, вложенных в основные средства, а фондорентабельность – прибыль с 1 рубля средств, вложенных в основные средства. Как показывают данные табл. 7, за 2005-2007 гг. отмечается прирост фондорентабельности. При этом отмечено некоторое снижение фондоотдачи, что объясняется ускорением обновления основных средств предприятия (без должного роста производительности труда).
2.2. Анализ основных и оборотных средств организации
Проведем анализ движения основных средств предприятия по балансовой (остаточной) стоимости и по первоначальной стоимости (табл. 8,9).
Таблица 8
Данные о наличии основных средств по остаточной стоимости, тыс. руб.
| Наименование | 2005 год | 2006 год | 2007 год |
Изменение абс. за 2005 - 2006 год |
Изменение абс. за 2006 - 2007 год |
| На начало года | 60475 | 64978 | 74474 | 4503 | 9496 |
| На конец года | 64978 | 74474 | 92390 | 9496 | 17916 |
Как показывают данные табл.8, за 2005 год прирост остаточной стоимости основных средств составил 4503 тыс. руб., за 2006 год 9496 тыс. руб., за 2007 год 17916 тыс. руб.
Таблица 9
Данные о наличии основных средств по первоначальной стоимости, тыс. руб.
| Наименование | 2005 год | 2006 год | 2007 год |
Изменение абс. за 2005 - 2006 год |
Изменение абс. за 2006 - 2007 год |
| На начало года | 86393 | 95859 | 103168 | 9466 | 7309 |
| На конец года | 95859 | 103168 | 123224 | 7309 | 20056 |
Как показывают данные табл.9, за 2005 год прирост стоимости основных средств в первоначальной оценке составил 9466 тыс. руб., за 2006 год 7309 тыс. руб., за 2007 год 20056 тыс. руб. Данные о движении основных средств в первоначальной оценке представлены в табл.10.
Таблица 10
Движение основных средств в первоначальной оценке, тыс. руб.
| Наименование | 2005 год | 2006 год | 2007 год |
Изменение абс. за 2005 - 2006 год |
Изменение абс. за 2006 - 2007 год |
| Поступило | 9887 | 7610 | 20918 | -2277 | 13308 |
| Выбыло | 421 | 301 | 862 | -120 | 561 |
Как отмечено в табл. 10, в 2006 году отмечено сокращение поступления основных средств на 2277 тыс. руб. В 2007 году, наоборот, объем поступивших основных средств вырос до 13308 тыс. руб. Показатели движения и состояния основных средств ОАО «СРЗ» представлены в табл. 11.
Таблица 11
Показатели движения и состояния основных средств ОАО «СРЗ»
| Наименование | Расчетная формула |
2005 год |
2006 год |
2007 год |
| Коэффициент обновления |
|
0,103 | 0,074 | 0,170 |
| Коэффициент выбытия |
|
0,005 | 0,003 | 0,008 |
| Коэффициент прироста |
|
0,110 | 0,076 | 0,194 |
| Коэффициент износа |
|
0,322 | 0,278 | 0,250 |
| Коэффициент годности |
|
0,678 | 0,722 | 0,750 |
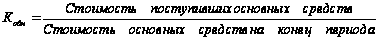
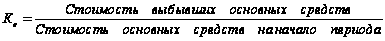
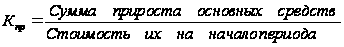
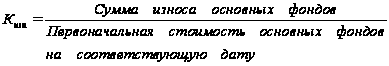
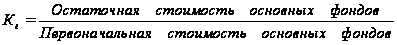
Как показывают данные табл. 11, за 2006-2007 гг. наблюдается ускорение процесса обновления основных средств предприятия. Благодаря тому, что в 2005-2007 гг. было произведено обновление основных средств, за данный период отмечено увеличение коэффициента годности основных средств (с 0,678 до 0,750) и снижение коэффициент износа (с 0,322 до 0,250).
Выполним анализ динамики оборотных средств ОАО «Сарапульский радиозавод». С этой целью воспользуемся данными табл. 12.
Таблица 12
Динамика оборотных средств ОАО «СРЗ», тыс. руб.
|
Наименование показателя |
Период |
Абсолютное отклонение |
Относительное отклонение, в % | ||||
| 2005 год | 2006 год | 2007 год | за 2005-2006 гг. | за 2006-2007 гг. | за 2005-2006 гг. | за 2006-2007 гг. | |
| Оборотные производственные фонды: | 311475 | 397518 | 414146 | 86043 | 16628 | 27,62 | 4,18 |
| а) производственные запасы, в т.ч. | 106382 | 157619 | 166384 | 51237 | 8765 | 48,16 | 5,56 |
| - основные материалы | 21376 | 31209 | 32778 | 9833 | 1569 | 46,00 | 5,03 |
|
Наименование показателя |
Период |
Абсолютное отклонение |
Относительное отклонение, в % | ||||
| 2005 год | 2006 год | 2007 год | за 2005-2006 гг. | за 2006-2007 гг. | за 2005-2006 гг. | за 2006-2007 гг. | |
| - комплектующие | 58510 | 88267 | 94839 | 29757 | 6572 | 50,86 | 7,45 |
| - полуфабрикаты | 15890 | 26100 | 27210 | 10210 | 1110 | 64,25 | 4,25 |
| - топливо | 2520 | 2610 | 2711 | 90 | 101 | 3,57 | 3,87 |
| - тара | 2500 | 2578 | 2750 | 78 | 172 | 3,12 | 6,67 |
| - запасные части | 5586 | 6855 | 6096 | 1269 | -759 | 22,72 | -11,07 |
| б) расходы будущих периодов | 67864 | 43748 | 26328 | -24116 | -17420 | -35,54 | -39,82 |
| в) незавершенное производство | 117487 | 174849 | 191852 | 57362 | 17003 | 48,82 | 9,72 |
| г) НДС по приобретенным ценностям | 19742 | 21302 | 29582 | 1560 | 8280 | 7,90 | 38,87 |
| Фонды обращения: | 271556 | 283724 | 282160 | 12168 | -1564 | 4,48 | -0,55 |
| а) готовая продукция и товары | 44519 | 52028 | 111154 | 7509 | 59126 | 16,87 | 113,64 |
| б) дебиторская задолженность | 154732 | 187296 | 89494 | 32564 | -97802 | 21,05 | -52,22 |
| в) денежные средства | 7128 | 9283 | 13449 | 2155 | 4166 | 30,23 | 44,88 |
| г) краткосрочные финансовые вложения | 65177 | 35117 | 68063 | -30060 | 32946 | -46,12 | 93,82 |
| Общая сумма оборотных средств, тыс. руб. | 583031 | 681242 | 696306 | 98211 | 15064 | 16,84 | 2,21 |
Как показывают данные табл. 12, общая сумма оборотных средств ОАО «СРЗ» выросла за 2005-2006 гг. на 16,84%, за 2006-2007 гг. на 2,21%. При этом прирост объема производства существенно опережает темпы роста вложений в оборотные средства. Это обусловлено тем, что в 2005-2007 гг. предприятие использовало в производственном процессе ранее приобретенные запасы. Кроме этого, предприятию удалось в 2006-2007 гг. на 52,22% снизить сумму дебиторской задолженности. Оценим состав оборотных средств ОАО «СРЗ» (см. рис. 5-7).
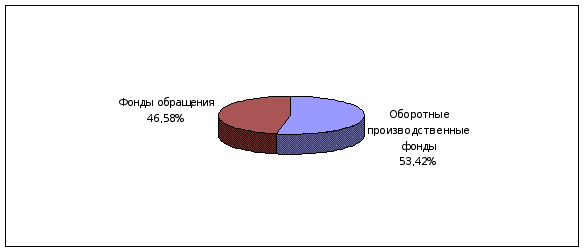
Рис. 5. Состав оборотных средств ОАО «СРЗ» в 2005 І耀ду, %
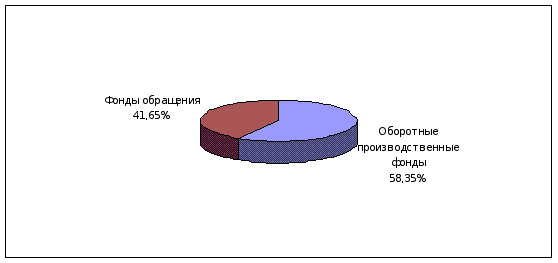
Рис. 6. Состав оборотных средств ОАО «СРЗ» в 2006 году, %
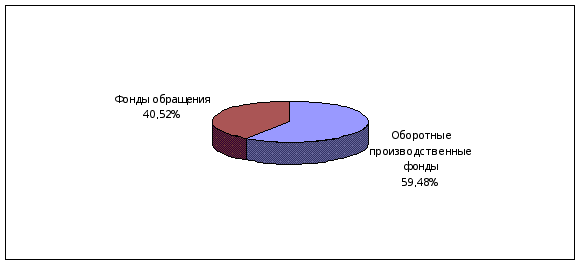
Рис. 7. Состав оборотных средств ОАО «СРЗ» в 2007 году, %
Как показывают данные рис. 5-7, в структуре оборотных средств ОАО «СРЗ» преобладают оборотные производственные фонды, что обусловлено профилем предприятия. При этом их доля за 2005-2007 гг. только увеличилась. Так, если в 2005 году доля оборотных производственных фондов в общем объеме основных средств ОАО «СРЗ» составляла 53,42%, то в 2007 году доля оборотных производственных фондов составила уже 59,48%. Рассмотрим подробнее структуру отдельных составляющих оборотных средств предприятия, а именно оборотных производственных фондов и фондов обращения. Структура оборотных производственных фондов представлена на рис. 8-10.
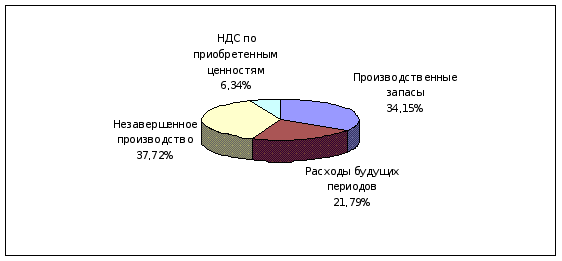
Рис. 8. Структура оборотных производственных фондов ОАО «СРЗ» в 2005 году, %
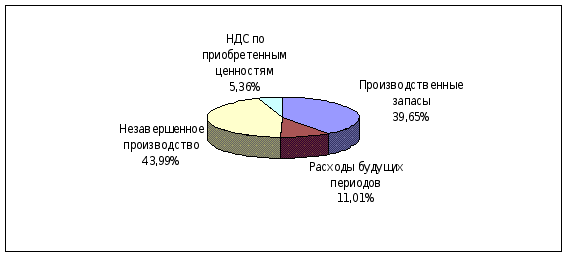
Рис. 9. Структура оборотных производственных фондов ОАО «СРЗ» в 2006 году, %
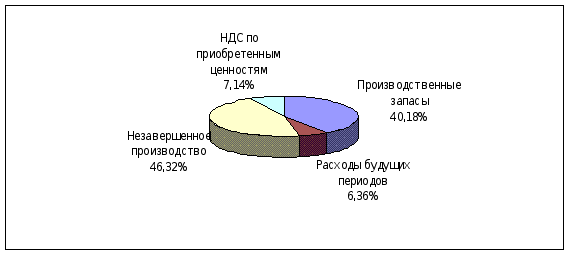
Рис. 10. Структура оборотных производственных фондов ОАО «СРЗ» в 2007 году, %
Как показывают данные рис. 8-10, в 2005 году в структуре оборотных производственных фондов преобладали производственные запасы на складах предприятия. В 2006-2007 гг. на первое место в структуре оборотных производственных фондов вышли оборотные фонды в незавершенном производстве. Данный факт обусловлен тем, что нами анализируется сумма оборотных средств на конец отчетных периодов 2005-2007 гг.
Как показывают результаты анализа, на конец 2006 и 2007 гг. на предприятии имелся большой объем незавершенных изделий, так как технологический процесс производства изделий радиоэлектроники оборонного назначения достаточно длителен (в частности, изделие не принимается из производства, пока не завершен весь комплекс производственных испытаний на надежность). Структура производственных запасов предприятия представлена на рис. 11-13.
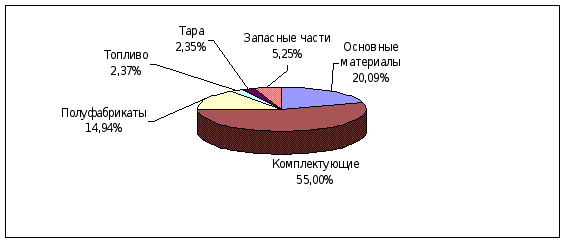
Рис. 11. Структура производственных запасов в 2005 году, %
Как показывают данные, представленные на рис. 11, в структуре производственных запасов в 2005 году преобладали комплектующие, что, как уже указывалось выше, характерно для предприятия радиоэлектронной промышленности. Второе место в структуре производственных запасов ОАО «СРЗ» занимали основные материалы, используемые при производстве радиоаппаратуры (материалы в заготовках, вспомогательные материалы и т.д.). Третье место в структуре производственных запасов в 2005 году занимали полуфабрикаты (части изделий, передаваемые из цеха в цех).
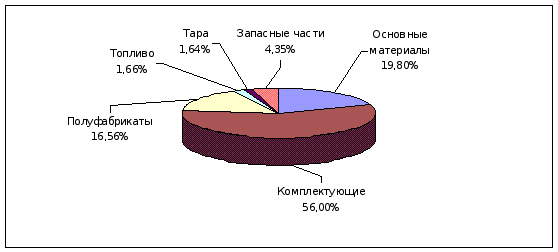
Рис. 12. Структура производственных запасов в 2006 году, %
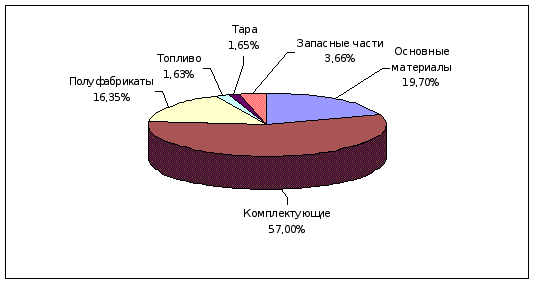
Рис. 13. Структура производственных запасов в 2007 году, %
Как показывают данные рис. 11-13, в 2006-2007 гг. отмечено увеличение доли комплектующих в структуре производственных запасов ОАО «СРЗ» и некоторое снижение доли основных материалов, что обусловлено изменениями в структуре производства продукции (увеличение сложности изделий). Рассмотрим структуру фондов обращения ОАО «СРЗ» - см. рис. 14-16.
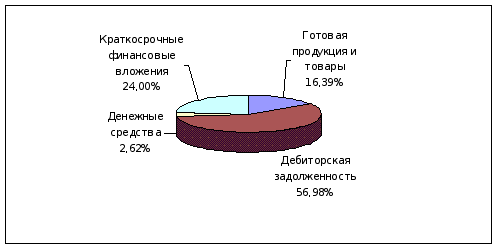
Рис. 14. Структура фондов обращения ОАО «СРЗ» в 2005 году, %
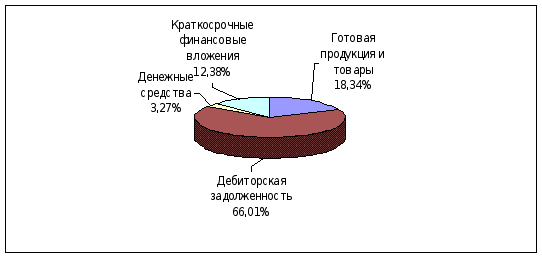
Рис. 15. Структура фондов обращения ОАО «СРЗ» в 2006 году, %
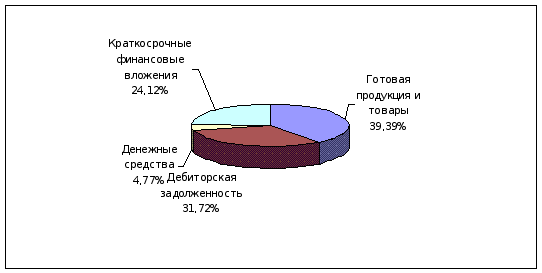
Рис. 16. Структура фондов обращения ОАО «СРЗ» в 2007 году, %
Как показывают данные рис. 16, в 2005 году в структуре фондов обращения ОАО «СРЗ» преобладала дебиторская задолженность, второе место в структуре фондов обращения занимали краткосрочные финансовые вложения. В 2005 году доля дебиторской задолженности несколько выросла, что говорит об ухудшении качества управления дебиторской задолженностью со стороны финансовых служб предприятия. В 2007 году вследствие проведенной работы с дебиторами удалось снизить долю дебиторской задолженности в общей структуре фондов обращения предприятия с 66,01% до 31,72%. Второе место в структуре фондов обращения в 2007 году заняла готовая продукция и товары, доля которых выросла с 18,34% до 39,39%. Таким образом, делаем вывод, что структура фондов обращения на конец 2007 года стала более оптимальной.
2.3. Анализ себестоимости продукции
Проведем анализ прямых и косвенных расходов на производство и реализацию. Для этого необходимо проанализировать затраты предприятия по статьям калькуляции (табл. 13,14).
Таблица 13
Динамика затрат ОАО «СРЗ» на производство и реализацию продукции по статьям калькуляции, тыс. руб.
| Статья калькуляции | 2005 год | 2006 год | Изменение | 2007 год | Изменение |
| 1.Прямые расходы, в т.ч. | 766642 | 984919 | 218277 | 1074813 | 89894 |
| 2.сырье и материалы | 460323 | 592065 | 131741 | 638351 | 46286 |
| 3.топливо и энергия | 38279 | 47729 | 9450 | 51541 | 3812 |
| 4.основная зарплата | 212758 | 273873 | 61114 | 305473 | 31600 |
| 5.отчисления на социальные нужды | 55282 | 71252 | 15971 | 79448 | 8196 |
| 6.Косвенные расходы | 123560 | 151482 | 27922 | 182278 | 30796 |
| 7.Общепроизводственные расходы | 69881 | 89776 | 19895 | 105596 | 15820 |
| 8.Общехозяйственные расходы | 23768 | 27274 | 3505 | 35199 | 7925 |
| 9.Прочие производственные расходы | 19584 | 17046 | -2538 | 15085 | -1961 |
| 10.Коммерческие расходы | 10326 | 17387 | 7061 | 26399 | 9012 |
| 11.Всего расходов | 890 202 | 1 136 401 | 246199 | 1 257 091 | 120690 |
На исследуемом предприятии к прямым затратам относятся расходы на сырье и материалы, основная заработной плата, отчисления на социальные нужды. Прирост прямых затрат составил в 2006 году 28,4 %, в 2007 году 9,1%. Остальные расходы предприятия относятся к косвенным расходам. Это общепроизводственные и общехозяйственные расходы, прочие производственные и коммерческие расходы. В 2006 году прирост косвенных расходов предприятия составил 22,59%, в 2007 году 20,32%.
В результате делаем вывод, что отрицательным фактом в деятельности ОАО «СРЗ» являются опережающие темпы роста косвенных расходов по сравнению с прямым расходами, уровень которых, как правило, непосредственно связан с объемом продукции, выполненных работ, оказанных услуг.
Таблица 14
Структура затрат ОАО «СРЗ» на производство и реализацию продукции по статьям калькуляции, %
| Статья калькуляции | Доля в 2005 году | Доля в 2006 году | Изменение | Доля в 2007 году | Изменение |
| 1.Прямые расходы, в т.ч. | 86,12 | 86,67 | 0,55 | 85,5 | -1,17 |
| 2.сырье и материалы | 51,71 | 52,1 | 0,39 | 50,78 | -1,32 |
| 3.топливо и энергия | 4,3 | 4,2 | -0,1 | 4,1 | -0,1 |
| 4.основная зарплата | 23,9 | 24,1 | 0,2 | 24,3 | 0,2 |
| 5.отчисления на социальные нужды | 6,21 | 6,27 | 0,06 | 6,32 | 0,05 |
| 6.Косвенные расходы | 13,88 | 13,33 | -0,55 | 14,5 | 1,17 |
| 7.Общепроизводственные расходы | 7,85 | 7,9 | 0,05 | 8,4 | 0,5 |
| 8.Общехозяйственные расходы | 2,67 | 2,4 | -0,27 | 2,8 | 0,4 |
| 9.Прочие производственные расходы | 2,2 | 1,5 | -0,7 | 1,2 | -0,3 |
| 10.Коммерческие расходы | 1,16 | 1,53 | 0,37 | 2,1 | 0,57 |
| 11.Всего расходов | 100 | 100 | 0 | 100 | 0 |
Рассмотрим структуру затрат предприятия по статьям калькуляции затрат. Структура затрат предприятия с подразделением на прямые и косвенные затраты представлена на рис. 17-19.
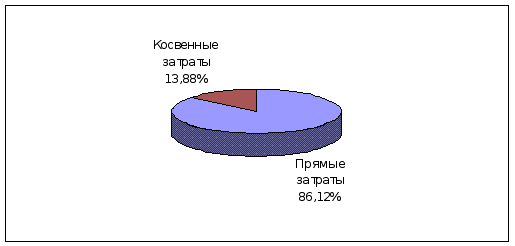
Рис. 17. Структура затрат предприятия с подразделением на прямые и косвенные затраты в 2005 году, %
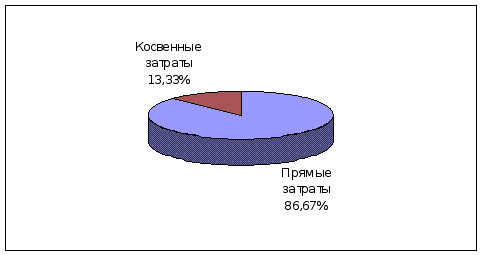
Рис. 18. Структура затрат предприятия с подразделением на прямые и косвенные затраты в 2006 году, %
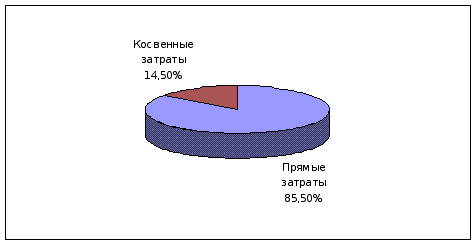
Рис. 19. Структура затрат предприятия с подразделением на прямые и косвенные затраты в 2007 году, %
Как показывают данные рис. 17-19 доля прямых затрат предприятия снизилась за 2005-2007 гг. с 86,12% до 85,50%, а доля косвенных затрат предприятия за аналогичный период выросла с 13,88% до 14,50%.Таким образом, как уже указывалось выше, за 2005-2007 гг. отмечено некоторое ухудшение структуры затрат предприятия.
Если рассмотреть структуру прямых и косвенных затрат подробнее, то в структуре затрат по статьям калькуляции первое место занимают затраты по статье «Сырье и материалы». Второе место в структуре затрат по статьям калькуляции занимают расходы на основную заработную плату. Третье место в структуре себестоимости занимают обще производственные расходы.
2.4. Анализ финансового состояния
Охарактеризуем обеспеченность запасов и затрат ОАО «СРЗ» источниками их формирования и классифицируем финансовую ситуацию на предприятии по степени устойчивости. Определим тип финансовой устойчивости предприятия – см. табл. 15.
Таблица 15
Оценка обеспеченности запасов и затрат ОАО «СРЗ» источниками их Формирования
|
Наименование показателя |
2005 год | 2006 год | 2007 год |
Отклонение абс. 2006 г от 2005 г. |
Отклонение абс. 2007 г от 2006 г. |
Отклонение отн. 2006 г от 2005 г., % |
Отклонение отн. 2007 г от 2006 г., % |
| 1. Капитал и резервы, тыс. руб. | 343032 | 374263 | 418400 | 31231 | 44137 | 9,10 | 11,79 |
| 2. Запасы и затраты , тыс. руб. | 336252 | 428244 | 515718 | 91992 | 87474 | 27,36 | 20,43 |
| 3. Внеоборотные активы, тыс. руб. | 65146 | 74183 | 94828 | 9037 | 20645 | 13,87 | 27,83 |
|
Наименование показателя |
2005 год | 2006 год | 2007 год |
Отклонение абс. 2006 г от 2005 г. |
Отклонение абс. 2007 г от 2006 г. |
Отклонение отн. 2006 г от 2005 г., % |
Отклонение отн. 2007 г от 2006 г., % |
| 4. Собственные оборотные средства (СОС = стр. 1 – стр.3), тыс. руб. | 277886 | 300080 | 323572 | 22194 | 23492 | 7,99 | 7,83 |
| 5. Сумма долгосрочных заемных средств, тыс. руб. | 24272 | 13828 | 26258 | -10444 | 12430 | -43,03 | 89,89 |
| 6. Собственные и долгосрочные заемные средства (СОСдз = стр.4 + стр.5), тыс. руб. | 302158 | 313908 | 349830 | 11750 | 35922 | 3,89 | 11,44 |
| 7. Краткосрочные заемные средства, тыс. руб. | 155181 | 205419 | 166978 | 50238 | -38441 | 32,37 | -18,71 |
| 8. Собственные, долгосрочные и краткосрочные заемные средства (СОСдзк = стр.6 + стр.7), тыс. руб. | 457339 | 519327 | 516808 | 61988 | -2519 | 13,55 | -0,49 |
| 9. Излишек (+) или недостаток (-) собственных оборотных средств (К1 = стр.4 - стр.2), тыс. руб. | -58366 | -128164 | -192146 | -69798 | -63982 | 119,59 | 49,92 |
|
Наименование показателя |
2005 год | 2006 год | 2007 год |
Отклонение абс. 2006 г от 2005 г. |
Отклонение абс. 2007 г от 2006 г. |
Отклонение отн. 2006 г от 2005 г., % |
Отклонение отн. 2007 г от 2006 г., % |
| 10. Излишек (+) или недостаток (-) собственных оборотных средств и приравненных к ним долгосрочных заемных средств (К2 = стр.6 – стр. 2), тыс. руб. | -34094 | -114336 | -165888 | -80242 | -51552 | 235,36 | 45,09 |
| 11. Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат (К3 = стр.8 – стр.2), тыс. руб. | 121087 | 91083 | 1090 | -30004 | -89993 | -24,78 | -98,80 |
Представленные показатели характеризуют обеспеченность запасов и