Социально-экономические тенденции развития предприятия и их влияние на организацию корпоративного управления на примере ОАО "Сарапульский радиозавод"
Рис. 27. Структура использования прибыли в 2006 году, %
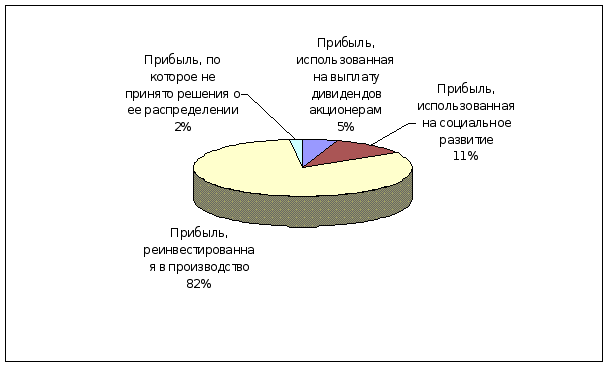
Рис. 28. Структура использования прибыли в 2007 году, %
Как показывают данные табл. 31, прибыль ОАО «СРЗ» выполняет в основном воспроизводственную функцию. Так, доля чистой прибыли, направленной на развитие производства составила в 2005 году 79%, в 2006 году уже 82%, в 2007 году 82%.
Предприятие также использует потребляемую часть прибыли на социальное развитие – выплаты премий по итогам года. Так, в 2005 году на социальное развитие было направлено 16%, в 2006 году 13%, в 2007 году 11% прибыли, подлежащей распределению. При этом как показывают данные табл. 31, о распределении 991 тыс. руб. чистой прибыли не принято решения. Поэтому за счет этой суммы можно осуществить первоначальные вложения в предлагаемую систему мероприятий.
Текущее финансирование мероприятий, направленных на совершенствование корпоративного управления ОАО «Сарапульский радиозавод» в области социально-экономического развития предприятия необходимо осуществлять как за счет включения в себестоимость продукции (расчет премиальных выплат), так и за счет фонда социального развития (остальные мероприятия). При недостатке средств фонда социального развития, на собрании акционеров можно принять решение о текущем финансировании мероприятий за счет некоторого снижения дивидендных выплат. В будущем реализация мероприятий позволит увеличить прибыль предприятия и сумма дивидендных выплат, соответственно, вырастет.
4.3. Анализ достоинств и недостатков предлагаемых решений
Выявим перечень достоинств и недостатков предлагаемых управленческих решений. С этой целью необходимо воспользоваться данными табл. 32.
Таблица 32
Достоинства и недостатки предлагаемых управленческих решений
| Достоинства | Недостатки |
| Создание социологической службы | |
| Создание социологической службы будет способствовать созданию атмосферы гласности на предприятии. При этом руководство получит возможность вести мониторинг реализации социальных стратегий | Имеется риск, что руководство предприятия не будет пользоваться данными социологической службы при принятии реальных управленческих решений |
| Создание советов трудовых коллективов в каждом подразделении | |
| Советы трудовых коллективов позволят оперативно выявлять потребности работников предприятия, а также доводить до сведения и разъяснять решения руководства | Имеется риск, что руководство предприятия не будет прислушиваться к решениям советов трудовых коллективов предприятия |
| Совершенствование системы премиальных выплат | |
| Пофакторная система премирования работников, позволит сделать систему премиальных выплат справедливой и «прозрачной» и повысить ее мотивирующую роль | Без проведения необходимой разъяснительной работы в трудовых коллективов мотивирующая роль системы может быть недостаточной |
| Внедрение стимулирующих выплат за рацпредложения | |
| Внедрение дополнительных выплат за рацпредложения позволит повысить как экономическую эффективность производства, так и материальную обеспеченность рационализаторов | Существенных недостатков не выявлено |
Выявим два приоритетных управленческих решения. В процессе проведения исследования, данный вопрос был задан специалистам консалтинговой фирмы ООО «Экономико-правовой центр» (г. Ижевск), который, как уже указывалось выше, осуществляет консультирование руководства ОАО «СРЗ» по экономическим и правовым вопросам. Отбор проблем по значимости осуществляли четыре эксперта (на основе 10-бальной шкалы). При этом были получены следующие усредненные ответы (см. табл. 33).
Таблица 33
Выбор наиболее приоритетных управленческих решения в области совершенствования корпоративного управления социально-экономическим развитием ОАО «СРЗ»
| Наименование | Весомость (баллы по десятибалльной шкале) |
| Создание социологической службы | 4,9 |
| Создание советов трудовых коллективов в каждом подразделении | 4,7 |
| Совершенствование системы премиальных выплат | 8,9 |
| Внедрение стимулирующих выплат за рацпредложения | 7,5 |
Как показало исследование – наиболее приоритетные управленческие решения: совершенствование системы премиальных выплат; внедрение стимулирующих выплат за рацпредложения.
4.4. Выбор управленческого решения
В процессе прохождения преддипломной практики была введена в действие многофакторная система для расчета премий руководителей цехов, отделов и участков. В соответствии с Положением о премировании за основные результаты производственно-хозяйственной деятельности работников по итогам анализируемого месяца установлена ставка премирования, равная 50% к тарифному заработку. Рассмотрим пример в отношении начальника сборочного цеха №2. Так, начальнику инструментального цеха начислен базовый заработок в сумме 17100 руб. в месяц. Сумма премии, определенная в соответствии с финансовым результатом деятельности предприятия равна 17100*0,50 = 8550 руб. Проведем расчет премии, используя предлагаемую систему оплаты труда.
Пусть балльные оценки факторов премирования будут следующими:
-выполнение плана производства – 3 балла (выполнение на 102%);
-относительный размер брака по цеху– 3 балла (брак 0,42%);
-необоснованное отклонение от бюджета цеха – 2 балла (необоснованное отклонение 3,1%);
-организаторские способности – 4 балла (качество выражено сильно);
-уровень самообразования – 3 балла (активно участвует в самообразовании, но положительного опыта не распространяет);
Рассчитаем премию начальника цеха (Sпр): Sпр = 8550 * ((0,4*3 + 0,4*3 + 0,2*2 + 0,1*4 + 0,1*3) / 4 = 3550 * (3,5/4) = 8550*0,87 = 7438 руб.
В итоге за месяц заработная плата начальника цеха может составить 17100+7438 = 24538 руб. Если бы данная система оплаты труда не применялась, то работник бы получил заработную плату за анализируемый месяц в размере 17100 +8550 = 25650 руб. В результате перерасход бы составил 1112 руб. в месяц. Проведем анализ показателей за анализируемый месяц и среднемесячных показателей за предыдущий период (год) по деятельности начальника сборочного цеха– табл. 34.
Таблица 34
Показатели деятельности цеха до и после внедрения предлагаемой системы премирования руководителей подразделений
| Показатель |
Среднемесячное значение за предшествующий месяц |
Значение в анализируемом месяце |
Отклонение |
| Объем производства по цеху в суммовом выражении, тыс. руб. | 22260 | 24040 | 2144 |
| Прибыль, тыс. руб. | 1981 | 2163 | 182 |
| Заработная плата руководителя цеха, руб. | 25650 | 24538 | -1112 |
| ФОТ по цеху, тыс. руб. | 2501 | 2475 | -26 |
До введения системы премирования руководителей подразделений среднемесячный прирост прибыли составлял 101 тыс. руб. в месяц. Таким образом, необходимо сделать вывод, что прирост прибыли при реализации мероприятия прогнозно составит 182 – 101 = 81 тыс. руб. в месяц или 81 х 12 = 972 тыс. руб. в год, и это только по одному цеху.
Как показывают данные табл. 28, при анализе показателей работы цеха, после внедрения предложенной системы премирования руководителей цехов и участков, отмечено положительное отклонение от среднемесячных значений объема производства и прибыли цеха. Значение прибыли получено на основе данных ежемесячной отчетности бухгалтерии ОАО «СРЗ». При этом заработная плата руководителя цеха несколько снизилась за счет того, что комплекс трудовых показателей начальника не достиг требуемых в соответствии с новой системой премирования критериальных значений. Следует отметить, что за счет аналогичного снижения заработной платы начальников участков цеха в целом по цеху фонд оплаты труда (ФОТ) снизился. Укажем, что при достижении работниками необходимых показателей трудовой деятельности (для руководителей показатели представлены выше), будет увеличиваться как базовый размер премирования, рассчитанный в соответствии с финансовым результатов предприятия (за счет роста объемов производства и реализации), так и коэффициент премирования (за счет увеличения составляющих комплекса бальных показателей расчета премии). При этом руководящий состав будет мотивирован к развитию качеств менеджера (организаторские способности), повышению самообразования, а это в конечном итоге будет способствовать росту объему производства и, конечно же, в будущем росту премиальных выплат. Таким образом, налицо эффективность реализации мероприятия по совершенствованию материального стимулирования.
Рассмотрим экономические аспекты премирования за рацпредложения. Итак, как показано в таблице 28, предложено проводить расчет данной стимулирующей выплаты в процентах от годового экономического эффекта от рацпредложения. По данным за 2007 год экономический эффект от рацпредложений составил 1520 тыс. руб., а размер фиксированных «разовых» премий за рацпредложения составил 25 тыс. руб. Экономический эффект (дополнительная прибыль от продаж) составил 1520 – 25 = 1495 тыс. руб. Представим прогноз увеличения экономического эффекта от внедрения рацпредложений при введении системы процентных стимулирующих выплат в размере 40%. Итак, при введении системы процентных стимулирующих выплат экономический эффект от рацпредложений может составить 1520 х 1,4 = 2128 тыс. руб. При этом премиальные выплаты составят 2128 х 0,08 = 170 тыс. руб. В результате экономический эффект за вычетом премиальных выплат составит 2128 – 170 = 1958 тыс. руб. Таким образом, по итогам реализации мероприятий экономический эффект за вычетом премиальных выплат составит: 1958 – 1495 = 463 тыс. руб. в год. Сравнение экономического эффекта от отдельных мероприятий представлено на рис. 29.

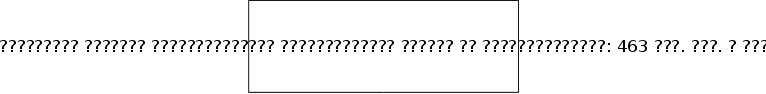
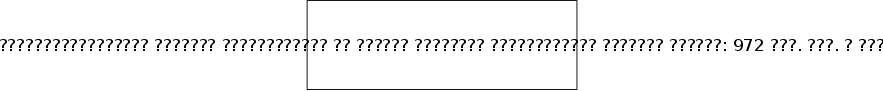
Рис. 29. Сравнение экономического эффекта от отдельных мероприятий
Таким образом, наиболее приоритетно мероприятие по совершенствованию системы премирования на основе введения пофакторного расчета премий.
4.5. План реализации проекта
В плане реализации проекта мероприятий необходимо определить сроки и последовательность выполнения работ, указать исполнителей отдельных видов работ (должностные лица) – табл. 35. Информационная структура работ по разработке и реализации проекта мероприятий по совершенствованию корпоративного управления ОАО «Сарапульский радиозавод» в области социально - экономического развития предприятия включает в себя пять последовательно реализуемых этапов.
Таблица 35
План разработки и реализации проекта мероприятий по совершенствованию корпоративного управления ОАО «Сарапульский радиозавод» в области социально-экономического развития предприятия
| Этап/работа |
Ответственное лицо (исполнитель) |
Срок реализации, нед. | Календарный план, нед. | ||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||||
| Этап 1. Оценка современного состояния предприятия | |||||||||||||
| Проведение исследования состояния структуры управления | Ответственные лица: исполнительный директор | 0,5 | о | ||||||||||
| Проведение анализа внешнего окружения и уровня организации маркетинга | Ответственные лица: коммерческий директор | 0,5 | о | ||||||||||
| Проведение экономического анализа деятельности предприятия | Ответственные лица: директор по экономике и финансам | 1 | о | ||||||||||
| Этап 2. Выявление основных тенденций социально-экономического развития | |||||||||||||
| Выявление основных проблем деятельности предприятия в области социально-экономического развития и построение «дерева проблем» | Ответственные лица: исполнительный директор | 1 | о | ||||||||||
| Этап 3. Разработка вариантов управленческих решений по совершенствованию корпоративного управления ОАО «Сарапульский радиозавод» в области социально - экономического развития предприятия | |||||||||||||
| Разработка вариантов управленческих решений по совершенствованию корпоративного управления | Ответственные лица: исполнительный директор | 2 | о | о | |||||||||
| Этап/работа |
Ответственное лицо (исполнитель) |
Срок реализации, нед. | Календарный план, нед. | ||||||||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | ||||||||||||||
| Этап 4. Выбор и обоснование решения по устранению проблем | |||||||||||||||||||||||
| Расчет потребности в ресурсах для реализации предлагаемых решений | Ответственные лица: начальник бюро экономики | 0,5 | о | ||||||||||||||||||||
| Определение источников формирования | Ответственные лица: начальник финансовой группы | 0,5 | о | ||||||||||||||||||||
| Анализ достоинств и недостатков предлагаемых решений | Ответственные лица: исполнительный директор | 1 | о | ||||||||||||||||||||
| Выбор управленческого решения | Ответственные лица: исполнительный директор, генеральный директор | 1 | о | ||||||||||||||||||||
| Этап 5. Реализация мероприятий по совершенствованию корпоративного управления ОАО «Сарапульский радиозавод» в области социально - экономического развития предприятия | |||||||||||||||||||||||
| Практическая реализация управленческих решений | Ответственные лица: исполнительный директор | На протяжении срока реализации проекта | о | о | |||||||||||||||||||
Как было показано выше, при внедрении принятых управленческих решений удастся решить проблемы, выявленные на этапе анализа социально-экономических тенденций, а также реализовать перспективные направления социально-экономического развития предприятия.
ЗАКЛЮЧЕНИЕ
Выполненный дипломный проект посвящен актуальной теме анализа социально – экономических тенденций развития предприятия и их влияния на организацию корпоративного управления ОАО «Сарапульский радиозавод». Как показало проведенное исследование, предприятия осуществляет производство средств связи специального назначения, средств связи гражданского назначения, медицинской техники.
Как показали результаты анализа, за 2005 -2007 гг. отмечается стабильный рост объема товарной продукции. При этом прирост объема товарной продукции обусловлен как увеличением выпуска продукции специального назначения (по заказу Министерства обороны РФ), так и продукции гражданского назначения (средства связи, медицинская техники и прочая продукция). За 2005-2007 гг. отмечается прирост фондорентабельности. При этом отмечено некоторое снижение фондоотдачи, что объясняется ускорением обновления основных средств предприятия (без должного роста производительности труда).
Кроме этого, за анализируемый период отмечен рост отдельных показателей рентабельности использования средств предприятия, что в будущем окажет положительное влияние на финансовое состояние предприятия.
Анализ социально-экономических тенденций развития ОАО «СРЗ» показал, что если в 2005-2006 гг. темпы роста производительности труда опережали темпы роста заработной платы, то в 2006-2007 гг. ситуация изменилась, что говорит о недостатках корпоративного управления ОАО «Сарапульский радиозавод».
Кроме этого, о недостаточности темпов роста производительности труда свидетельствует значение показателя выручки на 1 рубль заработной платы. Что касается показателей прибыли от продаж на 1 работника, и прибыли от продаж на 1 рубль заработной платы, то здесь делаем вывод о достаточно весомом увеличении показателей. Так, за 2007 год отмечено увеличение прибыли от продаж на 1 работника на 128,23%, а прибыли от продаж на 1 рубль заработной платы на 110,10%. Данный факт объясняется повышением экономичности деятельности предприятия за анализируемый период, что, несомненно, является положительным фактом.
В процессе проведения исследования выявлены следующие проблемы в области корпоративного управления социально-экономическим развитием:
-при выработке управленческих решений интересы работников учитываются минимально, на предприятии не проводится изучения мнения работников по тем или иным вопросам (приоритетная проблема);
-на предприятии не развита система социальных льгот, степень ответственности, которую берет на себя предприятие в отношении каждого члена коллектива ограничивается обеспечением заработной платой не ниже прожиточного минимума работников предприятия;
-оплата труда недостаточно зависит от результатов труда, мотивирующая сила существующей системы оплаты труда недостаточна (приоритетная проблема);
-руководство предприятия не обеспечивает всем работникам одинаковых прав на продвижение по службе, что ограничивает возможности развития работников и реализацию мотивационной установки на успех.
С целью совершенствования корпоративного управления ОАО «Сарапульский радиозавод» в области социально-экономического развития предприятия предложено:
-создать социологическую службу предприятия;
-в подразделениях предприятия создать советы трудовых коллективах, имеющих право совещательных и консультационных органов;
-внедрить многофакторную систему премирования работников, позволяющую сделать систему премиальных выплат справедливой и «прозрачной»;
-внедрить системы дополнительных стимулирующих выплат, в частности, дополнительные выплаты за рацпредложения.
Как показало исследование – наиболее приоритетные управленческие решения:
-совершенствование системы премиальных выплат;
-внедрение стимулирующих выплат за рацпредложения.
Как показывают данные исследования, при анализе показателей работы цеха, после внедрения предложенной системы премирования руководителей цехов и участков, отмечено положительное отклонение от среднемесячных значений объема производства и прибыли цеха. При этом заработная плата руководителя цеха несколько снизилась за счет того, что комплекс трудовых показателей начальника не достиг требуемых в соответствии с новой системой премирования критериальных значений. Следует отметить, что за счет аналогичного снижения заработной платы начальников участков цеха в целом по цеху фонд оплаты труда (ФОТ) снизился.
Укажем, что при достижении работниками необходимых показателей трудовой деятельности, будет увеличиваться как базовый размер премирования, рассчитанный в соответствии с финансовым результатов предприятия (за счет роста объемов производства и реализации), так и коэффициент премирования (за счет увеличения составляющих комплекса бальных показателей расчета премии).
Как показал расчет экономического эффекта наиболее приоритетно мероприятие по совершенствованию системы премирования на основе введения пофакторного расчета премий.
СПИСОК ЛИТЕРАТУРЫ
Конституция Российской Федерации. Принята всенародным голосованием 12 декабря 1993 года. - М.: Юрист, 2007.
Гражданский кодекс РФ. Часть 1. Принят Государственной Думой 21 октября 1994 года (в ред. от 18.12.2006 года). М.: Юрист, 2007.
Гражданский кодекс РФ. Часть 2. Принят Государственной Думой 22 декабря 1995 года (в ред. от 30.12.2006 года). М.: Юрист, 2007.
Трудовой Кодекс РФ Принят Государственной Думой РФ 21 декабря 2001 года (в ред. от 30.12.2006 года). - М.: Юрист, 2007.
Ансофф И. Стратегическое управление. М.: Экономика, 2005. – 450 с.
Андреев В.К., Степанюк Л.Н., Остроухова В.И. Правовое регулирование предпринимательской деятельности: Учебное пособие. М.: Бухгалтерский учет, 2006. – 220 с.
Баканов М.И., Шеремет А.Д. Теория экономического анализа: Учебник. Изд. 3-е, перераб. М.: Финансы и статистика, 2005. – 310 с.
Быкова Е.В., Стоянова Е.С. Финансовое искусство коммерции. М.: Перспектива, 2005. – 320 с.
Борманн Д., Воротина Л., Федерманн Р. Менеджмент. Предпринимательская деятельность в рыночной экономике. М., 2004. – 245 с.
Бакаев Н.А., Синиченко З.И., Медведев В.П. Методические вопросы технико-экономического анализа. Таганрог: ТРТИ, 2004. – 410 с.
Грищенко О.В. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие. М.,2004. – 370 с.
Гусева Е.Г. Управление производством на предприятии. Учебно -практическое пособие - М.: МГУЭСИ, 2005. – 670 с.
Гольдштейн Г.Я. Основы менеджмента. Таганрог: ТРТУ, 2006. – 425 с.
Волков И.М., Грачев М.В. Проектный анализ. М.: Юнити, 2003. – 890 с.
Егоршин А.П. Основы менеджмента: Учебное пособие. -Н.Новгород: НИМБ, 2006. – 410 с.
Зайцев Н.Л. Экономика промышленного предприятия : Учебное пособие. – М.: ИНФРА-М, 2006. – 550 с.
Корсаков М.Н. Экономика предприятия. Таганрог: ТРТУ, 2005. – 667 с.
Котлер Ф. Основы маркетинга. М.: Экономика, 2005. – 780 с.
Кобринский Н.Е., Майминас Е.З., Смирнов А.Д. Экономика предприятия. М.: Экономика, 2005. – 543 с.
Ковалев В.В., Уланов В.А. Курс финансовых вычислений. М.: Финансы и статистика, 2003. – 763 с.
Литовских А.М. Финансовый менеджмент. Таганрог: ТРТУ, 2002. – 342 с.
Международные стандарты финансовой отчетности. М.: Аскери, 2002. – 125 с.
Мескон Е.Х. «Основы менеджмента». М., 2004. – 810 с.
Непомнящий Е.Г. Экономика и управление предприятием. Таганрог: ТРТУ, 2004. – 310 с.
Омаров А.М. Экономика производственного объединения (предприятия). М.: Экономика, 2007. – 550 с.
Организация, планирование и управление предприятием / Под ред. И.Е.Куксина и С.В. Моисеева. М.: Машиностроение, 2005. – 890 с.
Организация, планирование и управление предприятиями / Под ред. Стуколова А. М.: Высшая школа, 2007. – 234 с.
Основы управления / Под ред. В.П. Радукина. М.: Высшая школа, 2003. 432 с.
Осипов Ю.М. Основы предпринимательского дела. М., 2006. – 342 с.
Производственный менеджмент. / Под ред. проф. Ильенковой С.Д. Учебник для вузов. - М.: ЮНИТИ-ДАНА, 2006. – 654 с.
Пошерстник Н.В., Мейскин М.С. Заработная плата в современных условиях. М., 2006. – 768 с.
Порваткин Г.П. Путеводитель по надбавкам и доплатам. М., 2006. – 75 с.
Темницкий А.Л. Справедливость в оплате труда как ценностная ориентация и фактор трудовой мотивации. М., 2006. – 50 с.
Управление персоналом предприятия: Учебное пособие / Под ред. Шеметова П.В. - М.: ИНФРА-М; Новосибирск: НГАЭиУ, 2002. - 312 с.
Шабанова Г.П. Системы оплаты труда и компенсаций на предприятии. М., 2005 – 210 с.
Яковлев Р.А. Стимулирующие выплаты как форма вознаграждения за труд. М., 2006. – 110 с.
Якокка Л. Система управления персоналом. М., 2007. – 450 с.
ПРИЛОЖЕНИЕ 2
| БУХГАЛТЕРСКИЙ БАЛАНС | |||
| на 1 января 2007 года | |||
| Форма N1 по ОКУД | 0710001 | ||
| Дата | 01.01.2007 | ||
| Организация ОАО " Сарапульский радиозавод " | по ОКПО | 00361181 | |
| Идентификационный номер налогоплательщика | ИНН | 1827001411 | |
| Вид деятельности производство радиоаппаратуры | по ОКДП | ||
| Организационно-правовая форма/форма собственности | по КОПФ | 47 | |
| Открытое акционерное общество / частная | ОКФС | 42 | |
| Единица измерения: тыс. руб. | по ОКЕИ | 384/385 | |
| Адрес: 427960, г. Сарапул, ул. Гоголя 40 | |||
| Дата утверждения | 05.03.2007 | ||
| Дата отправки | 05.03.2007 | ||
| АКТИВ | Код показателя. | На начало отчетного года |
На конец отчетного года |
| 1 | 2 | 3 | 4 |
| 1. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы (04 ,05) | 110 | ||
| Основные средства (О1, О2, О3) | 120 | 64 978 | 71 474 |
| Незавершенное строительство (О7, О8, 16, 61) | 130 | 0 | 2 000 |
| Доходные вложения в материальные ценности (03) | 135 | 0 | 0 |
| Долгосрочные финансовые вложения (О6, 82) | 140 | 0 | 0 |
| Отложенные налоговые активы | 145 | 168 | 709 |
| Прочие внеоборотные активы | 150 | 0 | 0 |
| ИТОГО по разделу 1 | 190 | 65 146 | 74 183 |
| 2. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 210 | 336 252 | 428 244 |
| в том числе | |||
| сырье, материалы, другие аналогичные ценности | |||
| (10, 12, 13, 16) | 211 | 106 382 | 157 619 |
| животные на выращивании и откорме (11) | 212 | 0 | 0 |
| затраты в незавершенном производстве (23) | 213 | 117 487 | 174 849 |
| готовая продукция и товары для перепродажи (16, 40, 41) | 214 | 44 519 | 52 028 |
| товары отгруженные (45) | 215 | 0 | 0 |
| расходы будущих периодов (97) | 216 | 67 864 | 43 748 |
| прочие запасы и затраты | 217 | 0 | 0 |
| Налог на добавленную стоимость по приобретенным | |||
| ценностям (19) | 220 | 19 742 | 21 302 |
| Дебиторская задолженность (платежи по которой ожидаются | |||
| более чем через 12 месяцев после отчетной даты) | 230 | 0 | 0 |
| в том числе покупатели и заказчики (62,76,82) | 231 | 0 | 0 |
| Дебиторская задолженность (платежи по которой ожидаются | |||
| ожидаются в течение 12 месяцев после отчетной даты) | 240 | 154 732 | 187 296 |
| в том числе покупатели и заказчики (62,76,82) | 241 | 140 257 | 182 500 |
| Краткосрочные финансовые вложения (56,58,82) | 250 | 65 177 | 35 117 |
| Денежные средства | 260 | 7 128 | 9 283 |
| Прочие оборотные активы | 270 | 0 | 0 |
| ИТОГО по разделу 2 | 290 | 583 031 | 681 242 |
| БАЛАНС ( сумма строк 190 + 290) | 300 | 648 177 | 755 425 |
| ПАССИВ | Код стр. | На начало отчетного года | На конец отчетного года |
| 1 | 2 | 3 | 4 |
| 3. КАПИТАЛ И РЕЗЕРВЫ | |||
| Уставный капитал (85) | 410 | 170 500 | 170 500 |
| Добавочный капитал (83) | 420 | 132 563 | 148 563 |
| Резервный капитал (86) | 430 | ||
| в том числе | |||
| резервы, образованные в соответствии с законодательством | 431 | 8 525 | 8 525 |
| резервы, образованные в соответствии с учредительными | |||
| документами | 432 | ||
| Нераспределенная прибыль (непокрытый убыток) | 470 | 39 969 | 55 200 |
| ИТОГО по разделу 3 | 490 | 343 032 | 374 263 |
| 4. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты (92,95) | 510 | 20 200 | 12 500 |
| Отложенные налоговые обязательства | 515 | 4 072 | 1 328 |
| Прочие долгосрочные обязательства | 520 | 0 | 0 |
| ИТОГО по разделу 4 | 590 | 24 272 | 13 828 |
| 5. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Займы и кредиты (90,94) | 610 | 155 181 | 205 419 |
| Кредиторская задолженность | 620 | 124 551 | 161 127 |
| в том числе | |||
| поставщики и подрядчики (60,76) | 621 | 78 038 | 117 889 |
| задолженность перед персоналом организации (70) | 622 | 13 833 | 30 359 |
| задолженность перед государственными внебюджетными | |||
| фондами (69) | 623 | 6 108 | 8 984 |
| задолженность по налогам и сборам | 624 | 7 563 | 3 673 |
| прочие кредиторы | 625 | 19 009 | 222 |
| Задолженность участникам (учредителям) по выплате доходов | 630 | 0 | 0 |
| Доходы будущих периодов (98) | 640 | 336 | 263 |
| Резервы предстоящих расходов(96) | 650 | 805 | 525 |
| Прочие краткосрочные обязательства | 660 | 0 | 0 |
| ИТОГО по разделу 5 | 690 | 280 873 | 367 334 |
| БАЛАНС (сумма строк 490+590+690) | 700 | 648 177 | 755 425 |
| Справка о наличии ценностей, учитываемых | |||
| на забалансовых счетах | |||
| Арендованные основные средства (001) | 910 | 4393 | 4393 |
| в том числе по лизингу | 911 | 0 | 0 |
| Товарно-материальные ценности, принятые на ответственное | |||
| хранение (002) | 920 | 0 | 0 |
| Товары, принятые на комиссию (004) | 930 | 0 | 0 |
| Списанная в убыток задолженность неплатежеспособных | |||
| дебиторов (007) | 940 | 595 | 1785 |
| Обеспечения обязательств и платежей полученные (008) | 950 | 0 | 0 |
| Обеспечения обязательств и платежей выданные (009) | 960 | 0 | 0 |
| Износ жилищного фонда (014) | 970 | 19915 | 25288 |
| Износ объектов внешнего благоустр. и других аналог.объектов | 980 | 0 | 0 |
| Нематериальные активы, полученные в пользование | 990 |
ПРИЛОЖЕНИЕ 3
| БУХГАЛТЕРСКИЙ БАЛАНС | ||||
| на 1 января 2008 года | ||||
| Организация ОАО " Сарапульский радиозавод " | по ОКПО | 00361181 | ||
| Идентификационный номер налогоплательщика | ИНН | 1827001411 | ||
| Вид деятельности производство радиоаппаратуры | по ОКДП | 0 | ||
| Организационно-правовая форма/форма собственности | по КОПФ | 47 | ||
| Открытое акционерное общество / частная | ОКФС | 42 | ||
| Единица измерения: тыс. руб. | по ОКЕИ | 384/385 | ||
| Адрес: 427960, г. Сарапул, ул. Гоголя 40 | ||||
| Дата утверждения | 03.03.2008 | |||
| Дата отправки | 03.03.2008 | |||
| АКТИВ | Код показателя. | На начало отчетного года | На конец отчетного года | |
| 1 | 2 | 3 | 4 | |
| 1. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||
| Нематериальные активы (04 ,05) | 110 | 0 | 0 | |
| Основные средства (О1, О2, О3) | 120 | 71 474 | 92 390 | |
| Незавершенное строительство (О7, О8, 16, 61) | 130 | 2 000 | 635 | |
| Доходные вложения в материальные ценности (03) | 135 | 0 | 0 | |
| Долгосрочные финансовые вложения (О6, 82) | 140 | 0 | 0 | |
| Отложенные налоговые активы | 145 | 709 | 14 803 | |
| Прочие внеоборотные активы | 150 | 0 | 0 | |
| ИТОГО по разделу 1 | 190 | 74 183 | 107 828 | |
| 2. ОБОРОТНЫЕ АКТИВЫ | ||||
| Запасы | 210 | 428 244 | 495 718 | |
| в том числе | ||||
| сырье, материалы, другие аналогичные ценности | ||||
| (10, 12, 13, 16) | 211 | 157 619 | 166 384 | |
| животные на выращивании и откорме (11) | 212 | 0 | 0 | |
| затраты в незавершенном производстве (23) | 213 | 174 849 | 191 852 | |
| готовая продукция и товары для перепродажи (16, 40, 41) | 214 | 52 028 | 111 154 | |
| товары отгруженные (45) | 215 | 0 | 0 | |
| расходы будущих периодов (97) | 216 | 43 748 | 26 328 | |
| прочие запасы и затраты | 217 | 0 | 0 | |
| Налог на добавленную стоимость по приобретенным | ||||
| ценностям (19) | 220 | 21 302 | 29 582 | |
| Дебиторская задолженность (платежи по которой ожидаются | ||||
| более чем через 12 месяцев после отчетной даты) | 230 | 0 | 0 | |
| в том числе покупатели и заказчики (62,76,82) | 231 | 0 | 0 | |
| Дебиторская задолженность (платежи по которой ожидаются | ||||
| ожидаются в течение 12 месяцев после отчетной даты) | 240 | 187 296 | 89 494 | |
| в том числе покупатели и заказчики (62,76,82) | 241 | 182 500 | 84 144 | |
| Краткосрочные финансовые вложения (56,58,82) | 250 | 35 117 | 56 263 | |
| Денежные средства | 260 | 9 283 | 13 449 | |
| Прочие оборотные активы | 270 | 0 | 0 | |
| ИТОГО по разделу 2 | 290 | 681 242 | 684 506 | |
| БАЛАНС ( сумма строк 190 + 290) | 300 | 755 425 | 792 334 | |
| ПАССИВ | Код стр. | На начало отчетного года | На конец отчетного года | |
| 1 | 2 | 3 | 4 | |
| 3. КАПИТАЛ И РЕЗЕРВЫ | ||||
| Уставный капитал (85) | 410 | 170 500 | 170 500 | |
| Собственные акции, выкупленные у акционеров | 411 | ( ) | ( ) | |
| Добавочный капитал (83) | 420 | 148 563 | 155 402 | |
| Резервный капитал (86) | 430 | 8 525 | 9 998 | |
| в том числе | ||||
| резервы, образованные в соответствии с законодательством | 431 | 8 525 | 8 525 | |
| резервы, образованные в соответствии с учредительными | ||||
| документами | 432 | 0 | 1 473 | |
| Нераспределенная прибыль (непокрытый убыток) | 470 | 55 200 | 82 500 | |
| ИТОГО по разделу 3 | 490 | 374 263 | 418 400 | |
| 4. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Займы и кредиты (92,95) | 510 | 12 500 | 18 302 | |
| Отложенные налоговые обязательства | 515 | 1 328 | 9 156 | |
| Прочие долгосрочные обязательства | 520 | 0 | 0 | |
| ИТОГО по разделу 4 | 590 | 13 828 | 27 458 | |
| 5. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Займы и кредиты (90,94) | 610 | 205 419 | 166 978 | |
| Кредиторская задолженность | 620 | 161 127 | 141 315 | |
| в том числе | ||||
| поставщики и подрядчики (60,76) | 621 | 117 889 | 69
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |