Социально-экономические тенденции развития предприятия и их влияние на организацию корпоративного управления на примере ОАО "Сарапульский радиозавод"
а) нормальная
устойчивость
финансового
состояния,
гарантирующая
платежеспособность,
определяется
при наличии
недостатка
по показателю
К1
и равенству
нулю или излишка
по двум другим
(K2 и K3) показателям;
б) неустойчивое финансовое состояние, вызывающее нарушения в платежеспособности, при котором еще сохраняется возможность восстановления равновесия, определяется при недостатке по показателям К1 и К2 и равенству нулю или излишка по показателю К3;
в) кризисное финансовое состояние определяется недостатком по всем показателям (видам источников).
В соответствии с данными табл. 15, ОАО «СРЗ» располагает собственными оборотными средствами, объем которых рассчитан как разница между суммой собственного капитала предприятия и внеоборотными активами предприятия. Так, сумма собственных оборотных средств (СОС) выросла за 2005-2006 гг. на 7,99%, за 2006-2007 гг. на 7,83%.
Как показывают данные табл. 15, ОАО «СРЗ» испытывает недостаток собственных и приравненных к ним долгосрочных заемных средств для финансирования запасов и затрат. При этом отмечается излишек общей величины основных источников формирования запасов и затрат. Все это говорит о неустойчивом финансовом состоянии ОАО «СРЗ» на конец 2007 года.
Проведем коэффициентный анализ финансового состояния ОАО «СРЗ». С этой целью необходимо воспользоваться данными табл. 16.
Таблица 16
Коэффициенты финансового состояния ОАО «СРЗ»
|
Наименование коэффициента |
2005 год |
2006 год |
2007 год |
Изменение за 2005-2006 гг. | Изменение за 2006-2007 гг. | Норматив |
| Исходные данные для расчета финансовых коэффициентов, тыс. руб. | ||||||
| 1.Собственные оборотные средства | 277886 | 300080 | 310572 | 22194 | 10492 | - |
| 2.Сумма источников собственных средств | 343032 | 374263 | 418400 | 31231 | 44137 | - |
| 3.Сумма валюты баланса | 648177 | 755425 | 792334 | 107248 | 36909 | - |
| 4.Запасы и затраты | 336252 | 428244 | 495718 | 91992 | 67474 | - |
| 5.Сумма всех обязательств предприятия | 305145 | 381162 | 373934 | 76017 | -7228 | - |
| 6.Сумма основных средств и внеоборотных активов | 65146 | 74183 | 107828 | 9037 | 33645 | - |
|
Наименование коэффициента |
2005 год |
2006 год |
2007 год |
Изменение за 2005-2006 гг. | Изменение за 2006-2007 гг. | Норматив |
| Финансовые коэффициенты | ||||||
| 7.Коэффициент обеспеченности запасов и затрат собственными источниками финансирования (стр.1 / стр.4) | 0,826 | 0,701 | 0,627 | -0,126 | -0,074 | не менее 0,6 |
| 8.Коэффициент автономии (стр.2 / стр.3) | 0,529 | 0,495 | 0,528 | -0,034 | 0,033 | не менее 0,5 |
| 9.Коэффициент соотношения заемных и собственных средств (стр.5 / стр.2) | 0,890 | 1,018 | 0,894 | 0,129 | -0,125 | не более 1 |
| 10.Коэффициент маневренности ((стр.2 – стр.6) / стр.2) | 0,810 | 0,802 | 0,742 | -0,008 | -0,060 | не менее 0,33 |
Как показывают данные табл. 16, значение коэффициента обеспеченности запасов и затрат собственными источниками финансирования имеет отрицательную динамику и на конец 2007 года занимает пограничное к критическому значение. При этом, как показывают данные расчета коэффициента автономии и соотношения заемных и собственных средств, предприятие зависимо от кредиторов, так как значение коэффициента автономии занимает пограничное значение, а значение коэффициента соотношения заемных и собственных средств имеет отрицательную тенденцию. Кроме этого, отрицательную тенденцию имеет и значение коэффициента маневренности, который показывает долю собственных оборотных средств в структуре источников собственных средств предприятия.
Проведем оценку платежеспособности предприятия. С этой целью необходимо определить и проанализировать показатели платежеспособности на основе данных баланса ОАО «СРЗ» - см. табл. 17.
Таблица 17
Показатели оценки платежеспособности ОАО «СРЗ»
|
Наименование коэффициента |
2005 год |
2006 год |
2007 год |
Изменение за 2005-2006 гг. | Изменение за 2006-2007 гг. | Норматив |
| Исходные данные для оценки платежеспособности, тыс. руб. | ||||||
|
1.Сумма оборотных средств за вычетом расходов будущих периодов |
515167 | 637494 | 658178 | 122327 | 20684 | - |
| 2.Сумма срочных обязательств | 279732 | 366546 | 345198 | 86814 | -21348 | - |
| 3.Сумма денежных средств, расчеты и прочие активы | 246779 | 253180 | 188788 | 6401 | -64392 | - |
| 4.Сумма денежных средств и краткосрочных финансовых вложений | 72305 | 44400 | 69712 | -27905 | 25312 | - |
| Показатели платежеспособности | ||||||
| 5.Коэффициент текущей ликвидности (стр.1 / стр.2) | 1,842 | 1,739 | 1,907 | -0,102 | 0,167 | не менее 2 |
| 6.Коэффициент критической ликвидности (стр.3 / стр.1) | 0,882 | 0,691 | 0,547 | -0,191 | -0,144 | не менее 0,8 |
| 7.Коэффициент абсолютной ликвидности (стр.4 / стр.1) | 0,258 | 0,121 | 0,202 | -0,137 | 0,081 | не менее 0,2 |
Как показывают данные оценки платежеспособности - ОАО «СРЗ» платежеспособно только на ближайший месяц, о чем говорят данные оценки показателей платежеспособности. Так, значение коэффициента текущей ликвидности, свидетельствующее о степени способности предприятия погасить срочные обязательства за счет всей суммы текущих активов, в 2005-2007 гг. ниже нормы. Кроме этого, ниже нормы и значение коэффициента критической ликвидности, которое свидетельствует о степени способности предприятия погасить срочные обязательства за счет ликвидных оборотных активов.
В результате, по данным представленного анализа необходимо сделать вывод, что результатом деятельности ОАО «СРЗ» за 2005-2007 гг. явилось получение прибыли. При этом отмечено повышение таких показателей работы предприятия, как рентабельность, фондоотдача, производительность труда работников. Отрицательным фактом в работе предприятия является неустойчивость его финансового состояния. В результате руководство предприятия должно принимать меры по ускорению оборачиваемости оборотных средств, что позволит за счет этого увеличить прибыль и сэкономить часть оборотных средств. Все это позволит улучшить финансовое состояние предприятия и тем самым повысить его конкурентоспособность на рынке.
2.5. Анализ прибыли и рентабельности
Далее рассмотрим и проанализируем ряд показателей прибыли и рентабельности деятельности ОАО «СРЗ». Показатели рентабельности являются ключевыми показателями, характеризующими эффективность деятельности предприятия. Расчет показателей рентабельности предприятия представлен в табл. 18.
Таблица 18
Показатели прибыли и рентабельности ОАО «СРЗ» за 2005-2007 гг.
|
Наименование показателя |
2005 г. | 2006 г. | 2006 г. к 2005 г., % | 2007 г. | 2007 г. к 2006 г., % |
| 1.Выручка, тыс. руб. | 950130 | 1208731 | 127,22 | 1432004 | 118,47 |
| 2. Полная себестоимость продаж, тыс. руб. | 890202 | 1136401 | 127,66 | 1310091 | 115,28 |
| 3. Прибыль от продаж, тыс. руб. | 59928 | 72330 | 120,69 | 121913 | 168,55 |
| 4.Налогооблагаемая прибыль, тыс. руб. | 29 799 | 42 509 | 142,65 | 72 649 | 170,90 |
| 5.Чистая прибыль, тыс. руб. | 26552 | 32926 | 124,01 | 49567 | 150,54 |
| 6.Рентабельность продаж: стр. 3/стр.1, % | 6,31 | 5,98 | 94,87 | 8,51 | 142,27 |
| 7.Рентабельность производственной деятельности по прибыли от реализации: стр. 3/стр.2, % | 6,73 | 6,36 | 94,55 | 9,84 | 154,61 |
| 8.Средняя стоимость совокупных активов ф.1 (стр. 300 н.г + стр.300 к.г.) / 2, тыс. руб. | 630 120 | 701 801 | 111,38 | 773 880 | 110,27 |
| 9.Средняя стоимость текущих активов ф.1 (стр. 290 н.г + стр.290 к.г.) / 2, тыс. руб. | 580 110 | 650 130 | 112,07 | 670 110 | 103,07 |
| 10.Средняя стоимость собственного капитала ф.1 (стр. 490 н.г + стр.490 к.г.) / 2, тыс. руб. | 360 144 | 340 012 | 94,41 | 405 100 | 119,14 |
| 11.Средняя стоимость производственных средств ф.1 (стр. 120 н.г + стр.120 к.г.) / 2 + (290 н.г. + стр.290 к.г.) / 2, тыс. руб. | 620110 | 710500 | 114,58 | 730 050 | 102,75 |
| 12.Рентабельность совокупных активов: стр. 5/стр.8, % | 4,21 | 4,69 | 111,34 | 6,40 | 136,52 |
| 13.Рентабельность текущих активов: стр. 5/стр.9, % | 4,58 | 5,06 | 110,65 | 7,40 | 146,05 |
| 14.Рентабельность производственных средств: стр. 5/стр.11, % | 4,28 | 4,63 | 108,23 | 6,79 | 146,51 |
| 15.Рентабельность собственного капитала: стр. 5/стр.10, % | 7,37 | 9,68 | 131,35 | 12,24 | 126,35 |
Как показали результаты исследования, за анализируемый период отмечается прирост таких показателей как рентабельность совокупных активов, текущих активов и производственных средств. При этом следует указать, что коэффициент рентабельности совокупных активов показывает - сколько чистой прибыли имеет предприятие с 1 рубля, вложенного в имущество предприятия (включая как внеоборотные, так и оборотные активы).
Коэффициент рентабельности текущих активов включает только оборотные (текущие активы). Коэффициент рентабельности производственных средств показывает – сколько чистой прибыли имеет предприятие с 1 рубля, вложенного в основные и оборотные средства предприятия.
При этом, за указанный период отмечено также увеличение рентабельности собственного капитала, продаж и производственной деятельности по прибыли от реализации, что говорит об эффективности использования собственного капитала и недостаточной экономичности деятельности.
Коэффициент рентабельности собственного капитала показывает - сколько прибыли имеет предприятие с 1 рубля, вложенного в собственный капитал. Коэффициент рентабельности продаж показывает долю прибыли от продаж в выручке и при этом напрямую характеризует экономичность текущей деятельности предприятия.
Коэффициент рентабельности производственной деятельности по прибыли от реализации показывает - сколько прибыли предприятие имеет с 1 рубля затрат. При этом следует указать, что показатель рентабельности продаж в первую очередь характеризует эффективность коммерческой деятельности, а показатель рентабельности производственной деятельности по прибыли от реализации характеризует окупаемость издержек производства.
В результате, делаем вывод – за 2005-2007 гг. отмечен рост отдельных показателей рентабельности использования средств предприятия, что в будущем окажет положительное влияние на финансовое состояние предприятия.
3. СОЦИАЛЬНО-ЭКОНОМИЧЕСКИЕ ТЕНДЕНЦИИ РАЗВИТИЯ ПРЕДПРИЯТИЯ: ПРОБЛЕМЫ И ПУТИ ИХ РЕШЕНИЯ
3.1. Теоретические вопросы корпоративного управления: социально-экономические аспекты
Одним из основных элементов рыночного хозяйства является фирма (предприятие). Под фирмой понимается экономический субъект, который занимается производственной деятельностью и обладает хозяйственной самостоятельностью (в принятии решений о том, что, как и в каких размерах производить, где, кому и по какой цене продавать свою продукцию). Фирма объединяет ресурсы для производства определенных экономических благ с целью максимизации прибыли. В отличии от естественным образом сложившегося рыночного порядка фирмы базируются на иерархическом принципе организации экономической деятельности. Рынок предполагает обособление средств производства, фирма - их концентрацию. На рынке господствуют косвенные методы контроля, внутри фирмы - прямые. Рынок исключает диктат, он основывается на экономических стимулах, фирма, наоборот, предполагает единоначалие, основывается на административных формах управления.
Что же представляет собой промышленная фирма? На сегодняшний день наиболее распространенным типом являются два типа предприятий - это государственные предприятия и предприятия-корпорации. Корпорация - это фирма, имеющая форму юридического лица, где ответственность каждого собственника ограничена его вкладом в данное предприятие [9].
Корпорация - общество, основанное на вкладах участников (акционеров). Покупая ценные бумаги (акции и облигации), индивиды (домохозяйства) становятся собственниками корпорации. Через рынок ценных бумаг возможно быстрое привлечение финансовых средств огромного числа людей. Держатели акций получают часть дохода (дивиденд) и рискуют только той суммой, которую они заплатили при покупке акций (облигаций). Кредиторы предъявляют иск к корпорации в целом, но не к акционерам как частным лицам (право ограниченной ответственности) [9].
Корпорация существует независимо от ее владельцев-акционеров. Если им не нравится проводимая корпорацией политика, они вправе продать свой пай, но, как правило, не в состоянии ликвидировать компанию как таковую. Поэтому современные корпорации характеризуются известной стабильностью. Они сохраняют свои специфические ресурсы независимо от воли и желания отдельных акционеров.
Современное крупное промышленное предприятие представляет собой сложную производственную социально-экономическую систему, которой присущи все характеристики системы: вход, выход, процесс, цель, обратная связь и т.д. Предприятие приобретает у поставщиков ресурсы (топливо, энергию, оборудование, материалы, комплектующие изделия), осуществляет благодаря трудовой деятельности коллектива производственный процесс, получает готовую продукцию и поставляет ее потребителям.
Кроме поставщиков и потребителей внешней средой по отношению к предприятию являются вышестоящая организация (различные органы, министерства), банк, через который осуществляются все финансовые операции с поставщиками и потребителями. Промышленное предприятие, как и всякая сложная система, состоит из комплекса более простых систем, выполняющих определенные функции.
В производственно-техническом отношении предприятие представляет собой технико-технологический комплекс, систему рабочих машин и механизмов, подобранных пропорционально по количеству и мощности в соответствии с видами выпускаемой продукции (выполняемых работ, услуг), технологией ее изготовления и объемами выпуска.
Организационно предприятие представляет собой первичное звено промышленности, производственную единицу народного хозяйства с определенной внутренней структурой, внешней средой, закономерностями функционирования и развития. Организационная система предприятия включает его производственную и организационную структуру управления предприятием и цехами, а также связи между производством и управлением, между предприятием и внешними организациями.
В социальном отношении предприятие выступает в качестве социальной подсистемы общества, именно на нем осуществляется взаимодействие общественных, коллективных и личных интересов, складываются отношения дружеской взаимопомощи.
Экономически предприятие является обособленным звеном промышленности, обладающим определенной оперативно-хозяйственной самостоятельностью и осуществляющим свою деятельность на основе полного хозяйственного расчета. Экономическая система предприятия включает экономические отношения предприятия с государством, вышестоящей организацией, поставщиками и потребителями, финансовыми организациями.
Промышленное предприятие, как и любая система, может находится в двух состояниях: устойчивом и неустойчивом. Устойчивое состояние характеризуется ритмичным выпуском высококачественной продукции и большим спросом на нее, равномерным ходом производства во всех подразделениях, хорошим материально-техническим и кадровым обеспечением, нормальным психологическим климатом в коллективе [5].
Неустойчивое предприятие характеризуется сбоями в ходе производственного процесса, неритмичным выпуском продукции и неудовлетворительным спросом на нее, несвоевременным материально-техническим обеспечением, неудовлетворительным психологическим климатом. Такое состояние может быть результатом как внешних, так и внутренних воздействий и носить временный характер.
При планировании и организации работы руководитель определяет, что конкретно должна выполнить данная организация, когда, как и кто, по его мнению должен это сделать. Если выбор этих решений сделан эффективно, руководитель получает возможность координировать усилия многих людей и сообща реализовывать потенциальные возможности группы работников. Руководитель, чтобы эффективно двигаться навстречу цели, должен координировать работу и заставлять людей выполнять ее. Менеджеров часто называют исполнительными руководителями, потому что главный смысл их деятельности состоит в том, чтобы обеспечить исполнение работы данной организации.
Руководители воплощают свои решения в дела, применяя на практике основные принципы мотивации. В отношении управления можно дать такое определение: мотивация - это процесс побуждения себя и других к деятельности для достижения личных целей или целей организации.
На сегодняшний день существуют различные теории мотивации. Наиболее известные из них - это теории Абрахама Маслоу, Дэвида МакКлеланда и Фредерика Герцберга, основывающиеся на идентификации внутренних побуждений, которые мы называем потребностями. Потребностями мы называем осознанное отсутствие чего-либо, вызывающее побуждение к действию. Потребности можно удовлетворить вознаграждениями. Вознаграждение - это то, что человек считает для себя ценным. Менеджеры используют внешние вознаграждения (денежные выплаты, продвижение по службе) и внутренние вознаграждения (чувство успеха при достижении цели), получаемые посредством самой работы [13].
Продолжая разговор о мотивации на предприятия, обратимся к российской действительности. Долгое время существовало традиционное отчуждение работника от целей, задач, интересов предприятия, отчуждение которое являлось основной преградой на пути к добросовестному, инициативному, творческому труду. Каковы же основные причины этого отчуждения? [27]:
-отсутствие собственности на средства производства, и, следовательно мотивации собственника, хозяина;
-несовершенная система распределительных отношений, получение материальных и культурных благ;
-отстраненность от управленческого процесса, в результате которой работник выполняет чужие команды, не всегда им понимаемые и для него приемлемые;
-обеднение содержания труда, его монотонность, однообразие, оторванность от конечного результата;
-неблагоприятный “климат” предприятия, система льгот и привилегий, порождающая недоброжелательность, зависть, отсутствие общности интересов.
Перечисленные выше причины отчуждения персонала являются следствием системы авторитарных методов управления, что затрудняет достижение высоких показателей деятельности приватизированных предприятий.
Сейчас разработано три мотивационных варианта - это участие персонала в собственности, участие в прибылях и участие в управлении. И, только решив проблему отчуждения персонала, можно ожидать превращения пассивного рабочего-собственника, благосостояние которого в какой-то мере зависит от прибыльности фирмы, но который сам на конечные результаты работы предприятия не влияет, в активного и заинтересованного члена “единой команды”, стремящегося к процветанию фирмы. Только на этой базе можно будет развивать творческие способности персонала в той мере, которая обеспечит конкурентоспособность российских предприятий на мировом рынке.
Управление трудовыми ресурсами - социальный аспект в теории менеджмента. Для всех организаций - больших и малых, коммерческих и некоммерческих, промышленных и действующих в сфере услуг управление людьми имеет важное значение. Без людей нет организации. Без нужных людей ни одна организация не сможет достичь своих целей и выжить. Несомненно, что управление трудовыми ресурсами является одним из важнейших аспектов теории и практики управления.
Конкретная ответственность за общее руководство трудовыми ресурсами в крупных организация обычно возложена на профессионально подготовленных работников отделов кадров. Для того, чтобы такие специалисты могли активно содействовать реализации целей организации, им нужны не только знания и компетенция в своей конкретной области, но и осведомленность о нуждах руководителей низшего звена. Вместе с тем, если руководители низшего звена не понимают специфики управления трудовыми ресурсами, его механизма, возможностей и недостатков, то они не могут в полной мере воспользоваться услугами специалистов-кадровиков. Поэтому важно, чтобы все руководители знали и понимали способы и методы управления людьми.
При определении целей своей организации руководство должно также определить необходимые для их достижения ресурсы. Необходимость в деньгах, оборудовании и материалах является вполне очевидной. Редко кто из руководителей упустит эти моменты при планировании. Потребность в людях - тоже кажется вполне очевидной. К сожалению, зачастую планирование людских ресурсов ведется ненадлежащим образом или же ему не уделяется того внимания, которого оно заслуживает.
Вид и количество вознаграждений, предлагаемых организацией, имеют важное значение для оценки качества трудовой жизни. Различные исследования показывают, что вознаграждения влияют на решения людей о поступлении на работу, на прогулы, на решения о том, сколько они должны производить, когда и стоит ли вообще уйти из организации. При хорошей работе, которая дает чувство удовлетворения, количество прогулов имеет тенденцию к снижению. Когда же работа неприятна, число прогулов значительно возрастает.
Термин “заработная плата” относится к денежному вознаграждению, выплачиваемому организацией работнику за выполненную работу. Организация не может набрать и удержать рабочую силу, если она не выплачивает вознаграждение по конкурентоспособным ставкам и не имеет шкалы оплаты, стимулирующей людей к работе в данном месте [28].
Разработка структуры заработной платы является обязанностью отделов кадров или трудовых ресурсов. Структура заработной платы в организации определяется с помощью анализа обследования уровня заработной платы, условий на рынке труда, а также производительности и прибыльности организации. Разработка структуры вознаграждения административно-управленческого персонала более сложна, поскольку помимо самой зарплаты в нее часто входят различные льготы, схемы участия в прибылях и оплата акциями.
Помимо заработной платы организация предоставляет своим работникам различные дополнительные льготы. Конечно, такие льготы как оплаченные отпуска, оплата больничных, страхование здоровья и жизни, а также пенсионное обеспечение, являются составной частью любой постоянной работы. К прочим видам льгот относятся субсидируемые предприятием столовые и кафетерии, ссуды с пониженной процентной ставкой на получение образования детей сотрудников, детские учреждения, программы физического оздоровления и др.
Организации имеют постоянную потребность в обеспечении высокой производительности труда работников. Многие организации при этом заботятся и об общем качестве трудовых ресурсов. Одним из способов достижения этой цели является набор и отбор наиболее квалифицированных и способных новых работников. Однако этого не достаточно. Руководство должно также проводить программы систематического обучения и подготовки работников, помогая полному раскрытию их возможностей в организации.
Подготовка представляет собой обучение работников навыкам, позволяющим поднять производительность их труда. Конечная цель обучения заключается в обеспечении своей организации достаточным количеством людей с навыками и способностями, необходимыми для достижения целей организации.
Обучение полезно и требуется в трех основных случаях. Во-первых, когда человек поступает в организацию. Во-вторых, когда служащего назначают на новую должность или когда ему поручают новую работу. В-третьих, когда проверка установит, что у человека не хватает определенных навыков для эффективного выполнения своей работы.
Обучение - это большая, специализированная область. Специфические методы обучения весьма многочисленны, причем их нужно приспосабливать к требованиям профессии и организации. Некоторые основные требования, обеспечивающие эффективность программ обучения, сводятся к следующему [15]:
-для обучения нужна мотивация. Люди должны понимать цели программы, каким образом обучение повысит их производительность и, тем самым, их собственное удовлетворение своей работой;
-руководство должно создать климат, благоприятствующий обучению. Это подразумевает поощрение учащихся, их активное участие в процессе обучения, поддержку со стороны преподавателей, желание отвечать на вопросы.
-если навыки, приобретаемые посредством обучения, являются сложными, то процесс обучения следует разбить на последовательные этапы. Участник программы должен иметь возможность отработать на практике навыки, приобретенные на каждом этапе обучения, и уже только затем двигаться дальше.
-учащиеся должны почувствовать обратную связь по отношению к результатам обучения, необходимо обеспечить положительное закрепление пройденного материала.
Следующим шагом после того, как работник адаптировался в коллективе и получил необходимую подготовку для эффективного выполнения своей работы, будет определение степени эффективности его труда. В этом заключается цель оценки результатов деятельности, которую можно представить себе как продолжение функции контроля. Оценка результатов деятельности требует, чтобы руководители собирали информацию о том, насколько эффективно каждый работник выполняет делегированные ему обязанности. Сообщая эти сведения своим подчиненным, руководитель информирует их о том, как хорошо они справляются со своей работой, и дает им возможность исправить свое поведение, если оно не соответствует принятому. Вместе с тем, оценка результатов деятельности позволяет руководству определить наиболее выдающихся работников и реально поднять уровень их достижений, переводя их на более привлекательные должности.
В основном, оценка результатов деятельности служит трем целям: административной, информационной и мотивационной.
Административные функции: повышение по службе, понижение, перевод, прекращение трудового договора. Информационные функции: оценка результатов деятельности нужна и для того, чтобы можно было информировать людей об относительном уровне их работы. При полной постановке этого дела работник узнает, не только достаточно ли хорошо он или она работает, но и что конкретно является его силой или слабостью и в каком направлении он может совершенствоваться. Мотивационные функции: оценка результатов трудовой деятельности представляет собой важное средство мотивации поведения людей. Определив сильных работников, администрация может должным образом вознаградить их благодарностью, зарплатой или повышением в должности.
Подготовка сводится к развитию навыков и умений, необходимых служащим для эффективного выполнения своих должностных обязанностей или производственных заданий в будущем. На практике систематические программы подготовки наиболее часто используют для того, чтобы готовить руководителей к продвижению по службе. Для успешной подготовки руководящих кадров, как и для обучения вообще, нужны тщательный анализ и планирование.
Посредством оценки результатов деятельности организация, прежде всего, должна определить способности своих менеджеров. Затем, на основе анализа содержания работы, руководство должно установить - какие способности и навыки требуются для выполнения обязанностей на всех линейных и штабных должностях в организации. Это позволяет организации выяснить, кто из руководителей обладает наиболее подходящей квалификацией для занятия тех или иных должностей, а кто нуждается в обучении и переподготовке.
Подготовка руководящих кадров в основном ведется для того, чтобы руководящие работники овладели умениями и навыками, требующимися для реализации целей организации. Другим соображением, неотделимым от предыдущего, является необходимость удовлетворения потребностей более высокого уровня: профессионального роста, успеха, испытания своих сил.
Подготовка управленческих кадров может проводиться путем организации лекций, дискуссий в составе небольших групп, разбора конкретных деловых ситуаций, чтения литературы, деловых игр и ролевого тренинга. Вариантами этих методов являются организуемые ежегодно курсы и семинары по проблемам управления. Другим широко применяемым методом является ротация по службе. Перемещая руководителя низового звена из отдела в отдел на срок от трех месяцев до одного года, организация знакомит нового руководителя со многими сторонами деятельности. В результате, менеджер познает разнообразные проблемы различных отделов, уясняет необходимость координации, неформальную организацию и взаимосвязь между целями различных подразделений. Такие знания жизненно необходимы и для успешной работы на более высоких должностях, но особенно полезны для руководителей низших уровней управленческой иерархии.
3.2. Оценка социально - экономических тенденций развития предприятия и их влияние на организацию корпоративного управления, построение «дерева проблем»
Проведем исследование отдельных показателей, характеризующих социально-экономические тенденции развития предприятия, и определим уровень их влияния на организацию управления ОАО «Сарапульский радиозавод». Ключевые показатели, увязывающие трудовую деятельность персонала и экономические показатели работы предприятия представлены в табл. 19.
Таблица 19
Ключевые показатели, увязывающие деятельность персонала и
экономические показатели работы ОАО «Сарапульский радиозавод» за 2005-2007 гг.
|
Наименование показателя |
2005 год | 2006 год | 2007 год | Отклонение (+,-) | Динамика, в % | ||
| 2005-2006 гг. | 2006-2007 гг. | 2005-2006 гг. | 2006-2007 гг. | ||||
| Объем товарной продукции (ТП), тыс. руб. | 969549 | 1234659 | 1449315 | 265110 | 214656 | 27,34 | 17,39 |
| Выручка от реализации продукции (В), тыс. руб. | 950130 | 1208731 | 1432004 | 258601 | 223273 | 27,22 | 18,47 |
| Прибыль от реализации продукции (П), тыс. руб. | 59928 | 72330 | 174913 | 12402 | 102583 | 20,69 | 141,83 |
| Среднесписочная численность работников, чел. (ЧС) | 1647 | 1712 | 1814 | 65 | 102 | 3,95 | 5,96 |
| Среднегодовая заработная плата персонала (ЗП), руб. | 8,9 | 10,5 | 12,1 | 1,6 | 1,6 | 17,98 | 15,24 |
| Годовой фонд оплаты труда (ФОТ), тыс. руб. | 275,90 | 315,71 | 363,39 | 39,81 | 47,68 | 14,43 | 15,10 |
| Производительность труда (ТП/ЧС), тыс. руб. на 1 чел. | 588,68 | 721,18 | 798,96 | 132,50 | 77,78 | 22,51 | 10,79 |
| Прибыль от продаж на 1 работника (П/ЧС), тыс. руб. | 36,39 | 42,25 | 96,42 | 5,86 | 54,18 | 16,11 | 128,23 |
| Выручка на 1 рубль заработной платы (В/ФОТ), руб. | 3443,75 | 3828,59 | 3940,65 | 384,83 | 112,06 | 11,17 | 2,93 |
| Прибыль на 1 рубль заработной платы (П/ФОТ), руб. | 217,21 | 229,10 | 481,33 | 11,89 | 252,23 | 5,47 | 110,10 |
Как было определено на этапе теоретического исследования, важнейшей стратегической задачей корпоративного управления является обеспечение взаимоувязки экономической и социальной стратегии предприятия. Выявим социально – экономические тенденции развития ОАО «Сарапульский радиозавод». При этом исследование состоит из двух этапов:
-на первом этапе в соответствии с данными табл. 19 анализируются ключевые показатели, увязывающие трудовую деятельность персонала и экономические показатели работы предприятия;
-на втором этапе исследуется организация корпоративного управления социально-экономическими процессами путем проведения опроса работников ОАО «Сарапульский радиозавод».
Итак, как показывают данные табл. 19, за 2005-2006 гг. отмечено увеличение среднего размера оплаты труда работников ОАО «СРЗ» на 17,98%, за 2006-2007 гг. на 15,24% (см. рис. 20).
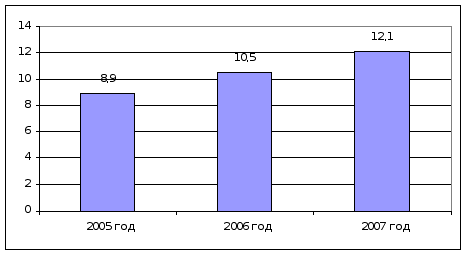
Рис. 20. Динамика среднего размера оплаты труда, тыс. руб. в месяц
Темпы роста среднего размера оплаты труда должны быть увязаны с темпами роста производительности труда работников, прибылью от продаж на 1 работника, выручкой на 1 рубль заработной платы, прибылью от продаж на 1 рубль заработной платы. Динамика производительности труда представлена на рис. 21.
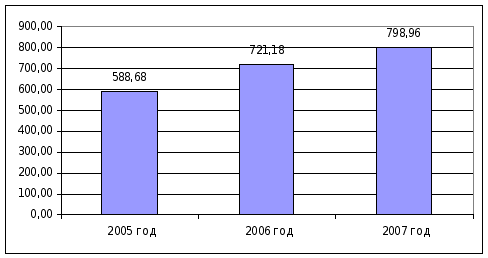
Рис. 21. Динамика производительности труда, тыс. руб. на 1 работника
Как показывают данные рис. 21, за 2005-2006 гг. отмечено повышение производительности труда работников предприятия на 22,51%, за 2006-2007 гг. на 10,79%. Сравним темпы роста средней заработной платы с темпами роста производительности труда. С этой целью воспользуемся данными рис. 22.
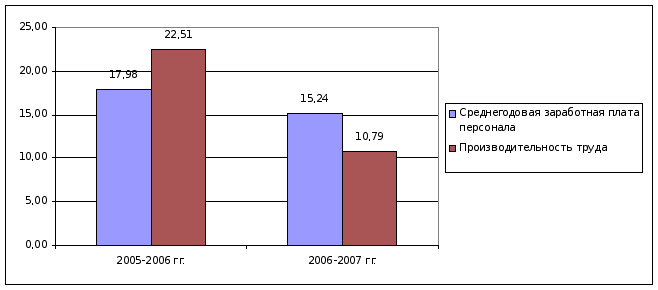
Рис.22. Соотношение темпов роста среднегодовой заработной платы персонала и производительности труда, %
Как показывают данные рис. 22, если в 2005-2006 гг. темпы роста производительности труда опережали темпы роста заработной платы, то в 2006-2007 гг. ситуация изменилась, что говорит о недостатках корпоративного управления ОАО «Сарапульский радиозавод». Кроме этого, о недостаточности темпов роста производительности труда свидетельствует значение показателя выручки на 1 рубль заработной платы. Что касается показателей прибыли от продаж на 1 работника, и прибыли от продаж на 1 рубль заработной платы, то здесь делаем вывод о достаточно весомом увеличении показателей. Так, за 2007 год отмечено увеличение прибыли от продаж на 1 работника на 128,23%, а прибыли от продаж на 1 рубль заработной платы на 110,10%. Данный факт объясняется повышением экономичности деятельности предприятия за анализируемый период, что, несомненно, является положительным фактом.
Как указывалось выше, на втором этапе анализа исследуется организация корпоративного управления социально-экономическими процессами путем проведения опроса работников ОАО «Сарапульский радиозавод».
Каждое исследование имеет свой объект – совокупность людей, являющихся носителями изучаемой проблемы. Объект исследования, составляющий его генеральную совокупность, может быть весьма значительным по численности и составлять десятки и сотни тысяч людей. В этом случае возникает необходимость формирования выборочной совокупности.
Выборочная совокупность (выборка) – это часть элементов генеральной совокупности, отобранных в соответствии с заданной процедурой, которая должна представлять собой микромодель генеральной совокупности. Репрезентативность выборки означает, что по выделенным параметрам состав выборочной совокупности должен соответствовать пропорциям генеральной совокупности.
Мера подобия выборочной модели структуре генеральной совокупности оценивается ошибкой выборки, а пределы допустимой ошибки опять-таки зависят от цели исследования. Величина допустимой ошибки определяет надежность результатов выборочного обследования. Повышенная надежность предполагает ошибку выборки до 3%, нормальная – от 3 до 10% (чаще всего 5%), приближенная – от 10 до 20% и ориентировочная – от 20 до 40%.
Если в пилотажных и разведывательных исследованиях надежность может быть приближенной и ориентировочной, то в описательных и аналитических исследованиях она должна быть обеспечена, по крайней мере, на нормальном уровне (5%). Общепринятыми при проведении массовых опросов считаются количественные параметры выборочной совокупности, рассчитанные с помощью критерия Стьюдента при заданном уровне ошибки выборки 5 %. В нашем случае установим ошибку выборки 15% (приближенная надежность).
Для определения выборочной совокупности необходимо воспользоваться данными табл. 20.
Таблица 20
Объем выборочной совокупности (заданный уровень ошибки 15%), чел.
| Объем генеральной совокупности | Объем выборки |
| 500 | 74 |
| 1000 | 95 |
| 2000 | 111 |
| 3000 | 117 |
| 4000 | 120 |
| 5000 | 123 |
| 10000 | 128 |
| 100 000 и более | 133 |
Так как количество работников ОАО «Сарапульский радиозавод» составляет около 2000 чел. объем выборки должен составить 100 чел. Результаты опроса представлены в табл. 21-26. Итак, в процессе проведения опроса работникам был задан вопрос: «Какая часть коллектива является «референтной группой» для руководства предприятия при выработке стратегических решений (иными словами, чьи интересы учитываются при выработке и принятии решений)?» Ответы на данный вопрос представлены в табл. 21.
Таблица 21
Результаты ответов на вопрос: «Чьи интересы учитываются при выработке и принятии решений руководством предприятия?», %
| Наименование | Ответы |
| Всего коллектива | 10 |
| Наиболее квалифицированных работников | 15 |
| Руководителей среднего и верхнего звена | 40 |
| Руководителей высшего звена | 30 |
| Неформального окружения руководителя | 5 |
| Итого | 100 |
Как показали результаты опроса, большинство опрошенных указали, что «референтной группой» для руководства предприятия при выработке стратегических решений являются руководители различных уровней, а интересы работников учитываются минимально. В табл. 22 представлены ответы на вопрос: «Какие рычаги управления коллективом наиболее часто используются руководством предприятия для реализации коллективом стратегии предприятия?»
Таблица 22
Результаты ответов на вопрос: «Какие рычаги управления коллективом наиболее часто используются руководством предприятия для реализации коллективом стратегии предприятия?», %
| Наименование | Ответы |
| Система экономического стимулирования за счет максимально сильной зависимости оплаты от результатов труда | 3 |
| Система экономических санкций за отступление от указаний руководства | 60 |
| Система административного контроля с угрозой увольнения за неадекватное выполнение должностных обязанностей и за отступление от указаний руководства | 27 |
| Итого | 100 |
Как показали результаты опроса – для реализации коллективом ОАО «СРЗ» стратегии предприятия руководством наиболее часто используется система экономических санкций за отступление от указаний руководства. В табл. 23 представлены ответы на вопрос: «Какова степень ответственности, которую берет на себя предприятие в отношении каждого члена коллектива?».
Таблица 23
Результаты ответов на вопрос: «Какова степень ответственности, которую берет на себя предприятие в отношении каждого члена коллектива?», %
| Наименование | Ответы |
| Обеспечивать зарплату не ниже прожиточного минимума для работника | 63 |
| Обеспечивать зарплату не ниже прожиточного минимума для работника и членов его семьи | 11 |
| Обеспечивать условия ежегодного отдыха работника | 12 |
| Обеспечивать работников продуктами питания и потребительскими товарами | 2 |
| Обеспечивать повышенную оплату или льготы по мере роста стажа работы на предприятии | 8 |
| Обеспечивать жильем, услугами службы быта, местами в детских садах, яслях и т.п. | 3 |
| Обеспечивать достойный уровень существования работника после его выхода на пенсию с предприятия | 1 |
| Итого | 100 |
Как показали результаты опроса – по мнению большинства работников степень ответственности, которую берет на себя предприятие в отношении каждого члена коллектива ограничивается обеспечением заработной платой не ниже прожиточного минимума работника предприятия. В табл. 24 представлены ответы на вопрос: «Велика ли мотивирующая сила системы оплаты труда и премирования на предприятии?».
Таблица 24
Результаты ответов