Социально-экономические тенденции развития предприятия и их влияние на организацию корпоративного управления на примере ОАО "Сарапульский радиозавод"
| Наименование | Ответы |
| Достаточно велика | 5 |
| На среднем уровне | 45 |
| На низком уровне | 40 |
| Затрудняюсь ответить | 10 |
| Итого | 100 |
Как показали результаты опроса – по мнению большинства работников - мотивирующая сила системы оплаты труда и премирования на предприятии находится на низком, либо среднем уровне. В табл. 25 представлены ответы на вопрос: Обеспечиваются ли руководством предприятия одинаковые права для всех работников на продвижение по службе?
Таблица 25
Результаты ответов на вопрос: «Обеспечиваются ли руководством предприятия одинаковые права для всех работников на продвижение по службе?», %
| Наименование | Ответы |
| Обеспечиваются полностью | 10 |
| Обеспечиваются частично | 50 |
| Не обеспечиваются | 40 |
| Итого | 100 |
Результаты проведенного опроса показывают, что руководство ОАО «Сарапульский радиозавод» не обеспечивает всем работникам одинаковых прав на продвижение по службе. В табл. 26 представлены ответы на вопрос: Обеспечиваются ли руководством предприятия одинаковые права для всех работников на продвижение по службе?
Таблица 26
Результаты ответов на вопрос: «Каков преобладающий характер отношений между работниками предприятия», %
| Наименование | Ответы |
| Враждебность | 5 |
| Соперничество | 15 |
| Сотрудничество | 50 |
| Безразличие | 30 |
| Итого | 100 |
Как показали данные опроса, преобладающий характер отношений между работниками предприятия – сотрудничество. Но, при этом, достаточно весомую долю составляет безразличие в отношениях отдельных работников предприятия. В целом выявленные социально-экономические тенденции развития ОАО «СРЗ» представлены на рис. 23.










Рис. 23. Социально-экономические тенденции развития ОАО «СРЗ»
В структуре корпоративного управления ОАО «Сарапульский радиозавод» функционирует ряд подразделений, осуществляющих политику в области социально-экономического развития предприятия.
К данным подразделениям относятся:
-бюро экономики;
-отдел управления персоналом;
-отдел труда и заработной платы.
Основными задачами бюро экономики ОАО «СРЗ» являются:
-составление годовых, квартальных и месячных отчетов о работе предприятия и проведение технико-экономического анализа;
-составление сметы затрат на год со всеми необходимыми расшифровками.
-подготовка необходимых материалов и предложений для проектов планов, подведение итогов работы и расчет социально-экономических показателей работы ОАО «Сарапульский радиозавод».
Отдел по управлению персоналом ОАО «СРЗ» осуществляет работу по комплектованию предприятия кадрами рабочих и служащих требуемых профессий, специальностей и квалификации в соответствии с целями, стратегией и профилем предприятия, изменяющимися внешними и внутренними условиями его деятельности, формированию и ведению банка данных о количественном и качественном составе кадров, их развитии и движении.
Отдел осуществляет разработку прогнозов, определение текущей и перспективной потребности в кадрах и источников ее удовлетворения на основе изучения рынка труда, установления прямых связей с учебными заведениями и службами занятости, контактов с предприятиями аналогичного профиля, информирования работников внутри предприятия об имеющихся вакансиях, использования средств массовой информации для помещения объявлений, кроме этого отдел выполняет функции по организации подготовки кадров.
В рамках корпоративного управления отдел труда и заработной платы осуществляет:
-разработку годовых и квартальных планов по труду, контроль их выполнения.
-учет и анализ основных показателей по труду и заработной плате;
-анализ использования средств на оплату труда по предприятию, подразделениям и внесение предложений по улучшению их использования.
-контроль правильности применения действующих форм и систем оплаты труда, установления разрядов и разрядных коэффициентов оплаты труда, доплат, надбавок, контроль своевременности и правильности расчетов премий рабочим и специалистам;
-разработку, согласование и внедрение премиальных систем.
-разработку штатных расписаний на основе утвержденной структуры управления, действующей единой системы организации и оплаты труда и нормативов численности по функциям управления.
На основе данных анализа необходимо представить «дерево проблем» социально-экономического развития ОАО «Сарапульский радиозавод».




Рис. 24. «Дерево проблем» в области корпоративного управления
Таким образом, недостатки корпоративного управления, которые представлены в виде «дерева проблем» сдерживают темпы роста производительности труда на предприятии. В связи с этим необходимо разработать соответствующие управленческие решения. Предварительно выберем наиболее актуальные проблемы для предприятия. В процессе проведения исследования, после формулирования ключевых проблем, данный вопрос был задан специалистам консалтинговой фирмы ООО «Экономико-правовой центр» (г. Ижевск), который осуществляет консультирование руководства ОАО «СРЗ» по экономическим и правовым вопросам. Отбор проблем по значимости осуществляли четыре эксперта (на основе 10-бальной шкалы). При этом были получены следующие усредненные ответы (см. табл. 27).
Таблица 27
Выбор наиболее актуальных проблем в области корпоративного управления социально-экономическим развитием ОАО «СРЗ»
| Наименование | Весомость (баллы по десятибалльной шкале) |
| Руководство предприятия не обеспечивает всем работникам одинаковых прав на продвижение по службе, что ограничивает возможности развития работников и реализацию мотивационной установки на успех | 4,9 |
| На предприятии не развита система социальных льгот, степень ответственности, которую берет на себя предприятие в отношении каждого члена коллектива ограничивается обеспечением заработной платой не ниже прожиточного минимума работников предприятия | 4,8 |
| Оплата труда недостаточно зависит от результатов труда, мотивирующая сила существующей системы оплаты труда недостаточна | 8,8 |
| При выработке управленческих решений интересы работников учитываются минимально, на предприятии не проводится изучения мнения работников по тем или иным вопросам | 6,5 |
При выборе балла отсечки, равного 5 баллам, к приоритетным проблемам отнесем:
-оплата труда недостаточно зависит от результатов труда, мотивирующая сила существующей системы оплаты труда недостаточна;
-при выработке управленческих решений интересы работников учитываются минимально, на предприятии не проводится изучения мнения работников по тем или иным вопросам.
3.3. Разработка вариантов управленческих решений по решению проблем в области социально-экономического развития предприятия
Предложим отдельные варианты управленческих решений, направленных на совершенствование корпоративного управления с целью устранения проблем в области социально-экономического развития предприятия. Предлагаемая к созданию социологическая служба будет являться специализированным подразделением в аппарате управления ОАО «Сарапульский радиозавод», осуществляющим практическую управленческую деятельность, а также информационную социологическую и научно-исследовательскую работу. Комплексный характер управления социально-экономическим развитием предприятия определяет статус социологической службы ОАО «СРЗ». Ее функции:
-социально-диагностическая и прогностическая, связанные с заключением о социальном состоянии предприятия и тенденциях его развития;
-информационно-исследовательская и социоинженерная, непосредственно направленные на прикладную управленческую деятельность, на выработку и успешную реализацию управленческих решений.
Социологическая служба ОАО «СРЗ» будет способствовать развитию социальных технологий и средств социальной диагностики, обогащению предмета социологии организации.
Задачи, предлагаемых к созданию советов трудовых коллективов подразделений ОАО «СРЗ»: развитие самоуправления и творческой инициативы трудящихся, мобилизация сил коллектива на решение научно-технических и социально-экономических задач, усиление ответственности коллектива за конечные результаты работы.
Функции предлагаемых к созданию советов трудовых коллективов подразделений ОАО «СРЗ»:
-рассмотрение проектов перспективных и текущих планов производства, реконструкции и технического перевооружения, экономии всех видов ресурсов, социального развития и др.;
-рассмотрение предложений по совершенствованию организационной структуры предприятия и методов управления, проектов распределения прибыли, смет по использованию фондов экономического стимулирования, проектов коллективных договоров и т.д.;
-разработка нормативно-правовых документов и актов, регламентирующих основы хозяйствования и развития демократических принципов управления;
-проведение политики повышения качества всех работ и выпускаемой продукции, повышение на предприятии организованности, дисциплины;
-участие в проведении аттестации на предприятии, обеспечение в ходе ее демократизма и гласности;
-разработка организационных, экономических и социальных мер воздействия на коллектив для дальнейшего развития творческой инициативы работников, внедрения на этой основе новейших достижений науки и техники, передового опыта, рационализаторских предложений, изобретений;
-участие в оценке уровня социального развития коллектива, изучение потребностей и интересов членов коллектива, участие в планировании социальных и экономических показателей на перспективу;
-рассмотрение мероприятий по сохранению здоровья, обеспечению безопасных условий труда, повышению культуры и эстетики производства;
-определение кандидатур для направления на обучение в высшие и средние специальные учебные заведения, на курсы повышения квалификации и др.;
-информирование трудового коллектива о хозяйственной, экономической и социальной жизни предприятия.
Предложим ввести систему дополнительных выплат за рационализаторские предложения. Рационализаторским может быть признано техническое, организационное либо управленческое предложение, являющееся новым и полезным для компании.
Предложение является новым, если до подачи заявления оно не было известно в компании в степени, достаточной для его использования. Предложение является полезным, если его использование дает экономический или иной положительный эффект.
Условия предоставления. Премия за рационализаторское предложение выплачивается при одновременном выполнении следующих условий:
- признание предложения рационализаторским. Осуществляется комиссией по рационализаторской деятельности компании с привлечением необходимых экспертов;
- признание рационализаторского предложения внедренным. Осуществляется комиссией по рационализаторской деятельности компании с привлечением необходимых экспертов;
- наличие средств в бюджете расходов на персонал.
Порядок предоставления. С целью получения объективного решения по премированию работников за рационализаторское предложение устанавливается следующий порядок:
- для признания предложения рационализаторским автор (авторы) подает письменное заявление руководителю компании. Предложение должно относиться к деятельности предприятия;
- форма заявления на рационализаторское предложение является произвольной. Заявление должно содержать название и описание сущности предлагаемого решения, включая данные, достаточные для его практического использования, фамилию автора (авторов), дату подачи и личную подпись автора (авторов);
- поданное предложение должно быть зарегистрировано в специальном журнале, который хранится у лица, ответственного за ведение рационализаторской работы в соответствующей организационной единице;
- заявление на рационализаторское предложение рассматривается комиссией по рационализаторской деятельности в течение одного месяца со дня его регистрации. По заявлению должно быть принято решение о признании предложения рационализаторским либо об отказе в признании предложения рационализаторским. В необходимых случаях принимается решение о принятии предложения к опытной проверке;
- рационализаторское предложение, относящееся к конструкции (устройству) или материалу (веществу), признается внедренным со дня начала изготовления продукции с использованием рационализаторского предложения;
- рационализаторское предложение, относящееся к способу (технологии), признается внедренным со дня начала его применения в производственном процессе;
- рационализаторское предложение, содержащее организационное или управленческое решение, признается внедренным со дня начала его применения в компании.
Факт использования подтверждается специальным документом (актом), содержащим название и регистрационный номер рационализаторского предложения, дату и место начала использования.
Принципы расчета. Премия за рационализаторское предложение устанавливается:
-авторам рационализаторского предложения как единовременная фиксированная поощрительная выплата за поданное и внедренное рацпредложение;
-лицам, содействовавшим использованию рационализаторского предложения как единовременная фиксированная поощрительная выплата за содействие использованию рационализаторского предложения.
Размер выплаты устанавливается генеральным директором ОАО «СРЗ» на основании заключения комиссии по рационализаторской деятельности в зависимости от актуальности и сложности решения, положительного эффекта, степени (полноты) разработки технической документации.
В качестве базы для расчета премии используется ожидаемый экономический эффект. Экономический эффект определяется с учетом экономии материальных затрат, экономии рабочего времени, получения дополнительных доходов и прочих вариантов получения выгоды для ОАО «СРЗ». Экономический эффект определяется комиссией по рационализаторской деятельности предприятия. Учитывая величину экономического эффекта, определяется максимальный общий размер премии за экономический эффект (табл. 28).
Таблица 28
Предлагаемый размер премий за рацпредложения
| Экономический эффект в год, руб. |
Общая сумма премии (% от экономического эффекта) |
| до 1000 | до 18 % |
| до 10000 | до 15 % |
| до 100000 | до 12 % |
| до 1000000 | до 8 % |
| до 10000000 | до 5 % |
| свыше 10000000 | до 2 % |
Рассмотрим аспекты совершенствования системы материального стимулирования персонала предприятия. Рассмотрим сущность многофакторной системы премирования работников, позволяющей сделать систему премиальных выплат справедливой и «прозрачной». В качестве примера представим, разработанный в процессе прохождения преддипломной практики следующий набор факторов для оценки деятельности начальника цеха (участка):
а) выполнение плана производства по цеху:
-менее 90%;
-от 91 до 95%;
-от 96 до 100%;
-от 101 до 105%;
-более 105%.
б) относительный размер брака по цеху:
-более 1%;
-от 0,81 до 1%;
-от 0,61 до 0,8%;
-от 0,41% до 0,6%;
-менее 0,4%.
в) необоснованное отклонение от бюджета цеха:
-более 5 %;
-от 4 до 5%;
-от 3 до 4%;
-от 2% до 3%;
-менее 2%.
г) организаторские способности:
-качество выражено слабо;
-качество выражено ниже среднего;
-средняя выраженность качества;
-качество выражено выше среднего;
-качество выражено сильно.
д) самообразование:
-не участвует в самообразовании;
-активно участвует в самообразовании;
-активно участвует в самообразовании и содействует самообразованию сотрудников подразделения;
-активно участвует в самообразовании и распространяет положительный опыт.
Присвоим каждой степени оценки факторов определенный балльный вес. При этом каждый из факторов должен иметь свой ранг весомости (общая сумма рангов равна единице):
-выполнение плана производства – 0,4;
-относительный размер брака по цеху– 0,2;
-необоснованное отклонение от бюджета цеха – 0,2;
-организаторские способности – 0,1;
-уровень самообразования – 0,1;
Представим структуру пофакторной системы оплаты труда начальника цеха в таблице 29.
Таблица 29
Предлагаемая модель оплаты труда начальника цеха
|
|
Вес | Вариант | Балл | ||
|
Выполнение плана производства по цеху |
0,4 | менее 90% | → | 0 | |
| от 91 до 95% | → | 1 | |||
| от 96 до 100% | → | 2 | |||
| от 101 до 105% | → | 3 | |||
| более 105% | → | 4 | |||

| Относительный размер брака по цеху | 0,2 | более 1% | → | 0 | |
| от 0,81 до 1% | → | 1 | |||
| от 0,61 до 0,8% | → | 2 | |||
| от 0,41% до 0,6% | → | 3 | |||
| менее 0,4% | → | 4 | |||
| Наличие необоснованного отклонения от бюджета цеха |
|
0,2 | более 5 % | → | 0 |
| от 4 до 5% | → | 1 | |||
| от 3 до 4% | → | 2 | |||
| от 2% до 3% | → | 3 | |||
| менее 2% | → | 4 | |||
| Организаторские способности |
|
0,1 | качество выражено слабо | → | 0 |
| качество выражено ниже среднего | → | 1 | |||
| средняя выраженность качества | → | 2 | |||
| качество выражено выше среднего | → | 3 | |||
| качество выражено сильно | → | 4 | |||
|
Уровень самообразования |
|
0,1 | не участвует в самообразовании | → | 0 |
| участвует в самообразовании время от времени | → | 1 | |||
| активно участвует в самообразовании | → | 2 | |||
| активно участвует в самообразовании и содействует самообразованию сотрудников подразделения | → | 3 | |||
| активно участвует в самообразовании и распространяет положительный опыт | → | 4 |
В процессе расчета коэффициента переменно-премиальной части оплаты труда производится суммирование произведения веса каждого фактора на его балльную оценку. Затем сумма делится на максимально возможную балльную оценку.
4. ВЫБОР И ОБОСНОВАНИЕ РЕШЕНИЯ ПО УСТРАНЕНИЮ ПРОБЛЕМ В ОБЛАСТИ СОЦИАЛЬНО-ЭКОНОМИЧЕСКОГО РАЗВИТИЯ ОАО «САРАПУЛЬСКИЙ РАДИОЗАВОД»
4.1. Расчет потребности в ресурсах для реализации предлагаемых решений
Как было определено в предыдущей главе, с целью совершенствования корпоративного управления ОАО «Сарапульский радиозавод» в области социально-экономического развития предприятия предложено:
-создать социологическую службу предприятия;
-в подразделениях предприятия создать советы трудовых коллективах, имеющих право совещательных и консультационных органов;
-внедрить многофакторную систему премирования работников, позволяющую сделать систему премиальных выплат справедливой и «прозрачной»;
-внедрить системы дополнительных стимулирующих выплат, в частности, дополнительные выплаты за рацпредложения.
Определим потребности в трудовых и материальных ресурсах для реализации предложенных управленческих решений. Итак, рассмотрим предложение, касающееся организации в ОАО «СРЗ» социологической службы, состоящей из штатного социолога и оператора ПЭВМ. При этом в рамках отдела по управлению персоналом будет создано социологическое бюро. Для создания социологического бюро необходимо трудовые ресурсы в количестве двух человек. Определим финансовые ресурсы, необходимые для создания и текущего финансирования данного мероприятия.
Для создания социологической службы в рамках отдела управления персоналом необходимо приобрести два офисных стола стоимостью 5,5 тыс. руб. х 2 = 11 тыс. руб., два офисных стула стоимостью 2 тыс. руб. х 2 = 4 тыс. руб. Кроме этого, необходимо приобрести персональную ЭВМ стоимостью 15 тыс. руб. В результате общие первоначальные затраты составят на организацию в рамках отдела управления персоналом социологического бюро составят 15 + 4 + 11 = 30 тыс. руб.
Определим текущие затраты на организацию социологического бюро. Так, запланируем, что оклад социолога составит 6100 руб. в месяц, а оклад оператора ПЭВМ составит 4500 руб. в месяц. В результате годовые расходы на оплату труда с учетом ЕСН по ставке 26% составят (6100+4500) х 1,26 х 12 = 160272 руб. ≈ 160 тыс. руб. Накладные расходы (40% от фонда оплаты труда) составят: 160 х 40% = 64 тыс. руб.
Для создания советов трудовых коллективов необходимы трудовые ресурсы в количестве одного человек от каждого участка (бюро) структурного подразделения. Всего на ОАО «СРЗ» по всем структурным подразделениям 120 участков (бюро). В результате потребности в трудовых ресурсах составят 120 чел. Общее количество подразделений на предприятии составляет 32 единицы, поэтому будет создано 32 совета трудовых коллективов. Запланируем доплату за счет внутреннего фонда социального развития каждому председателю совета трудового коллектива в сумме 800 руб. в месяц. Годовые затраты составят: 0,8 х 32 х 12 = 307 тыс. руб.
Расчет премиальных выплат по предлагаемой системе премирования будут осуществлять специалисты отдела труда и заработной платы, а также бухгалтерии предприятия в рамках должностных обязанностей. Общее количество трудовых ресурсов, привлеченных к расчету составит 15 чел. За расширенный объем работ будет предусмотрена доплата в сумме 700 руб. в месяц. В результате дополнительные годовые расходы на оплату труда с учетом ЕСН по ставке 26% составят: 0,7 тыс. руб. х 1,26 х 12 мес. х 15 чел. = 165 тыс. руб.
Для совершенствования системы премиальных выплат разработка системы премирования будет заказана ООО «Экономико-правовой центр» (г. Ижевск). Стоимость договора составит 55 тыс. руб.
Разработка системы стимулирующих выплат за рацпредложения также будет заказана ООО «Экономико-правовой центр» (г. Ижевск). Стоимость договора составит 30 тыс. руб.
Для определения размера дополнительной выплаты за рацпредложения будет создана комиссия в количестве 5 чел. Запланируем доплату за счет внутреннего фонда социального развития каждому председателю совета трудового коллектива в сумме 2500 руб. в месяц. Годовые затраты составят: 2,5 х 5 х 12 = 150 тыс. руб.
Таблица 30
Трудовые и финансовые ресурсы необходимые для реализации с целью совершенствования корпоративного управления ОАО «Сарапульский радиозавод» в области социально-экономического развития предприятия
| Наименование мероприятия |
Необходимые трудовые ресурсы |
Финансовые ресурсы, тыс. руб. | |
| Первоначальные вложения | Текущие ежегодные затраты | ||
| Создание социологической службы | 2 чел. | 30 | 224 |
| Создание советов трудовых коллективов в каждом подразделении | 120 чел. (по всем подразделениям предприятия) | - | 307 |
| Совершенствование системы премиальных выплат | 15 чел. | 55 | 165 |
| Внедрение стимулирующих выплат за рацпредложения | 5 чел. | 30 | 150 |
| Итого | 142 | 115 | 846 |
Всего для реализации управленческих решений необходимы трудовые ресурсы в количестве 142 чел., первоначальные расходы в сумме 115 тыс. руб., текущие расходы в сумме 846 тыс. руб. в год.
4.2. Источники формирования ресурсов для реализации решений
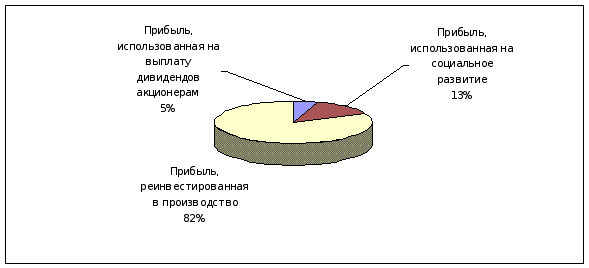
Рассмотрим источники формирования ресурсов для реализации управленческих решений. Как было указано выше, для реализации управленческих решений необходимы как финансовые, так и трудовые ресурсы. Источником трудовых ресурсов для реализации предлагаемых мероприятий является как трудовой коллектив предприятия (обязанности отдельных работников будут расширены), так и рынок труда г. Сарапула (при привлечении работников на вновь вводимые должности). Решение о распределении чистой прибыли принимают собственники (учредители) ОАО «СРЗ». Такое решение принимается в начале года, следующего за отчетным годом. Распределение чистой прибыли находится в исключительной компетенции общего собрания участников (акционеров) и не может осуществляться единоличным распоряжением (приказом) руководителя ОАО «СРЗ». Данные о распределении и использовании чистой прибыли ОАО «СРЗ» представлены в табл. 31 и на рис. 26-28.
Таблица 31
Данные о распределении и использовании чистой прибыли ОАО «СРЗ»
|
Наименование показателя |
2005 год | 2006 год | 2007 год | Отклонение (+,-) | Динамика, в % | ||
| 2005-2006 гг. | 2006-2007 гг. | 2005-2006 гг. | 2006-2007 гг. | ||||
| Прибыль к распределению, тыс. руб. | 26552 | 32926 | 49567 | 6374 | 16641 | 24,01 | 50,54 |
| Прибыль, использованная на выплату дивидендов акционерам, тыс. руб. | 1328 | 1646 | 2478 | 319 | 832 | 24,01 | 50,54 |
| - физическим лицам | 338 | 448 | 568 | 110 | 120 | 32,54 | 26,79 |
| - юридическим лицам | 990 | 1198 | 1910 | 209 | 712 | 21,09 | 59,42 |
| Прибыль, использованная на социальное развитие, тыс. руб. | 4248 | 4280 | 5452 | 32 | 1172 | 0,75 | 27,38 |
| Прибыль, реинвестированная в производство, тыс. руб. | 20976 | 26999 | 40645 | 6023 | 13646 | 28,71 | 50,54 |
| Прибыль, по которое не принято решения о ее распределении, тыс. руб. | - | - | 991 | - | - | - | - |
В рамках дивидендной политики ОАО «СРЗ» придерживается фиксированного процента дивидендных выплат. Так в 2005-2007 гг. процент дивидендных выплат составил 5%. ОАО «СРЗ» обязано формировать резервный капитал. Размер резервного капитала в таких обществах должен быть не менее 5% от уставного капитала (ст. 35 Федерального закона от 26 декабря 1995 г. N 208-ФЗ).
Отчисления прекращаются, когда резервный капитал достигает размера, определенного уставом. В 2005-2007 гг. отчисления в резервный капитал не производились, так как его сумма соответствовала сумме, требуемой законодательством РФ и Уставом.
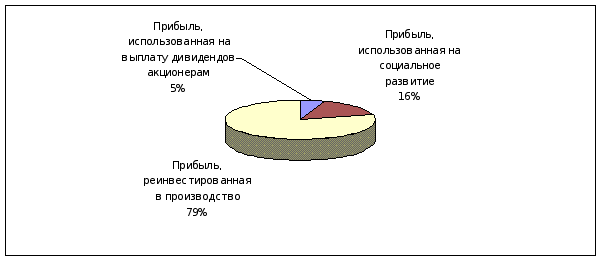 Рис.
26. Структура
использования
прибыли в 2005 году,
%