Повышение прибыли и рентабельности производства путем использования экономических методов управления (на примере ОАО "МПОВТ")
Из таблицы видно, что за три года объем производства вырос на 43,5 %, а объем реализации увеличился на 59,5 %. Превышение в 2005 г. темпа роста производства на темпом роста реализации говорит о том, что нереализованная продукция на складах предприятия и неоплаченная покупателями за предыдущий период реализована в 2005 г. не полностью.
Если сравнивать выпуск продукции по годам, то в 2005 г. по сравнению с 2004 г. он увеличился на 22,5 %, а в 2006 г. по сравнению с 2005 г. – на 17,2 %. Объем реализации в 2005 г. в сравнении с 2004 г. вырос на 22 %, в 2006 г. по сравнению с 2005 г. – на 30,8 %.
Объем производства, структуру выпуска продукции и темпы роста характеризуют следующие данные (табл. 2.4-2.7).
Таблица 2.4
Объем производства, структура выпуска продукции и темпы роста показателей 2005 г. к 2004 г.
|
Наименование продукции |
Ед. изм. |
2005 г. | 2004 г. | Темп роста | ||
|
кол-во |
уд.вес в объеме, % | кол-во | уд.вес в объеме, % | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Связь и средства телекоммуникаций | млн. р. |
16366,2* 15999,8 |
44,6 |
10849,4* 11483,6 |
39,6 | 139,3 |
| из них: АТС “Бета” | шт. | 122 | 126 | 96,8 | ||
| портов | 92935 | 77794 | 119,5 | |||
| в т.ч.: АТС “Бета-М4” | шт. | 109 | 117 | 93,2 | ||
| портов | 59628 | 59131 | ||||
| УВК-У (без Алкатель) | линий | 210703 | 119996 | 175,6 | ||
| Алкатель | млн. р. |
3860,6* 3720,7 |
2483,7* 2612,3 |
142,4 | ||
| 2. Средства вычислительной техники | млн. р. |
7098,2* 6928,0 |
19,3 |
7064,1* 7375,9 |
25,8 | 93,9 |
| из них: ППЭВМ | шт. | 4343 | 5027 | 94,4 | ||
| млн. р. |
7098,2* 6928,0 |
7023,0* 7339,1 |
||||
| В т.ч. школьные классы-всего | шт. | 337 | 190 | 174,9 | ||
| млн. р. |
5234,2* 5113,2 |
2790,9* 2922,6 |
||||
| Комплекты расширения | шт. | 62 | ||||
| 3. Товары народно-хозяйственного назначения | млн. р. |
6829,3* 7460,7 |
18,6 |
3306,4* 4438,2 |
12,1 | 168,1 |
| из них: СВиТ | шт. | 103 | 105 | 98,1 | ||
| Контрольно-кассовые аппараты (КА)-всего | шт. | 1916 | 3679 | 52,1 | ||
| Кооперация с РУП МТЗ | млн. р. |
1021,6* 957,7 |
2,8 |
1097,7* 1137,8 |
4,0 | 84,2 |
| из них: МКС | шт. | 16453 | ||||
| БКЛ | шт. | 14566 | ||||
| МКП | шт. | 8000 | 9961 | |||
| МКП-2 | шт. | 200 | ||||
| МКП-3 | шт. | 544 | ||||
| Джойстик-РУ | шт. | 390 | 200 | |||
| Роторные замки | шт. | 74800 | 75588 | |||
| Кооперация с РУП МАЗ | млн. р. |
1145,3* 1026,8 |
3,1 |
1085,2* 1171,0 |
4,0 | 87,7 |
| из них: БКА-3А | шт. | 716 | 1813 | 39,5 | ||
| БПР | шт. | 20421 | 16901 | 120,8 | ||
| Медтехника | млн. р. |
346,9* 329,1 |
304,8* 358,9 |
91,7 | ||
| из них: Медшкаф 1-ств. | шт. | 526 | 714 | 73,7 | ||
| Медшкаф 2-ств. | шт. | 320 | 416 | 76,9 | ||
| РПЦ- 2 | шт. | 38 | 14 | 271,4 | ||
| Стеллажное оборудование для Нацбиблиотеки | млн. р. |
4023,8* 3924,5 |
240,9* 248,7 |
15,8 | ||
| 4. ТНП - ЗВТ | млн. р. |
1325,8* 1284,9 |
3,6 |
1718,1* 1786,3 |
6,3 | 71,9 |
| 4.а. Товары народного потребления в оптовых ценах в структуре отчетности: | млн. р. | 6906,9 | 6283,3 | 110,1 | ||
| - светотехнические изделия | млн. р. | 1325,8 | 1834,9 | 72,3 | ||
| - изделия медицинской техники | млн.р. | 346,9 | 345,8 | 100,3 | ||
| - школьные классы | млн. р. | 5234,2 | 4092,6 | 127,9 | ||
| 5.Печатные платы, сверла | млн. р. |
953,5* 933,4 |
2,6 |
910,9* 956,5 |
3,3 | 97,5 |
| 6.Прочая продукция | млн. р. |
4158,2* 4277,5 |
11,3 |
3515,9* 4073,2 |
12,9 | 105,0 |
| в т.ч.: ПНР |
1636,3* 1598,4 |
1044,7* 1096,5 |
145,8 | |||
| заказы |
2298,0* 2464,7 |
2315,9* 2805,4 |
87,9 | |||
| Нестандартное оборудование |
118,6* 109,7 |
24,1* 25,5 |
430,2 | |||
| прочая |
15,1* 14,8 |
26,6* 35,6 |
41,6 | |||
| ПНР ЗВТ (ТО и наклейка голограмм ) |
90,2* 89,9 |
104,6* 110,2 |
81,6 | |||
| ИТОГО: |
36731,2* 36884,4 |
100,0 |
27364,8* 30114,3 |
100,0 | 122,5 | |
Примечание. *Числитель – в действующих ценах, знаменатель – в ценах на 01.01.2005 г.
Как видно из таблицы, выпуск средств вычислительной техники в 2005 г. составил 93,9 % от выпуска 2004 г. Снижение связано с тем, что основной упор был сделан на компьютерные классы, объем производства которых увеличился, как в шт. на 147, так и в млн. р. на 2190,6. В то же время цена на данную продукцию формировалась на тендерных торгах.
Снижение кооперации с РУП МТЗ на 15,8 % произошло в связи с изменением номенклатуры изделий, а также тем, что изделие МКП изготавливает УП «МЭМЗ».
Стоимость привлеченного давальческого сырья составила 1220,8 млн. р. в действующих ценах, из них по кассовым аппаратам 948,2 млн. р., заказам сторонних организаций 272,6 млн. р. Объем выпуска продукции на давальческом сырье 260,4 млн. р. в действующих ценах, из них по кассовым аппаратам 45,2 млн. р., заказам сторонних организаций 215,2 млн. р.
Основная причина работы на давальческом сырье – загрузка производственных мощностей и недостаток собственных оборотных средств.
Выпуск средств телекоммуникаций и средств вычислительной техники за год составил 44,6 % против 39,6 % в 2004 г.
Удельный вес новой продукции составил 58,9 % , вновь освоенной – 29,7 %.
Таблица 2.5
Соотношение запасов готовой продукции к среднемесячному объему производства в 2005 г.
| Дата | Остатки без налогов, млн. р. | Среднемесячный объем производства, млн. р. | Коэффициент |
| 01.01.2005 г. | 2033,2 | 2280 | 0,89 |
| 01.02.2005 г. | 2396,0 | 2237 | 1,07 |
| 01.03.2005 г. | 3121,0 | 2264 | 1,38 |
| 01.04.2005 г. | 2810,0 | 2272 | 1,24 |
| 01.05.2005 г. | 3216,0 | 2293 | 1,40 |
| 01.06.2005 г. | 4440,0 | 2450 | 1,81 |
| 01.07.2005 г. | 3165,0 | 2621 | 1,21 |
| 01.08.2005 г. | 4175,0 | 2735 | 1,53 |
| 01.09.2005 г. | 4327,0 | 2838 | 1,52 |
| 01.10.2005 г. | 3048,0 | 2898 | 1,05 |
| 01.11.2005 г. | 3329,0 | 2938 | 1,13 |
| 01.12.2005 г. | 4860,0 | 3129 | 1,60 |
| 01.01.2006 г. | 1711,4 | 3060 | 0,56 |
Как видно из таблицы, к 01.01.2006 г. произошло снижение остатков готовой продукции по сравнению с аналогичным периодом прошлого года, что связано с увеличением в 2005 г. объема реализации продукции.
Характеристика объема производства 2006 г., структуры выпуска продукции и темпов роста представлены в таблице 2.6.
Таблица 2.6
Объем производства, структура выпуска продукции и темпы роста показателей 2006 г. к 2005 г.
| Наименование продукции | Ед. изм. | 2006 г. | 2005 г. | Темп роста | ||
| кол-во | уд.вес в объеме, % | кол-во | уд.вес в объеме, % | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Связь и средства телекоммуникаций | млн. р. |
17007,2* 16514,2 |
39,5 |
16366,2* 16699,5 |
44,6 | 98,9 |
| из них: АТС “Бета” | шт. | 164,0 | 122,0 | 107,4 | ||
| портов | 116233,0 | 92935,0 | ||||
| в т.ч.: АТС “Бета-М4” | шт. | 154,0 | 109,0 | 112,1 | ||
| портов | 66860,0 | 59628,0 | ||||
| УВК-У (без Алкатель) | линий | 240027,0 | 210703,0 | 113,9 | ||
| Алкатель | млн. р. |
1530,2* 1461,0 |
3860,6* 3862,6 |
21,5 | ||
| 2. Средства вычислительной техники | млн. р. |
10501,8* 10115,4 |
24,4 |
7098,2* 7097,9 |
19,3 | 142,5 |
| из них: ППЭВМ |
шт. млн. р. |
4993,0 10501,8* 10115,4 |
4343 7098,2* 7097,9 |
142,5 | ||
| В т.ч. школьные классы-всего |
шт. млн. р. |
159,0 3890,8* 3718,8 |
337 5234,2* 5236,0 |
71,0 | ||
| 3. Товары народно-хозяйственного назначения | млн. р. |
7289,2* 8139,2 |
16,9 |
6829,3* 8145,7 |
18,6 | 99,9 |
| из них: СВиТ | шт. | 27,0 | 103,0 | 26,2 | ||
| Контрольно-кассовые аппараты (КА)-всего | шт. | 2076,0 | 1916,0 | 108,4 | ||
| Кооперация с РУП МТЗ | млн. р. |
1956,7* 1923,1 |
4,5 |
1031,4* 1064,3 |
2,8 | 180,7 |
| из них: СРРТ,КРТП | шт. | 368,0 | 20,0 | |||
| БКЛ | шт. | 45062,0 | 14566,0 | |||
| МКП | шт. | 13500,0 | 8000,0 | |||
| МКП-3 | шт. | 1855,0 | 544,0 | |||
| Джойстик-РУ | шт. | 192,0 | 390,0 | |||
| Роторные замки | шт. | 103000,0 | 74800,0 | |||
| Кооперация с РУП МАЗ | млн. р. |
1992,4* 1942,0 |
4,6 |
1145,3* 1212,4 |
3,1 | 160,2 |
| из них: БКА-3А | шт. | 2083,0 | 716,0 | 290,9 | ||
| БПР | шт. | 23461,0 | 20421,0 | 114,9 | ||
| БКЛ | шт. | 4400,0 | ||||
| Блок индикации | шт. | 120,0 | ||||
| Медтехника | млн. р. |
348,5* 338,1 |
346,9* 386,0 |
87,6 | ||
| из них: Медшкаф 1-ств. | шт. | 450,0 | 526,0 | 85,6 | ||
| Медшкаф 2-ств. | шт. | 400,0 | 320,0 | 125,0 | ||
| РПЦ- 2 | шт. | 7,0 | 38,0 | 18,4 | ||
| Система УЧПУ | шт. | 2,0 | ||||
| Стеллажное оборудование для Нацбиблиотеки | млн. р. |
1631,4* 1596,5 |
4023,8* 4200,6 |
38,0 | ||
| 4.ТНП - ЗВТ | млн. р. |
616,4* 598,6 |
1,4 |
1325,8* 1363,8 |
3,6 | 43,9 |
| 4. Товары народного потребления в оптовых ценах | млн. р. | 6492,5 | 7016,5 | 92,5 | ||
| -светотехнические изделия | млн. р. | 616,4 | 1401,2 | 44,0 | ||
| -стеллажи | млн. р. | 1636,9 | - | |||
| -изделия медицинской техники | млн. р. | 348,5 | 401,1 | 86,9 | ||
| -школьные классы | млн. р. | 3890,8 | 5214,3 | 74,6 | ||
| 5. Печатные платы, сверла | млн. р. |
1305,7* 1277,3 |
2,6 |
953,5* 1010,2 |
2,6 | 126,4 |
| 6. Прочая продукция | млн. р. |
6366,3* 6580,1 |
11,3 |
4158,2* 4650,6 |
11,3 | 141,5 |
| в т.ч.: ПНР |
2479,6* 2403,3 |
1636,3* 1730,9 |
138,8 | |||
| заказы |
2779,5* 3114,4 |
2298,0* 2685,2 |
116,0 | |||
| Нестандартное оборудование |
964,8* 921,2 |
118,6* 123,4 |
746,5 | |||
| прочая |
37,2* 35,9 |
15,1* 16,9 |
212,4 | |||
| ПНР ЗВТ ( ТО и наклейка голограмм ) |
105,2* 105,2 |
90,2* 94,2 |
111,7 | |||
| ИТОГО: |
43086,5* 43224,8 |
100,0 |
36731,2* 38967,7 |
100,0 | 110,9 | |
Примечание. *Числитель – в действующих ценах, знаменатель – в ценах на 01.01.2006 г.
Снижение выпуска средств связи и телекоммуникаций в общем объеме производства связано с увеличением выпуска средств вычислительной техники (было 19,3 % стало 24,4 %) и кооперации с МАЗ (было 3,1 % стало 4,6 %) и МТЗ (было 2,8 % стало 4,5 %).
В тоже время увеличился выпуск средств связи и телекоммуникаций в натуральном выражении (АТС Бета было 122 шт. стало 164 шт., портов было 92935 стало 116233).
Произошло увеличение средств вычислительной техники в общем объеме и в натуральном выражении (увеличение ПП ЭВМ на 650 шт.). В то же время уменьшение выпуска классов вычислительной техники на 52,8 % или на 178 шт. привело к невыполнению показателя «производство потребительских товаров». По прежнему уменьшается производство светотехнических изделий – их объем составил 44,0 %. Это связано с наличием на рынке Российской Федерации большого количества аналогичной продукции стран Юго-Восточной Азии с более низкими ценами.
Стоимость привлеченного давальческого сырья составила 1440,1 млн. р. в действующих ценах, в т.ч. по кассовым аппаратам 1011,5 млн. р. и заказам сторонних организаций 428,6 млн. р.
Основная причина работы на давальческом сырье – загрузка производственных мощностей и несогласие заказчика с ценой материала при выполнении заказа в связи с тем, что закупка разовая и материал не применяется в основном производстве. Работа на давальческом сырье в 2007 г. может быть продолжена из-за неполной загрузки производственных мощностей и при положительной оценке уровня рентабельности по заказам.
Удельный вес новой продукции в объеме производства – 56,4 %, вновь освоенной – 21,0 %.
Таблица 2.7
Соотношение запасов готовой продукции к среднемесячному объему производства 2006 г.
| Дата | Остатки без налогов, млн. р. | Среднемесячный объем производства, млн. р. | Коэффициент |
| 1.01.2006 г. | 1711,4 | 3060,9 | 0,56 |
| 1.02.2006 г. | 3074,0 | 3456,0 | 0,89 |
| 1.03.2006 г. | 2871,0 | 2836,0 | 1,01 |
| 1.04.2006 г. | 2541,0 | 2785,0 | 0,91 |
| 1.05.2006 г. | 3082,0 | 2766,0 | 1,11 |
| 1.06.2006 г. | 3429,0 | 2894,0 | 1,18 |
| 1.07.2006 г. | 3171,0 | 3078,0 | 1,03 |
| 1.08.2006 г. | 3691,0 | 3203,0 | 1,15 |
| 1.09.2006 г. | 4666,0 | 3319,0 | 1,41 |
| 1.10.2006 г. | 3532,0 | 3486,0 | 1,01 |
| 1.11.2006 г. | 4019,0 | 3532,0 | 1,14 |
| 1.12.2006 г. | 4813,0 | 3576,0 | 1,35 |
| 1.01.2007 г. | 3502,0 | 3591,0 | 0,98 |
Увеличение остатков готовой продукции к концу 2006 г. связано со снижением объема реализации продукции прежде всего из-за снижения экспорта в Российскую Федерацию. Невыполнение задания по экспорту связано с изменением порядка закупки телекоммуникационного оборудования в РФ, т.к. произошло перераспределение полномочий между Федеральными округами и областными Телекомами.
Все закупки централизованы. Для РФ ОАО «МПОВТ» не является отечественным производителем. К тому же, предприятия-изготовители аналогичной продукции в РФ предоставляют своим покупателям срок оплаты продукции 3 года.
Соотношение отдельных видов продукции в общем выпуске отражено на рис. 2.1.
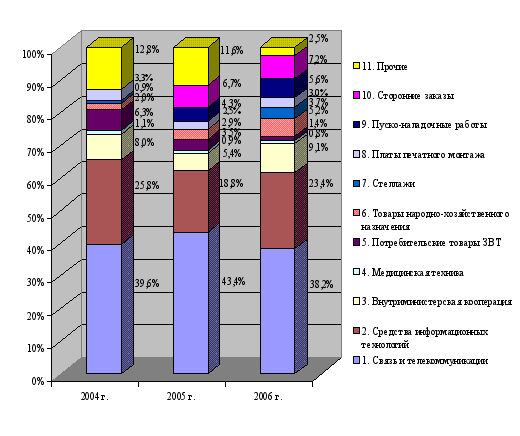
Рис. 2.1. Структура производства продукции
Как видно из рисунка, в 2006 г. произошло снижение объемов производства средств связи и телекоммуникаций. Это связано, прежде всего, со снижением объемов экспорта в Россию и страны СНГ.
Основной причиной, препятствующей увеличению поставок на экспорт в Россию в 2005 г. средств телекоммуникаций, явилась реорганизация структур, принимающих решение по закупке данного оборудования, произошло перераспределение полномочий между Федеральными округами и областными Телекомами, Управлениями связи РФ.
Одна из причин – отсутствие рекомендательных писем ОАО «Связьинвест» (г. Москва). Было получено письмо №61-03-9/4 от 06.09.2004 г., в соответствии с которым, ОАО «Связьинвест» и ОАО МГТС считают нецелесообразным применение станции АТС «Бета» на своих сетях в связи с имеющейся рекомендацией Минсвязи.
Кроме того, существующий Указ Президента Республики Беларусь №7 от 04.01.2001 г. по договорам с РФ предусматривает рассрочку платежа до 90 дней, что недостаточно для ввода в эксплуатацию и возврата валютной выручки для сложной наукоемкой продукции. В связи с тем, что АТС является сложнотехнической и дорогостоящей продукцией, а также ввиду того, что предприятия изготовители аналогичной продукции в Российской Федерации предоставляют своим покупателям срок оплаты продукции 3 года, продукция ОАО «МПОВТ» по этому показателю оказывается неконкурентоспособной.
Увеличение выпуска средств вычислительной техники связано с тем, что в 2005-2006 гг. основной упор был сделан на компьютерные классы.
Внутриминистерская кооперация увеличилась в связи с изменением номенклатуры и объемов производства изделий.
Увеличение доли товаров народно-хозяйственного назначения в общем объеме производства связано с ростом спроса на данный вид продукции.
Как видно из рисунка, в 2006 г. был начат выпуск стеллажного оборудования для Национальной библиотеки Республики Беларусь, который составил 3,2 % от общего объема выпуска продукции.
Снижение объемов производства товаров народного потребления ЗВТ (в основном, светотехнической продукции) связано с устареванием моделей, а также высокой конкуренцией производителей аналогичной продукции на российском рынке.
2.3.2 Анализ структуры и динамики себестоимости
Анализ себестоимости продукции проводится с целью решения следующих задач:
определение динамики по основным показателям себестоимости;
определение причин изменения себестоимости по факторам, по видам продукции, по статьям калькуляции;
выявление и оценка неиспользованных возможностей снижения себестоимости и разработка мер по мобилизации резервов снижения себестоимости.
При определении динамики затрат проводится анализ по экономическим элементам затрат, который позволяет изучить состав затрат, определить удельный вес каждого элемента в общей сумме затрат.
Сопоставлением затрат по экономическим элементам в абсолютной сумме и в процентах к общим затратам за отчетный год с затратами за предшествующий год выявляются направления в изменении отдельных элементов затрат.
Себестоимость товарной продукции ОАО «МПОВТ» в 2004-2006 гг. по элементам и статьям затрат представлена в табл. 2.8-2.9.
Таблица 2.8
Себестоимость товарной продукции по элементам затрат
| Элементы затрат | Единицы измерения | Период | Откло-нение | Период | Откло-нение | |
| 2004 г. | 2005 г. | 2006 г. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Сырье, основные и вспомогательные материалы | млн.р. | 3882 | 5713 | 1831 | 5482 | -231 |
| Покупные изделия, полуфабрикаты, работы производственного характера | млн.р. | 10028 | 10493 | 465 | 15320 | 4827 |
| Топливо | млн.р. | 293 | 363 | 70 | 396 | 33 |
| Энергия | млн.р. | 1421 | 1362 | -59 | 1318 | -44 |
| Расходы на оплату труда | млн.р. | 7729 | 9925 | 2196 | 12213 | 2288 |
| Отчисления на социальное страхование | млн.р. | 2849 | 3770 | 921 | 4208 | 438 |
| Амортизация | млн.р. | 1041 | 1063 | 22 | 1309 | 246 |
| Прочие расходы | млн.р. | 2485 | 2756 | 271 | 3371 | 615 |
| Полная себестоимость | млн.р. | 29728 | 35445 | 5717 | 43617 | 8172 |
| Товарная продукция (в фактических ценах) | млн.р. | 27365 | 36731 | 9366 | 43086 | 6355 |
| Затраты на 1 р. ТП | р. | 1,09 | 0,96 | -0,13 | 1,01 | 0,05 |
Таблица 2.9
Себестоимость товарной продукции по статьям затрат
Статьи затрат |
Единицы измерения | Период | Откло-нение | Период | Откло-нение | |
| 2004 г. | 2005 г. | 2006 г. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Сырье и материалы | млн.р. | 2973 | 4229 | 1256 | 4269 | 40 |
| 2. Покупные изделия, полуфабрикаты, работы производственного характера | млн.р. | 10401 | 11257 | 856 | 15511 | 4254 |
| 3. Возвратные отходы (вычитаются ) | млн.р. | |||||
| 4. Топливо и энергия на технологические цели | млн.р. | 487 | 414 | -73 | 495 | 81 |
| 5. Основная заработная плата | млн.р. | 1472 | 1897 | 425 | 2375 | 478 |
| 6. Дополнительная заработная плата | млн.р. | 492 | 567 | 75 | 825 | 258 |
| 7. Налоги. Отчисления в бюджет и во внебюджетные фонды, отчисления местным органам власти | млн.р. | 3425 | 3907 | 482 | 4828 | 921 |
| 8. Расходы на подготовку и освоение производства | млн.р. | - | - | - | - | |
| 9. Износ инструментов и приспособлений целевого назначения | млн.р. | 430 | 1010 | 580 | 755 | -255 |
| 10. Общепроизводственные расходы | млн.р. | 4404 | 4908 | 504 | 5569 | 661 |
| 11. Общехозяйственные расходы | млн.р. | 5074 | 6311 | 1237 | 7874 | 1563 |
| 12. Потери от брака | млн.р. | 10 | 16 | 6 | 18 | 2 |
| 13. Прочие производственные расходы | млн.р. | 406 | 778 | 372 | 919 | 141 |
| 14. Производственная себестоимость | млн.р. | 29574 | 35294 | 5720 | 43438 | 8144 |
| 15. Коммерческие расходы | млн.р. | 154 | 151 | -3 | 179 | 28 |
| 16. Полная себестоимость | млн.р. | 29728 | 35445 | 5717 | 43617 | 8172 |
Из таблиц видно, что при сравнении 2005 г. с 2004 г. производственная себестоимость продукции увеличилась на 5717 млн. р., в 2006 г., по сравнению с 2005 г., произошло увеличение на 8172 млн. р.
На увеличение себестоимости в 2005 г. значительное влияние оказало увеличение оптовых цен на сырье и материалы, прежде всего на металлы, на 1256 млн. р.
В 2006 г. увеличение затрат на сырье и материалы составило 40 млн. р., что значительно меньше чем в 2005 г. Это связано прежде всего с проводимыми предприятием мероприятиями по снижению материалоемкости продукции, а также изменением структуры выпуска.
В 2005 г. увеличение затрат на покупные комплектующие и полуфабрикаты составило 856 млн. р. Однако в 2006 г. произошел рост затрат на 4524 млн. р. Это связано с увеличением выпуска средств вычислительной техники, а также электронных средств для внутриминистерской кооперации, а также ростом цен на комплектующие, часть которых закупается в РФ.
Снижение затрат по статье «Топливо и энергия на технологические цели» в 2005 г. связано со снижением выпуска энергоемкой продукции, а также применением энергосберегающих технологий. Увеличение аналогичных затрат в 2006 г. было обусловлено закупкой нового оборудования.
Повышение расходов на оплату труда произошло за счет роста тарифных ставок на оплату труда, что связано с государственной политикой по увеличению заработной платы.
Увеличение общепроизводственных расходов в 2005-2006 гг. (на 504 и 661 млн. р. соответственно) обусловлено увеличением затрат на разработку и испытания новой продукции.
Рост затрат на содержание аппарата управления привел к увеличению общехозяйственных расходов в 2005 г. на 1237 млн. р., в 2006 г. – на 1563 млн. р.
Товарная продукция в фактических ценах составила в 2004 – 2006 гг. 27 365, 36 731 и 43 086 млн. руб. соответственно. Затраты на 1 р. товарной продукции составили 1,09, 0,96 и 1,01 р. соответственно, что говорит о превышении в 2004 и 2006 гг. затрат на производство над планируемой выручкой от реализации, т. е . о работе в убыток.
Динамика структуры себестоимости в 2004-2006 гг. отражена на рис. 2.2.
Из рисунка видно, что основная доля затрат приходится на покупные комплектующие и полуфабрикаты (не менее 30). В 2004 г. их доля в себестоимости продукции составляла 34,99 %, в 2005 г. – 31,76 %, в 2006 г. – 35,56 %. Высокий процент затрат по данной статье обусловлен специализацией предприятия – выпуском средств связи и телекоммуникаций, а также средств вычислительной техники, требующих довольно дорогостоящих комплектующих, которые приобретаются не только на белорусском рынке, но и импортируются из России, зачастую по завышенным ценам.
За рассматриваемый период возросла доля накладных расходов. Высокий процент составляют общехозяйственные расходы (2004 г. – 17,07 %, 2005 г. – 17,81 %, 2006 г. – 18,05 %), что связано, как было указано выше, с ростом затрат на содержание аппарата управления. Однако, динамика общепроизводственных расходов отмечена снижением их доли в общей сумме затрат – 14,81 %, 13,85 % и 12,77 % соответственно в 2004, 2005 и 2006 гг. Доля прочих производственных расходов выросла с 1,37 % в 2004 г. до 2,11 % в 2006 г.
После увеличения в 2005 г. доли затрат на сырье и материалы до 11,93 % произошло ее снижение в 2006 г. до 9,79 %.
Также можно отметить рост доли заработной платы, который произошел за счет увеличения доли основной ее части. Процент дополнительной заработной платы примерно одинаков и колеблется в пределах 1,6-1,9 %. Доля основной заработной платы в 2005 г. увеличилась на 0,4 %, в 2006 г. – на 0,1 %.
Мероприятия по экономии энергоресурсов привели к снижению доли затрат на топливо и энергию с 1,64 % до 1,13 % за рассматриваемый период.
Таким образом, увеличению себестоимости продукции в течение рассматриваемого периода способствовал рост доли затрат на покупные комплектующие и полуфабрикаты, основную заработную плату, а также рост накладных расходов.
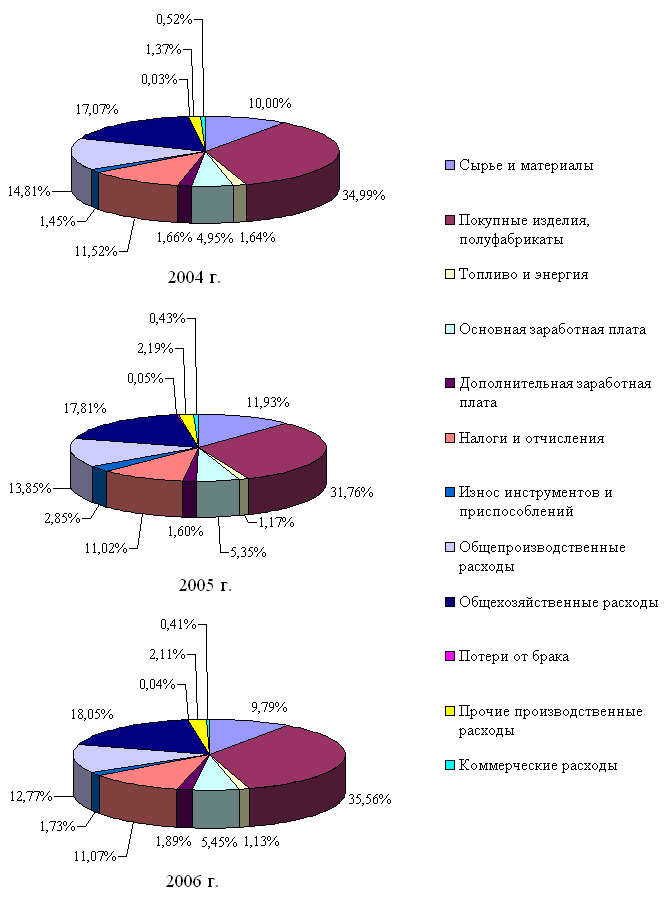
Рис. 2.2. Динамика структуры себестоимости в 2004-2006 гг.
2.3.3 Анализ прибыли предприятия
Прибыль предприятия является важнейшей экономической категорией и основной целью деятельности любой коммерческой организации. Как экономическая категория прибыль отражает чистый доход, созданный в сфере материального производства, и выполняет ряд функций.
Во-первых, прибыль характеризует экономический эффект, полученный в результате деятельности предприятия. Получение прибыли на предприятии означает, что полученные доходы превышают все расходы, связанные с его деятельностью.
Во-вторых, прибыль обладает стимулирующей функцией. Это связано с тем, что прибыль является одновременно не только финансовым результатом, но и основным элементом финансовых ресурсов предприятия. Поэтому предприятие заинтересовано в получении максимальной прибыли, так как доля чистой прибыли, оставшейся в распоряжении предприятия после уплаты налогов и других обязательных платежей, является основой для расширения производственной деятельности, научно-технического и социального развития предприятия, материального поощрения работников.
В-третьих, прибыль является одним из важнейших источников формирования бюджетов разных уровней. Она поступает в бюджеты в виде налогов и наряду с другими доходными поступлениями используется для финансирования удовлетворения совместных общественных потребностей, обеспечение выполнения государством своих функций, государственных инвестиционных, производственных, научно-технических и других социальных программ.
Суммарная величина всех прибылей — балансовая (валовая) прибыль предприятия. Основными составными элементами балансовой прибыли являются:
Прибыль
(убыток) от
реализации
продукции,
выполнения
работ, оказания
услуг ( ).
Прибыль
(убыток) операционной
деятельности
( ).
Финансовые результаты от внереализационных операций (ВФР).
Пб=+±ВФР
(2.1)
Как правило, основной элемент балансовой прибыли составляет прибыль от реализации продукции, выполнения работ или оказания услуг.
Валовый доход (выручка), получаемый предприятием от реализации товара, определяется как произведение средней цены на количество проданных единиц.
Средний доход (выручка), представляет собой величину, получаемую от продажи одной единицы товара в среднем за рассматриваемый период.
Прибыль от реализации имущества — это финансовый результат, не связанный с основными видами деятельности предприятия. Он отражает прибыли (убытки) по прочей реализации, к которой относится продажа на сторону различных видов имущества, числящегося на балансе предприятия.
Перечень внереализационных прибылей (убытков) предприятия разнороден и довольно обширен. Это доходы от долгосрочных и краткосрочных финансовых вложений, доходы от сдачи имущества в аренду, сальдо полученных и уплаченных штрафов, пени, неустоек и других видов санкций, прибыль прошлых лет, выявленная в отчетном году, доходы от дооценки товаров, положительные курсовые разницы по валютным счетам и операциям в иностранной валюте, проценты, полученные по денежным средствам, числящимся на счетах предприятия.
К расходам и потерям относятся:
убытки по операциям прошлых лет, выявленные в отчетном году, от уценки товаров, от списания безнадежной дебиторской задолженности;
недостачи материальных ценностей, выявленные при инвентаризации;
отрицательные курсовые разницы по валютным счетам и операциям в иностранной валюте;
судебные издержки и арбитражные сборы и др.
Имея данные, характеризующие величины приведенных выше показателей, анализ прибыли предприятия следует осуществлять согласно следующим пунктам:
оценка динамики показателей балансовой и чистой прибыли;
изучение составных элементов формирования балансовой прибыли;
выявление и измерение влияния факторов, воздействующих на прибыль;
анализ показателей рентабельности;
выявление и оценка резервов роста прибыли, способов их мобилизации.
Таблица 2.10
Анализ прибыли от реализации продукции за 2004-2006 гг., млн. р.
| Показатель | 2004 г. | 2005 г. | Абсолютное отклонение 2005 г. от 2004 г. | 2006 г. | Абсолютное отклонение 2006 г. от 2005 г. |
| Объём реализованной продукции | 37484 | 45730 | +8246 | 59801 | +14071 |
| Себестоимость продукции | 35321 | 41995 | +6674 | 55136 | +13141 |
|
Прибыль (убыток) (п.1-п.2) |
2010 | 3584 | +1574 | 4481 | +897 |
Из таблицы видно, что в 2004 г. показатель прибыли от реализации продукции является положительным. В 2005 г. в сравнении с 2004 г. прибыль увеличилась на 1574 млн. р. в связи с ростом объемов реализации по отдельным видам продукции, в 2006 г в сравнении с 2005 г. – на 897 млн. р. Темп роста прибыли в 2006 г. по сравнению с 2005 г. ниже, что связано с ростом себестоимости производимой продукции.
Рассмотрим факторы, влияющие на изменение прибыли от реализации продукции:
∆Прп = Пр1п - Пр0п = (РП1 – Срп1) – (РП0 – Срп0), (2.2)
где
 ,
 -
прибыль от
реализации
продукции
(товаров, работ,
услуг) по базовому
году и отчётному;
РП0, РП1 – объем реализованной продукции (товаров, работ, услуг), за вычетом всех налогов и других отчислений, включаемых в объем реализации, по базовому и отчётному годам;
Срп0, Срп1 – себестоимость реализованной продукции по базовому и отчётному годам.
За счёт изменения объёма реализации продукции:
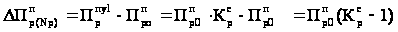 (2.3)
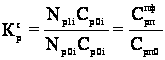 ,
(2.4)
где
 -
коэффициент
выполнения
плана по объему
реализации,
рассчитанный
по полной
себестоимости
реализованной
продукции в
базовом году;
 -
себестоимость
реализованной
продукции в
базовом году,
рассчитанная
на объем реализованной
продукции в
отчетном году.
За счёт изменения средних цен реализации изделий:
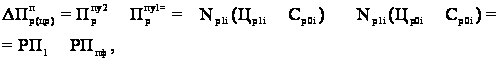 (2.5)
где РПпф – объем реализованной продукции в базовом году, рассчитанный на объем реализованной продукции в отчётном году.
За счёт средней себестоимости реализации изделий:
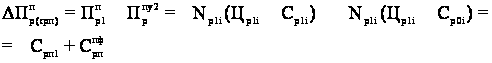 (2.6)
2005 г. к 2004 г.: ∆Прп = 3584 - 2010 = 1574 млн. р.
 = 2010∙(1,466-1) = 936,7 млн. р.
 = 45730-45457,6 = 272,4 млн. р.
 = -41995 + 42359,9 = 364,9 млн. р.
Проверка: 936,7 + 272,4 + 364,9 = 1574 млн.р.
2006 г. к 2005 г.: ∆Прп = 4481 - 3584 = 897 млн. р.
 =
3584∙(1,222-1) = 795,31 млн. р.
=