Повышение прибыли и рентабельности производства путем использования экономических методов управления (на примере ОАО "МПОВТ")
 = -55136 + 54970,56 = -165,44 млн. р.
Проверка: 795,31 + 267,13 + (-165,44) = 897 млн. р.
Таким образом, в 2005 г. положительное влияние на изменение прибыли от реализации оказали в той или иной мере все факторы: изменение объема от реализации продукции, изменение средних цен реализации, изменение себестоимости продукции. В 2006 г. негативное влияние на изменение прибыли от реализации оказало изменение себестоимости продукции. Далее проведем анализ балансовой прибыли за 2004-2006 гг.
Таблица 2.11
Расчет чистой прибыли предприятия, млн. р.
| Показатели | 2004 г. | 2005 г. | Абсолютное отклонение 2005 г. от 2004 г. | 2006 г. | Абсолютное отклонение 2005 г. от 2006 г. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Доходы и расходы по видам деятельности | |||||
| Выручка от реализации товаров, продукции, работ, услуг | 45631 | 55400 | 70754 | ||
| Налоги, включаемые в выручку от реализации товаров, работ, услуг | 8147 | 9670 | 10953 | ||
| Выручка от реализации товаров, продукции, работ, услуг (без налогов с выручки) | 37484 | 45730 | 59801 | ||
| в т.ч.: бюджетные субсидии на покрытие разницы в ценах и тарифах | |||||
| Себестоимость реализованных товаров, продукции, работ, услуг | 35321 | 41995 | 55136 | ||
| Управленческие расходы | |||||
| Расходы на реализацию | 153 | 151 | 184 | ||
| Прибыль (убыток) от реализации | 2010 | 3584 | 1574 | 4481 | 897 |
| 2. Операционные доходы и расходы | |||||
| Операционные доходы | 1052 | 1204 | 930 | ||
| Налоги, включаемые в операционные доходы | 116 | 126 | 110 | ||
| Операционные доходы (за минусом НДС, иных аналогичных платежей): | 936 | 1078 | 820 | ||
| доходы, полученные от продажи активов | 853 | 889 | 645 | ||
| доходы от операций с ценными бумагами | |||||
| доходы от участия в уставных фондах других организаций | |||||
| прочие операционные доходы | 83 | 189 | 175 | ||
| Операционные расходы: | 707 | 692 | 700 | ||
| расходы, полученные от продажи активов | 454 | 614 | 700 | ||
| расходы от операций с ценными бумагами | |||||
| прочие операционные расходы | 253 | 78 | |||
| Прибыль (убыток) от совместной деятельности | |||||
| Прибыль (убыток) от операционных доходов и расходов | 229 | 386 | 157 | 120 | -266 |
| 3. Внереализационные доходы и расходы | |||||
| Внереализационные доходы | 191 | 83 | 640 | ||
| Налоги, включаемые во внереализационные доходы | 7 | 8 | 57 | ||
| Внереализационные доходы (за минусом НДС, иных аналогичных платежей) | 184 | 75 | 583 | ||
| Внереализационные расходы | 896 | 865 | 905 | ||
| Сумма источников собственных средств, направленных на покрытие убытков | |||||
| Прибыль (убыток) от внереализационных доходов и расходов | -712 | -790 | -78 | -322 | 458 |
| Прибыль (убыток) за отчетный период | 1527 | 3180 | 1653 | 4279 | 1099 |
| Налоги и сборы, расходы и платежи, производимые из прибыли | 1497 | 1644 | 2097 | ||
| Сумма льготы по налогу на прибыль | |||||
| Прибыль (убыток) в распоряжении предприятия | 30 | 1536 | 1506 | 2182 | 646 |
| Фонд потребления | 1470 | 1450 | |||
| Прибыль (убыток) к распределению | 30 | 66 | 36 | 732 | 666 |
Как видно из таблицы, в 2005 г. по сравнению с 2004 г. прибыль от реализации продукции увеличилась на 1574 млн. р., прибыль от операционных доходов и расходов – на 157 млн. р., зато произошло снижение прибыли от внереализационных доходов. В итоге, прибыль за отчетный период (2005 г.) составила 3180 млн. р. Размер прибыли в распоряжении предприятия – 1536 млн. р., из нее в фонд потребления направлено 1470 млн. р.
В 2006 г. по сравнению с 2005 г. абсолютное отклонение прибыли от реализации составило 897 млн. р., убыток от операционных доходов и расходов составил 266 млн. р., произошло увеличение прибыли от внереализационных доходов на 458 млн. р. В итоге, прибыль за отчетный период увеличилась на 1099 млн. р. После уплаты налогов с прибыли и отчислений в фонд потребления прибыль к распределению составила 732 млн. р.
Таким образом, за анализируемый период балансовая прибыль в абсолютном выражении увеличилась на 2752 млн. р. Увеличение в 2005 г. произошло за счет прибыли от реализации, а также операционных доходов. В 2006 г. увеличение балансовой прибыли предприятия произошло также за счет прибыли от реализации и операционных доходов, однако темпы роста данных показателей значительно снизились.
Динамика балансовой прибыли предприятия и ее составляющих отражена на рис. 2.3.
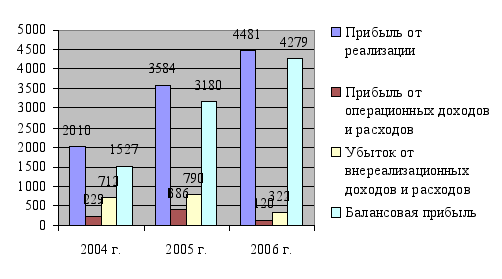
Рис. 2.3. Динамика балансовой прибыли и ее составляющих, млн. р.
Как видно из рисунка, росту балансовой прибыли предприятия в значительной мере способствовало увеличение прибыли от реализации, а также снижение убытков от внереализационной деятельности.
2.3.4 Анализ рентабельности производства
Рентабельность в отличие от прибыли предприятия, показывающей эффект предпринимательской деятельности, характеризует эффективность этой деятельности. Рентабельность – относительная величина, выражающая прибыльность (доходность) предприятия. В рыночной экономике существует система показателей рентабельности.
Рентабельность продукции можно рассчитать как по всей реализованной продукции, так и по отдельным ее видам.
Рентабельность всей реализованной продукции можно определить как:
процентное отношение прибыли от реализации продукции к затратам на ее производство и реализацию;
процентное отношение прибыли от реализации продукции к выручке от реализованной продукции;
процентное отношение балансовой прибыли к выручке от реализации продукции;
отношение чистой прибыли к выручке от реализации продукции.
Эти показатели дают представление об эффективности текущих затрат предприятия и степени доходности реализуемой продукции.
Рентабельность отдельных видов продукции зависит от цены и полной себестоимости. Она определяется как процентное отношение цены реализации единицы данной продукции за вычетом ее полной себестоимости к полной себестоимости единицы данной продукции.
Показатели рентабельности реализованной продукции представлены в таблице 2.12.
Таблица 2.12
Показатели рентабельности продукции ОАО «МПОВТ»
| Показатели | 2004 г. | 2005 г. | 2006 г. |
| Выручка от реализации товаров, работ, услуг, млн. р. | 45631 | 55400 | 70754 |
| Прибыль от реализации, млн. р. | 2010 | 3584 | 4481 |
| Рентабельность всей реализованной продукции, % | 5,7 | 8,5 | 8,1 |
Как видно из таблицы, в 2005 г. произошло увеличение рентабельности реализованной продукции по сравнению с 2004 г. на 2,8 %, однако в 2006 г. она снизилась на 0,4 %.
Динамика рентабельности отражена на рис. 2.4.
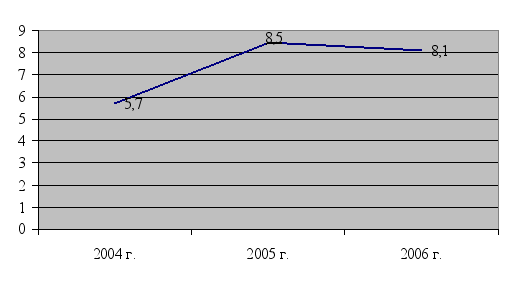
Рис. 2.4. Динамика рентабельности всей реализованной продукции, %
Влияние на рентабельность реализованной продукции таких факторов, как изменение объёма реализованной продукции и средних цен реализации изделий следует рассчитывать как отношение суммы влияние каждого из названных факторов на прибыль от реализации продукции к себестоимости реализованной продукции базового года:
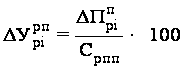 ,
(2.7)
где:
 - изменение
прибыли от
реализации
продукции за
счёт i-го
фактора (кроме
себестоимости
– среднего
уровня затрат
отдельных
изделий).
Влияние изменения себестоимости реализованных изделий на уровень рентабельности реализованной продукции в этом случае определяется сальдовым приёмом.
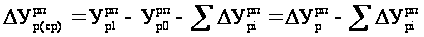 ,
(2.8)
где:
 - рентабельность
реализованной
продукции
базисного и
отчётного года,
%;
 - общее изменение
уровня рентабельности
реализованной
продукции за
анализируемый
период, %.
2005 г. к 2004 г.: За счёт изменения объёма реализованной продукции:
 =
936,7/35321∙100 = 2,7 %
За счёт изменения средних цен реализации:
 =
272,4/35321∙100 = 0,77 %
За счёт изменения себестоимости реализованной продукции:
 =
1574/35321∙100-2,7-0,77 = 1,03 %
2006 г. к 2005 г.: За счёт изменения объёма реализованной продукции:
=
795,31/41995∙100 = 1,89 %
За счёт изменения средних цен реализации:
=
267,13/41995∙100 = 0,63 %
За счёт изменения себестоимости реализованной продукции:
=
897/41995∙100-1,89-0,63 =-0,38 %
Таким образом, рентабельность реализованной продукции в 2005 г. по сравнению с 2004 г. увеличилась за счет изменения всех факторов: объема реализации продукции, средних цен реализации, а также себестоимости реализованной продукции. Снижение рентабельности реализованной продукции в 2006 г. обусловлено отрицательным изменением себестоимости реализованной продукции.
Рентабельность производства на примерах отдельных изделий в 2005 и 2004 гг. представлена в таблицах 2.13 и 2.14.
Таблица 2.13
Рентабельность производства на примере АТС «Бета» и ПЭВМ ВМ 2002 в 2005 г.
| Наименование | Оптовая цена, за 1 порт, р. | Рентабельность, % (убыток -, прибыль +) |
| 1. АТС «Бета» за порт, из них: | +9,00 | |
| М4.01 № 881 на 80 п | 252 630 | -19,00 |
| М4.01 № 882 на 96 п | 252 013 | +14,20 |
| М4.01 № 891 на 118 п | 252 627 | +0,13 |
| М 4.01№ 795 на 126 п | 112 588 | -34,50 |
| М4.03 № 870 на 300 п | 112 640 | -14,40 |
| М4.02 № 879 на 342 п | 93 677 | -16,10 |
| М4.01 № 798 на 382 п | 93 677 | -0,85 |
| М4.03 № 869 на 490 п | 93 721 | -7,65 |
| М4.03 № 874 на 714 п | 93 721 | +10,90 |
| М4.04 № 887 на 1158 п | 86 148 | -5,40 |
| М4.04 № 880 на 1502 п | 86 148 | +29,50 |
| М4.04 № 875 на 5422 п | 86 188 | +44,60 |
| М4.04 № 867 на 6326 п | 86 188 | +47,00 |
| 2. ПЭВМ ВМ2002 | 1 634 400 | +3,30 |
Таблица 2.14
Рентабельность производства на примере АТС «Бета» и ПЭВМ ВМ 2002 в 2006 г.
| Оптовая цена, за 1 порт, р. | Рентабельность, % (убыток -, прибыль +) | |
| 1. АТС «Бета» за порт, из них: | +9,8 | |
| М4.01 № 1012 на 72 п | 268 546 | -22,8 |
| М4.01 № 1013 на 88 п | 249 200 | -15,1 |
| М4.07 № 1047 на 94 п | 121 359 | -37,8 |
| М4.07 № 1042 на 188 п | 158 424 | -6,9 |
| М4.07 № 1027 на 206 п | 134 990 | -4,5 |
| М4.08 № 1038 на 254 п | 126 441 | +8,3 |
| М4.08 № 1028 на 303 п | 125 744 | +15,2 |
| М4.08 № 1037 на 334 п | 103 601 | +0,2 |
| М4.08 № 1031 на 428 п | 102 752 | +24,2 |
| М4.09 № 1034 на 902 п | 88 152 | +20,4 |
| М4.09 № 1033 на 1046 п | 88 152 | +24,2 |
| М4.01 № 1025 на 1268 п | 88 152 | +11,1 |
| М4.10 № 1036 на 2300 п | 88 725 | +28,0 |
| М12 № 1019 на 3600 п | 88 231 | +25,5 |
| М12 № 1022 на 5064 п | 88 208 | +31,3 |
| 2. ПЭВМ ВМ2002 | 2 037 185 | +1,7 |
Как видно из таблиц, в 2006 г. по сравнению с 2005 г. показатель рентабельности портов АТС «Бета» увеличился с 9 % до 9,8 %, в то же время рентабельность ПЭВМ ВМ2002 снизилась практически в 2 раза.
В табл. 2.12 и 2.13 имеет место отрицательная рентабельность изделий. Величина данного показателя компенсируется за счет увеличения объемов производства и реализации продукции.
Рентабельность капитала предприятия рассчитывается как процентное соотношение балансовой прибыли к сумме среднегодовой стоимости основных производственных фондов и среднегодовой стоимости оборотных фондов:
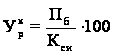 (2.9)
За 2004 г.:
 = 1527/139694∙100 = 1,09 %
За 2005 г.:
= 3180/14065∙100 = 2,26 %
За 2006 г.:
= 4279/167363*100 = 2,56 %
На основе данных расчетов видно, что показатели рентабельности капитала за 2004-2006 гг. росли, однако, несмотря на рост, уровень остается довольно низким, что говорит о недостаточно эффективном вложении средств.
2.3.5 Анализ производительности труда и заработной платы
Так как предприятие производит продукцию не только для реализации на сторону, а также и для собственных нужд, а заработная плата начисляется работникам за выпуск всей продукции, то анализ производительности труда и заработной платы целесообразно проводить по всему предприятию. Т.е. рассматривать произведенную продукцию, как для сторонних организаций, так и для собственных нужд.
Данные о численности персонала, его структуре, заработной плате приведены в табл. 2.15.
Как видно из таблицы, численность с каждым годом сокращается, что связано прежде всего с автоматизацией производства, а также совершенствованием структуры управления. Численность ППП изменилась за счет сокращения обслуживающего персонала.
Численность работников аппарата управления в 2005 г. по сравнению с 2004 г. снизилась на 43 чел., в 2006 г. – на 789 чел. В результате удельный вес численности аппарата управления в среднесписочной численности работающих в 2005-2006 гг. составил соответственно 38,3 % и 12,8 %, в то время как в 2004 г. его величина была равна 38,7 %.
Удельный вес основных рабочих в общей численности ППП в 2004 г. составлял 35,1 %, в 2005 г. – 36,7 %, в 2006 г. – 35,7 %.
На протяжении всего анализируемого периода наблюдался рост производительности труда, которому способствовала автоматизация производства. В 2004 г. производительность труда составляла 9 748 733 тыс. р., однако в 2005 г. она увеличилась до 13 397 696 тыс. р., в 2006 г. – до 16 838 647 тыс. руб. Темпы роста данного показателя в сопоставимых условиях составляли соответственно 123,9 %, 125,4 % и 118,4 %. Доля прироста продукции за счет повышения производительности труда – 100 %.
Среднемесячная заработная плата работающих в 2005 г. по отношению к 2004 г. возросла на 94,4 тыс. р. и составила 378,3 тыс. р., в 2006 г. в сравнении с 2005 г. – на 112,6 тыс. р. и составила 490,9 тыс. р. Заработная плата ППП в 2005 г. возросла на 97,5 тыс. р. и составила 386,2 тыс. р., в 2006 г. – на 116,2 тыс. р., в результате чего ее величина стала равна 502,4 тыс. р.
Общий фонд заработной платы с выплатами из прибыли в 2004-2006 гг. соответственно составил 10 479,5, 13 601,9 и 16 402,8 млн. р.
Рост заработной платы произошел за счет повышения тарифных ставок на оплату труда, а также повышения его производительности.
Соотношение темпов роста заработной платы и производительности труда показано на рис. 2.5.
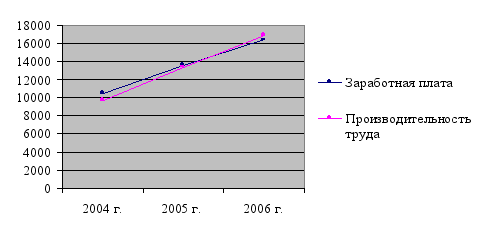
Рис. 2.5. Соотношение темпов роста заработной платы и производительности труда работающих, млн. р.
Как видно из рисунка, темп роста производительности труда выше темпа роста заработной платы, а для рентабельной работы предприятия необходимо соблюдение данного условия. Иначе, происходит перерасход фонда заработной платы, что ведет к росту себестоимости продукции и, соответственно, снижению получаемой предприятием прибыли при сохранении одного и того же уровня цен.
На основе проведенного анализа хозяйственной деятельности ОАО «МПОВТ» можно сделать следующие выводы:
Прежде всего, нельзя не заметить, что результаты финансово-хозяйственной деятельности предприятия за рассматриваемый период улучшились. А именно:
физический выпуск и реализация продукции в 2005 г. по сравнению с 2004 г. увеличились на 22,5 % и 22 % соответственно, в 2006 г. по сравнению с 2005 г. – на 17,2 % и 30,8 % соответственно;
выручка от реализации в 2005 г. повысилась на 21,4 %, в 2006 г. – на 27,7 %;
затраты на 1 руб. реализованной продукции за рассматриваемый период снизились на 7,9 %.
Все это говорит о достаточно успешном функционировании предприятия в течение рассматриваемого периода.
Однако в работе предприятия есть и некоторые отрицательные моменты:
темп роста прибыли от реализации продукции в 2006 г. чем аналогичный показатель в 2005 г.;
часть своей продукции предприятие реализует по более низким ценам другим предприятиям, что отрицательно сказывается на его финансовых результатах;
увеличение себестоимости единицы продукции за рассматриваемый период;
Таблица 2.15
Численность персонала, его структура, уровень заработной платы
| Наименование позиций | Единицы измерения | 2004 г. | 2005 г. | Абсолютное отклонение 2005 г. к 2004 | 2006 г. | Абсолютное отклонение 2006 г. к 2005 г. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Среднесписочная численность работающих всего, | чел. | 3070 | 2984 | -86 | 2776 | -208 |
| 2. В том числе ППП | чел. | 2807 | 2741 | -66 | 2567 | -174 |
| 3. Удельный вес среднесписочной численности ППП в среднесписочной численности работников | % | 91,4 | 91,9 | 92,5 | ||
| 4. Численность работников аппарата управления | чел. | 1187 | 1144 | -43 | 355 | -789 |
| 5. Удельный вес численности аппарата управления в среднесписочной численности работающих | % | 38,7 | 38,3 | 12,8 | ||
| 6. Удельный вес основных рабочих в общей численности ППП | % | 35,1 | 36,7 | 35,7 | ||
| 7. Производительность труда | тыс. р. | 9 748 733 | 13397696 | 3 648 963 | 16838647 | 3 440 951 |
| 8. Темп роста производительности труда в сопоставимых условиях | % | 123,9 | 125,4 | 118,4 | ||
| 9. Доля прироста продукции за счет повышения производительности труда | % | 100,0 | 100,0 | 100,0 | ||
| 10. Среднемесячная заработная плата работающих за: | ||||||
| последний месяц соответствующего периода | тыс. р./у.е. | 343,9/158 | 469,0/216 | 121,5/58 | 565,9/264 | 96,9/48 |
| год | тыс. р. | 283,9 | 378,3 | 94,4 | 490,9 | 112,6 |
| 11. Среднемесячная заработная плата ППП за: последний месяц соответствующего периода | ||||||
| последний месяц соответствующего периода | тыс. р./ у.е. | 349,2/162 | 478,9/223 | 129,7/61 | 576,0/269 | 97,1/46 |
| год | тыс. р. | 290,5 | 386,2 | 97,5 | 502,4 | 116,2 |
| 12. Фонд з/п без выплат из прибыли | млн. р. | 9625,7 | 12748,9 | 3123,2 | 15433,6 | 2684,7 |
| 13. Выплаты из прибыли, включаемые в фонд з/п | млн. р. | 871,8 | 853,0 | -18,8 | 969,2 | 116,2 |
| 14. Итого фонд заработной платы | млн. р. | 10497,5 | 13601,9 | 3104,4 | 16402,8 | 2800,9 |
| 15. Фонд з/п ППП | млн. р. | 9816,7 | 12746,5 | 2929,8 | 15527,2 | 2780,7 |
| из него: рабочих | млн. р. | 5223,5 | 6977,2 | 1753,7 | 8401,4 | 1424,2 |
| 16. Выплаты из прибыли ППП, включаемые в фонд з/п | млн. р. | 796,0 | 783,0 | -13,0 | 896,5 | 113,5 |
как показал проведенный анализ, некоторая часть ресурсов предприятия используется неэффективно, о чем говорит достаточно высокий уровень обнаруженных резервов.
Более того, сравнивая темпы изменения прибыли и выручки от реализации, можно сделать вывод, что предприятие идет по экстенсивному пути развития, т.е. при значительном росте выпуска продукции показатели прибыли и рентабельности не показывают должного роста. Это говорит о недостаточно эффективном использовании предприятием своих ресурсов.
В ходе анализа были выявлены резервы роста прибыли за счет:
увеличения объема реализации продукции;
снижения себестоимости товарной продукции;
оптимизации структуры реализации продукции;
проведения ряда организационных мероприятий, а также мероприятий макроуровневого характера.
По результатам анализа можно сделать следующие предложения:
Во-первых, для получения максимальной прибыли предприятие должно наиболее полно использовать находящиеся в его распоряжении ресурсы, и в первую очередь оно должно использовать выявленный резерв по производству на имеющемся у него оборудовании дополнительной продукции. Увеличение выпуска снижает издержки на единицу продукции, т.е. затраты на ее изготовление в расчете на единицу продукции снижаются, а следовательно, снижается себестоимость, что в конечном итоге ведет к увеличению прибыли от реализации продукции. Кроме того, дополнительное производство рентабельной продукции уже само по себе дает дополнительную прибыль. Таким образом, при увеличении выпуска и, соответственно, реализации рентабельной продукции увеличивается прибыль в расчете на единицу продукции, а также увеличивается количество реализуемой продукции, каждая дополнительная единица которой увеличивает общую сумму прибыли. Вследствие этого, увеличение выпускаемой рентабельной продукции при условии ее реализации дает значительный прирост объема прибыли.
Во-вторых, снижение себестоимости также значительно может увеличить получаемую предприятием прибыль. Как описывалось в предыдущем пункте, одним из факторов снижения себестоимости является увеличение объема выпускаемой продукции. Другими факторами являются:
улучшение уровня организации производства, имеющее своей целью свести к минимуму или вообще ликвидировать нерациональные издержки;
слаженная работа всех составляющих производственного процесса (основного, вспомогательного, обслуживающего производства).
В-третьих, немаловажным фактором получения дополнительной прибыли является оптимизация структуры сбыта. При проведении данной оптимизации удельный вес продукции, реализуемой по договорным, более высоким ценам, должен увеличиться до своего максимального уровня, а в идеале – до 100 %. Соответственно, доля продукции, реализуемой предприятием другим организациям по более низким ценам должна быть как можно ниже.
3. МЕРОПРИЯТИЯ ПО ПОВЫШЕНИЮ ПРИБЫЛИ И РЕНТАБЕЛЬНОСТИ ПРОИЗВОДСТВА
Целью планирования прибыли является обеспечение ее роста и повышения рентабельности на основе увеличения оборота и улучшения его структуры, наиболее эффективного использования материальных, трудовых и финансовых результатов при обязательном сокращении потерь рабочего времени. Экономической основой составления плана прибыли является:
запланированный объем и структура оборота;
изменения в организационной структуре, ставках, тарифах, уровнях торговых надбавок и наценок;
снижение издержек производства и др.
3.1 Изменение структуры производственной программы
Как показал анализ, предприятие недостаточно быстро реагирует на изменение номенклатуры продукции. В плане производства имеется достаточно нерентабельной продукции, что приводит к общему снижению прибыли и рентабельности реализуемой продукции. Собранные материалы, в том числе анализ проведенных маркетинговых исследований на различных рынках, дают возможность предложить следующую программу выпуска основных видов продукции с учетом производственных возможностей и экономической целесообразности (табл. 3.1):
Таблица 3.1
Программа производства основных видов промышленной продукции
| Основные виды продукции | 2007 г. (принятая) | 2007г. (предлагаемая) | ||
| К-во | млн. р. | К-во | млн. р. | |
| Продукция промышленности (в сопоставимых ценах) | 43 537 | 47 776 | ||
| Темп
роста
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||