Повышение прибыли и рентабельности производства путем использования экономических методов управления (на примере ОАО "МПОВТ")
Применение пресса Boschert-TWIN позволит производить заготовительную операцию самостоятельно, увеличить производительность труда, а также снизить затраты времени и материальных ресурсов.
Новый технологический процесс выглядит следующим образом (табл. 3.7).
Таблица 3.7
Технологический процесс изготовления стенки с применением пресса Boschert-TWIN
| Наименование операции | Оборудование | Содержание операции |
| 1 | 2 | 3 |
| 1. Заготовительная | ||
| 2. Пробивка | Пресс Boschert-TWIN | Пробить отверстия, вырубить 2 детали по контуру, отделить деловой отход от лома и сдать в кладовую, проверить размеры на первой детали партии, предъявить деталь в ОТК |
| 3. Контроль линейных размеров | Стол НПР-1142 | На первой детали, пробитой прессом с программным управлением, проверить координаты отверстий согласно карте эскиза и чертежу; дальнейший контроль ведет оператор через 3 – 5 методом наложения первой детали |
| 4. Слесарная | Верстак НПР-1343, шлифмашинка ИП-2203, шлифкруг на фибровой основе | Зачистить заусенцы по контуру и плоскости одновременно, запилить переходы в углах заготовки после штамповки |
| 5. Гибка | Пресс ИГ-1330 | Удерживать заготовку на расстоянии не менее 150 мм от рабочей зоны пресса. Гнуть 2 полки предварительно под 40 град., выдерживая размеры согласно эскизу и чертежу, за 2 хода пуансона |
| 6. Гибка | Пресс ИГ-1330 | Удерживать заготовку на расстоянии не менее 150 мм от рабочей зоны пресса. Гнуть 2 полки окончательно (расплющить) за 2 хода пуансона с переворотом детали согласно чертежу и эскизу |
| 7. Гибка | Пресс ИГ-1330 | Пользоваться откидным столиком. Гнуть 2 выдерживая размер 4,5 ± 0,5 мм и остальные размеры согласно эскизу и чертежу, за 2 хода пуансона с переворотом заготовки |
| 8. Слесарная | Машина листогибочная ИВ-2144 | Разметить линии гибки торца, гнуть деталь по разметке и оправке, за 1 ход гибкомашины выдерживая размеры согласно чертежу |
| 9. Слесарная | Верстак НПР-1343 | Править деталь после гибки, уложить в тележку |
| 10. Технический контроль | Стол НПР-1142 | Проверить размеры согласно чертежу, проверить внешний вид деталь, проверить 5% от партии, оформить сопроводительную документацию |
| 11. Перемещение | Тележка НТ-196 | Переместить и сдать деталь на участок |
| 12. Нанесение покрытия | Краскопульт | Нанести краску |
Как было указано выше, изготовление деталей с применением пресса позволит снизить трудоемкость их изготовления, а также обеспечит экономию заработной платы (табл. 3.8).
Таблица 3.8
Основные показатели по цеху после внедрения мероприятий
| Основные показатели | До внедрения | После внедрения | Экономия на единицу |
| 1. Трудоемкость, н/ч | 0,857799 | 0,798233 | 0,059566 |
| 2. Заработная плата, р. | 2586,6057 | 2013,4937 | 573,1120 |
Так как годовая программа выпуска составляет 450 шт., то суммарная трудоемкость до внедрения равна 386,00955 н/ч, заработная плата составляет 1 163 970 р.
После внедрения мероприятий суммарная трудоемкость составит 359,20485 н/ч, а заработная плата – 906 070 р. Применение пресса приведет к снижению себестоимости на 22,16 % и росту производительности труда на 7,5 %.
Расчет годового экономического эффекта производится на основе данных табл. 3.9.
Таблица 3.9
Себестоимость по изменяющимся статьям
| Наименование затрат | Затраты, р. | |
| до внедрения | после внедрения | |
| 1. Заработная плата | 1 163 970 | 906 070 |
| 2. Дополнительная заработная плата | 235 360 | 183 210 |
| 3. Отчисления на социальное страхование | 489 770 | 381 250 |
| Итого | 1 889 100 | 1 470 530 |
Годовой экономический эффект будет равен 418 570 р.
Для наглядности эффект от реализации немеченых мероприятий сведен в единую таблицу и представлен в прил. 3.
Таким образом, в результате внедрения мероприятий по изменению объема и структуры выпуска, изменению организационной структуры управления филиалов, экономии на прямых затратах, мероприятий макроуровневого характера, мероприятий по рациональному использованию производственных мощностей, организационных мероприятий, совершенствования технологии изготовления элемента конструкции стеллажа и др. мероприятий ожидаемая величина годового экономического эффекта составит 9551,43 млн. р.
ЗАКЛЮЧЕНИЕ
Главной задачей предприятия в условиях рыночной экономики является всемерное удовлетворение потребностей народного хозяйства и граждан в его продукции, работах и услугах с высокими потребительскими свойствами и качеством при минимальных затратах, увеличение вклада в ускорение социально-экономического развития страны. Для осуществления своей главной задачи предприятие обеспечивает увеличение прибыли.
Тема прибыли и рентабельности особенно остра для белорусских предприятий. В условиях «свободного экономического плавания», предприятия уже не могут полагаться только на государственную поддержку, они все больше должны действовать в условиях самоокупаемости и самофинансирования.
Анализ прибыли на предприятии сегодня становится чрезвычайно актуальным. Он позволяет выявить основные факторы ее роста, эффективное использование ресурсов, потенциальные возможности предприятия, а также определить влияние внешних и внутренних факторов на размер прибыли, порядок ее распределения.
Цель данной работы состояла в анализе прибыли и рентабельности предприятия в складывающихся условиях экономики, а также выявлении путей повышения данных показателей. Данная цель была достигнута путем разработки конкретных предложений по повышению величины получаемой прибыли, и соответственно, увеличения уровня рентабельности производства.
В аналитическом разделе проведен анализ объемов и структуры выпуска продукции, структуры и динамики себестоимости, прибыли, рентабельности производства, производительности труда и заработной платы. Анализ показал, что в течение рассматриваемого периода предприятие функционировало достаточно эффективно:
физический выпуск и реализация продукции в 2005 г. по сравнению с 2004 г. увеличились на 22,5 % и 22 % соответственно, в 2006 г. по сравнению с 2005 г. – на 17,2 % и 30,8 % соответственно;
выручка от реализации в 2005 г. повысилась на 21,4 %, в 2006 г. – на 27,7 %;
затраты на 1 р. реализованной продукции за рассматриваемый период снизились на 7,9 %.
Однако в работе предприятия есть и некоторые отрицательные моменты:
темп роста прибыли от реализации продукции в 2006 г. чем аналогичный показатель в 2005 г.;
часть своей продукции предприятие реализует по более низким ценам другим предприятиям, что отрицательно сказывается на его финансовых результатах;
увеличение себестоимости единицы продукции за рассматриваемый период;
как показал проведенный анализ, некоторая часть ресурсов предприятия используется неэффективно, о чем говорит достаточно высокий уровень обнаруженных резервов.
Более того, сравнивая темпы изменения прибыли и выручки от реализации, можно сделать вывод, что предприятие идет по экстенсивному пути развития, т.е. при значительном росте выпуска продукции показатели прибыли и рентабельности не показывают должного роста. Это говорит о недостаточно эффективном использовании предприятием своих ресурсов.
В ходе анализа были выявлены резервы роста прибыли за счет:
увеличения объема реализации продукции;
снижения себестоимости товарной продукции;
оптимизации структуры реализации продукции;
проведения ряда организационных мероприятий, а также мероприятий макроуровневого характера.
По результатам анализа были разработаны следующие предложения:
Во-первых, для получения максимальной прибыли предприятие должно наиболее полно использовать находящиеся в его распоряжении ресурсы, и в первую очередь оно должно использовать выявленный резерв по производству на имеющемся у него оборудовании дополнительной продукции. Увеличение выпуска снижает издержки на единицу продукции, т.е. затраты на ее изготовление в расчете на единицу продукции снижаются, а следовательно, снижается себестоимость, что в конечном итоге ведет к увеличению прибыли от реализации продукции. Кроме того, дополнительное производство рентабельной продукции уже само по себе дает дополнительную прибыль. Таким образом, при увеличении выпуска и, соответственно, реализации рентабельной продукции увеличивается прибыль в расчете на единицу продукции, а также увеличивается количество реализуемой продукции, каждая дополнительная единица которой увеличивает общую сумму прибыли. Вследствие этого, увеличение выпускаемой рентабельной продукции при условии ее реализации дает значительный прирост объема прибыли.
Во-вторых, снижение себестоимости также значительно может увеличить получаемую предприятием прибыль. Как описывалось в предыдущем пункте, одним из факторов снижения себестоимости является увеличение объема выпускаемой продукции. Другими факторами являются:
улучшение уровня организации производства, имеющее своей целью свести к минимуму или вообще ликвидировать нерациональные издержки;
слаженная работа всех составляющих производственного процесса (основного, вспомогательного, обслуживающего производства).
В-третьих, немаловажным фактором получения дополнительной прибыли является оптимизация структуры сбыта. При проведении данной оптимизации удельный вес продукции, реализуемой по договорным, более высоким ценам, должен увеличиться до своего максимального уровня, а в идеале – до 100 %. Соответственно, доля продукции, реализуемой предприятием другим организациям по более низким ценам должна быть как можно ниже.
На основании результатов анализа и выявленных при этом недостатков разработаны конкретные предложения, позволяющие решить исследуемую проблему, в частности:
Изменение объема и структуры выпуска продукции, позволяющее увеличить выручку от реализации продукции на 10613 млн. р., что приведет к росту прибыли от реализации на 2004 млн. р. по сравнению с 2006 г.
Экономия на прямых затратах: материалах, комплектующих, заработной плате и др.
Изменения в организационной структуре управления, в результате которых произойдет объединение оргструктур двух филиалов в одну.
Мероприятия макроуровневого характера, позволяющие продлить сроки консервации неиспользуемых производственных площадей, а также сроки погашения задолженности по оплате энергоресурсов, установить поправочный коэффициент к ставке налога на землю.
Мероприятия по рациональному использованию производственных площадей (реализация неиспользуемого оборудования и списание неликвидных ТМЦ, сдача в аренду свободных площадей).
Мероприятия организационного характера, позволяющие снизить размер взысканий в результате допущенных специалистами ошибок.
Совершенствование технологического процесса изготовления элемента конструкции стеллажа.
Предложенные мероприятия позволяют снизить издержки производства на 2547,06 млн. р., а также получить дополнительный доход в размере 7004,37 млн. р.
ЛИТЕРАТУРА
Афитов, Э.А. Планирование на предприятии: учеб. пособие/Э.А. Афитов. – 2-е изд., перераб. и доп. – Мн.: Вышэйшая школа, 2005.
Баканов М.И., Шеремет А.Д. Теория экономического анализа. - М.: Финансы и статистика, 1995. - 284 с.
Вербицкая, Н./Н. Вербицкая//Моторостроитель. – 2006. – 25 августа.
Воронин, С. М. Некоторые аспекты государственного регулирования развития машиностроительного комплекса Беларуси/С. М. Воронин//[Электронный ресурс]. – Государственное управление. Электронный вестник. Выпуск №9, декабрь 2006 г.
Гриб, Н. Банкир отказал/Н. Гриб//[Электронный ресурс]. – 2007. – Режим доступа: belgazeta/20010611/040240062 - Дата доступа: 22.04.2007.
Инструкция по подготовке, оформлению и представлению к защите дипломных проектов (работ) в высших учебных заведениях. Утверждена приказом Министра образования Республики Беларусь 27 июня 1997 №356.
Кодацкий В.А. Затраты и прибыль // Экономист. - 1999. - №7 - С. 77-83.
Крылович, И. Прибыль – не главное/И. Крылович//Белорусский рынок. – 2006. – 3-10 мая.
Крылович, И. Это ненормально/И. Крылович//Белорусский рынок. – 2006. – 6-13 февраля.
Куликова, М. Экономике – новое дыхание/М. Куликова//Белорусский рынок. – 2006. – 5-12 июня.
Леонтьев, О. Обзор машиностроительной отрасли/О. Леонтьев//[Электронный ресурс]. – 2006. – Режим доступа: priorbank – Дата доступа: 12.04.2007.
Липатов И.В. Прогнозирование прибыли // Финансы. - 1998. - №2 - С. 12-14.
Палий, В.Ф., Технико - экономический анализ производственно - хозяйственной деятельности предприятий/В.Ф. Палий, Л.П.Суздальцева -М.:- Машиностроение. - 1994г. – 316с.
Разработка и оформление конструкторской документации РЭА: справочное пособие/Э. Т. Романычева [и др.]. – М.: Радио и связь, 1989.
Савицкая, Г. В. Экономический анализ: учебник/ Г. В. Савицкая. 8-е изд. – Минск: Новое знание, 2003.
Савицкая, Г.В. Анализ хозяйственной деятельности предприятия. – М.: - Инфра-М. – 2000г. – 688с.
Сехович, В. 1991 – 2006. Итоги. Электронная и радиоэлектронная промышленность/ В. Сехович// [Электронный ресурс]. – 2007. – Режим доступа: gazetaby – Дата доступа: 05.03.2007.
Скуратович, К. «Сборочный цех» СНГ: впереди – кризис жанра и цейтнот/К. Скуратович//Белорусский рынок. – 2006. – 6-13 марта.
Холт Роберт Н. Основы финансового менеджмента. - Пер. с англ. - М.: Дело, 1993.
Экономика и организация производства: руководство по преддипломной практике и дипломному проектированию для студ. всех форм обуч. /Э. А. Афитов [и др.]; под ред. В. П. Пашуто. – Минск: БГУИР, 2007. – 47 с.
Экономика: Учебник /Под ред. А.С.Булатова. - М.: БЕК, 1994.
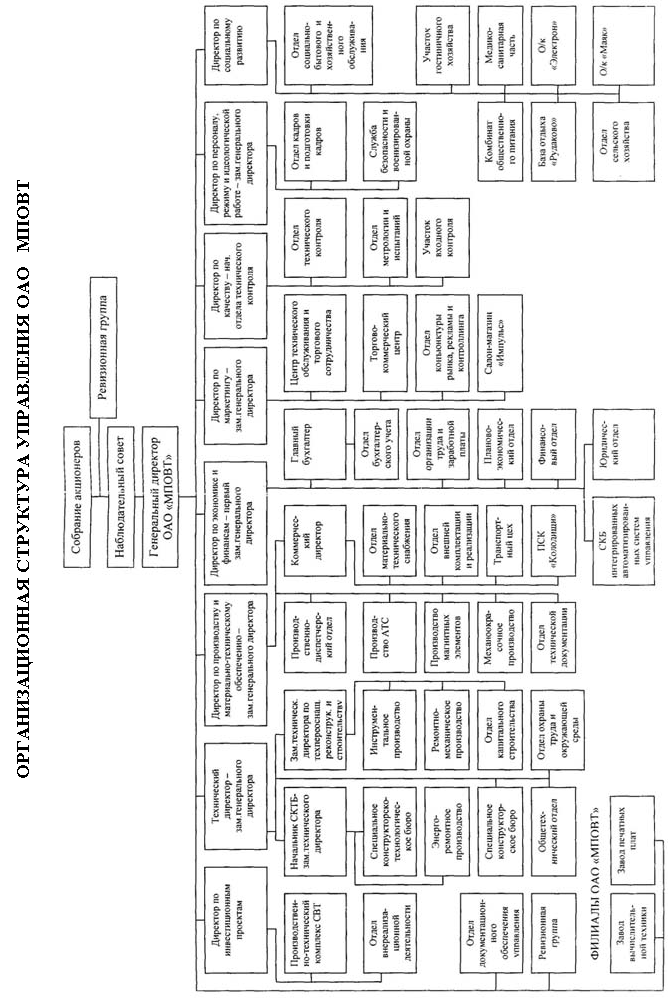
ПРИЛОЖЕНИЕ 1
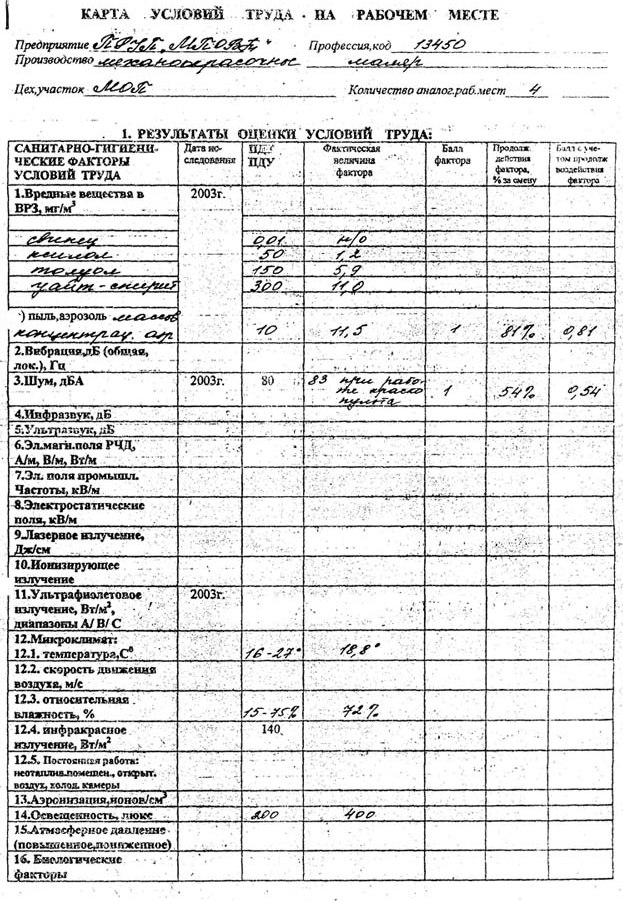
ПРИЛОЖЕНИЕ 2
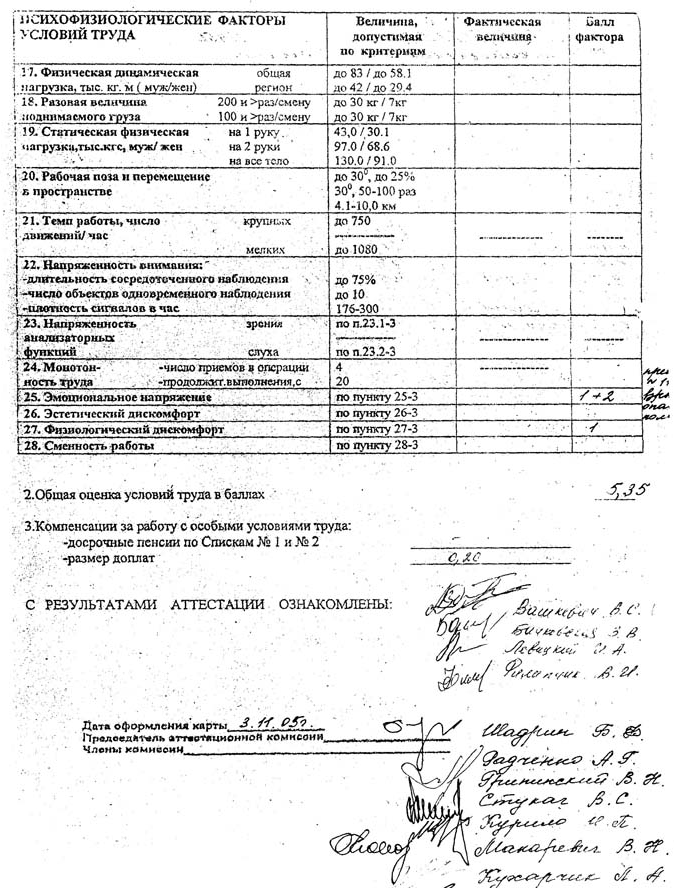
ПРИЛОЖЕНИЕ 3
Мероприятия по повышению прибыли предприятия
| Мероприятия | Эффект, млн. р. |
| 1. Изменение структуры производственной программы | 6283,000 |
| 2. Изменения в организационной структуре управления, всего в том числе: | 141,530 |
|
экономия заработной платы доходы от аренды неиспользуемых площадей |
15,800 125,730 |
|
3. Экономия на прямых затратах, всего в том числе: материалов комплектующих заработной платы всех видов энергии инструмента прочее |
1444,340 71,430 215,000 42,720 336,200 4,995 774,000 |
|
4. Мероприятия макроуровневого характера, всего в том числе: продление режимов консервации неиспользуемых производственных мощностей продление сроков погашения отсроченной задолженности за энергоресурсы установление поправочного коэффициента 0,5 к ставке налога на землю с целью компенсации затрат на поддержание реформированного с/х предприятия ООО «МПОВТ Раковагро» |
487,400 91,700 66,700 329,000 |
|
5. Мероприятия по рациональному использованию производственных мощностей, всего в том числе: реализация неиспользуемого оборудования и списание неликвидных ТМЦ доходы от сдачи в аренду свободных площадей |
595,640 114,700 480,940 |
| 6. Организационные мероприятия | 40,500 |
| 7. Прочие мероприятия | 558,600 |
| 8. Совершенствование технологического процесса изготовления элемента конструкции стеллажа | 0,420 |
| Итого | 9551,430 |